

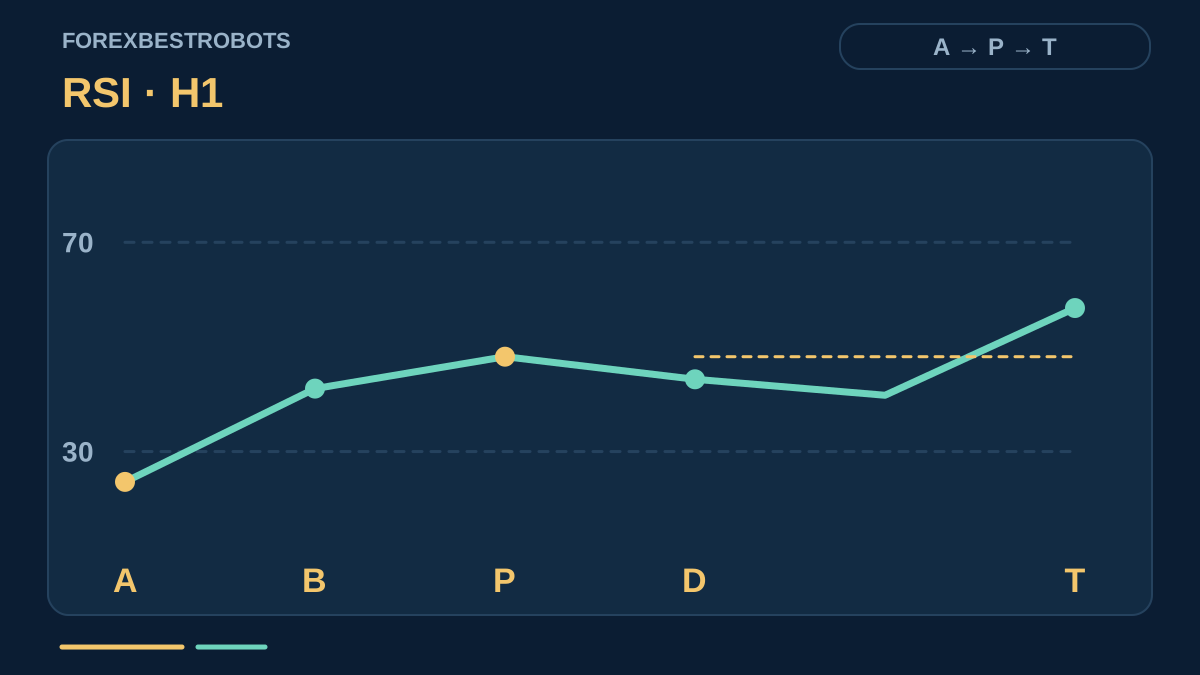
Una recuperación del RSI puede agotarse antes de que el precio cambie de dirección. Un failure swing exige algo más: el oscilador sale de un extremo, retrocede sin regresar a él y después supera el nivel de su propio rebote. Este modelo educativo añade una ruptura del precio confirmada al cierre y un plazo breve de validez. Define una hipótesis que debe probarse, no una ventaja demostrada.
1. Fijar la especificación antes de buscar patrones
Utilice EURUSD, H1, velas Bid y RSI de período 5 aplicado al cierre. Lea únicamente velas cerradas. Los niveles 30 y 70, los plazos breves y los límites de ejecución indicados son decisiones didácticas explícitas, no ajustes preferidos ni parámetros optimizados. La versión de referencia no añade filtros de divergencia, zonas de soporte, tendencia, sesión ni noticias.
El failure swing describe la secuencia del propio oscilador. No exige que el precio y el RSI formen pares de puntos de giro opuestos. La guía sobre divergencias explica esa otra comparación. Ambos métodos pueden fallar durante tendencias persistentes; combinar sus nombres no aporta pruebas independientes.
Solo puede haber un episodio activo por símbolo, sin superposición de episodios BUY y SELL. Mientras exista una posición abierta, ignore patrones nuevos. Tras una cancelación, un vencimiento o el consumo del disparador, no reutilice esa vela para iniciar otro episodio. Espere un cruce posterior y nuevo hacia un extremo, sin posición abierta. La falta de datos necesarios de una vela o del indicador cancela el episodio activo; nunca los sustituya por cero.
2. Activar BUY y exigir después una recuperación
En la vela cerrada A, active BUY únicamente con un cruce nuevo: el RSI anterior es ≥ 30 y el actual es < 30. Fije la identidad de A. Más velas en sobreventa no reinician el plazo ni desplazan A. En las siguientes 4 velas cerradas, acepte la primera lectura del RSI estrictamente superior a 30 e inferior a 70; esa será la vela de recuperación B.
La cuarta vela todavía es válida. Si no hay recuperación a su cierre, el episodio vence. Una lectura ≥ 70 antes de la recuperación lo cancela. Durante esta primera espera, el RSI puede permanecer en 30 o por debajo. Esa posibilidad termina al aceptar B. A y B deben ser velas distintas.
3. Fijar el máximo del rebote solo cuando pueda observarse
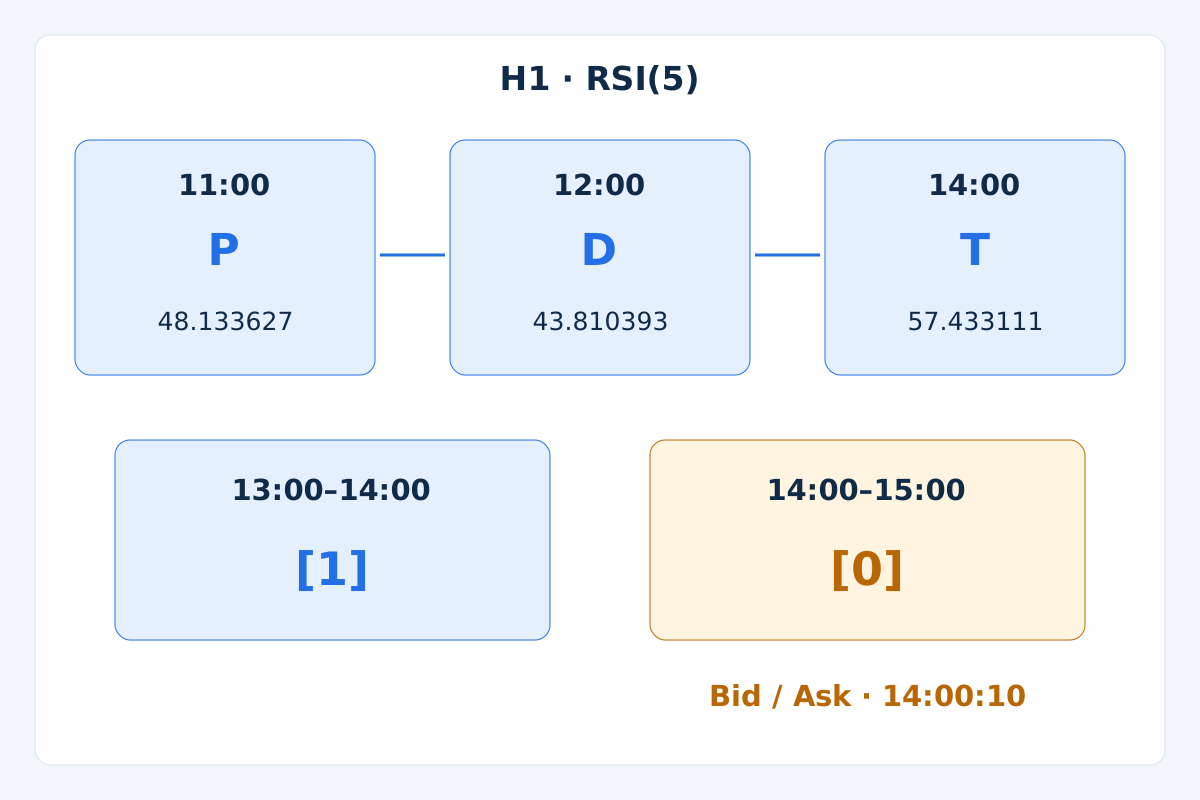
Después de B, examine como máximo las siguientes 3 velas cerradas. La primera lectura del RSI inferior a la inmediatamente anterior confirma un máximo de rebote P en la vela anterior. En el cierre de confirmación D, el RSI debe seguir estrictamente entre 30 y 70. Fije RSI(P) y el máximo Bid de P. No dé por confirmado P en la propia vela P.
Dos lecturas consecutivas iguales del RSI no confirman un giro; una lectura posterior inferior a la precedente puede fijar como P la última vela de una cima plana. Si el RSI toca o cruza cualquiera de los límites después de B, cancele. Si no aparece un descenso válido dentro del plazo, el episodio vence. D es una observación del retroceso, no una señal de entrada.
4. Utilizar solo la primera ruptura del nivel de rebote
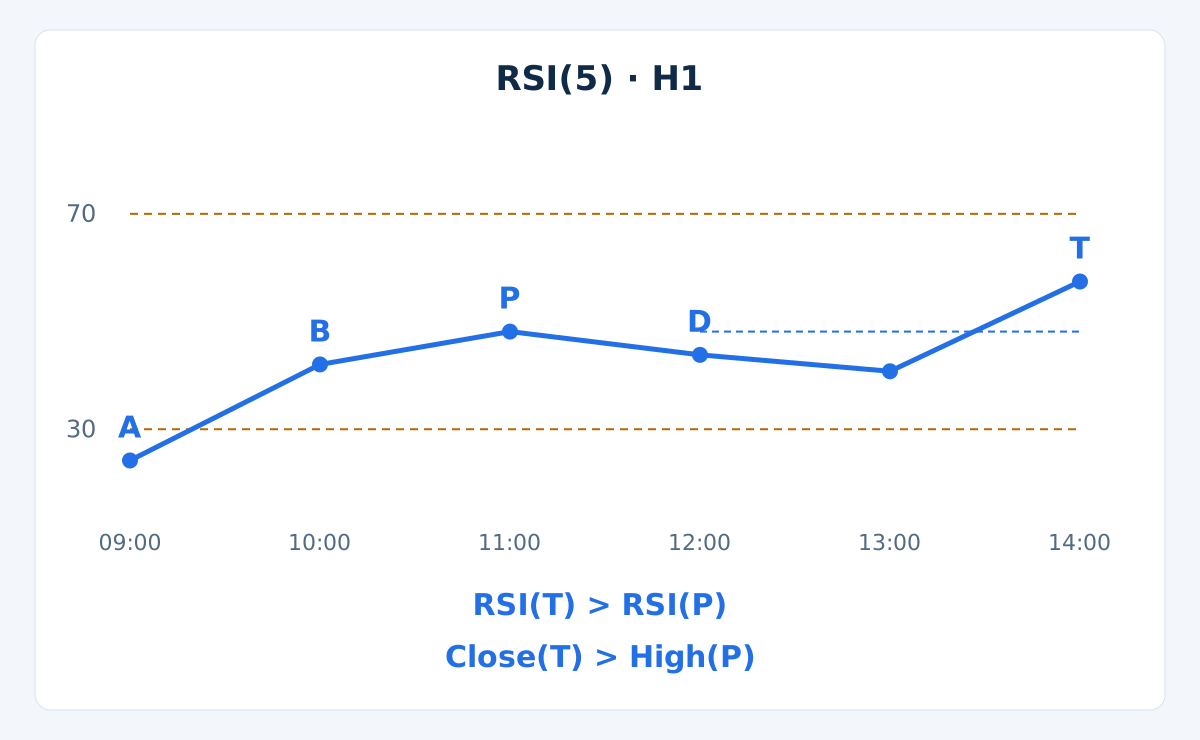
Examine las siguientes 3 velas cerradas después de D, incluida la tercera. El RSI debe mantenerse estrictamente entre 30 y 70. El primer cierre con RSI(T) > RSI(P) es el único candidato a disparador T. En esa misma vela, exija Close(T) > High(P). La igualdad no basta en ninguna de las dos comparaciones.
Si el RSI rompe su nivel fijado pero el precio no cumple su condición, cancele el episodio de inmediato. Una ruptura posterior del precio no puede reactivarlo. Cancele también si se toca un límite; deje vencer el episodio si termina la última vela permitida sin disparador. Compruebe la invalidación por límites antes de aceptar un disparador. Recuperación, confirmación y disparador son observaciones separadas, nunca conjeturas dentro de una vela.
5. Fijar las salidas de precio al cierre del disparador
Para BUY, sitúe el SL previsto, que se activa por Bid, 1 pip por debajo del mínimo Bid más bajo entre A y T, ambas incluidas. Fije el TP en el cierre del disparador más el doble de su distancia al SL: TP = Close(T) + 2 × (Close(T) − SL). Ambos precios quedan fijados antes de consultar la cotización de entrada; mover el objetivo para justificar una entrada tardía cambia el modelo.
Cierre toda la posición con la primera ejecución del SL o TP. Si no se ha ejecutado ninguno, solicite la salida a mercado en la primera cotización disponible después de que hayan cerrado 8 velas H1 posteriores al disparador. No hay trailing stop, salidas parciales, promediado de pérdidas ni salida basada en RSI. Un salto de precio o un mercado no disponible puede retrasar la ejecución respecto del nivel o momento previstos.
El objetivo es una regla geométrica didáctica, no un pronóstico ni una afirmación de que el precio vaya a alcanzarlo. Un nivel opuesto cercano o unas condiciones inadecuadas pueden justificar otra versión definida por separado; no introduzca excepciones discrecionales en esta versión durante una prueba.
6. Definir SELL sin suponer una simetría automática
- Active A cuando el RSI anterior sea
≤ 70y el actual> 70. Dentro de las siguientes4velas, la primera lectura estrictamente entre30y70será B. Una lectura≤ 30antes de B cancela el episodio. - Dentro de las siguientes
3velas después de B, la primera lectura del RSI superior a la precedente confirma un mínimo P en la vela anterior; D es la vela de confirmación. Fije RSI(P) y el mínimo Bid Low(P). Los contactos con los límites después de B cancelan el episodio. - Dentro de las siguientes
3velas después de D, utilice solo el primerRSI(T) < RSI(P). ExijaClose(T) < Low(P)en la misma vela. Rechace el episodio si falla el precio; la igualdad no basta. Se aplican las mismas reglas de vencimiento y de no reutilización de velas.
Las salidas SELL se activan por Ask. Sitúe el SL 3 pips por encima del máximo Bid más alto entre A y T: 1 pip de margen estructural más una reserva de spread de 2 pips. Fije TP = Close(T) − 2 × (SL − Close(T)), también como nivel Ask. Esa reserva no reconstruye el máximo Ask; una ampliación posterior del spread puede activar antes el stop. Aplique las mismas reglas de salida completa y por tiempo.
7. Evaluar la primera cotización ejecutable, no el cierre de la vela
Cuando T haya cerrado y comience la siguiente vela H1, utilice la primera cotización nueva con los datos listos, como máximo 60 segundos después del cierre de T. Evalúe BUY al Ask y SELL al Bid. Si esa primera cotización incumple cualquier filtro, consuma el episodio; no busque una cotización mejor. Si no hay una cotización con datos listos a tiempo, omita la operación. La vela de señal cerrada tiene desplazamiento 1; la de desplazamiento 0 sigue formándose.
Exija spread ≤ 2 pips, SL y TP en los lados correctos de la cotización y una relación entre recompensa neta estimada y pérdida estimada al stop ≥ 1.5. Incluya el spread mediante los precios Bid/Ask reales, la comisión de ida y vuelta y una tolerancia adversa de 1 pip en la entrada más 1 pip en la salida en ambas estimaciones. No vuelva a sumar el spread. Estas tolerancias son supuestos de cálculo, no garantías de ejecución.
Reserve como máximo el 0.5% del patrimonio actual para la nueva operación y limite el riesgo conjunto previsto a los stops de toda la cartera al 1% del patrimonio. Compruebe las distancias mínimas del bróker, el valor del tick, el paso de volumen, el margen y el permiso para operar. Redondee el volumen hacia abajo; omita la operación si el mínimo permitido supera el presupuesto. Las posiciones correlacionadas comparten el límite agregado. La pérdida real puede superar la prevista.
Si el símbolo tiene otro contrato o la cuenta otra divisa, calcule la pérdida por lote a partir de un tamaño y valor del tick válidos en la divisa de la cuenta, incluidos los costes. El valor del pip de EURUSD que aparece más abajo es un supuesto del ejemplo. La guía de gestión del riesgo explica el proceso completo de dimensionamiento.
8. Reproducir la secuencia sintética de EURUSD
Estas velas Bid inventadas usan un único horario supuesto del servidor y se etiquetan por su hora de cierre. La primera apertura coincide con el primer cierre; las siguientes aperturas son el cierre anterior. Cada máximo es el mayor entre apertura y cierre más 0.00020; cada mínimo es el menor menos 0.00020. La trayectoria se diseñó para mostrar la regla. No son datos históricos, un backtest ni pruebas de rentabilidad.
| Hora de cierre H1 | Cierre Bid | RSI(5) |
|---|---|---|
00:00 | 1.10000 | — |
01:00 | 1.10100 | — |
02:00 | 1.10060 | — |
03:00 | 1.10140 | — |
04:00 | 1.10100 | — |
05:00 | 1.10160 | 75.000000 |
06:00 | 1.10060 | 53.932584 |
07:00 | 1.09960 | 39.916840 |
08:00 | 1.09860 | 30.129463 |
09:00 | 1.09780 | 24.196597 |
10:00 | 1.09880 | 42.031954 |
11:00 | 1.09920 | 48.133627 |
12:00 | 1.09890 | 43.810393 |
13:00 | 1.09870 | 40.759626 |
14:00 | 1.09960 | 57.433111 |
A las 05:00, inicialice las medias de ganancias y pérdidas de Wilder con los primeros 5 cambios entre cierres: G = 0.0024 / 5, L = 0.0008 / 5, RSI 75. Después actualice cada media con A(k) = (4 × A(k−1) + x(k)) / 5, donde x es la magnitud de la ganancia o pérdida de esa vela, y utilice RSI = 100 × G / (G + L). Ganancias y pérdidas son magnitudes no negativas. Si su suma es cero, omita la observación según la convención de datos ausentes de este modelo. Las lecturas del terminal pueden diferir con otra inicialización o un historial previo distinto; iguale ambos antes de compararlas.
A es 09:00, cuando el RSI cruza por debajo de 30. B es 10:00. En D, 12:00, el primer descenso del RSI fija P en 11:00, con RSI 48.133627 y máximo Bid 1.09940. T, a las 14:00, tiene RSI 57.433111 y cierre Bid 1.09960: supera ambos niveles fijados. Las comparaciones usan valores sin redondear; la tabla muestra 6 decimales.
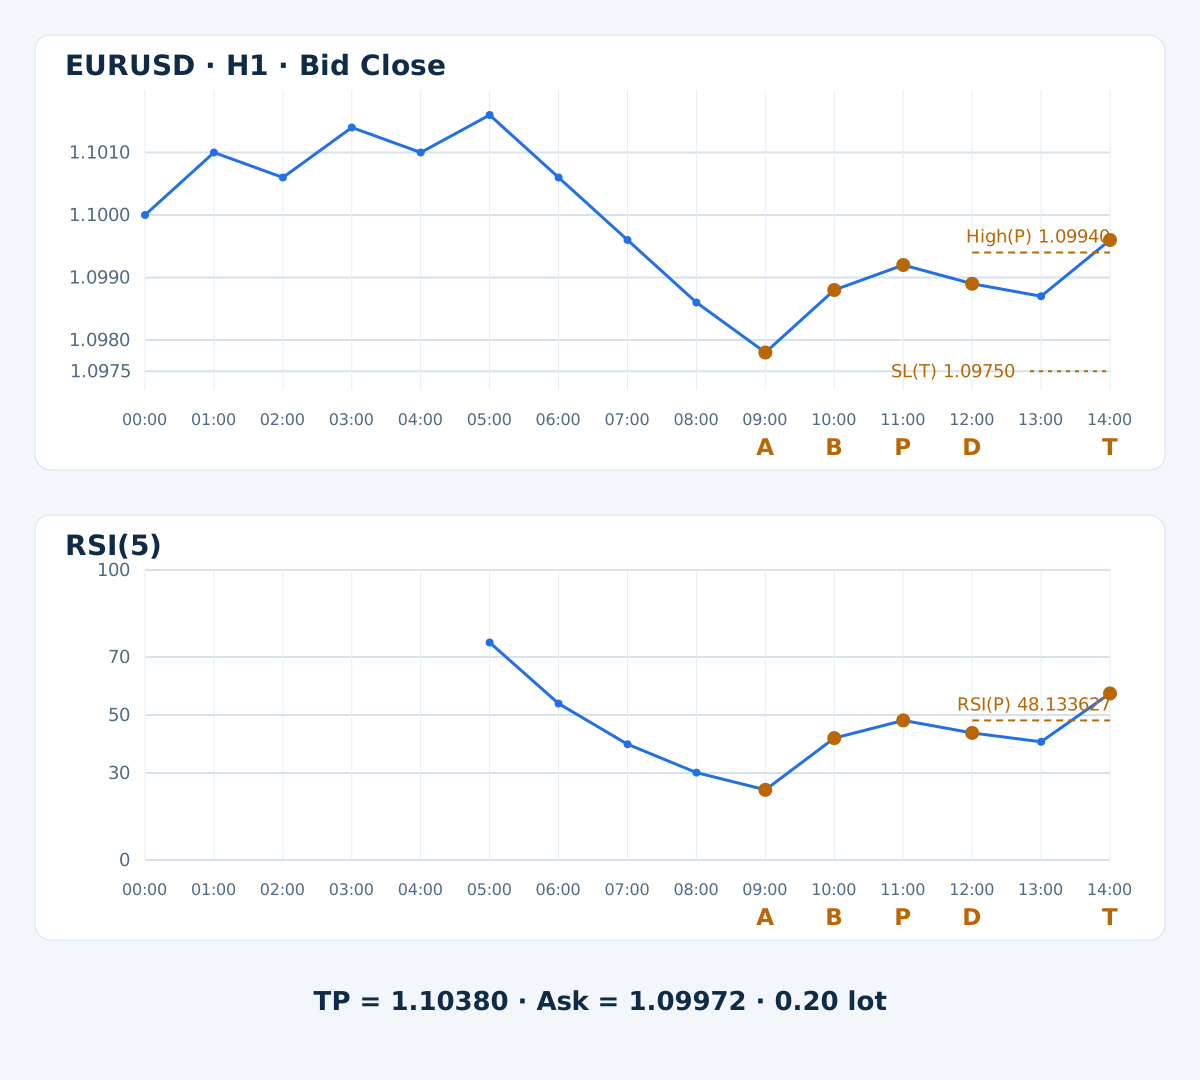
El mínimo Bid más bajo entre A y T es 1.09760, lo que da SL 1.09750 y TP 1.10380. Solo puede actuarse sobre T después de cerrar la vela de 13:00–14:00 y disponer de los datos. La primera cotización se evalúa en la nueva vela, nunca retrospectivamente en el máximo anterior. Si se ejecutara la entrada, la salida por tiempo correspondería después de la vela que termina a las 22:00; no se proporciona ninguna trayectoria posterior ni resultado de salida.
9. Comprobar las cuentas antes de elegir el volumen
Suponga una cuenta en USD, patrimonio de $10,000, contrato de 100,000 EUR por lote, 1 pip igual a 0.0001, valor del pip de $10 por lote y paso de volumen de 0.01 lotes. La primera cotización con los datos listos, a las 14:00:10, es Bid 1.09960 / Ask 1.09972: spread de 1.2 pips. Suponga $7 de comisión de ida y vuelta por lote, ningún coste de financiación en este cálculo ilustrativo y las tolerancias de ejecución adversa indicadas.
| Comprobación | Cálculo | Resultado |
|---|---|---|
| Presupuesto de riesgo | 10,000 × 0.005 | $50 |
| Pérdida por lote con tolerancias y comisión | (22.2 + 1 + 1) × 10 + 7 | $249 |
| Recompensa potencial por lote después de costes | (40.8 − 1 − 1) × 10 − 7 | $381 |
| Recompensa neta / pérdida prevista | 381 / 249 | 1.530120 |
| Volumen redondeado hacia abajo al paso permitido | floor((50 / 249) / 0.01) × 0.01 | 0.20 |
| Pérdida prevista al stop con ese volumen | 0.20 × 249 | $49.80 |
En este caso, la cotización supera el filtro de relación. En cambio, un Ask hipotético de 1.09990 produce una pérdida prevista de $267 y una recompensa potencial de $363 por lote: 363 / 267 = 1.359551, inferior a 1.5. Rechácelo aunque el patrón del oscilador siga visible. Ni el cálculo del objetivo ni la reserva para costes demuestran que se vaya a ejecutar una entrada o una salida rentable.
10. Conservar los fallos en el registro de pruebas
- Solo se ha recuperado el umbral: espere las demás etapas.
- Se marca un giro antes de la vela que lo confirma: esa información aún no estaba disponible, por lo que la decisión no era válida entonces.
- Hay una ruptura nueva del nivel RSI sin ruptura del precio en la misma vela: rechazo definitivo.
- Se toca un límite, vence una etapa o falta una observación necesaria: cancele o deje vencer según las reglas.
- Cotización tardía, spread excesivo, relación neta insuficiente, stop no válido para el bróker o presupuesto insuficiente: omita la operación; no modifique la señal.
El período elegido reacciona con rapidez y puede producir fallos repetidos. Durante una caída o subida persistente, el patrón del oscilador puede completarse sin invertir el movimiento general. Pruebe expresamente esos regímenes. La versión de referencia no tiene filtro de calendario: incluya anuncios programados, noticias imprevistas, rollover y saltos de precio en el análisis de riesgo. Cualquier exclusión por sesión o noticias debe definirse y registrarse como otra versión de prueba.
11. Conservar el estado cronológico en el EA y en las pruebas
Guarde el símbolo, H1, la versión de reglas y la marca temporal de apertura de A como identificador del episodio. Persista la etapa, los plazos, P fijado, las salidas y la marca de consumo. Procese cada vela cerrada una sola vez. Distinga el disparador analítico, la solicitud de orden y la ejecución confirmada; tras un reinicio o una respuesta incierta, concilie las órdenes abiertas y el historial antes de volver a enviar nada. Un timeout no demuestra que no exista una orden.
Tras un rechazo con estado de la orden conocido, esta versión no vuelve a intentarlo para ese episodio. Si la solicitud queda en estado incierto, concilie en lugar de enviar otra. Si el deslizamiento real supera la tolerancia, registre el incumplimiento y compruebe la exposición real; nunca aumente el volumen ni aleje el SL para ocultarlo. Este artículo es una especificación, no código de EA probado.
Primero valide la inicialización del RSI, las comparaciones estrictas, los plazos de cada etapa, el rechazo de la primera ruptura, la lógica SELL y los desplazamientos de velas con un registro cronológico. Después evalúe la hipótesis completa con datos Bid/Ask adecuados al bróker, comisiones, financiación, ejecuciones adversas y entradas perdidas. Si ambas salidas quedan dentro de una vela OHLC, utilice el orden de ticks cuando esté disponible; de lo contrario, marque la ambigüedad e informe del supuesto conservador de SL primero.
Separe los períodos de desarrollo y evaluación posterior, conserve todas las variantes ensayadas y compare conjuntamente rendimientos netos, drawdown, exposición, número de operaciones e incertidumbre. La validación forward utiliza datos nuevos que van llegando; no garantiza resultados reales. Nuestra guía de backtesting en MT4 explica el proceso general, y la guía para combinar indicadores de momentum separa las condiciones persistentes de los eventos nuevos. Aquí no se afirma ninguna tasa de acierto ni rentabilidad.
12. Preguntas sobre el failure swing del RSI
¿Es lo mismo un failure swing que una divergencia del RSI?
No. Este modelo examina la secuencia del RSI y una referencia de precio fijada. No compara dos pivotes de precio emparejados con dos pivotes del oscilador. Añadir divergencia requiere otra definición y su propia cronología de disponibilidad.
¿Puedo entrar en cuanto el RSI sale de sobreventa?
Eso solo identifica B. Aún hacen falta un máximo de rebote confirmado, un retroceso válido, la primera ruptura posterior del RSI y confirmación del precio en la misma vela. La cotización ejecutable también debe superar los filtros de costes y riesgo.
¿Qué pasa si el precio rompe una vela después del RSI?
Rechace el episodio si el precio falló en la primera vela de ruptura del RSI. Esta versión no permite esperar después de ese evento, por lo que una ruptura posterior del precio no puede reactivarlo.
¿Se recomiendan estos ajustes del RSI para operar en real?
No. Permiten reproducir la especificación didáctica y las cuentas sintéticas. Otros períodos, niveles o plazos son variantes distintas que deben documentarse y validarse, no mejoras automáticas.
¿El límite de riesgo previsto limita la pérdida real?
No. Los saltos de precio, cambios de spread, falta de liquidez y fallos de ejecución pueden superar la estimación. El volumen, la exposición de cartera y el tratamiento de órdenes con estado incierto siguen siendo responsabilidades separadas.
¿El ejemplo demuestra una operación rentable?
No. La trayectoria proporcionada termina en el disparador. Muestra cuándo se conoce el patrón, cómo se fijan los niveles y si la cotización es admisible. No presenta una ejecución ni una salida posterior, pruebas históricas ni rendimiento real.
13. Referencia técnica y alcance
La referencia oficial del RSI de MetaTrader 4 describe el oscilador y la interpretación de sus oscilaciones. El período, las etapas limitadas, la condición de precio, los stops, el objetivo y los filtros de costes de este artículo forman nuestra especificación educativa explícita. No son parámetros de trading avalados por el proveedor.
Forex y la negociación apalancada implican un riesgo considerable. Esta estrategia es educativa y no constituye asesoramiento de inversión. Los resultados pasados o simulados no garantizan el rendimiento futuro.