

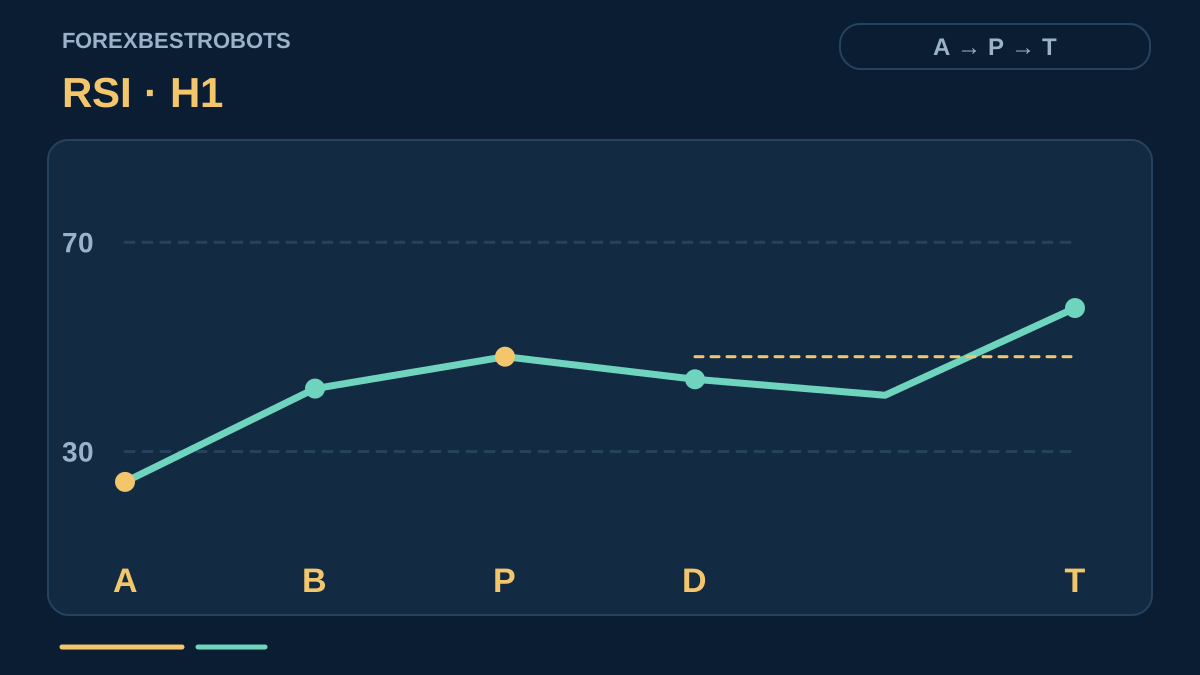
RSIが持ち直しても、価格の反転につながらないことがあります。フェイラースイングでは、もう少し先の展開を待ちます。オシレーターが極端な水準を離れ、そこへ戻らずに押し目を作り、その後、自身の戻り高値を上抜くという流れです。この学習用モデルには、確定足での価格のブレイクと短い有効期限も加えます。検証するための仮説であり、優位性が実証された手法ではありません。
1. パターンを探す前に仕様を決める
対象はEURUSD、H1、Bidのローソク足、終値を使う期間5のRSIとします。参照するのは確定足だけです。水準30と70、短い待機期間、以下の約定条件は、再現できる教材にするための明示的な選択です。推奨設定でも最適化済みのパラメーターでもありません。基本仕様にはダイバージェンス、支持帯、トレンド、取引時間帯、ニュースのフィルターを加えません。
フェイラースイングが見るのは、オシレーター自体の値の推移です。価格とRSIに、方向の食い違うピボットの組が形成される必要はありません。その比較はダイバージェンスのガイドで扱っています。どちらも持続的なトレンドでは失敗し得ます。名前を組み合わせただけで、独立した根拠が増えるわけではありません。
同じ銘柄で進行できる判定サイクルはひとつだけで、BUYとSELLのサイクルを重ねません。ポジション保有中は新たなパターンを無視します。無効化、期限切れ、またはトリガーの判定終了後は、その足を新しいサイクルの開始に使い回しません。ポジションがない状態で、後続の足が新たに極端な水準へ入るのを待ちます。必要な足や指標のデータが欠けたら、進行中のサイクルを無効にします。欠損値をゼロで補ってはいけません。
2. BUYの監視を開始し、回復を待つ
確定足AでBUYの監視を始めるのは、新たな下抜けが起きた場合だけです。直前のRSIが≥ 30、現在のRSIが< 30であることを確認し、Aを固定します。その後も売られ過ぎの足が続いても、期限を数え直したりAを移したりしません。次の4本の確定足のうち、RSIが初めて30を超え、かつ70未満になった足を、回復足Bとします。
最後の足も判定対象です。その足が確定するまでに回復しなければ、サイクルは期限切れになります。回復前にRSIが≥ 70となった場合は無効です。この最初の待機段階では、RSIが30以下にとどまってもかまいません。ただし、Bを認定した後は認めません。AとBは別の足でなければなりません。
3. 戻り高値は確認できた時点で固定する
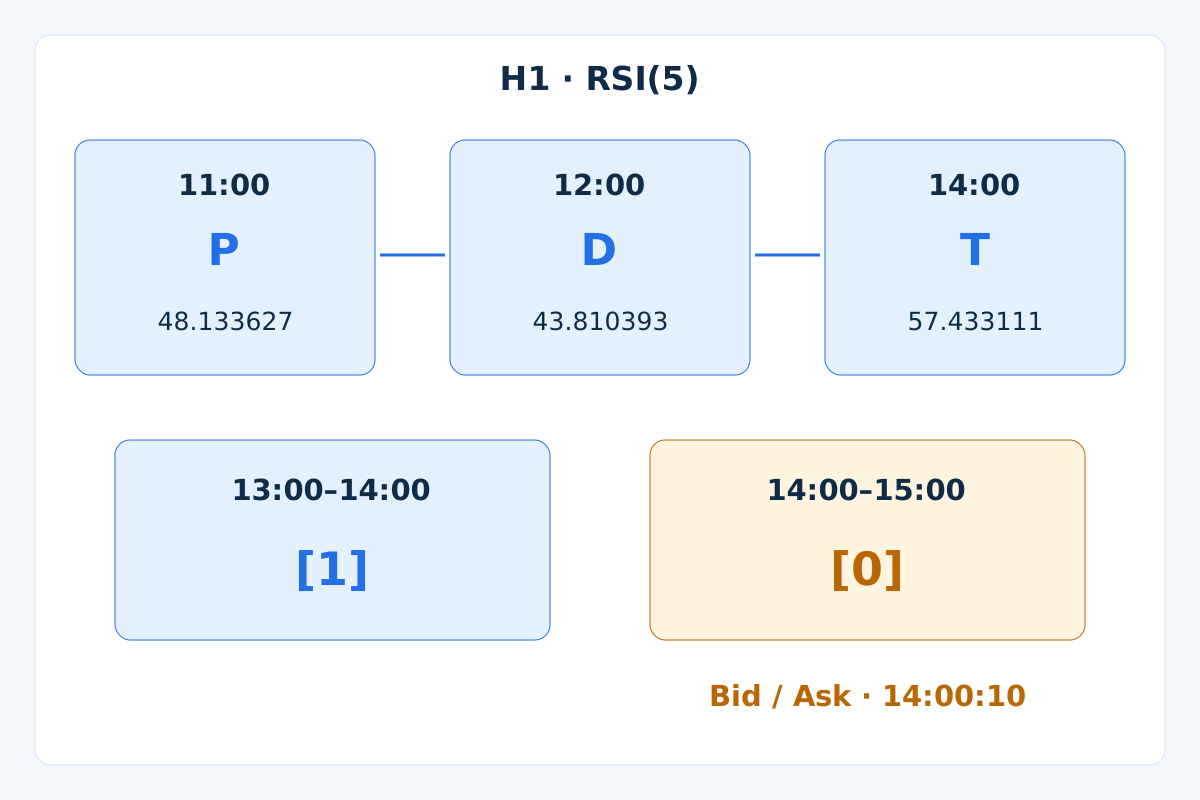
Bの後は、次の3本までの確定足を調べます。RSIが直前の値を初めて下回ったとき、その直前の足を戻り高値Pとして確認します。確認足Dの終値時点でも、RSIは30を超え、70未満でなければなりません。RSI(P)とPのBid高値を固定します。Pの足が確定した時点では、まだPを確認済みとして扱いません。
RSIが連続して同じ値になっても、折り返しの確認にはなりません。その後に直前の値を下回れば、横ばい部分の最後の足をPにできます。Bの後でRSIがどちらかの境界に触れるか、その外へ出たら無効です。期間内に条件を満たす低下がなければ、期限切れにします。Dは押し目を確認する観測点であり、エントリーシグナルではありません。
4. 戻り高値の最初の上抜けだけを使う
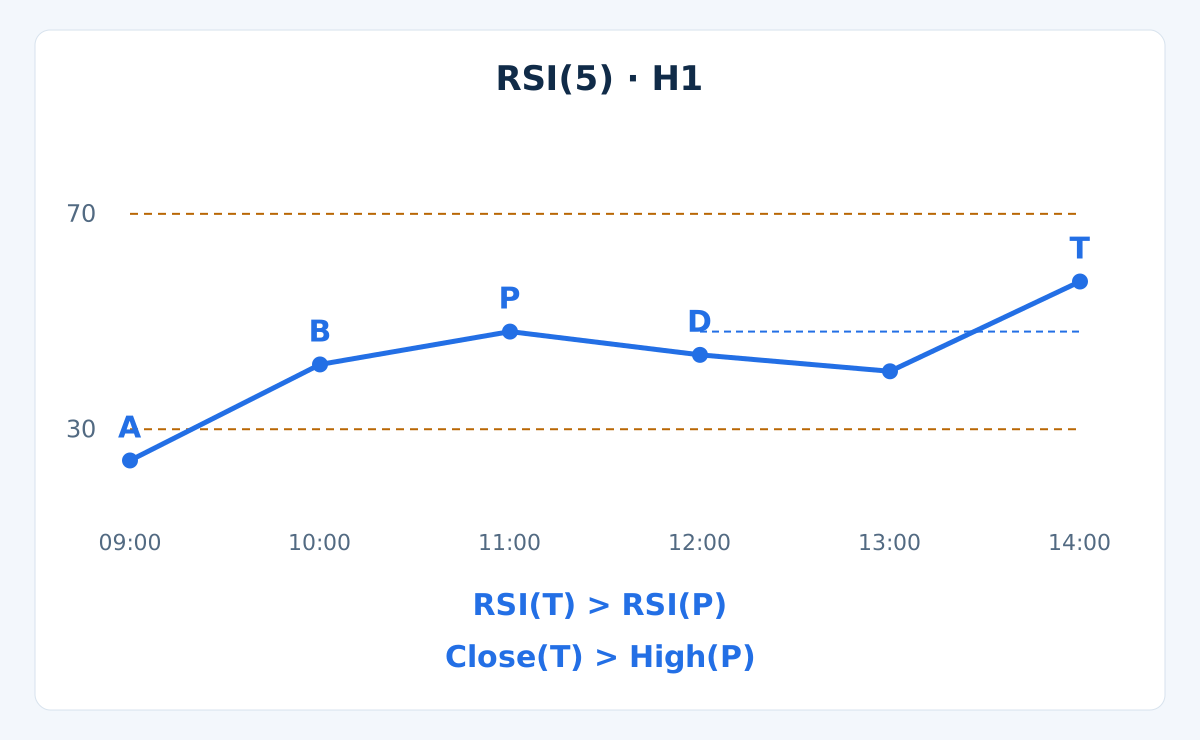
Dの次から3本の確定足を調べ、最後の足も対象に含めます。RSIは30を超え、70未満にとどまる必要があります。初めてRSI(T) > RSI(P)となった足だけがトリガー候補Tです。同じ足でClose(T) > High(P)も満たすことを求めます。どちらも等しいだけでは成立しません。
RSIが固定した水準を上抜いても、価格が条件を満たさなければ、そのサイクルを直ちに無効にします。後から価格がブレイクしても復活させません。境界への接触でも無効とし、最後の対象足までにトリガーがなければ期限切れです。トリガーを認定する前に、境界による無効化を確認します。回復、折り返しの確認、トリガーは別々の観測であり、未確定足の途中の値から推測しません。
5. トリガー足の確定時に決済水準を固定する
BUYでは、AからTまでの両端を含むBid最安値より1pip下に、Bidで発動する予定SLを置きます。TPは、トリガーの終値に、その終値からSLまでの距離の倍を加えて固定します。式はTP = Close(T) + 2 × (Close(T) − SL)です。エントリーの気配値を見る前に両水準を決めます。遅れたエントリーを正当化するために目標を動かすと、別のモデルになります。
SLまたはTPが先に約定した時点で、全数量を決済します。どちらも約定しなければ、トリガー後のH1足が8本確定した後、最初に利用できる気配値で成行決済を要求します。トレーリングストップ、分割決済、ナンピン、RSIによる決済は行いません。ギャップや市場の休止により、予定した価格や時刻を超えて約定が遅れることがあります。
目標は学習用の幾何学的なルールであり、予測でも、価格が到達するという主張でもありません。近くの反対側の水準や不向きな相場環境を理由に別の仕様を作ることはできますが、検証中の基本仕様へ裁量的な例外を付け加えてはいけません。
6. SELLも明示し、単純な左右反転で済ませない
- 直前のRSIが
≤ 70、現在のRSIが> 70となったらAを認定します。次の4本以内に、RSIが初めて30を超え、70未満になった足がBです。Bより前に≤ 30となれば無効です。 - Bの次から
3本以内に、RSIが初めて直前の値を上回ったら、直前の足を谷Pとして確認します。Dは確認足です。RSI(P)とBid安値Low(P)を固定します。B以降の境界への接触は無効化条件です。 - Dの次から
3本以内の、最初のRSI(T) < RSI(P)だけを使います。同じ足でClose(T) < Low(P)を求めます。価格が条件を満たさなければサイクルを却下し、等しい場合も認めません。期限と足の再利用禁止はBUYと同じです。
SELLの決済はAskで発動します。AからTまでのBid最高値より3pip上にSLを置きます。内訳は価格構造に対する余裕1pipと、スプレッドの想定分2pipです。TPはTP = Close(T) − 2 × (SL − Close(T))とし、これもAskの水準として指定します。この余裕はAsk高値を再現するものではありません。後からスプレッドが広がれば、ストップが早く発動する場合があります。全数量決済と時間決済の規則は同じです。
7. 終値ではなく、最初の約定可能な気配値を評価する
Tが確定し、次のH1足が始まった後、必要なデータがそろった状態で最初の新しい気配値を使います。期限はTの終値時刻から60秒以内です。BUYはAsk、SELLはBidで評価します。その最初の気配値がどれかの条件を満たさなければ、そのサイクルの判定は終了です。有利な気配値を選び直しません。期限内にデータがそろった気配値がなければ見送ります。確定したシグナル足はシフト1で、シフト0は形成中です。
スプレッド≤ 2pip、SLとTPが気配値に対して正しい側にあること、推定純利益余地を推定ストップ損失で割った比率≥ 1.5を条件とします。実際のBid/Askを通じてスプレッドを反映し、往復手数料と、エントリー時1pip、決済時1pipの不利な約定を両方の推定に織り込みます。スプレッドを二重に加算しません。これらは計算上の想定であり、約定の保証ではありません。
新規取引に割り当てる予定損失は現在の有効証拠金の0.5%以下とし、ポートフォリオ全体の予定ストップ損失は有効証拠金の1%以内に抑えます。ブローカーの最小ストップ距離、ティック価値、数量刻み、必要証拠金、取引許可を確認します。数量は切り下げ、最小数量でも予算を超えるなら見送ります。相関のあるポジションも同じ合計予算を使います。実損失は予定リスクを上回ることがあります。
契約条件や口座通貨が異なる銘柄では、口座通貨建ての有効なティックサイズとティック価値から、費用込みのロット当たり損失を求めます。以下のEURUSDのpip価値は、この例の仮定です。数量計算全体の手順はリスク管理ガイドで説明しています。
8. EURUSDの合成データで手順を再現する
以下は、ひとつの仮定したサーバー時刻を使い、足の終値時刻で表示した架空のBid足です。最初の始値は最初の終値と同じで、それ以降の始値は直前の終値です。高値は始値と終値の大きい方に0.00020を加え、安値は小さい方から0.00020を引きます。値動きはルールを説明するために作成しました。実際の過去データ、バックテスト、収益性の証拠ではありません。
| H1の終値時刻 | Bid終値 | RSI(5) |
|---|---|---|
00:00 | 1.10000 | — |
01:00 | 1.10100 | — |
02:00 | 1.10060 | — |
03:00 | 1.10140 | — |
04:00 | 1.10100 | — |
05:00 | 1.10160 | 75.000000 |
06:00 | 1.10060 | 53.932584 |
07:00 | 1.09960 | 39.916840 |
08:00 | 1.09860 | 30.129463 |
09:00 | 1.09780 | 24.196597 |
10:00 | 1.09880 | 42.031954 |
11:00 | 1.09920 | 48.133627 |
12:00 | 1.09890 | 43.810393 |
13:00 | 1.09870 | 40.759626 |
14:00 | 1.09960 | 57.433111 |
05:00では、最初の5回の終値変化からWilder方式の平均上昇幅と平均下落幅を初期化します。G = 0.0024 / 5、L = 0.0008 / 5で、RSIは75です。その後は、それぞれの平均をA(k) = (4 × A(k−1) + x(k)) / 5で更新します。xはその足の上昇幅または下落幅です。RSIはRSI = 100 × G / (G + L)で求めます。上昇幅と下落幅はいずれも非負です。合計がゼロなら、このモデルの欠損値規則に従って見送ります。初期値やそれ以前の履歴が違うと端末の表示値も異なり得るため、比較前に両方をそろえます。
RSIが30を下抜く09:00がAで、10:00がBです。Dの12:00にRSIの最初の低下を確認し、11:00をPとして固定します。RSIは48.133627、Bid高値は1.09940です。Tの14:00にはRSIが57.433111、Bid終値が1.09960となり、固定した両水準を超えています。比較には丸め前の値を使い、表は小数6桁で表示します。
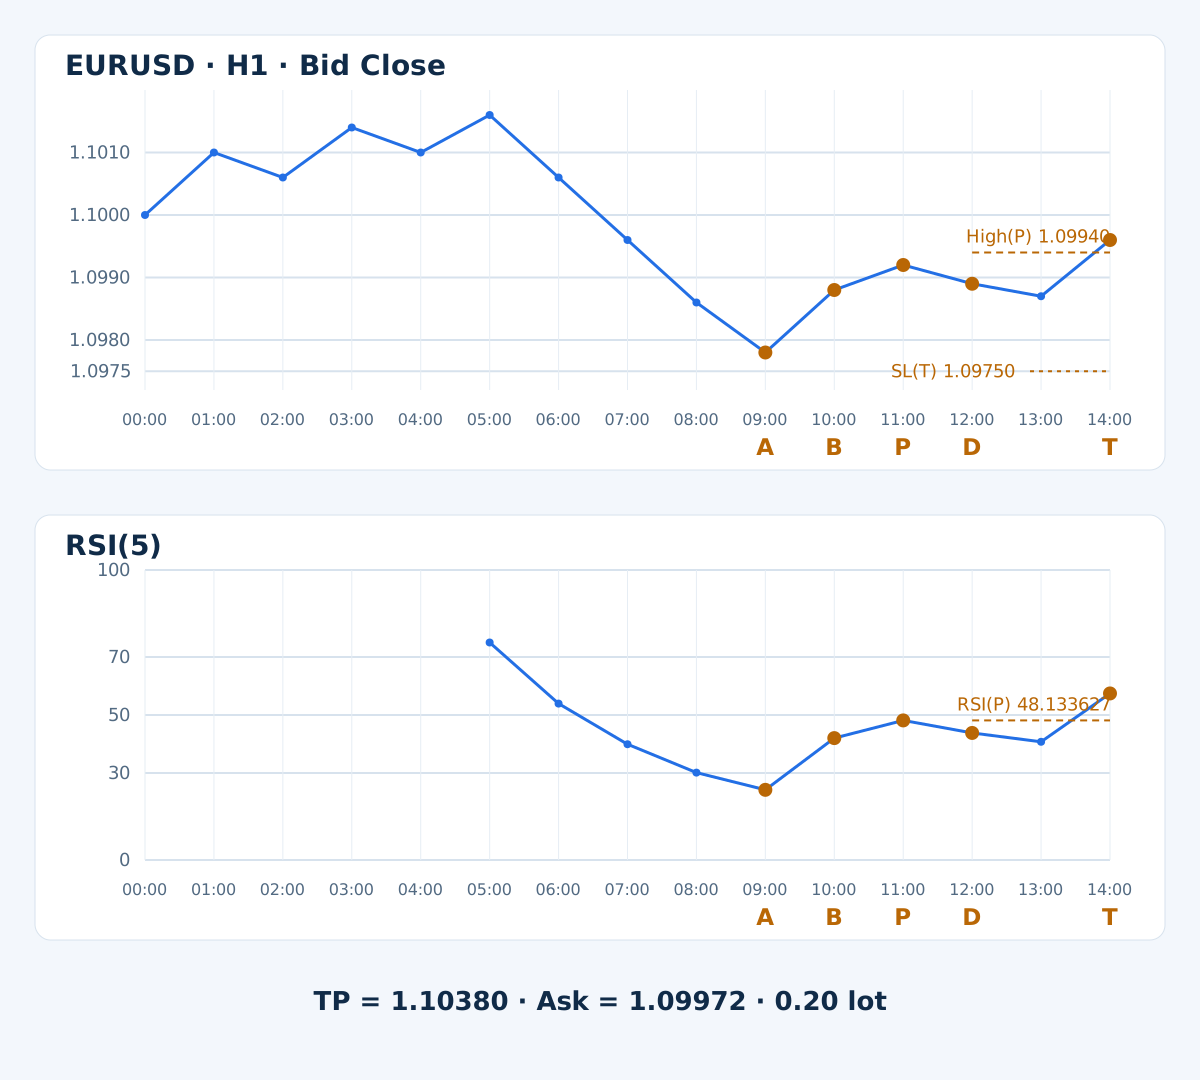
AからTまでのBid最安値は1.09760なので、SLは1.09750、TPは1.10380です。Tを使って行動できるのは、13:00–14:00の足が確定し、データが利用可能になった後だけです。最初の気配値は新しい足で評価し、過去の高値へさかのぼって評価しません。エントリーが約定した場合、時間決済は22:00に終わる足の確定後に必要になります。その後の価格推移や決済結果は提示していません。
9. 数量を決める前に計算を確認する
USD口座、有効証拠金$10,000、ロット当たり契約数量100,000EUR、1pipが0.0001、ロット当たりpip価値$10、数量刻み0.01ロットを仮定します。データがそろった最初の気配値は14:00:10のBid 1.09960 / Ask 1.09972で、スプレッドは1.2pipです。往復手数料はロット当たり$7とし、この例の計算では金利調整費用をゼロとします。不利な約定の想定分も前述のとおり織り込みます。
| 確認項目 | 計算 | 結果 |
|---|---|---|
| リスク予算 | 10,000 × 0.005 | $50 |
| 不利な約定と手数料を含むロット当たり損失 | (22.2 + 1 + 1) × 10 + 7 | $249 |
| 費用控除後のロット当たり利益余地 | (40.8 − 1 − 1) × 10 − 7 | $381 |
| 純利益余地 / 予定損失 | 381 / 249 | 1.530120 |
| 数量刻みに合わせて切り下げた数量 | floor((50 / 249) / 0.01) × 0.01 | 0.20 |
| この数量での予定ストップ損失 | 0.20 × 249 | $49.80 |
この気配値は比率の条件を満たします。一方、仮にAskが1.09990なら、ロット当たり予定損失は$267、利益余地は$363となります。363 / 267 = 1.359551なので、1.5未満です。オシレーターのパターンが見えていても、この気配値は却下します。目標の計算も費用の想定も、約定や利益の出る決済が実現する証明にはなりません。
10. 不成立のケースも検証記録に残す
- しきい値を回復しただけなら、残りの段階を待ちます。
- 確認足より前に折り返しを確定させていれば、当時利用できなかった情報を使っているため、その判断は無効です。
- RSIが新たに水準を抜けても、同じ足で価格がブレイクしなければ、以後もそのサイクルは使いません。
- 境界への接触、段階の期限切れ、必要な観測の欠損は、規定どおり無効化または期限切れとします。
- 遅れた気配値、広すぎるスプレッド、不十分な純比率、ブローカー条件に合わないストップ、予算不足では取引を見送り、シグナルを変更しません。
選んだ期間は反応が速く、失敗を繰り返す場合があります。下落や上昇が続く局面では、オシレーターのパターンが完成しても、大きな値動きが反転するとは限りません。そうした相場を明示的に検証します。基本仕様に経済カレンダーのフィルターはないため、予定された発表、突発的なニュース、ロールオーバー、ギャップをリスク分析に含めます。時間帯やニュースによる除外は、別の検証仕様として定義し記録します。
11. EAでも検証でも時系列の状態を維持する
銘柄、H1、ルールの版、Aの始値時刻のタイムスタンプをサイクルの識別子として保存します。段階、期限、固定したP、決済条件、処理済みフラグを永続化します。確定足はそれぞれ一度だけ処理します。分析上のトリガー、発注要求、確認済みの約定を区別し、再起動や応答不明の後は、再送する前に保有注文と履歴を照合します。タイムアウトは注文が存在しない証拠ではありません。
注文状態が判明している拒否の後は、この基本仕様では同じサイクルを再試行しません。要求の結果が不明な場合は、別の要求を送らず、状態を照合します。実際のスリッページが想定を超えたら、超過を記録して実際のエクスポージャーを確認します。それを隠すために数量を増やしたりSLを広げたりしてはいけません。本記事は仕様であり、動作検証済みのEAソースコードではありません。
最初に時系列のログを使い、RSIの初期化、等号を含まない比較、各段階の期限、最初のブレイクの却下、SELLのロジック、足のシフトを確認します。その後、ブローカーに適したBid/Askデータ、手数料、金利調整費用、不利な約定、見送られたエントリーを含めて、売買仮説全体を評価します。同じOHLC足に両方の決済水準が含まれる場合、利用できればティックの到達順を使います。使えなければ曖昧さを明示し、保守的にSLが先だったという仮定を報告します。
開発期間と、その後の評価期間を分け、試したすべての仕様を残します。純リターン、ドローダウン、エクスポージャー、取引件数、不確実性を併せて比較します。フォワード検証は新たに到着するデータを使いますが、実運用の結果を保証しません。全体の手順はMT4バックテストガイド、持続する条件と新たなイベントの違いはモメンタム指標の組み合わせガイドで説明しています。本記事では勝率や収益率を主張しません。
12. RSIフェイラースイングに関する質問
フェイラースイングはRSIダイバージェンスと同じですか?
異なります。このモデルはRSIの推移と固定した価格の基準を検証します。価格の二つのピボットと、それに対応するオシレーターの二つのピボットを比較するものではありません。ダイバージェンスを加える場合は、別の定義と、いつ情報が利用できるかの整理が必要です。
RSIが売られ過ぎを抜けたら、すぐに入れますか?
その時点で分かるのはBだけです。戻り高値の確認、有効な押し目、その後の最初のRSIブレイク、同じ足での価格確認がまだ必要です。約定可能な気配値も、費用とリスクの条件を満たさなければなりません。
RSIの次の足で価格がブレイクした場合は?
最初のRSIブレイク足で価格条件を満たさなければ、サイクルを却下します。この基本仕様には、そのイベント後の待機期間がないため、後から価格がブレイクしても復活しません。
このRSI設定は実運用に推奨されますか?
いいえ。学習用の仕様と合成データの計算を再現するための設定です。別の期間、水準、待機期間は、記録と検証を要する別仕様であり、自動的に改善されるわけではありません。
予定リスクの上限は実際の損失も制限しますか?
いいえ。ギャップ、スプレッドの変化、流動性不足、約定の問題により、見積もりを超える場合があります。数量、ポートフォリオのエクスポージャー、状態が不明な注文への対応は、それぞれ別に管理する必要があります。
この例は利益の出る取引を示していますか?
いいえ。提示した値動きはトリガーで終わります。パターンが利用可能になる時点、固定水準、気配値の適否を示すだけです。その後の約定や決済結果、過去検証、実運用成績は提示していません。
13. 技術資料と本記事の範囲
公式のMetaTrader 4 RSIリファレンスでは、オシレーターとスイングの解釈を説明しています。本記事の期間、段階ごとの期限、価格条件、ストップ、目標、費用条件は、当サイトが明示した学習用の仕様です。提供元が推奨または承認した売買パラメーターではありません。
Forexおよびレバレッジ取引には大きなリスクがあります。本戦略は学習用であり、投資助言ではありません。過去またはシミュレーションの結果は、将来の運用成績を保証しません。