
RSI แปลงประวัติราคาเป็นค่าที่อธิบายโมเมนตัม การเข้าใจกระบวนการนี้ช่วยอธิบายว่าเหตุใดค่าจึงอยู่เหนือเกณฑ์ได้นาน เหตุใดแต่ละแพลตฟอร์มให้ค่าต่างกัน และเหตุใดตัวชี้วัดที่อ่านง่ายยังต้องมีกฎซื้อขายแยกต่างหาก บทความนี้อธิบายตั้งแต่วิธีคำนวณจนถึงข้อจำกัดในการใช้งาน
1. RSI วัดอะไร
RSI เปรียบเทียบการเปลี่ยนแปลงขาขึ้นและขาลงที่ผ่านการปรับเรียบของชุดราคาที่เลือก บนสเกล 0–100 ค่าสูงหมายถึงขนาดการขึ้นเฉลี่ยล่าสุดมากเมื่อเทียบกับขนาดการลง ไม่ได้พิสูจน์ว่าสกุลเงินแพงตามปัจจัยพื้นฐาน หรือแข็งค่ากว่าสกุลเงินอื่นทั้งหมด
RSI คำนวณจากราคาที่สังเกตแล้ว ค่า 60 ไม่ใช่โอกาสชนะ 60% และไม่ใช่การคาดการณ์ผลตอบแทน เราแยกการคำนวณ การตีความ และการดำเนินคำสั่ง ราคาปิดสมมติใช้แสดงกลไก ไม่ใช่ผลการซื้อขายย้อนหลัง
2. กำหนดค่าตั้งและเวลาสังเกตให้แน่นอน
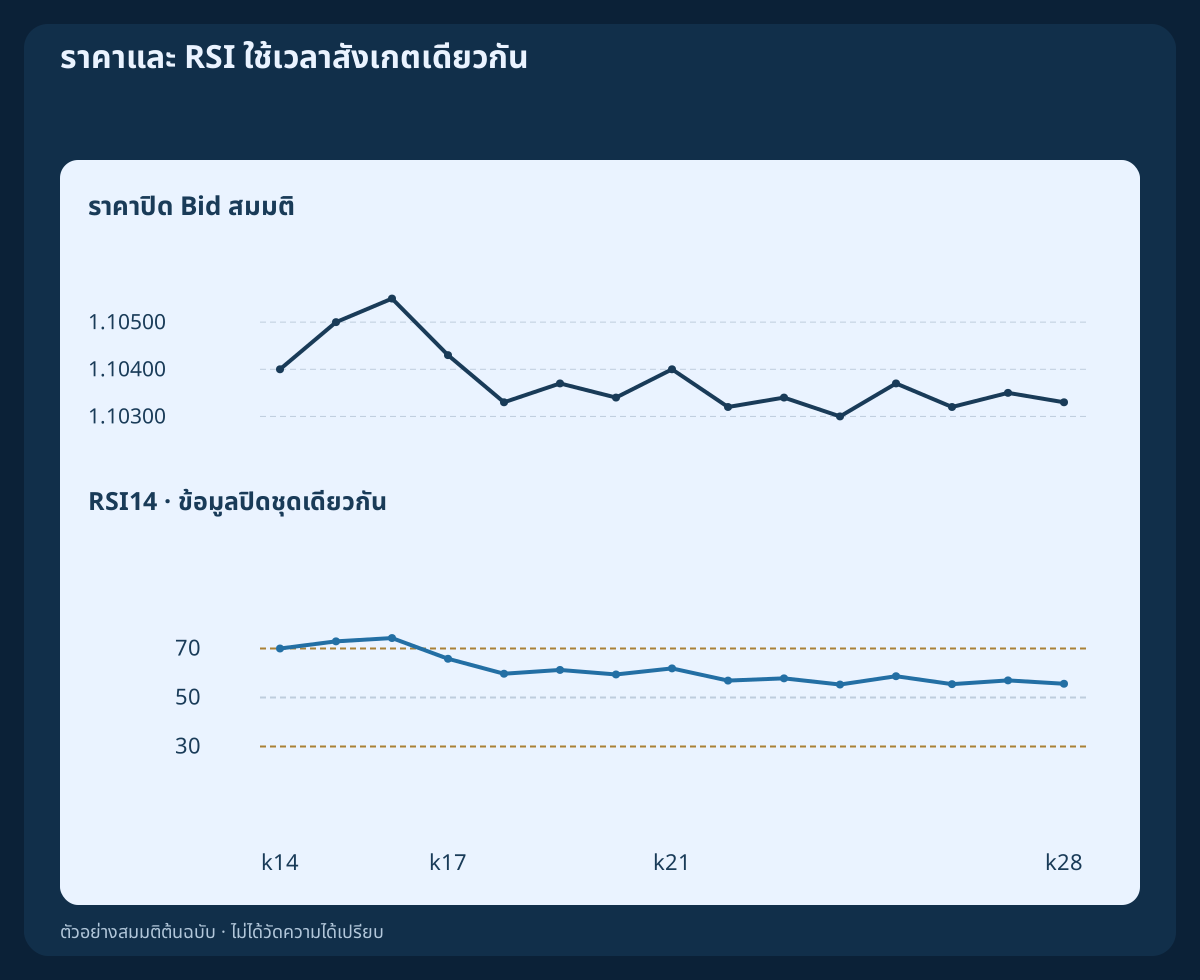
การเปรียบเทียบที่ทำซ้ำได้อาจเริ่มจาก RSI(14), Close คาบนับการเปลี่ยนแปลงระหว่างแท่ง ไม่ใช่วันปฏิทิน เว้นแต่ใช้กราฟรายวัน บน H1 การตั้งต้นนี้ต้องมีราคาปิดรายชั่วโมงสิบห้าค่าเพื่อให้ได้การเปลี่ยนแปลงสิบสี่ครั้ง บันทึกสัญลักษณ์ แหล่งข้อมูล กรอบเวลา ราคาที่ใช้ และจุดเริ่มประวัติ
คาบที่นิยมเป็นข้อตกลงอ้างอิง ไม่ใช่ค่าที่ดีที่สุดสำหรับทุกกรณี การเปลี่ยนคาบ ใช้ราคากึ่งกลางแทนราคาปิด หรือเพิ่มเส้นเฉลี่ยของ RSI ที่แสดง จะเปลี่ยนสิ่งที่วัด เส้นปรับเรียบเพิ่มเติมไม่ได้แทนการปรับเรียบกำไรและขาดทุนภายในสูตร Wilder
3. แยกขนาดการขึ้นและขนาดการลง
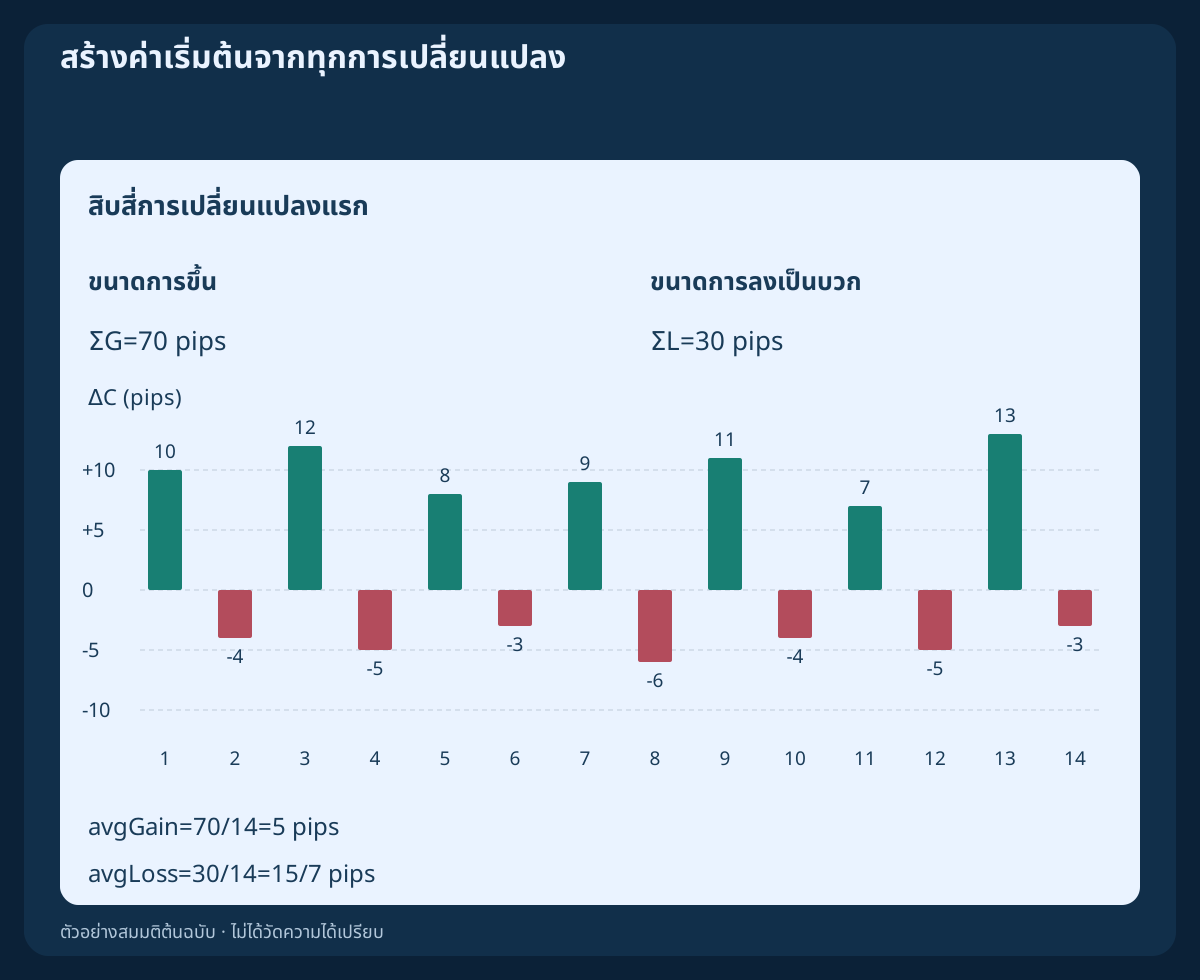
สำหรับราคาปิดต่อเนื่อง กำหนด ΔC=C(t)−C(t−1), G=max(ΔC,0) และ L=max(−ΔC,0) ขนาดการลงใช้เป็นจำนวนบวก รวมค่าขึ้นศูนย์ในแท่งลง และค่าลงศูนย์ในแท่งขึ้นด้วย อย่าเฉลี่ยเฉพาะแท่งที่ได้กำไร หรือนับเพียงจำนวนแท่งขาขึ้น
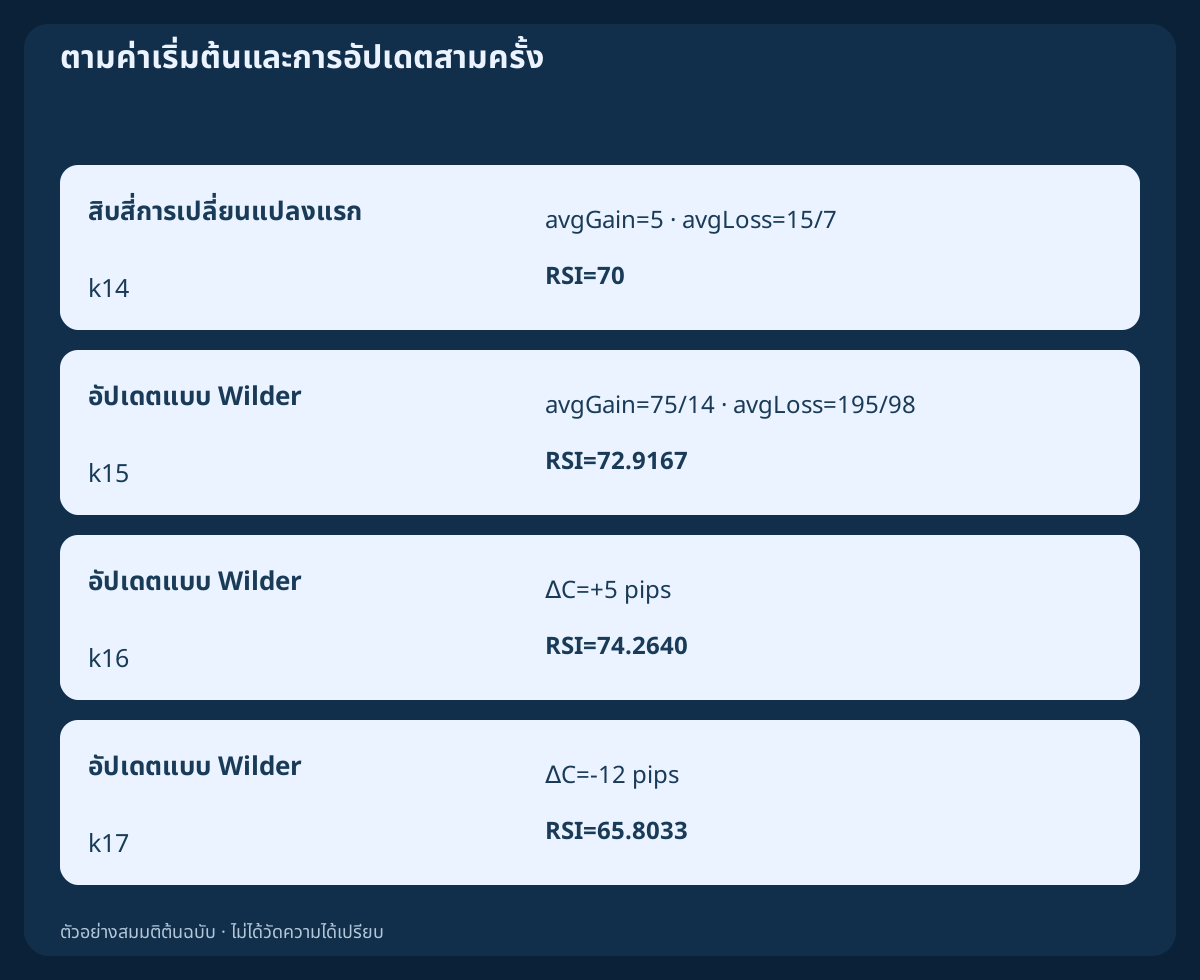
การเปลี่ยนแปลงสิบสี่ครั้งแรกมีผลรวมขาขึ้น 70 pips และขาลง 30 pips ค่าเฉลี่ยตั้งต้นเป็น 70/14=5 pips และ 30/14=15/7 pips เมื่อใช้ RS=avgGain/avgLoss และ RSI=100−100/(1+RS) ค่า RSI ที่ใช้ได้ครั้งแรกเท่ากับ 70 พอดี หน่วย pip ช่วยให้อ่านเลขง่าย แต่ RSI เองไม่มีหน่วย pip
4. ใช้การปรับเรียบของ Wilder หลังตั้งต้น
หลังตั้งต้น ใช้ avgGain(t)=(13×avgGain(t−1)+G(t))/14 และ avgLoss(t)=(13×avgLoss(t−1)+L(t))/14 ค่าเฉลี่ยแบบเวียนเกิดนี้ยังเก็บข้อมูลเก่า ไม่ใช่การหาค่าเฉลี่ยธรรมดาใหม่จากการเปลี่ยนแปลงล่าสุดสิบสี่ครั้งเท่านั้นในทุกแท่ง
การขึ้นถัดไป 10 pips ให้ avgGain=75/14 pips และ avgLoss=195/98 pips จึงได้ RSI=875/12≈72.9167 เมื่อขึ้นอีก 5 pips จะได้ 74.2640 และเมื่อลงต่อ 12 pips จะได้ 65.8033 ตัวเลขที่แสดงถูกปัดเพื่อให้อ่านง่าย การตัดสินการข้ามเกณฑ์ต้องใช้ค่าความละเอียดเต็ม
5. อ่านระดับ 50 และกำหนดกรณีค่าเฉลี่ยศูนย์
เมื่อขนาดการเคลื่อนไหวรวมเป็นบวก RSI=50 หมายถึงค่าเฉลี่ยที่ปรับเรียบทั้งสองเท่ากัน ไม่ได้พิสูจน์ว่าราคาเดินราบหรือไม่มีแนวโน้ม เช่น avgGain=3 และ avgLoss=2 ให้ RS=1.5 กับ RSI=60 สิ่งสำคัญคือขนาดเฉลี่ย ไม่ใช่สัดส่วนแท่งขาขึ้น
สูตรในบทความให้ 100 เมื่อค่าเฉลี่ยขาลงเป็นศูนย์และขาขึ้นเป็นบวก และให้ 0 ในกรณีกลับกัน หากทั้งคู่เป็นศูนย์ เรากำหนด 50 เป็นข้อตกลงสำหรับชุดราคาคงที่ ประวัติไม่พอยังคงเป็นค่าที่ใช้ไม่ได้ อย่าแทนข้อมูลขาดด้วยศูนย์หรือถือว่าทุกแพลตฟอร์มใช้ข้อตกลงเดียวกัน
6. แยกสถานะ 30/70 ออกจากการข้ามครั้งใหม่
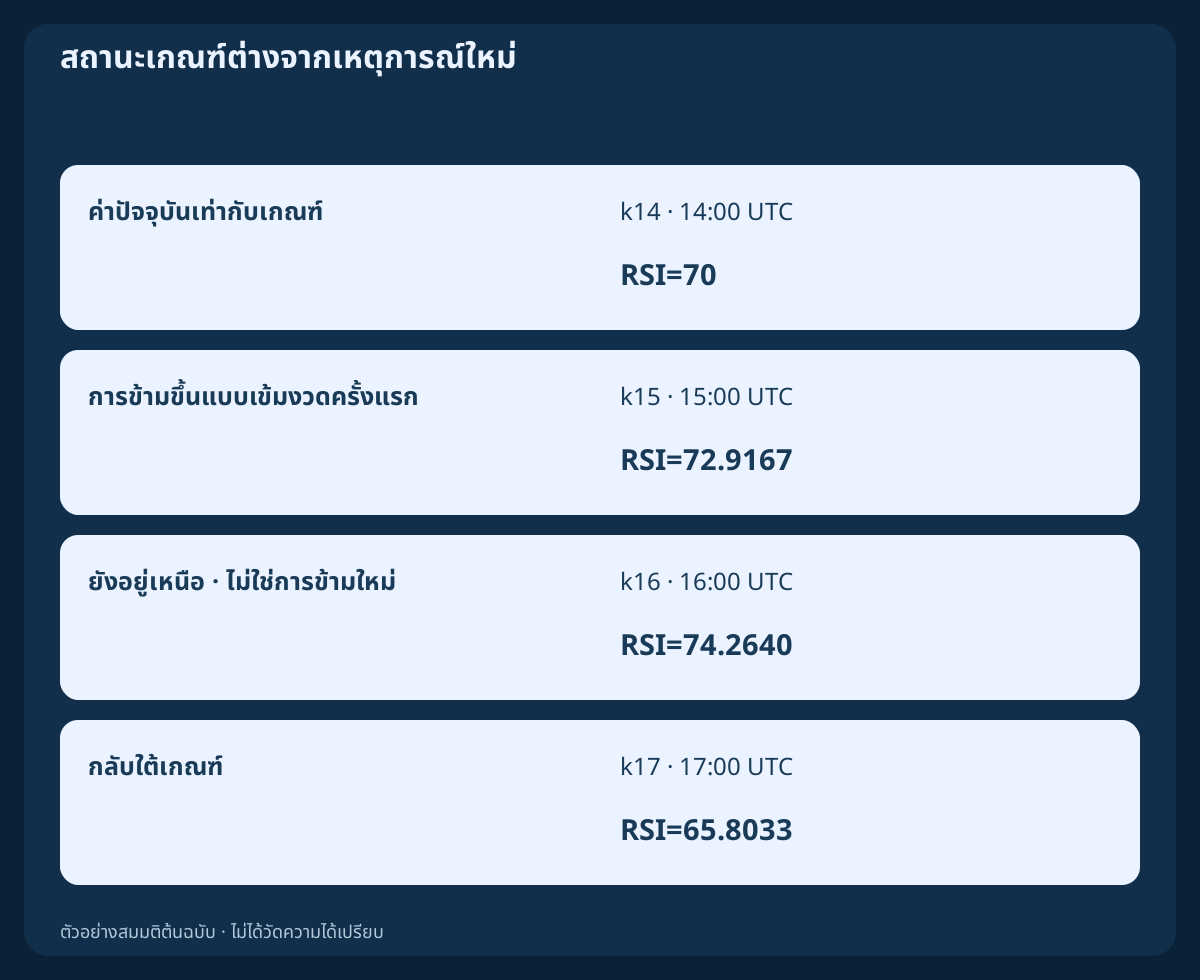
ระดับทั่วไป 30/70 ระบุบริเวณต่ำและสูงของออสซิลเลเตอร์ ไม่ได้บังคับให้ราคากลับตัว ในตัวอย่าง RSI เท่ากับ 70 ที่ k14 ขึ้นเหนือครั้งแรกที่ k15 ยังคงเหนือที่ k16 แล้วกลับลงใต้ที่ k17 ราคายังขึ้นต่อระหว่างค่าที่อยู่เหนือเกณฑ์สองครั้งแรก
กำหนดเหตุการณ์ขาขึ้นให้ชัด เช่น RSI(t−1)≤70 AND RSI(t)>70 หากค่าปัจจุบันเท่ากับเกณฑ์จะไม่ผ่านเงื่อนไขแบบเข้มงวดนี้ ค่าภายหลังที่ยังอยู่เหนือเป็นสถานะต่อเนื่อง ไม่ใช่การข้ามใหม่ การกลับลงใต้เป็นอีกเหตุการณ์หนึ่ง ทั้งหมดนี้ยังไม่กำหนดจุดเข้า จุดหยุด เป้าหมาย หรือสิทธิ์ลองซ้ำได้เอง
7. ตีความค่าภายในบริบทตลาด
ในขาขึ้นต่อเนื่อง RSI อาจสูงต่อไปพร้อมราคาที่ขึ้น และในขาลงก็อาจต่ำต่อเนื่อง ในตลาดกรอบ การกลับเข้าหาระดับซ้ำอาจตีความอีกแบบ กำหนดบริบทก่อนดูผล ไม่ใช้กราฟภายหลังย้อนจัดประเภทการซื้อขายเก่าใหม่
ใช้โครงสร้างราคาที่นิยามไว้หรือกฎบริบทที่ประกาศ แล้วถามว่า RSI เปลี่ยนการตัดสินใจใด ราคาและ RSI เกี่ยวข้องกัน ไม่ใช่พยานอิสระ ค่าใต้เกณฑ์บนไม่ได้หมายถึงทิศลงโดยอัตโนมัติ และค่าที่สูงไม่บอกว่ามีระยะกำไรที่ดำเนินคำสั่งได้เหลือเท่าใด
8. เปรียบเทียบคาบด้วยราคาปิดเดียวกัน
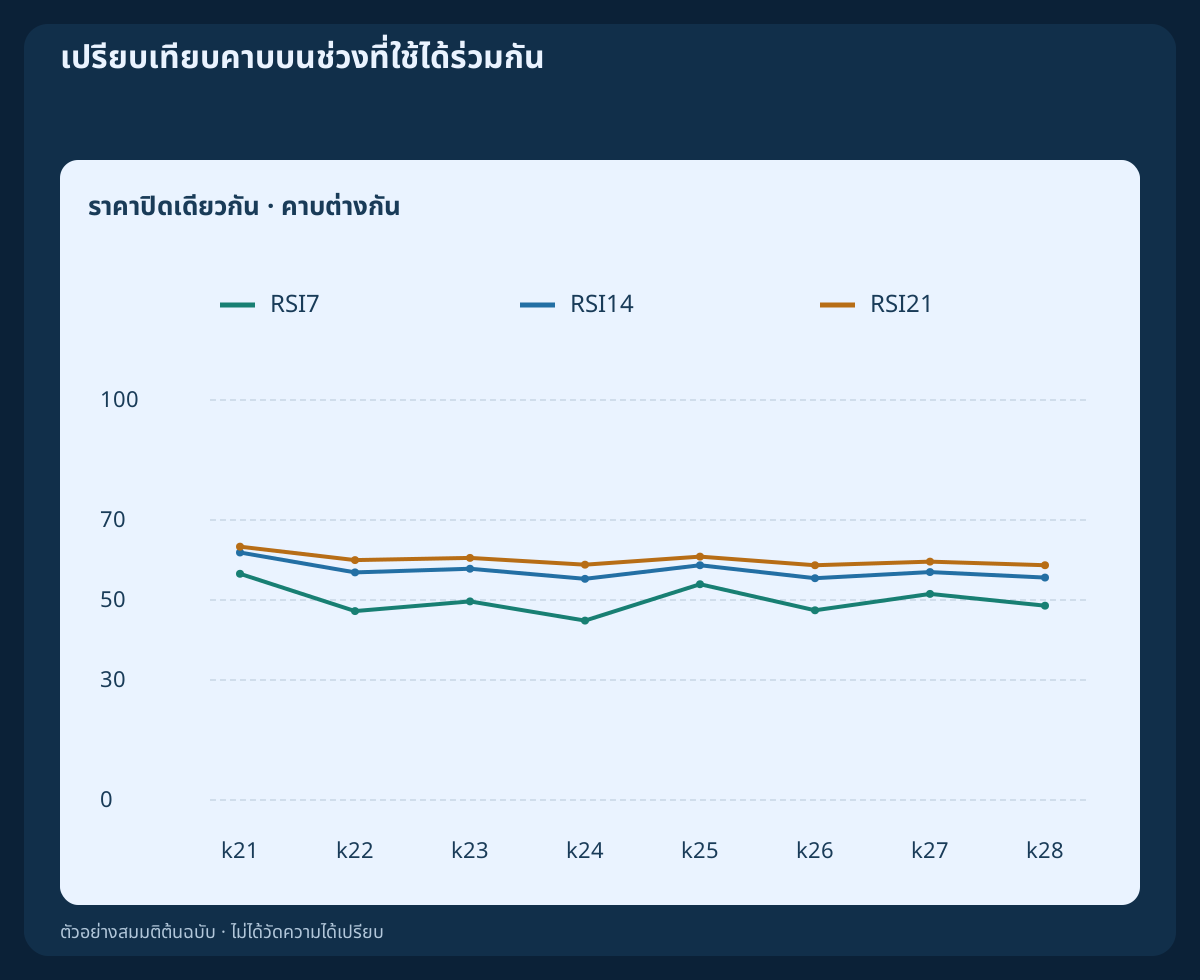
ไฟล์คำนวณคาบ 7 / 14 / 21 จากราคาปิดแรกเดียวกัน แต่ละคาบตั้งต้นด้วยค่าเฉลี่ยธรรมดาของตนเอง ดัชนีแรกที่ใช้ได้ตามลำดับคือ k7 / k14 / k21 ให้เปรียบเทียบบนช่วงร่วม k21–k28 ช่องว่างก่อนหน้านั้นคือยังไม่มีค่า ไม่ใช่ RSI ศูนย์
คาบสั้นให้น้ำหนักการเปลี่ยนแปลงใหม่มากกว่า และอาจเกิดการสลับระดับบ่อยกว่า คาบยาวตอบสนองช้ากว่า ตัวอย่างนี้ไม่ระบุค่าที่ดีที่สุดหรือจัดอันดับผลการเทรด การประเมินประโยชน์ต้องทำให้ชุดตลาด ต้นทุน กฎเข้าและออกเปรียบเทียบกันได้
9. ใช้แท่งที่ปิดแล้วและตรวจความต่างของแพลตฟอร์ม
ตัวอย่างเรียกข้อมูล MT4 คือ iRSI("EURUSD",PERIOD_H1,14,PRICE_CLOSE,1) ชื่อจริงของโบรกเกอร์อาจมีส่วนต่อท้าย ค่า shift 0 หมายถึงแท่งกำลังก่อตัว ส่วน 1 คือแท่งปิดล่าสุดเมื่อแท่งถัดไปและข้อมูลจำเป็นพร้อมแล้ว ค่าที่เปลี่ยนภายในแท่งไม่ใช่การข้ามที่ยืนยันตอนปิด
บันทึกขอบเขต UTC จริงแยกจากป้ายเวลาบนกราฟของโบรกเกอร์ ตรวจราคาที่ใช้ การปรับเรียบ ช่องข้อมูลหาย จุดเริ่มประวัติ และค่าเริ่มต้นให้ตรงกัน อิทธิพลค่าเริ่มต้นต่อค่าเฉลี่ยขึ้นและลงแต่ละตัวลดลงตาม ((n−1)/n)^m หลังอัปเดตเพิ่ม นี่ไม่ใช่สูตรความคลาดเคลื่อนของ RSI เอง ประวัติมากขึ้นลดอิทธิพลตั้งต้น แต่ไม่แก้ข้อมูลนำเข้าที่ต่างกัน
10. แยกไดเวอร์เจนซ์ปกติกับแบบซ่อน
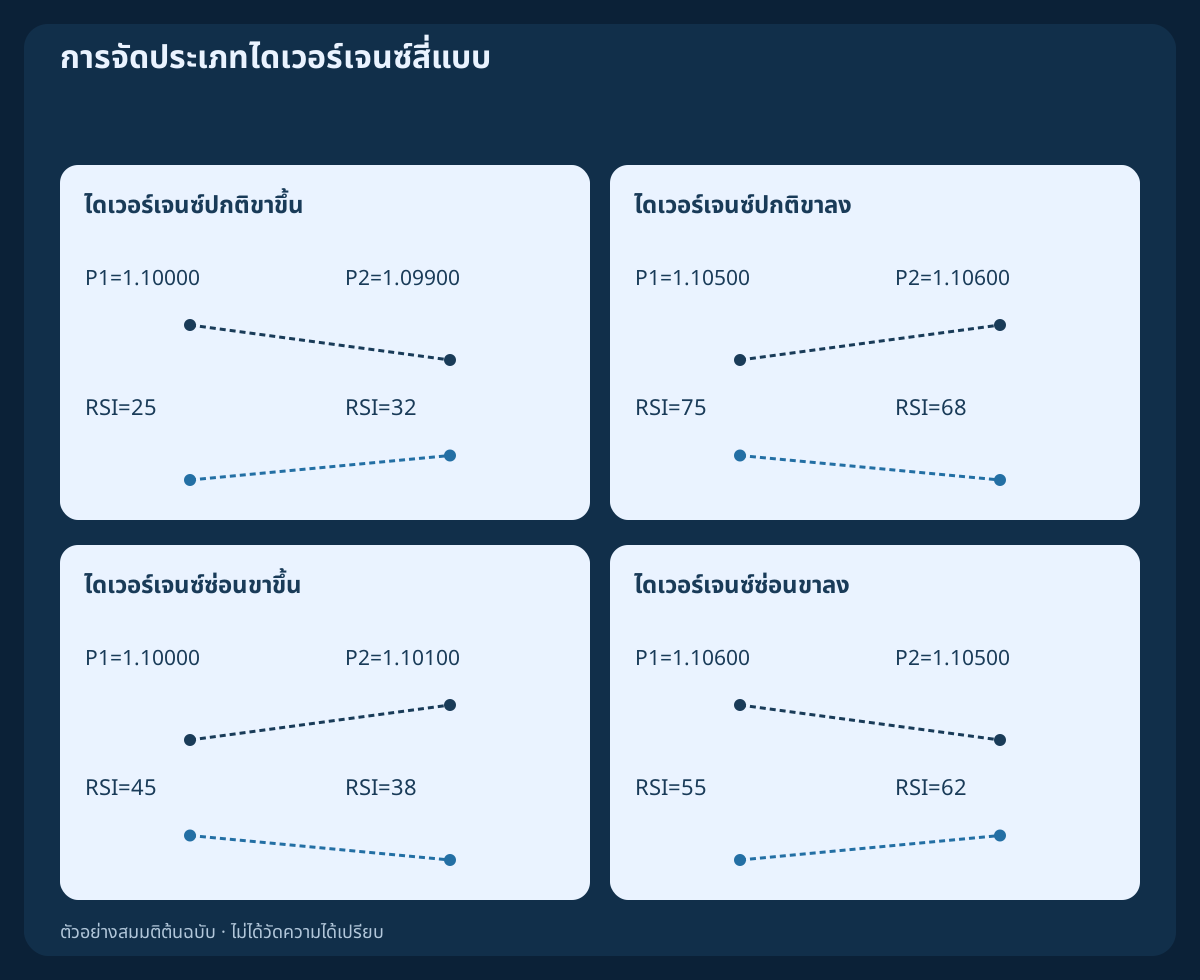
แบบปกติขาขึ้นคือราคาทำจุดต่ำต่ำลงแต่ RSI สูงขึ้น แบบปกติขาลงคือจุดสูงราคาสูงขึ้นแต่ RSI ต่ำลง แบบซ่อนขาขึ้นคือจุดต่ำราคาสูงขึ้นแต่ RSI ต่ำลง แบบซ่อนขาลงคือจุดสูงราคาต่ำลงแต่ RSI สูงขึ้น แบบซ่อนมักศึกษาเป็นสมมติฐานต่อเนื่องภายใต้บริบทที่กำหนด
แผนภาพสี่คู่ใช้ค่าที่สมมติแยกต่างหาก ไม่ได้คำนวณ RSI ใหม่จากประวัติราคาครบชุด เปรียบเทียบ RSI ณ จุดกลับตัวของราคาเดียวกันที่เลือกไว้ การเลือกจุดสุดขั้วของตัวชี้วัดต่างหากตามความสะดวกเปลี่ยนนิยาม ไม่มีแบบใดรับประกันการกลับตัวหรือไปต่อ และความขัดแย้งอาจคงอยู่ขณะราคายืดตัว
11. แยกเวลาแท่งจุดกลับตัวกับเวลาที่รู้ได้
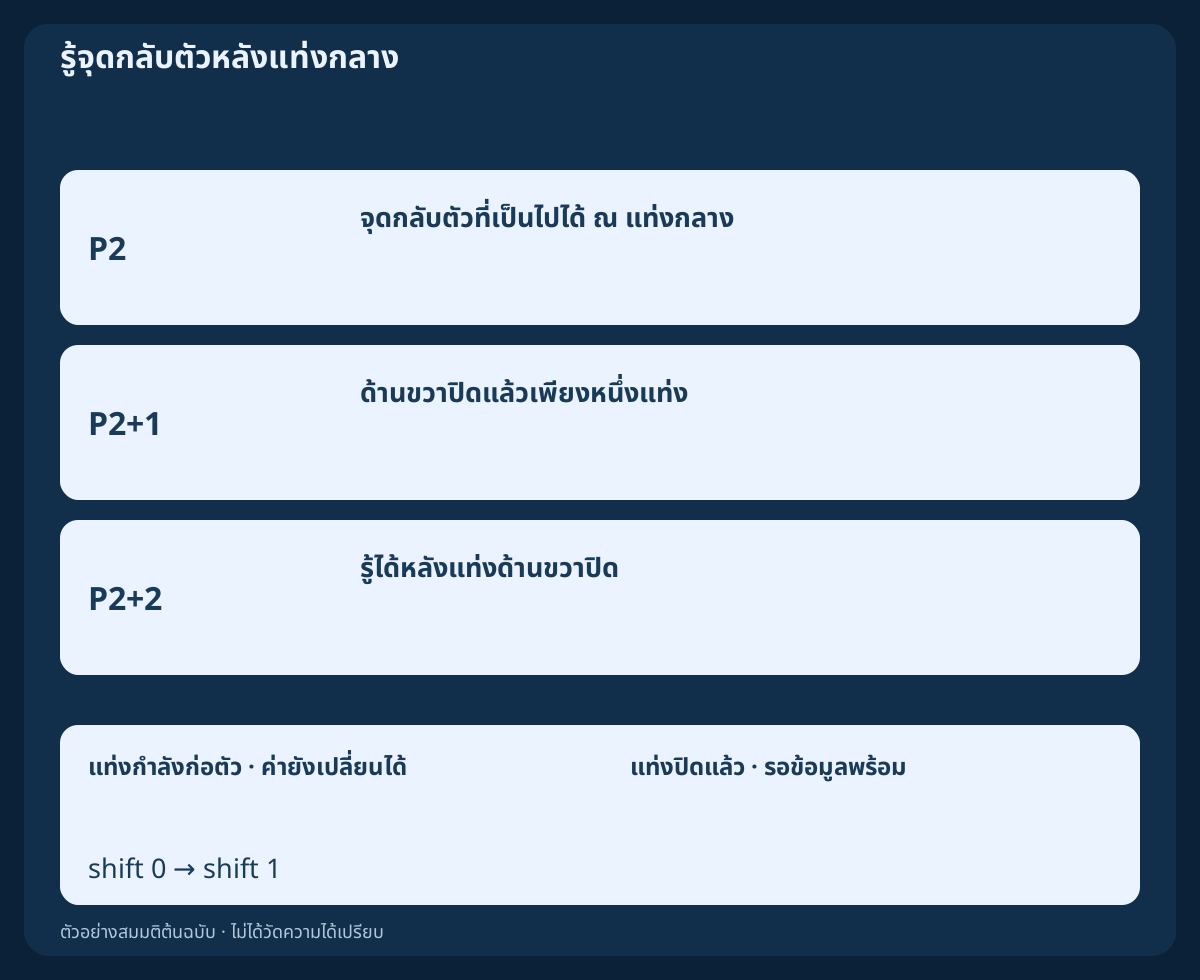
ข้อตกลงสอนนี้ต้องมีแท่งปิด 2 แท่งในแต่ละด้าน จุดต่ำแบบเข้มงวดต้องต่ำกว่าจุดต่ำรอบข้างทั้งสี่ และจุดสูงต้องสูงกว่าจุดสูงทั้งหมด ค่าเท่ากันไม่ผ่าน ข้อมูลสูงต่ำเพิ่มเติมนี้ไม่มีในไฟล์ราคาปิด คู่ตัวอย่างจึงสอนการจัดประเภท ไม่ได้ยืนยันตัวตรวจจุดกลับตัวบนไฟล์นั้น
จุดที่สองรู้ได้เมื่อแท่ง P2+2 ปิดแล้ว ไม่ใช่ตอนแท่งกลาง บันทึกเวลาที่ช้ากว่านี้ก่อนประเมินการยืนยันราคา ภาพแยกจุดที่เป็นไปได้ การยืนยัน และการตัดสินใจภายหลัง อย่าวาดสัญญาณย้อนหลังด้วยแท่งด้านขวาที่ยังไม่ปิดในเวลานั้น
12. แยกค่าตัวชี้วัดกับความเสี่ยงที่ส่งคำสั่งได้
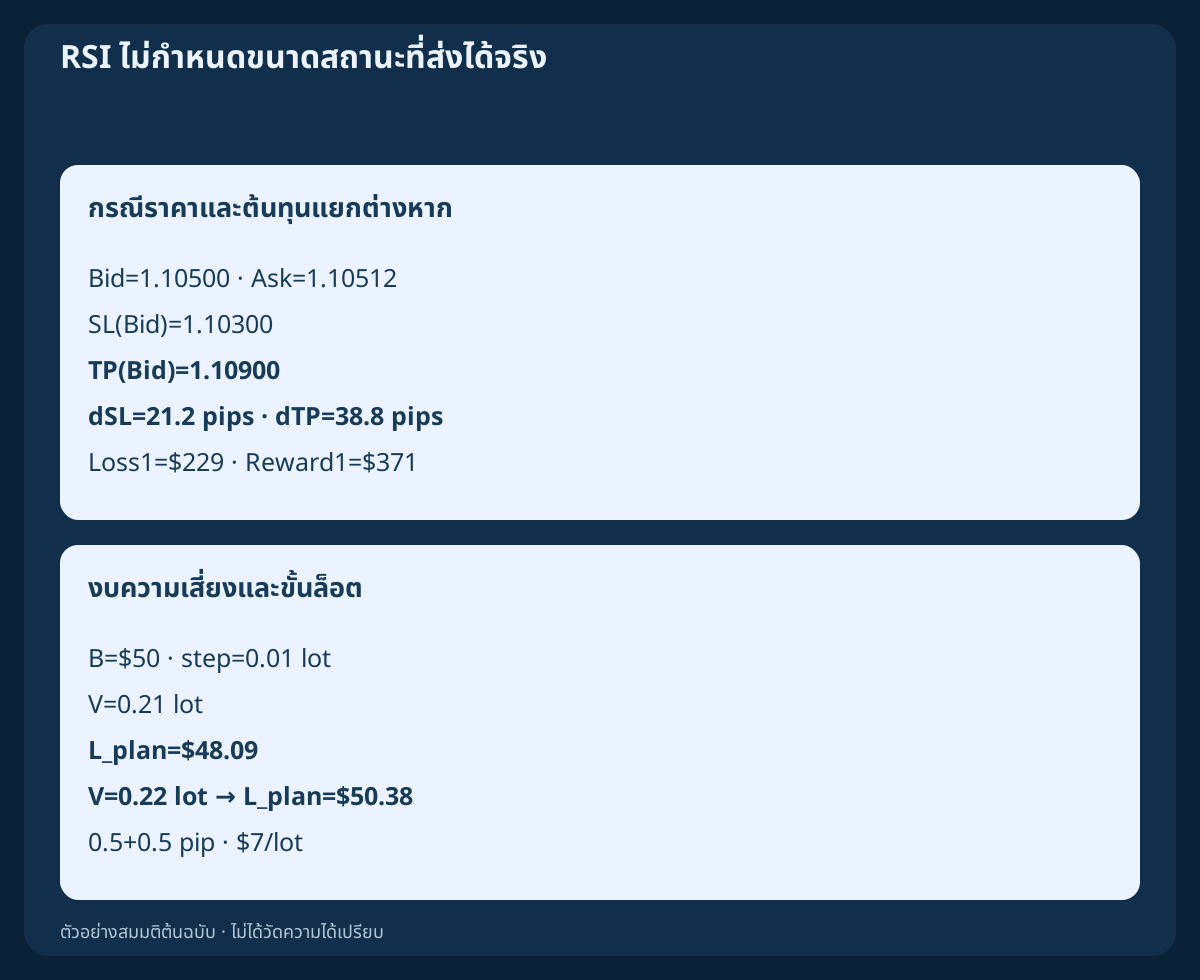
RSI ไม่บอกระยะ stop หรือขนาดล็อต พิจารณากรณีคำนวณ BUY สมมติแยกต่างหาก: Bid=1.10500, Ask=1.10512, SL(Bid)=1.10300 และ TP(Bid)=1.10900 เมื่อใช้ 1 pip=0.0001 การซื้อเข้าที่ Ask และระดับป้องกันของสถานะซื้ออ้างอิง Bid ราคานี้ไม่ใช่การเทรดที่สร้างจากชุดราคาปิด
สมมติ $10/pip/lot คอมมิชชันไปกลับ $7/lot กันระยะเสียเปรียบแยกกัน a_entry=0.5 pip; a_exit=0.5 pip และประกาศต้นทุนเงินทุนเป็นศูนย์ จึงได้ Loss1=(21.2+1)×10+7=$229 และ Reward1=(38.8−1)×10−7=$371 งบ $50 อนุญาต 0.21 lot โดยขาดทุนตามแผน $48.09 ส่วน 0.22 lot จะเสี่ยง $50.38 ตรวจค่าธรรมเนียม สัญญา มาร์จิน ด้านราคาและการจับคู่จริง เงินเผื่อตามแผนไม่ได้จำกัดขาดทุนจริง
13. ทดสอบกฎครบชุดและเทียบอย่างเป็นธรรม
ก่อนทดสอบ ระบุว่า RSI บอกสภาวะ เริ่มเหตุการณ์ หรือกรองรูปแบบอื่น ตรึงคุณสมบัติ เวลาเข้า การยกเลิก การป้องกัน ขนาดและทางออก บันทึกข้อมูลหาย สถานะซ้ำ spread เปลี่ยน การปฏิเสธ และผลดำเนินคำสั่งไม่แน่นอน กราฟตัวชี้วัดอย่างเดียวไม่พิสูจน์ผลของกระบวนการทั้งหมด
เปรียบเทียบฐานเดียวกันทั้งมีและไม่มีเงื่อนไข RSI ภายใต้สมมติฐานการดำเนินคำสั่งเดียวกัน กันข้อมูลประเมินไว้และบันทึกการลองพารามิเตอร์ จำนวนเทรดน้อยลงหรือเส้นย้อนหลังสวยขึ้นไม่พิสูจน์ว่าดีขึ้น รายงานต้นทุน drawdown ขนาดตัวอย่างและความไม่แน่นอนก่อนแปลผลที่วัดได้
14. หลีกเลี่ยงการอ่านผิดที่พบบ่อย
อย่าแปลงซื้อมากเกินเป็นขายอัตโนมัติ สถานะซ้ำเป็นการข้ามใหม่ จุด RSI เป็น pip หรือระดับเป็นโอกาสชนะ การเพิ่ม RSI ให้ตัวชี้วัดราคาที่สัมพันธ์กันมากไม่ได้สร้างหลักฐานอิสระ เส้นที่ดูเรียบยังตอบสนองช้าได้
ก่อนยอมรับข้อมูล ตรวจสัญลักษณ์ กรอบเวลา ราคาที่ใช้ ประวัติครบ วิธีเฉลี่ย เวลาปิด และอสมการที่แน่นอน สำหรับไดเวอร์เจนซ์เพิ่มวิธีเลือกจุดกลับตัวกับเวลารับรู้ หากกฎหรือค่าจำเป็นไม่พร้อม ให้บันทึกข้อจำกัดก่อนตัดสินใจเทรด
15. ทำซ้ำข้อมูลต้นฉบับ
CSV หลักมีราคาปิด Bid H1 ของ EURUSD สมมติ 29 ค่า และการเปลี่ยนแปลง 28 ครั้ง เริ่ม 2026-10-19 00:00 UTC ราคาปิดแรกคือ 1.10000 ไฟล์มีขนาดขึ้นลง ค่าเฉลี่ยปรับเรียบ และการเทียบคาบ ไม่มีเส้นทางสูงต่ำ Ask ย้อนหลัง ข่าว ประวัติ spread หรือคำสั่งที่ดำเนินการแล้ว
CSV อีกไฟล์มีไดเวอร์เจนซ์สมมติอิสระสี่คู่ ทศนิยมส่งออกและตารางถูกปัดเพื่อแสดง แต่การคำนวณต้นฉบับใช้จำนวนตรรกยะที่แน่นอน ค่าก่อนตั้งต้นคงว่าง เป็นตัวอย่างเรียนรู้ที่ทำซ้ำได้ ไม่ใช่ข้อมูลเก็บจากโบรกเกอร์ backtest หรือหลักฐานความได้เปรียบ
ดาวน์โหลดราคาปิด H1 สมมติ29ค่าและคำนวณ RSI7/14/21 (CSV)
ดาวน์โหลดไดเวอร์เจนซ์สมมติอิสระสี่คู่ (CSV)
| ดัชนี | ปิด UTC | ราคาปิด Bid | RSI7 | RSI14 | RSI21 |
|---|---|---|---|---|---|
| 13 | 2026-10-19 13:00 UTC | 1.10430 | 73.3893 | — | — |
| 14 | 2026-10-19 14:00 UTC | 1.10400 | 68.9132 | 70.0000 | — |
| 15 | 2026-10-19 15:00 UTC | 1.10500 | 74.8730 | 72.9167 | — |
| 16 | 2026-10-19 16:00 UTC | 1.10550 | 77.4004 | 74.2640 | — |
| 17 | 2026-10-19 17:00 UTC | 1.10430 | 60.3918 | 65.8033 | — |
| 18 | 2026-10-19 18:00 UTC | 1.10330 | 49.7608 | 59.6995 | — |
16. เลือกคำถามวิจัยถัดไปอย่างมีเป้าหมาย
คำถามที่มีประโยชน์คือการตัดสินใจที่นิยามไว้ข้อใดเปลี่ยนเมื่อเพิ่ม RSI เริ่มจากการคำนวณกับเวลาสังเกต แล้วแยกบริบท รูปแบบใหม่ และเงื่อนไขส่งคำสั่ง รายการค่าตั้งแทนสิ่งเหล่านี้ไม่ได้ เก็บฐานเดิมไว้เพื่อดูว่าตัวกรองเพิ่มความล่าช้าหรือตัดข้อมูลที่มีประโยชน์เมื่อใด
บทความที่เกี่ยวข้องอธิบายบทบาทโมเมนตัม เวลาของไดเวอร์เจนซ์ scalping EMA/RSI และโมเดลกลับตัวหรือ failure swing แบบครบ แต่ละแบบมีกฎเข้าเอง คู่มือนี้อธิบายตัวชี้วัด กลยุทธ์ต่อเนื่องด้วยไดเวอร์เจนซ์แบบซ่อนต้องมีข้อกำหนดครบและทดสอบแยกต่างหาก
คำถามที่พบบ่อย
RSI ใน Forex ควรตั้งค่าใดดีที่สุด
ไม่มีค่าที่เหมาะทุกกรณี คาบ 14 ใช้ราคาปิดเป็นฐานที่พบบ่อย ต้องประเมินคาบ เกณฑ์ กรอบเวลาและกฎครบชุดร่วมกัน ตัวอย่างนี้ไม่ได้วัดผลการเทรด
RSI สูงกว่า 70 ต้องขายหรือไม่
ไม่ใช่เพียงเพราะค่านั้น เป็นบริเวณสูงของตัวชี้วัดซึ่งอาจคงอยู่ระหว่างขาขึ้นต่อเนื่อง การขายต้องมีกฎครบและผ่านการประเมินของตนเอง
RSI 50 แปลว่าไม่มีแนวโน้มหรือไม่
ไม่ใช่ เมื่อขนาดการเคลื่อนไหวรวมเป็นบวก หมายถึงค่าเฉลี่ยขึ้นและลงที่ปรับเรียบเท่ากัน เส้นทางราคาต่างกันให้ค่าเดียวกันได้
ทำไมแพลตฟอร์มให้ RSI ต่างกัน
ตรวจสัญลักษณ์ ข้อมูล ขอบเขตแท่ง ราคาที่ใช้ คาบ การปรับเรียบ ประวัติและค่าเริ่มต้น และเปรียบเทียบค่าที่ปิดแล้วเหมือนกัน
ไดเวอร์เจนซ์รู้ได้จริงเมื่อใด
เมื่อจุดกลับตัวที่เลือกยืนยันตามกฎแล้ว จุดที่ต้องใช้แท่งด้านขวาไม่รู้ตั้งแต่แท่งกลาง คู่ตัวอย่างนี้สมมติค่าและไม่ได้ตรวจประวัติครบชุด
RSI 60 คือโอกาสกำไร 60% หรือไม่
ไม่ใช่ RSI ปรับสัดส่วนการขึ้นลงที่ผ่านการปรับเรียบ ไม่ใช่ความน่าจะเป็นกำไรที่สอบเทียบแล้ว ต้องกำหนดและประเมินต้นทุน จุดเข้าและออกด้วย
แหล่งข้อมูลและหมายเหตุการศึกษา
เอกสารแพลตฟอร์มสนับสนุนนิยาม ข้อมูลนำเข้าและความต่างการแสดงผล ประวัติราคาปิด คู่ตัวอย่าง เกณฑ์และบัญชีต้นทุนเป็นแบบจำลองเพื่อการศึกษาต้นฉบับ ไม่มีแหล่งใดยืนยันค่าตั้งที่ทำกำไรหรือรับรองตัวอย่างเป็นระบบซื้อขาย
คู่มือ RSI เพื่อการศึกษา ราคาปิดสมมติ คู่ไดเวอร์เจนซ์สมมติและบัญชีราคาอิสระ ไม่มีคำสั่งจริง backtest ย้อนหลังหรือผลกำไรที่วัดได้