
กลยุทธ์ย่อตัวกลับสู่เส้นแนวโน้มต้องมีมากกว่าเส้นที่ดูน่าเชื่อถือหลังราคาเด้งไปแล้ว ข้อกำหนด H1 นี้ตรึงจุดสวิงที่ยืนยันแล้วสองจุด รอการเข้าหาเส้นครั้งแรกหลังจากนั้น และต้องมีแท่งยืนยันอีกแท่งที่ปิดแล้ว เส้นช่วยระบุตำแหน่งพิจารณา ไม่ได้รับประกันว่าแนวรับจะทำงานหรือการเทรดจะมีกำไร
1. กำหนดสมมติฐานของรูปแบบแนวโน้มต่อเนื่องนี้
สมมติฐานคือการเคลื่อนไหวที่มีทิศทางอยู่แล้วอาจกลับไปต่อหลังราคาย้อนมาที่เส้นแนวรับขาขึ้นหรือเส้นแนวต้านขาลง ต่างจากกลยุทธ์แนวโน้มต่อเนื่องแบบธง รูปแบบนี้ไม่ใช้ธงสามแท่งหรือเป้าหมายที่วัดจากเสาธง และต่างจากการย่อหา EMA เพราะจุดอ้างอิงมาจากจุดสวิงของราคาสองจุด ใช้แท่ง Bid ปกติ ไม่ใช่ราคาสังเคราะห์ Heikin Ashi
ค่าต่อไปนี้เป็นเพียงตัวเลือกสำหรับตัวอย่างการวิจัยทั้งหมด ได้แก่ H1 จุดสวิงแบบเคร่งครัดห้าแท่ง ระยะห่างจุดอ้างอิง 4–20 แท่ง ATR คาบ 14 ช่วงรอเข้าหาเส้น 6 แท่ง และอัตราผลตอบแทนต่อความเสี่ยงสุทธิขั้นต่ำ 1.5 ค่าเหล่านี้ไม่ใช่ค่าที่ผ่านการปรับให้เหมาะที่สุดหรือหลักฐานความได้เปรียบ หากยังไม่คุ้นกับคำศัพท์สวิง ให้อ่านคู่มือโครงสร้างตลาด
2. รอจนสามารถยืนยันจุดอ้างอิงทั้งสองได้
กำหนดหมายเลขแท่ง H1 ตามลำดับเวลา จุดสวิงโลว์ที่ดัชนี i ต้องมี Low ต่ำกว่า Low ของแต่ละแท่งในสองแท่งก่อนหน้าและสองแท่งถัดไปอย่างเคร่งครัด จุดนี้ยืนยันได้เมื่อแท่ง i+2 ปิดแล้วเท่านั้น ส่วนสวิงไฮใช้ High ที่สูงกว่าอย่างเคร่งครัด จุดสูงหรือต่ำที่เท่ากันไม่ผ่านนิยามนี้ และแท่งที่ยังไม่ปิดใช้ยืนยันจุดสวิงไม่ได้
สำหรับ BUY ให้ใช้สวิงโลว์ที่ยืนยันแล้วล่าสุดสองจุดคือ P และ Q เมื่อแท่งที่สองทางขวาของ Q ปิด ต้องผ่าน 4 ≤ Q−P ≤ 20 และ Low(Q) > Low(P) สำหรับ SELL ใช้สวิงไฮที่ยืนยันแล้วล่าสุดสองจุด และกำหนด High(Q) < High(P) อย่าเลือกคู่เก่าที่ดูสวยกว่า คู่เวลาของจุดอ้างอิงเดียวกันใช้เริ่มรอบพิจารณาได้เพียงครั้งเดียว
เรียกแท่งประเมินนี้ว่า a = Q+2 เมื่อปิด ให้บันทึก A ซึ่งเป็น ATR(14) ของ a และกำหนด b = 0.10 × A โดยปัดขึ้นเป็นจำนวนเท่าของ tick ราคาที่ซื้อขายได้ หากประวัติไม่ครบ ATR ไม่เป็นบวก หรือไม่มีข้อมูลสัญญา ให้ข้าม ใน MT4 อ่าน ATR นี้ที่ shift 1 ใน tick แรกของแท่งถัดไป เพราะค่า shift 0 ยังเปลี่ยนได้
3. ต้องมีการขยายตัวก่อนเริ่มเฝ้าดูเส้น
สำหรับ BUY กำหนด Hpre เป็น High สูงสุดของแท่งที่อยู่ระหว่าง P กับ Q โดยไม่รวมปลายทั้งสอง เริ่มเฝ้าดูได้เฉพาะเมื่อ Close(a) > Hpre+b ตรึงเป้าหมาย M ที่ High สูงสุดตั้งแต่ Q+1 จนถึง a โดยรวม a สำหรับ SELL ใช้ Low ต่ำสุดระหว่างจุดอ้างอิง เรียกว่า Lpre กำหนด Close(a) < Lpre−b และตรึง M ที่ Low ต่ำสุดตั้งแต่ Q+1 ถึง a
ประเมินคู่นี้เพียงครั้งเดียวที่ a หากไม่ผ่านการขยายตัว ให้ทิ้งคู่นั้น ไม่ใช่รอแท่งภายหลังมาทำให้ผ่าน บันทึกจุดอ้างอิง A, b และ M ไว้ด้วยกัน ไม่ใช้จุดสวิงใหม่ระหว่างรอบที่กำลังดำเนินอยู่ และห้ามลากเส้นใหม่เพื่อหลบผลขาดทุนที่เห็นในภายหลัง อย่าเริ่มรอบเมื่อมีสถานะเปิดในสัญลักษณ์เดียวกันอยู่แล้ว
4. คำนวณราคาบนเส้นแทนการตัดสินจากมุมที่เห็น
สำหรับ BUY ค่าที่คำนวณให้แท่ง k คือ L(k) = Low(P) + (Low(Q)−Low(P)) × (k−P)/(Q−P) สำหรับ SELL เปลี่ยน Low ทั้งสองเป็น High ดัชนีนับแท่ง H1 ที่ต่อเนื่องกัน โดยต้องไม่มีเวลารายชั่วโมงขาดหายตั้งแต่ P ถึงแท่งยืนยัน หากรอบคร่อมวันหยุดสุดสัปดาห์หรือช่วงแท่งขาดหายอื่น ให้ข้าม
ใช้ค่า L(k) ค่าเดียวนี้ตลอดการประเมินแท่ง k เขตคลาดเคลื่อนคือ [L(k)−b, L(k)+b] ไม่ทดสอบการตัดเส้นทแยงที่เคลื่อนตลอดเวลาภายในแท่ง การซูมกราฟอาจเปลี่ยนมุมที่เห็นโดยไม่เปลี่ยนสมการราคา เส้นที่วาดเป็นเพียงตัวช่วยแสดงจุดอ้างอิงซึ่งคำนวณตามดัชนีแท่ง
5. รับเฉพาะการเข้าหาเส้นครั้งแรกหลังเริ่มเฝ้าดู
ตรวจแท่งที่ปิดแล้วตั้งแต่ a+1 ถึง a+6 สำหรับ BUY หาก Low อยู่เหนือ L(k)+b ให้รอต่อ หาก Low ต่ำกว่า L(k)−b หรือเท่ากับหรือต่ำกว่า Low(Q)−b ให้ยกเลิกรอบ มิฉะนั้นแท่งแรกที่เข้ามาในเขตจะเป็นผู้สมัคร T เพียงแท่งเดียว ห้ามแทนการสัมผัสครั้งแรกที่ไม่ผ่านด้วยครั้งที่สองที่ดูดีกว่า
BUY ต้องผ่าน High(T) > Low(T), Close(T) > Open(T), Close(T) > L(T)+b และปิดในส่วนบนหนึ่งในสี่ของช่วงราคา คือ Close(T) ≥ Low(T)+0.75×(High(T)−Low(T)) กำหนดจุดอ้างอิงเบรกเอาต์ B = High(T)+b และ stop S = Low(T)−b หากไม่มีการสัมผัสครั้งแรกที่ถูกต้องภายในช่วงรอ ให้รอบหมดอายุ
6. ให้แท่งถัดไปเพียงแท่งเดียวยืนยัน
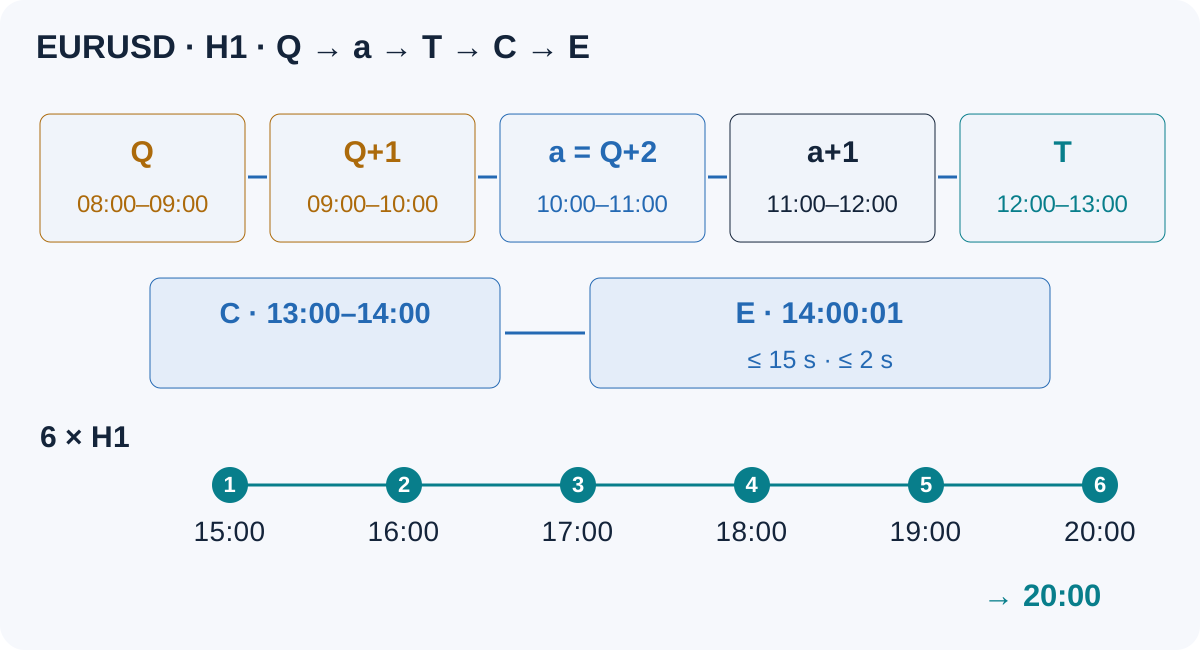
เฉพาะแท่ง H1 ถัดไป C = T+1 เท่านั้นที่ยืนยัน BUY ได้ ต้องผ่าน Close(C) > B, Close(C) > Open(C) และ Low(C) > S ไส้เทียนที่ขึ้นเหนือ B ราคาปิดเท่ากับ B หรือการยืนยันที่ช้าไปอีกแท่ง ล้วนไม่ผ่าน T จะเป็นแท่งยืนยันภายหลังให้ตัวเองไม่ได้
เส้นทแยงเป็นตัวกรองตำแหน่งในช่วงเข้าหา ไม่ใช่เส้นยกเลิกที่เลื่อนตามหลัง T จากนั้นใช้ B และ S ที่ตรึงแล้ว พร้อมเส้นตายยืนยันเพียงครั้งเดียว อย่าเพิ่มการตรวจเส้นใหม่ที่ C หรือเลื่อน S ตามค่าคำนวณที่สูงขึ้น หาก C ไม่ผ่านให้ยกเลิก และไม่ตั้ง pending order เข้าเทรดที่ B
7. ใช้กฎ SELL ให้ครบทุกข้อ
สำหรับเส้นขาลง ให้รอขณะที่ High(k) < L(k)−b ยกเลิกเมื่อ High(k) > L(k)+b หรือ High(k) ≥ High(Q)+b แท่ง T ซึ่งเข้าหาเขตครั้งแรกต้องมีช่วงราคามากกว่าศูนย์ และผ่าน Close(T) < Open(T), Close(T) < L(T)−b และ Close(T) ≤ Low(T)+0.25×(High(T)−Low(T))
ตรึง B = Low(T)−b และ S = High(T)+b สำหรับ C ที่ตามมาทันที ต้องผ่าน Close(C) < B, Close(C) < Open(C) และ High(C) < S การเข้า SELL ใช้ Bid ส่วน stop ป้องกัน S และเป้าหมาย M เป็นระดับกระตุ้น Ask ที่คงที่ทั้งคู่ สเปรดที่กว้างขึ้นอาจทำให้สถานะขายถูก stop ก่อนกราฟ Bid แตะ S ห้ามทดสอบการออก SELL ด้วยแท่ง Bid เพียงอย่างเดียว
8. ตรวจราคาเสนอแรกที่สามารถดำเนินคำสั่งได้
หลัง C ปิด ให้ตรวจราคาเสนอแรกที่ได้รับภายใน 15 วินาที โดยราคาต้องมีอายุไม่เกิน 2 วินาที BUY ใช้ Ask และ SELL ใช้ Bid เรียกราคาอ้างอิงเข้านี้ว่า E ต้องผ่าน abs(E−Close(C)) ≤ b และ Ask−Bid ≤ 0.15×A หากราคาเสนอแรกไม่ผ่าน ให้ทิ้งรอบนั้น ไม่ใช่รอราคาที่ถูกกว่า
BUY ยังต้องผ่าน Bid > B และ S < Bid ≤ Ask < M ส่วน SELL ต้องผ่าน Ask < B และ M < Bid ≤ Ask < S ตรวจการตรงตาม tick ระยะ stop ขั้นต่ำ ขีดจำกัดปริมาณ มาร์จิน และสิทธิ์ซื้อขาย การส่งคำขอเปิดคำสั่งไม่เท่ากับการจับคู่สำเร็จ หากถูกปฏิเสธ อย่าลองรอบนี้ซ้ำ หากหมดเวลารอและไม่ทราบผล ต้องตรวจสอบคำสั่งก่อนส่งคำขออื่น
9. ใช้นโยบายออกจากสถานะเพียงแบบเดียว และกำหนดงบความเสี่ยงแยกต่างหาก
BUY ออกเมื่อ Bid ถึง S หรือ M ส่วน SELL ใช้ Ask คงทั้งสองระดับไว้ ข้อกำหนดนี้ไม่ขยาย stop ไม่ย้ายไปจุดคุ้มทุน ไม่ปิดบางส่วน และไม่เลื่อน stop ตามเส้น หากยังไม่ออกด้วยเงื่อนไขใด ให้ขอปิดด้วยราคาเสนอแรกหลังแท่ง H1 ที่หกนับจากเข้าเทรดปิด นับการปิดแท่งจริงหลังคำสั่งถูกจับคู่ รวมการปิดแท่งที่เข้าเทรดด้วย หากเกิด gap หรือระบบขัดข้อง stop และการออกตามเวลาอาจได้ราคาที่แย่กว่า
ประเมินผลขาดทุนและผลตอบแทนที่เป็นไปได้ต่อล็อตในสกุลเงินบัญชี โดยใช้ด้านราคาของการเข้าและออกให้ถูกต้อง รวมค่าคอมมิชชันไปกลับ เงินเผื่อการดำเนินคำสั่งที่เสียเปรียบอย่างชัดเจน และ swap ที่เกี่ยวข้อง ผลตอบแทนสุทธิต้องเป็นบวก และผ่าน net reward / planned loss ≥ 1.5 นำงบความเสี่ยงเป็นเงินที่จัดสรรไว้ล่วงหน้าหารด้วยขาดทุนตามแผนต่อล็อต แล้วปัดปริมาณลงตามขั้นของโบรกเกอร์ หากปริมาณขั้นต่ำยังเกินงบให้ข้าม และตรวจความเสี่ยงรวมของสถานะที่สัมพันธ์กันด้วย
10. สร้างตัวอย่าง EURUSD สมมติขึ้นใหม่ตามข้อมูล
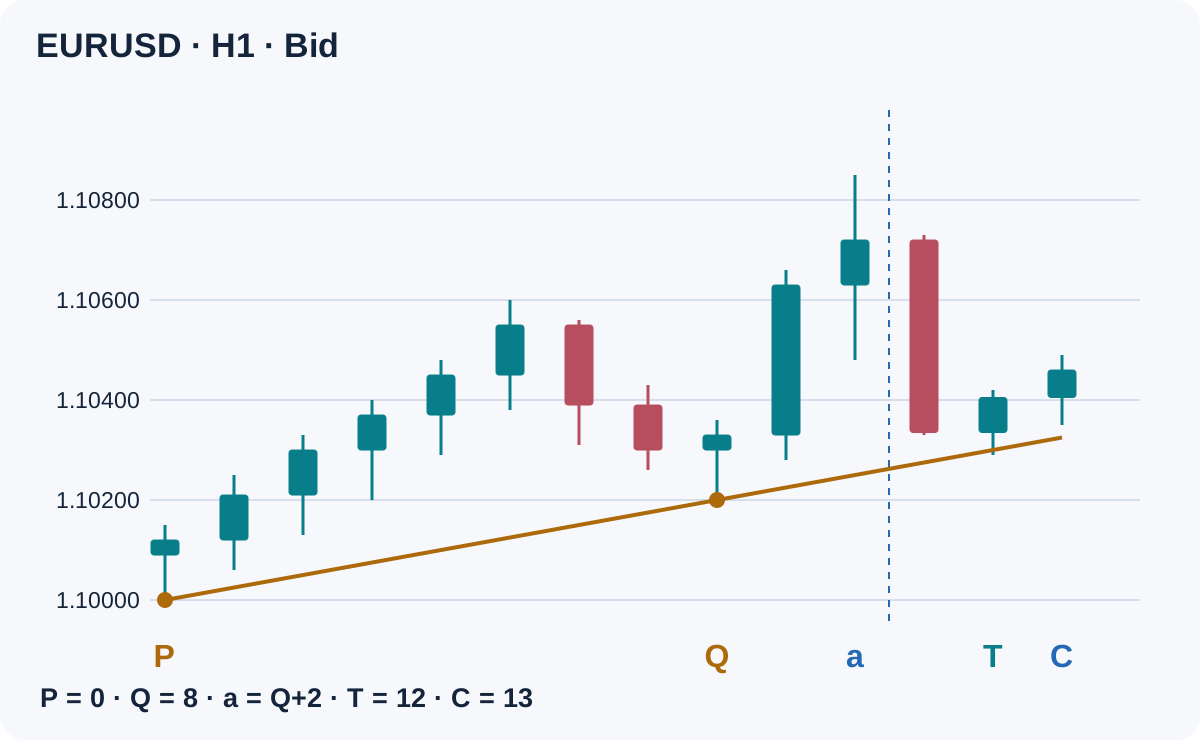
ข้อมูลนี้แต่งขึ้นเพื่อการเรียนรู้ ไม่ใช่การเทรดในอดีตหรือ backtest เวลาทั้งหมดอ้างอิงนาฬิกาเซิร์ฟเวอร์โบรกเกอร์เดียวกัน P คือแท่ง 0 มี Low 1.10000 ส่วน Q คือแท่ง 8 มี Low 1.10200 สองแท่งในแต่ละด้านมีจุดต่ำสูงกว่าอย่างเคร่งครัด และไม่มีจุดต่ำระหว่างนั้นที่ยืนยันเป็นสวิงอีกจุด Q จะทราบได้เมื่อแท่ง 10 ปิดเวลา 11:00 เท่านั้น
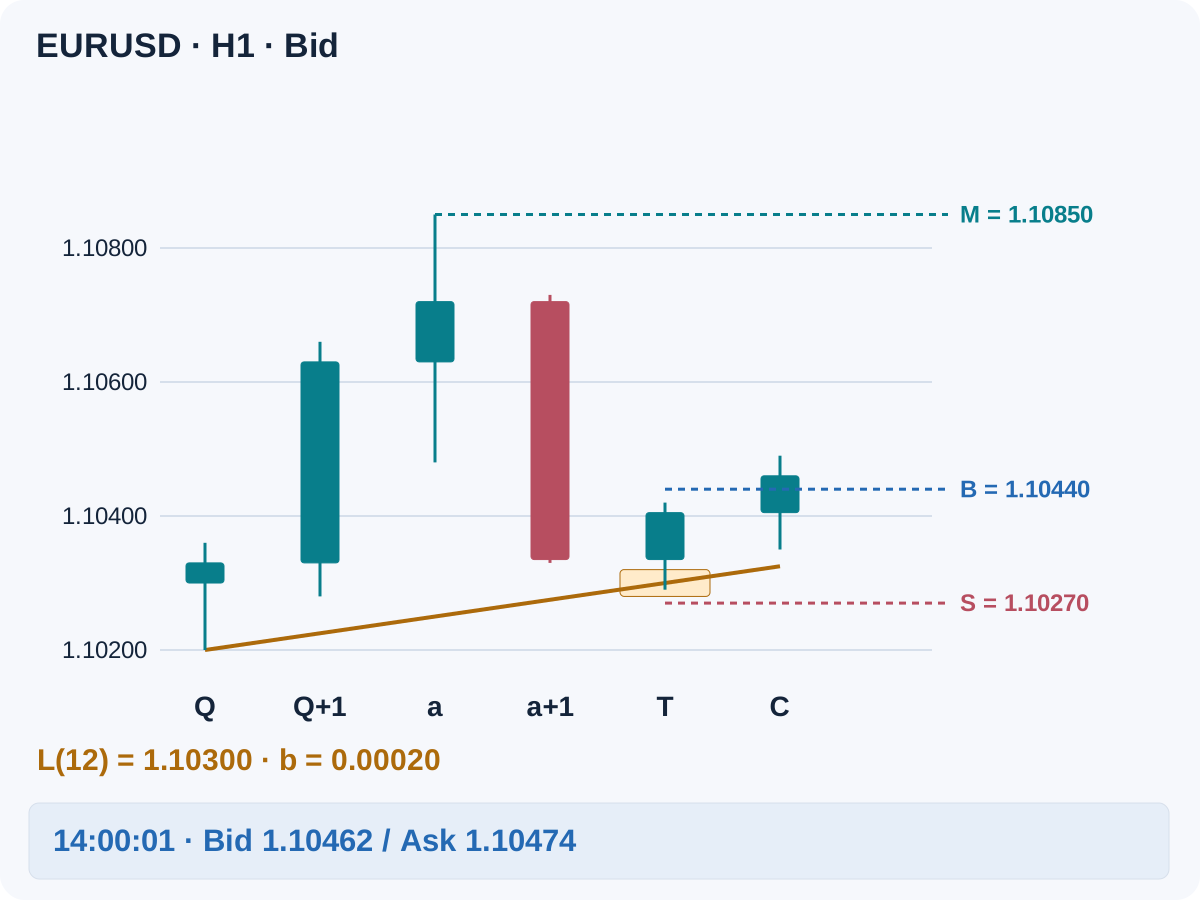
ขณะนั้นสมมติว่ามีค่า ATR ที่บันทึกไว้เป็น A = 0.00200 จึงได้ b = 0.00020 บนตารางราคา EURUSD ทศนิยมห้าตำแหน่ง ช่วงกราฟสั้นนี้ไม่ได้คำนวณประวัติ ATR ก่อนหน้าใหม่ เมื่อ Hpre = 1.10600 ค่า Close(a) = 1.10720 ผ่านการขยายตัว และจุดสูงของแท่งที่ปิดแล้วหลัง Q กำหนด M = 1.10850 เส้นเพิ่มขึ้น 0.00025 ต่อแท่ง H1
แท่ง 11 ยังอยู่เหนือเขตของตัวเอง สำหรับ T ที่ดัชนี 12 จะได้ L(12) = 1.10300 และเขต 1.10280–1.10320 ตารางแสดงการปฏิเสธราคาด้านล่างที่ถูกต้อง ราคาปิดสูงกว่า 1.10320 และเกณฑ์ส่วนบนหนึ่งในสี่ 1.103875 จึงตรึง B = 1.10440 และ S = 1.10270 ส่วน C ปิดเหนือ B โดยไม่แตะ S
| แท่ง | ช่วงเวลาเซิร์ฟเวอร์ | ราคาเปิด | ราคาสูงสุด | ราคาต่ำสุด | ราคาปิด |
|---|---|---|---|---|---|
| 11 | 11:00–12:00 | 1.10720 | 1.10730 | 1.10330 | 1.10335 |
| 12 · T | 12:00–13:00 | 1.10335 | 1.10420 | 1.10290 | 1.10405 |
| 13 · C | 13:00–14:00 | 1.10405 | 1.10490 | 1.10350 | 1.10460 |
เวลา 14:00:01 ราคาเสนอใหม่ชุดแรกคือ Bid 1.10462 / Ask 1.10474 สเปรด 1.2 pip และความคลาดเคลื่อนเข้า 1.4 pip จึงผ่านทั้งสองเกณฑ์ แต่ราคาเข้ายังเป็นเพียงจุดอ้างอิงสำหรับวางแผน ไม่ได้อ้างว่าจับคู่คำสั่งแล้ว กราฟสิ้นสุดตรงนี้ โดยไม่วาดเส้นทางกำไรในอนาคต
11. คำนวณขนาดสถานะหลังรวมต้นทุนดำเนินคำสั่ง
สมมติบัญชี USD, 1 pip = 0.00010 สัญญาขนาด 100,000 EUR และมูลค่า $10 ต่อ pip ต่อล็อต ค่าคอมมิชชันไปกลับคือ $7 ต่อล็อต ส่วนเงินเผื่อการดำเนินคำสั่งเสียเปรียบรวมทั้งเข้าและออกเท่ากับ 1 pip ต่อล็อต สมมติ swap เป็นศูนย์เฉพาะตัวอย่างนี้ ระยะ Bid/Ask รวมสเปรดแล้ว จึงไม่ต้องบวกซ้ำ
| รายการวางแผน | การคำนวณ |
|---|---|
| ระยะจากราคาเข้าถึง stop | (1.10474−1.10270)/0.00010 = 20.4 pips |
| ระยะจากราคาเข้าถึงเป้าหมาย | (1.10850−1.10474)/0.00010 = 37.6 pips |
| ขาดทุนตามแผนต่อล็อต | 20.4×$10 + $7 + $10 = $221 |
| ยอดสุทธิเมื่อถึงเป้าหมายต่อล็อต | 37.6×$10 − $7 − $10 = $359 |
| ผลตอบแทนต่อความเสี่ยงสุทธิ | $359/$221 ≈ 1.6244 |
| ตัวอย่างงบความเสี่ยงเป็นเงิน | $10,000×0.5% = $50 |
| ปริมาณ ขั้นละ 0.01 | floor(($50/$221)/0.01)×0.01 = 0.22 lots |
| ความเสี่ยงตามแผน / ยอดสุทธิเมื่อถึงเป้าหมาย | $48.62 / $78.98 |
ยอดสุทธิเมื่อถึงเป้าหมายเป็นการคำนวณภายใต้เงื่อนไข ไม่ใช่กำไรคาดหวังหรือการรับประกันขาดทุนสูงสุด มูลค่า tick และการแปลงเงินต่างกันตามสินทรัพย์และสกุลเงินบัญชี คำนวณใหม่ด้วยราคาที่จับคู่จริงและบันทึกขาดทุนส่วนเกิน หากจับคู่ใกล้ 14:00:01 การปิดหกแท่งจะเริ่มจาก 15:00 ถึง 20:00 หาก S และ M ยังไม่ถูกกระตุ้น ให้ขอออกตามเวลาหลังการปิดแท่งสุดท้าย
12. ปฏิเสธกรณีไม่ผ่าน แม้กราฟจะดูน่าสนใจ
หาก Low ของ T เป็น 1.10270 จะต่ำกว่าขอบล่างเขต 1.10280 จึงต้องยกเลิกก่อนพิจารณาการเด้ง หาก C ปิดที่ 1.10440 ก็เท่ากับ B และไม่ผ่านเช่นกัน การขึ้นในภายหลังไม่แก้การตัดสินใจใดให้ถูกเงื่อนไข หากช่วงรอหมดอายุ อย่าขยายเพราะราคาในที่สุดกลับถึงเส้น
Ask แรกที่ 1.10495 สูงกว่าราคาปิดยืนยัน 3.5 pip เกินขีดจำกัดความคลาดเคลื่อน 2 pip ต้องปฏิเสธแม้กราฟยังดูดี อีกกรณีหนึ่ง หากเป้าหมายคงที่อยู่เพียง 1.10700 ราคาเสนอเดิมจะให้ $209/$221 ≈ 0.9457 หลังต้นทุน ต่ำกว่าเกณฑ์สุทธิ อย่าเลื่อนเป้าหมายให้ไกลขึ้นเพื่อให้รูปแบบนี้ผ่าน
13. บันทึกรอบพิจารณา ไม่ใช่ภาพที่ขยับตลอดเวลา
EA ต้องเก็บเวลาและราคาของจุดอ้างอิง เวลายืนยันจุดสวิง ATR ที่ตรึงและ buffer ที่ปัดตาม tick เป้าหมาย สถานะการสัมผัสแรก เส้นตาย C และตัวระบุว่าใช้รอบนั้นแล้ว ประมวลผลแต่ละแท่งปิดเพียงครั้งเดียว เก็บสถานะรอบไว้หลังรีสตาร์ต อัปเดตประวัติและตรวจคำสั่งที่ยังทำงานก่อนดำเนินต่อ อย่าสับสน shift แบบย้อนลำดับของข้อมูล MT4 กับดัชนีตามลำดับเวลาในบทความนี้
บันทึกทุกรอบที่ปฏิเสธพร้อมเหตุผล ราคาเสนอแรกและอายุราคา ผลคำขอ การจับคู่จริง ค่าธรรมเนียม และการออก กำหนดกฎปฏิทินก่อนทดสอบ ตัวอย่างข้อยกเว้นคือไม่เข้าภายใน 30 นาทีก่อนหรือหลังข่าวสำคัญที่กำหนดเวลาของสกุลเงินใดสกุลเงินหนึ่ง และไม่เข้าภายใน 15 นาทีจากเวลา rollover หากไม่มีข้อมูลเวลา ให้ข้าม ข้อจำกัด stop ของโบรกเกอร์อาจทำให้ส่งคำขอไม่ได้แม้รูปแบบราคาจะผ่าน
14. ทดสอบรูปทรง ลำดับเวลา และกรณีล้มเหลว
จำลองตามลำดับเวลาที่จุดสวิงเริ่มใช้งานได้ รวมการสัมผัสแรกทั้งหมด เส้นที่ถูกทะลุ timeout ราคาเสนอที่ขาด และคำสั่งที่ถูกปฏิเสธ ทดสอบความกว้างจุดสวิง ระยะจุดอ้างอิง และค่าคลาดเคลื่อนใกล้เคียงกันด้วยข้อมูลพัฒนา จากนั้นตรึงข้อกำหนดก่อนทดสอบนอกกลุ่มตัวอย่างและ forward test บนเดโม กฎการปฏิเสธราคาหรือการออกที่ต่างกันถือเป็นอีกโมเดล ใช้คู่มือ backtesting MT4ตรวจข้อมูลและการดำเนินคำสั่ง
ใช้ประวัติ Bid และ Ask เพื่อจำลองการออกที่ซื้อขายได้จริง โดยเฉพาะ SELL หากมีเพียง OHLC และแท่งเดียวแตะทั้ง stop กับเป้าหมาย จะไม่ทราบลำดับเหตุการณ์ ต้องใช้หลักอนุรักษนิยมที่กำหนดไว้ล่วงหน้า หรือแยกผลเหล่านี้ออกอย่างโปร่งใส ประเมินต้นทุน drawdown ความเสี่ยงคงค้าง และความไวของผลในหลายช่วงเวลา แทนการนำเสนอเฉพาะกราฟที่เลือกแล้วว่าชนะ บทความนี้ไม่มี win rate ผลตอบแทน หรือผลยืนยันที่วัดได้
15. ตรวจรายการสุดท้ายก่อนเข้าเทรด
จุดสวิงทั้งสองยืนยันแล้ว ใช้คู่ล่าสุดที่ผ่านเกณฑ์ การขยายตัวผ่านที่ a ตรึงจุดอ้างอิงและเป้าหมาย ไม่มีแท่งรายชั่วโมงขาด การเข้าหาครั้งแรกผ่านภายในช่วงรอ มี C ถัดไปเพียงแท่งเดียวมายืนยัน ราคาเสนอใหม่ชุดแรกผ่าน stop และเป้าหมายดำเนินคำสั่งได้ อัตราสุทธิเพียงพอ ปัดปริมาณลง และตรวจมาร์จิน ปฏิทิน รวมถึงความเสี่ยงรวมแล้ว หากข้อบังคับข้อเดียวไม่ผ่านก็ไม่ส่งคำสั่ง ให้พิจารณาขนาดสถานะและความเสี่ยงพอร์ตแยกจากรูปแบบที่เห็นบนกราฟ
16. คำถามเรื่องการย่อตัวกลับสู่เส้นแนวโน้ม
การสัมผัสครั้งที่สามพิสูจน์ว่าเส้นแนวโน้มเชื่อถือได้หรือไม่
ไม่ใช่ จุดอ้างอิงสองจุดสร้างเส้นอ้างอิง และการเข้าหาครั้งแรกหลังจากนั้นเป็นเพียงการทดสอบสมมติฐาน ทั้งการสัมผัสและการยืนยันด้วยแท่งปิดอาจล้มเหลวได้ ความน่าเชื่อถือต้องอาศัยผลที่วัดได้ภายใต้ข้อมูล ต้นทุน และเงื่อนไขทดสอบที่ระบุไว้
ทำเครื่องหมาย Q ได้ทันทีที่แท่งของมันปิดหรือไม่
ไม่ได้ภายใต้นิยามจุดสวิงนี้ Q ต้องรออีกสองแท่งที่ปิดแล้ว การใช้ก่อนหน้านั้นเท่ากับนำข้อมูลที่ยังไม่มีในขณะนั้นมาใช้ หากการรอทำให้พลาดจังหวะเด้ง ก็ถือว่ารอบนั้นยังไม่สามารถใช้งานได้
ควรเลื่อนเส้นเมื่อเกิดจุดสวิงใหม่หรือไม่
ไม่ควรระหว่างรอบที่ยังทำงานอยู่ ให้คงจุดอ้างอิงและเส้นตายเดิม คู่ใหม่จะมีสิทธิ์เฉพาะขณะ Q ของคู่นั้นยืนยัน หลังรอบเดิมจบแล้วและไม่มีสถานะเปิดในสัญลักษณ์นั้น การยืนยันที่พลาดไประหว่างระบบกำลังยุ่งนำกลับมาใช้ย้อนหลังไม่ได้
เหตุใดมุมเส้นที่มองเห็นจึงไม่เหมาะเป็นกฎ
การซูมและสเกลแกนเปลี่ยนรูปลักษณ์ สมการจึงใช้ราคาและดัชนีแท่งแทน ข้อมูลชุดเดิมที่บันทึกไว้จะให้ค่าอ้างอิงเดิม โดยไม่ต้องตัดสินว่าเส้นดูชันหรือไม่
ทำไม stop ของสถานะขายอาจทำงานก่อนกราฟ Bid ถึงระดับนั้น
สถานะ SELL ปิดด้วย Ask สเปรดที่กว้างขึ้นอาจดัน Ask ถึง stop คงที่ขณะที่ Bid ยังอยู่ต่ำกว่า การใช้แท่ง Bid ในอดีตอย่างเดียวจำลองการดำเนินคำสั่งนี้อย่างถูกต้องไม่ได้
วิธีนี้อธิบายตรรกะของหุ่นยนต์ Forex ที่อยู่ในแค็ตตาล็อกหรือไม่
ไม่ใช่ นี่คือข้อกำหนดเพื่อการศึกษาที่เป็นอิสระ ต้องตรวจสอบกฎจริงของ EA เงื่อนไขสัญญา รายงานต้นฉบับ และการติดตามสาธารณะแยกกัน ไม่ได้อ้างว่าผลิตภัณฑ์ใดในแค็ตตาล็อกใช้วิธีนี้
17. เอกสารเทคนิคและข้อจำกัด
MetaQuotes อธิบายด้านราคาของคำสั่งและข้อจำกัด stop ของโบรกเกอร์ไว้ในข้อกำหนดการซื้อขาย MQL4 ส่วนการเลือกจุดสวิง ค่าคลาดเคลื่อน เส้นตาย และเกณฑ์ความเสี่ยงในที่นี้เป็นตัวอย่างที่ผู้เขียนกำหนด ไม่ใช่กฎที่ MetaQuotes รับรอง ภาพใช้ข้อมูลสมมติและไม่มีผลลัพธ์การเทรดที่เกิดขึ้นจริง