

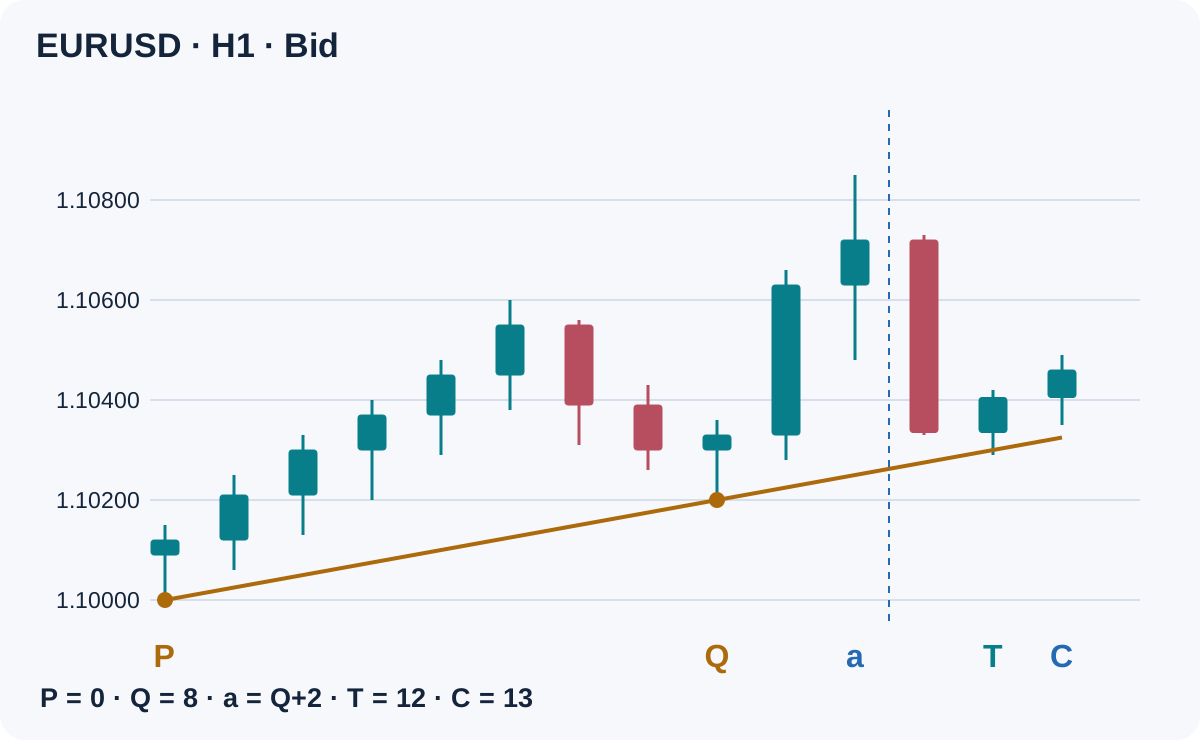
トレンドラインを使う押し目・戻り売りには、反発後にもっともらしい線を引くだけでは不十分です。このH1仕様では、確定した二つのスイングをアンカーとして固定し、その後最初の接近を待って、さらに別の確定足で確認します。ラインは判定する位置を示すもので、支持や利益を保証しません。
1. このトレンド継続セットアップで検証する仮説
すでに方向の出ている相場が、上昇する支持線または下降する抵抗線に戻った後、再び同じ方向へ進む可能性を検証します。フラッグ継続戦略とは異なり、三本のフラッグや旗竿の値幅による目標は使いません。EMAへの押し戻りとも異なり、基準は二つの価格ピボットです。Heikin Ashiの合成価格ではなく、通常のBidローソク足を使います。
以下の設定はすべて研究用の例です。時間足はH1、ピボットは厳密な五本構成、アンカー間隔は4–20本、ATR期間は14、接近を待つ期間は6本、コスト控除後のリワード・リスク比の下限は1.5です。最適化済みの値でも、優位性の証拠でもありません。スイングの用語に不慣れな場合は、市場構造ガイドを参照してください。
2. 両方のアンカーを判断できる時点まで待つ
H1足に古い順から番号を付けます。インデックスiのスイング安値は、その前後それぞれ二本のLowすべてより、Lowが厳密に低い必要があります。確定するのはi+2の足が閉じた時点です。スイング高値では、Highがすべてより厳密に高いことを求めます。同値の高安はこの定義では不成立とし、形成中の足でピボットを確定させません。
BUYでは、Qの右側二本目が確定した時点で、直近二つの確定スイング安値PとQを採用します。条件は4 ≤ Q−P ≤ 20とLow(Q) > Low(P)です。SELLは直近二つの確定スイング高値を使い、High(Q) < High(P)を求めます。見栄えのよい古い組み合わせを選んではいけません。同じアンカー時刻の組み合わせで判定できるシナリオは一回だけです。
この判定足をa = Q+2と呼びます。確定時にaのATR(14)であるAを保存し、b = 0.10 × Aを取引可能な価格ティックの整数倍へ切り上げます。履歴不足、ゼロ以下のATR、契約情報を取得できない場合は見送ります。MT4では次の足の最初のティックでシフト1のATRを読みます。シフト0の値はまだ変動します。
3. ラインの監視を始める前に値幅拡大を確認する
BUYではPとQの間にある足だけを対象に、その最高HighをHpreとします。Close(a) > Hpre+bのときだけ監視を開始します。目標MはQ+1からaまでの最高Highに固定します。SELLでは間の最低LowをLpreとし、Close(a) < Lpre−bを求め、MをQ+1からaまでの最低Lowに固定します。
この組み合わせを評価するのはaで一度だけです。拡大条件を満たさなければ、後の足で成立するまで待たずに破棄します。アンカー、A、b、Mをまとめて保存してください。シナリオの進行中は新しいピボットを無視し、後の損失を避けるためにラインを引き直してはいけません。同じ銘柄にポジションがある間は、新しいシナリオを開始しません。
4. 見た目の角度ではなく価格を計算する
BUYにおける足kの投影値はL(k) = Low(P) + (Low(Q)−Low(P)) × (k−P)/(Q−P)です。SELLでは二つのLowをHighに置き換えます。インデックスは、Pから確認足まで時刻の欠落がない連続H1足を数えます。週末やその他の足の欠落をまたぐシナリオは見送ります。
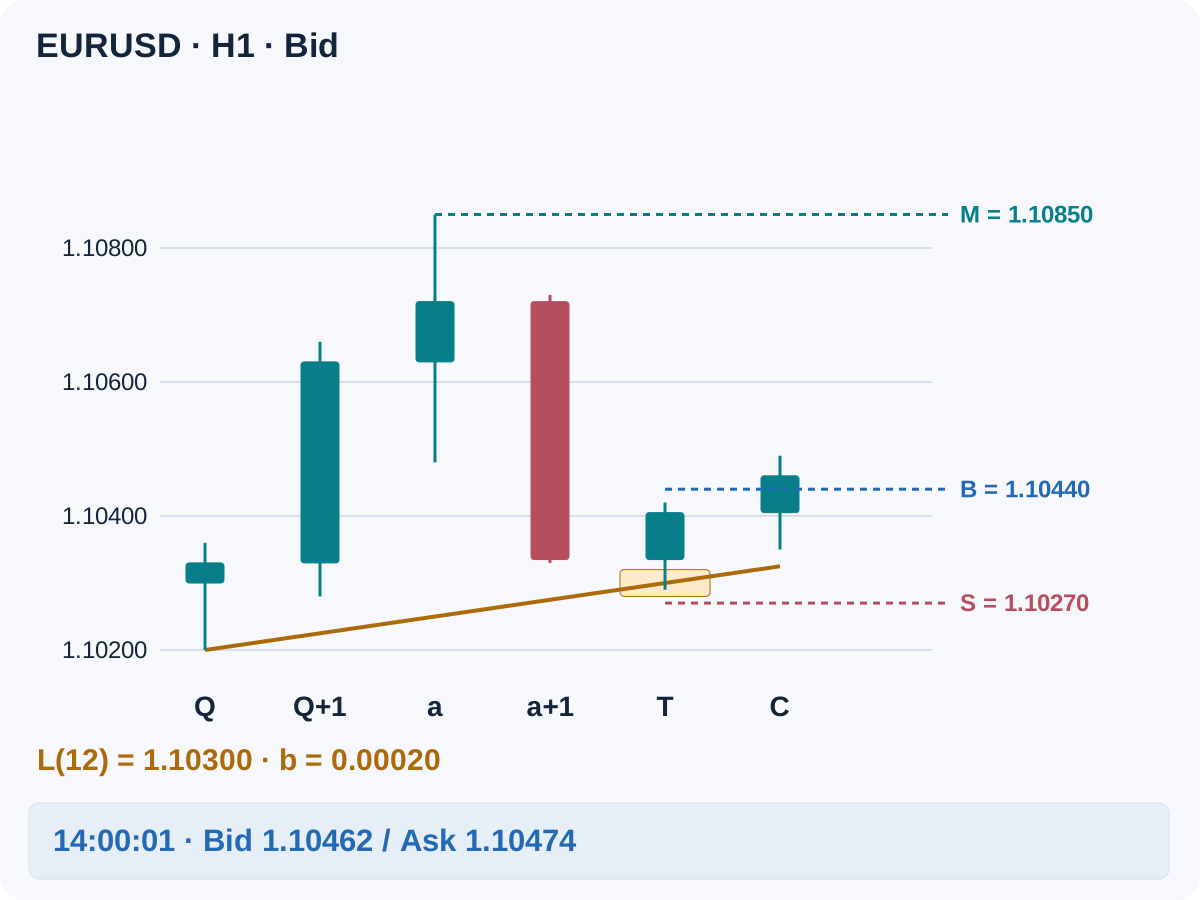
足k全体の判定には、この単一のL(k)を使います。許容ゾーンは[L(k)−b, L(k)+b]です。足の途中で動く斜線との交差を調べる方式ではありません。チャートの拡大率で見た目の角度は変わっても、価格の式は変わりません。描画したラインは、足番号ごとに定めた基準を示す補助です。
5. 監視開始後、最初の接近だけを採用する
確定足a+1からa+6までを順に調べます。BUYではLowがL(k)+bより上なら待ち続けます。LowがL(k)−bを下回るか、Low(Q)−b以下ならシナリオを取り消します。それ以外で初めてゾーンに入った足だけを候補Tとします。最初の接触が失敗しても、条件のよい二度目に差し替えてはいけません。
BUYの条件はHigh(T) > Low(T)、Close(T) > Open(T)、Close(T) > L(T)+bに加え、終値が値幅の上側四分の一にあることです。式ではClose(T) ≥ Low(T)+0.75×(High(T)−Low(T))となります。突破基準をB = High(T)+b、ストップをS = Low(T)−bに固定します。期間内に有効な最初の接触がなければ失効します。
6. 直後の一本だけで確認する
BUYを確認できるのは次のH1足C = T+1だけです。Close(C) > B、Close(C) > Open(C)、Low(C) > Sを求めます。ヒゲだけのB超え、Bと同値の終値、さらに一本遅れた確認は不成立です。T自身を、その後に必要な確認足として兼用できません。
斜線は接近中の位置フィルターであり、Tの後に追随する無効化ラインではありません。以後は固定したBとS、および一回限りの確認期限を使います。Cでライン条件を追加したり、投影値の上昇に合わせてSを動かしたりしないでください。Cが不成立なら取り消し、Bに新規の指値・逆指値注文を置く方式にも変更しません。
7. SELLの条件もすべて定義する
下降ラインではHigh(k) < L(k)−bの間は待ちます。High(k) > L(k)+bまたはHigh(k) ≥ High(Q)+bなら取り消します。最初のゾーン接近足Tは値幅が正で、Close(T) < Open(T)、Close(T) < L(T)−b、Close(T) ≤ Low(T)+0.25×(High(T)−Low(T))を満たす必要があります。
B = Low(T)−bとS = High(T)+bを固定します。直後のCではClose(C) < B、Close(C) < Open(C)、High(C) < Sを求めます。SELLの新規売りはBidを使い、防御ストップSと目標Mはいずれも固定したAskの発動水準です。スプレッドが広がると、BidチャートがSに達する前に売りポジションのストップが発動する場合があります。SELLの決済をBid足だけで検証してはいけません。
8. 最初の約定可能な気配値を確認する
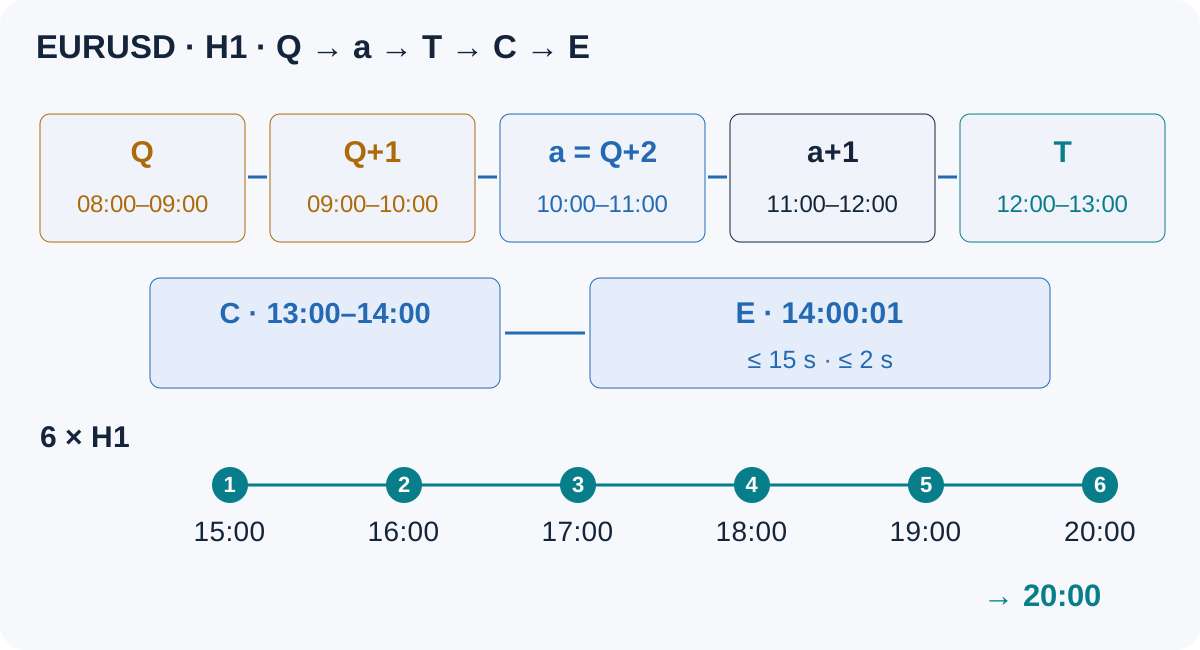
Cが確定した後、15秒以内に最初に得られる気配値を確認します。気配値の経過時間は2秒以内でなければなりません。BUYはAsk、SELLはBidを使い、このエントリー基準をEとします。abs(E−Close(C)) ≤ bとAsk−Bid ≤ 0.15×Aを求めます。最初の気配値で不成立なら、安くなるまで待たず、そのシナリオを破棄します。
BUYではさらにBid > BとS < Bid ≤ Ask < M、SELLではAsk < BとM < Bid ≤ Ask < Sが必要です。ティック刻み、ストップの最小距離、数量制限、証拠金、取引許可も確認します。発注要求と約定は別です。拒否されたシナリオで再発注してはいけません。タイムアウトで結果が不明なら、次の要求の前に注文状況を照合してください。
9. 決済方針を一つに固定し、リスク予算を別に定める
BUYの決済はBidがSまたはMに達したとき、SELLはAskを使います。両水準は固定し、ストップ拡大、建値への移動、部分決済、ラインに沿ったトレーリングは行いません。どちらも発動しなければ、エントリー後六本目のH1足が確定した直後の最初の気配値で決済を要求します。約定後の実際の確定回数を数え、エントリーした足の確定も含めます。ギャップや障害時は、ストップや時間決済が不利な価格で約定する場合があります。
正しい売買側の入口・出口価格から、口座通貨で一ロット当たりの損失額と利益余地を見積もります。往復手数料、不利な約定への明示的な余裕、該当するスワップを含めます。コスト控除後の利益余地が正で、net reward / planned loss ≥ 1.5を満たすことが必要です。事前に決めた金額ベースのリスク予算を一ロット当たりの計画損失で割り、業者の数量刻みに合わせて切り下げます。最小数量でも予算を超えるなら見送り、相関を含む総エクスポージャーも確認します。
10. 架空のEURUSDセットアップを再現する
これは学習用に作ったデータで、実際の過去取引やバックテストではありません。時刻はすべて同じ業者サーバーの時計です。Pは足0でLowは1.10000、Qは足8でLowは1.10200です。各点の前後二本の安値は厳密に高く、途中に別の確定安値ピボットはありません。Qを判断できるのは足10が11:00に確定した時点です。
この時点で保存済みATRをA = 0.00200と仮定すると、小数点以下五桁のEURUSDの価格刻みでb = 0.00020になります。短いチャート抜粋から、それ以前のATR履歴を再計算しているわけではありません。Hpre = 1.10600に対してClose(a) = 1.10720は拡大条件を満たし、Q以降の確定した最高値からM = 1.10850を固定します。ラインはH1足一本当たり0.00025上昇します。
足11はゾーンより上にとどまります。インデックス12のTではL(12) = 1.10300、ゾーンは1.10280–1.10320です。表は有効な上向きの反発を示し、終値は1.10320と上側四分の一の境界1.103875を超えています。これによりB = 1.10440とS = 1.10270が固定されます。CはSに触れず、Bより上で確定します。
| 足 | サーバー時間 | 始値 | 高値 | 安値 | 終値 |
|---|---|---|---|---|---|
| 11 | 11:00–12:00 | 1.10720 | 1.10730 | 1.10330 | 1.10335 |
| 12 · T | 12:00–13:00 | 1.10335 | 1.10420 | 1.10290 | 1.10405 |
| 13 · C | 13:00–14:00 | 1.10405 | 1.10490 | 1.10350 | 1.10460 |
14:00:01の最初の新しい気配値はBid 1.10462 / Ask 1.10474です。スプレッドは1.2pips、入口の乖離は1.4pipsで、両条件を満たします。ただし、これは計画上のエントリー基準であって、約定したと主張するものではありません。チャートはここで終わり、その先の勝ち筋は描いていません。
11. 執行コストを含めて数量を計算する
USD口座、1 pip = 0.00010、100,000EURの契約、一ロット・一pip当たり$10を仮定します。往復手数料は一ロット当たり$7、入口と出口を合わせた不利な約定への余裕は一ロット当たり1pipです。この例に限ってスワップをゼロとします。Bid/Askを使った距離にはスプレッドがすでに含まれるため、重ねて加算しません。
| 計画項目 | 計算 |
|---|---|
| 入口からストップまで | (1.10474−1.10270)/0.00010 = 20.4 pips |
| 入口から目標まで | (1.10850−1.10474)/0.00010 = 37.6 pips |
| 一ロット当たりの計画損失 | 20.4×$10 + $7 + $10 = $221 |
| 一ロット当たりの目標到達時純額 | 37.6×$10 − $7 − $10 = $359 |
| コスト控除後のリワード・リスク比 | $359/$221 ≈ 1.6244 |
| 金額ベースのリスク予算例 | $10,000×0.5% = $50 |
| 数量、刻み0.01 | floor(($50/$221)/0.01)×0.01 = 0.22 lots |
| 計画リスク/目標到達時純額 | $48.62 / $78.98 |
目標到達時の純額は条件付きの計算値であり、期待利益や最大損失の保証ではありません。ティック価値と通貨換算は銘柄や口座通貨によって異なります。実際の約定価格で再計算し、計画を超えた損失も記録します。14:00:01付近で約定した場合、六回の確定時刻は15:00から20:00です。SもMも発動していなければ、最後の確定後に時間決済を要求します。
12. 見た目がよくても条件不成立なら見送る
仮にTのLowが1.10270なら、ゾーン下限1.10280を下回るため、反発を評価する前に取り消します。Cの終値が1.10440でもBと同値なので不成立です。その後の上昇は、どちらの判断も修正しません。接近を待つ期間が過ぎたら、後で価格がラインに届いたからといって延長しないでください。
最初のAskが1.10495なら、確認足終値から3.5pips上で、許容乖離2pipsを超えます。チャートがまだよく見えても見送ります。別の条件として、固定目標が1.10700しかなければ、元の気配値でもコスト控除後は$209/$221 ≈ 0.9457となり、下限に達しません。成立させるために目標を遠ざけてはいけません。
13. 動く描画ではなくシナリオを保存する
EAには、アンカーの時刻と価格、ピボットの確定時刻、固定ATRとティック単位に丸めた許容幅、目標、最初の接触の状態、Cの期限、消費済みフラグが必要です。確定足は一度ずつ処理します。再起動後もシナリオを保持し、再開前に履歴を更新して注文状況を照合します。MT4時系列の逆向きシフトと、この記事の古い順のインデックスを混同しないでください。
見送った全シナリオについて理由、最初の気配値と経過時間、要求の結果、実際の約定、費用、決済を記録します。検証前にカレンダー条件を決めてください。例として、どちらかの通貨に関する予定済みの重要指標の前後30分と、ロールオーバーから15分以内は新規取引を除外します。時刻情報が取得できなければ見送ります。価格パターンを満たしても、業者のストップ制限で要求できないことがあります。
14. 形状、時系列、失敗例を検証する
ピボットが利用可能になる順序を再現します。最初の接触、ライン割れ、タイムアウト、気配値欠落、注文拒否をすべて含めます。開発用データでピボット幅、アンカー間隔、許容幅の近隣値を比較し、仕様を固定してからアウトオブサンプル検証とデモでのフォワードテストを行います。反発や決済の条件を変えれば別モデルです。データと執行の確認はMT4バックテストガイドを参照してください。
決済を再現するにはBidとAskの履歴を使い、特にSELLでは注意します。OHLCだけで同じ足がストップと目標の両方に届く場合、先後関係は不明です。事前に決めた保守的な仮定を適用するか、その結果を除外して明示してください。選んだ勝ちチャートではなく、複数期間のコスト、ドローダウン、エクスポージャー、感応度を評価します。この記事は実測の勝率、リターン、検証結果を示していません。
15. 最後のエントリーチェックを行う
両ピボットが確定、直近の適格な組み合わせ、aで拡大条件成立、アンカーと目標を固定、時間足の欠落なし、期間内の最初の接近が有効、直後一本だけのCで確認、最初の新しい気配値が適格、ストップと目標を執行可能、コスト控除後の比率が十分、数量は切り下げ、証拠金・カレンダー・総リスクを確認。必須条件が一つでも不成立なら発注しません。ポジションサイズとポートフォリオリスクは、見た目のパターンとは別に確認します。
16. トレンドラインの押し目・戻り売りに関する質問
三度目の接触でラインの信頼性が証明されますか?
いいえ。二つのアンカーで基準を定め、その後最初の接近で仮説を試すだけです。接触も確定足による確認も失敗し得ます。信頼性を評価するには、データ、コスト、検証条件を明示した実測結果が必要です。
Qの足が閉じた直後にQを確定できますか?
このピボット定義ではできません。Qには、その後の二本の確定足が必要です。それ以前に使うと、その時点では知らなかった情報を持ち込むことになります。待った結果、反発に間に合わなければ、そのシナリオは単に利用できません。
新しいスイングが出たらラインを動かすべきですか?
進行中のシナリオでは動かしません。元のアンカーと期限を維持します。新しい組み合わせが適格になるのは、前のシナリオが終了し、その銘柄にポジションがない状態で、その組み合わせ自身のQが確定した時点だけです。処理中に見送った確定を後から使うことはできません。
ラインの見た目の角度を条件にしてはいけないのはなぜですか?
拡大率と軸の尺度で見た目が変わるためです。代わりに価格と足番号の式を使えば、同じ保存データから同じ投影値が得られ、急な線に見えるかどうかを判断する必要がありません。
Bidチャートより先に売りのストップが発動するのはなぜですか?
SELLポジションはAskで決済します。スプレッドが広がると、Bidが下にある間にAskが固定ストップへ達することがあります。過去のBid足だけでは、この執行を正しく再現できません。
掲載されているFXロボットの取引ロジックを説明しているのですか?
いいえ。独立した教育用の仕様です。EAの実際のルール、契約条件、元のレポート、公開モニタリングは別に確認する必要があります。掲載製品がこの手法を実装しているとは主張していません。
17. 技術資料と限界
MetaQuotesのMQL4取引要件には、注文に用いる価格側と業者のストップ制限が記載されています。ここでのピボット選択、許容幅、期限、リスク条件は筆者が定めた一例で、MetaQuotesが認証したルールではありません。図は架空データを示し、実現損益は含みません。