

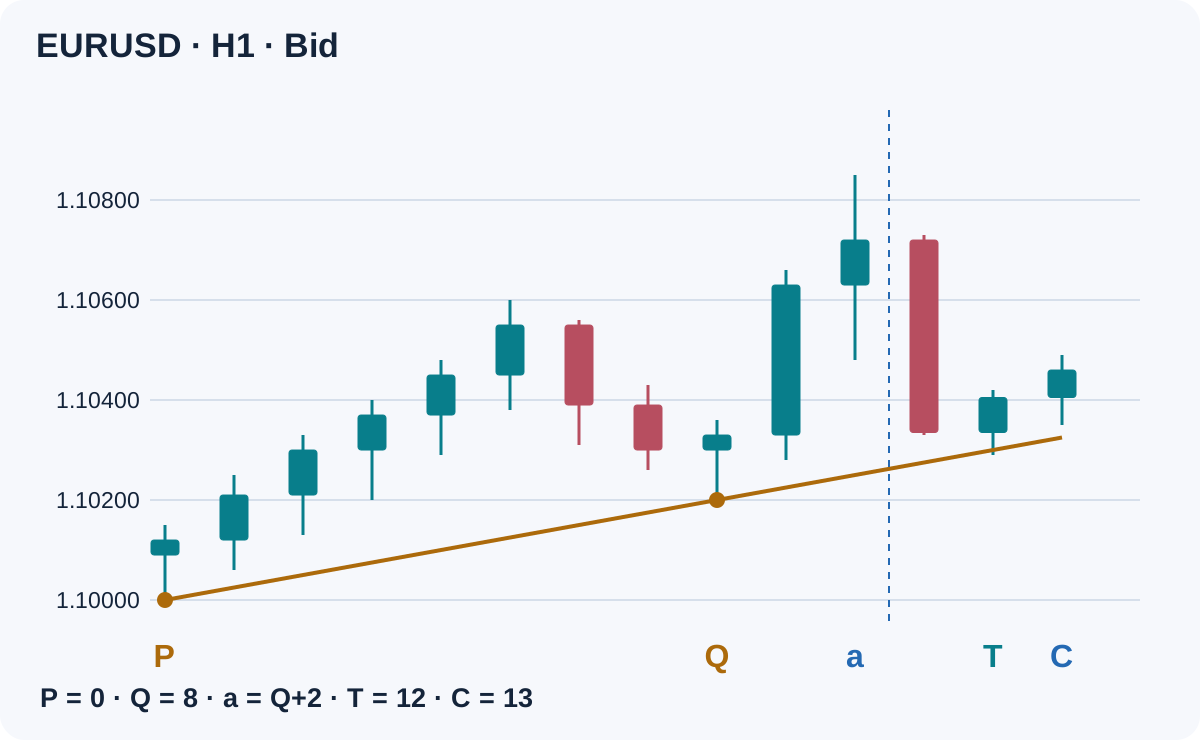
Chiến lược hồi về đường xu hướng cần nhiều hơn một đường kẻ trông có lý sau khi giá đã bật lên. Đặc tả H1 này cố định hai điểm neo là các điểm xoay đã xác nhận, chờ lần tiếp cận đầu tiên sau đó và yêu cầu một nến đóng riêng để xác nhận. Đường xác định vị trí xem xét, không bảo đảm hỗ trợ có hiệu lực hay giao dịch sinh lời.
1. Xác định giả thuyết mà thiết lập tiếp diễn này kiểm tra
Giả thuyết là một nhịp giá đã có hướng có thể tiếp tục sau khi quay về đường hỗ trợ đi lên hoặc đường kháng cự đi xuống. Khác với chiến lược tiếp diễn lá cờ, thiết lập này không dùng lá cờ ba nến hay mục tiêu đo theo cán cờ. Khác với hồi về EMA, mốc tham chiếu được tạo từ hai điểm xoay của giá. Dùng nến Bid thông thường, không dùng giá tổng hợp Heikin Ashi.
Tất cả tham số dưới đây là lựa chọn nghiên cứu mang tính minh họa: H1, điểm xoay nghiêm ngặt gồm năm nến, khoảng cách điểm neo 4–20 nến, ATR chu kỳ 14, cửa sổ chờ tiếp cận 6 nến và tỷ lệ lợi nhuận/rủi ro ròng tối thiểu 1.5. Đây không phải giá trị đã tối ưu hay bằng chứng về lợi thế. Nếu chưa quen thuật ngữ sóng giá, hãy đọc hướng dẫn cấu trúc thị trường.
2. Chờ đến khi có thể biết chắc cả hai điểm neo
Đánh số nến H1 theo thứ tự thời gian. Đáy xoay tại chỉ số i phải có Low thấp hơn tuyệt đối so với Low của từng nến trong hai nến trước và hai nến sau. Điểm này chỉ được xác nhận khi nến i+2 đóng. Đỉnh xoay dùng các High cao hơn tuyệt đối. Các cực trị bằng nhau không đạt định nghĩa này; nến đang hình thành không thể xác nhận điểm xoay.
Với BUY, lấy hai đáy xoay đã xác nhận gần nhất, P và Q, tại lúc nến thứ hai bên phải Q đóng. Yêu cầu 4 ≤ Q−P ≤ 20 và Low(Q) > Low(P). Với SELL, dùng hai đỉnh xoay đã xác nhận gần nhất và yêu cầu High(Q) < High(P). Không chọn cặp cũ hơn chỉ vì trông đẹp hơn. Mỗi cặp dấu thời gian của điểm neo chỉ được dùng cho một chu kỳ xét thiết lập.
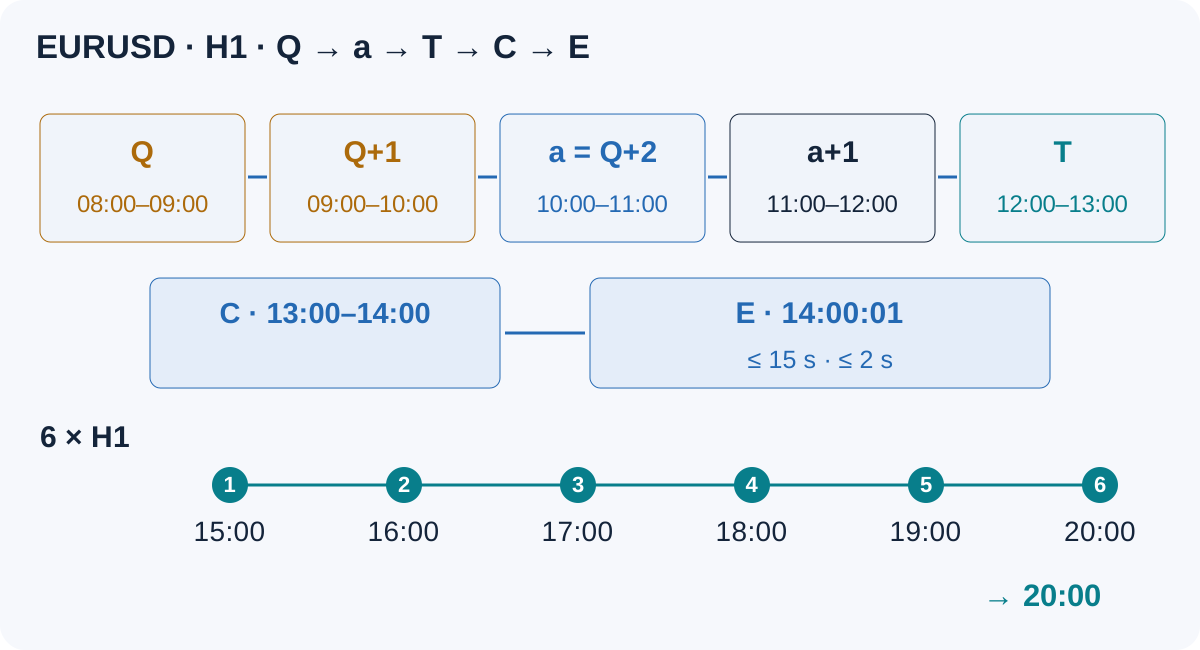
Gọi nến đánh giá đó là a = Q+2. Khi nến đóng, lưu A, tức ATR(14) của a, rồi đặt b = 0.10 × A, làm tròn lên thành bội số nguyên của bước giá tick có thể giao dịch. Bỏ qua nếu thiếu lịch sử, ATR không dương hoặc không có dữ liệu hợp đồng. Trong MT4, đọc ATR này ở độ dịch 1 tại tick đầu tiên của nến kế tiếp; độ dịch 0 vẫn còn biến động.
3. Yêu cầu mở rộng trước khi kích hoạt đường
Với BUY, định nghĩa Hpre là High cao nhất chỉ giữa P và Q, không gồm hai đầu mút. Chỉ kích hoạt nếu Close(a) > Hpre+b. Cố định mục tiêu M tại High cao nhất từ Q+1 đến hết a. Với SELL, dùng Low thấp nhất ở giữa, Lpre; yêu cầu Close(a) < Lpre−b và cố định M tại Low thấp nhất từ Q+1 đến a.
Chỉ đánh giá cặp này một lần tại a. Nếu không đạt phép thử mở rộng, loại bỏ thay vì chờ nến sau làm cho nó đạt. Lưu cùng nhau các điểm neo, A, b và M. Bỏ qua điểm xoay mới trong chu kỳ đang hoạt động; tuyệt đối không vẽ lại đường để né khoản lỗ thấy được về sau. Không bắt đầu chu kỳ nếu đã có vị thế mở trên cùng mã giao dịch.
4. Chiếu theo giá thay vì đánh giá góc nhìn trên biểu đồ
Với BUY, giá trị chiếu cho nến k là L(k) = Low(P) + (Low(Q)−Low(P)) × (k−P)/(Q−P). Với SELL, thay hai giá trị Low bằng High. Chỉ số đếm các nến H1 liên tiếp, không thiếu dấu thời gian theo giờ từ P tới nến xác nhận. Bỏ qua chu kỳ đi qua cuối tuần hoặc khoảng thiếu nến khác.
Dùng duy nhất giá trị L(k) này cho toàn bộ phép xét nến k. Vùng dung sai là [L(k)−b, L(k)+b]. Không kiểm tra giao cắt trong nến với một đường chéo đang dịch chuyển. Thu phóng biểu đồ có thể làm đổi góc nhìn mà không đổi phương trình giá. Đường vẽ chỉ giúp minh họa các mốc tham chiếu theo chỉ số nến này.
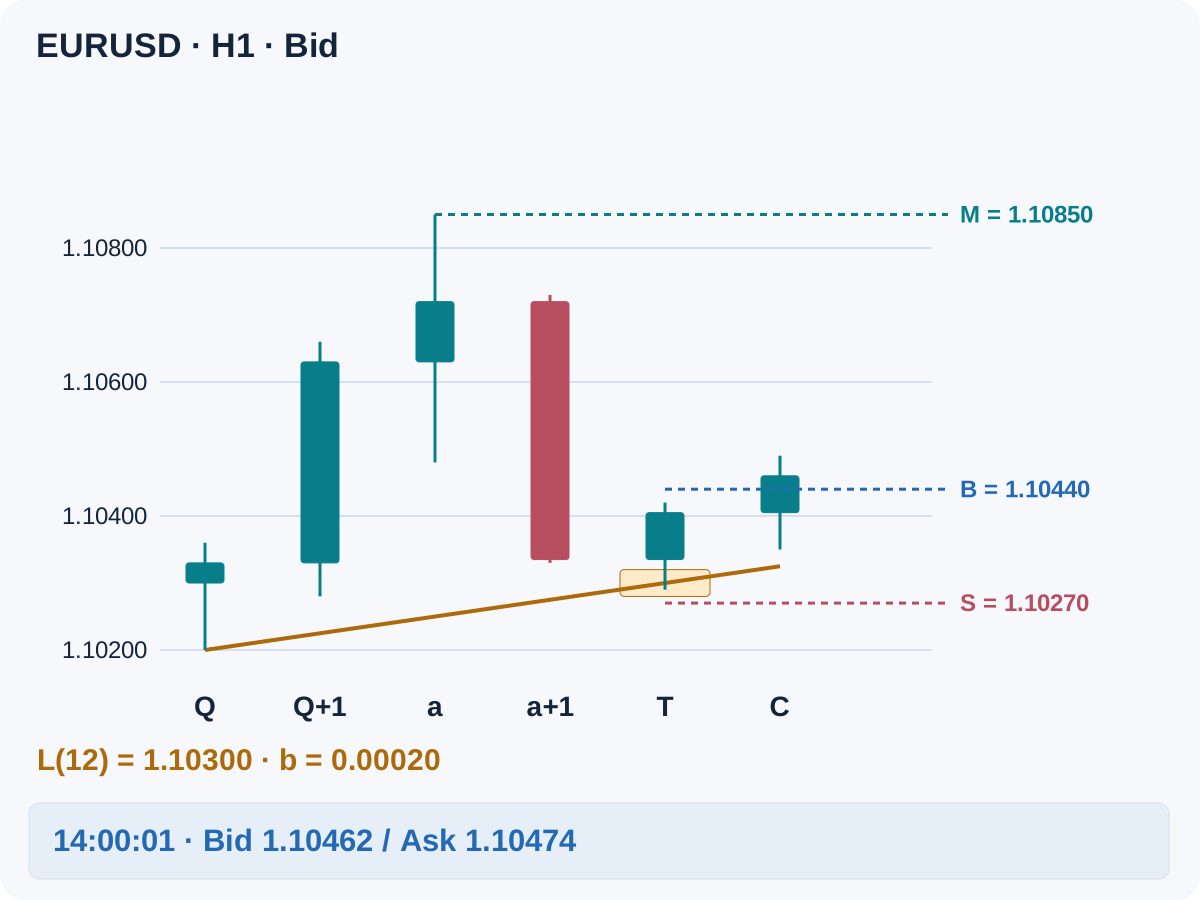
5. Chỉ chấp nhận lần tiếp cận đầu tiên sau khi kích hoạt
Xét các nến đã đóng từ a+1 tới a+6. Với BUY, Low cao hơn L(k)+b nghĩa là tiếp tục chờ. Low thấp hơn L(k)−b, hoặc bằng hay thấp hơn Low(Q)−b, sẽ hủy chu kỳ. Nếu không, nến đầu tiên đi vào vùng là ứng viên T duy nhất. Không được thay lần chạm đầu thất bại bằng lần chạm thứ hai thuận lợi hơn.
BUY yêu cầu High(T) > Low(T), Close(T) > Open(T), Close(T) > L(T)+b và đóng trong phần tư phía trên của biên độ: Close(T) ≥ Low(T)+0.75×(High(T)−Low(T)). Đặt mốc phá vỡ B = High(T)+b và dừng lỗ S = Low(T)−b. Không có lần chạm đầu hợp lệ trong cửa sổ thì chu kỳ hết hạn.
6. Chỉ dành đúng một nến tiếp theo để xác nhận
Chỉ nến H1 kế tiếp, C = T+1, mới có thể xác nhận BUY. Yêu cầu Close(C) > B, Close(C) > Open(C) và Low(C) > S. Râu vượt B, giá đóng bằng B hoặc xác nhận muộn thêm một nến đều không đạt. T không thể đồng thời là nến xác nhận phải xuất hiện sau nó.
Đường chéo là bộ lọc vị trí trong lúc tiếp cận, không phải đường vô hiệu chạy theo giá sau T. Từ đó dùng B, S đã cố định và thời hạn xác nhận duy nhất. Không thêm phép kiểm tra đường mới ở C, cũng không dời S khi giá trị chiếu tăng. Hủy nếu C thất bại; không đặt lệnh chờ vào tại B.
7. Áp dụng đầy đủ quy tắc SELL
Với đường đi xuống, chờ khi High(k) < L(k)−b. Hủy nếu High(k) > L(k)+b hoặc High(k) ≥ High(Q)+b. Nến tiếp cận vùng đầu tiên T phải có biên độ dương, Close(T) < Open(T), Close(T) < L(T)−b và Close(T) ≤ Low(T)+0.25×(High(T)−Low(T)).
Cố định B = Low(T)−b và S = High(T)+b. Với C ngay sau đó, yêu cầu Close(C) < B, Close(C) < Open(C) và High(C) < S. Vào SELL dùng Bid; dừng lỗ bảo vệ S và mục tiêu M đều là mức kích hoạt Ask cố định. Spread giãn có thể kích hoạt dừng lỗ vị thế bán trước khi biểu đồ Bid chạm S. Không bao giờ kiểm thử thoát SELL chỉ bằng nến Bid.
8. Kiểm tra báo giá đầu tiên có thể thực hiện lệnh
Sau khi C đóng, xét báo giá đầu tiên nhận được trong 15 giây; tuổi báo giá không được quá 2 giây. BUY dùng Ask, SELL dùng Bid; gọi mốc vào lệnh này là E. Yêu cầu abs(E−Close(C)) ≤ b và Ask−Bid ≤ 0.15×A. Nếu báo giá đầu không đạt, loại bỏ chu kỳ thay vì chờ giá rẻ hơn.
BUY còn cần Bid > B và S < Bid ≤ Ask < M. SELL cần Ask < B và M < Bid ≤ Ask < S. Kiểm tra tính hợp lệ theo tick, khoảng cách dừng lỗ tối thiểu, giới hạn khối lượng, ký quỹ và quyền giao dịch. Yêu cầu đặt lệnh không phải là khớp lệnh. Sau khi bị từ chối, không thử lại chu kỳ này; nếu hết thời gian chờ mà kết quả chưa rõ, đối chiếu các lệnh trước khi gửi yêu cầu tiếp theo.
9. Giữ một chính sách thoát và ngân sách rủi ro riêng
BUY thoát theo Bid tại S hoặc M; SELL dùng Ask. Giữ nguyên hai mức: đặc tả này không nới dừng lỗ, dời về hòa vốn, chốt một phần hay kéo dừng lỗ theo đường xu hướng. Nếu chưa có điều kiện thoát nào xảy ra, yêu cầu đóng ở báo giá đầu tiên sau lần đóng H1 thứ sáu kể từ khi vào. Đếm các lần đóng nến thực tế sau khớp lệnh, gồm lần đóng của nến vào. Dừng lỗ và thoát theo thời gian có thể khớp xấu hơn khi có gap hoặc gián đoạn.
Ước tính khoản lỗ và lợi nhuận tiềm năng mỗi lot bằng đồng tiền tài khoản từ đúng phía giá vào và thoát. Tính cả hoa hồng hai chiều, khoản dự phòng rõ ràng cho khớp lệnh bất lợi và swap áp dụng. Yêu cầu lợi nhuận ròng tiềm năng dương và net reward / planned loss ≥ 1.5. Chia ngân sách rủi ro bằng tiền đã phân bổ trước cho lỗ dự kiến mỗi lot rồi làm tròn khối lượng xuống theo bước của nhà môi giới. Nếu khối lượng tối thiểu vẫn vượt ngân sách, bỏ qua; đồng thời kiểm tra tổng mức phơi nhiễm tương quan.
10. Tái dựng thiết lập EURUSD giả lập
Đây là dữ liệu tự tạo để giảng giải, không phải giao dịch lịch sử hay backtest. Mọi mốc giờ dùng cùng đồng hồ máy chủ nhà môi giới. P là nến 0, Low 1.10000; Q là nến 8, Low 1.10200. Hai nến ở mỗi phía có đáy cao hơn tuyệt đối, và không có đáy trung gian nào đủ điều kiện thành một điểm xoay đã xác nhận khác. Chỉ khi nến 10 đóng lúc 11:00 mới có thể biết Q.
Tại đó giả sử đầu vào ATR đã lưu là A = 0.00200, nên b = 0.00020 trên lưới giá EURUSD năm chữ số thập phân. Đoạn biểu đồ ngắn không tính lại lịch sử ATR trước đó. Với Hpre = 1.10600, Close(a) = 1.10720 vượt phép thử mở rộng, và đỉnh đã hoàn tất sau Q cố định M = 1.10850. Đường tăng 0.00025 mỗi nến H1.
Nến 11 vẫn ở trên vùng của nó. Với T tại chỉ số 12, L(12) = 1.10300 và vùng là 1.10280–1.10320. Bảng cho thấy sự từ chối giá theo hướng tăng hợp lệ: giá đóng vượt 1.10320 và ngưỡng phần tư phía trên 1.103875. Nhờ đó cố định B = 1.10440 và S = 1.10270. C đóng trên B mà không chạm S.
| Nến | Khoảng giờ máy chủ | Mở cửa | Cao nhất | Thấp nhất | Đóng cửa |
|---|---|---|---|---|---|
| 11 | 11:00–12:00 | 1.10720 | 1.10730 | 1.10330 | 1.10335 |
| 12 · T | 12:00–13:00 | 1.10335 | 1.10420 | 1.10290 | 1.10405 |
| 13 · C | 13:00–14:00 | 1.10405 | 1.10490 | 1.10350 | 1.10460 |
Lúc 14:00:01, báo giá mới đầu tiên là Bid 1.10462 / Ask 1.10474. Spread 1.2 pip và độ lệch vào 1.4 pip: cả hai điều kiện đều đạt. Mức vào vẫn là tham chiếu lập kế hoạch, không khẳng định đã khớp. Biểu đồ dừng ở đây; không vẽ diễn biến thắng lợi trong tương lai.
11. Tính khối lượng sau chi phí thực hiện
Giả sử tài khoản USD, 1 pip = 0.00010, hợp đồng 100,000 EUR và $10 mỗi pip mỗi lot. Hoa hồng hai chiều là $7 mỗi lot; tổng dự phòng khớp bất lợi cho cả vào và thoát là 1 pip mỗi lot. Chỉ trong ví dụ này mới giả sử swap bằng không. Khoảng cách Bid/Ask đã bao gồm spread, không cộng thêm lần nữa.
| Hạng mục kế hoạch | Tính toán |
|---|---|
| Khoảng cách từ mức vào đến dừng lỗ | (1.10474−1.10270)/0.00010 = 20.4 pips |
| Khoảng cách từ mức vào đến mục tiêu | (1.10850−1.10474)/0.00010 = 37.6 pips |
| Lỗ dự kiến mỗi lot | 20.4×$10 + $7 + $10 = $221 |
| Giá trị ròng tại mục tiêu mỗi lot | 37.6×$10 − $7 − $10 = $359 |
| Tỷ lệ lợi nhuận/rủi ro ròng | $359/$221 ≈ 1.6244 |
| Ngân sách tiền minh họa | $10,000×0.5% = $50 |
| Khối lượng, bước 0.01 | floor(($50/$221)/0.01)×0.01 = 0.22 lots |
| Rủi ro dự kiến / giá trị ròng tại mục tiêu | $48.62 / $78.98 |
Giá trị ròng tại mục tiêu là phép tính có điều kiện, không phải lợi nhuận kỳ vọng hay cam kết lỗ tối đa. Giá trị tick và quy đổi khác nhau theo công cụ và đồng tiền tài khoản. Tính lại bằng giá khớp thực tế, đồng thời ghi nhận mọi khoản lỗ vượt kế hoạch. Với giá khớp gần 14:00:01, sáu lần đóng chạy từ 15:00 đến 20:00; yêu cầu thoát theo thời gian được gửi sau lần cuối nếu S và M chưa kích hoạt.
12. Loại bỏ trường hợp không đạt dù biểu đồ có vẻ đẹp
Nếu Low của T là 1.10270, nó nằm dưới đáy vùng 1.10280; phải hủy trước khi xét cú bật lại. C đóng ở 1.10440 bằng B nên cũng thất bại. Đợt tăng về sau không sửa được quyết định nào trong hai trường hợp. Nếu cửa sổ tiếp cận hết hạn, không kéo dài vì cuối cùng giá cũng tới đường.
Ask đầu tiên ở 1.10495 cao hơn giá đóng xác nhận 3.5 pip, vượt giới hạn lệch 2 pip. Bỏ qua dù biểu đồ vẫn có vẻ tốt. Riêng một trường hợp khác, nếu mục tiêu cố định chỉ là 1.10700, báo giá ban đầu cho $209/$221 ≈ 0.9457 sau chi phí, dưới ngưỡng ròng. Không dời mục tiêu xa hơn để cứu thiết lập.
13. Lưu trạng thái chu kỳ, không chạy theo nét vẽ
EA cần dấu thời gian và giá điểm neo, thời điểm xác nhận điểm xoay, ATR cố định và biên đã làm tròn theo tick, mục tiêu, trạng thái lần chạm đầu, hạn C và cờ đã dùng chu kỳ. Chỉ xử lý mỗi nến đóng một lần. Giữ trạng thái qua lần khởi động lại; cập nhật lịch sử và đối chiếu lệnh đang hoạt động trước khi tiếp tục. Không nhầm độ dịch ngược của chuỗi MT4 với chỉ số theo thứ tự thời gian trong bài.
Ghi lại mọi chu kỳ bị loại cùng lý do, báo giá đầu tiên và tuổi báo giá, kết quả yêu cầu, giá khớp thực, phí và thoát lệnh. Cố định quy tắc lịch trước kiểm thử; một ví dụ loại trừ là không vào trong 30 phút trước hoặc sau tin đã lên lịch có tác động cao đối với một trong hai đồng tiền, và trong 15 phút tính từ thời điểm rollover. Thiếu thông tin giờ thì bỏ qua. Hạn chế dừng lỗ của nhà môi giới có thể ngăn yêu cầu dù mẫu giá hợp lệ.
14. Kiểm thử hình học, thời điểm và các trường hợp thất bại
Phát lại theo thứ tự thời điểm điểm xoay trở nên khả dụng. Bao gồm mọi lần chạm đầu, phá đường, hết thời gian, thiếu báo giá và từ chối lệnh. Kiểm tra độ rộng điểm xoay, khoảng cách neo và dung sai lân cận trên dữ liệu phát triển, sau đó cố định đặc tả trước kiểm thử ngoài mẫu và forward test demo. Quy tắc từ chối giá hay thoát khác tạo thành mô hình khác. Dùng hướng dẫn backtest MT4 để kiểm tra dữ liệu và thực hiện lệnh.
Dùng lịch sử Bid và Ask cho mức thoát có thể thực hiện, đặc biệt SELL. Nếu chỉ có OHLC mà một nến chạm cả dừng lỗ lẫn mục tiêu, không biết thứ tự sự kiện: áp dụng quy ước thận trọng đã khai báo trước hoặc minh bạch loại bỏ các kết quả đó. Đánh giá chi phí, drawdown, mức phơi nhiễm và độ nhạy qua nhiều giai đoạn thay vì đưa ra một biểu đồ thắng đã chọn. Bài này không cung cấp tỷ lệ thắng, lợi suất hay kết quả xác thực đo được.
15. Hoàn tất danh sách kiểm tra trước khi vào
Cả hai điểm xoay đã xác nhận; cặp hợp lệ gần nhất; mở rộng đạt tại a; điểm neo và mục tiêu cố định; không thiếu nến theo giờ; lần tiếp cận đầu hợp lệ trong cửa sổ; đúng một C kế tiếp xác nhận; báo giá mới đầu tiên đạt; dừng lỗ và mục tiêu thực hiện được; tỷ lệ ròng đủ; khối lượng làm tròn xuống; ký quỹ, lịch và rủi ro tổng đã kiểm tra. Chỉ một điều kiện bắt buộc thất bại cũng đồng nghĩa không đặt lệnh. Xem quy mô vị thế và rủi ro danh mục riêng với mẫu hình trực quan.
16. Câu hỏi về hồi về đường xu hướng
Lần chạm thứ ba có chứng minh đường xu hướng đáng tin không?
Không. Hai điểm neo định nghĩa tham chiếu, còn lần tiếp cận đầu sau đó chỉ kiểm tra một giả thuyết. Lần chạm và xác nhận lúc đóng nến đều có thể thất bại. Độ tin cậy cần kết quả đo được với dữ liệu, chi phí và điều kiện kiểm thử đã công bố.
Có thể đánh dấu Q ngay khi nến của nó đóng không?
Không theo định nghĩa điểm xoay này. Q cần hai nến tiếp theo đã đóng. Dùng sớm hơn là đưa vào thông tin chưa có tại thời điểm đó. Nếu độ trễ khiến bỏ lỡ cú bật lại thì chu kỳ đó đơn giản là chưa khả dụng.
Có nên dời đường khi xuất hiện sóng giá mới hơn không?
Không trong chu kỳ đang hoạt động. Giữ điểm neo và hạn ban đầu. Cặp mới chỉ hợp lệ tại chính sự kiện xác nhận Q của nó, sau khi chu kỳ cũ kết thúc và mã không có vị thế mở. Không được dùng hồi tố một xác nhận đã bỏ lỡ khi hệ thống đang bận.
Vì sao góc nhìn thấy của đường không phù hợp làm quy tắc?
Thu phóng và tỷ lệ trục làm thay đổi hình thức. Phương trình dùng giá và chỉ số nến nên cùng bộ dữ liệu đã lưu luôn cho cùng mốc chiếu, không phải xét đường trông có dốc hay không.
Vì sao dừng lỗ vị thế bán có thể kích hoạt trước khi biểu đồ Bid tới đó?
Vị thế SELL đóng tại Ask. Spread rộng hơn có thể đẩy Ask lên dừng lỗ cố định trong khi Bid còn ở dưới. Chỉ các nến Bid lịch sử không thể tái hiện chính xác việc thực hiện này.
Phương pháp này có mô tả logic của robot Forex trong danh mục không?
Không. Đây là đặc tả giáo dục độc lập. Quy tắc thực của EA, điều kiện hợp đồng, báo cáo gốc và theo dõi công khai phải được xem riêng; không khẳng định sản phẩm nào trong danh mục áp dụng phương pháp này.
17. Tham khảo kỹ thuật và giới hạn
MetaQuotes mô tả phía giá đặt lệnh và giới hạn dừng lỗ của nhà môi giới trong yêu cầu giao dịch MQL4. Cách chọn điểm xoay, dung sai, thời hạn và ngưỡng rủi ro ở đây là ví dụ do tác giả định nghĩa, không phải quy tắc được MetaQuotes chứng nhận. Hình vẽ dùng dữ liệu giả lập, không có kết quả giao dịch đã thực hiện.