

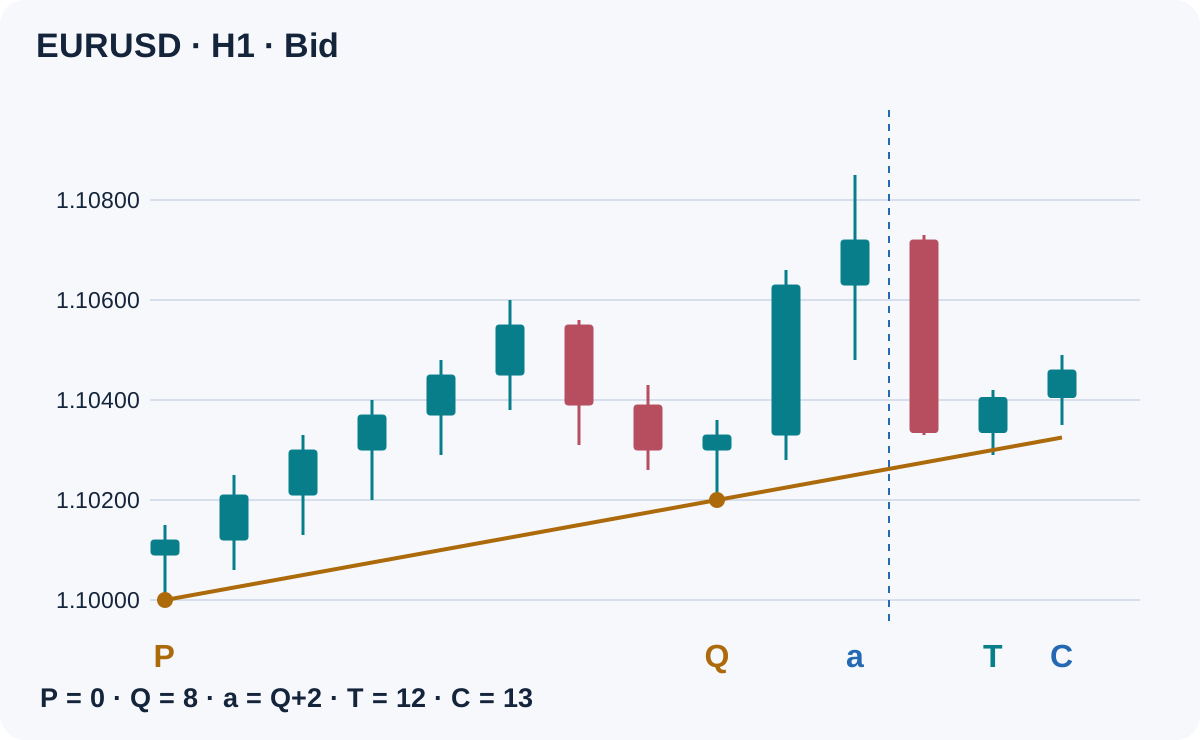
Une stratégie de repli sur ligne de tendance ne se résume pas à une ligne convaincante tracée après un rebond. Cette spécification H1 fige deux points d’ancrage confirmés, attend le premier retour ultérieur et exige une autre bougie clôturée pour confirmer. La ligne définit une zone d’observation ; elle ne garantit ni support ni transaction rentable.
1. Définir l’hypothèse de cette configuration de continuation
L’hypothèse est qu’un mouvement directionnel établi peut reprendre après un retour sur une ligne de support ascendante ou de résistance descendante. Contrairement à la stratégie de continuation en drapeau, cette configuration n’exige ni drapeau de trois bougies ni objectif mesuré à partir du mât. Contrairement à un repli sur EMA, sa référence provient de deux pivots du cours. Elle utilise des bougies Bid ordinaires, pas des prix Heikin Ashi.
Tous les paramètres suivants sont des choix de recherche illustratifs : H1, pivots stricts de cinq bougies, espacement de 4–20 bougies entre ancrages, ATR de période 14, fenêtre d’approche de 6 bougies et rapport gain/risque net minimal de 1.5. Il ne s’agit ni de valeurs optimisées ni de preuves d’un avantage. Consultez le guide de la structure de marché si les termes liés aux swings vous sont peu familiers.
2. Attendre que les deux ancrages soient identifiables
Numérotez les bougies H1 dans l’ordre chronologique. Un creux de swing à l’indice i doit présenter un Low strictement inférieur à celui de chacune des deux bougies précédentes et des deux suivantes. Il n’est confirmé qu’à la clôture de la bougie i+2. Un sommet de swing exige des High strictement supérieurs. Les extrêmes égaux ne satisfont pas cette définition ; la bougie en formation ne peut pas confirmer un pivot.
Pour BUY, retenez les deux derniers creux de swing confirmés, P et Q, à la clôture de la deuxième bougie à droite de Q. Exigez 4 ≤ Q−P ≤ 20 et Low(Q) > Low(P). Pour SELL, prenez les deux derniers sommets de swing confirmés et exigez High(Q) < High(P). Ne choisissez pas une paire antérieure plus esthétique. Un seul épisode est autorisé par paire d’horodatages des ancrages.
Appelez la bougie d’évaluation a = Q+2. À sa clôture, enregistrez A, la valeur ATR(14) de a, puis définissez b = 0.10 × A, arrondi vers le haut à un multiple entier du tick de prix négociable. Rejetez tout historique incomplet, ATR non positif ou manque de données contractuelles. Dans MT4, cet ATR se lit au décalage 1 sur le premier tick de la bougie suivante ; le décalage 0 évoluerait encore.
3. Exiger une expansion avant d’activer la ligne
Pour BUY, définissez Hpre comme le High le plus élevé strictement entre P et Q. Activez uniquement si Close(a) > Hpre+b. Fixez l’objectif M au High le plus élevé de Q+1 à a inclus. Pour SELL, utilisez le Low intermédiaire le plus bas, Lpre ; exigez Close(a) < Lpre−b et fixez M au Low le plus bas de Q+1 à a.
Évaluez cette paire une seule fois, sur a. Si le test d’expansion échoue, écartez-la au lieu d’attendre qu’une bougie ultérieure le fasse réussir. Enregistrez ensemble les ancrages, A, b et M. Ignorez les nouveaux pivots pendant l’épisode actif ; ne redessinez jamais la ligne pour contourner une perte ultérieure. Ne lancez aucun épisode lorsqu’une position est déjà ouverte sur le même symbole.
4. Projeter des prix plutôt que juger l’angle du graphique
Pour BUY, la valeur projetée pour la bougie k est L(k) = Low(P) + (Low(Q)−Low(P)) × (k−P)/(Q−P). Pour SELL, remplacez les deux Low par des High. Les indices comptent des bougies H1 consécutives sans horodatage horaire manquant entre P et la confirmation. Écartez un épisode qui traverse un week-end ou une autre lacune de bougies.
Utilisez cette seule valeur L(k) pour toute l’évaluation de la bougie k. La zone de tolérance est [L(k)−b, L(k)+b]. Ne testez pas une intersection intrabougie avec une diagonale mobile. Le zoom peut modifier l’angle visible sans changer l’équation des prix. La ligne tracée sert de repère pour ces références indexées sur les bougies.
5. N’accepter que la première approche ultérieure
Examinez les bougies clôturées de a+1 à a+6. Pour BUY, un Low supérieur à L(k)+b signifie continuer d’attendre. Un Low inférieur à L(k)−b, ou inférieur ou égal à Low(Q)−b, annule l’épisode. Sinon, la première bougie entrant dans la zone est l’unique candidate T. Un premier contact raté ne peut pas être remplacé par un deuxième plus favorable.
BUY exige High(T) > Low(T), Close(T) > Open(T), Close(T) > L(T)+b et une clôture dans le quart supérieur : Close(T) ≥ Low(T)+0.75×(High(T)−Low(T)). Définissez la référence de cassure B = High(T)+b et le stop S = Low(T)−b. Sans premier contact valide dans la fenêtre, l’épisode expire.
6. Accorder exactement une bougie ultérieure pour confirmer
Seule la bougie H1 suivante, C = T+1, peut confirmer BUY. Exigez Close(C) > B, Close(C) > Open(C) et Low(C) > S. Une mèche au-dessus de B, une clôture égale à B ou une confirmation une bougie trop tard échouent. T ne peut pas fournir sa propre confirmation ultérieure.
La diagonale filtre l’emplacement pendant l’approche ; après T, elle ne devient pas une ligne d’invalidation suiveuse. Dès lors, utilisez B et S figés ainsi que l’unique échéance de confirmation. N’ajoutez pas un nouveau test de ligne sur C et ne déplacez pas S lorsque la projection monte. Annulez si C échoue ; ne placez pas d’ordre d’entrée en attente sur B.
7. Appliquer l’ensemble des règles SELL
Pour une ligne descendante, attendez tant que High(k) < L(k)−b. Annulez si High(k) > L(k)+b ou High(k) ≥ High(Q)+b. La première approche de la zone, T, doit avoir une amplitude positive, Close(T) < Open(T), Close(T) < L(T)−b et Close(T) ≤ Low(T)+0.25×(High(T)−Low(T)).
Figez B = Low(T)−b et S = High(T)+b. Sur C, immédiatement après T, exigez Close(C) < B, Close(C) < Open(C) et High(C) < S. L’entrée SELL utilise Bid ; le stop de protection S et l’objectif M sont tous deux des seuils de déclenchement Ask fixes. Un élargissement du spread peut déclencher le stop d’un short avant que le graphique Bid touche S. Ne testez jamais les sorties SELL avec les seules bougies Bid.
8. Vérifier la première cotation exécutable
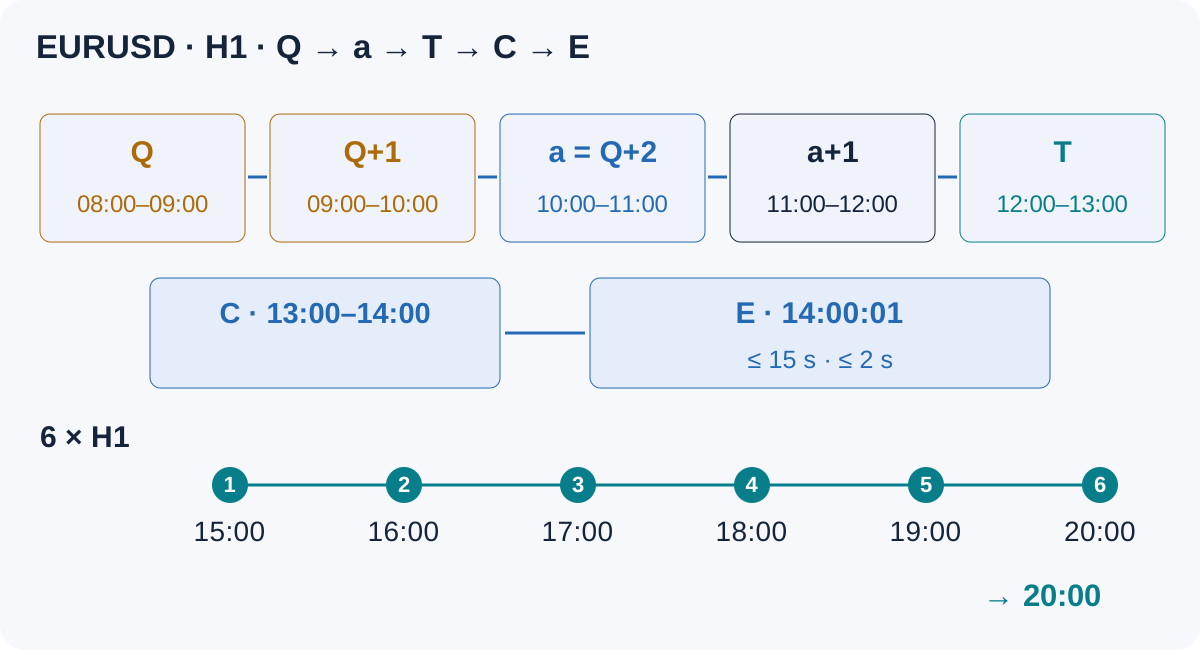
Après la clôture de C, examinez la première cotation disponible dans les 15 secondes ; elle ne doit pas dater de plus de 2 secondes. BUY utilise Ask, SELL utilise Bid ; appelez E cette référence d’entrée. Exigez abs(E−Close(C)) ≤ b et Ask−Bid ≤ 0.15×A. Si cette première cotation échoue, écartez l’épisode au lieu d’attendre un cours moins cher.
BUY exige aussi Bid > B et S < Bid ≤ Ask < M. SELL exige Ask < B et M < Bid ≤ Ask < S. Vérifiez l’alignement sur le tick, la distance minimale des stops, les limites de volume, la marge et l’autorisation de négocier. Une demande d’ordre n’est pas une exécution. Après un rejet, ne réessayez pas cet épisode ; après une expiration au résultat incertain, vérifiez les ordres avant toute autre demande.
9. Garder une politique de sortie et un budget de risque distinct
Les sorties BUY utilisent Bid sur S ou M ; les sorties SELL utilisent Ask. Gardez les deux seuils fixes : cette spécification ne prévoit ni élargissement du stop, ni passage au break-even, ni sortie partielle, ni suivi de la ligne. Si aucune sortie ne survient, demandez la clôture au premier cours après la sixième clôture H1 suivant l’entrée. Comptez les clôtures réelles après l’exécution, y compris celle de la bougie d’entrée. Les stops et sorties temporelles peuvent être moins bien exécutés en cas de gap ou de panne.
Estimez perte et gain potentiel par lot dans la devise du compte à partir des bons côtés de prix à l’entrée et à la sortie. Incluez la commission aller-retour, une provision explicite pour exécution défavorable et le swap applicable. Exigez un gain net potentiel positif et net reward / planned loss ≥ 1.5. Divisez le budget monétaire de risque prédéfini par la perte prévue par lot et arrondissez le volume vers le bas au pas du courtier. Abstenez-vous si le volume minimal dépasse le budget ; vérifiez aussi l’exposition corrélée totale.
10. Reconstituer la configuration EURUSD synthétique
Il s’agit de données pédagogiques inventées, pas d’une transaction historique ni d’un backtest. Toutes les heures utilisent la même horloge serveur du courtier. P est la bougie 0, avec Low 1.10000 ; Q est la bougie 8, avec Low 1.10200. Les deux bougies de chaque côté ont des creux strictement plus hauts, et aucun creux intermédiaire ne constitue un autre pivot confirmé. Q ne devient identifiable qu’à la clôture de la bougie 10, à 11:00.
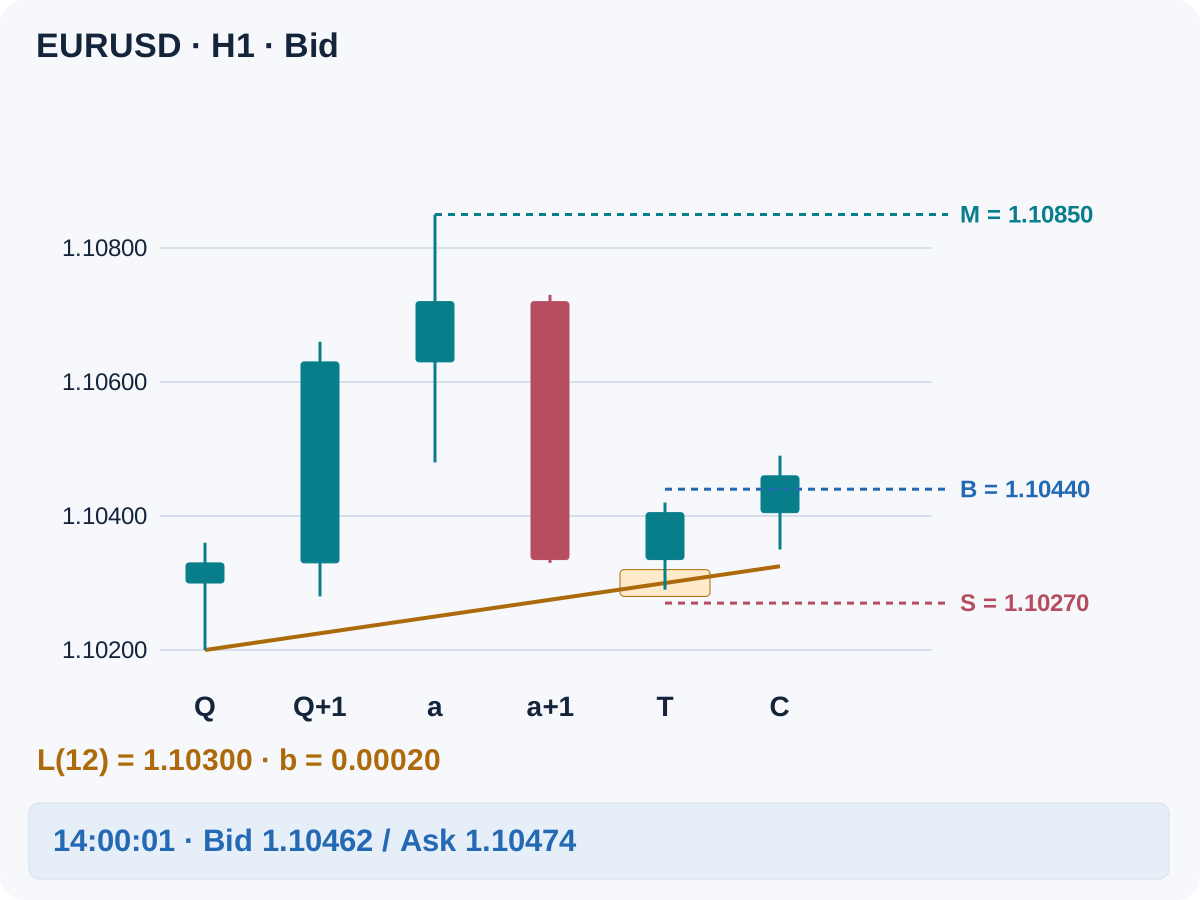
À cet instant, supposons un ATR enregistré A = 0.00200, d’où b = 0.00020 sur une grille EURUSD à cinq décimales. Le court extrait graphique ne recalcule pas l’historique précédent de l’ATR. Avec Hpre = 1.10600, Close(a) = 1.10720 valide l’expansion, et le sommet achevé après Q fixe M = 1.10850. La ligne monte de 0.00025 par bougie H1.
La bougie 11 reste au-dessus de sa zone. Pour T à l’indice 12, L(12) = 1.10300 et la zone vaut 1.10280–1.10320. Le tableau montre un rejet haussier valide : sa clôture dépasse 1.10320 et le seuil du quart supérieur, 1.103875. Cela fige B = 1.10440 et S = 1.10270. C clôture au-dessus de B sans toucher S.
| Bougie | Intervalle serveur | Ouverture | Plus haut | Plus bas | Clôture |
|---|---|---|---|---|---|
| 11 | 11:00–12:00 | 1.10720 | 1.10730 | 1.10330 | 1.10335 |
| 12 · T | 12:00–13:00 | 1.10335 | 1.10420 | 1.10290 | 1.10405 |
| 13 · C | 13:00–14:00 | 1.10405 | 1.10490 | 1.10350 | 1.10460 |
À 14:00:01, la première cotation récente est Bid 1.10462 / Ask 1.10474. Le spread est de 1.2 pip et l’écart d’entrée de 1.4 pip : les deux filtres sont satisfaits. L’entrée reste une référence de planification, pas une exécution affirmée. Le graphique s’arrête ici ; aucune trajectoire future gagnante n’est dessinée.
11. Calculer la taille après les coûts d’exécution
Supposons un compte USD, 1 pip = 0.00010, un contrat de 100,000 EUR et $10 par pip et par lot. La commission aller-retour est de $7 par lot ; la provision totale pour exécution défavorable vaut 1 pip par lot sur l’entrée et la sortie réunies. Le swap n’est supposé nul que dans cet exemple. La distance Bid/Ask comprend déjà le spread : ne l’ajoutez pas à nouveau.
| Élément de planification | Calcul |
|---|---|
| Distance de l’entrée au stop | (1.10474−1.10270)/0.00010 = 20.4 pips |
| Distance de l’entrée à l’objectif | (1.10850−1.10474)/0.00010 = 37.6 pips |
| Perte prévue par lot | 20.4×$10 + $7 + $10 = $221 |
| Montant net à l’objectif par lot | 37.6×$10 − $7 − $10 = $359 |
| Rapport gain/risque net | $359/$221 ≈ 1.6244 |
| Budget monétaire illustratif | $10,000×0.5% = $50 |
| Volume, pas de 0.01 | floor(($50/$221)/0.01)×0.01 = 0.22 lots |
| Risque prévu / montant net à l’objectif | $48.62 / $78.98 |
Le montant net à l’objectif est un calcul conditionnel, pas un bénéfice attendu ni une garantie de perte maximale. La valeur du tick et la conversion varient selon l’instrument et la devise du compte. Recalculez avec les exécutions réelles et consignez toute perte supplémentaire. Pour une exécution proche de 14:00:01, les six clôtures vont de 15:00 à 20:00 ; si S et M n’ont pas été déclenchés, la demande de sortie temporelle suit la dernière clôture.
12. Rejeter les échecs même si le graphique paraît séduisant
Si le Low de T valait 1.10270, il serait sous le plancher de zone 1.10280 ; annulez avant de considérer le rebond. Une clôture de C à 1.10440 est égale à B et échoue aussi. Une hausse ultérieure ne répare aucune de ces décisions. Lorsque la fenêtre d’approche expire, ne la prolongez pas parce que le cours finit par atteindre la ligne.
Un premier Ask de 1.10495 se trouve 3.5 pips au-dessus de la clôture de confirmation, au-delà de la limite d’écart de 2 pips. Rejetez-le même si le graphique semble encore favorable. Indépendamment, si l’objectif fixe n’était que 1.10700, le cours initial donnerait $209/$221 ≈ 0.9457 après coûts, sous le seuil net. N’éloignez pas l’objectif pour sauver cette configuration.
13. Enregistrer un épisode plutôt qu’un dessin mouvant
Un EA doit conserver les horodatages et prix des ancrages, les heures de confirmation des pivots, l’ATR figé et le tampon arrondi au tick, l’objectif, l’état du premier contact, l’échéance de C et un indicateur d’épisode consommé. Traitez chaque bougie clôturée une seule fois. Conservez l’épisode après redémarrage ; actualisez l’historique et vérifiez les ordres actifs avant de reprendre. Ne confondez pas les décalages inversés des séries MT4 avec les indices chronologiques de cet article.
Journalisez chaque épisode rejeté avec son motif, la première cotation et son ancienneté, le résultat de la demande, l’exécution réelle, les frais et la sortie. Fixez une règle de calendrier avant le test ; un exemple consiste à interdire toute entrée dans les 30 minutes avant ou après une annonce programmée à fort impact pour l’une des deux devises, et à moins de 15 minutes du rollover. Si les horaires ne sont pas disponibles, abstenez-vous. Les restrictions du courtier sur les stops peuvent bloquer une demande malgré un motif de prix valide.
14. Tester la géométrie, les horaires et les cas d’échec
Rejouez chronologiquement la disponibilité des pivots. Incluez tous les premiers contacts, lignes rompues, expirations, cotations manquantes et ordres rejetés. Testez des largeurs de pivot, espacements d’ancrage et tolérances voisins sur les données de développement, puis figez la spécification avant les essais hors échantillon et le suivi en démo. Une autre règle de rejet ou de sortie constitue un autre modèle. Consultez le guide du backtesting MT4 pour les vérifications des données et de l’exécution.
Utilisez l’historique Bid et Ask pour les sorties exécutables, surtout SELL. Avec les seules données OHLC, une bougie touchant stop et objectif ne révèle pas l’ordre des événements : appliquez une convention conservatrice prédéfinie ou excluez ces résultats de manière transparente. Évaluez coûts, drawdown, exposition et sensibilité sur plusieurs périodes plutôt que de présenter un graphique gagnant sélectionné. Cet article ne fournit aucun taux de réussite, rendement ou résultat de validation mesuré.
15. Parcourir la liste finale avant l’entrée
Deux pivots confirmés ; dernière paire admissible ; expansion validée sur a ; ancrages et objectif figés ; aucune bougie horaire manquante ; première approche valide dans sa fenêtre ; exactement une C ultérieure a confirmé ; première cotation récente acceptée ; stop et objectif exécutables ; rapport gain/risque net suffisant ; volume arrondi vers le bas ; marge, calendrier et risque global vérifiés. L’échec d’une seule condition obligatoire signifie aucune demande d’ordre. Examinez le dimensionnement et le risque de portefeuille séparément du motif visuel.
16. Questions sur le repli sur ligne de tendance
Le troisième contact prouve-t-il qu’une ligne de tendance est fiable ?
Non. Deux ancrages définissent la référence et la première approche ultérieure teste une hypothèse. Le contact comme la confirmation à la clôture peuvent échouer. La fiabilité exige des résultats mesurés avec des données, coûts et conditions de test déclarés.
Puis-je marquer Q dès que sa bougie clôture ?
Pas avec cette définition du pivot. Q nécessite deux bougies ultérieures clôturées. L’utiliser plus tôt introduirait une information indisponible à ce moment-là. Si ce délai fait manquer un rebond, l’épisode est simplement indisponible.
Faut-il déplacer la ligne lorsqu’un nouveau swing apparaît ?
Pas pendant un épisode actif. Gardez ses ancrages et échéances d’origine. Une nouvelle paire n’est admissible qu’à son propre événement de confirmation de Q, après la fin de l’ancien épisode et sans position ouverte sur le symbole. Une confirmation manquée pendant que le système était occupé ne peut pas être utilisée rétrospectivement.
Pourquoi l’angle visible de la ligne ne convient-il pas comme règle ?
Le zoom et l’échelle des axes changent son apparence. L’équation utilise plutôt les prix et les indices de bougie : un même jeu de données enregistré donne donc la même référence projetée, sans juger visuellement la pente.
Pourquoi le stop d’un short peut-il se déclencher avant que le graphique Bid l’atteigne ?
Une position SELL se ferme à Ask. Un spread plus large peut faire monter Ask jusqu’au stop fixe alors que Bid reste en dessous. Les seules bougies Bid historiques ne reproduisent pas correctement cette exécution.
Cette méthode décrit-elle la logique d’un robot Forex du catalogue ?
Non. C’est une spécification pédagogique indépendante. Les règles réelles d’un EA, les conditions contractuelles, les rapports bruts et le suivi public doivent être examinés séparément ; aucun produit du catalogue n’est présenté comme appliquant cette méthode.
17. Référence technique et limites
MetaQuotes décrit les côtés de prix des ordres et les restrictions des stops dans ses exigences de négociation MQL4. La sélection des pivots, les tolérances, échéances et filtres de risque sont ici un exemple défini par l’auteur, pas des règles certifiées par MetaQuotes. Les schémas montrent des données synthétiques sans résultat réalisé.