

Hai đường VWAP có thể khác nhau dù cùng một cặp tiền. Điểm bắt đầu, khung nến, công thức giá và trường dùng làm trọng số đều ảnh hưởng kết quả. Hướng dẫn này thể hiện các lựa chọn bằng dữ liệu EUR/USD thực tế, so sánh giá xấp xỉ theo nến với trung bình Bid đã ghi nhận và chỉ rõ khi thiếu lịch sử khiến phép tính không khả dụng.
1. VWAP trên biểu đồ Forex giao ngay thể hiện điều gì
VWAP lấy tổng tích lũy của giá nhân trọng số chia cho tổng trọng số. Nếu dùng giá khớp lệnh và quy mô giao dịch, trọng số thể hiện khối lượng thực sự giao dịch. Nếu dùng số bản ghi báo giá, cùng phép tính đó cho giá trung bình được gia quyền theo hoạt động của nguồn dữ liệu cụ thể.
Đường ở đây được gọi rõ là giá VWAP xấp xỉ được tính từ dữ liệu nến. Nó không xác định giá khớp lệnh trung bình của toàn thị trường hay vị thế của tổ chức. Giá trị của phép đo bắt đầu từ định nghĩa có thể tái lập, không phải tuyên bố về một mức giá hợp lý phổ quát.
2. Mẫu EUR/USD thực tế và thời gian dữ liệu
Nguồn là tệp tick Generic ASCII của HistData tháng 1 năm 2024, có SHA-256 trong phần tải xuống. Tệp chứa 2 176 113 bản ghi Bid/Ask. Nghiên cứu lấy 71 261 bản ghi ngày 8 tháng 1 năm 2024, từ 00:00 đến 17:00 UTC. Cộng năm giờ vào EST cố định của nguồn, không điều chỉnh giờ mùa hè.
Trường Volume chứa số 0, nên N và Q được dựng lại từ báo giá. Mẫu có 1 017 nến M1 quan sát được và 204 nhóm M5; ba nhóm thiếu quan sát ở ít nhất một trong năm phút. Cửa sổ chọn 07:00–17:00 chứa 600 nến M1 hoặc 120 nến M5.
3. Chọn N hoặc Q trước khi so sánh trung bình
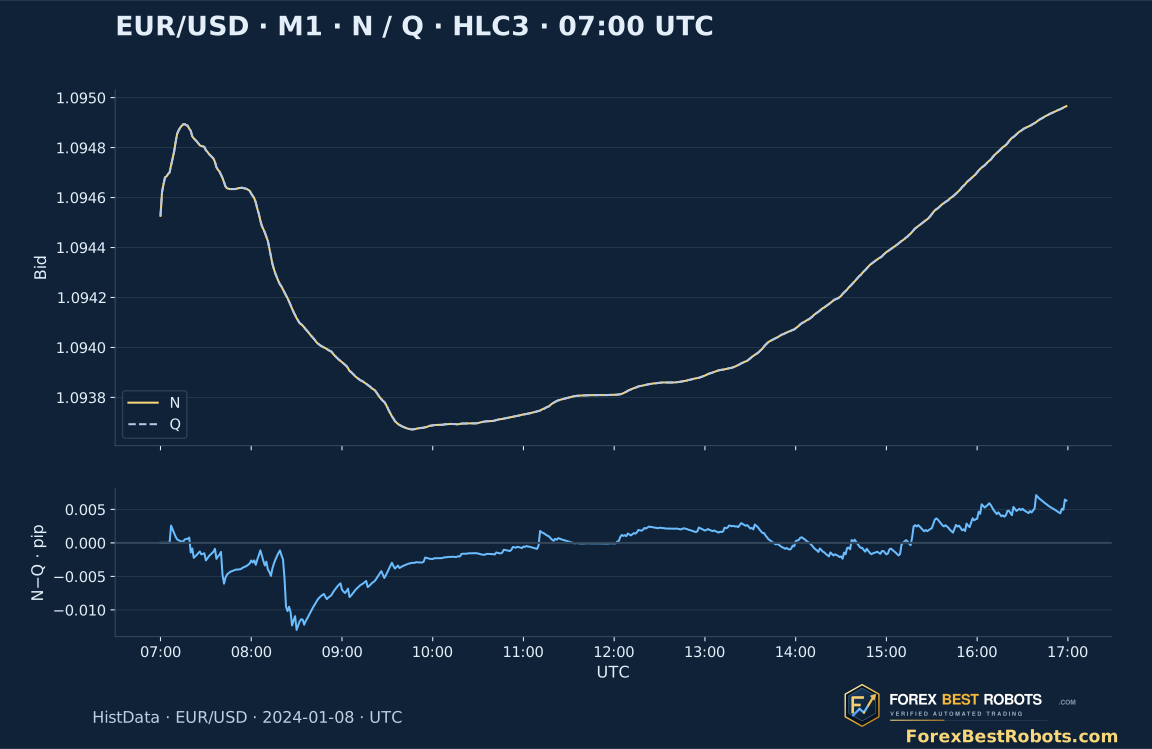
N đếm mọi bản ghi gốc. Q đếm bản ghi khi Bid hoặc Ask thay đổi so với bản ghi liền trước trong tệp; bản ghi đầu tiên của toàn tệp được tính một lần. So sánh tiếp tục qua ranh giới phút. Mẫu có 70 929 bản ghi thay đổi, theo định nghĩa của hướng dẫn khối lượng tick trước đó.
Nến có nhiều sự kiện được chọn hơn nhận trọng số lớn hơn. Đổi N sang Q làm thay đổi trọng số, không thay đổi giá lịch sử. Chênh lệch có thể nhỏ trong mẫu này; biểu đồ dùng thang pip riêng thay vì phóng đại bằng trục giá. Không bộ đếm nào đo số lot đã khớp.
4. Đọc công thức tích lũy mà không dùng nến tương lai
Với HLC3, P là (High + Low + Close)/3; lựa chọn còn lại là Bid Close. W là N hoặc Q của nến. Từ điểm neo a đến nến đã đóng t, cộng P×W và W rồi chia hai tổng. Nến được chọn nằm trong phép tích lũy, khác với mức tham chiếu hoạt động trước đây cố ý loại nến đó.
Nhãn là thời gian bắt đầu. Giá trị M1 lúc 07:30 dùng [07:30,07:31) và chỉ có sau khi khoảng này kết thúc. M5 bao phủ [07:30,07:35). Trình xem dùng nến lịch sử đã đóng; thay thiết lập không khiến giá trị cuối cùng có sẵn sớm hơn.
P[i] ∈ {(H[i] + L[i] + C[i]) / 3, C[i]}
W[i] ∈ {N[i], Q[i]}
VWAP_proxy[a:t] = Σ(P[i] × W[i]) / ΣW[i]
5. Đổi điểm neo và giữ nguyên các thiết lập khác
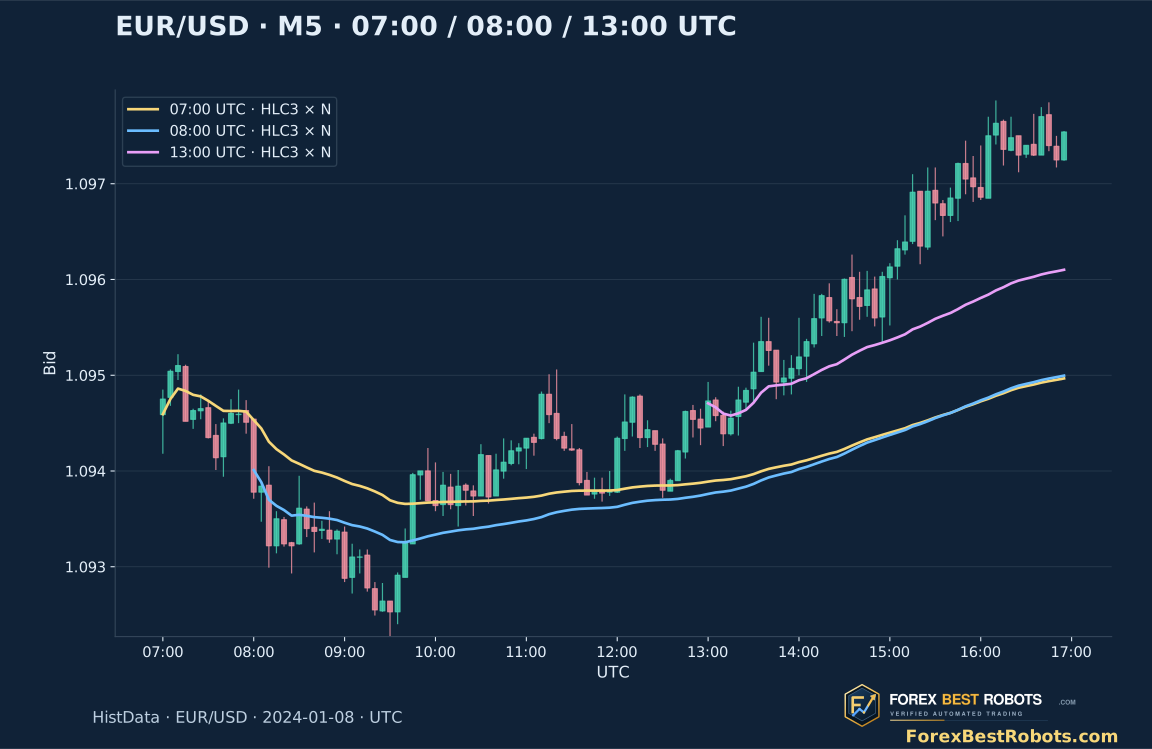
Các ví dụ so sánh điểm neo cố định 07:00, 08:00 và 13:00 UTC trong cùng ngày. Mỗi điểm bắt đầu tổng mới đúng tại ranh giới nến. Giữ các quan sát cũ làm đường thay đổi khi giá rời xa trung bình trước đó. Đây là lựa chọn nghiên cứu, không phải giờ mở cửa London hay New York luôn áp dụng.
Đặt lại theo ngày, theo phiên và neo thủ công vào sự kiện là những quy ước khác nhau. Hãy nêu giờ máy chủ của nhà môi giới và cách đổi giờ mùa hè. Dời điểm neo sau khi thấy cú bật lịch sử là lựa chọn hồi cứu; kiểm tra giao dịch cần quy tắc có thể biết ngay tại thời điểm đó.
6. Kiểm tra thủ công nến đầu tiên sau điểm neo
Nến M1 lúc 13:00 UTC ngày 8 tháng 1 năm 2024 có 102 bản ghi. Với điểm neo 13:00, HLC3 làm tròn bảy chữ số là 1.0945667. Chỉ có một nến nên (P×102)/102 bằng P, không nhất thiết bằng Open hoặc Close.
Tại 07:30, với điểm neo 07:00, M1, HLC3 và N, tổng chứa 31 nến và 2 349 bản ghi; giá xấp xỉ là 1.0947893. Đây là mốc giờ cố định để kiểm tra số học, không phải điểm vào được chọn vì có lãi. Phép tính giữ đầy đủ độ chính xác, chỉ làm tròn khi hiển thị.
7. Tách nguồn giá khỏi trọng số sự kiện
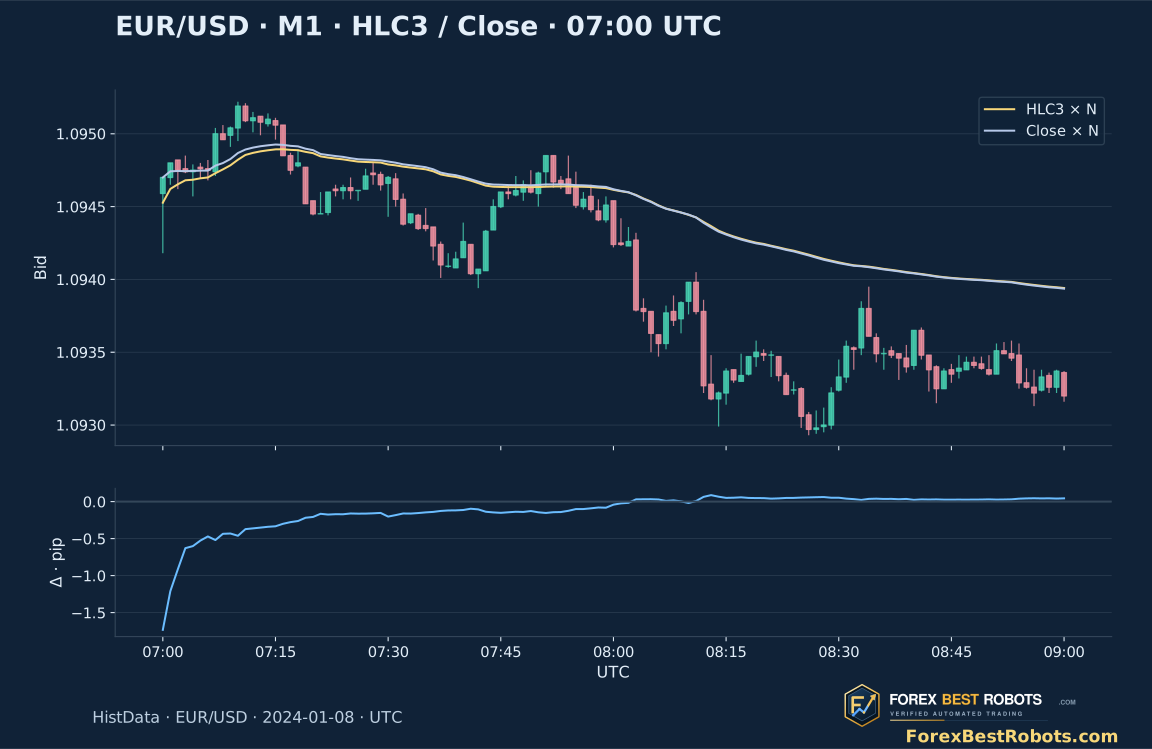
Đổi HLC3 sang Close giữ nguyên điểm neo và số sự kiện nhưng thay giá đại diện của từng nến. HLC3 dùng High, Low và Close của nến hoàn tất, không phải trung bình tất cả báo giá trong nến. Vì vậy nguồn giá của nền tảng có thể thay kết quả dù trường khối lượng giữ nguyên.
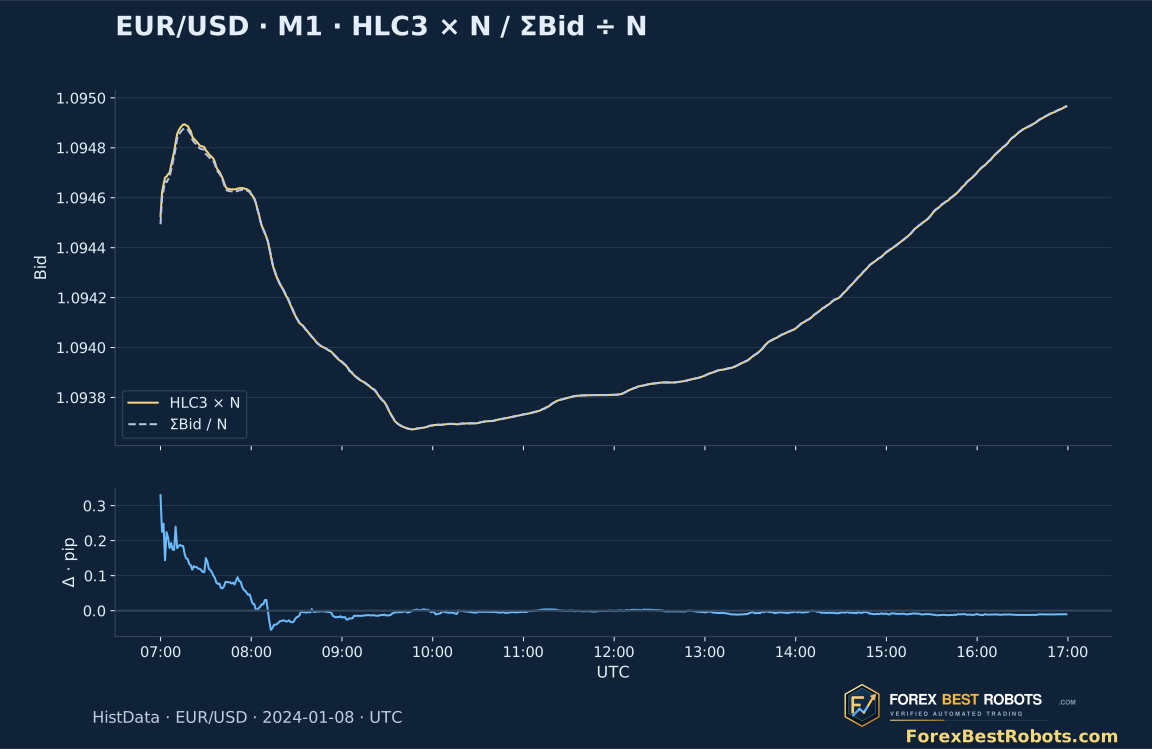
Hình so sánh hai công thức và chênh lệch bằng pip ở bên dưới. Mọi OHLC đều là Bid. Các giá trung bình không gồm giá Ask để vào lệnh, hoa hồng hay trượt giá. Khoảng cách từ Close đến giá xấp xỉ là khoảng cách giá, không phải lợi nhuận ròng ước tính.
8. Vì sao giá xấp xỉ M1 và M5 có thể khác nhau
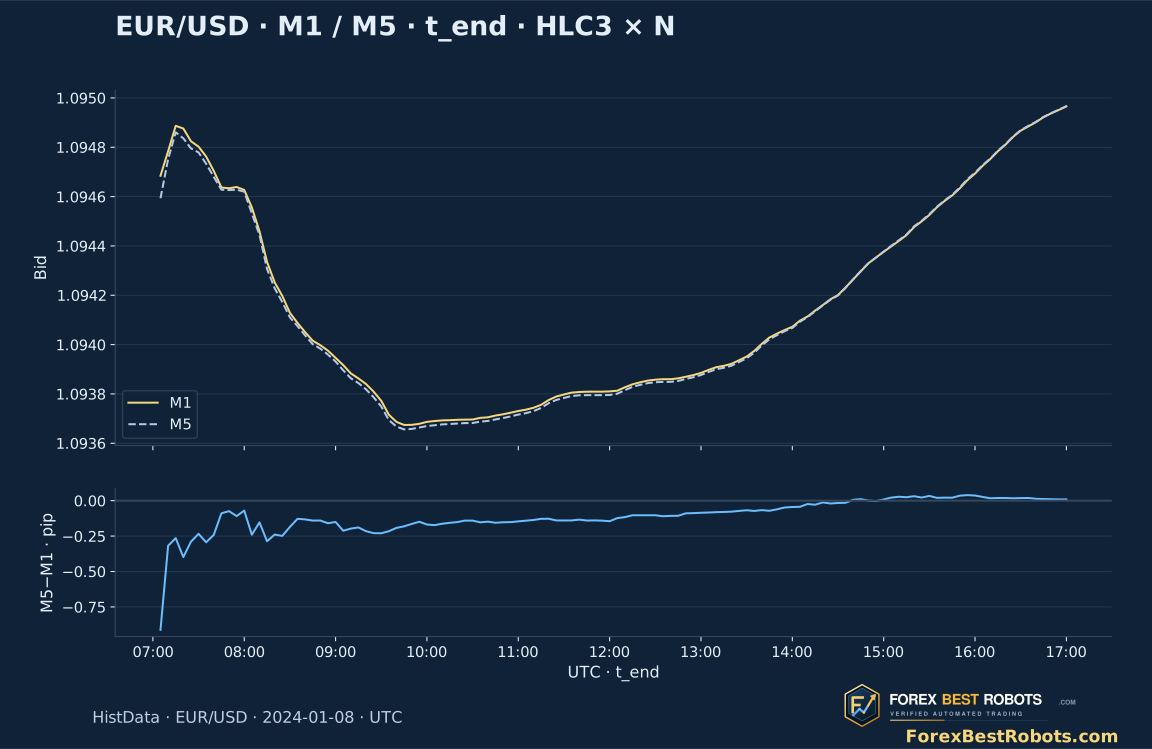
N và Q cộng được qua các nến M1 căn chỉnh. Nhưng HLC3 không giữ từng giá báo khi gộp năm nến: một High, Low và Close M5 thay cho năm giá đại diện M1. Vì thế các giá HLC3 xấp xỉ có thể khác ngay cả tại cùng cuối khoảng thời gian.
So sánh dùng thời điểm kết thúc M5 chung: M5 bắt đầu 15:00 được so với tích lũy M1 đến nến 15:04, cả hai có lúc 15:05. Chỉ so nhãn 15:00 sẽ trộn các mốc thông tin khác nhau. Trung bình trực tiếp từ báo giá vẫn bằng nhau nếu dùng cùng bản ghi và quy ước sự kiện.
9. So sánh giá xấp xỉ với Bid thực sự được ghi nhận
Đường đứt nét cộng Bid của từng bản ghi được chọn rồi chia cho số sự kiện từ cùng điểm neo. N dùng mọi bản ghi; Q chỉ dùng bản ghi có Bid/Ask thay đổi. Đây là trung bình theo sự kiện, không phải trung bình theo thời gian hay VWAP của giao dịch đã khớp.
Ở ví dụ 07:30, trung bình Bid với N là 1.0947743, trong khi HLC3×N là 1.0947893: chênh khoảng 0.150 pip. Chênh lệch do dùng HLC3 đại diện cả phút. Bảng phía dưới thể hiện mức xấp xỉ này mà không coi đường nào là chuẩn giá thực thi.
10. Kiểm tra nến đã đóng và đổi từng thiết lập
Chọn M1 hoặc M5, điểm neo UTC chính xác, công thức giá và trọng số N hoặc Q. Sau đó chọn nến hoặc đi từng nến. Dòng trạng thái nhắc lại lựa chọn và giải thích khi giá trị không khả dụng.
Mở ví dụ cố định · tự động áp dụng thiết lập
Màu xanh đánh dấu nến được chọn. Đường vàng là giá xấp xỉ theo nến; đường đứt nét là trung bình Bid theo cùng quy ước sự kiện. Chỉ hiển thị nến đến nến được chọn.
Trên màn hình hẹp, cuộn biểu đồ theo chiều ngang để đọc đầy đủ nhãn.
Giá trị đến nến đã đóng được chọn
- Khoảng UTC · không gồm thời điểm kết thúc
- —
- Bid Open / High / Low / Close
- —
- Giá đại diện được chọn · P
- —
- Trọng số nến được chọn · W
- —
- Số sự kiện tích lũy · ΣW
- —
- Nến đủ dữ liệu từ điểm neo
- —
- VWAP xấp xỉ được tính từ dữ liệu nến
- —
- Trung bình báo giá Bid đã ghi
- —
- Bid Close − giá xấp xỉ · pip
- —
- Giá xấp xỉ − trung bình báo giá · pip
- —
- Spread trung vị của nến được chọn · pip
- —
Phép tính giữ đầy đủ độ chính xác; giá và chênh lệch hiển thị được làm tròn. Trung bình báo giá không chứa quy mô giao dịch đã khớp.
Hiện phép tính tích lũy
11. Giữ rõ phần lịch sử thiếu thay vì âm thầm nối qua
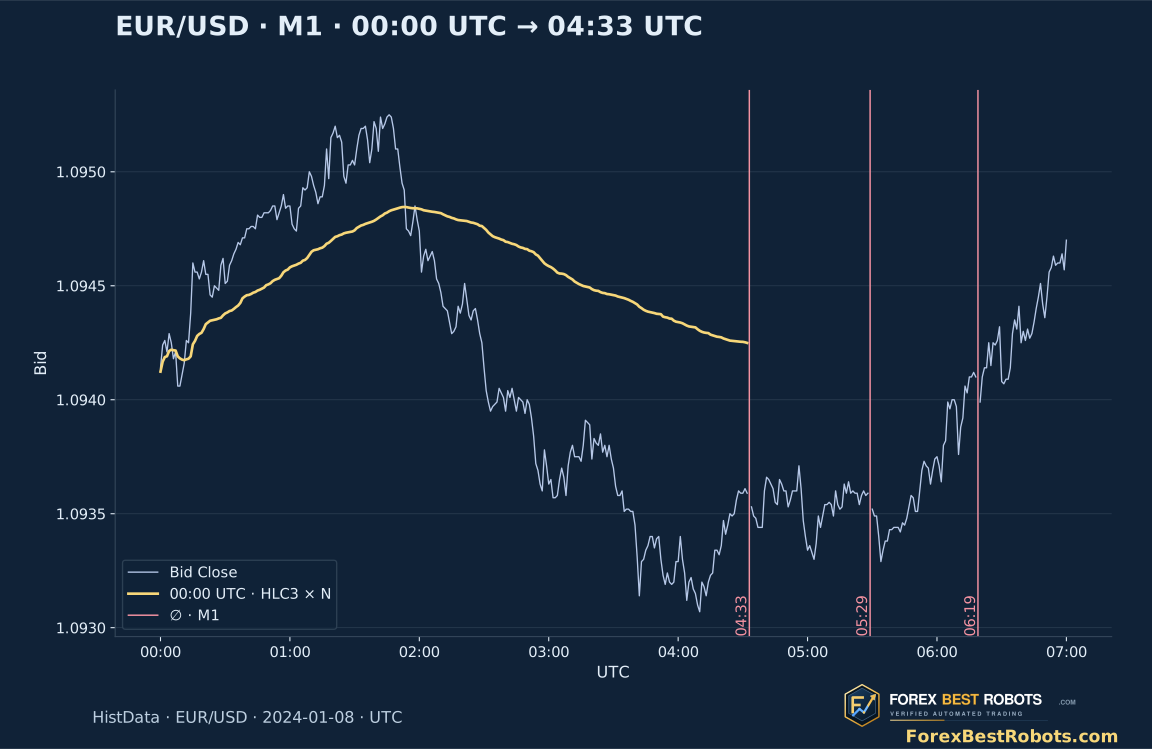
Không có bản ghi trong các phút bắt đầu 04:33, 05:29 và 06:19 UTC. Chỉ những báo giá này không xác định được nguyên nhân. Theo quy tắc phủ dữ liệu nghiêm ngặt ở đây, phép tính từ 00:00 dừng tại khoảng thiếu đầu tiên và không khả dụng sau đó. Nhóm M5 có ít hơn năm phút quan sát được cũng làm gián đoạn độ phủ.
Các điểm neo 07:00, 08:00 và 13:00 tránh phần thiếu trước đó khi nến được chọn đã đến điểm neo. Mỗi phút cần thiết khi ấy có quan sát; điều này không bảo đảm mọi cập nhật thị trường đã được ghi. Chỉ báo khác có thể chủ động bỏ qua khoảng thiếu, nhưng cần công bố quy tắc trước khi so sánh đường.
12. Khớp thiết lập nền tảng trước khi kết luận có sai lệch
Ghi lại mã và nguồn báo giá, đổi giờ máy chủ sang UTC, quy tắc đặt lại, khung thời gian, giá và trường khối lượng. Trong MT4, Volume[] và iVolume cho khối lượng tick; N và Q ở đây dựng lại từ HistData, không bảo đảm giống trường gốc của nhà môi giới. Tệp M1 toàn số 0 không khôi phục được chuỗi báo giá.
Kiểm tra việc cập nhật nến đang chạy, độ dịch chuyển và cách xử lý khoảng thiếu hoặc trọng số 0. Nửa đêm của nhà môi giới có thể khác 00:00 UTC. Khớp các thiết lập trên vài nến đã đóng trước khi cho rằng đường hay chỉ báo bị sai.
13. Biến mô tả cắt đường thành quy tắc kiểm tra riêng
Đóng cửa trên giá xấp xỉ chỉ mô tả quan hệ giữa hai giá được tính. Để nghiên cứu lấy lại đường, hãy xác định điểm neo, giá và trọng số, rồi quy định giao cắt, thời điểm nhận biết, loại lệnh, điều kiện vô hiệu và thoát. Giữ mọi sự kiện đủ điều kiện, tính cả Bid/Ask, hoa hồng, từ chối lệnh và trượt giá.
Cố định lựa chọn trước giai đoạn kiểm tra và so sánh các phương án trên cùng cơ hội. Hướng dẫn xác minh phép đo và độ nhạy của nó, không cung cấp backtest giao dịch hay ước tính khả năng sinh lời. Chiến lược sau cần đánh giá các vấn đề đó với quy tắc thực thi rõ ràng.
Câu hỏi thường gặp
VWAP Forex có trọng số tick có phải giá khớp lệnh trung bình của thị trường không?
Không. Số bản ghi báo giá mô tả nguồn và quy ước sự kiện cụ thể. Thiếu giá khớp và quy mô giao dịch thì không xác định được giá khớp trung bình toàn thị trường.
Vì sao điểm neo mới làm đường thay đổi?
Điểm neo xác định nến được đưa vào tổng. Đổi điểm neo thêm hoặc bỏ các đóng góp giá nhân trọng số trong quá khứ. Giữ nguyên thiết lập khác để thấy tác động.
HLC3 đầu tiên sau điểm neo có phải bằng Close không?
Không nhất thiết. Với một nến có trọng số dương, trung bình bằng HLC3 của nến. Nó chỉ bằng Close khi công thức hoặc giá cụ thể tạo ra sự bằng nhau đó.
Giá VWAP xấp xỉ M1 và M5 có phải trùng nhau không?
Thường không nếu mỗi nến được đại diện bởi HLC3 hoặc Close. Hãy so tại cùng cuối khoảng. Trung bình trực tiếp trùng nhau khi bản ghi, điểm neo và quy ước sự kiện giống nhau.
Vì sao điểm neo 00:00 không khả dụng?
Các phút 04:33, 05:29 và 06:19 UTC không có bản ghi. Quy tắc yêu cầu đủ độ phủ từ điểm neo và không bỏ qua khoảng thiếu. Điểm neo muộn hơn có thể có đủ dữ liệu.
Đóng cửa trên đường xấp xỉ có xác nhận một lệnh mua scalp không?
Đó là quan hệ giá. Vẫn cần quy tắc nhận biết, thực thi, rủi ro và thoát, rồi đánh giá với chi phí. Hướng dẫn không báo cáo hiệu quả giao dịch.
Dữ liệu, thời gian và khả năng tái tạo
Tải xuống gồm OHLC M1/M5 quan sát được, số sự kiện, tổng Bid, spread, giờ UTC và mã tính lại. Giá dùng số nguyên phần triệu; một pip EUR/USD bằng 100 đơn vị. Trang nguồn và SHA-256 xác định tệp gốc; bộ dữ liệu không phát hành lại dữ liệu thô cả tháng.
Nghiên cứu bao phủ ngày 8 tháng 1 năm 2024, 00:00–17:00 UTC. Trình xem chọn 07:00–17:00 và giữ dữ liệu trước đó cho điểm neo. Ba phút thiếu vẫn được để thiếu. Ví dụ là mốc giờ cố định, không phải giao dịch được chọn. Mọi biểu đồ tĩnh và tương tác đều có logo và tên miền ForexBestRobots.
- Giá M1, số lượng và tổng báo giá (CSV)
- Giá M5, số lượng và tổng báo giá (CSV)
- Dữ liệu, nhận diện nguồn và phương pháp tính (ZIP)