

Dos líneas VWAP pueden diferir aunque correspondan al mismo par. Influyen el punto inicial, el intervalo de las velas, la fórmula del precio y el campo usado como peso. Esta guía hace visibles esas decisiones con datos reales de EUR/USD: compara una aproximación ponderada por velas con la media de las cotizaciones Bid y muestra cuándo faltan datos para calcularla.
1. Qué significa el VWAP en un gráfico de Forex al contado
El VWAP divide la suma acumulada de precio por peso entre el peso acumulado. Con precios ejecutados y tamaños de transacción, los pesos representan volumen negociado. Si se usan recuentos de cotizaciones, se obtiene una media de precios ponderada por la actividad de esa fuente concreta.
Aquí la línea se presenta como una aproximación al VWAP ponderada por velas. No identifica el precio medio de ejecución de todo el mercado ni las posiciones de las instituciones. Su utilidad comienza con una definición reproducible, sin atribuirle un precio justo universal.
2. La muestra real de EUR/USD y su horario
La fuente es el archivo Generic ASCII de ticks de HistData de enero de 2024, identificado mediante SHA-256 en las descargas. Contiene 2 176 113 registros Bid/Ask. El estudio utiliza 71 261 registros del 8 de enero de 2024, de 00:00 a 17:00 UTC. Se añaden cinco horas al EST fijo del archivo, sin ajuste estacional.
El campo Volume contiene ceros; reconstruimos N y Q a partir de las cotizaciones. Hay 1 017 velas M1 observadas y 204 grupos M5; en tres grupos faltan datos de al menos uno de los cinco minutos. La ventana seleccionable de 07:00–17:00 incluye 600 velas M1 o 120 M5.
3. Elige N o Q antes de comparar medias ponderadas
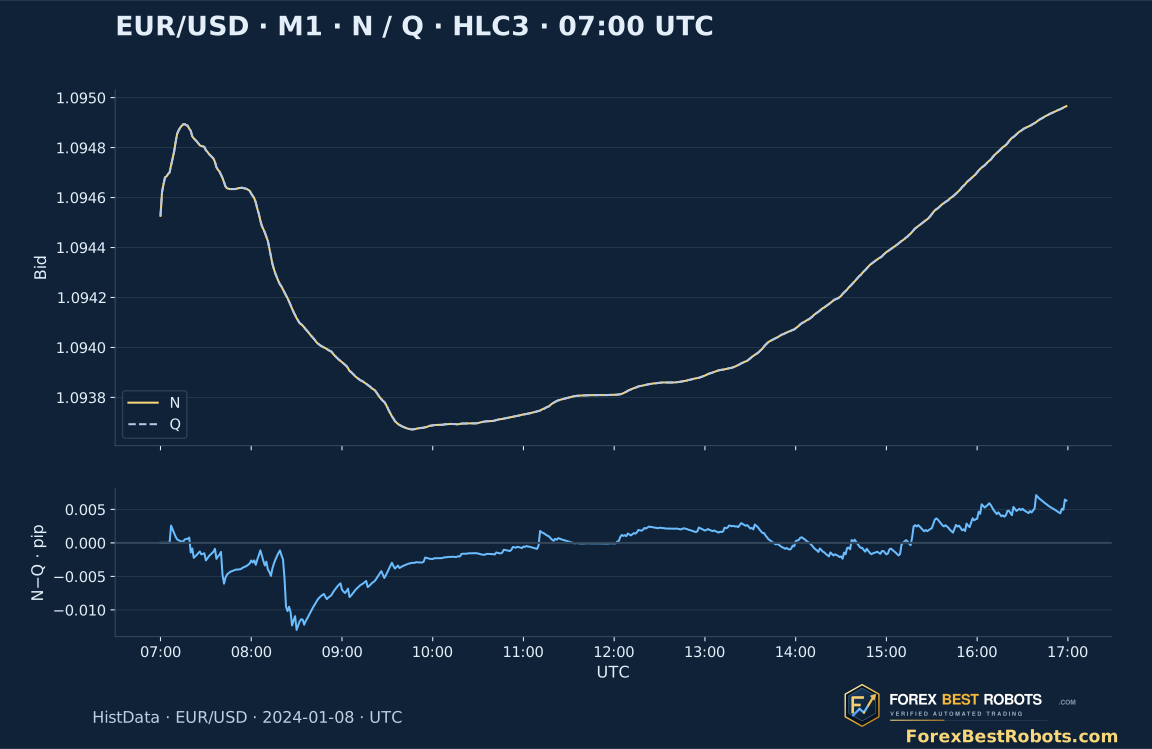
N cuenta todos los registros originales. Q cuenta un registro si Bid o Ask cambia respecto al anterior del archivo; el primero cuenta una vez. La comparación continúa entre minutos. La muestra contiene 70 929 registros con cambios, según la misma definición de la guía anterior sobre volumen de ticks.
Cuantos más eventos seleccionados tenga una vela, mayor será su peso. Cambiar N por Q modifica los pesos, no los precios históricos. Aquí la diferencia puede ser pequeña: conviene mostrarla en pips, sin exagerarla mediante la escala. Ninguno de estos campos mide lotes ejecutados.
4. Lee la fórmula acumulada sin utilizar velas futuras
Con HLC3, el precio P es (High + Low + Close)/3; la alternativa es Bid Close. W es N o Q de la vela. Desde el anclaje a hasta la vela cerrada t, se acumulan P×W y W y se dividen ambas sumas. La vela seleccionada sí se incluye; la mediana de actividad de la guía anterior la excluía deliberadamente.
La etiqueta indica el inicio. El valor M1 de 07:30 utiliza [07:30,07:31) y solo está disponible al terminar ese intervalo. En M5 abarca [07:30,07:35). El visor utiliza velas históricas cerradas: cambiar los ajustes no permite conocer antes el valor final.
P[i] ∈ {(H[i] + L[i] + C[i]) / 3, C[i]}
W[i] ∈ {N[i], Q[i]}
VWAP_proxy[a:t] = Σ(P[i] × W[i]) / ΣW[i]
5. Cambia el anclaje manteniendo los demás ajustes
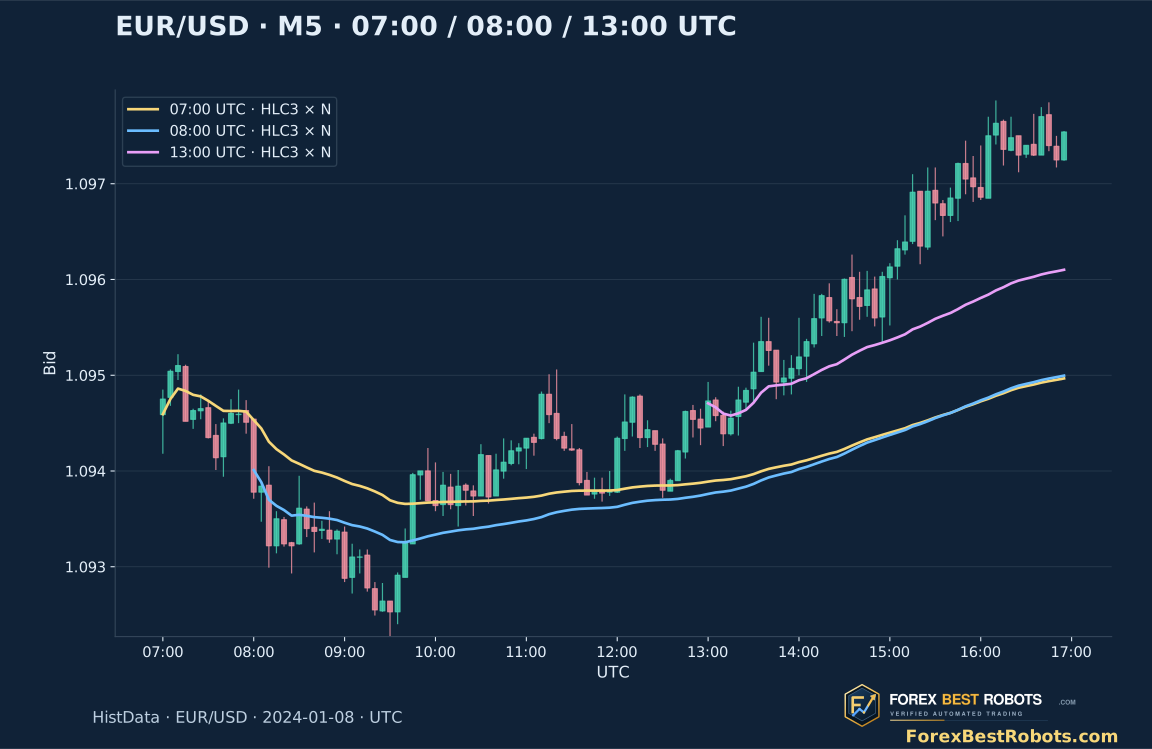
Comparamos anclajes fijos a las 07:00, 08:00 y 13:00 UTC del mismo día. Cada uno inicia sumas nuevas en ese límite exacto de vela. Conservar observaciones anteriores modifica la línea cuando el precio se aleja de la media antigua. Son ajustes de investigación, no aperturas universales de Londres o Nueva York.
Los reinicios diarios, por sesión y desde un evento elegido son convenciones distintas. Indica el horario del bróker y la conversión estacional. Elegir después un anclaje que encaje con un rebote histórico es una selección retrospectiva; una prueba operativa necesita una regla que pudiera conocerse entonces.
6. Comprueba a mano la primera vela del anclaje
La vela M1 de las 13:00 UTC del 8 de enero de 2024 tiene 102 registros. Con anclaje a esa hora, su HLC3 redondeado es 1.0945667. Al ser la única vela, (P×102)/102 es P. No tiene por qué coincidir con Open o Close.
A las 07:30, con anclaje 07:00, M1, HLC3 y N, se acumulan 31 velas y 2 349 registros; la aproximación es 1.0947893. Son ejemplos horarios fijos para comprobar la aritmética, no entradas elegidas por su rentabilidad. Se calcula con precisión completa y se redondea al mostrar.
7. Distingue la fuente de precio de los pesos
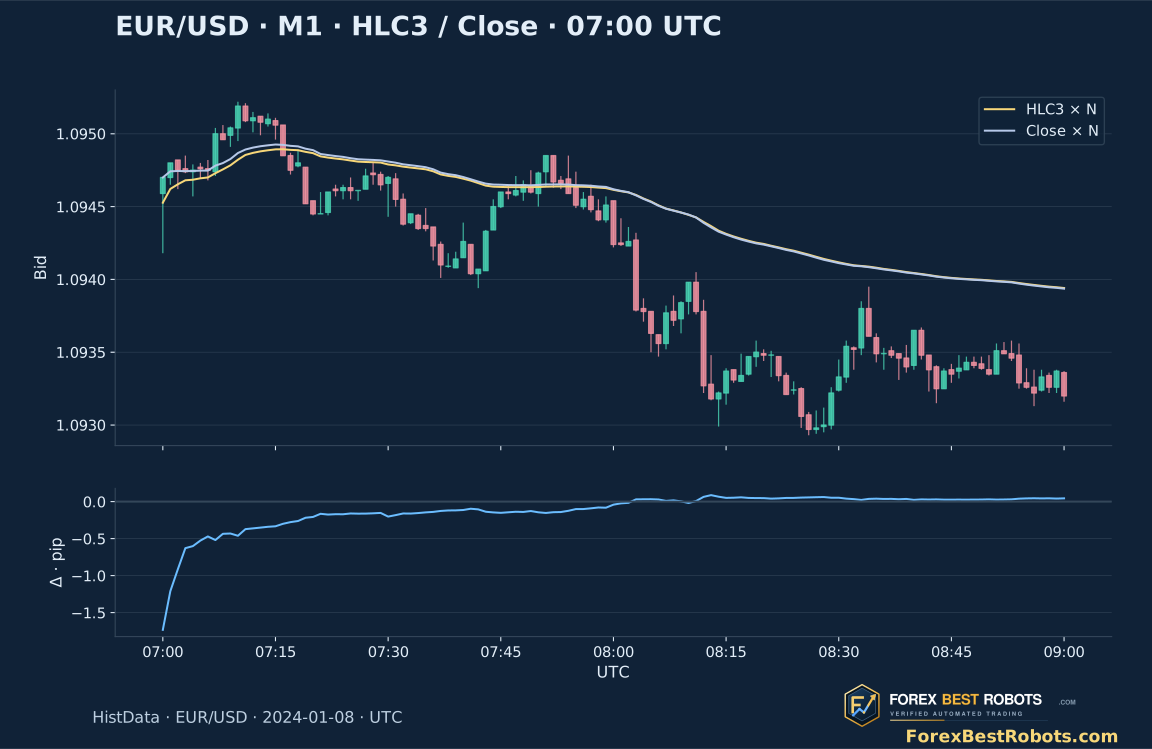
Pasar de HLC3 a Close conserva el anclaje y los recuentos, pero cambia el precio representativo de cada vela. HLC3 usa High, Low y Close de la vela cerrada; no promedia todas sus cotizaciones. La fuente de precio de la plataforma puede cambiar el resultado aunque no cambie el volumen.
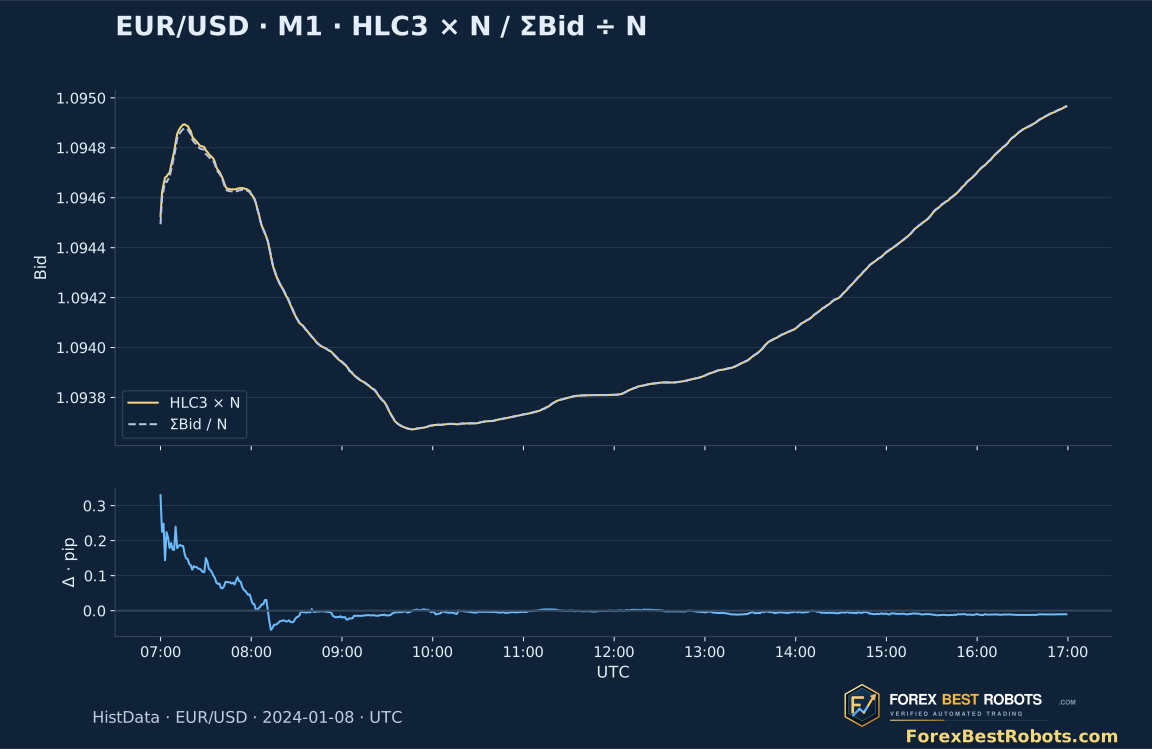
El gráfico compara ambas fórmulas y muestra su diferencia en pips. Todos los OHLC son Bid. La media no incorpora una entrada Ask, comisiones ni deslizamiento: la distancia de Close a la aproximación es una distancia de precio, no un beneficio neto estimado.
8. Por qué las aproximaciones M1 y M5 pueden diferir
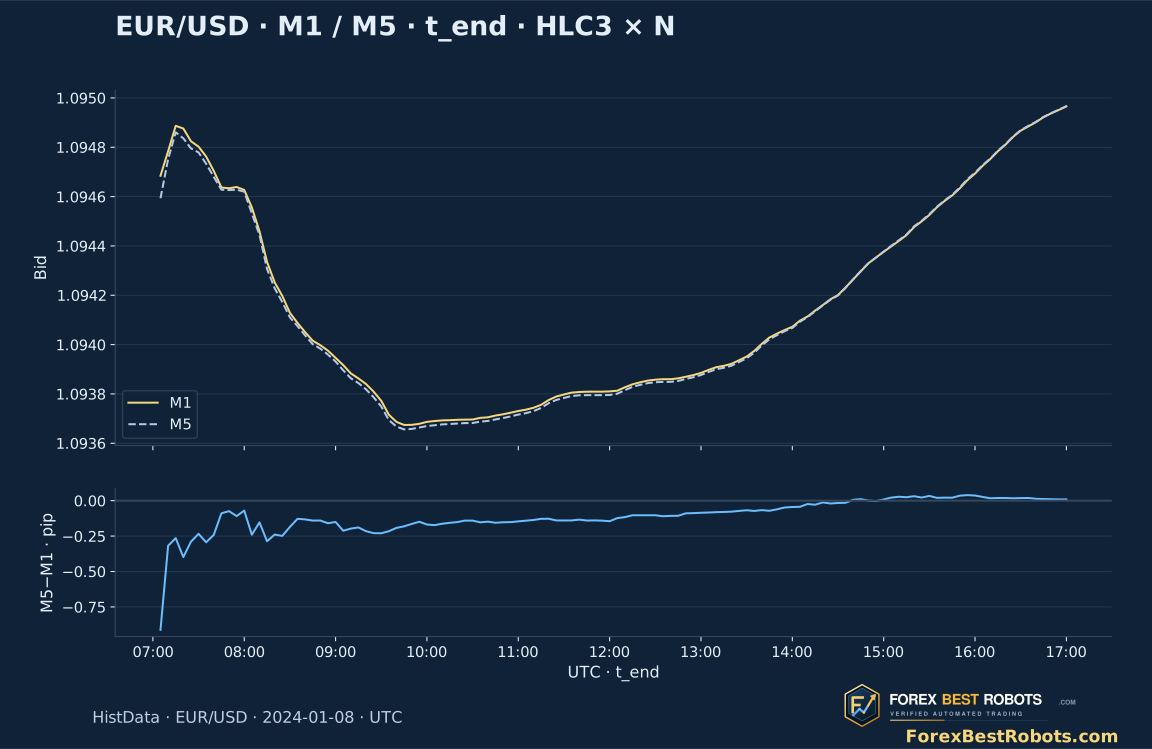
N y Q se suman entre velas M1 alineadas, pero HLC3 no conserva el precio de cada cotización al agrupar cinco velas. Un High, Low y Close de M5 sustituye cinco precios representativos M1. Por eso las aproximaciones pueden diferir incluso al mismo cierre temporal.
Comparamos finales comunes M5: la vela que empieza a las 15:00 se contrasta con la acumulación M1 hasta la vela de 15:04; ambas están disponibles a las 15:05. Comparar solo las etiquetas 15:00 mezclaría cortes de información. La media directa de cotizaciones sí coincide si utiliza los mismos registros y eventos.
9. Compara la aproximación por velas con las cotizaciones Bid registradas
La referencia discontinua suma el Bid de cada registro seleccionado y divide por su recuento desde el mismo anclaje. N incluye todos los registros; Q solo los que cambian Bid o Ask. Es una media por eventos, no una media ponderada por tiempo ni un VWAP de transacciones.
En el ejemplo de 07:30, la media Bid con N es 1.0947743, frente a 1.0947893 para HLC3×N: unos 0.150 pip de diferencia. Esa separación nace de representar cada minuto mediante HLC3. El panel inferior la muestra sin presentar ninguna de las líneas como referencia de ejecución.
10. Inspecciona una vela cerrada y cambia un ajuste cada vez
Elige M1 o M5, un anclaje UTC exacto, una fórmula de precio y los pesos N o Q. Selecciona una vela o avanza por el histórico. El estado repite los ajustes y explica si falta información o el anclaje es posterior.
Abrir un ejemplo fijo · aplica los ajustes automáticamente
La vela azul es la seleccionada. La línea dorada es la aproximación por velas; la discontinua, la media Bid de los mismos eventos. Solo se muestran velas hasta la seleccionada.
En una pantalla estrecha, desplaza el gráfico horizontalmente para leer todas las etiquetas.
Valores hasta la vela cerrada seleccionada
- Intervalo UTC · final excluido
- —
- Bid Open / High / Low / Close
- —
- Precio representativo seleccionado · P
- —
- Peso de la vela seleccionada · W
- —
- Recuento acumulado de eventos · ΣW
- —
- Velas completas desde el anclaje
- —
- Aproximación al VWAP ponderada por velas
- —
- Media de las cotizaciones Bid registradas
- —
- Bid Close − aproximación · pips
- —
- Aproximación − media de cotizaciones · pips
- —
- Spread mediano de la vela seleccionada · pips
- —
El cálculo conserva la precisión completa; los precios y las diferencias se muestran redondeados. Estas medias no contienen tamaños de operaciones ejecutadas.
Mostrar el cálculo acumulado
11. Conserva las lagunas de datos en lugar de enlazarlas sin aviso
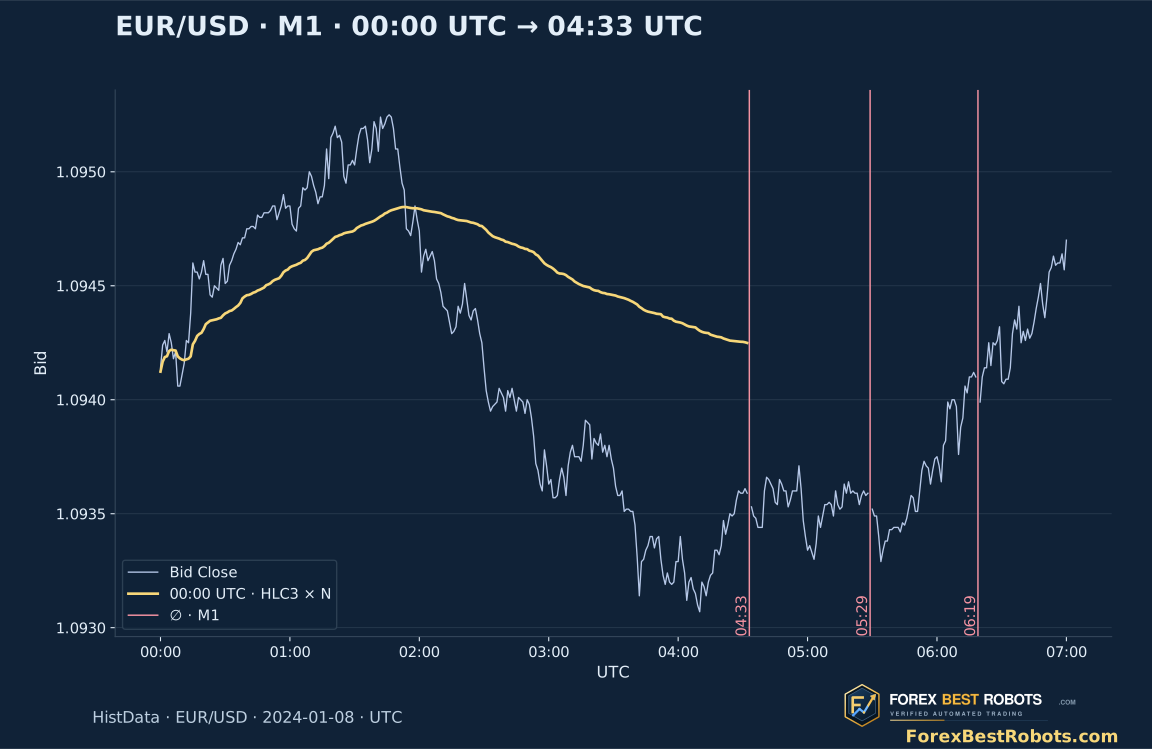
No hay registros en los minutos que empiezan a las 04:33, 05:29 y 06:19 UTC. Estos datos no permiten determinar la causa. Nuestra regla estricta de cobertura detiene el cálculo desde 00:00 en el primer intervalo ausente y lo mantiene no disponible. En M5, un grupo con menos de cinco minutos observados también rompe la cobertura.
Los anclajes 07:00, 08:00 y 13:00 evitan esas lagunas previas cuando la vela seleccionada ya ha alcanzado el anclaje. Cada minuto necesario tiene observaciones; eso no certifica la captura de cada actualización del mercado. Otro indicador puede omitir lagunas deliberadamente, pero debe declarar esa política.
12. Iguala los ajustes de la plataforma antes de juzgar una diferencia
Anota símbolo y fuente, conversión del servidor a UTC, reinicio, intervalo, precio y volumen aplicado. En MT4, Volume[] e iVolume exponen volumen de ticks; nuestros N y Q se reconstruyen desde HistData y no reproducen necesariamente el campo nativo de un bróker. Un archivo M1 con ceros no recupera la secuencia de cotizaciones.
Comprueba si el indicador actualiza la vela en formación, utiliza desplazamiento y cómo trata intervalos ausentes o pesos nulos. La medianoche del bróker puede diferir de 00:00 UTC. Iguala todos los ajustes en unas velas cerradas antes de considerar incorrecta una línea.
13. Convierte un cruce en una regla que pueda evaluarse aparte
Un cierre sobre la aproximación describe una relación entre precios calculados. Para estudiar una recuperación de la línea, define primero anclaje, precio y pesos; después cruce, momento de reconocimiento, tipo de orden, invalidación y salida. Conserva todos los eventos elegibles e incluye Bid/Ask, comisiones, rechazos y deslizamiento.
Fija esas decisiones antes del periodo de evaluación y compara alternativas con las mismas oportunidades. Esta guía comprueba la medición y su sensibilidad. No presenta un backtest de operaciones ni una estimación de rentabilidad; esa evaluación corresponde a una estrategia con reglas de ejecución explícitas.
Preguntas frecuentes
¿El VWAP de Forex con pesos por ticks es el precio medio de ejecución del mercado?
No. Los recuentos describen una fuente y una convención de eventos. Sin precios ejecutados y tamaños de transacción, no se obtiene el precio medio de ejecución de todo el mercado.
¿Por qué cambia la línea al cambiar el anclaje?
El anclaje determina qué velas entran en las sumas. Cambiarlo añade o elimina aportaciones históricas de precio por peso. Mantén los demás ajustes para aislar ese efecto.
¿El primer HLC3 del anclaje debe ser igual a Close?
No necesariamente. Con una vela de peso positivo, la media es su HLC3. Solo coincide con Close si la fórmula o los precios concretos hacen que sean iguales.
¿Deben coincidir las aproximaciones VWAP M1 y M5?
No en general cuando cada vela se representa mediante HLC3 o Close. Compáralas al mismo final de intervalo. La media directa de cotizaciones sí coincide con idénticos registros, anclaje y eventos.
¿Por qué no está disponible el anclaje 00:00?
Faltan los minutos 04:33, 05:29 y 06:19 UTC. La regla exige cobertura desde el anclaje y no enlaza esas lagunas. Un anclaje posterior puede tener cobertura completa.
¿Un cierre sobre la aproximación valida una compra de scalping?
Describe una relación de precios. Aún hacen falta reglas de reconocimiento, ejecución, riesgo y salida, y una evaluación con costes. Esta guía no presenta resultados operativos.
Datos, horarios y reproducción
Las descargas incluyen OHLC M1/M5 observados, recuentos, sumas de Bid, spreads, horas UTC y un script de cálculo. Los precios usan millonésimas enteras; un pip de EUR/USD equivale a 100 unidades. Se identifica el archivo original mediante su página y SHA-256; el kit no redistribuye el archivo mensual bruto.
El estudio cubre el 8 de enero de 2024, 00:00–17:00 UTC; el visor selecciona 07:00–17:00 y conserva datos anteriores para los anclajes. Los tres minutos ausentes siguen ausentes. Los ejemplos son horarios fijos, no operaciones elegidas. Todos los gráficos llevan el logotipo y dominio ForexBestRobots.
- Precios M1, recuentos y sumas de cotizaciones (CSV)
- Precios M5, recuentos y sumas de cotizaciones (CSV)
- Datos, identificación de la fuente y método de cálculo (ZIP)