

Zwei VWAP-Linien können beim selben Währungspaar voneinander abweichen. Startpunkt, Kerzenintervall, Preisformel und Gewichtungsfeld beeinflussen das Ergebnis. Dieser Leitfaden macht diese Einstellungen mit echten EUR/USD-Daten sichtbar: Er vergleicht die auf Kerzenbasis berechnete Näherung mit dem Mittel aufgezeichneter Bid-Kurse und zeigt, wann fehlende Historie die Berechnung verhindert.
1. Was VWAP auf einem Spot-Forex-Chart bedeutet
VWAP teilt die kumulierte Summe aus Preis mal Gewicht durch das kumulierte Gewicht. Bei Ausführungspreisen und Transaktionsgrößen stehen die Gewichte für Handelsvolumen. Werden Kursereignisse gezählt, ergibt dieselbe Rechnung einen durch die Aktivität dieses Datenstroms gewichteten Preis.
Die Linie ist hier ausdrücklich eine VWAP-Näherung auf Kerzenbasis. Sie zeigt weder den durchschnittlichen Ausführungspreis aller Marktteilnehmer noch institutionelle Bestände. Entscheidend ist eine nachvollziehbare Definition, nicht die Behauptung eines allgemeingültigen fairen Preises.
2. Die echten EUR/USD-Daten und ihre Zeitangaben
Quelle ist HistDatas Generic-ASCII-Tickarchiv für Januar 2024; sein SHA-256 steht in den Downloads. Es enthält 2 176 113 Bid/Ask-Datensätze. Untersucht werden 71 261 Datensätze vom 8. Januar 2024 zwischen 00:00 und 17:00 UTC. Zum festen EST der Quelle werden fünf Stunden addiert, ohne Sommerzeitumstellung.
Das Volume-Feld enthält Nullen. N und Q werden aus den Kursdatensätzen rekonstruiert. Der Ausschnitt enthält 1 017 beobachtete M1-Kerzen und 204 M5-Gruppen; in drei M5-Gruppen fehlen Beobachtungen aus mindestens einer Minute. Im auswählbaren Fenster 07:00–17:00 liegen 600 M1- oder 120 M5-Kerzen.
3. Wählen Sie vor dem Vergleich N oder Q
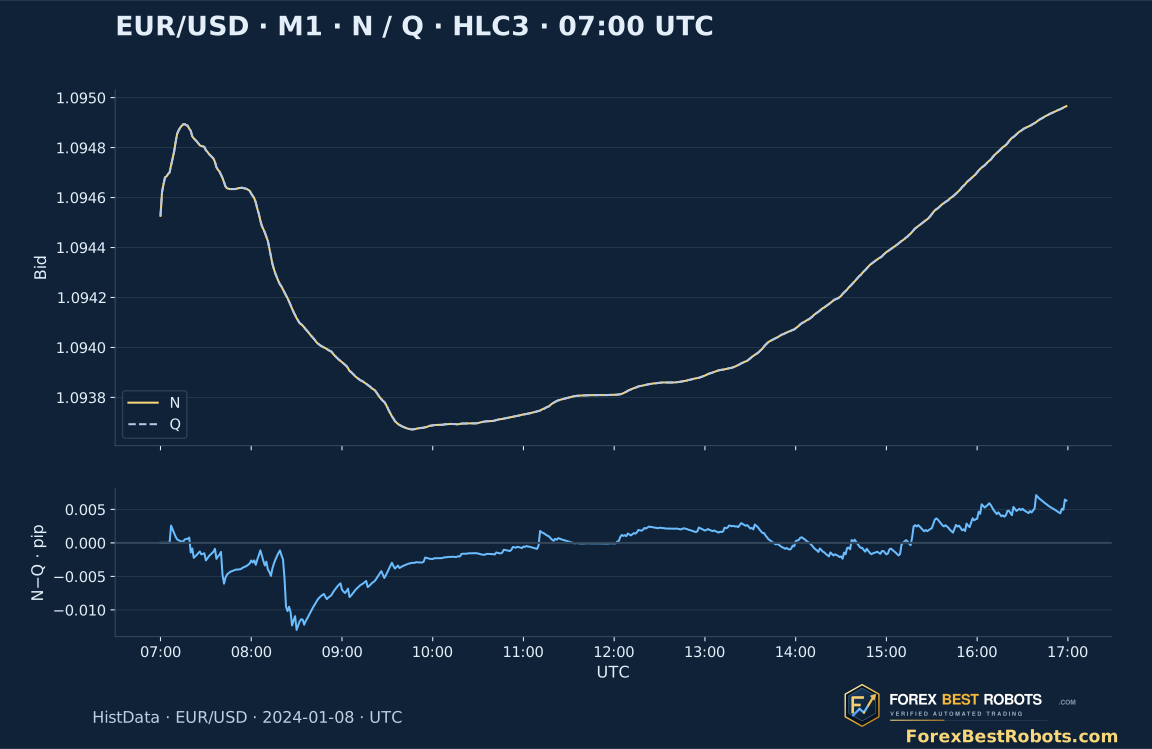
N zählt jeden ursprünglichen Kursdatensatz. Q zählt einen Datensatz, wenn sich Bid oder Ask gegenüber dem vorherigen Archivdatensatz ändert; der erste zählt einmal. Der Vergleich läuft über Minutengrenzen hinweg. Im Ausschnitt gibt es 70 929 solche Änderungen. Die Definition entspricht dem vorherigen Tickvolumen-Leitfaden.
Mehr ausgewählte Ereignisse bedeuten ein höheres Kerzengewicht. Der Wechsel zwischen N und Q ändert die Gewichte, nicht die historischen Preise. Kleine Unterschiede werden auf einer eigenen Pip-Skala gezeigt, statt durch die Preisskala übertrieben zu werden. Beide Zähler messen keine ausgeführten Lots.
4. Lesen Sie die kumulierte Formel ohne künftige Kerzen
Bei HLC3 ist P gleich (High + Low + Close)/3; alternativ wird Bid Close verwendet. W ist N oder Q der Kerze. Von Anker a bis zur ausgewählten abgeschlossenen Kerze t werden P×W und W summiert und anschließend dividiert. Diese Kerze gehört zur Summe; die Aktivitätsreferenz im vorherigen Leitfaden schloss sie bewusst aus.
Die Beschriftung nennt den Intervallbeginn. Der M1-Wert 07:30 nutzt [07:30,07:31) und steht erst nach dessen Ende fest. Bei M5 gilt [07:30,07:35). Die interaktive Ansicht zeigt historische abgeschlossene Kerzen; Einstellungen machen ihren Endwert nicht früher verfügbar.
P[i] ∈ {(H[i] + L[i] + C[i]) / 3, C[i]}
W[i] ∈ {N[i], Q[i]}
VWAP_proxy[a:t] = Σ(P[i] × W[i]) / ΣW[i]
5. Ändern Sie den Anker bei sonst gleichen Einstellungen
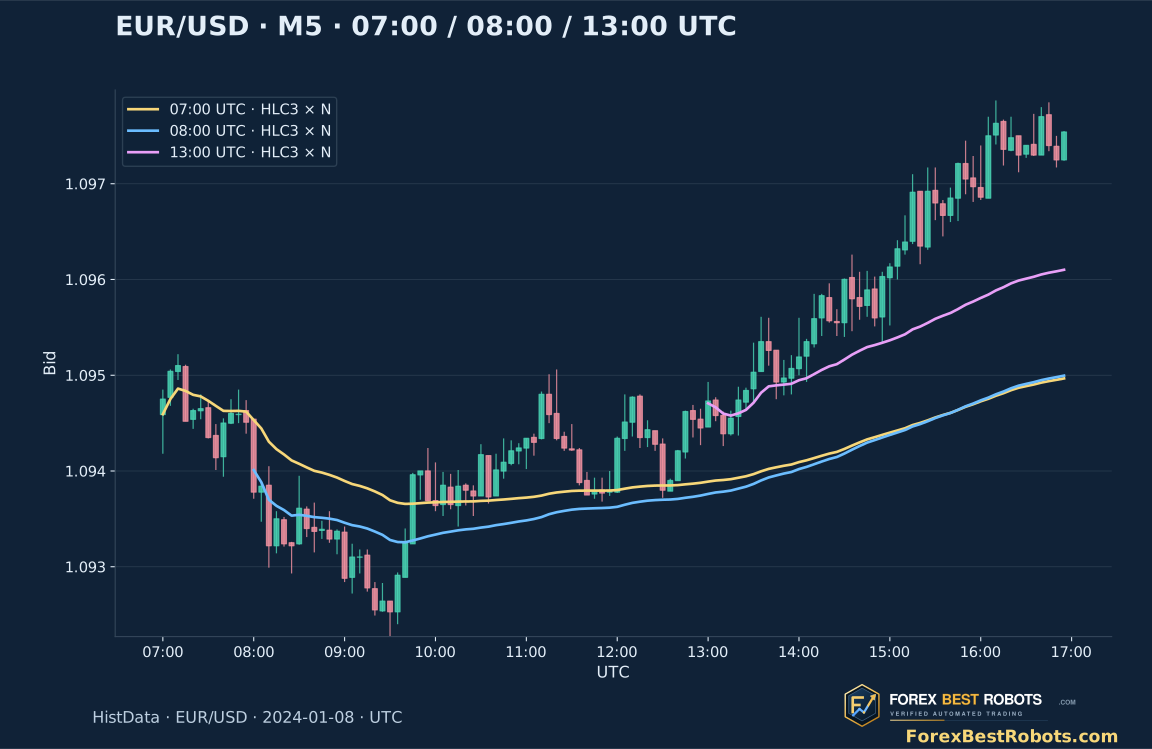
Verglichen werden feste Anker um 07:00, 08:00 und 13:00 UTC desselben Tages. Jeder beginnt neue Summen an dieser Kerzengrenze. Frühere Beobachtungen verändern die Linie, wenn sich der Kurs vom älteren Durchschnitt entfernt. Diese UTC-Zeiten sind Untersuchungseinstellungen, keine universellen Londoner oder New Yorker Eröffnungszeiten.
Täglicher Neustart, Sitzungsneustart und manuell gewählter Ereignisanker sind unterschiedliche Konventionen. Nennen Sie Brokerzeit und Sommerzeitumrechnung. Einen Anker nachträglich passend zu einer Kursreaktion zu verschieben ist rückblickende Auswahl; eine Handelsprüfung benötigt eine damals erkennbare Ankerregel.
6. Prüfen Sie die erste Kerze ab dem Anker von Hand
Die M1-Kerze um 13:00 UTC am 8. Januar 2024 enthält 102 Datensätze. Bei Anker 13:00 beträgt ihr gerundeter HLC3 1.0945667. Mit nur dieser Kerze ist (P×102)/102 gleich P. Das muss weder Open noch Close entsprechen.
Um 07:30 ergeben Anker 07:00, M1, HLC3 und N insgesamt 31 Kerzen und 2 349 Datensätze; die Näherung beträgt 1.0947893. Diese festen Uhrzeitbeispiele prüfen die Rechnung und sind keine nach Gewinn ausgewählten Einstiege. Gerechnet wird ungerundet, angezeigt gerundet.
7. Trennen Sie Preisquelle und Ereignisgewichte
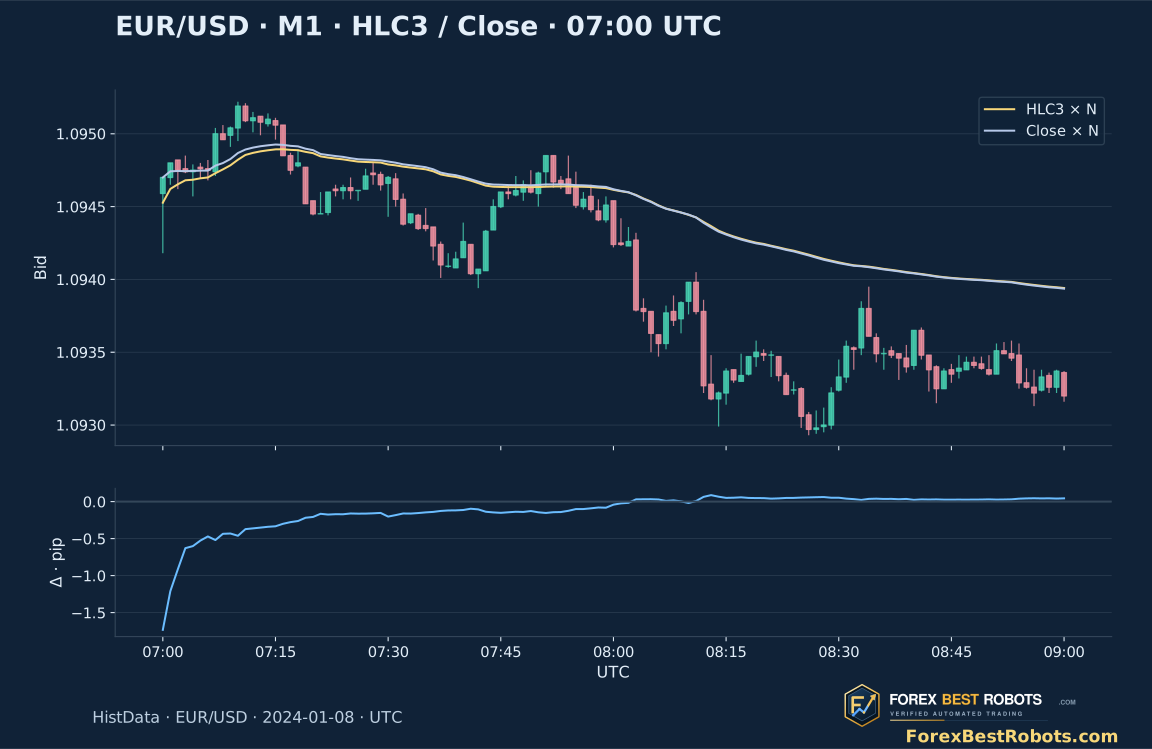
Der Wechsel von HLC3 zu Close behält Anker und Ereigniszähler bei, ändert aber den repräsentativen Kerzenpreis. HLC3 verwendet High, Low und Close der fertigen Kerze, nicht jeden aufgezeichneten Kurs. Daher kann die Preisquelle das Ergebnis auch bei gleichem Volumenfeld verändern.
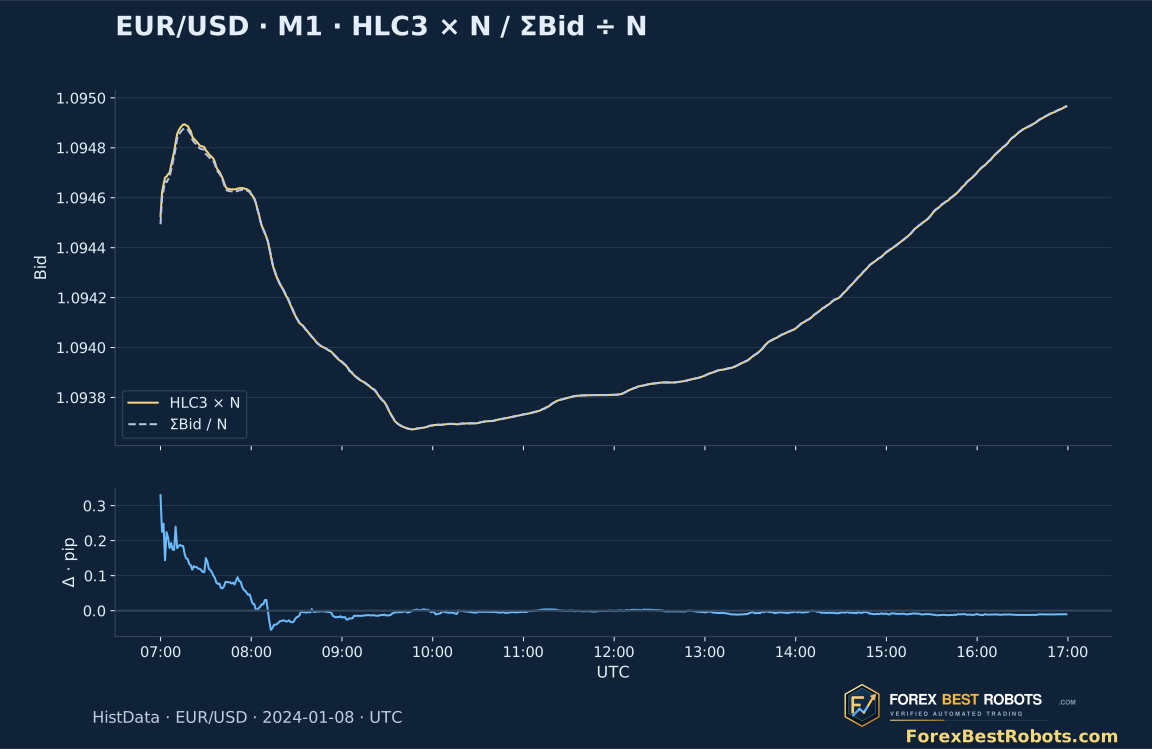
Die Abbildung vergleicht beide Formeln und zeigt darunter ihre Differenz in Pips. Alle OHLC-Werte sind Bid. Ask-Einstieg, Kommission und Slippage fehlen in diesen Durchschnitten. Der Abstand zwischen Close und Näherung ist somit ein Preisabstand, keine Nettogewinnschätzung.
8. Warum M1- und M5-Näherungen abweichen können
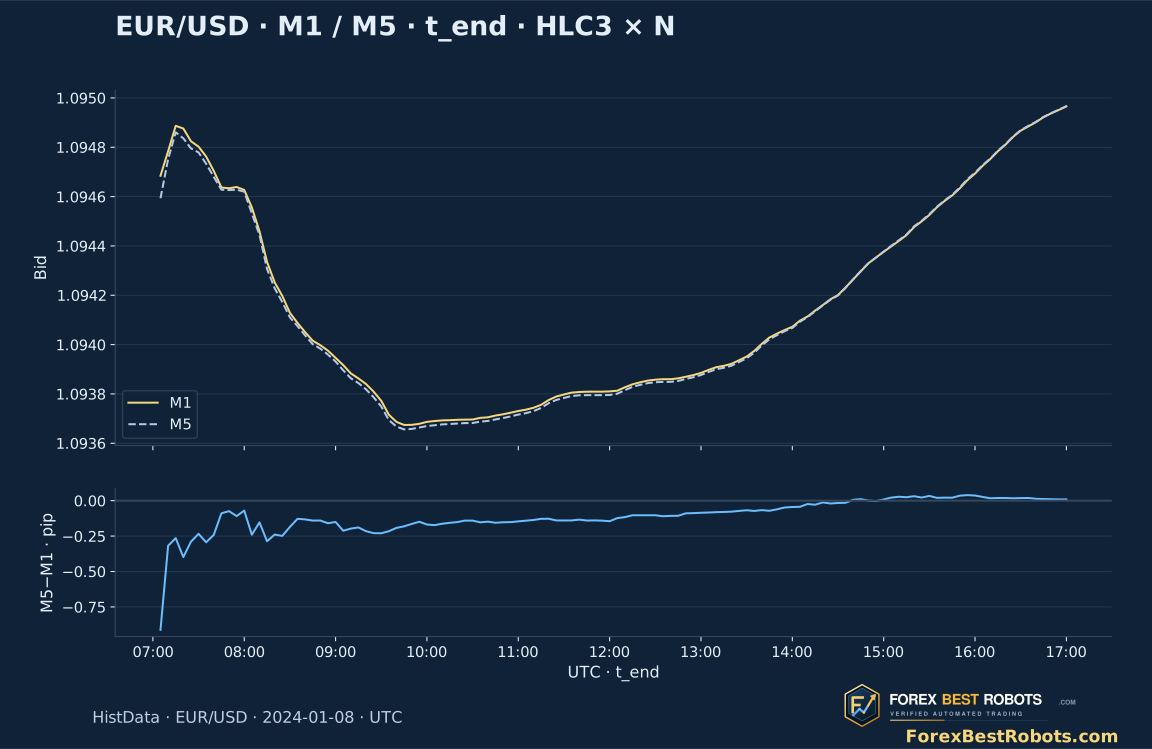
N und Q addieren sich über ausgerichtete M1-Kerzen. Beim Zusammenfassen von fünf Kerzen bewahrt HLC3 jedoch nicht die einzelnen erfassten Kurse. High, Low und Close einer M5-Kerze ersetzen fünf repräsentative M1-Preise. Deshalb können die HLC3-Näherungen selbst am gleichen Intervallende abweichen.
Verglichen werden gemeinsame M5-Enden: Die um 15:00 beginnende M5-Kerze wird mit M1 einschließlich 15:04 verglichen; beides liegt um 15:05 vor. Ein Vergleich der Startbeschriftungen 15:00 würde unterschiedliche Informationsstände vermischen. Das direkte Kursmittel stimmt bei identischen Datensätzen und Ereignisregeln an gemeinsamen Enden überein.
9. Vergleichen Sie die Näherung auf Kerzenbasis mit aufgezeichneten Bid-Kursen
Die gestrichelte Referenz summiert jeden ausgewählten Bid-Kurs und teilt durch die Ereigniszahl ab demselben Anker. N verwendet alle Datensätze; Q nur Datensätze mit Bid-/Ask-Änderung. Das ist ein Ereignismittel, kein zeitgewichtetes Mittel und kein Transaktions-VWAP.
Im Beispiel 07:30 beträgt das Bid-Mittel mit N 1.0947743, die HLC3×N-Näherung 1.0947893: rund 0.150 Pip Unterschied. Ursache ist die Darstellung einer ganzen Minute durch HLC3. Das untere Feld zeigt die Näherungsabweichung, ohne eine Linie als Ausführungsmaßstab auszugeben.
10. Prüfen Sie eine abgeschlossene Kerze und ändern Sie eine Einstellung
Wählen Sie M1 oder M5, einen genauen UTC-Anker, eine Preisformel und N- oder Q-Gewichte. Wählen Sie dann eine Kerze oder gehen Sie schrittweise weiter. Die Statuszeile wiederholt die Einstellungen und erklärt fehlende Werte.
Festes Beispiel öffnen · Einstellungen werden übernommen
Blau markiert die gewählte Kerze. Gold zeigt die Näherung auf Kerzenbasis, gestrichelt das Bid-Kursmittel derselben Ereignisse. Gezeigt werden nur Kerzen bis zur Auswahl.
Auf schmalen Bildschirmen den Chart horizontal verschieben, um alle Beschriftungen zu lesen.
Werte bis zur ausgewählten abgeschlossenen Kerze
- UTC-Intervall · Ende ausgeschlossen
- —
- Bid Open / High / Low / Close
- —
- Gewählter repräsentativer Preis · P
- —
- Gewicht der ausgewählten Kerze · W
- —
- Kumulierte Ereigniszahl · ΣW
- —
- Vollständige Kerzen ab Anker
- —
- VWAP-Näherung auf Kerzenbasis
- —
- Mittel aufgezeichneter Bid-Kurse
- —
- Bid Close − Näherung · Pips
- —
- Näherung − Kursmittel · Pips
- —
- Median-Spread der gewählten Kerze · Pips
- —
Berechnungen behalten die volle Genauigkeit; angezeigte Preise und Differenzen sind gerundet. Die Kursmittel enthalten keine ausgeführten Handelsgrößen.
Kumulierte Berechnung anzeigen
11. Lassen Sie fehlende Historie sichtbar
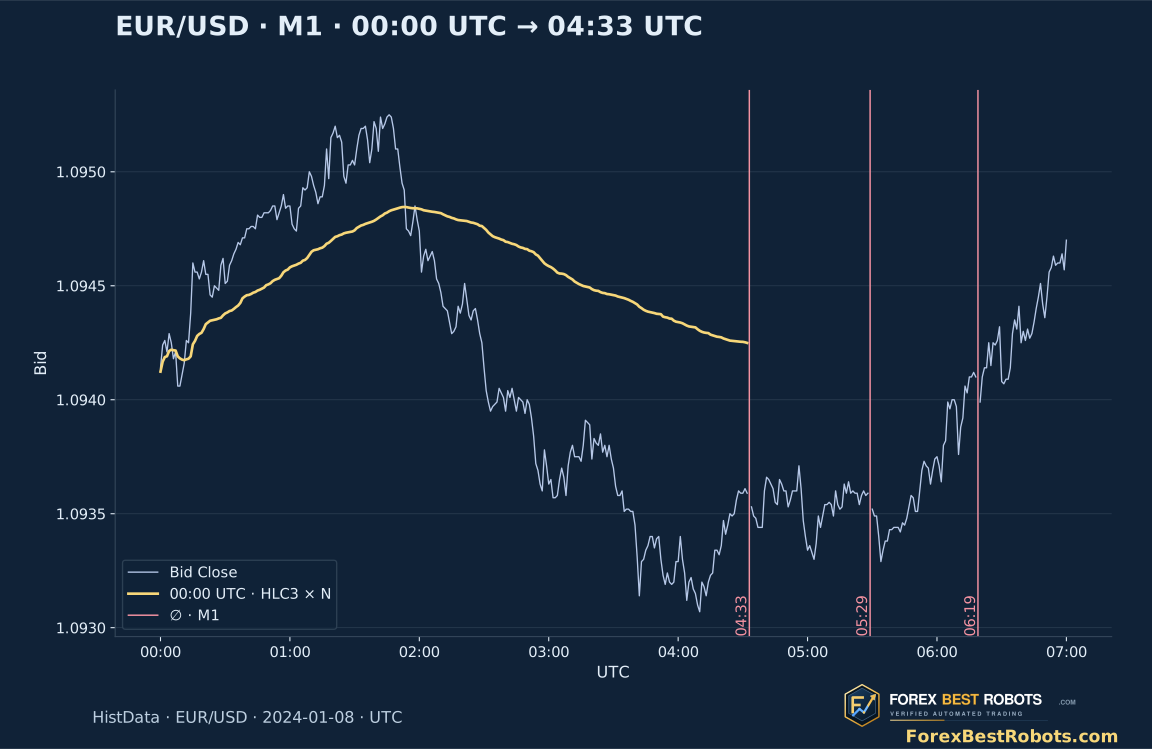
Für die um 04:33, 05:29 und 06:19 UTC beginnenden Minuten fehlen Quelldatensätze. Ihre Ursache lässt sich daraus nicht feststellen. Die hier festgelegte strenge Abdeckungsregel stoppt eine Berechnung ab 00:00 an der ersten fehlenden Minute und lässt sie danach unverfügbar. Bei M5 unterbricht eine Gruppe mit weniger als fünf beobachteten Minuten ebenfalls die Abdeckung.
Die Anker 07:00, 08:00 und 13:00 umgehen frühere Lücken, sobald die ausgewählte Kerze den Anker erreicht hat. Jede erforderliche Minute enthält dann Beobachtungen. Das garantiert nicht die Erfassung jeder Marktaktualisierung. Ein anderer Indikator darf Lücken bewusst überspringen, muss diese Regel für einen Vergleich aber offenlegen.
12. Gleichen Sie zuerst die Plattformeinstellungen ab
Notieren Sie Symbol und Datenstrom, Server-UTC-Umrechnung, Neustart, Intervall, Preis und Volumenfeld. In MT4 liefern Volume[] und iVolume Tickvolumen. Unsere N und Q stammen aus HistData und müssen nicht dem nativen Brokerfeld entsprechen. Eine M1-Datei mit Nullen stellt die Kursfolge nicht wieder her.
Prüfen Sie Aktualisierungen der laufenden Kerze, einen möglichen Versatz sowie den Umgang mit Lücken und Nullgewichten. Brokermitternacht kann von 00:00 UTC abweichen. Vergleichen Sie zunächst einige abgeschlossene Kerzen mit identischen Einstellungen, bevor Sie eine Linie als falsch beurteilen.
13. Machen Sie aus dem Kreuzen einer Linie eine getrennt prüfbare Regel
Ein Schlusskurs oberhalb der Näherung beschreibt ein Verhältnis berechneter Preise. Für eine Rückeroberungsstrategie sind zuerst Anker, Preis und Gewichte festzulegen, dann das Kreuzen der Linie, Erkennungszeit, Ordertyp, Ungültigkeitsbedingung und Ausstieg. Behalten Sie alle geeigneten Ereignisse und berücksichtigen Sie Bid/Ask, Kommission, Ablehnungen und Slippage.
Legen Sie diese Entscheidungen vor dem Testzeitraum fest und vergleichen Sie Varianten anhand derselben Gelegenheiten. Dieser Leitfaden prüft die Messung und ihre Empfindlichkeit. Er enthält keinen Handelstest und keine Rentabilitätsschätzung; dafür sind ausdrückliche Ausführungsregeln nötig.
Häufige Fragen
Ist ein tickgewichteter Forex-VWAP der durchschnittliche Ausführungspreis des Marktes?
Nein. Kurszählungen beschreiben einen Datenstrom und eine Ereignisdefinition. Ohne Ausführungspreise und Transaktionsgrößen lässt sich daraus kein marktweiter Ausführungsdurchschnitt bestimmen.
Warum verändert ein neuer Anker die Linie?
Der Anker bestimmt, welche Kerzen in die Summen eingehen. Ein Wechsel fügt historische Preis-Gewichts-Beiträge hinzu oder entfernt sie. Halten Sie andere Einstellungen konstant.
Muss der erste HLC3-Wert ab Anker dem Close entsprechen?
Nicht unbedingt. Mit einer Kerze und positivem Gewicht entspricht das Mittel ihrem HLC3. Es ist nur dann gleich Close, wenn Formel oder konkrete Kerzenpreise das ergeben.
Müssen M1- und M5-VWAP-Näherungen übereinstimmen?
Bei HLC3 oder Close als Kerzenpreis im Allgemeinen nicht. Vergleichen Sie gleiche Intervallenden. Das direkte Kursmittel stimmt bei identischen Datensätzen, Ankern und Ereignisregeln überein.
Warum ist der Anker 00:00 nicht verfügbar?
Die Minuten 04:33, 05:29 und 06:19 UTC fehlen. Die festgelegte Regel verlangt vollständige Intervallabdeckung ab Anker und überbrückt diese Lücken nicht. Ein späterer Anker kann vollständig abgedeckt sein.
Bestätigt ein Schlusskurs über der Näherung einen Long-Scalp?
Er beschreibt eine Preisbeziehung. Erkennung, Ausführung, Risiko und Ausstieg müssen zusätzlich festgelegt und einschließlich Kosten geprüft werden. Dieser Leitfaden zeigt keine Handelsergebnisse.
Daten, Zeitangaben und Reproduzierbarkeit
Die Downloads enthalten beobachtete M1/M5-OHLC, Ereigniszähler, Bid-Summen, Spreads, UTC-Zeiten und ein Berechnungsskript. Preise verwenden ganzzahlige Millionstel; ein EUR/USD-Pip entspricht 100 Einheiten. Downloadseite und SHA-256 identifizieren das Originalarchiv; dessen monatliche Rohdaten werden im Datenpaket nicht weiterverteilt.
Untersucht wird der 8. Januar 2024, 00:00–17:00 UTC. Für die Auswahl 07:00–17:00 bleiben frühere Daten ab den Ankerzeitpunkten erhalten. Drei fehlende Minuten bleiben ausgespart. Beispiele sind feste Uhrzeiten statt ausgewählter Trades. Alle statischen und interaktiven Grafiken tragen ForexBestRobots-Logo und Domain.
- M1-Preise, Kurszahlen und Kurssummen (CSV)
- M5-Preise, Kurszahlen und Kurssummen (CSV)
- Eingabedaten, Quellenkennung und Berechnungsmethode (ZIP)