

Due linee VWAP possono differire sulla stessa coppia. Contano il punto iniziale, l’intervallo delle candele, la formula del prezzo e il campo usato come peso. Questa guida rende visibili tali scelte con dati EUR/USD reali, confronta l’approssimazione calcolata dalle candele con la media dei Bid registrati e segnala quando la cronologia mancante impedisce il calcolo.
1. Che cosa misura il VWAP in un grafico Forex spot
Il VWAP divide la somma cumulativa di prezzo per peso per il peso cumulativo. Con prezzi eseguiti e dimensioni delle transazioni, i pesi rappresentano volume scambiato. Con i conteggi delle quotazioni, la stessa aritmetica produce una media ponderata per l’attività di quello specifico flusso.
Qui la linea è esplicitamente un’approssimazione del VWAP calcolata dalle candele. Non identifica il prezzo medio di esecuzione dell’intero mercato né le posizioni istituzionali. La sua utilità parte da una definizione riproducibile, senza attribuirle un prezzo equo universale.
2. Il campione EUR/USD reale e i suoi orari
La fonte è l’archivio tick Generic ASCII HistData di gennaio 2024, identificato con SHA-256 nei download. Contiene 2 176 113 record Bid/Ask. Lo studio estrae 71 261 record dell’8 gennaio 2024, da 00:00 a 17:00 UTC. All’EST fisso della fonte si aggiungono cinque ore, senza ora legale.
Il campo Volume contiene zeri: N e Q sono ricostruiti dalle quotazioni. Il campione contiene 1 017 candele M1 osservate e 204 gruppi M5; tre gruppi non dispongono di osservazioni per tutti i cinque minuti. La finestra selezionabile 07:00–17:00 comprende 600 M1 o 120 M5.
3. Scegli N o Q prima di confrontare le medie
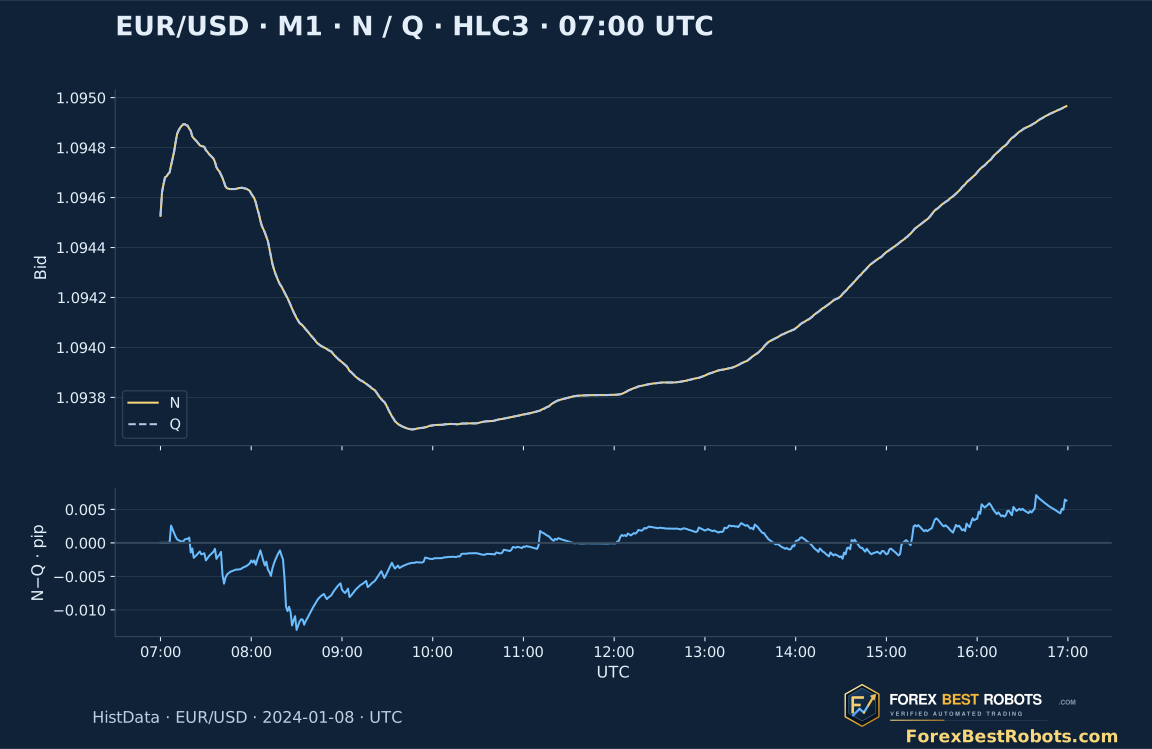
N conta ogni record originale. Q conta un record quando Bid o Ask cambia rispetto al precedente nell’archivio; il primo conta una volta. Il confronto prosegue tra i minuti. Nel campione ci sono 70 929 record con variazioni, con la stessa definizione della precedente guida sul tick volume.
Più eventi selezionati danno più peso alla candela. Passare da N a Q cambia i pesi, non i prezzi storici. Qui la differenza può essere piccola: il grafico la mostra in pip, senza ingigantirla con la scala dei prezzi. Nessuno dei contatori misura lotti eseguiti.
4. Leggi la formula cumulativa senza usare candele future
Con HLC3, P è (High + Low + Close)/3; l’alternativa è Bid Close. W è N o Q della candela. Dall’ancoraggio a alla candela chiusa t si sommano P×W e W, poi si divide. La candela selezionata è inclusa, diversamente dalla precedente base di attività che la escludeva deliberatamente.
L’etichetta indica l’inizio. Il valore M1 delle 07:30 usa [07:30,07:31) ed è disponibile solo dopo la fine dell’intervallo. M5 copre [07:30,07:35). Il visualizzatore usa candele storiche chiuse: cambiare impostazione non rende disponibile prima il valore finale.
P[i] ∈ {(H[i] + L[i] + C[i]) / 3, C[i]}
W[i] ∈ {N[i], Q[i]}
VWAP_proxy[a:t] = Σ(P[i] × W[i]) / ΣW[i]
5. Cambia l’ancoraggio mantenendo le altre impostazioni
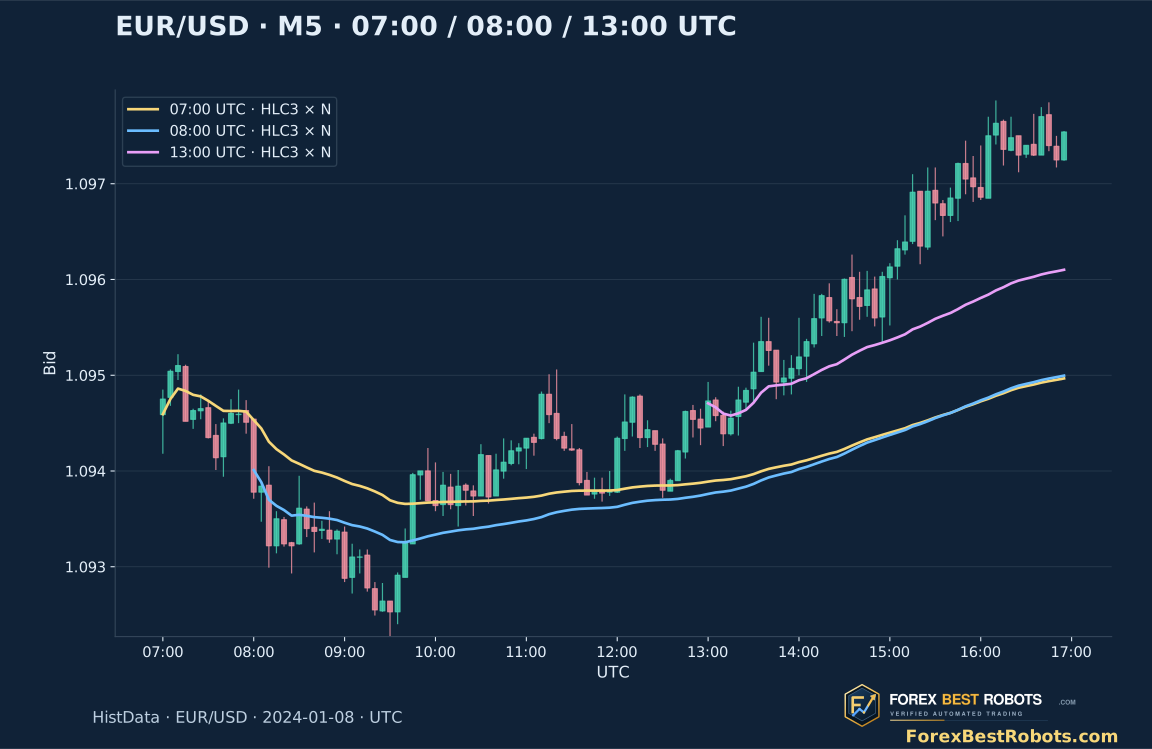
Gli esempi confrontano ancoraggi fissi alle 07:00, 08:00 e 13:00 UTC dello stesso giorno. Ognuno avvia nuove somme a quel confine di candela. Mantenere osservazioni precedenti modifica la linea quando il prezzo si allontana dalla vecchia media. Sono scelte di studio, non orari universali di apertura di Londra o New York.
Reset giornaliero, di sessione e ancoraggio manuale a un evento sono convenzioni diverse. Specifica l’orario del broker e la conversione dell’ora legale. Spostare l’ancoraggio a posteriori per adattarlo a un rimbalzo è una selezione retrospettiva; una prova operativa richiede una regola conoscibile in quel momento.
6. Verifica a mano la prima candela dall’ancoraggio
La candela M1 delle 13:00 UTC dell’8 gennaio 2024 contiene 102 record. Con ancoraggio alle 13:00, il suo HLC3 arrotondato è 1.0945667. Con una sola candela, (P×102)/102 equivale a P, non necessariamente a Open o Close.
Alle 07:30, con ancoraggio 07:00, M1, HLC3 e N, si accumulano 31 candele e 2 349 record; l’approssimazione è 1.0947893. Sono esempi a orari fissi per verificare il calcolo, non ingressi selezionati per il profitto. I calcoli mantengono la precisione completa; la visualizzazione è arrotondata.
7. Separa la fonte del prezzo dai pesi degli eventi
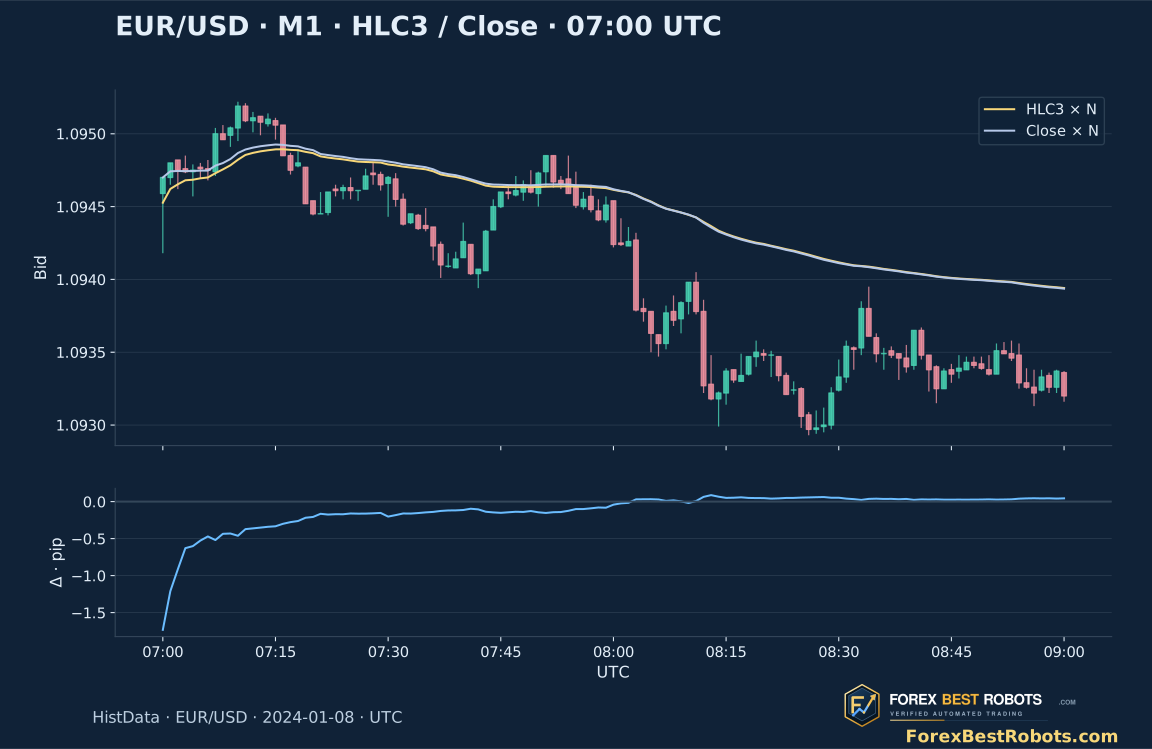
Passare da HLC3 a Close conserva ancoraggio e conteggi, ma cambia il prezzo rappresentativo di ogni candela. HLC3 usa High, Low e Close della candela completa, non la media di tutte le quotazioni. La fonte di prezzo può quindi cambiare il risultato anche con lo stesso volume.
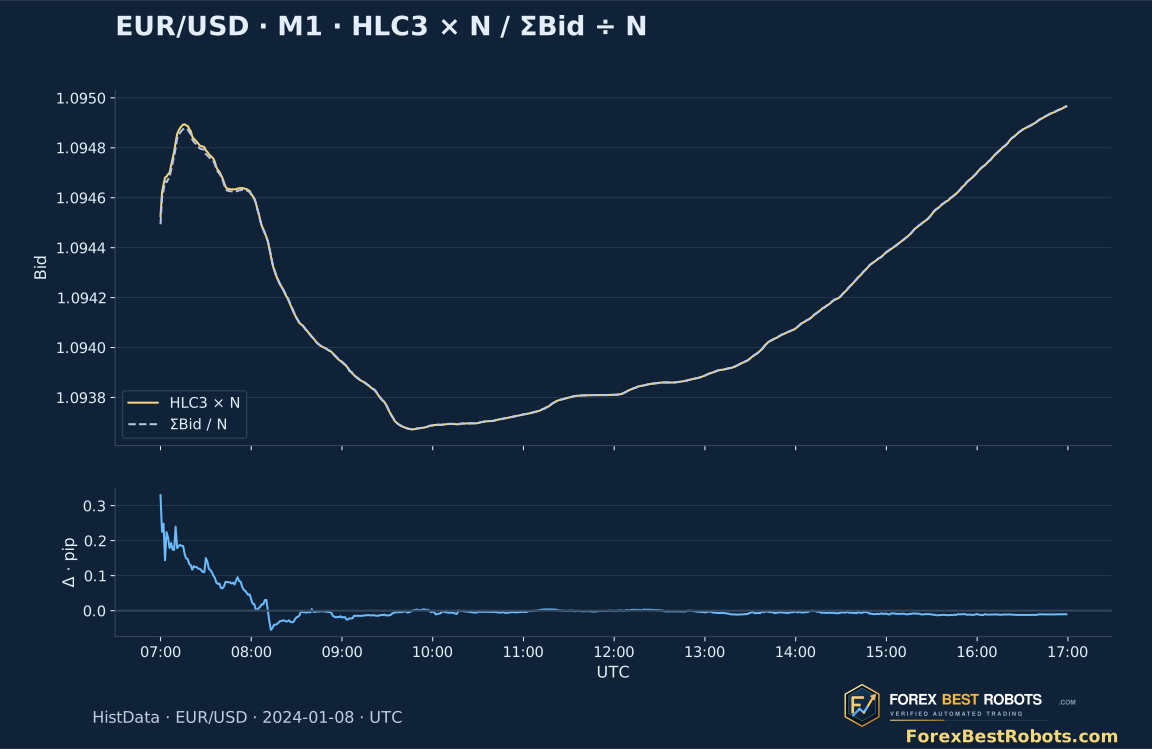
Il grafico confronta entrambe le formule e la differenza in pip. Tutti gli OHLC sono Bid. Queste medie non includono ingresso Ask, commissioni o slippage: la distanza tra Close e approssimazione è una distanza di prezzo, non una stima del profitto netto.
8. Perché le approssimazioni M1 e M5 possono differire
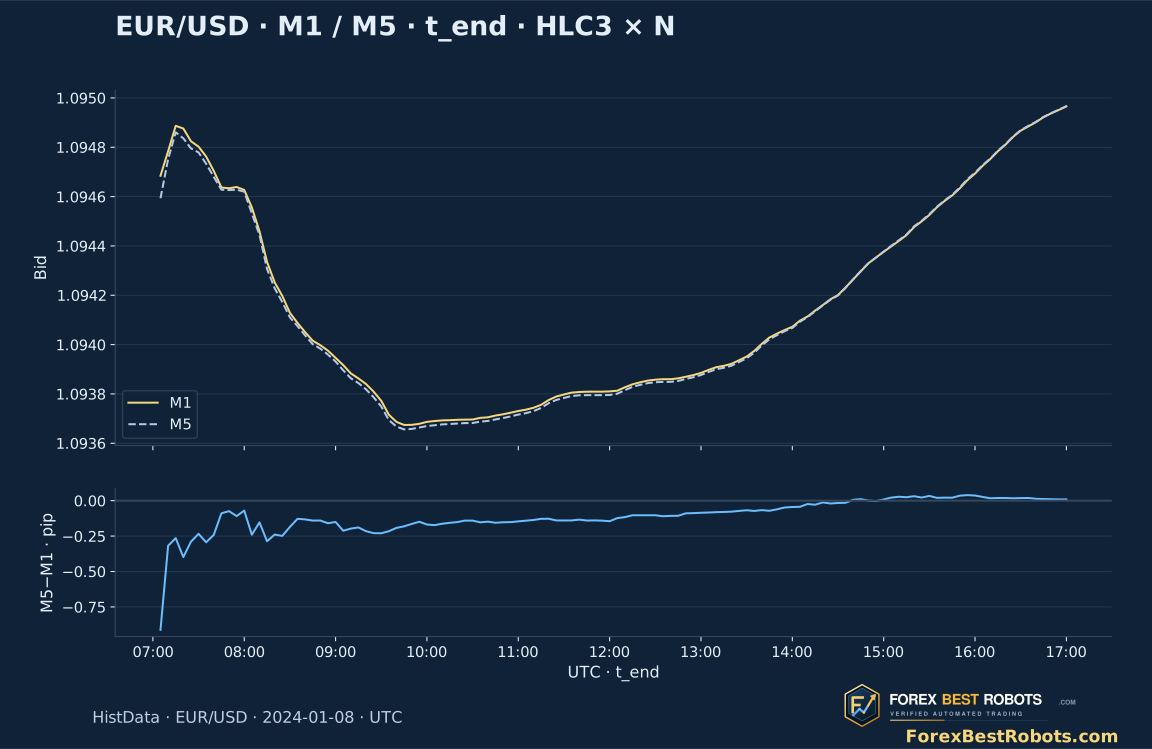
N e Q si sommano su M1 allineate, ma HLC3 non conserva ogni prezzo quando si uniscono cinque candele. Un High, Low e Close M5 sostituisce cinque prezzi rappresentativi M1. Le approssimazioni HLC3 possono dunque differire anche alla stessa fine di intervallo.
Il confronto usa le stesse chiusure M5: M5 che inizia alle 15:00 è confrontata con il valore cumulativo M1 fino a 15:04; entrambi sono disponibili alle 15:05. Confrontare solo le etichette 15:00 mescolerebbe informazioni diverse. La media diretta delle quotazioni coincide con gli stessi record e la stessa convenzione degli eventi.
9. Confronta l’approssimazione con i Bid realmente registrati
Il riferimento tratteggiato somma il Bid di ogni record selezionato e divide per il numero di eventi dallo stesso ancoraggio. N usa tutti i record; Q solo quelli con variazione Bid/Ask. È una media per eventi, non ponderata per il tempo e non un VWAP di transazioni.
Nell’esempio 07:30, la media Bid con N è 1.0947743, contro 1.0947893 di HLC3×N: circa 0.150 pip. Lo scarto deriva dal rappresentare un intero minuto con HLC3. Il pannello inferiore lo mostra senza trasformare le medie in riferimenti di esecuzione.
10. Esamina una candela chiusa e cambia un’impostazione alla volta
Scegli M1 o M5, un ancoraggio UTC preciso, una formula di prezzo e pesi N o Q. Seleziona poi una candela o avanza nella cronologia. Lo stato ripete le scelte e spiega eventuali valori non disponibili.
Apri un esempio fisso · impostazioni applicate automaticamente
Il blu indica la candela selezionata. La linea dorata è l’approssimazione calcolata dalle candele; quella tratteggiata è la media Bid degli stessi eventi. Si mostrano solo candele fino a quella scelta.
Su uno schermo stretto, scorri il grafico orizzontalmente per leggere tutte le etichette.
Valori fino alla candela chiusa selezionata
- Intervallo UTC · fine esclusa
- —
- Bid Open / High / Low / Close
- —
- Prezzo rappresentativo scelto · P
- —
- Peso della candela selezionata · W
- —
- Conteggio cumulativo degli eventi · ΣW
- —
- Candele complete dall’ancoraggio
- —
- Approssimazione VWAP calcolata dalle candele
- —
- Media delle quotazioni Bid registrate
- —
- Bid Close − approssimazione · pip
- —
- Approssimazione − media delle quotazioni · pip
- —
- Spread mediano della candela selezionata · pip
- —
I calcoli mantengono la precisione completa; prezzi e differenze sono visualizzati arrotondati. Queste medie non contengono dimensioni di scambi eseguiti.
Mostra il calcolo cumulativo
11. Mantieni visibili le lacune della cronologia
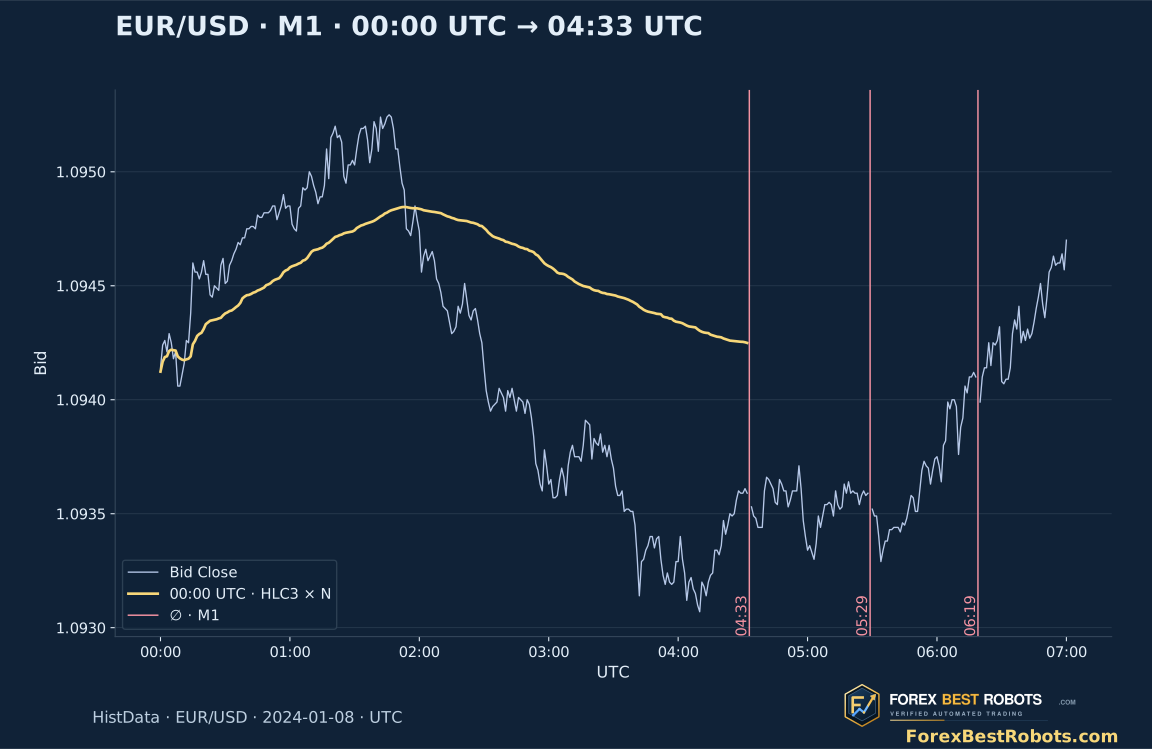
Mancano record nei minuti che iniziano alle 04:33, 05:29 e 06:19 UTC. Queste quotazioni non ne stabiliscono la causa. La regola rigorosa di copertura ferma il calcolo ancorato a 00:00 al primo intervallo mancante e lo mantiene non disponibile. Anche un gruppo M5 con meno di cinque minuti osservati interrompe la copertura.
Gli ancoraggi 07:00, 08:00 e 13:00 evitano le lacune precedenti quando la candela selezionata ha raggiunto l’ancoraggio. Ogni minuto richiesto ha allora osservazioni; questo non certifica la cattura di ogni aggiornamento di mercato. Un indicatore può saltare le lacune, ma deve dichiarare tale regola prima del confronto.
12. Allinea le impostazioni della piattaforma prima di giudicare uno scarto
Registra simbolo e flusso, conversione server–UTC, reset, intervallo, prezzo e volume applicato. In MT4, Volume[] e iVolume forniscono tick volume. I nostri N e Q provengono da HistData e non riproducono necessariamente il campo nativo di un broker. Un file M1 con zeri non ricrea la sequenza delle quotazioni.
Controlla aggiornamento della candela in formazione, eventuale offset e gestione di intervalli mancanti o pesi nulli. La mezzanotte del broker può differire da 00:00 UTC. Confronta alcune candele chiuse a impostazioni uguali prima di considerare errata una linea.
13. Trasforma un attraversamento in una regola verificabile a parte
Una chiusura sopra l’approssimazione descrive una relazione tra prezzi calcolati. Per studiare un recupero della linea, definisci prima ancoraggio, prezzo e pesi; poi attraversamento, riconoscimento, tipo di ordine, invalidazione e uscita. Conserva tutti gli eventi idonei e considera Bid/Ask, commissioni, rifiuti e slippage.
Fissa le scelte prima del periodo di valutazione e confronta varianti sulle stesse opportunità. La guida verifica la misurazione e la sua sensibilità. Non presenta backtest di operazioni o stime di redditività; una strategia successiva dovrà valutarli con regole di esecuzione esplicite.
Domande frequenti
Il VWAP Forex ponderato per tick è il prezzo medio di esecuzione del mercato?
No. I conteggi rappresentano un flusso e una convenzione di eventi. Senza prezzi eseguiti e dimensioni delle transazioni non si ottiene la media di esecuzione dell’intero mercato.
Perché un nuovo ancoraggio cambia la linea?
L’ancoraggio stabilisce quali candele rientrano nelle somme. Cambiarlo aggiunge o rimuove contributi storici di prezzo per peso. Mantieni costanti gli altri parametri.
Il primo HLC3 dall’ancoraggio deve coincidere con Close?
Non necessariamente. Con una candela di peso positivo, la media coincide con il suo HLC3. Uguaglia Close solo se formula o prezzi specifici lo rendono uguale.
Le approssimazioni VWAP M1 e M5 devono coincidere?
In genere no con HLC3 o Close come prezzo rappresentativo della candela. Confrontale alla stessa fine di intervallo. La media diretta coincide con record, ancoraggio ed eventi identici.
Perché l’ancoraggio 00:00 non è disponibile?
Mancano i minuti 04:33, 05:29 e 06:19 UTC. La regola richiede copertura completa dall’ancoraggio e non salta le lacune. Un ancoraggio successivo può avere copertura completa.
Una chiusura sopra la linea convalida uno scalp long?
Descrive una relazione di prezzo. Servono ancora regole di riconoscimento, esecuzione, rischio e uscita, da valutare con i costi. La guida non presenta performance operative.
Dati, orari e riproducibilità
I download includono OHLC M1/M5 osservati, conteggi, somme Bid, spread, orari UTC e uno script di calcolo. I prezzi usano milionesimi interi; un pip EUR/USD equivale a 100 unità. Pagina e SHA-256 identificano l’archivio originale; il kit non ridistribuisce i dati mensili grezzi.
Lo studio copre l’8 gennaio 2024, 00:00–17:00 UTC. Il visualizzatore seleziona 07:00–17:00 e conserva gli input precedenti per gli ancoraggi. Tre minuti mancanti restano assenti. Gli esempi hanno orari fissi, non sono operazioni scelte. Tutti i grafici riportano logo e dominio ForexBestRobots.
- Prezzi M1, conteggi e somme delle quotazioni (CSV)
- Prezzi M5, conteggi e somme delle quotazioni (CSV)
- Dati, identificazione della fonte e metodo di calcolo (ZIP)