

Duas linhas de VWAP podem divergir no mesmo par. O ponto inicial, o intervalo dos candles, a fórmula de preço e o campo de ponderação fazem diferença. Este guia mostra essas escolhas com dados reais de EUR/USD, compara a aproximação por candles com a média dos Bids registrados e explica quando faltam dados para calcular a linha.
1. O que o VWAP representa em um gráfico de Forex à vista
O VWAP divide a soma acumulada de preço multiplicado pelo peso pelo peso acumulado. Com preços executados e tamanhos das transações, os pesos representam volume negociado. Com contagens de cotações, a mesma conta produz uma média ponderada pela atividade daquele fluxo específico.
Aqui a linha é uma aproximação do VWAP ponderada por candles. Ela não revela o preço médio de execução de todo o mercado nem posições institucionais. Seu valor começa em uma definição reproduzível, sem tratar a linha como preço justo universal.
2. A amostra real de EUR/USD e seu horário
A fonte é o arquivo de ticks Generic ASCII da HistData de janeiro de 2024, identificado pelo SHA-256 nos downloads. Ele contém 2 176 113 registros Bid/Ask. O estudo extrai 71 261 registros de 8 de janeiro de 2024, das 00:00 às 17:00 UTC. Somam-se cinco horas ao EST fixo da fonte, sem horário de verão.
O campo Volume contém zeros; N e Q são reconstruídos das cotações. O recorte possui 1 017 candles M1 observados e 204 grupos M5; três grupos não têm observações em todos os cinco minutos. A janela selecionável 07:00–17:00 contém 600 candles M1 ou 120 M5.
3. Escolha N ou Q antes de comparar médias
N conta todos os registros originais. Q conta um registro se Bid ou Ask mudou em relação ao anterior do arquivo; o primeiro conta uma vez. A comparação continua entre os minutos. Há 70 929 registros com mudanças no recorte, usando a definição do guia anterior de volume de ticks.
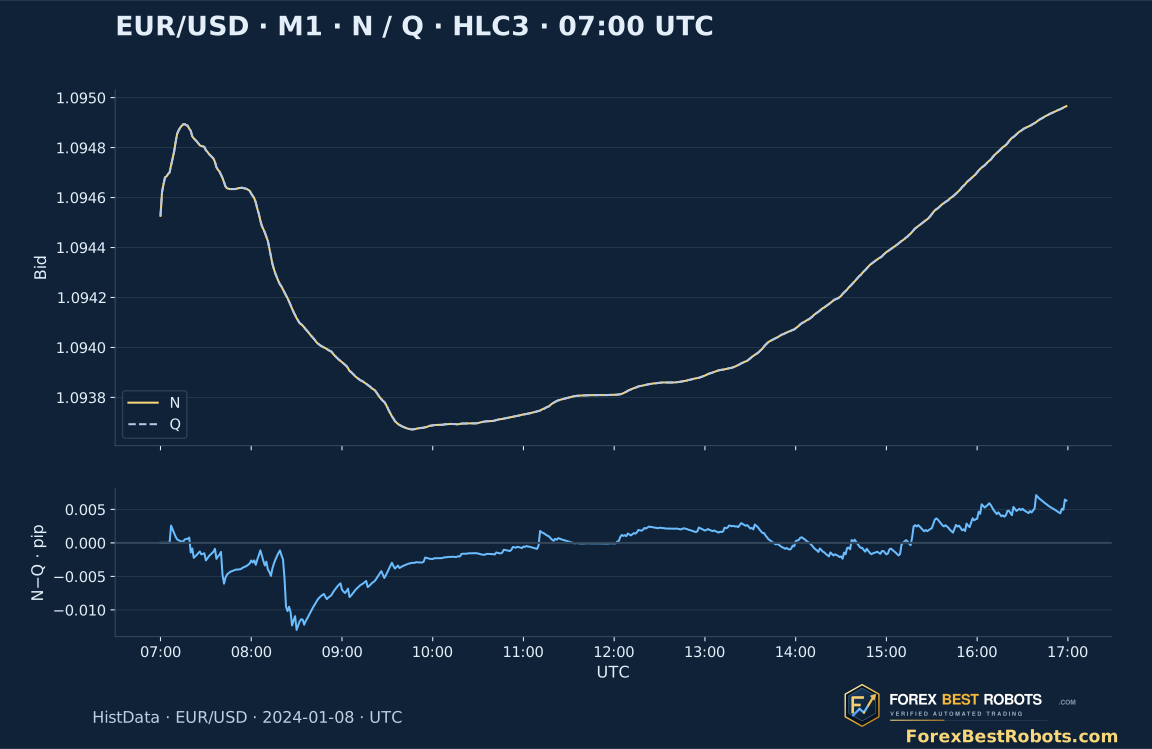
Um candle com mais eventos selecionados recebe mais peso. Trocar N por Q altera os pesos, não os preços históricos. A diferença pode ser pequena nesta amostra; por isso ela tem uma escala própria em pips, sem exagero na escala de preços. Nenhum contador mede lotes executados.
4. Leia a fórmula acumulada sem usar candles futuros
Com HLC3, P é (High + Low + Close)/3; a alternativa é Bid Close. W é N ou Q do candle. Da âncora a ao candle fechado t, acumulam-se P×W e W, dividindo as somas. O candle selecionado está incluído, ao contrário da referência de atividade anterior que o excluía deliberadamente.
O horário identifica o início. O valor M1 de 07:30 usa [07:30,07:31) e só fica disponível depois desse intervalo. No M5, abrange [07:30,07:35). O visualizador usa candles históricos fechados; alterar uma configuração não permite conhecer antes o valor final.
P[i] ∈ {(H[i] + L[i] + C[i]) / 3, C[i]}
W[i] ∈ {N[i], Q[i]}
VWAP_proxy[a:t] = Σ(P[i] × W[i]) / ΣW[i]
5. Mude a âncora mantendo as demais configurações
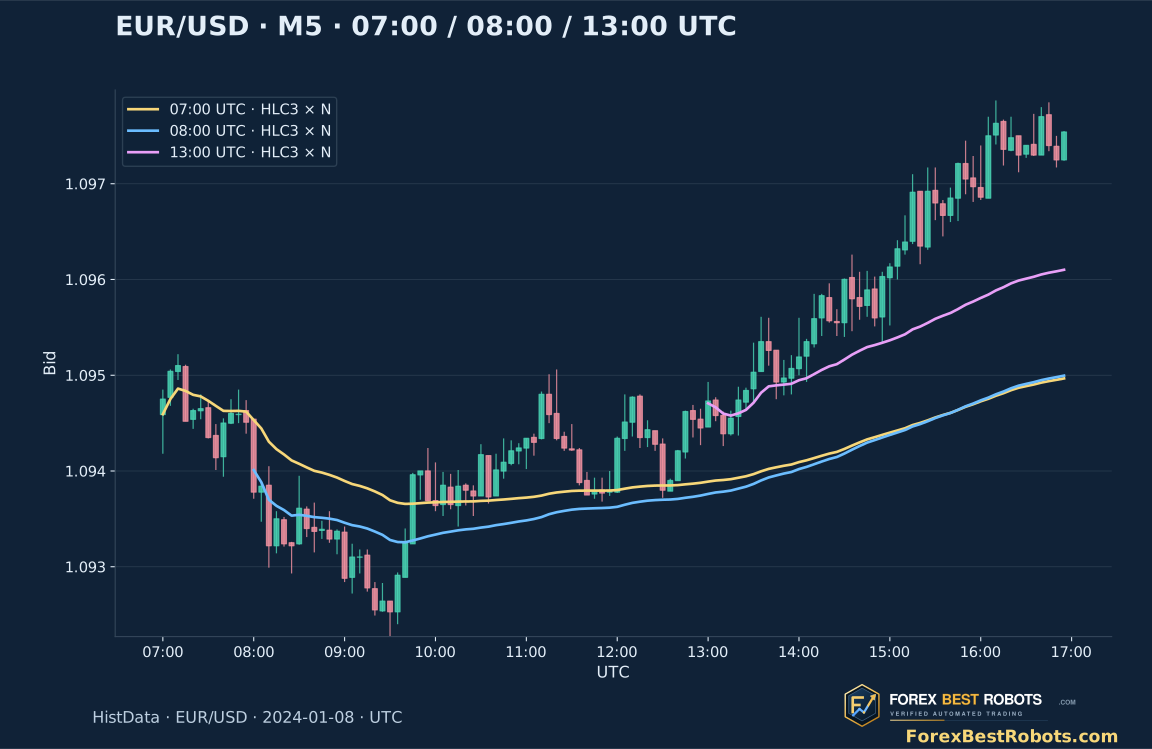
Os exemplos comparam âncoras fixas às 07:00, 08:00 e 13:00 UTC no mesmo dia. Cada uma inicia novas somas naquela fronteira de candle. Manter observações anteriores muda a linha quando o preço se afasta da média antiga. São escolhas de pesquisa, não aberturas universais de Londres ou Nova York.
Reinício diário, de sessão e âncora manual em um evento são convenções diferentes. Declare o relógio da corretora e a conversão de horário de verão. Ajustar a âncora depois para encaixar um repique é seleção retrospectiva; um teste operacional precisa de uma regra conhecida naquele momento.
6. Confira à mão o primeiro candle da âncora
O candle M1 das 13:00 UTC de 8 de janeiro de 2024 contém 102 registros. Com âncora às 13:00, seu HLC3 arredondado é 1.0945667. Com apenas esse candle, (P×102)/102 é P, sem precisar coincidir com Open ou Close.
Às 07:30, com âncora 07:00, M1, HLC3 e N, o acumulado contém 31 candles e 2 349 registros; a aproximação é 1.0947893. São horários fixos para conferir a aritmética, não entradas escolhidas pelo lucro. O cálculo mantém a precisão completa; a exibição é arredondada.
7. Separe a fonte de preço dos pesos dos eventos
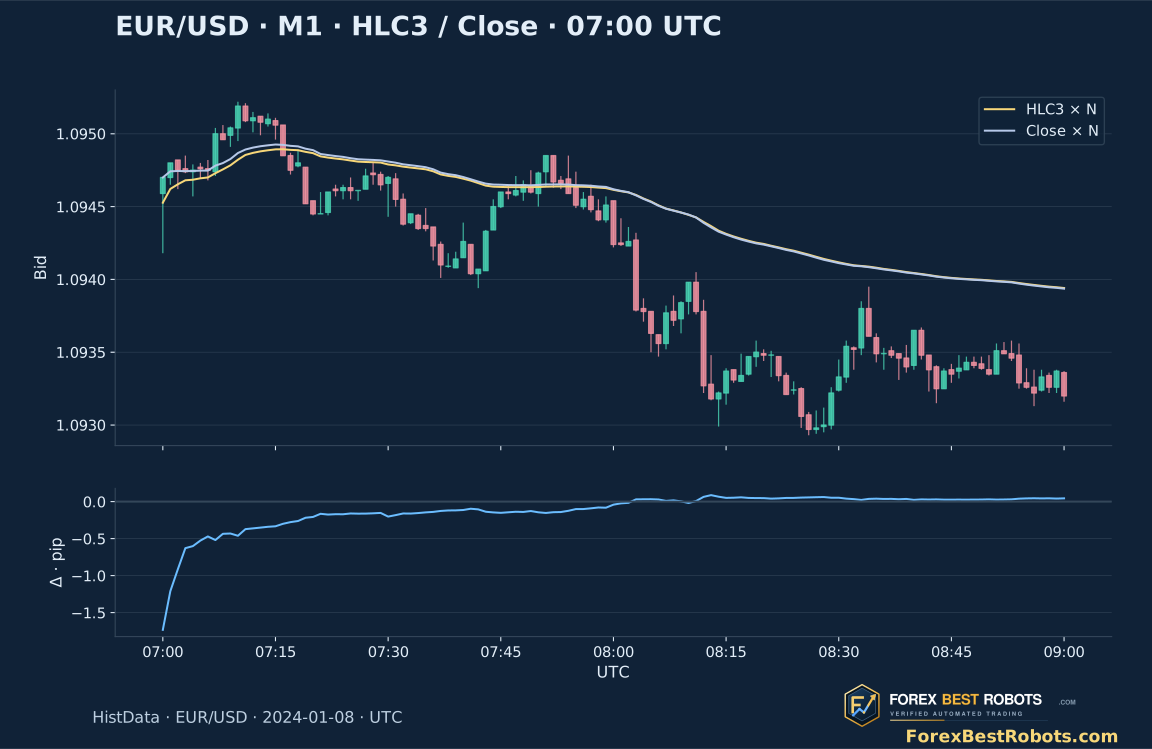
Trocar HLC3 por Close mantém a âncora e os contadores, mas altera o preço representativo de cada candle. HLC3 usa High, Low e Close do candle concluído, não a média de todas as suas cotações. A fonte de preço pode, portanto, alterar o resultado mesmo com o mesmo campo de volume.
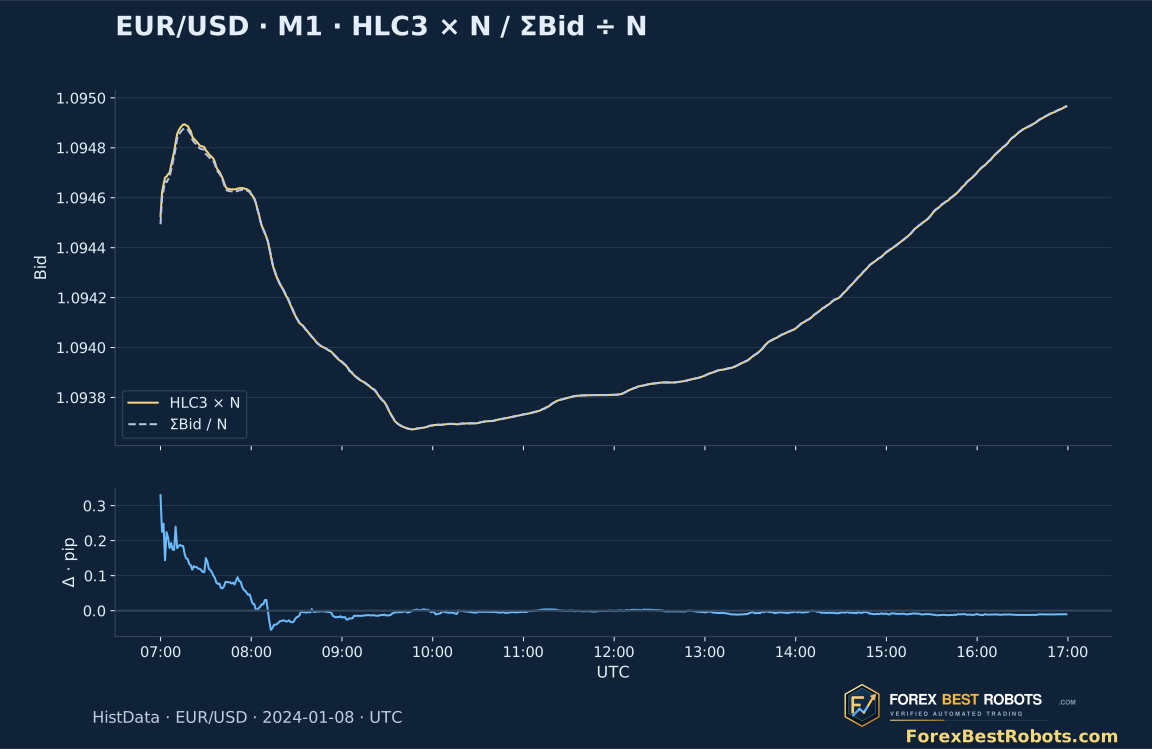
A figura compara as fórmulas e mostra a diferença em pips. Todos os OHLC são Bid. As médias não incorporam entrada Ask, comissão ou slippage. A distância de Close até a aproximação é uma distância de preço, não uma estimativa de lucro líquido.
8. Por que as aproximações M1 e M5 podem divergir
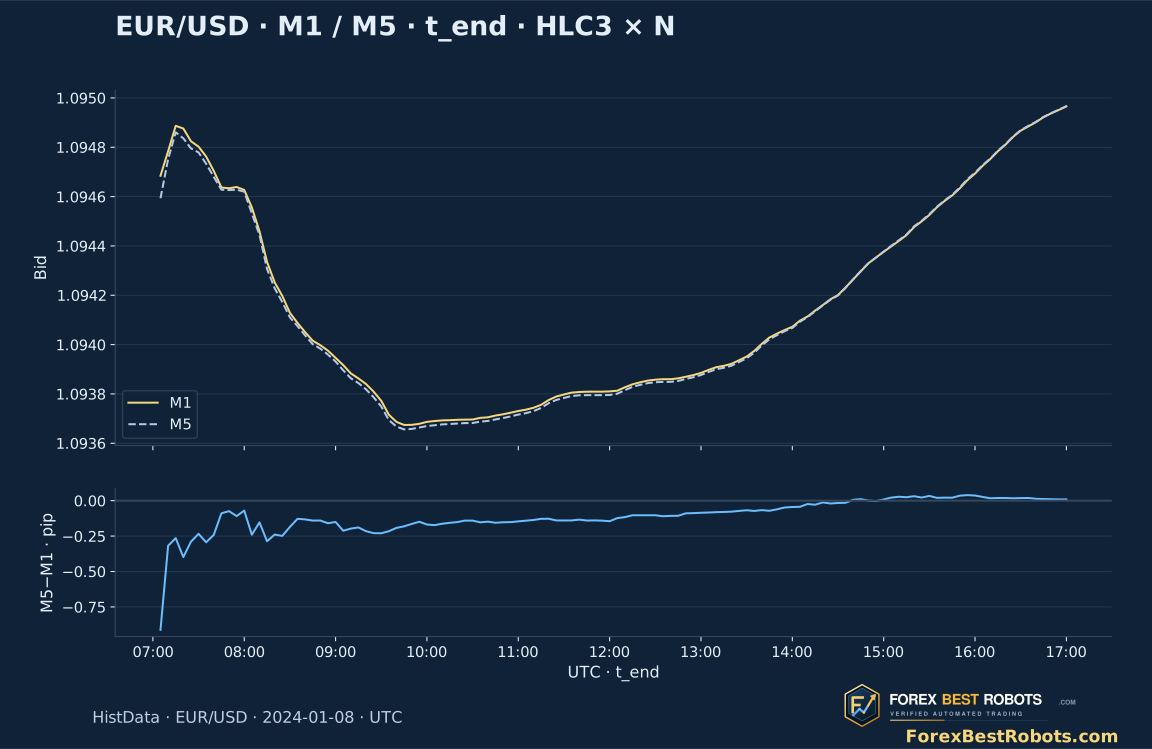
N e Q são somados em candles M1 alinhados, mas HLC3 não preserva cada preço ao agrupar cinco candles. Um High, Low e Close de M5 substitui cinco preços representativos M1. Assim, as aproximações HLC3 podem divergir mesmo no mesmo fim de intervalo.
A comparação usa finais M5 comuns: o M5 iniciado às 15:00 é comparado ao acumulado M1 incluindo 15:04; ambos estão disponíveis às 15:05. Comparar apenas os rótulos 15:00 misturaria informações disponíveis em momentos diferentes. A média direta das cotações coincide com os mesmos registros e a mesma convenção de eventos.
9. Compare a aproximação com os Bids realmente registrados
A referência tracejada soma o Bid de cada registro selecionado e divide pelo número de eventos desde a mesma âncora. N usa todos os registros; Q usa apenas mudanças de Bid/Ask. É uma média por eventos, não ponderada pelo tempo e não um VWAP de transações.
No exemplo 07:30, a média Bid com N é 1.0947743 contra 1.0947893 para HLC3×N: cerca de 0.150 pip. A diferença vem de representar o minuto inteiro por HLC3. O painel inferior a mostra sem apresentar essas médias como referências de execução.
10. Inspecione um candle fechado e altere uma configuração de cada vez
Escolha M1 ou M5, uma âncora UTC exata, a fórmula de preço e pesos N ou Q. Depois selecione um candle ou avance no histórico. O status repete as escolhas e explica os valores indisponíveis.
Abrir exemplo fixo · configurações aplicadas automaticamente
O candle selecionado fica azul. A linha dourada é a aproximação por candles; a tracejada é a média Bid dos mesmos eventos. Só são mostrados candles até o selecionado.
Em uma tela estreita, role o gráfico horizontalmente para ler todos os rótulos.
Valores até o candle fechado selecionado
- Intervalo UTC · fim excluído
- —
- Bid Open / High / Low / Close
- —
- Preço representativo escolhido · P
- —
- Peso do candle selecionado · W
- —
- Contagem acumulada de eventos · ΣW
- —
- Candles completos desde a âncora
- —
- Aproximação VWAP por candles
- —
- Média das cotações Bid registradas
- —
- Bid Close − aproximação · pips
- —
- Aproximação − média das cotações · pips
- —
- Spread mediano do candle selecionado · pips
- —
Os cálculos mantêm precisão completa; preços e diferenças são exibidos arredondados. As médias de cotações não contêm tamanhos de negociações executadas.
Mostrar o cálculo acumulado
11. Mantenha visíveis as lacunas do histórico
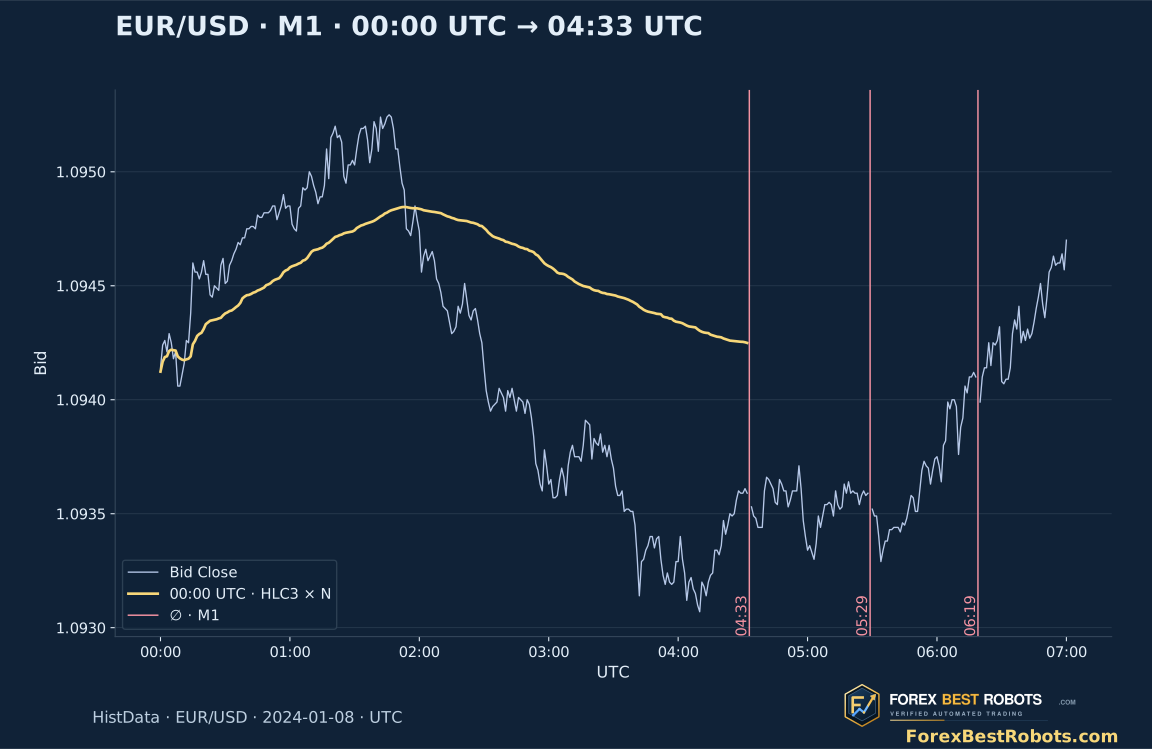
Não há registros nos minutos iniciados às 04:33, 05:29 e 06:19 UTC. As cotações não revelam a causa. Pela regra estrita de cobertura deste guia, o cálculo desde 00:00 para no primeiro intervalo ausente e permanece indisponível. Em M5, um grupo com menos de cinco minutos observados também interrompe a cobertura.
As âncoras 07:00, 08:00 e 13:00 evitam as lacunas anteriores quando o candle selecionado já alcançou a âncora. Cada minuto necessário tem observações; isso não certifica a captura de toda atualização de mercado. Outro indicador pode ignorar lacunas, mas essa política precisa ser declarada antes da comparação.
12. Iguale as configurações da plataforma antes de julgar uma diferença
Anote símbolo e fluxo, conversão servidor–UTC, regra de reinício, intervalo, preço e volume aplicado. No MT4, Volume[] e iVolume fornecem volume de ticks; N e Q são reconstruídos da HistData e não reproduzem necessariamente o campo nativo de uma corretora. Um arquivo M1 com zeros não recupera a sequência de cotações.
Confira atualizações do candle em formação, eventual deslocamento e tratamento de intervalos ausentes ou pesos nulos. A meia-noite da corretora pode não ser 00:00 UTC. Compare alguns candles fechados com configurações iguais antes de considerar incorreta uma linha.
13. Transforme um cruzamento em uma regra testável separadamente
Fechar acima da aproximação descreve uma relação entre preços calculados. Para estudar uma retomada da linha, defina âncora, preço e pesos; depois cruzamento, reconhecimento, tipo de ordem, invalidação e saída. Preserve todos os eventos elegíveis e considere Bid/Ask, comissões, rejeições e slippage.
Fixe essas escolhas antes do período de teste e compare alternativas nas mesmas oportunidades. O guia valida a medição e suas sensibilidades. Não apresenta backtest de operações ou estimativa de rentabilidade; uma estratégia posterior deverá avaliá-los com regras explícitas de execução.
Perguntas frequentes
O VWAP Forex ponderado por ticks é o preço médio de execução do mercado?
Não. As contagens representam um fluxo e uma convenção de eventos. Sem preços executados e tamanhos de transações, não se obtém a média de execução de todo o mercado.
Por que uma nova âncora muda a linha?
A âncora define os candles incluídos nas somas. Mudá-la acrescenta ou remove contribuições históricas de preço por peso. Mantenha as demais configurações constantes.
O primeiro HLC3 ancorado deve ser igual ao Close?
Não necessariamente. Com um candle de peso positivo, a média é seu HLC3. Ela só coincide com Close se a fórmula ou os preços específicos produzirem essa igualdade.
As aproximações VWAP M1 e M5 devem coincidir?
Em geral, não com HLC3 ou Close como representante de cada candle. Compare os mesmos finais de intervalo. A média direta coincide com registros, âncora e eventos idênticos.
Por que a âncora 00:00 está indisponível?
Faltam os minutos 04:33, 05:29 e 06:19 UTC. A regra exige cobertura completa desde a âncora e não pula essas lacunas. Uma âncora posterior pode ter cobertura completa.
Fechar acima da aproximação valida um scalp de compra?
Isso descreve uma relação de preços. Ainda são necessárias regras de reconhecimento, execução, risco e saída, avaliadas com os custos. O guia não apresenta desempenho de operações.
Dados, horários e reprodução
Os downloads incluem OHLC M1/M5 observados, contagens, somas Bid, spreads, horários UTC e um script de cálculo. Os preços usam milionésimos inteiros; um pip EUR/USD equivale a 100 unidades. Página e SHA-256 identificam o arquivo original; o kit não redistribui o arquivo mensal bruto.
O estudo cobre 8 de janeiro de 2024, 00:00–17:00 UTC. O visualizador seleciona 07:00–17:00 e mantém dados anteriores para as âncoras. Os três minutos ausentes continuam ausentes. Os exemplos são horários fixos, não operações escolhidas. Todos os gráficos levam o logotipo e domínio ForexBestRobots.
- Preços M1, contagens e somas de cotações (CSV)
- Preços M5, contagens e somas de cotações (CSV)
- Dados, identificação da fonte e método de cálculo (ZIP)