
เส้น VWAP สองเส้นอาจไม่ตรงกันแม้ใช้คู่เงินเดียวกัน จุดเริ่มคำนวณ ช่วงเวลาแท่ง สูตรราคา และข้อมูลที่ใช้ถ่วงน้ำหนักล้วนมีผล คู่มือนี้แสดงตัวเลือกเหล่านั้นด้วยข้อมูล EUR/USD จริง เปรียบเทียบค่าประมาณจากแท่งกับค่าเฉลี่ยของ Bid ที่บันทึกไว้ และระบุเมื่อข้อมูลที่ขาดทำให้คำนวณต่อไม่ได้
1. VWAP บนกราฟ Forex สปอตวัดอะไร
VWAP นำผลรวมสะสมของราคาคูณน้ำหนักมาหารด้วยน้ำหนักสะสม หากใช้ราคาที่จับคู่คำสั่งและขนาดธุรกรรม น้ำหนักจะแทนปริมาณซื้อขาย แต่หากใช้จำนวนบันทึกราคา การคำนวณเดียวกันจะให้ราคาเฉลี่ยที่ถ่วงด้วยกิจกรรมของแหล่งข้อมูลนั้น
เส้นในคู่มือนี้ระบุชัดว่าเป็นค่าประมาณ VWAP ที่คำนวณจากข้อมูลรายแท่ง ไม่ใช่ราคาเฉลี่ยที่ผู้ร่วมตลาด Forex ทุกคนซื้อขายจริง และไม่เปิดเผยสถานะของสถาบัน ประโยชน์เริ่มจากนิยามที่คำนวณซ้ำได้ ไม่ใช่การอ้างว่าเป็นราคายุติธรรมสากล
2. ตัวอย่าง EUR/USD จริงและเวลาของข้อมูล
แหล่งข้อมูลคือไฟล์ tick Generic ASCII ของ HistData เดือนมกราคม 2024 ซึ่งระบุ SHA-256 ในชุดดาวน์โหลด ไฟล์มีบันทึก Bid/Ask 2 176 113 รายการ การศึกษาดึง 71 261 รายการของวันที่ 8 มกราคม 2024 ตั้งแต่ 00:00 ถึง 17:00 UTC โดยเพิ่มห้าชั่วโมงจาก EST แบบคงที่ของต้นทาง ไม่ปรับเวลาออมแสง
ช่อง Volume เป็นศูนย์ จึงคำนวณ N และ Q ใหม่จากบันทึกราคา ช่วงศึกษามี M1 ที่สังเกตได้ 1 017 แท่ง และ M5 204 กลุ่ม โดยสามกลุ่มมีข้อมูลไม่ครบทุกนาทีทั้งห้านาที หน้าต่างที่เลือกได้ 07:00–17:00 มี M1 600 แท่งหรือ M5 120 แท่ง
3. เลือก N หรือ Q ก่อนเปรียบเทียบค่าเฉลี่ย
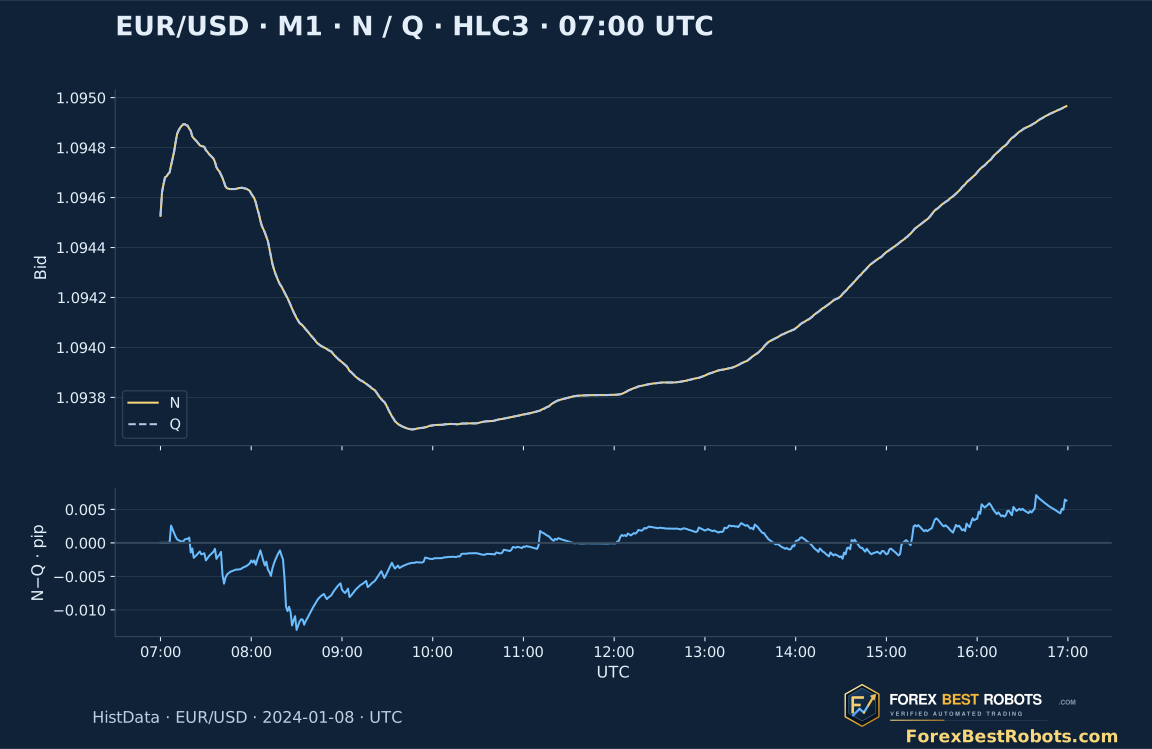
N นับบันทึกต้นฉบับทุกรายการ ส่วน Q นับเมื่อ Bid หรือ Ask เปลี่ยนจากบันทึกก่อนหน้าในไฟล์ โดยนับรายการแรกของไฟล์หนึ่งครั้ง การเปรียบเทียบต่อเนื่องข้ามขอบเขตนาที ช่วงศึกษามีรายการที่เปลี่ยน 70 929 รายการ ตามนิยามเดียวกับคู่มือปริมาณ tickก่อนหน้า
แท่งที่มีเหตุการณ์ตามนิยามที่เลือกมากกว่าจะมีน้ำหนักมากขึ้น การเปลี่ยน N เป็น Q เปลี่ยนน้ำหนัก ไม่เปลี่ยนราคาในอดีต ความต่างในตัวอย่างนี้อาจเล็ก จึงแสดงบนสเกล pip แยก ไม่ขยายแกนราคาเพื่อทำให้ดูมีผลมาก ไม่มีตัวนับใดหมายถึงจำนวนล็อตที่ซื้อขายจริง
4. อ่านสูตรสะสมโดยไม่ใช้แท่งในอนาคต
เมื่อเลือก HLC3 ราคา P คือ (High + Low + Close)/3 อีกตัวเลือกคือ Bid Close ส่วน W คือ N หรือ Q ของแท่ง สะสม P×W และ W จากจุดเริ่ม a ถึงแท่งที่ปิดแล้ว t แล้วหารกัน แท่งที่เลือกถูกรวมในค่านี้ ต่างจากฐานกิจกรรมในคู่มือก่อนหน้าที่ตั้งใจไม่นับแท่งที่เลือก
ป้ายเวลาเป็นเวลาเริ่มช่วง ค่า M1 ที่ 07:30 ใช้ข้อมูล [07:30,07:31) และทราบได้เมื่อช่วงนั้นสิ้นสุด ส่วน M5 ครอบคลุม [07:30,07:35) ตัวอย่างใช้แท่งในอดีตที่ปิดแล้ว การเปลี่ยนการตั้งค่าไม่ได้ทำให้ทราบค่าสุดท้ายก่อนเวลา
P[i] ∈ {(H[i] + L[i] + C[i]) / 3, C[i]}
W[i] ∈ {N[i], Q[i]}
VWAP_proxy[a:t] = Σ(P[i] × W[i]) / ΣW[i]
5. เปลี่ยนจุดเริ่มโดยคงการตั้งค่าอื่น
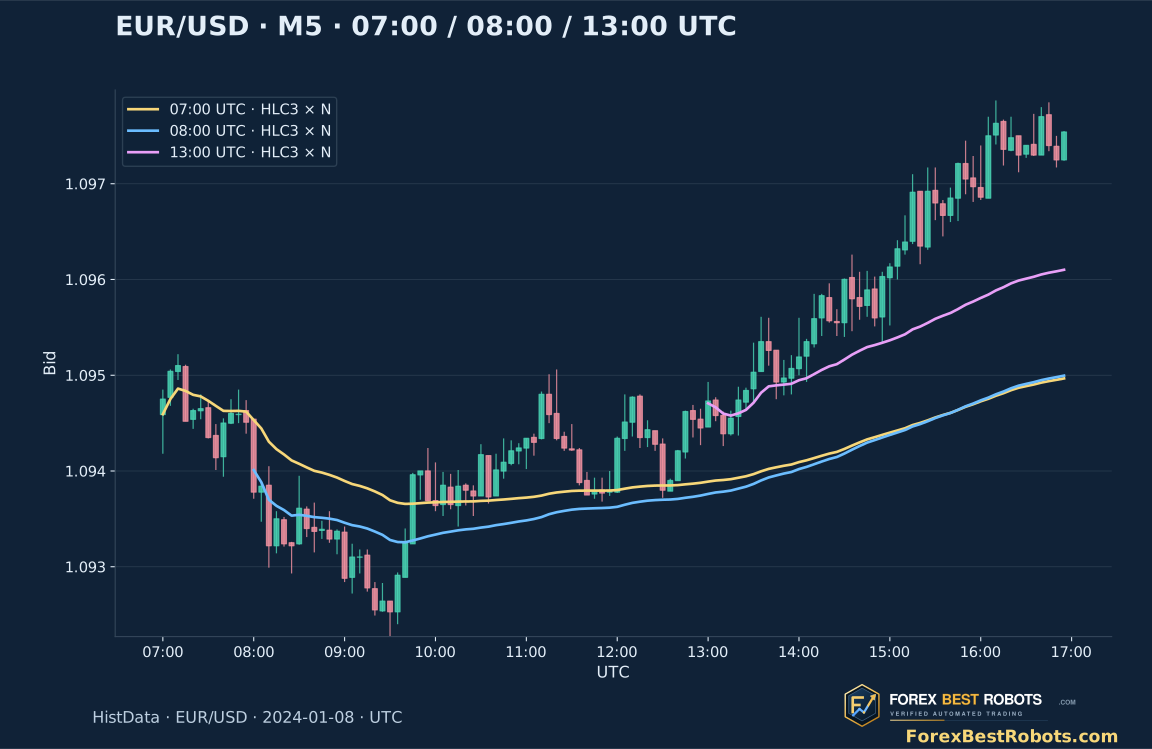
ตัวอย่างเปรียบเทียบจุดเริ่มคงที่ 07:00, 08:00 และ 13:00 UTC ในวันเดียวกัน แต่ละจุดเริ่มผลรวมใหม่ตรงขอบเขตแท่ง การเก็บข้อมูลก่อนหน้าทำให้เส้นเปลี่ยนเมื่อราคาห่างจากค่าเฉลี่ยเก่า เวลาเหล่านี้เป็นตัวเลือกในการศึกษา ไม่ใช่เวลาเปิดลอนดอนหรือนิวยอร์กที่ใช้ได้เสมอ
การเริ่มใหม่รายวัน รายเซสชัน และการเลือกเหตุการณ์ด้วยตนเองเป็นคนละกติกา ควรระบุเวลาโบรกเกอร์และการแปลงเวลาออมแสง การย้ายจุดเริ่มย้อนหลังให้เข้ากับการเด้งของราคาเป็นการเลือกหลังเห็นผล การทดสอบกลยุทธ์ต้องใช้กฎที่ทราบได้ในขณะนั้น
6. ตรวจแท่งแรกหลังจุดเริ่มด้วยมือ
แท่ง M1 เวลา 13:00 UTC วันที่ 8 มกราคม 2024 มี 102 รายการ เมื่อเริ่มคำนวณที่ 13:00 ค่า HLC3 ที่ปัดเป็นทศนิยมเจ็ดตำแหน่งคือ 1.0945667 เมื่อมีเพียงแท่งเดียว (P×102)/102 เท่ากับ P ซึ่งไม่จำเป็นต้องเท่ากับ Open หรือ Close
ที่ 07:30 เมื่อเลือกจุดเริ่ม 07:00, M1, HLC3 และ N ผลรวมมี 31 แท่งและ 2 349 รายการ ได้ค่าประมาณ 1.0947893 นี่เป็นตัวอย่างเวลาคงที่เพื่อตรวจเลข ไม่ใช่จุดเข้าที่เลือกเพราะกำไร การคำนวณใช้ความละเอียดเต็มและปัดเฉพาะค่าที่แสดง
7. แยกแหล่งราคาออกจากน้ำหนักเหตุการณ์
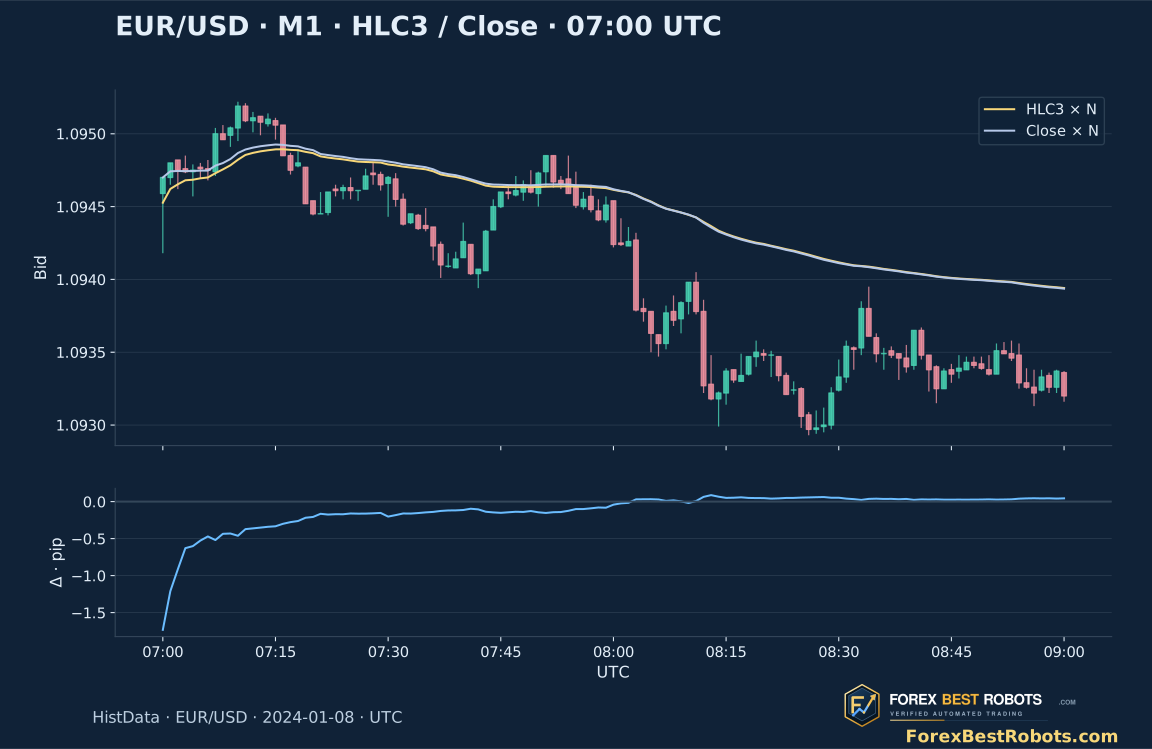
การเปลี่ยน HLC3 เป็น Close คงจุดเริ่มและจำนวนรายการ แต่เปลี่ยนราคาตัวแทนของแต่ละแท่ง HLC3 ใช้ High, Low และ Close ของแท่งที่ปิดแล้ว ไม่ใช่ค่าเฉลี่ยของราคาทุกรายการ ดังนั้นแหล่งราคาบนแพลตฟอร์มอาจเปลี่ยนผลแม้ใช้ช่องปริมาณเดิม
ภาพเปรียบเทียบสองสูตรและแสดงส่วนต่างเป็น pip ด้านล่าง OHLC ทั้งหมดเป็น Bid ค่าเฉลี่ยไม่รวมการเข้าที่ Ask ค่าคอมมิชชัน หรือสลิปเพจ ระยะจาก Close ถึงเส้นประมาณจึงเป็นระยะราคา ไม่ใช่ประมาณการกำไรสุทธิ
8. เหตุใดค่าประมาณ M1 และ M5 จึงต่างกันได้
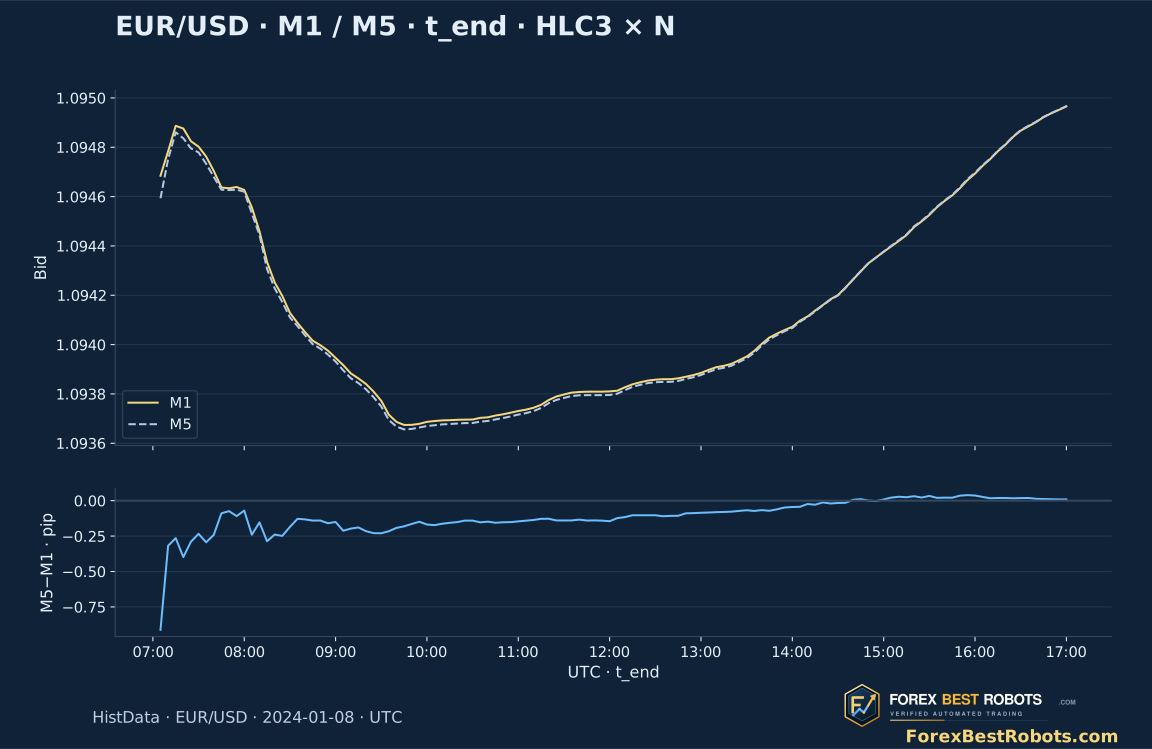
N และ Q บวกกันได้เมื่อรวม M1 ที่ตรงช่วง แต่ HLC3 ไม่เก็บราคาทุกรายการเมื่อรวมห้าแท่ง High, Low และ Close ของ M5 หนึ่งแท่งเข้ามาแทนราคาตัวแทน M1 ห้าค่า ค่าประมาณจึงอาจไม่เท่ากันแม้ใช้เวลาสิ้นสุดเดียวกัน
เราเปรียบเทียบที่ปลายช่วง M5 ร่วมกัน: M5 เริ่ม 15:00 เทียบกับผลสะสม M1 ถึงแท่ง 15:04 ทั้งสองทราบได้ที่ 15:05 การเทียบเพียงป้าย 15:00 จะใช้จุดตัดข้อมูลต่างกัน ค่าเฉลี่ยจากบันทึกราคาโดยตรงยังตรงกันเมื่อใช้รายการและนิยามเหตุการณ์เดียวกัน
9. เปรียบเทียบค่าประมาณกับ Bid ที่บันทึกจริง
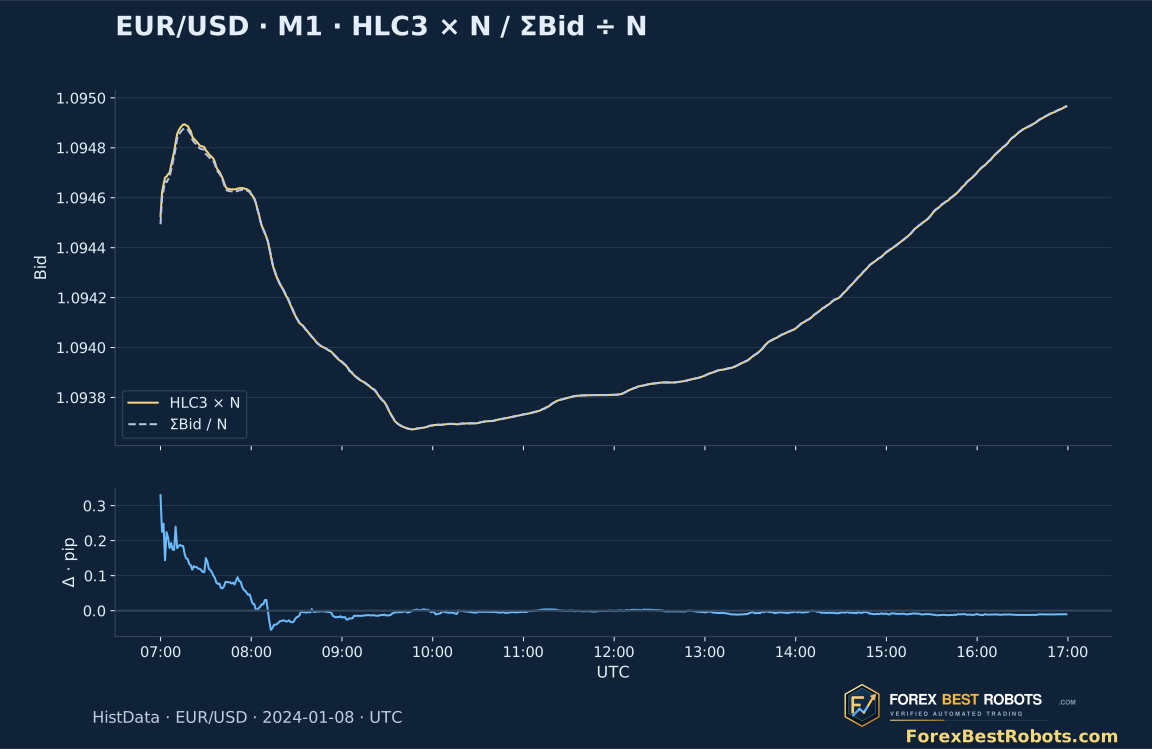
เส้นประรวม Bid ของแต่ละรายการที่เลือกแล้วหารด้วยจำนวนเหตุการณ์ตั้งแต่จุดเริ่มเดียวกัน N ใช้ทุกรายการ ส่วน Q ใช้เฉพาะรายการที่ Bid/Ask เปลี่ยน นี่เป็นค่าเฉลี่ยตามเหตุการณ์ ไม่ใช่ค่าเฉลี่ยถ่วงตามเวลา หรือ VWAP ของธุรกรรม
ในตัวอย่าง 07:30 ค่าเฉลี่ย Bid แบบ N เท่ากับ 1.0947743 ส่วน HLC3×N เท่ากับ 1.0947893 ต่างประมาณ 0.150 pip ความต่างมาจากการแทนข้อมูลทั้งนาทีด้วย HLC3 แผงล่างแสดงผลของการประมาณ โดยไม่อ้างว่าเส้นใดเป็นมาตรฐานราคาจับคู่คำสั่ง
10. ตรวจแท่งที่ปิดแล้วและเปลี่ยนการตั้งค่าทีละอย่าง
เลือก M1 หรือ M5 จุดเริ่ม UTC ที่แน่นอน สูตรราคา และน้ำหนัก N หรือ Q จากนั้นเลือกแท่งหรือเลื่อนไปทีละแท่ง สถานะจะทวนการตั้งค่าและบอกเหตุผลเมื่อค่าคำนวณใช้ไม่ได้
เปิดตัวอย่างเวลาคงที่ · ใช้การตั้งค่าให้อัตโนมัติ
สีฟ้าคือแท่งที่เลือก เส้นทองคือค่าประมาณรายแท่ง เส้นประคือค่าเฉลี่ย Bid ตามนิยามเหตุการณ์เดียวกัน แสดงเฉพาะแท่งจนถึงแท่งที่เลือก
บนจอแคบ ให้เลื่อนกราฟแนวนอนเพื่ออ่านป้ายกำกับครบถ้วน
ค่าจนถึงแท่งปิดที่เลือก
- ช่วง UTC · ไม่รวมเวลาสิ้นสุด
- —
- Bid Open / High / Low / Close
- —
- ราคาตัวแทนที่เลือก · P
- —
- น้ำหนักแท่งที่เลือก · W
- —
- จำนวนเหตุการณ์สะสม · ΣW
- —
- แท่งที่มีข้อมูลครบตั้งแต่จุดเริ่ม
- —
- ค่าประมาณ VWAP แบบรายแท่ง
- —
- ค่าเฉลี่ย Bid ที่บันทึกไว้
- —
- Bid Close − ค่าประมาณ · pip
- —
- ค่าประมาณ − ค่าเฉลี่ยราคา · pip
- —
- มัธยฐานสเปรดของแท่งที่เลือก · pip
- —
คำนวณด้วยความละเอียดเต็มและปัดเฉพาะราคากับส่วนต่างที่แสดง ค่าเฉลี่ยราคาไม่มีขนาดธุรกรรมที่เกิดขึ้นจริง
แสดงการคำนวณสะสม
11. คงประวัติที่ขาดไว้ ไม่เชื่อมต่อโดยไม่แจ้ง
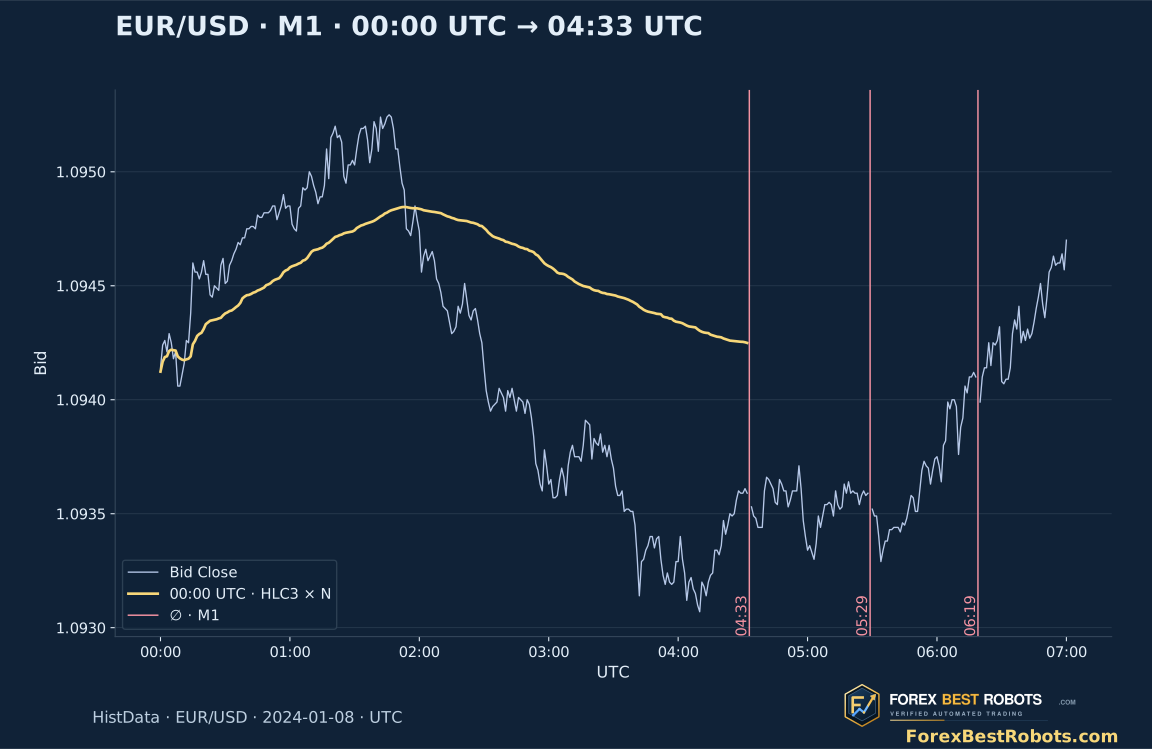
ไม่มีบันทึกในนาทีเริ่ม 04:33, 05:29 และ 06:19 UTC ข้อมูลนี้อย่างเดียวระบุสาเหตุไม่ได้ ตามกฎความครอบคลุมที่เข้มงวดของคู่มือ การคำนวณจาก 00:00 หยุดที่ช่วงขาดแรกและใช้ไม่ได้หลังจากนั้น สำหรับ M5 กลุ่มที่มีนาทีสังเกตได้น้อยกว่าห้านาทีก็ตัดความต่อเนื่องเช่นกัน
จุดเริ่ม 07:00, 08:00 และ 13:00 หลบช่องว่างก่อนหน้าได้เมื่อแท่งที่เลือกมาถึงจุดเริ่มนั้นแล้ว ทุกนาทีที่ต้องใช้จึงมีการสังเกต แต่ไม่ได้รับรองว่าบันทึกการอัปเดตตลาดครบทุกครั้ง อินดิเคเตอร์อื่นอาจเลือกข้ามช่องว่างได้ แต่ควรประกาศกติกานั้นก่อนเทียบเส้น
12. เทียบการตั้งค่าแพลตฟอร์มก่อนตัดสินว่าเส้นผิด
บันทึกสัญลักษณ์และแหล่งข้อมูล การแปลงเวลาเซิร์ฟเวอร์เป็น UTC กฎเริ่มใหม่ ช่วงเวลา ราคา และปริมาณที่ใช้ ใน MT4 ช่อง Volume[] และ iVolume ให้ปริมาณ tick แต่ N และ Q ที่นี่คำนวณจาก HistData ไม่ได้รับรองว่าตรงกับช่องของโบรกเกอร์ ไฟล์ M1 ที่มีแต่ศูนย์ไม่สามารถกู้ลำดับราคาเดิมได้
ตรวจว่าอินดิเคเตอร์อัปเดตแท่งที่ยังเปิดอยู่หรือไม่ มีการเลื่อนตำแหน่งหรือไม่ และจัดการช่วงขาดหรือค่าน้ำหนักศูนย์อย่างไร เที่ยงคืนโบรกเกอร์อาจไม่ใช่ 00:00 UTC ควรเทียบแท่งปิดหลายแท่งที่ตั้งค่าเหมือนกันก่อนสรุปว่าเส้นผิด
13. เปลี่ยนการตัดเส้นเป็นกฎที่ทดสอบแยกได้
การปิดเหนือเส้นประมาณอธิบายความสัมพันธ์ระหว่างราคาที่คำนวณสองค่า หากศึกษาการกลับขึ้นเหนือเส้น ให้กำหนดจุดเริ่ม ราคา และน้ำหนักก่อน แล้วจึงนิยามการตัด เวลารับรู้ ประเภทคำสั่ง เงื่อนไขยกเลิก และทางออก เก็บทุกเหตุการณ์ที่เข้าเกณฑ์ พร้อมคิด Bid/Ask ค่าคอมมิชชัน การปฏิเสธ และสลิปเพจ
ตรึงตัวเลือกก่อนช่วงทดสอบและเทียบวิธีต่าง ๆ ด้วยโอกาสชุดเดียวกัน คู่มือนี้ตรวจวิธีวัดและความไวต่อการตั้งค่า ไม่เสนอผลแบ็กเทสต์การซื้อขายหรือประมาณการกำไร กลยุทธ์ถัดไปต้องประเมินเรื่องนั้นด้วยกฎดำเนินคำสั่งที่ชัดเจน
คำถามที่พบบ่อย
VWAP Forex ที่ถ่วงด้วยจำนวน tickคือราคาเฉลี่ยที่ตลาดซื้อขายจริงหรือไม่
ไม่ใช่ จำนวนบันทึกราคาอธิบายแหล่งข้อมูลและนิยามเหตุการณ์ เมื่อไม่มีราคาจับคู่คำสั่งและขนาดธุรกรรม จึงระบุราคาเฉลี่ยการซื้อขายทั้งตลาดไม่ได้
ทำไมเปลี่ยนจุดเริ่มแล้วเส้นเปลี่ยน
จุดเริ่มกำหนดว่าแท่งใดอยู่ในผลรวม การเปลี่ยนจุดเริ่มเพิ่มหรือตัดส่วนร่วมของราคาและน้ำหนักในอดีต ควรคงการตั้งค่าอื่นไว้เพื่อดูผลนี้
HLC3 แรกหลังจุดเริ่มต้องเท่ากับ Close หรือไม่
ไม่จำเป็น เมื่อมีหนึ่งแท่งที่น้ำหนักเป็นบวก ค่าเฉลี่ยเท่ากับ HLC3 ของแท่งนั้น จะเท่ากับ Close ก็ต่อเมื่อสูตรหรือราคาของแท่งทำให้เท่ากัน
ค่าประมาณ VWAP M1 และ M5 ต้องเท่ากันหรือไม่
โดยทั่วไปไม่จำเป็นเมื่อใช้ HLC3 หรือ Close เป็นตัวแทนแท่ง ให้เทียบที่ปลายช่วงเดียวกัน ค่าเฉลี่ยจากบันทึกโดยตรงจะเท่ากันเมื่อรายการ จุดเริ่ม และนิยามเหตุการณ์ตรงกัน
ทำไมจุดเริ่ม 00:00 จึงใช้ไม่ได้
นาที 04:33, 05:29 และ 06:19 UTC ไม่มีบันทึก กฎกำหนดให้ครอบคลุมทุกช่วงหลังจุดเริ่มและไม่ข้ามช่องว่าง จุดเริ่มที่ช้ากว่าอาจมีข้อมูลครบ
ปิดเหนือเส้นประมาณยืนยันการซื้อสแคลปิงได้หรือไม่
เพียงอธิบายความสัมพันธ์ของราคา ยังต้องมีกฎรับรู้ ดำเนินคำสั่ง ความเสี่ยง และออกจากสถานะ แล้วประเมินรวมต้นทุน คู่มือนี้ไม่รายงานผลซื้อขาย
ข้อมูล เวลา และการทำซ้ำ
ชุดดาวน์โหลดมี OHLC M1/M5 ที่สังเกตได้ จำนวนเหตุการณ์ ผลรวม Bid สเปรด เวลา UTC และสคริปต์คำนวณ ราคาใช้จำนวนเต็มหน่วยหนึ่งในล้าน โดยหนึ่ง pip ของ EUR/USD เท่ากับ 100 หน่วย ระบุไฟล์ต้นฉบับด้วยหน้าดาวน์โหลดและ SHA-256 แต่ไม่แจกข้อมูลดิบทั้งเดือนซ้ำในชุดนี้
การศึกษาครอบคลุม 8 มกราคม 2024 เวลา 00:00–17:00 UTC ตัวเลือก 07:00–17:00 เก็บข้อมูลก่อนหน้าสำหรับจุดเริ่มไว้ นาทีที่ขาดทั้งสามนาทียังคงไม่มีข้อมูล ตัวอย่างเป็นเวลาคงที่ ไม่ใช่ธุรกรรมที่เลือก กราฟทั้งแบบคงที่และโต้ตอบมีโลโก้กับโดเมน ForexBestRobots
- ราคา M1 จำนวนและผลรวมบันทึกราคา (CSV)
- ราคา M5 จำนวนและผลรวมบันทึกราคา (CSV)
- ข้อมูล การระบุแหล่ง และวิธีคำนวณ (ZIP)