

Hai đỉnh tương tự có thể là mô hình hai đỉnh, phần của vùng giá hoặc nhịp nghỉ trong đà tăng. Hai đáy tương tự tạo ra bất định ngược lại. Chiến lược này biến một cách hiểu hẹp thành trình tự kiểm thử được, thay vì coi đường nét là chỉ thị. Xem hướng dẫn mô hình biểu đồ để phân biệt dạng tiềm năng, phá vỡ đã hoàn tất và kết quả về sau. Mỗi ngưỡng là lựa chọn nghiên cứu được nêu rõ, không phải thiết lập tối ưu đã chứng minh hay khuyến nghị giao dịch hiện tại.
1. Xác định giả thuyết và dữ liệu
Giả thuyết là phá vỡ nhịp xen giữa có thể nhận diện đảo chiều sau chuyển động trước đó và hai cực trị gần nhau. Hai đáy là trường hợp BUY, hai đỉnh là SELL. Chiến lược chủ động bỏ qua điểm vào sớm để xác định lúc nào có thể nhận ra mô hình. Chờ đợi cũng có thể làm giá xấu hơn hoặc không giao dịch được, và không chứng minh kỳ vọng dương.
Dùng nến Bid EURUSD H1 thông thường từ một nguồn được chỉ rõ, kèm lịch sử báo giá Bid/Ask tương ứng để kiểm tra khớp lệnh. Quy định kích thước pip 0.0001 cho đặc tả này. Chỉ số nến tăng theo thời gian; O, H, L và C là mở, cao, thấp và đóng. Chỉ nhận diện bằng nến hoàn tất. Trong MT4, shift 0 chưa hoàn tất và shift 1 là nến hoàn tất gần nhất; không nhầm với chỉ số tiến về trước ở đây.
Mọi quan sát dùng cho mô hình, gồm bối cảnh trước và nến xác nhận, phải có dấu thời gian từng giờ liên tục. Bất kỳ khoảng trống thời gian nào đều đặt lại cửa sổ điểm xoay và mô hình đang chờ, kể cả cuối tuần. Báo giá thiếu là dữ liệu không có, không phải giá có thể tự tạo. Ghi nguồn, múi giờ máy chủ, thông số mã và phần dữ liệu loại bỏ để người khác tái lập cùng mẫu.
2. Xác nhận điểm xoay trước khi sử dụng
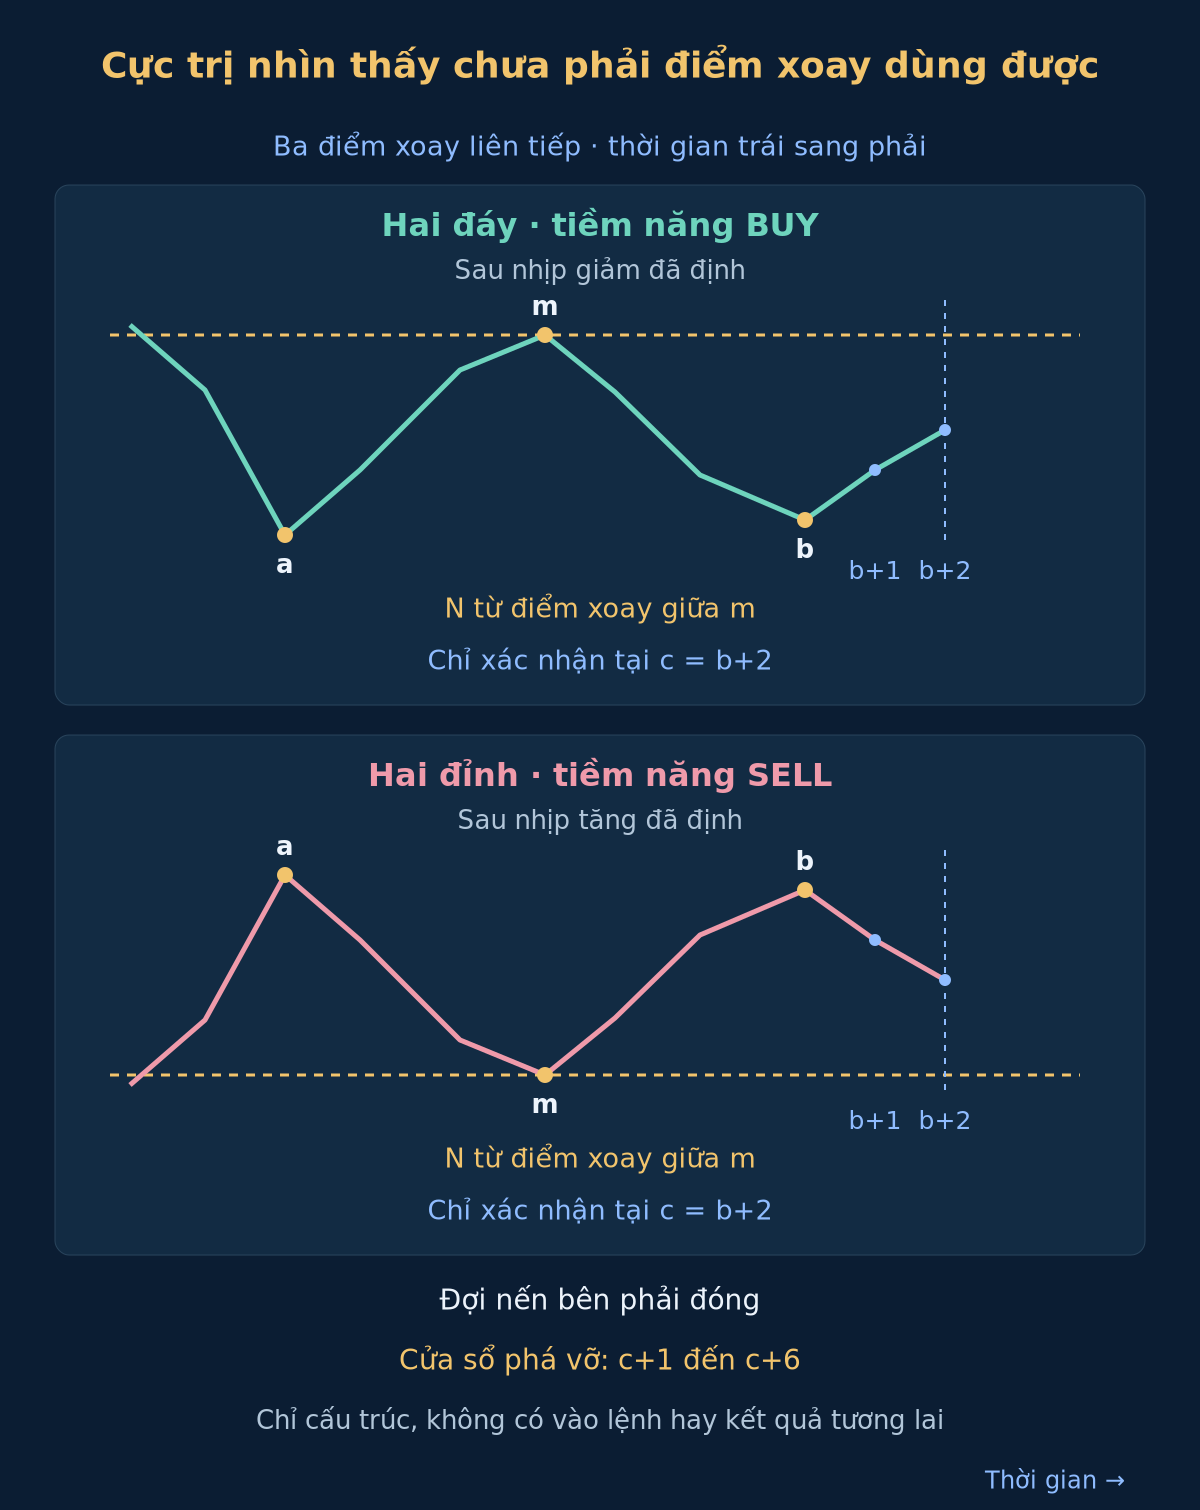
Điểm xoay thấp tại nến j phải có giá thấp nhất nhỏ hơn hẳn các giá thấp tại j−2, j−1, j+1 và j+2. Điểm xoay cao phải cao hơn hẳn bốn giá cao tương ứng. Bằng nhau ở bất kỳ bên nào đều khiến điểm xoay thuộc loại đó bị loại. Sự kiện chỉ được biết khi j+2 đóng. Đánh dấu lùi về j không làm điểm ấy dùng được ở thời điểm trước. Đây là định nghĩa bộ dò nghiêm ngặt của chúng tôi, không khẳng định mọi chỉ báo fractal xử lý giá bằng nhau giống nhau.
Xử lý sự kiện mới xác nhận theo thời gian, không thay điểm cùng loại trước đó bằng điểm trông đẹp hơn. Mỗi sự kiện chỉ xét ba sự kiện mới nhất. Chúng phải xen kẽ thấp–cao–thấp cho BUY hoặc cao–thấp–cao cho SELL; chỉ số nến gốc là a, m và b. Nến đạt cả hai định nghĩa là mơ hồ: xóa cửa sổ sự kiện và hủy mô hình đang chờ. Không chọn bộ ba khác sau khi thấy phá vỡ thuận lợi.
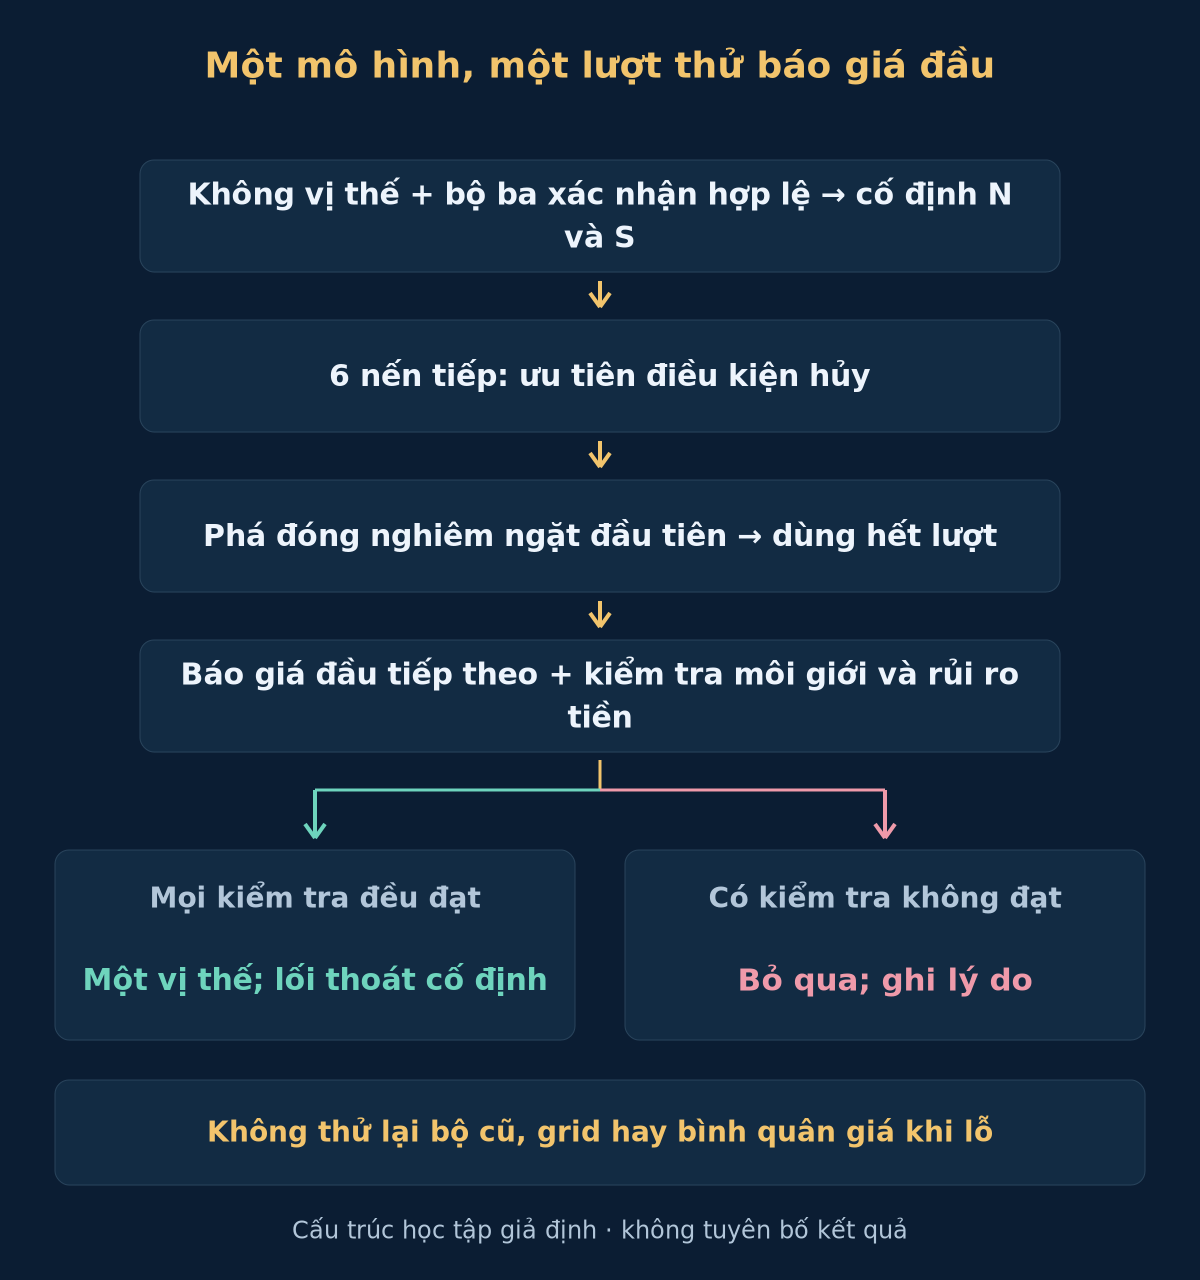
Khi có vị thế, ghi sự kiện nhưng không kích hoạt mô hình mới hay xếp hàng cho sau này. Khi không có vị thế, mỗi điểm xoay mới hủy mô hình đang chờ trước rồi mới cho xét bộ ba mới nhất. Mỗi bộ có danh tính riêng và chỉ một lượt thử vào. Chiến lược phân kỳ với điểm xoay xác nhận dùng giả thuyết khác; chung định nghĩa điểm xoay không đưa điều kiện động lượng của nó vào đây.
3. Yêu cầu tương đồng, khoảng cách và nhịp giá trước
Đo khoảng cách bằng hiệu chỉ số nến: b−a phải từ 8 đến 32, gồm hai ngưỡng; m−a và b−m mỗi giá trị phải ít nhất 3. Với BUY, chênh lệch tuyệt đối L[a] và L[b] không quá 3 pip. Đặt N = H[m]; chiều cao thận trọng là N trừ đáy cao hơn và phải ít nhất 12 pip. Với SELL, so H[a] và H[b] cùng dung sai, đặt N = L[m] và yêu cầu đỉnh thấp hơn trừ N ít nhất 12 pip.
Nhịp giá trước cũng có bộ lọc rõ. Với BUY, C[a−8] trừ C[a−1] phải ít nhất bằng chiều cao đã định; SELL dùng C[a−1] trừ C[a−8]. Các giá đóng này có trước cực trị đầu. Đây là phép đo hai đầu đơn giản, không chứng minh xu hướng đều hay ý định người tham gia. Giữ trường hợp bị loại và kiểm tra độ nhạy lựa chọn, không chỉ dùng hình dạng đẹp làm bằng chứng.
4. Cố định đường cổ và giới hạn thời gian chờ
Tại c = b+2, bộ ba hợp lệ cố định đường cổ ngang N và stop tham chiếu S. BUY dùng S là giá thấp hơn giữa L[a] và L[b] trừ 2 pip; SELL dùng giá cao hơn giữa H[a] và H[b] cộng 2 pip. Không dời mức theo nến sau. Loại phá vỡ đã hoàn tất: từ m+1 đến c, không giá đóng Bid BUY nào được vượt N cộng 2 pip, và không giá đóng Bid SELL nào được dưới N trừ 2 pip.
Cũng loại nếu từ b+1 đến c, giá thấp Bid BUY chạm hoặc xuyên S xuống, hay giá cao Ask SELL chạm hoặc xuyên S lên. Mô hình hợp lệ bắt đầu chờ sau khi c đóng; cửa sổ phá vỡ từ c+1 đến c+6, gồm hai đầu. Không vào ngay trên c. Nếu hết c+6 vẫn không đạt thì hết hạn. Điểm xoay xác nhận mới, sự kiện mơ hồ hoặc dữ liệu đứt đoạn sẽ hủy sớm hơn.
5. BUY: giá đóng hoàn tất vượt ngưỡng cố định
Trong cửa sổ chờ, kiểm tra trước xem giá thấp Bid của nến hoàn tất có ở S hoặc thấp hơn không. Nếu có thì hủy dù đóng trên đường cổ. Nếu mô hình còn hợp lệ và không bị điểm xoay mới hủy, giá đóng Bid hoàn tất đầu tiên lớn hơn hẳn N cộng 2 pip là tín hiệu BUY. Chỉ bóng vượt không đủ; bằng nhau không tính. Stop và điều kiện hủy có ưu tiên hơn phá vỡ bằng giá đóng.
Dùng hết lượt của mô hình ở lần phá vỡ đạt đầu tiên, chỉ xét báo giá Bid/Ask đầu tiên sau đó. Nó phải tới trong 60 giây sau nến tín hiệu đóng. Bid hiện tại phải vẫn lớn hơn hẳn N cộng 2 pip. Spread không quá 1.5 pip và Ask không cao hơn giá đóng tín hiệu quá 5 pip. Ask thấp hơn được phép nếu các điều kiện khác đều đạt. Không đạt thì bỏ qua, không đợi giá tốt hơn hay một giá đóng khác từ bộ ba cũ.
6. SELL: đảo cấu trúc nhưng giữ đúng phía giá
Với hai đỉnh đang chờ, hủy nếu giá cao Ask của nến hoàn tất ở S hoặc cao hơn. Nếu không, giá đóng Bid đầu tiên thấp hơn hẳn N trừ 2 pip cho tín hiệu SELL. Báo giá tiếp theo đầu tiên phải tới trong 60 giây, Bid vẫn thấp hơn hẳn ngưỡng. Spread không quá 1.5 pip; giá đóng tín hiệu trừ Bid hiện tại không quá 5 pip. Bid cao hơn có thể được chấp nhận khi vẫn dưới ngưỡng.
SELL mở tại Bid và đóng tại Ask; BUY mở tại Ask và đóng tại Bid. Vì vậy lịch sử chỉ Bid không kiểm tra được stop Ask của SELL hay tái dựng mọi lần thoát. Không đảo hình BUY rồi âm thầm dùng Bid cho mọi thao tác SELL. Chiến lược này không yêu cầu kiểm tra lại biên và không vào tại cực trị thứ hai. Chiến lược xác nhận lần kiểm tra thứ hai có trình tự riêng và cần kiểm thử tách biệt.
7. Kiểm tra báo giá, điều kiện môi giới và giá khớp thực
Trước khi gửi lệnh, dùng báo giá vào có sẵn để yêu cầu khoảng stop dương từ 8 đến 60 pip, gồm hai ngưỡng. Kiểm tra bước tick, khối lượng cho phép, ký quỹ, hoa hồng và khoảng stop tối thiểu của môi giới. Điều kiện sai hoặc không rõ nghĩa là bỏ qua; không nới S chỉ để lệnh được chấp nhận. Báo giá đầu có thể đạt cửa mô hình nhưng trượt kiểm tra này. Yêu cầu lệnh thị trường không chứng minh đã khớp.
Tính quy mô từ báo giá và dự phòng chi phí, rồi giữ giá khớp thực E và kiểm tra lại rủi ro. Cố định S, tính mục tiêu từ E. Nếu khớp làm vi phạm ngân sách hoặc giới hạn khoảng stop, hay không thiết lập được lệnh bảo vệ, yêu cầu đóng ngay tại báo giá có sẵn và ghi giao dịch cùng chi phí thật. Không đổi nhãn thành giao dịch bị bỏ qua. Từ chối, đóng khẩn cấp, độ trễ và trượt giá đều thuộc kết quả.
8. Cố định lối thoát và làm tròn quy mô xuống
BUY có rủi ro giá là E trừ S, mục tiêu T là E cộng hai lần khoảng ấy. SELL có rủi ro S trừ E, T là E trừ hai lần khoảng ấy. Stop và mục tiêu BUY dùng Bid; SELL dùng Ask. Giữ cố định, không trailing stop hay dời hòa vốn. Nếu chưa tới mức nào, yêu cầu thoát sau 12 nến H1 hoàn tất, tính nến chứa lúc vào là nến đầu. Dùng báo giá đầu sau lần đóng ấy. Giá khớp có thể xấu hơn tham chiếu.
Dùng ngân sách minh họa 0.5% equity hiện tại, với một vị thế cho bộ quy tắc này. Chia ngân sách tiền cho lỗ ước tính mỗi lot, gồm khoảng từ báo giá tới stop, hoa hồng mở–đóng và dự phòng trượt giá bất lợi; làm tròn xuống bước lot cho phép. Nếu dưới khối lượng tối thiểu thì bỏ qua. Dự phòng là giả định kế hoạch, không phải lỗ tối đa bảo đảm. Kiểm tra riêng tổng phơi nhiễm với hệ thống khác theo hướng dẫn quản lý rủi ro.
Pip, point nền tảng và tick giá tối thiểu là đơn vị khác nhau. Tính tiền từ hợp đồng mã và tiền tệ tài khoản thật, không mặc định USD 10 mỗi pip mọi nơi. Khi đổi khoảng cách bằng giá trị tick, khoảng cách và kích thước tick phải cùng đơn vị giá phù hợp. Spread đã phản ánh khi vào và thoát đúng phía Ask/Bid; cộng lại là tính trùng. Thêm swap hoặc phí khác khi áp dụng. Xem hướng dẫn pip và hướng dẫn quy mô vị thế.
9. Ví dụ BUY: hình học, khớp lệnh và rủi ro tiền
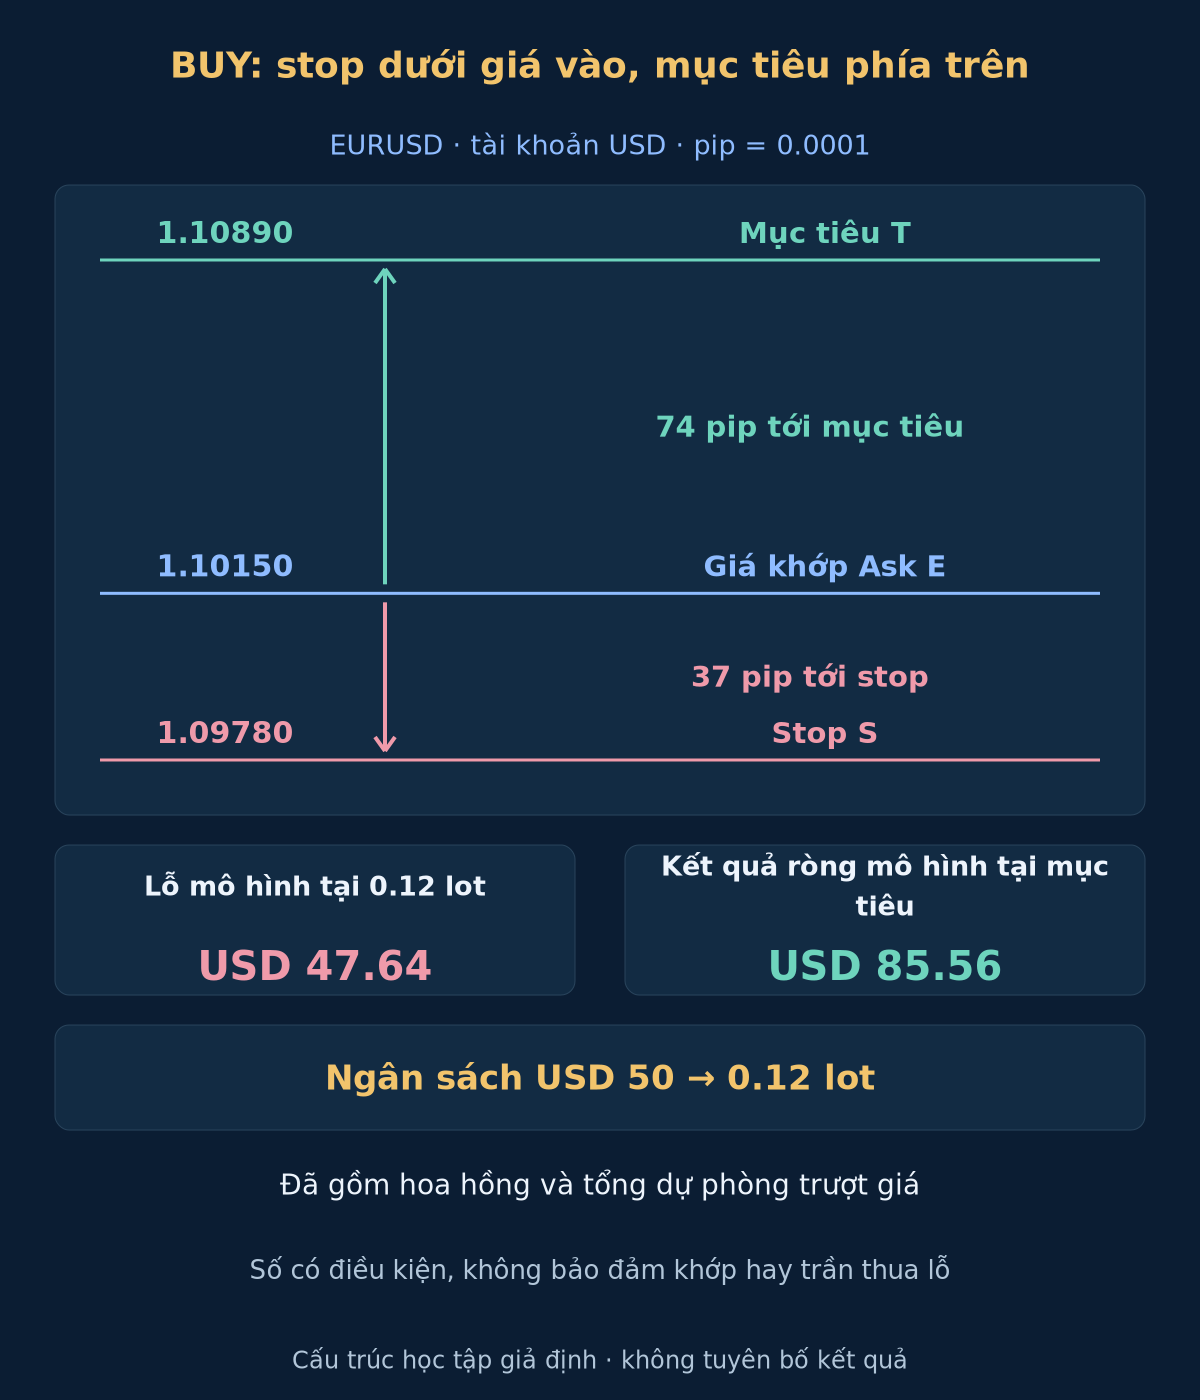
Mô hình giả định có a = 20, m = 26 và b = 32, mỗi đoạn 6 nến và tổng khoảng cách 12. Hai đáy 1.09800 và 1.09820 chỉ lệch 2 pip; N = 1.10100 cho chiều cao thận trọng 28 pip. C[a−8] = 1.10500 và C[a−1] = 1.10100 cho nhịp giảm trước 40 pip. Giả sử điểm xoay nghiêm ngặt, không phá trước, dữ liệu và stop đều đạt. Chỉ dùng được đáy sau tại c = 34.
Tại t = 35, giả sử giá thấp Bid 1.09920 và giá đóng Bid hoàn tất 1.10130. Ngưỡng BUY cố định là 1.10120 nên giá đóng đạt, giá thấp vẫn trên S = 1.09780. Báo giá đầu sau đó xuất hiện sau 2 giây tại Bid 1.10140 và Ask 1.10150. Spread là 1 pip và mức đuổi giá bất lợi từ đóng tín hiệu là 2 pip. Giả sử khớp thật ở Ask này, E = 1.10150, với bảo vệ và ràng buộc môi giới được chấp nhận.
Khoảng stop là 37 pip, mục tiêu cố định 1.10890 cao hơn giá vào 74 pip. Tài khoản USD 10000 có ngân sách 0.5% bằng USD 50. Giả sử USD 10 mỗi pip cho 1 lot, hoa hồng mở–đóng USD 7 mỗi lot và tổng dự phòng bổ sung 2 pip trượt giá bất lợi cho mỗi kết quả. Lỗ ước tính mỗi lot là USD 397. Làm tròn xuống bước 0.01 lot cho 0.12 lot và lỗ mô hình USD 47.64.
| Phép tính | Giá trị quy định | Ý nghĩa |
|---|---|---|
| Ngưỡng giá đóng | 1.10120 | Giá đóng Bid phải lớn hơn hẳn |
| Stop cố định | 1.09780 | Đáy thấp hơn trừ khoảng đệm |
| Mục tiêu giá | 1.10890 | Gấp đôi khoảng giá khớp thật tới stop |
| Ngân sách tiền | USD 50 | Equity nhân tỷ lệ rủi ro |
| Lỗ mô hình mỗi lot | USD 397 | Khoảng giá cộng hoa hồng và dự phòng |
| Quy mô đã làm tròn | 0.12 lot | Làm tròn xuống, không tăng rủi ro do làm tròn |
| Lỗ mô hình | USD 47.64 | Dự phòng có điều kiện, không phải trần lỗ |
| Kết quả ròng mô hình tại mục tiêu | USD 85.56 | Kết quả có điều kiện, không phải dự báo |
Tại giá mục tiêu tham chiếu, lãi giá gộp của quy mô đó là USD 88.80. Trừ hoa hồng USD 0.84 và dự phòng trượt giá USD 2.40 còn USD 85.56. Tỷ lệ khoảng cách lợi nhuận/rủi ro là 2 nhưng tỷ lệ tiền ròng thấp hơn. Cùng dự phòng được dùng một lần cho mỗi kết quả thay thế, không hai lần trong một giao dịch. Ví dụ giả định không swap; thêm nếu liên quan. Stop và mục tiêu không bảo đảm giá khớp, các số không phải lợi suất kỳ vọng.
10. Kiểm thử cả trình tự, gồm các thất bại
Phát lại sự kiện theo thời gian, lưu cả lúc nến điểm xoay và lúc xác nhận. Giữ danh tính bộ ba, mức cố định, mọi lý do hủy, giá đóng tín hiệu, báo giá đầu tiếp theo, spread, lệnh yêu cầu, giá khớp thật, quy mô, chi phí và lý do thoát. Biểu đồ cuối không chứng minh dữ liệu đã có lúc ấy. Các công thức dưới tóm tắt quy tắc, không phải triển khai EA đầy đủ.
Dùng báo giá Bid/Ask lịch sử để xác định thứ tự stop/mục tiêu và hủy SELL. Nếu cả hai lối thoát nằm trong một nến OHLC mà không biết thứ tự, đánh dấu mơ hồ và báo riêng độ nhạy thận trọng với giả định stop trước. Không chọn thứ tự có lợi. Thoát theo thời gian bị chậm vì thiếu báo giá phải dùng báo giá thật tiếp theo và ghi lại độ trễ. Hướng dẫn backtest và hướng dẫn chi phí khớp lệnh giải thích vấn đề dữ liệu liên quan.
Cố định đặc tả trước khi đánh giá giai đoạn chưa dùng. Báo mọi biến thể tham số đã thử, mô hình hợp lệ, hủy, báo giá không đạt, đóng khẩn cấp và giao dịch hoàn tất, cùng kỳ vọng ròng, drawdown, vòng quay và bất định mẫu. Xem dung sai lân cận, nguồn giá khác mà không chỉ chọn bên thắng. Ở đây không có nghiên cứu kết quả giao dịch. Hình dạng nhận ra được, tỷ lệ thắng cao hay mục tiêu gấp đôi stop không chứng minh lợi nhuận sau chi phí.
Lỗi thường gặp là dùng b trước khi b+2 đóng, đổi điểm giữa sau kích hoạt, tính bằng nhau là phá nghiêm ngặt, vào tại giá đóng tín hiệu lịch sử, thử lại sau báo giá đầu không đạt, hoặc vượt ngân sách khi làm tròn lên khối lượng tối thiểu. Hai đỉnh vẫn có thể tăng tiếp, hai đáy vẫn có thể giảm tiếp. Tin tức, gap, spread giãn và khớp lỗi có thể vượt ngân sách danh nghĩa nhỏ.
Tùy chọn: chỉ số, ngưỡng và công thức quy mô chính xác
low_pivot(j) = L[j] < min(L[j-2], L[j-1], L[j+1], L[j+2])
high_pivot(j) = H[j] > max(H[j-2], H[j-1], H[j+1], H[j+2])
pivot_known_at(j) = close_time[j+2]
c = b + 2; eligible_break_bars = [c+1, c+6]
buy_break(t) = C_Bid[t] > N + 2*pip
sell_break(t) = C_Bid[t] < N - 2*pip
buy_stop = min(L[a], L[b]) - 2*pip
sell_stop = max(H[a], H[b]) + 2*pip
buy_target = E + 2*(E-S); sell_target = E - 2*(S-E)
cash_budget = equity * 0.005
loss_per_lot = stop_pips * pip_value_per_lot + commission_per_lot + slippage_pips * pip_value_per_lot
lots = floor((cash_budget / loss_per_lot) / lot_step) * lot_step
11. Câu hỏi về chiến lược này
Có thể vào ngay khi đỉnh hoặc đáy thứ hai xuất hiện không?
Đó là quy tắc khác. Bộ dò này cần các nến bên phải cực trị thứ hai đóng, sau đó đợi phá vỡ bằng giá đóng về sau. Độ trễ thuộc giả thuyết và phải giữ trong backtest. Điểm vào sớm không được mượn xác nhận chưa có lúc đó.
Nếu đường cổ đã bị phá trước khi điểm xoay xác nhận?
Đặc tả này loại bộ ba vì đã hoàn tất. Nó không vào trễ ở nến xác nhận hay coi điểm xoay thứ hai như đã biết sớm hơn. Chính sách khác có thể nghiên cứu riêng, với kết quả và quy tắc thực hiện đầy đủ riêng.
Báo giá đầu không đạt có cho phép thử lại không?
Không. Giá đóng hợp lệ đầu tiên dùng hết lượt của mô hình. Báo giá đầu chậm, đắt, sai hoặc thiếu thì bỏ qua và ghi lý do. Giá tốt hơn hay phá lại sau không hồi sinh bộ ba cũ. Mô hình mới cần bộ ba hợp lệ vừa xác nhận khi không có vị thế.
Mục tiêu gấp đôi stop có nghĩa là chiến lược có lãi?
Không. Tỷ lệ khoảng cách bỏ qua tần suất thắng, chi phí, thoát theo thời gian, gap và lỗi khớp. Tỷ lệ tiền sau chi phí thấp hơn trong ví dụ. Khả năng có lãi cần bằng chứng từ cả trình tự trên dữ liệu phù hợp, gồm trường hợp thất bại và mơ hồ.
12. Nguồn và phạm vi đã nêu
Nguồn sơ cấp: IG Academy về hai đỉnh, hai đáy và đường cổ; MetaQuotes về chỉ số chuỗi thời gian, thuộc tính mã, tick và khối lượng, cùng giá lệnh thị trường và giới hạn stop. Kiểm tra ngày 2026-10-19. Định nghĩa điểm xoay nghiêm ngặt, ngưỡng, thời hạn, chính sách vào, thoát và ví dụ là cấu trúc học tập chúng tôi công bố. Nguồn không xác nhận lợi nhuận hay quy định các tham số này.
Forex và giao dịch đòn bẩy có rủi ro lớn. Bài viết phục vụ học tập, không phải tư vấn đầu tư. Stop, quy tắc xác nhận và dự phòng chi phí không bảo đảm khớp, giới hạn lỗ hay lợi nhuận. Mọi giá, sơ đồ và kết quả là ví dụ giả định có điều kiện.