

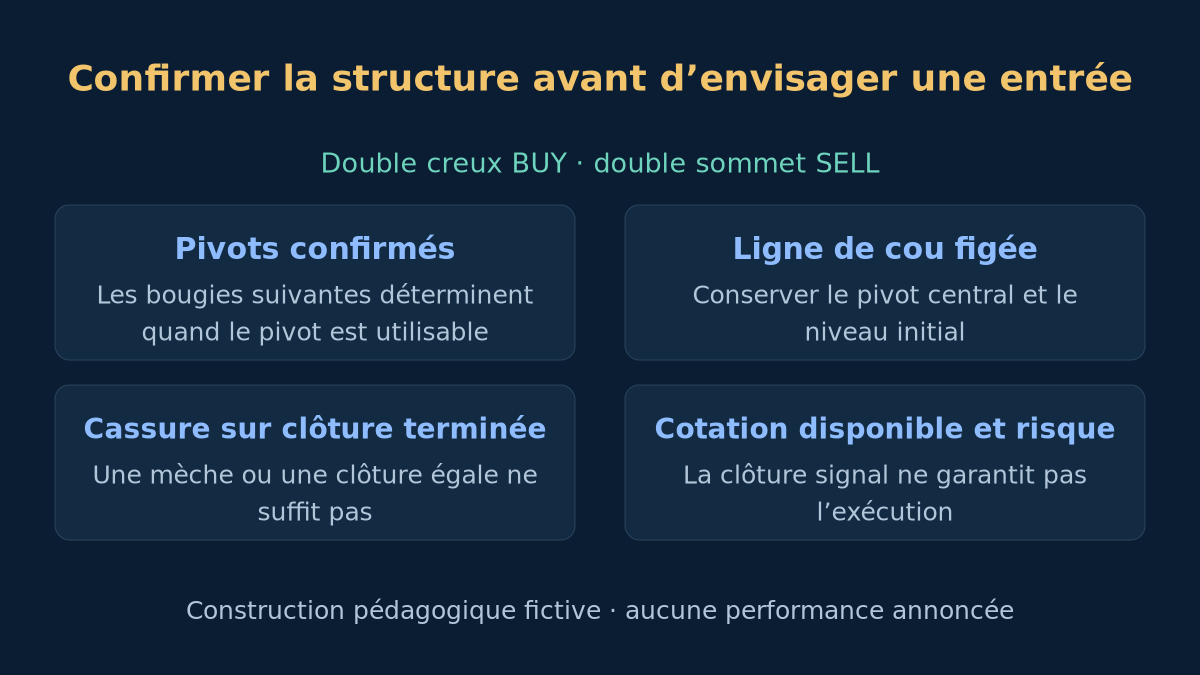
Deux pics proches peuvent former un double sommet, appartenir à un range ou interrompre brièvement une hausse. Deux creux proches créent l’incertitude inverse. Cette stratégie transforme une interprétation précise en séquence testable, au lieu de faire du dessin une consigne. Le guide des figures graphiques distingue candidat, cassure achevée et résultat ultérieur. Chaque seuil est ici un choix de recherche déclaré, pas un réglage optimal établi ni une recommandation actuelle de trading.
1. Définir l’hypothèse et les données
L’hypothèse est qu’une cassure du mouvement intermédiaire peut signaler un retournement après un déplacement préalable et deux extrêmes proches. Le double creux fournit le cas BUY ; le double sommet, le cas SELL. La stratégie renonce volontairement aux entrées précoces pour rendre observable le moment de reconnaissance. Attendre peut aussi dégrader le prix ou empêcher le trade et ne démontre pas une espérance positive.
Utilisez des bougies Bid ordinaires EURUSD H1 d’un flux déclaré, avec l’historique Bid/Ask correspondant pour les contrôles d’exécution. Le pip vaut 0.0001 dans cette spécification. Les indices progressent dans le temps ; O, H, L et C désignent ouverture, plus haut, plus bas et clôture. La reconnaissance utilise uniquement des bougies terminées. Dans MT4, shift 0 est inachevée et shift 1 est la dernière bougie terminée ; ces décalages ne sont pas nos indices chronologiques.
Exigez des horodatages horaires consécutifs pour toutes les observations du candidat, contexte préalable et bougies de confirmation compris. Toute rupture temporelle réinitialise la fenêtre de pivots et le candidat armé, même un trou de week-end. Les cotations absentes sont indisponibles, pas des prix à inventer. Consignez fournisseur, fuseau du serveur, spécifications du symbole et exclusions pour qu’un autre chercheur puisse reproduire l’échantillon.
2. Confirmer les pivots avant de les utiliser
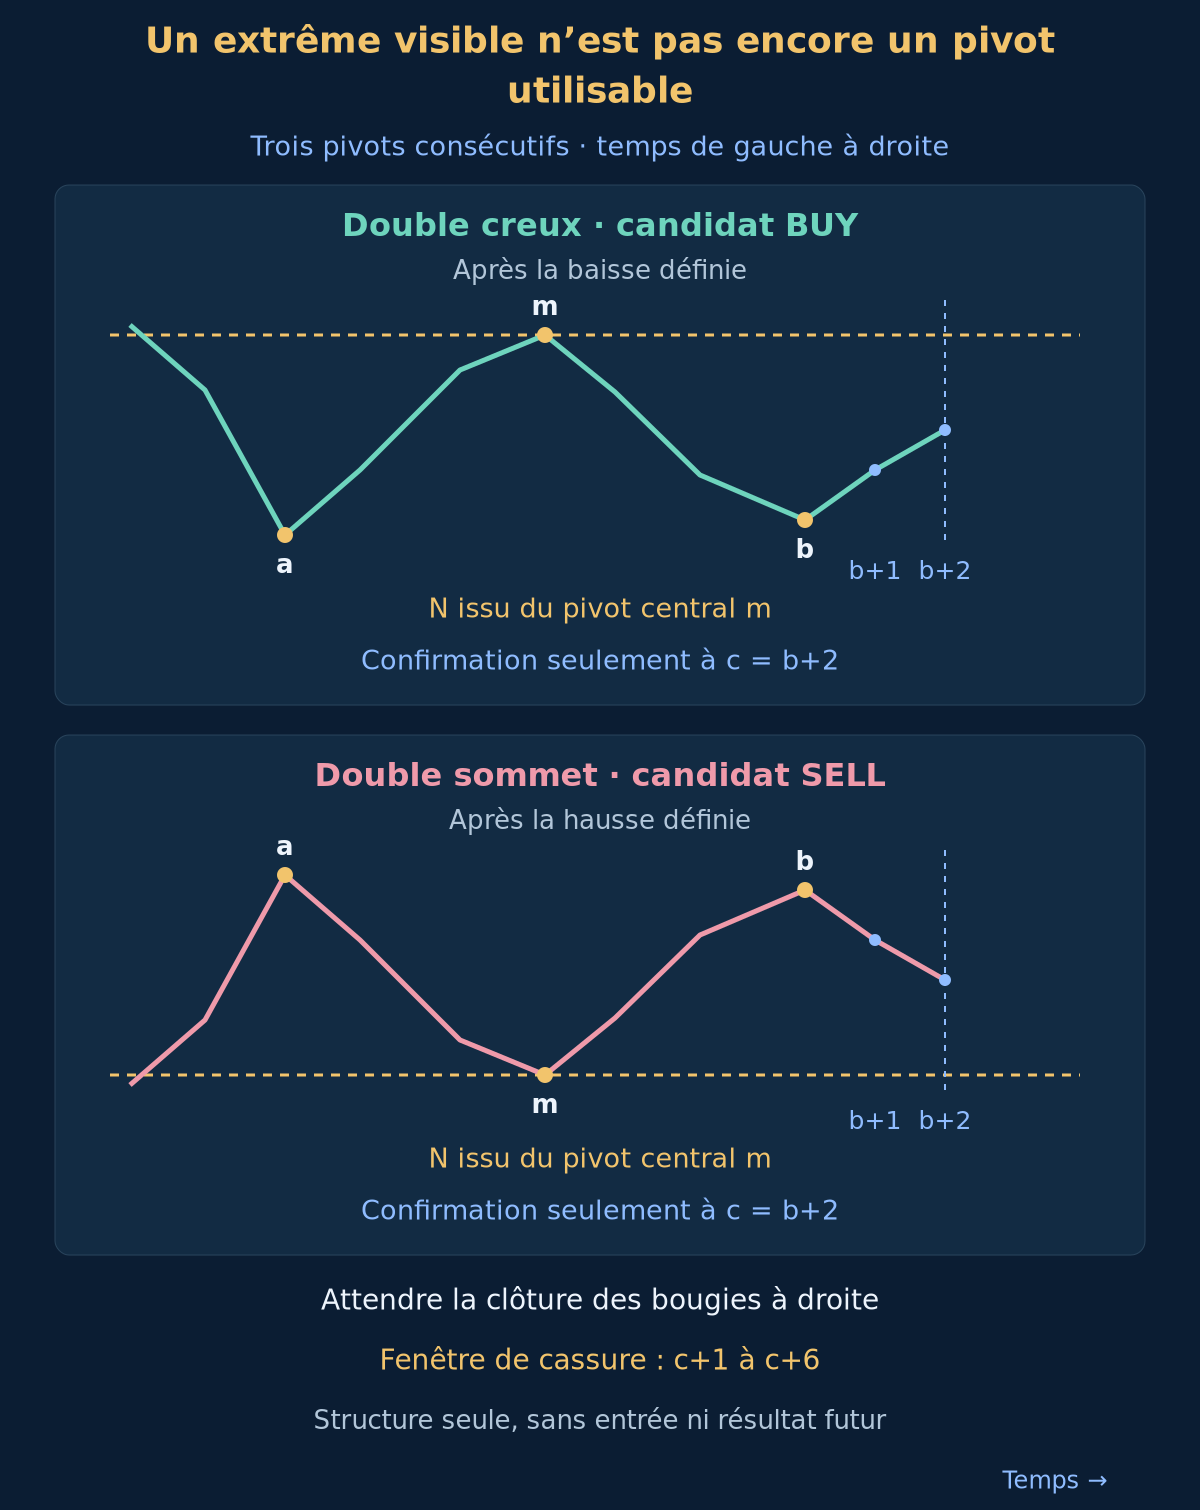
Un pivot bas à la bougie j a un plus bas strictement inférieur à ceux de j−2, j−1, j+1 et j+2. Un pivot haut dépasse strictement les quatre plus hauts correspondants. Une égalité d’un côté ou de l’autre exclut ce type de pivot. L’événement n’est connu qu’à la clôture de j+2. Un repère reporté sur j n’était pas utilisable à cette date. C’est notre détecteur strict, sans affirmer que tous les indicateurs fractals traitent les égalités de façon identique.
Traitez les nouveaux événements confirmés chronologiquement, sans remplacer les anciens pivots du même type par des pivots plus séduisants. À chaque événement, examinez seulement les trois derniers : bas–haut–bas pour BUY, haut–bas–haut pour SELL. Leurs indices d’origine sont a, m et b. Une bougie répondant aux deux définitions est ambiguë : videz la fenêtre et annulez le candidat armé. Ne choisissez pas un autre triplet après avoir vu une cassure favorable.
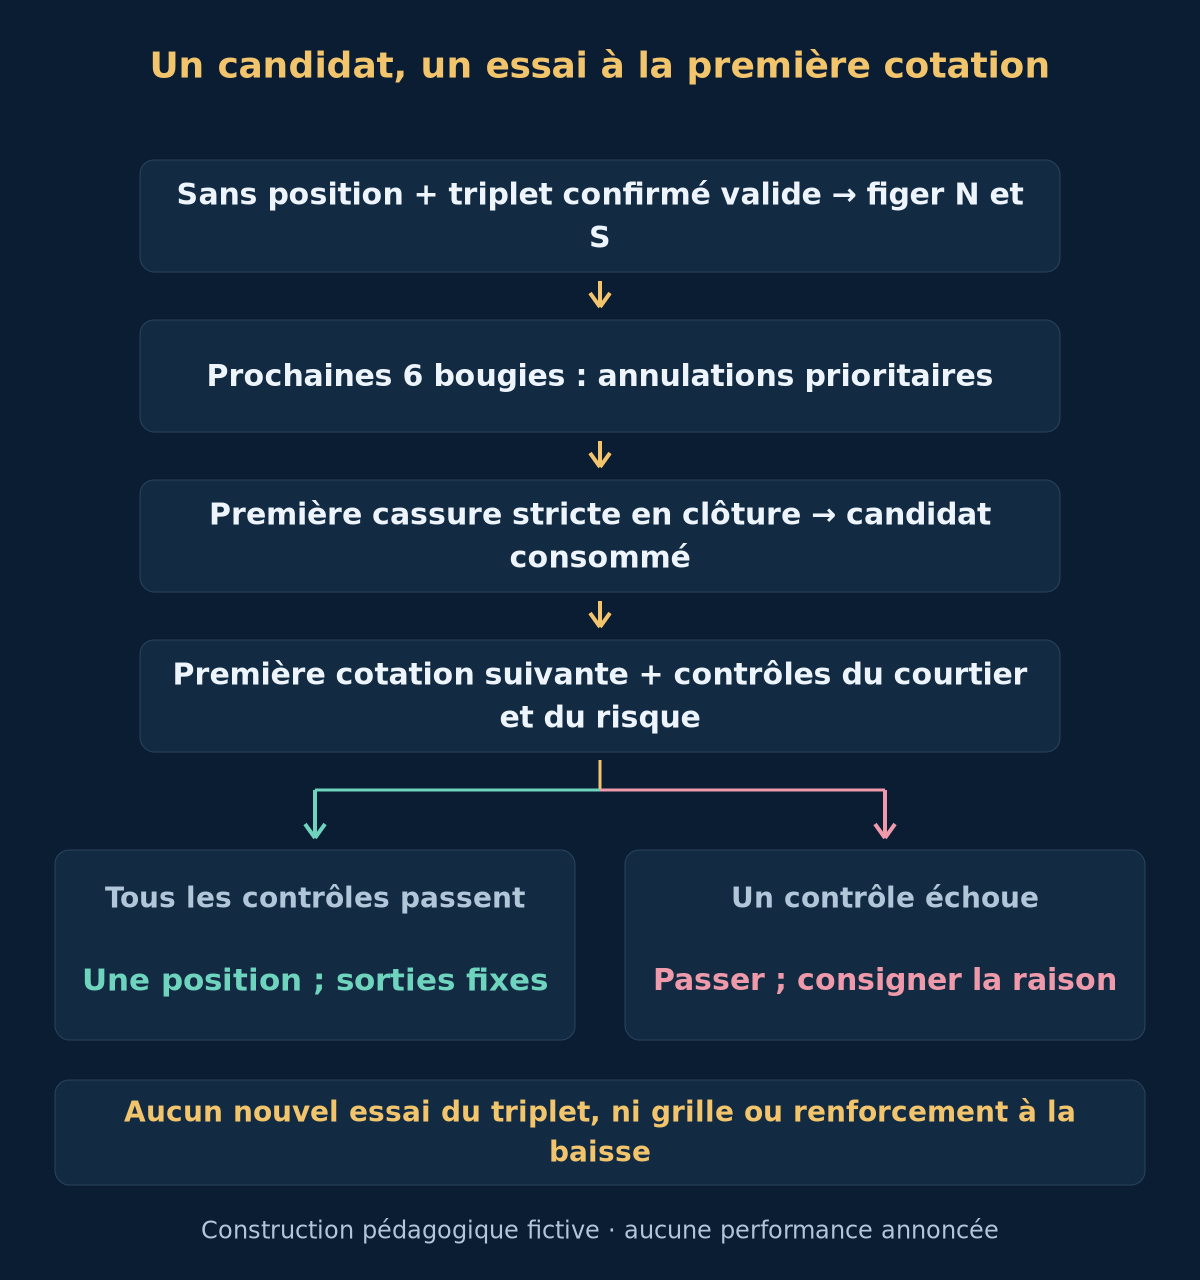
Lorsqu’une position est ouverte, enregistrez les événements sans armer de nouveaux candidats ni les conserver pour plus tard. Sans position, chaque nouveau pivot annule d’abord le candidat armé puis permet d’évaluer le dernier triplet. Chaque triplet possède une identité unique et un seul essai d’entrée. La stratégie de divergence à pivots confirmés teste une autre hypothèse ; partager la définition du pivot n’ajoute pas ici ses critères de momentum.
3. Exiger proximité, espacement et mouvement préalable
Mesurez les espacements par différence d’indices : b−a doit être compris entre 8 et 32, bornes incluses, et m−a comme b−m doivent chacun être au moins égaux à 3. Pour BUY, l’écart absolu entre L[a] et L[b] ne dépasse pas 3 pips. Posez N = H[m] ; la hauteur prudente est N moins le plus haut des deux creux et doit atteindre 12 pips. Pour SELL, comparez H[a] et H[b] avec la même tolérance, posez N = L[m] et exigez au moins 12 pips entre le plus bas des sommets et N.
Le mouvement préalable est aussi filtré explicitement. Pour BUY, C[a−8] moins C[a−1] doit atteindre la hauteur définie ; pour SELL, C[a−1] moins C[a−8] doit atteindre cette hauteur. Ces clôtures précèdent le premier extrême. Cette mesure simple entre deux points ne prouve ni tendance régulière ni intention des participants. Conservez les rejets et testez la sensibilité aux choix, sans présenter uniquement les formes séduisantes comme preuves.
4. Figer la ligne de cou et limiter l’attente
À c = b+2, un triplet admissible fixe la ligne horizontale N et le stop de référence S. Pour BUY, S est le plus bas de L[a] et L[b] moins 2 pips ; pour SELL, le plus haut de H[a] et H[b] plus 2 pips. Ne déplacez pas ces niveaux avec les bougies suivantes. Rejetez une cassure déjà achevée : de m+1 à c, aucune clôture Bid BUY ne dépasse N plus 2 pips et aucune clôture Bid SELL ne passe sous N moins 2 pips.
Rejetez aussi si, de b+1 à c, un plus bas Bid BUY touche ou franchit S, ou un plus haut Ask SELL touche ou franchit S. Le candidat valide est armé après la clôture de c ; sa fenêtre de cassure va de c+1 à c+6, bornes comprises. Aucune entrée sur c. Sans cassure admissible à la clôture de c+6, il expire. Un nouveau pivot confirmé, un événement ambigu ou une lacune de données l’annule plus tôt.
5. BUY : une clôture terminée au-dessus du seuil fixe
Dans la fenêtre armée, vérifiez d’abord si le plus bas Bid de la bougie terminée est inférieur ou égal à S. Dans ce cas, annulez même si elle clôture au-dessus de la ligne de cou. Si le candidat survit sans nouveau pivot qui l’annule, la première clôture Bid strictement au-dessus de N plus 2 pips fournit le signal BUY. Une mèche ne suffit pas ; l’égalité est exclue. Stop et annulations priment sur la cassure en clôture.
Consommez le candidat à cette première cassure valide et examinez uniquement la première cotation Bid/Ask suivante. Elle doit arriver dans les 60 secondes après la clôture signal. Le Bid courant doit rester strictement au-dessus de N plus 2 pips. Spread maximal : 1.5 pips ; Ask ne doit pas dépasser la clôture signal de plus de 5 pips. Un Ask plus bas reste autorisé si tout le reste passe. En cas d’échec, passez votre tour sans attendre un meilleur prix ni une autre clôture du même triplet.
6. SELL : inverser la structure, conserver les bons prix
Pour un double sommet armé, annulez si le plus haut Ask de la bougie terminée atteint ou dépasse S. Sinon, la première clôture Bid strictement sous N moins 2 pips donne le signal SELL. La première cotation suivante doit arriver dans les 60 secondes ; son Bid doit rester strictement sous le seuil. Spread maximal : 1.5 pips ; clôture signal moins Bid courant : au plus 5 pips. Un Bid plus haut peut convenir s’il reste sous le seuil.
SELL ouvre au Bid et ferme à l’Ask ; BUY ouvre à l’Ask et ferme au Bid. Un historique Bid seul ne vérifie donc pas le stop Ask SELL ni toutes les sorties. N’inversez pas un schéma BUY en employant silencieusement Bid pour toutes les opérations SELL. Cette stratégie n’exige pas de retest et n’entre pas au second extrême. La stratégie de confirmation au second test suit une autre séquence et doit être évaluée séparément.
7. Vérifier cotation, contraintes du courtier et exécution
Avant l’envoi, exigez avec le prix d’entrée disponible une distance positive au stop comprise entre 8 et 60 pips, bornes incluses. Vérifiez le pas de cotation, le volume autorisé, la marge, les commissions et les distances de stop du courtier. Une condition invalide ou inconnue impose de ne pas entrer ; n’éloignez pas S pour faire accepter l’ordre. Le premier prix peut valider la figure et échouer ici. Une demande d’ordre au marché ne prouve pas une exécution.
Dimensionnez à partir de cette cotation et de la provision de coûts, puis conservez l’exécution réelle E et vérifiez son risque. S reste fixe ; l’objectif se calcule depuis E. Si l’exécution invalide le budget ou la limite de distance au stop, ou si les protections ne peuvent être établies, demandez immédiatement la clôture au prix disponible et enregistrez le vrai trade avec ses coûts. Ne le rebaptisez pas trade ignoré. Rejets, clôtures d’urgence, latence et slippage font partie des résultats.
8. Fixer les sorties et arrondir la taille à la baisse
Pour BUY, le risque de prix est E moins S et T vaut E plus deux fois cette distance. Pour SELL, le risque est S moins E et T vaut E moins deux fois cette distance. Stop et objectif BUY utilisent Bid ; ceux de SELL utilisent Ask. Gardez-les fixes, sans stop suiveur ni passage au seuil de rentabilité. Si aucun n’est atteint, demandez la sortie après 12 bougies H1 terminées, celle contenant l’entrée comptant comme première. Utilisez la première cotation après cette clôture. L’exécution peut être moins favorable.
Le budget illustratif représente 0.5% des fonds propres courants, avec une seule position ouverte pour ces règles. Divisez le budget monétaire par la perte estimée par lot, comprenant distance cotation-stop, commission aller-retour et provision de slippage ; arrondissez au pas de lot inférieur. Sous le minimum, n’entrez pas. Une provision est une hypothèse de planification, pas une perte maximale garantie. Vérifiez séparément l’exposition aux autres systèmes avec le guide de gestion du risque.
Pips, points de plateforme et ticks minimaux sont distincts. Calculez les montants selon le contrat réel et la devise du compte, sans supposer USD 10 par pip partout. Pour convertir une distance avec la valeur du tick, distance et taille du tick doivent utiliser des unités de prix compatibles. Le spread est déjà intégré par les bons côtés Ask/Bid à l’entrée et à la sortie ; l’ajouter encore le compterait deux fois. Ajoutez swaps ou autres frais si applicables. Voir les guides du pip et du dimensionnement.
9. Exemple BUY : géométrie, exécution et risque monétaire
Le candidat fictif a a = 20, m = 26 et b = 32 : chaque segment compte 6 bougies et l’écart total est 12. Les creux 1.09800 et 1.09820 ne diffèrent que de 2 pips ; N = 1.10100 donne une hauteur prudente de 28 pips. C[a−8] = 1.10500 et C[a−1] = 1.10100 indiquent une baisse préalable de 40 pips. Supposons valides pivots stricts, absence de cassure antérieure, données et stops. Le second creux ne devient disponible qu’à c = 34.
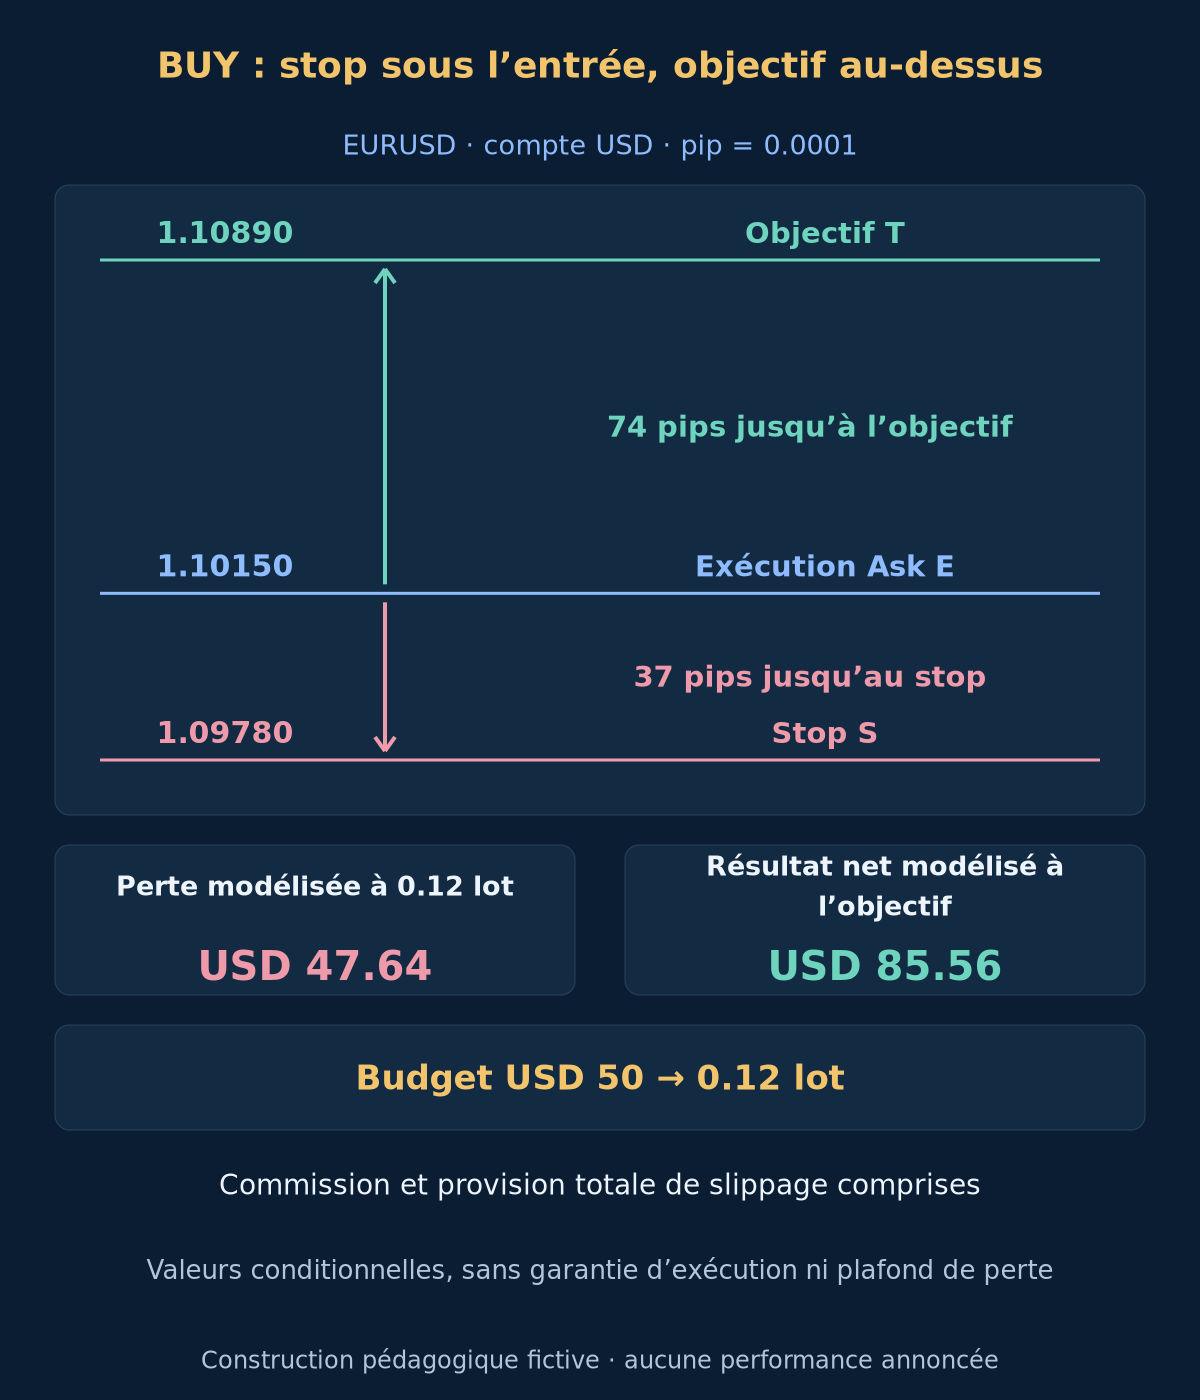
À t = 35, supposons un plus bas Bid de 1.09920 et une clôture Bid terminée de 1.10130. Le seuil BUY fixe est 1.10120 : la clôture convient et le plus bas reste au-dessus de S = 1.09780. La première cotation suivante arrive 2 secondes plus tard : Bid 1.10140 et Ask 1.10150. Le spread est 1 pip et la dégradation depuis la clôture signal est 2 pips. Supposons une exécution réelle à cet Ask, E = 1.10150, avec protections et contraintes acceptées.
Le stop est distant de 37 pips et l’objectif fixe 1.10890 se situe 74 pips au-dessus de l’entrée. Sur un compte de USD 10000, 0.5% représentent USD 50. Supposons USD 10 par pip pour 1 lot, USD 7 de commission aller-retour par lot et une provision supplémentaire totale de 2 pips de slippage défavorable par issue. La perte estimée est USD 397 par lot. Avec un pas de 0.01 lot, l’arrondi inférieur donne 0.12 lot et USD 47.64 de perte modélisée.
| Calcul | Valeur déclarée | Signification |
|---|---|---|
| Seuil de clôture | 1.10120 | La clôture Bid doit être strictement supérieure |
| Stop fixe | 1.09780 | Creux le plus bas moins la marge |
| Objectif de prix | 1.10890 | Double de la distance entre exécution réelle et stop |
| Budget monétaire | USD 50 | Fonds propres multipliés par la fraction de risque |
| Perte modélisée par lot | USD 397 | Distance de prix, commission et provision |
| Volume arrondi | 0.12 lot | Arrondi inférieur ; ne jamais arrondir le risque à la hausse |
| Perte modélisée | USD 47.64 | Provision conditionnelle, pas un plafond de perte |
| Résultat net modélisé à l’objectif | USD 85.56 | Résultat conditionnel, pas une prévision |
À l’objectif de référence, le gain brut de prix serait USD 88.80 pour ce volume. Déduire USD 0.84 de commission et USD 2.40 de provision donne USD 85.56. Le rapport des distances gain/risque vaut 2, mais le rapport monétaire net est inférieur. La même provision s’applique une fois à chaque issue alternative, pas deux fois dans un trade. Aucun swap n’est supposé ; ajoutez-le si nécessaire. Ni stop ni objectif ne garantissent l’exécution ; ces chiffres ne sont pas des rendements attendus.
10. Tester toute la séquence, échecs compris
Rejouez les événements chronologiquement et conservez l’heure du pivot et celle de sa confirmation. Enregistrez identité du triplet, niveaux figés, motifs d’annulation, clôture signal, première cotation, spread, ordre demandé, exécution réelle, volume, coûts et cause de sortie. Un graphique final ne prouve pas la disponibilité des données à l’époque. Les formules suivantes résument les règles ; elles ne constituent pas un EA complet.
Utilisez les cotations Bid/Ask historiques pour départager stop et objectif et contrôler l’invalidation SELL. Si les deux sorties apparaissent dans une bougie OHLC sans ordre connu, marquez le cas ambigu et présentez séparément une analyse prudente supposant le stop en premier. Ne choisissez pas l’ordre favorable. Une sortie temporelle retardée par manque de cotations doit utiliser la prochaine cotation réelle et conserver le retard. Voir les guides de backtest et des coûts d’exécution.
Figez cette spécification avant d’évaluer des périodes vierges. Publiez toutes les variantes essayées, candidats valides, annulations, échecs de cotation, clôtures d’urgence et trades terminés, avec espérance nette, drawdown, rotation et incertitude d’échantillonnage. Étudiez les tolérances voisines et d’autres fournisseurs sans ne garder que les gagnants. Aucune étude de performance n’est présentée ici. Une forme reconnue, un taux de réussite élevé ou un objectif double du stop ne démontrent pas une rentabilité nette.
Erreurs fréquentes : utiliser b avant la clôture de b+2, remplacer le pivot central après activation, accepter l’égalité comme cassure stricte, entrer au cours historique de clôture signal, réessayer après l’échec de la première cotation ou dépasser le budget en arrondissant au minimum de volume. Un double sommet peut poursuivre sa hausse, un double creux sa baisse. Actualités, gaps, spreads élargis et échecs d’exécution peuvent dépasser un faible budget nominal.
Facultatif : indices, seuils et équations exactes de dimensionnement
low_pivot(j) = L[j] < min(L[j-2], L[j-1], L[j+1], L[j+2])
high_pivot(j) = H[j] > max(H[j-2], H[j-1], H[j+1], H[j+2])
pivot_known_at(j) = close_time[j+2]
c = b + 2; eligible_break_bars = [c+1, c+6]
buy_break(t) = C_Bid[t] > N + 2*pip
sell_break(t) = C_Bid[t] < N - 2*pip
buy_stop = min(L[a], L[b]) - 2*pip
sell_stop = max(H[a], H[b]) + 2*pip
buy_target = E + 2*(E-S); sell_target = E - 2*(S-E)
cash_budget = equity * 0.005
loss_per_lot = stop_pips * pip_value_per_lot + commission_per_lot + slippage_pips * pip_value_per_lot
lots = floor((cash_budget / loss_per_lot) / lot_step) * lot_step
11. Questions sur cette stratégie
Puis-je entrer dès l’apparition du second sommet ou creux ?
Ce serait une autre règle. Ce détecteur attend la clôture des bougies à droite du second extrême, puis une cassure ultérieure en clôture. Le délai fait partie de l’hypothèse et doit rester dans le backtest. Une entrée antérieure ne peut bénéficier d’une confirmation encore indisponible.
Et si la ligne de cou casse avant la confirmation du pivot ?
Cette spécification rejette le triplet comme déjà achevé. Elle n’entre pas tard sur la bougie de confirmation et ne prétend pas connaître le second pivot plus tôt. Une autre politique peut être étudiée séparément, avec ses résultats et ses règles d’exécution complètes.
Une première cotation refusée permet-elle un nouvel essai ?
Non. La première clôture admissible consomme le candidat. Une première cotation tardive, trop chère, invalide ou indisponible impose de passer et de noter la raison. Un meilleur prix ou une autre cassure ne réactive pas le triplet. Un nouveau candidat exige un nouveau triplet confirmé valide et aucune position ouverte.
Un objectif double du stop implique-t-il une stratégie rentable ?
Non. Le rapport de distances omet fréquence des gains, coûts, sorties temporelles, gaps et échecs d’exécution. Le rapport monétaire net est inférieur dans l’exemple. La rentabilité exige des preuves sur la séquence entière et des données adaptées, y compris les cas perdants et ambigus.
12. Sources et périmètre déclaré
Références primaires : IG Academy sur doubles sommets, doubles creux et lignes de cou ; MetaQuotes sur l’indexation des séries, les propriétés de symbole, tick et volume, et les prix d’ordres au marché et contraintes de stop. Vérifiées le 2026-10-19. Définition stricte des pivots, seuils, délais, politique d’entrée, sorties et exemples constituent notre construction pédagogique déclarée. Les sources ne valident ni sa rentabilité ni ces paramètres.
Le Forex et les produits à effet de levier présentent des risques importants. Cet article est pédagogique et ne constitue pas un conseil en investissement. Stops, confirmations et provisions ne garantissent ni exécution, ni pertes limitées, ni bénéfice. Prix, schémas et résultats sont des exemples fictifs conditionnels.