

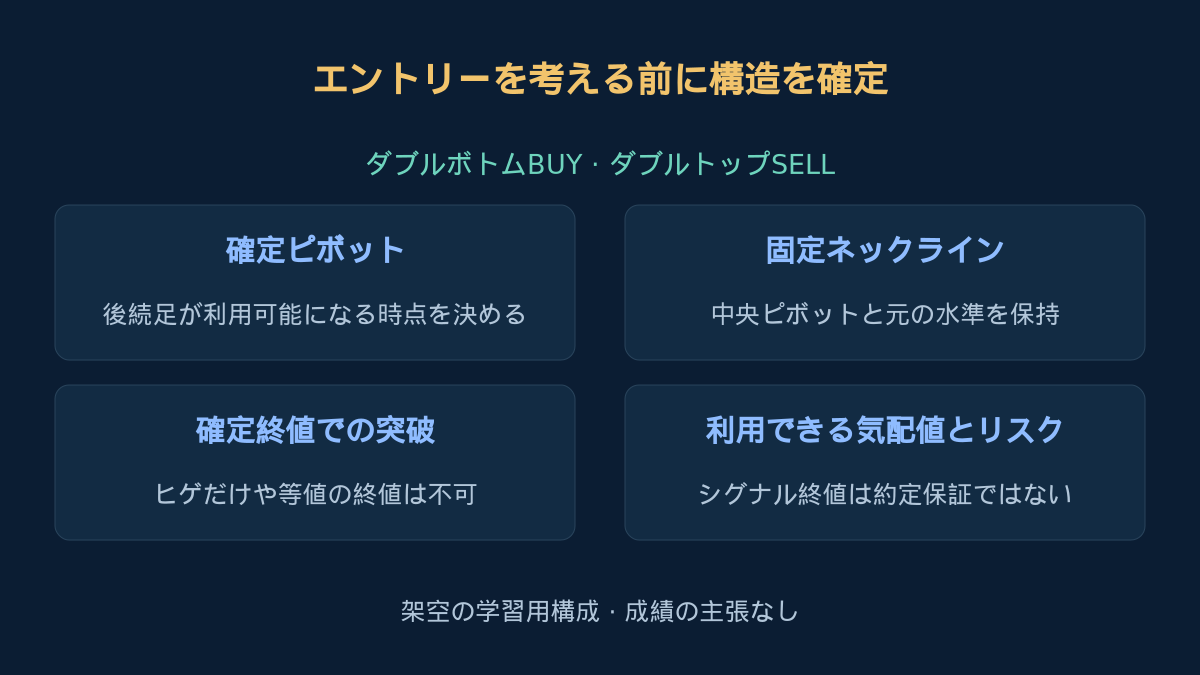
似た二つの山は、ダブルトップにもレンジの一部にも上昇途中の休止にもなります。似た二つの谷にも逆向きの不確実性があります。この戦略は、輪郭を売買指示とみなさず、限定した解釈を検証可能な手順にします。候補、成立した突破、その後の結果の違いはチャートパターンのガイドを参照してください。各しきい値は明示した研究上の選択であり、最適性が実証された設定や現在の売買推奨ではありません。
1. 仮説とデータを定義する
先行する値動きと近接する二つの極値の後、間の波を抜けることが反転の手掛かりになるか、という仮説です。ダブルボトムをBUY、ダブルトップをSELLに使います。認識できる時点を明確にするため、早い段階のエントリーを意図的に見送ります。待つことで価格が悪化したり取引できなかったりするため、正の期待値が証明されるわけではありません。
指定した同一提供元の通常のEURUSD H1のBid足と、それに対応する過去のBid/Ask気配値を使います。この仕様のpip幅は0.0001です。足の添字は時間順に増え、O、H、L、Cは始値、高値、安値、終値です。認識には確定足だけを使います。MT4のshift 0は未確定足、shift 1は直近の確定足であり、ここでの時間順の添字とは区別してください。
候補に使う全観測値について、先行する状況と確認足を含め、毎時のタイムスタンプが連続していることを求めます。週末を含む時間の欠落があれば、ピボット窓と待機中の候補をリセットします。欠落した気配値は利用不可のデータであり、架空の価格で補いません。提供元、サーバー時間帯、銘柄仕様、除外条件を記録し、別の研究者が同じ標本を再現できるようにします。
2. ピボットを確定してから使う
足jの安値がj−2、j−1、j+1、j+2の安値をすべて厳密に下回るとき、安値ピボットとします。高値ピボットは対応する四つの高値を厳密に上回る必要があります。左右いずれかの等値は、その種類のピボットを除外します。判明するのはj+2の確定時です。後からjに印を描いても、その時点で利用できたことにはなりません。これは独自の厳密な検出定義であり、すべてのフラクタル指標が等値を同様に扱うとの主張ではありません。
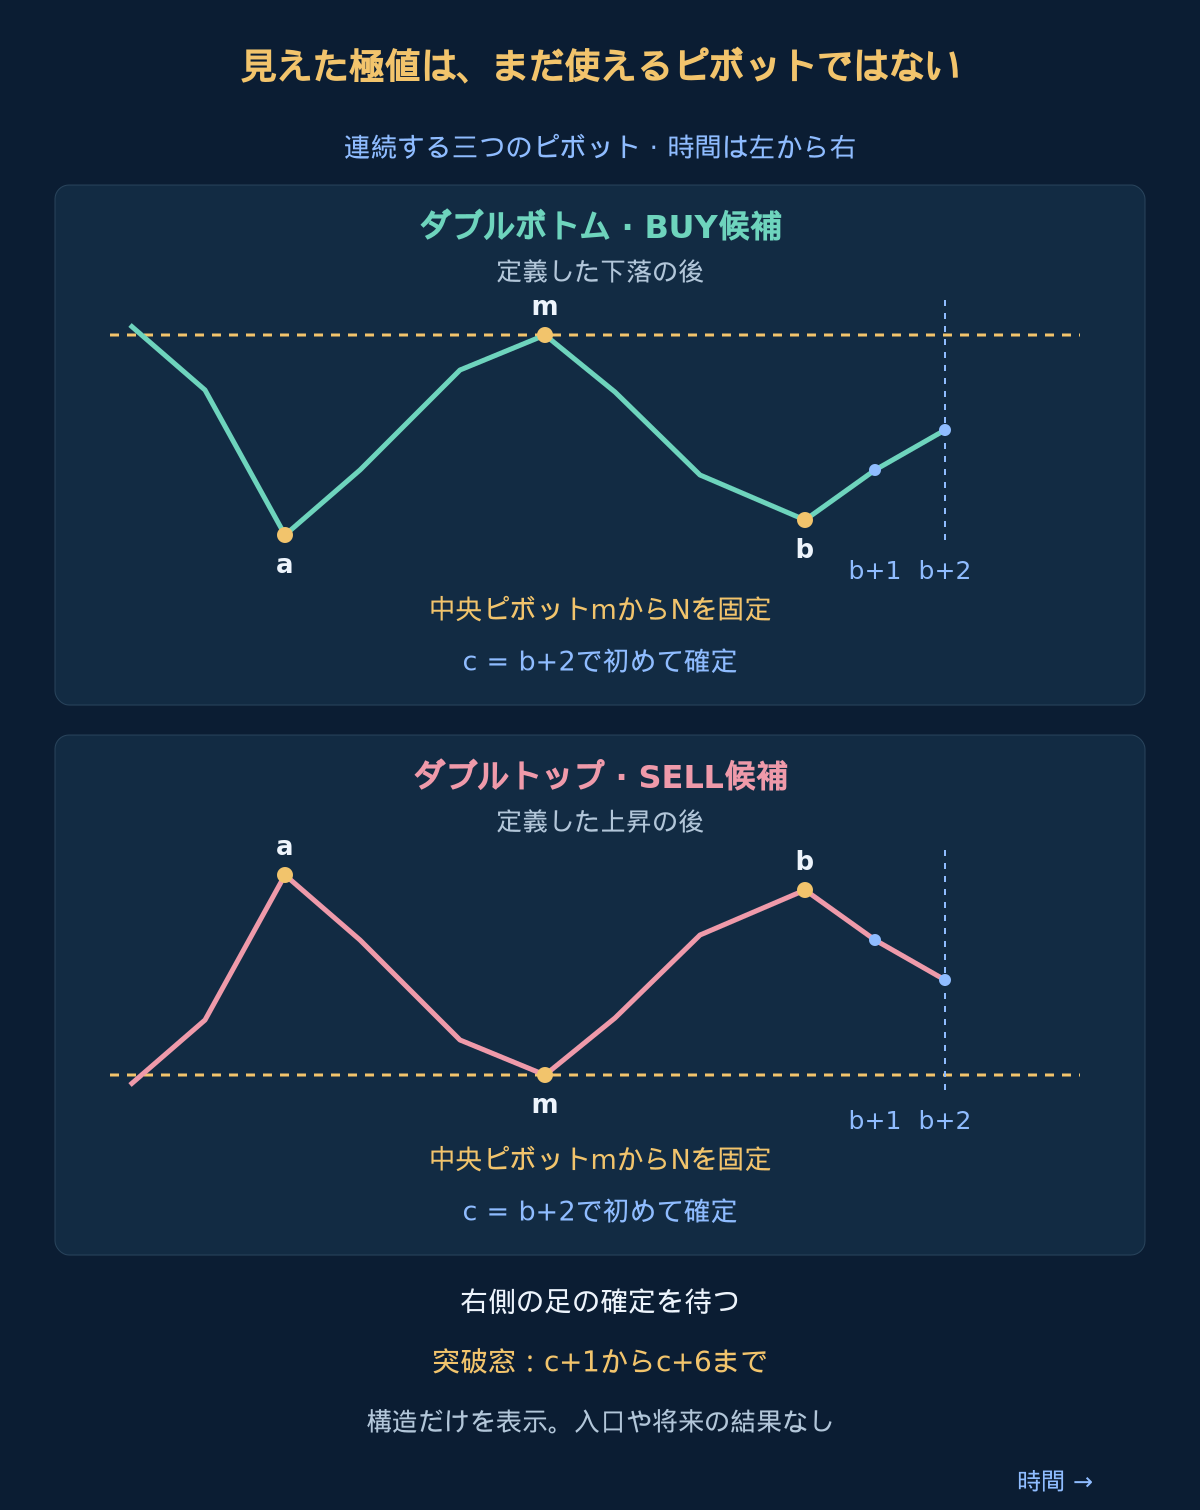
新たに確定したイベントを時系列順に処理し、以前の同種のピボットを見栄えのよいものに置き換えません。各イベントでは直近三つだけを調べます。BUYは安値–高値–安値、SELLは高値–安値–高値の順が必要で、元の足の添字をa、m、bとします。同じ足が両方の定義を満たす場合は曖昧なので、イベント窓を消去し、待機中の候補も取り消します。有利な突破を見た後で別の三点を選びません。
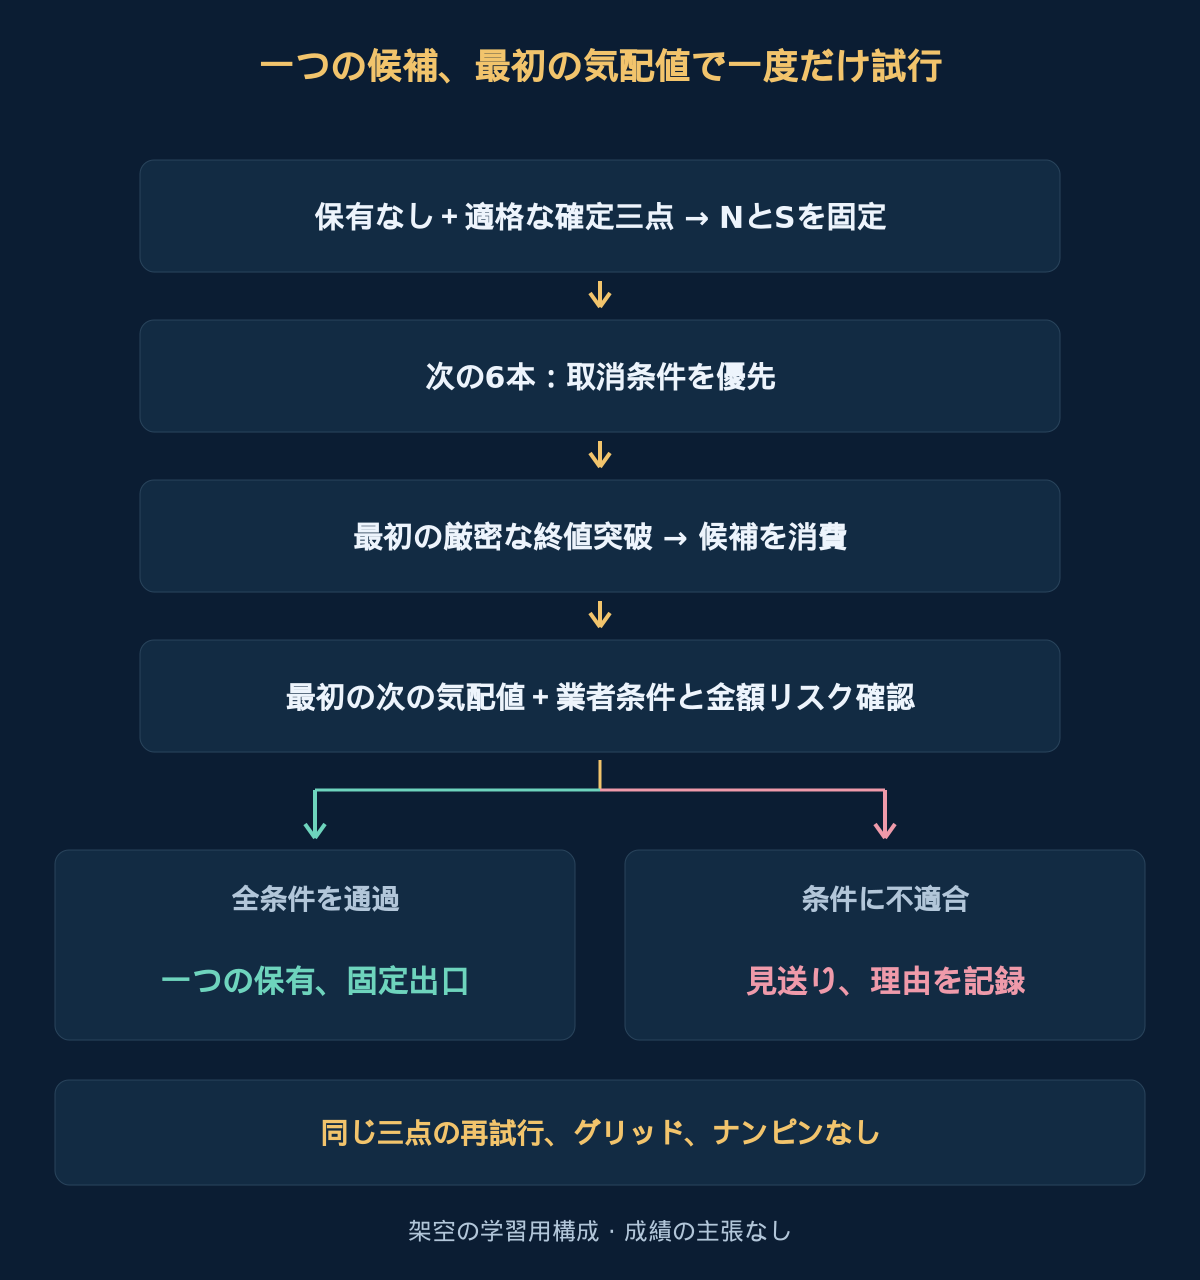
保有中はイベントを記録しても、新たな候補を待機させたり後のために予約したりしません。ポジションがなければ、新しいピボットは既存候補を先に取り消し、その後で最新の三点を評価します。三点の組には一意の識別子を付け、エントリー試行は一度だけです。確定ピボットを使うダイバージェンス戦略は別の仮説です。同じピボット定義でも、そのモメンタム条件が本戦略に加わるわけではありません。
3. 類似性、間隔、先行する値動きを求める
間隔は足の添字の差で測ります。b−aは8以上32以下、m−aとb−mはそれぞれ3以上とします。BUYではL[a]とL[b]の差の絶対値が3 pips以下であることが必要です。N = H[m]とし、Nから二つの安値のうち高い方を引いた保守的な高さを最低12 pipsとします。SELLではH[a]とH[b]に同じ許容幅を適用し、N = L[m]、低い方の高値からNを引いた高さを最低12 pipsとします。
先行する値動きにも明示的な条件を置きます。BUYではC[a−8]からC[a−1]を引いた値、SELLではC[a−1]からC[a−8]を引いた値が、定義した高さ以上であることを求めます。これらは最初の極値より前の終値です。単純な端点比較であり、滑らかなトレンドや参加者の意図の証明ではありません。除外例も残し、魅力的な形だけを証拠とせず、条件変更への感度を調べます。
4. ネックラインを固定し、待機期限を決める
c = b+2で適格な三点がそろえば、水平ネックラインNとストップ基準Sを固定します。BUYのSはL[a]とL[b]の低い方から2 pips下、SELLはH[a]とH[b]の高い方から2 pips上です。後続足で動かしません。すでに成立した突破は除外します。m+1からcまで、BUYではBid終値がNの2 pips上を超えず、SELLではNの2 pips下を割らないことが必要です。
b+1からcまでにBUYのBid安値がSに到達または下回った場合、あるいはSELLのAsk高値がSに到達または上回った場合も除外します。候補はcの確定後に待機状態となり、突破窓はc+1からc+6までを含みます。c自体では入りません。c+6の確定までに適格な突破がなければ期限切れです。新しい確定ピボット、曖昧なイベント、データ欠落があれば、それ以前に取り消します。
5. BUY:固定ゲートを上回る確定終値
待機窓では、まず確定足のBid安値がS以下かを確認します。該当すれば、ネックライン上で終わっても取り消します。候補が残り、新しいピボットにも取り消されていなければ、Nの2 pips上を厳密に超える最初のBid確定終値がBUYシグナルです。ヒゲだけでは不足し、等値も認めません。ストップと取消条件を終値突破より優先します。
最初の適格な突破で候補の試行を消費し、その直後に得られる最初のBid/Ask気配値だけを確認します。シグナル足確定後60秒以内に到着し、現在のBidが引き続きNの2 pips上を厳密に超えている必要があります。スプレッドは1.5 pips以下、Askはシグナル終値より5 pips高い水準以下です。他の条件がすべて通れば低いAskも認めます。失敗時は見送り、同じ三点について改善した価格や次の終値を待ちません。
6. SELL:構造を反転し、価格の側は守る
待機中のダブルトップでは、確定足のAsk高値がS以上なら取り消します。それ以外は、Nの2 pips下を厳密に割る最初のBid確定終値をSELLシグナルとします。次の最初の気配値は60秒以内に到着し、そのBidがゲートより厳密に下である必要があります。スプレッドは1.5 pips以下、シグナル終値から現在のBidを引いた値は5 pips以下です。Bidが高くても、ゲートより下なら認められる場合があります。
SELLはBidで新規建てしAskで決済します。BUYはAskで新規建てしBidで決済します。したがってBidだけの履歴ではSELLのAskストップ条件も全決済も再現できません。BUYの図を反転させる際、SELLのすべての処理に黙ってBidを使わないでください。本戦略は再テストを必要とせず、二つ目の極値でも入りません。二回目のテストによる確認戦略は独自の手順で、別に検証します。
7. 気配値、業者条件、実際の約定を確認する
発注前に新規建てに利用できる気配値から、正のストップ幅が8〜60 pipsの範囲内であることを求めます。価格のtick刻み、許容数量、証拠金、手数料、業者のストップ距離制限を確認します。不適合や不明な条件があれば見送り、注文を通すためにSを広げません。最初の気配値はパターンのゲートを通っても、ここで失格となり得ます。成行注文の依頼だけでは約定を証明できません。
その気配値とコスト枠で数量を決め、実際の約定値Eを保存してリスクを再確認します。Sを固定したまま、Eから目標を計算します。約定によって予算やストップ幅制限に違反した場合、または保護注文を設定できない場合は、利用可能な価格で直ちに決済を依頼し、実際の取引とコストを記録します。後から見送り取引に変更しません。拒否、緊急決済、遅延、スリッページも成績に含めます。
8. 出口を固定し、数量は切り下げる
BUYの価格リスクはEからSを引いた幅で、TはEにその幅の二倍を加えます。SELLはSからEを引き、TはEからその二倍を引きます。BUYのストップと目標はBid、SELLはAskを使います。どちらも固定し、トレーリングや建値移動はしません。どちらにも到達しなければ、エントリーを含む足を最初の足と数え、12本のH1足が確定した後に決済を依頼します。その確定後の最初の気配値を使い、約定は基準より悪化する場合があります。
例示のリスク予算は現在の有効証拠金の0.5%で、このルールの同時保有は一つです。金額予算をロット当たり推定損失で割り、気配値からストップまでの幅、往復手数料、不利なスリッページ枠を含めて、許容ロット刻みへ切り下げます。最小数量未満なら見送ります。損失枠は計画上の仮定であり、最大損失の保証ではありません。他のシステムと合わせたエクスポージャーはリスク管理ガイドで別に確認します。
pip、プラットフォームのpoint、最小tickは異なる単位です。どこでもUSD 10のpip価値を仮定せず、実際の契約仕様と口座通貨で金額を求めます。tick価値で幅を換算するなら、幅とtickサイズを同じ価格単位にそろえます。正しいAsk/Bid側で新規建てと決済を計算すれば、スプレッドはすでに含まれています。再加算すると二重計上です。必要ならスワップ等も加えます。pipガイドと数量計算ガイドを参照してください。
9. BUY計算例:形、約定、金額リスク
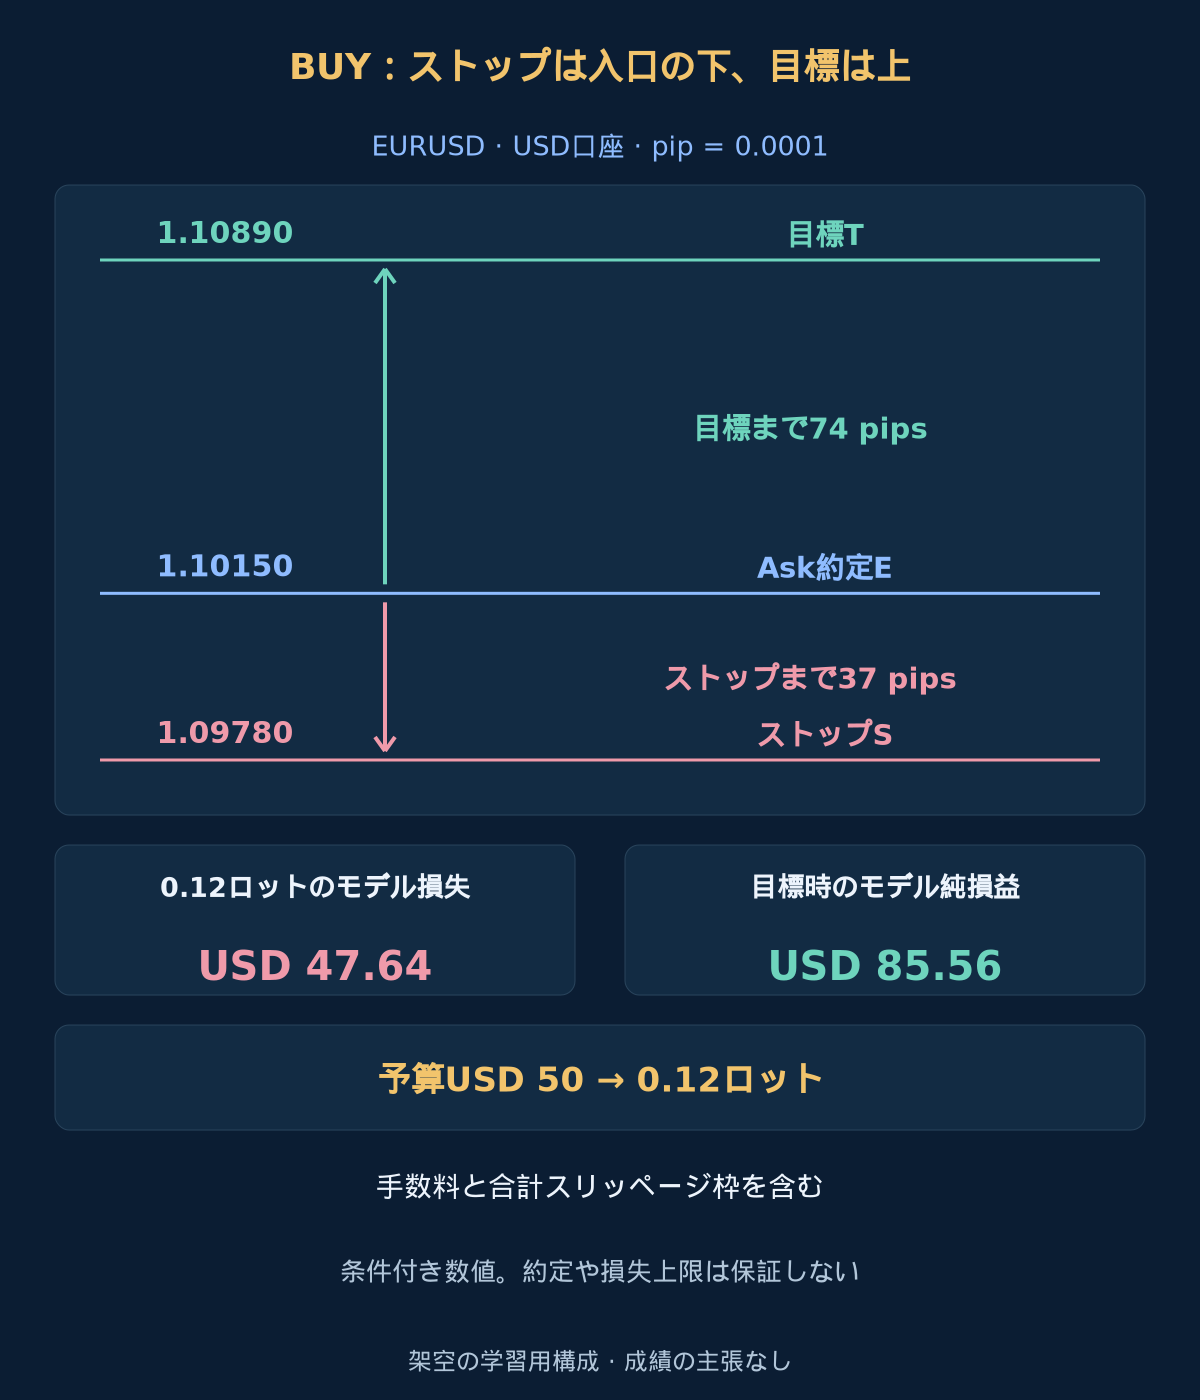
架空の候補でa = 20、m = 26、b = 32とします。各区間は6本、全間隔は12本です。安値1.09800と1.09820の差は2 pipsで、N = 1.10100から保守的な高さ28 pipsを得ます。C[a−8] = 1.10500、C[a−1] = 1.10100なので、先行下落は40 pipsです。厳密なピボット、先行突破なし、データ、ストップの条件は通過したと仮定します。二つ目の安値を使えるのはc = 34になってからです。
t = 35でBid安値1.09920、確定Bid終値1.10130と仮定します。固定BUYゲートは1.10120なので終値は条件を満たし、安値もS = 1.09780より上です。最初の次の気配値は2秒後にBid 1.10140、Ask 1.10150で到着します。スプレッドは1 pip、シグナル終値からの不利な変化は2 pipsです。そのAskでE = 1.10150の実際の約定が得られ、保護注文と業者制限も満たすと仮定します。
ストップ幅は37 pips、固定目標1.10890は入口の74 pips上です。USD 10000の口座の0.5%はUSD 50です。1ロットのpip価値USD 10、往復手数料USD 7、各結果に追加の不利なスリッページ枠を合計2 pipsと仮定します。ロット当たり推定損失はUSD 397です。0.01ロット刻みで切り下げると0.12ロットとなり、モデル損失はUSD 47.64です。
| 計算 | 指定値 | 意味 |
|---|---|---|
| 終値ゲート | 1.10120 | Bid終値が厳密に上回る必要あり |
| 固定ストップ | 1.09780 | 低い方の安値からバッファを引く |
| 価格目標 | 1.10890 | 実際の約定からストップまでの幅の倍 |
| 金額予算 | USD 50 | 有効証拠金にリスク率を掛ける |
| ロット当たりモデル損失 | USD 397 | 価格幅、手数料、追加枠の合計 |
| 切り下げた数量 | 0.12 lot | 切り下げる。リスクを切り上げない |
| モデル損失 | USD 47.64 | 条件付き枠であり損失上限ではない |
| 目標時のモデル純損益 | USD 85.56 | 条件付き結果であり予測ではない |
この数量の目標基準での価格差による総利益はUSD 88.80です。手数料USD 0.84とスリッページ枠USD 2.40を引くとUSD 85.56になります。価格幅の利益対リスク比は2でも、純金額比はそれより低くなります。同じ枠は代替的な各結果に一度ずつ使い、単一取引内で二度差し引きません。スワップは仮定していないため、必要なら加えます。ストップも目標も約定を保証せず、数値は期待収益ではありません。
10. 失敗を含む手順全体を検証する
イベントを時系列で再生し、ピボット足の時刻と確認時刻を両方保存します。三点の識別子、固定水準、取消理由、シグナル終値、最初の気配値、スプレッド、注文依頼、実際の約定、数量、コスト、決済理由を残します。完成後のチャートだけでは当時の利用可能性を証明できません。以下の式は明示したルールの要約であり、完成したEA実装ではありません。
過去のBid/Ask気配値でストップと目標の先後、SELLの無効化を確認します。両出口が同じOHLC足内に入り順序不明なら、曖昧な事例として記録し、ストップを先とする保守的な感度分析を別に示します。有利な順序を選びません。気配値不足で時間決済が遅れた場合は次の実在する気配値を使い、遅延も残します。関連するデータ問題はバックテストガイドと約定コストガイドで説明しています。
未使用期間を評価する前に仕様を固定します。試したすべてのパラメーター変種、適格候補、取消、気配値失敗、緊急決済、完了取引を、純期待値、ドローダウン、売買回転、標本の不確実性とともに報告します。近い許容幅や異なる提供元を、勝者だけに絞らず調べます。ここでは成績研究を行っていません。見分けられる形、高い勝率、ストップ幅の倍の目標は、コスト後の収益性を証明しません。
よくある誤りは、b+2の確定前にbを使うこと、待機後に中央ピボットを変えること、等値を厳密な突破とすること、過去のシグナル終値で約定したとすること、最初の気配値失敗後に再試行すること、最小数量への切り上げで予算超過を認めることです。ダブルトップ後も上昇、ダブルボトム後も下落し得ます。ニュース、ギャップ、スプレッド拡大、約定不良は小さな名目予算を上回り得ます。
任意:添字、ゲート、数量計算の厳密な式
low_pivot(j) = L[j] < min(L[j-2], L[j-1], L[j+1], L[j+2])
high_pivot(j) = H[j] > max(H[j-2], H[j-1], H[j+1], H[j+2])
pivot_known_at(j) = close_time[j+2]
c = b + 2; eligible_break_bars = [c+1, c+6]
buy_break(t) = C_Bid[t] > N + 2*pip
sell_break(t) = C_Bid[t] < N - 2*pip
buy_stop = min(L[a], L[b]) - 2*pip
sell_stop = max(H[a], H[b]) + 2*pip
buy_target = E + 2*(E-S); sell_target = E - 2*(S-E)
cash_budget = equity * 0.005
loss_per_lot = stop_pips * pip_value_per_lot + commission_per_lot + slippage_pips * pip_value_per_lot
lots = floor((cash_budget / loss_per_lot) / lot_step) * lot_step
11. この戦略についての質問
二つ目の高値や安値が現れたらすぐ入れますか?
それは別のルールです。この検出法は二つ目の極値の右側の足の確定を待ち、さらに後の終値突破を待ちます。遅れは仮説の一部で、バックテストにも残す必要があります。早い入口に、その時点で未知だった確認を利用してはいけません。
ピボット確定前にネックラインを抜けたら?
この仕様では、すでに完成した三点として除外します。確認足で遅れて入ったり、二つ目のピボットが以前から既知だったと扱ったりしません。別の方針は、その方針独自の結果と完全な約定ルールを伴って別途研究できます。
最初の気配値が不適合なら再試行できますか?
できません。最初の適格な終値で候補の試行を消費します。最初の気配値が遅い、高い、不適合、利用不可なら見送り、理由を記録します。後の好条件や別の突破で同じ三点を復活させません。新しい候補には、ポジションなしで新たに確定した適格な三点が必要です。
ストップ幅の倍の目標なら利益が出ますか?
いいえ。価格幅の比率には勝率、コスト、時間決済、ギャップ、約定不良が含まれません。計算例のコスト後の金額比は低くなります。収益性には、失敗と曖昧な事例も含めた全手順を、適切なデータで調べる証拠が必要です。
12. 出典と明示した適用範囲
一次資料:IG Academyのダブルトップ、ダブルボトム、ネックライン、MetaQuotesの時系列インデックス、銘柄・tick・数量の仕様、成行価格とストップ制限。確認日2026-10-19。厳密なピボット定義、しきい値、期限、入口方針、出口、計算例は当サイトが明示した学習用構成です。出典が収益性を実証したり、これらの設定値を指定したりしているわけではありません。
FXとレバレッジ取引には大きなリスクがあります。本記事は学習用であり投資助言ではありません。ストップ、確認ルール、コスト枠は約定、損失制限、利益を保証しません。価格、図、結果はすべて架空の条件付き例です。