

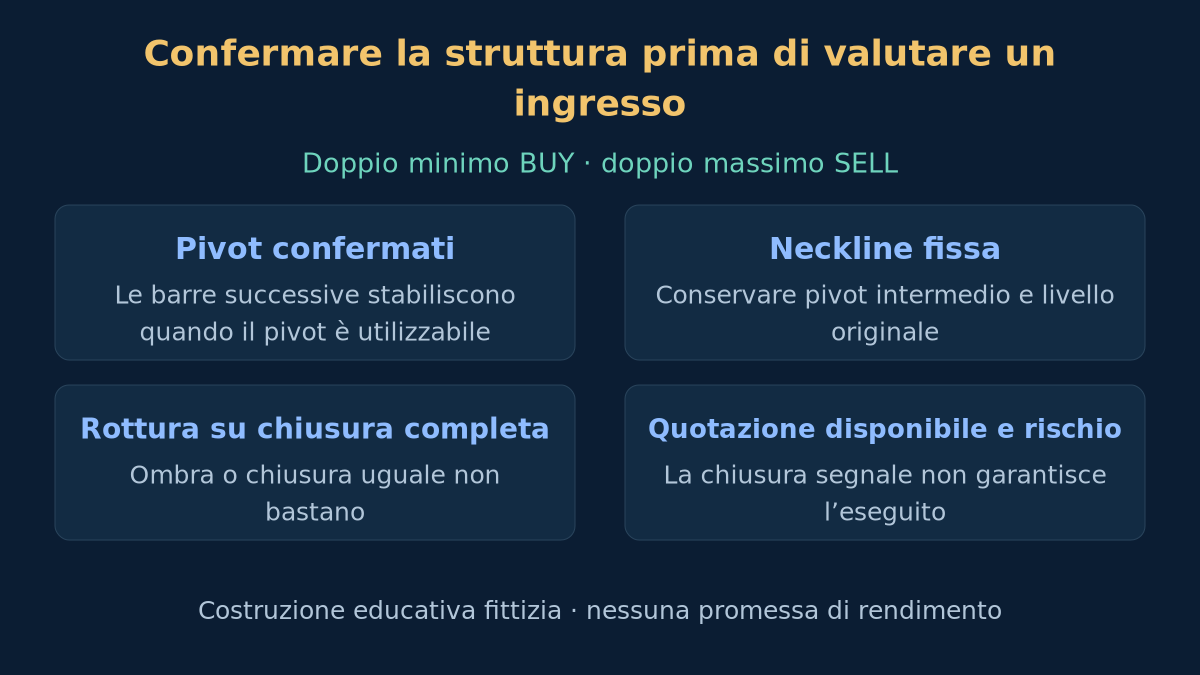
Due picchi simili possono essere un doppio massimo, parte di un range o una pausa in una salita. Due minimi simili creano la stessa incertezza al contrario. Questa strategia trasforma un’interpretazione circoscritta in una sequenza verificabile, invece di considerare la sagoma un ordine. La guida alle figure grafiche distingue candidato, rottura completata ed esito successivo. Ogni soglia è una scelta di ricerca dichiarata, non un’impostazione ottimale dimostrata né una raccomandazione operativa attuale.
1. Definire ipotesi e dati
L’ipotesi è che la rottura dello swing intermedio possa individuare un’inversione dopo un movimento precedente e due estremi vicini. Il doppio minimo fornisce il caso BUY, il doppio massimo quello SELL. Si rinuncia deliberatamente agli ingressi precoci per rendere osservabile il momento del riconoscimento. Attendere può peggiorare il prezzo o impedire il trade e non dimostra un valore atteso positivo.
Usa normali barre Bid EURUSD H1 di un fornitore dichiarato, insieme allo storico Bid/Ask corrispondente per controllare l’esecuzione. In questa specifica il pip vale 0.0001. Gli indici avanzano nel tempo; O, H, L e C indicano apertura, massimo, minimo e chiusura. Il riconoscimento usa barre completate. In MT4 shift 0 è incompleta e shift 1 è l’ultima barra completata; non confondere questi scostamenti con i nostri indici cronologici.
Richiedi timestamp orari consecutivi per tutte le osservazioni del candidato, compresi contesto precedente e barre di conferma. Ogni salto temporale azzera la finestra dei pivot e il candidato attivo, incluso il gap del fine settimana. Quotazioni mancanti sono dati indisponibili, non prezzi da inventare. Registra fornitore, fuso del server, specifiche del simbolo ed esclusioni per consentire ad altri di riprodurre il campione.
2. Confermare i pivot prima di utilizzarli
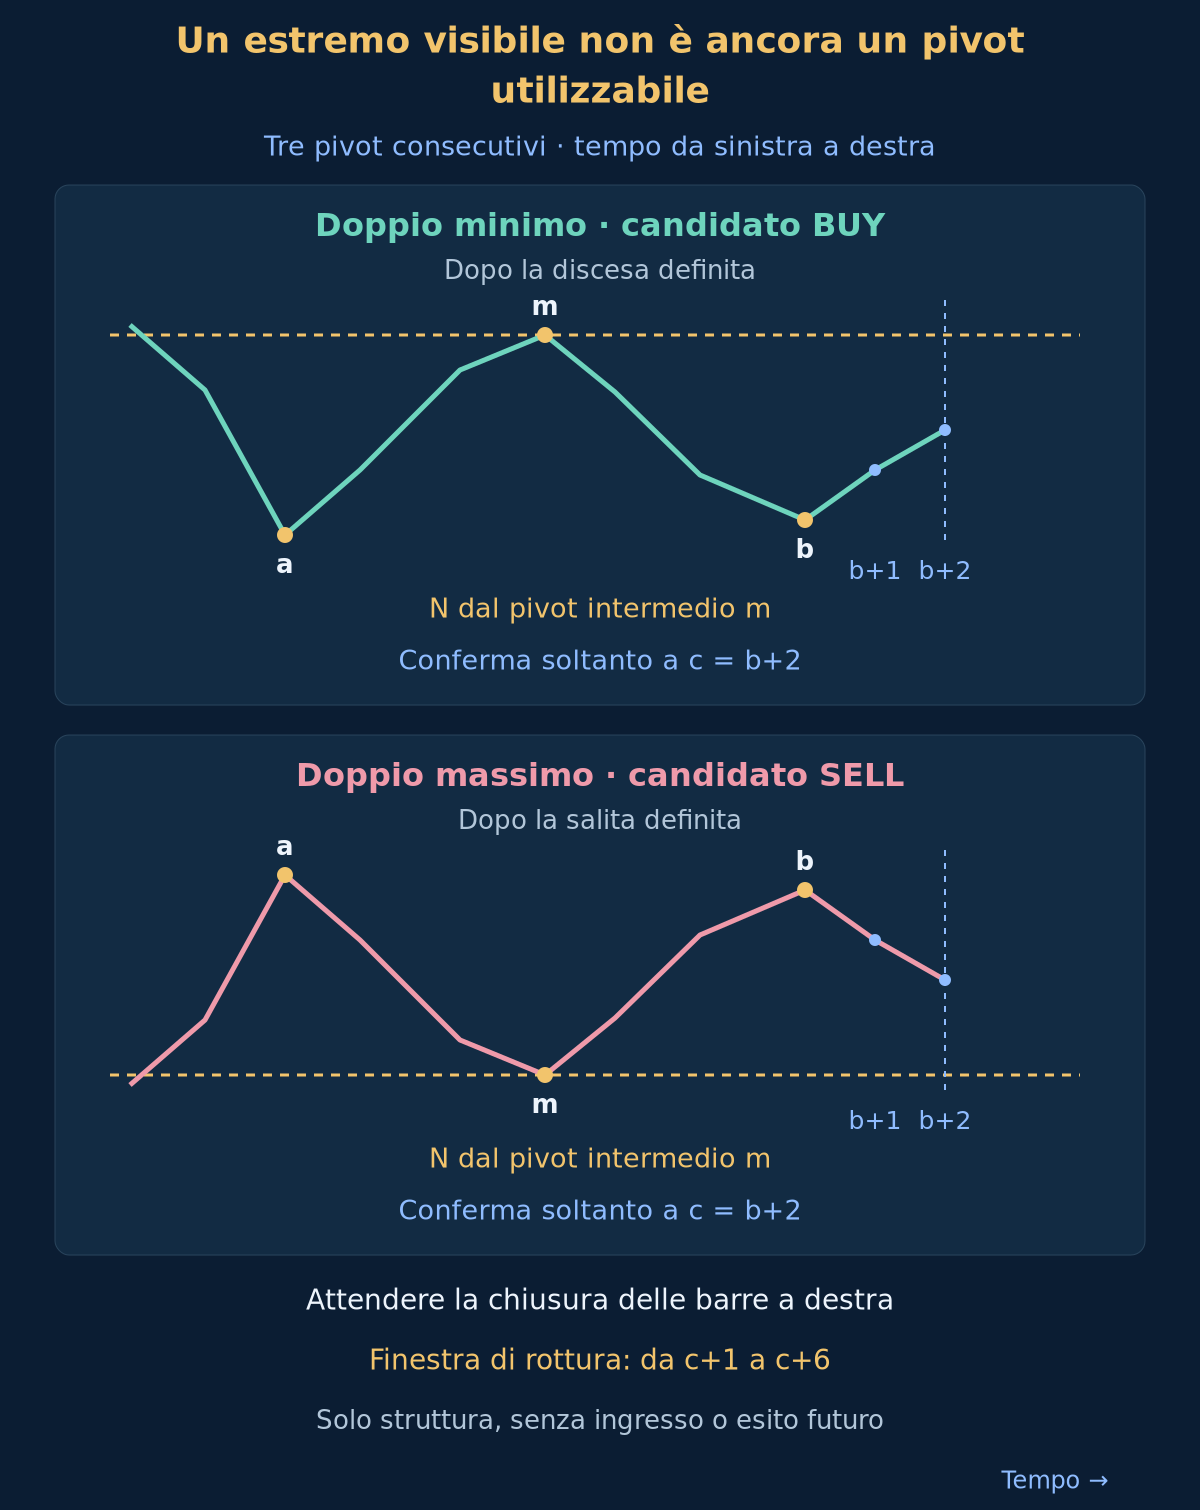
Un pivot minimo sulla barra j ha un minimo strettamente inferiore a quelli di j−2, j−1, j+1 e j+2. Un pivot massimo supera strettamente i quattro massimi corrispondenti. Un’uguaglianza su uno dei lati esclude quel tipo di pivot. L’evento è noto soltanto alla chiusura di j+2. Un segno riportato a posteriori su j non lo rendeva utilizzabile allora. È il nostro rilevatore rigoroso: non affermiamo che ogni indicatore frattale tratti le uguaglianze allo stesso modo.
Elabora gli eventi appena confermati in ordine cronologico senza sostituire pivot precedenti dello stesso tipo con altri più attraenti. A ogni evento esamina soltanto gli ultimi tre: minimo–massimo–minimo per BUY, massimo–minimo–massimo per SELL. I loro indici originali sono a, m e b. Una barra che soddisfa entrambe le definizioni è ambigua: svuota la finestra e annulla il candidato attivo. Non scegliere un’altra terna dopo aver visto una rottura favorevole.
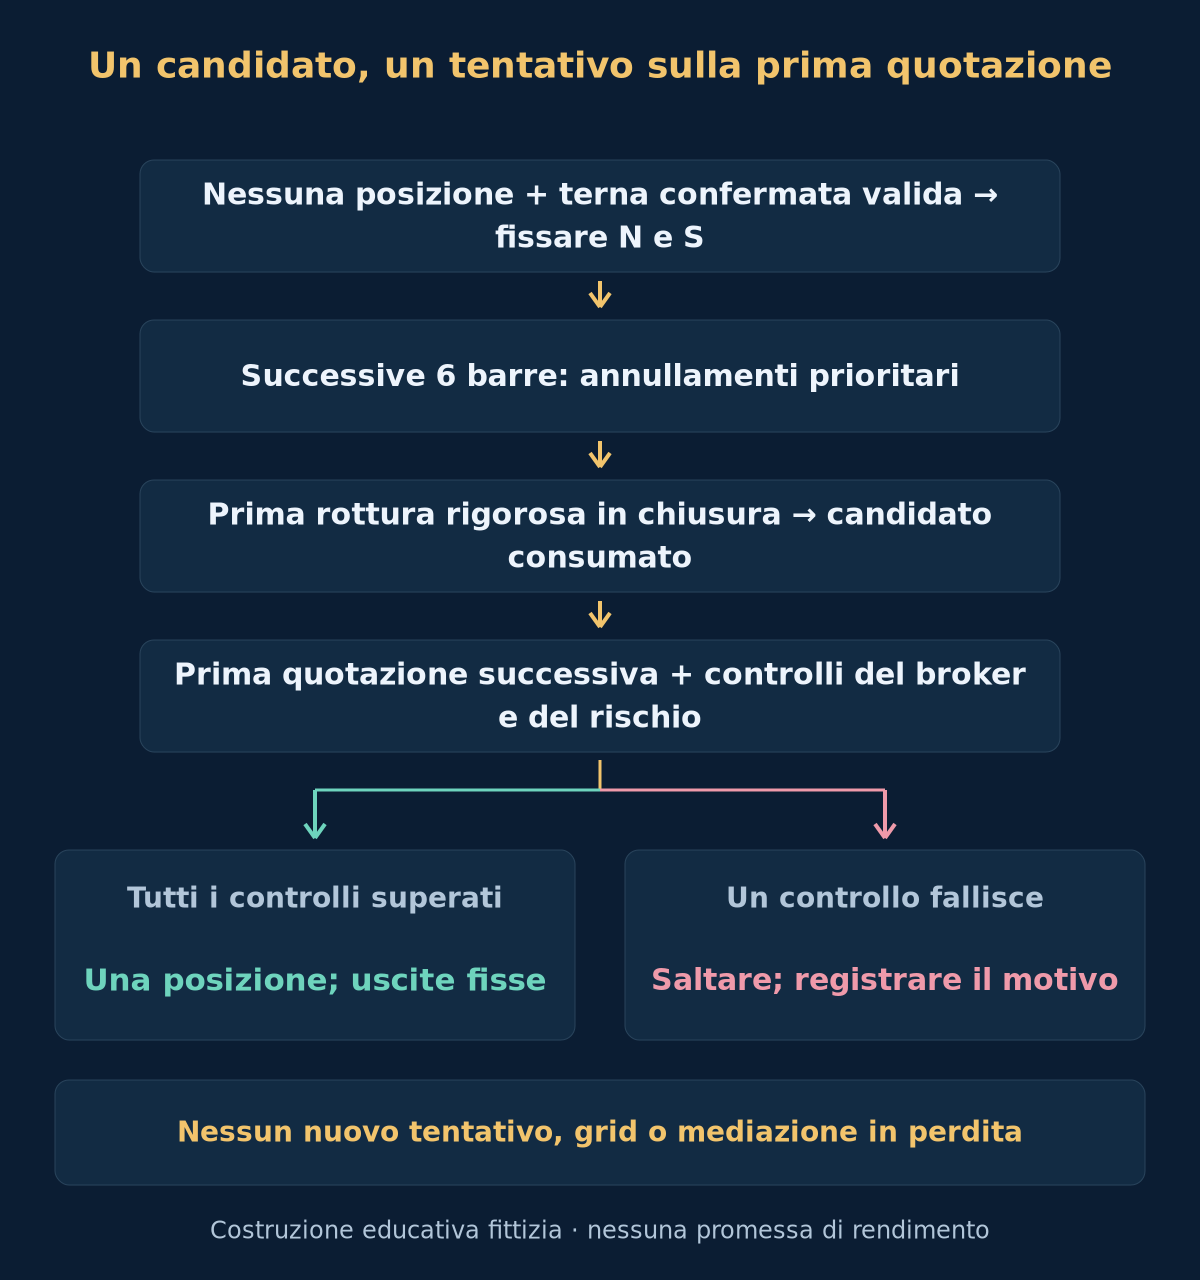
Con una posizione aperta registra gli eventi, senza attivare nuovi candidati né accodarli per dopo. Senza posizione, ogni nuovo pivot annulla prima il candidato attivo, poi consente di valutare l’ultima terna. Ogni terna ha un’identità unica e un solo tentativo d’ingresso. La strategia di divergenza con pivot confermati verifica un’ipotesi diversa; la stessa definizione di pivot non incorpora qui le sue condizioni di momentum.
3. Richiedere somiglianza, separazione e movimento precedente
Misura le distanze come differenze tra indici: b−a deve essere tra 8 e 32, inclusi, mentre m−a e b−m devono essere ciascuno almeno 3. Per BUY, la differenza assoluta tra L[a] e L[b] non deve superare 3 pip. Poni N = H[m]; l’altezza prudenziale è N meno il maggiore dei minimi e deve essere almeno 12 pip. Per SELL confronta H[a] e H[b] con la stessa tolleranza, poni N = L[m] e richiedi almeno 12 pip tra il minore dei massimi e N.
Anche il movimento precedente ha un filtro esplicito. Per BUY, C[a−8] meno C[a−1] deve raggiungere l’altezza definita; per SELL deve farlo C[a−1] meno C[a−8]. Le chiusure precedono il primo estremo. È una semplice misura tra due punti, non la prova di un trend regolare o dell’intenzione dei partecipanti. Conserva gli scarti e verifica la sensibilità delle scelte, senza usare come prova soltanto figure attraenti.
4. Fissare la neckline e una scadenza
In c = b+2, una terna valida fissa la neckline orizzontale N e il riferimento di stop S. Per BUY, S è il minore tra L[a] e L[b] meno 2 pip; per SELL è il maggiore tra H[a] e H[b] più 2 pip. Non spostare i livelli con nuove barre. Escludi una rottura già completata: da m+1 a c nessuna chiusura Bid BUY può superare N più 2 pip e nessuna chiusura Bid SELL può scendere sotto N meno 2 pip.
Escludi anche se, da b+1 a c, un minimo Bid BUY tocca o attraversa S, oppure un massimo Ask SELL tocca o attraversa S. Un candidato valido diventa attivo dopo la chiusura di c; la finestra di rottura va da c+1 a c+6, inclusi. Nessun ingresso su c. Se alla chiusura di c+6 manca una rottura valida, il candidato scade. Un nuovo pivot confermato, un evento ambiguo o un gap nei dati lo annullano prima.
5. BUY: chiusura completa sopra la soglia fissa
Nella finestra attiva verifica prima se il minimo Bid della barra completata è uguale o inferiore a S. In tal caso annulla, anche se chiude sopra la neckline. Se il candidato rimane valido e non è annullato da un nuovo pivot, la prima chiusura Bid strettamente superiore a N più 2 pip fornisce il segnale BUY. Un’ombra non basta; l’uguaglianza non vale. Stop e annullamenti hanno priorità sulla rottura in chiusura.
Consuma il candidato alla prima rottura valida e controlla soltanto la prima quotazione Bid/Ask successiva. Deve arrivare entro 60 secondi dalla chiusura segnale. Il Bid corrente deve restare strettamente sopra N più 2 pip. Spread massimo 1.5 pip; Ask non oltre 5 pip sopra la chiusura segnale. Un Ask inferiore è ammesso se tutti gli altri controlli passano. In caso di errore salta l’ingresso, senza aspettare prezzi migliori o un’altra chiusura della stessa terna.
6. SELL: invertire la struttura, rispettare Bid e Ask
Per un doppio massimo attivo annulla se il massimo Ask della barra completata è uguale o superiore a S. Altrimenti la prima chiusura Bid strettamente sotto N meno 2 pip dà il segnale SELL. La prima quotazione successiva deve arrivare entro 60 secondi e il suo Bid deve restare strettamente sotto la soglia. Spread massimo 1.5 pip; chiusura segnale meno Bid corrente non oltre 5 pip. Un Bid superiore può andare bene finché resta sotto la soglia.
SELL apre sul Bid e chiude sull’Ask; BUY apre sull’Ask e chiude sul Bid. Uno storico solo Bid non verifica quindi lo stop Ask di SELL né ricostruisce tutte le uscite. Non invertire un grafico BUY usando implicitamente Bid per tutte le operazioni SELL. Qui non si richiede un retest e non si entra sul secondo estremo. La strategia di conferma al secondo test ha una propria sequenza e va valutata separatamente.
7. Verificare prezzo, vincoli del broker ed eseguito reale
Prima dell’ordine richiedi, dalla quotazione d’ingresso disponibile, una distanza positiva allo stop tra 8 e 60 pip, inclusi. Verifica allineamento al tick, volume consentito, margine, commissioni e distanze minime del broker. Un requisito invalido o ignoto impone di saltare; non allargare S per rendere accettabile l’ordine. La prima quotazione può superare il filtro grafico e fallire questi controlli. Una richiesta a mercato non dimostra un’esecuzione.
Dimensiona dalla quotazione e dalla riserva di costi, poi conserva l’eseguito reale E e ricontrollane il rischio. Mantieni S e calcola il target da E. Se l’eseguito viola il budget o il limite della distanza allo stop, oppure non è possibile stabilire protezioni, richiedi una chiusura immediata alla quotazione disponibile e registra trade e costi reali. Non riclassificarlo come ingresso saltato. Rifiuti, chiusure d’emergenza, latenza e slippage fanno parte dei risultati.
8. Fissare le uscite e arrotondare il volume per difetto
Per BUY il rischio di prezzo è E meno S e T è E più il doppio della distanza. Per SELL il rischio è S meno E e T è E meno il doppio. Stop e target BUY usano Bid; quelli SELL usano Ask. Mantienili fissi, senza trailing stop o spostamento a pareggio. Se nessuno viene raggiunto, richiedi l’uscita dopo 12 barre H1 completate, contando come prima quella con l’ingresso. Usa la prima quotazione dopo quella chiusura. L’esecuzione può essere peggiore del riferimento.
Usa un budget illustrativo pari allo 0.5% dell’equity corrente e una sola posizione per queste regole. Dividi il budget monetario per la perdita stimata per lotto, includendo distanza quotazione-stop, commissioni complessive e riserva per slippage avverso; arrotonda per difetto al passo consentito. Sotto il volume minimo, salta. La riserva è un’ipotesi di pianificazione, non una perdita massima garantita. Controlla separatamente l’esposizione agli altri sistemi con la guida alla gestione del rischio.
Pip, point della piattaforma e tick minimo sono unità diverse. Ricava i valori monetari dal contratto reale e dalla valuta del conto, senza presumere sempre USD 10 per pip. Se usi il valore del tick per una distanza, esprimi distanza e tick in unità di prezzo compatibili. Lo spread è già incluso con entrate e uscite sui corretti lati Ask/Bid; aggiungerlo di nuovo lo conterebbe due volte. Includi swap o altre spese se applicabili. Vedi le guide a pip e dimensionamento.
9. Esempio BUY: geometria, esecuzione e rischio monetario
Il candidato fittizio ha a = 20, m = 26 e b = 32: ciascun tratto conta 6 barre e la separazione totale è 12. I minimi 1.09800 e 1.09820 distano solo 2 pip; N = 1.10100 dà un’altezza prudenziale di 28 pip. C[a−8] = 1.10500 e C[a−1] = 1.10100 indicano una discesa precedente di 40 pip. Supponiamo superati i controlli su pivot rigorosi, assenza di rotture precedenti, dati e stop. Il secondo minimo è disponibile solo a c = 34.
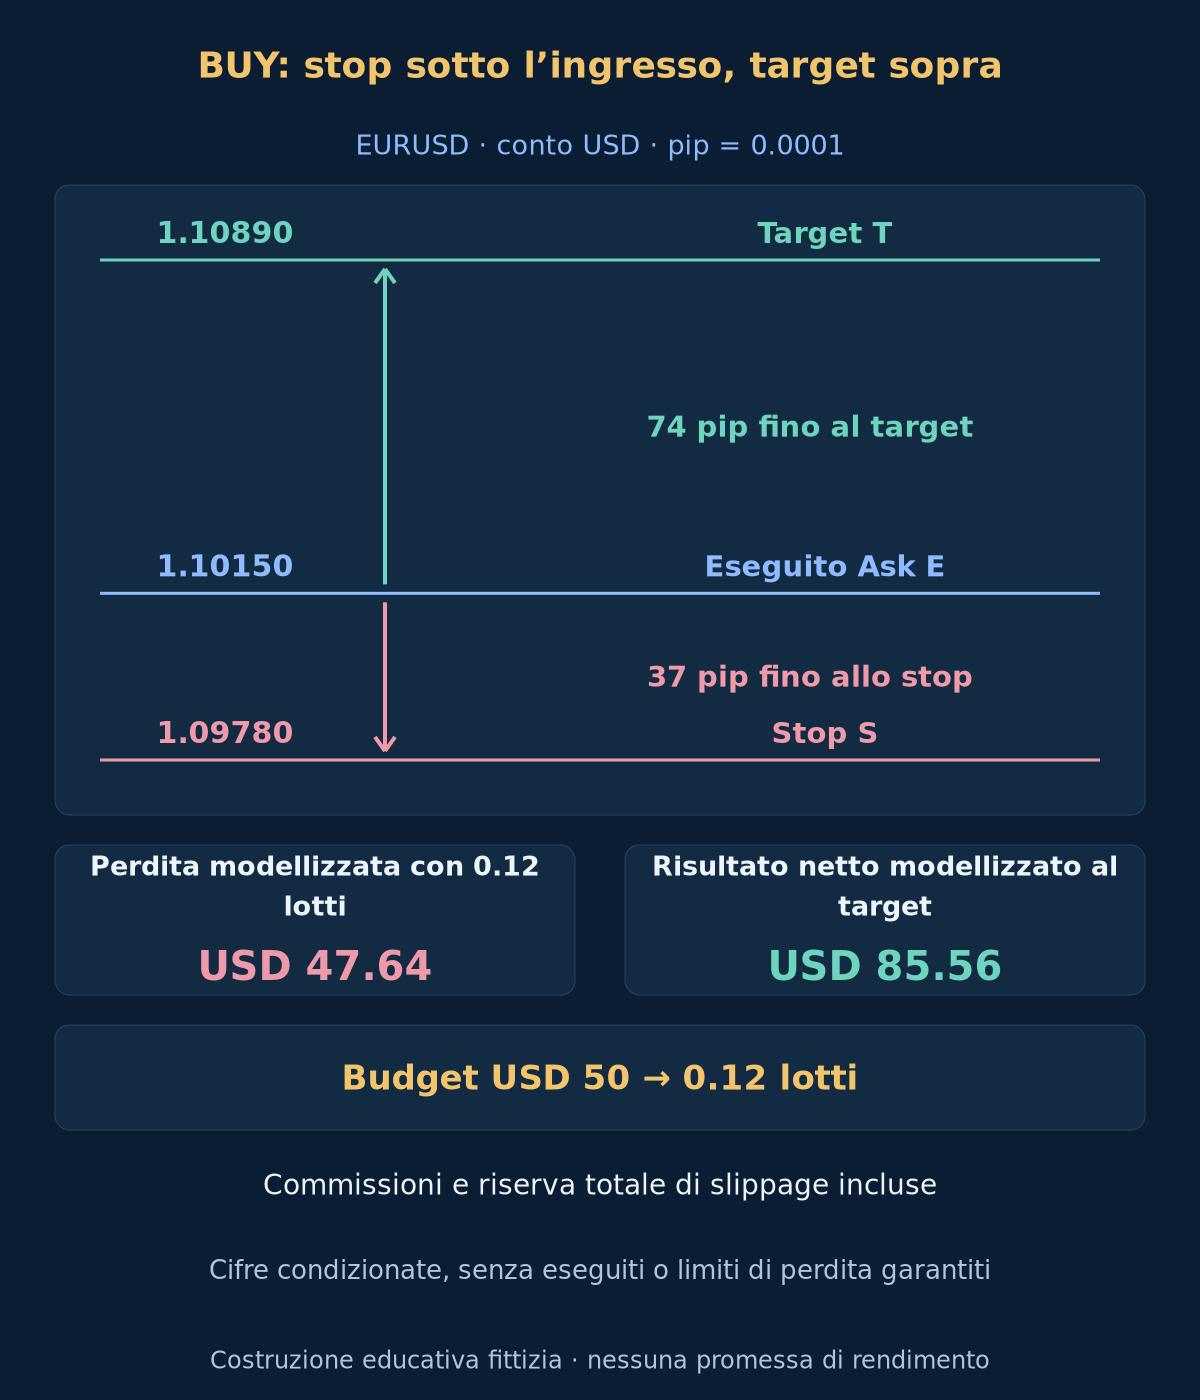
In t = 35, supponiamo minimo Bid 1.09920 e chiusura Bid completata 1.10130. La soglia BUY fissa è 1.10120: la chiusura passa e il minimo resta sopra S = 1.09780. La prima quotazione successiva arriva 2 secondi dopo con Bid 1.10140 e Ask 1.10150. Lo spread è 1 pip e il peggioramento dalla chiusura segnale è 2 pip. Supponiamo un eseguito reale a quell’Ask, E = 1.10150, con protezioni e vincoli accettati.
La distanza allo stop è 37 pip e il target fisso 1.10890 è 74 pip sopra l’ingresso. In un conto di USD 10000, lo 0.5% equivale a USD 50. Ipotizziamo USD 10 per pip per 1 lotto, commissioni complessive di USD 7 per lotto e riserva aggiuntiva totale di 2 pip di slippage avverso per ciascun esito. La perdita stimata per lotto è USD 397. Arrotondare per difetto al passo di 0.01 lotti dà 0.12 lotti e perdita modellizzata USD 47.64.
| Calcolo | Valore dichiarato | Significato |
|---|---|---|
| Soglia di chiusura | 1.10120 | La chiusura Bid deve essere strettamente superiore |
| Stop fisso | 1.09780 | Minimo inferiore meno margine |
| Target di prezzo | 1.10890 | Doppia distanza dall’eseguito reale allo stop |
| Budget monetario | USD 50 | Equity moltiplicata per la quota di rischio |
| Perdita modellizzata per lotto | USD 397 | Distanza, commissioni e riserva |
| Volume arrotondato | 0.12 lot | Arrotondare per difetto; mai aumentare il rischio |
| Perdita modellizzata | USD 47.64 | Riserva condizionata, non tetto alla perdita |
| Risultato netto modellizzato al target | USD 85.56 | Risultato condizionato, non previsione |
Al target di riferimento il guadagno lordo di prezzo sarebbe USD 88.80 per quel volume. Sottrarre USD 0.84 di commissioni e USD 2.40 di riserva lascia USD 85.56. Il rapporto tra distanze rendimento/rischio è 2, ma quello monetario netto è inferiore. La stessa riserva si usa una volta in ciascun esito alternativo, non due volte in un trade. Non si ipotizza swap; includilo se pertinente. Né stop né target garantiscono l’eseguito; le cifre non sono rendimenti attesi.
10. Testare l’intera sequenza, compresi gli insuccessi
Riproduci gli eventi in ordine temporale e salva sia l’ora del pivot sia quella della conferma. Conserva identità della terna, livelli fissi, annullamenti, chiusura segnale, prima quotazione, spread, ordine richiesto, eseguito, volume, costi e causa d’uscita. Il grafico finale non dimostra che i dati fossero disponibili allora. Le formule seguenti riassumono le regole dichiarate, non costituiscono un EA completo.
Usa quotazioni storiche Bid/Ask per risolvere l’ordine di stop e target e l’invalidazione SELL. Se entrambe le uscite compaiono in una barra OHLC senza ordine noto, marca il caso come ambiguo e presenta separatamente una sensibilità prudenziale con stop per primo. Non scegliere l’ordine favorevole. Un’uscita temporale ritardata per mancanza di quotazioni usa la successiva quotazione reale e conserva il ritardo. Vedi le guide a backtest e costi di esecuzione.
Fissa la specifica prima di valutare periodi mai usati. Riporta tutte le varianti provate, candidati validi, annullamenti, errori di quotazione, chiusure d’emergenza e trade completati, insieme a valore atteso netto, drawdown, rotazione e incertezza campionaria. Esamina tolleranze vicine e altri fornitori senza selezionare soltanto i vincitori. Non è presentato alcuno studio di rendimento. Una forma riconoscibile, un’alta percentuale di successi o un target doppio dello stop non provano redditività al netto dei costi.
Errori comuni: usare b prima della chiusura di b+2, cambiare il pivot intermedio dopo l’attivazione, accettare uguaglianza come rottura rigorosa, entrare alla chiusura storica del segnale, ritentare dopo la prima quotazione fallita e superare il budget arrotondando al minimo consentito. Un doppio massimo può proseguire al rialzo e un doppio minimo al ribasso. Notizie, gap, spread più ampi e problemi di esecuzione possono superare un piccolo budget nominale.
Facoltativo: indici, soglie ed equazioni esatte di dimensionamento
low_pivot(j) = L[j] < min(L[j-2], L[j-1], L[j+1], L[j+2])
high_pivot(j) = H[j] > max(H[j-2], H[j-1], H[j+1], H[j+2])
pivot_known_at(j) = close_time[j+2]
c = b + 2; eligible_break_bars = [c+1, c+6]
buy_break(t) = C_Bid[t] > N + 2*pip
sell_break(t) = C_Bid[t] < N - 2*pip
buy_stop = min(L[a], L[b]) - 2*pip
sell_stop = max(H[a], H[b]) + 2*pip
buy_target = E + 2*(E-S); sell_target = E - 2*(S-E)
cash_budget = equity * 0.005
loss_per_lot = stop_pips * pip_value_per_lot + commission_per_lot + slippage_pips * pip_value_per_lot
lots = floor((cash_budget / loss_per_lot) / lot_step) * lot_step
11. Domande sulla strategia
Posso entrare appena compare il secondo massimo o minimo?
Sarebbe un’altra regola. Il rilevatore attende le barre a destra del secondo estremo e poi una rottura in chiusura successiva. Il ritardo fa parte dell’ipotesi e deve restare nel backtest. Un ingresso anticipato non può sfruttare una conferma allora indisponibile.
E se la neckline rompe prima che il pivot sia confermato?
Questa specifica scarta la terna come già completata. Non entra in ritardo sulla barra di conferma né finge che il secondo pivot fosse noto prima. Una politica diversa può essere studiata separatamente, con risultati propri e regole complete di esecuzione.
Una prima quotazione non valida consente un altro tentativo?
No. La prima chiusura valida consuma il candidato. Una prima quotazione tardiva, cara, invalida o indisponibile impone di saltare e registrare il motivo. Un prezzo successivo migliore o un’altra rottura non riattiva la terna. Serve una nuova terna valida appena confermata, senza posizione aperta.
Un target doppio dello stop implica una strategia redditizia?
No. Il rapporto tra distanze omette frequenza dei successi, costi, uscite temporali, gap e problemi di esecuzione. Il rapporto monetario netto è inferiore nell’esempio. La redditività richiede prove sulla sequenza completa con dati adeguati, inclusi casi falliti e ambigui.
12. Fonti e ambito dichiarato
Fonti primarie: IG Academy su doppi massimi, doppi minimi e neckline; MetaQuotes su indicizzazione delle serie temporali, proprietà di simbolo, tick e volume e prezzi degli ordini a mercato e vincoli degli stop. Verificate il 2026-10-19. Definizione rigorosa dei pivot, soglie, scadenze, regole d’ingresso, uscite ed esempi sono una costruzione educativa dichiarata. Le fonti non ne convalidano la redditività né prescrivono questi parametri.
Forex e trading a leva comportano rischi rilevanti. L’articolo è educativo, non consulenza d’investimento. Stop, conferme e riserve di costo non garantiscono esecuzione, perdite limitate o profitto. Prezzi, diagrammi e risultati sono esempi fittizi condizionati.