

Dois picos semelhantes podem ser um topo duplo, parte de uma faixa ou pausa em uma alta. Dois fundos semelhantes criam a mesma incerteza ao contrário. Esta estratégia transforma uma interpretação específica em sequência testável, em vez de tratar o desenho como ordem. Consulte o guia de padrões gráficos para distinguir candidato, rompimento concluído e resultado posterior. Cada limiar é uma escolha de pesquisa declarada, não um ajuste ótimo comprovado nem uma recomendação atual de negociação.
1. Definir a hipótese e os dados
A hipótese é que o rompimento do swing intermediário possa identificar uma reversão após um movimento anterior e dois extremos próximos. O fundo duplo fornece o caso BUY; o topo duplo, o SELL. A estratégia abre mão de entradas antecipadas para tornar observável o momento do reconhecimento. Esperar pode piorar o preço ou impedir a operação e não demonstra expectativa positiva.
Use barras Bid comuns de EURUSD H1 de um provedor declarado, junto ao histórico Bid/Ask correspondente para verificar a execução. Nesta especificação, o pip vale 0.0001. Os índices avançam no tempo; O, H, L e C significam abertura, máxima, mínima e fechamento. O reconhecimento usa barras completas. No MT4, shift 0 é a barra incompleta e shift 1 a última concluída; não confunda esses deslocamentos com nossos índices cronológicos.
Exija horários consecutivos de hora em hora em todas as observações do candidato, inclusive contexto anterior e barras de confirmação. Qualquer lacuna temporal reinicia a janela de pivôs e o candidato armado, inclusive a do fim de semana. Cotações ausentes são dados indisponíveis, não preços a inventar. Registre provedor, fuso do servidor, especificações do símbolo e exclusões para permitir a reprodução da amostra por outro pesquisador.
2. Confirmar os pivôs antes de usá-los
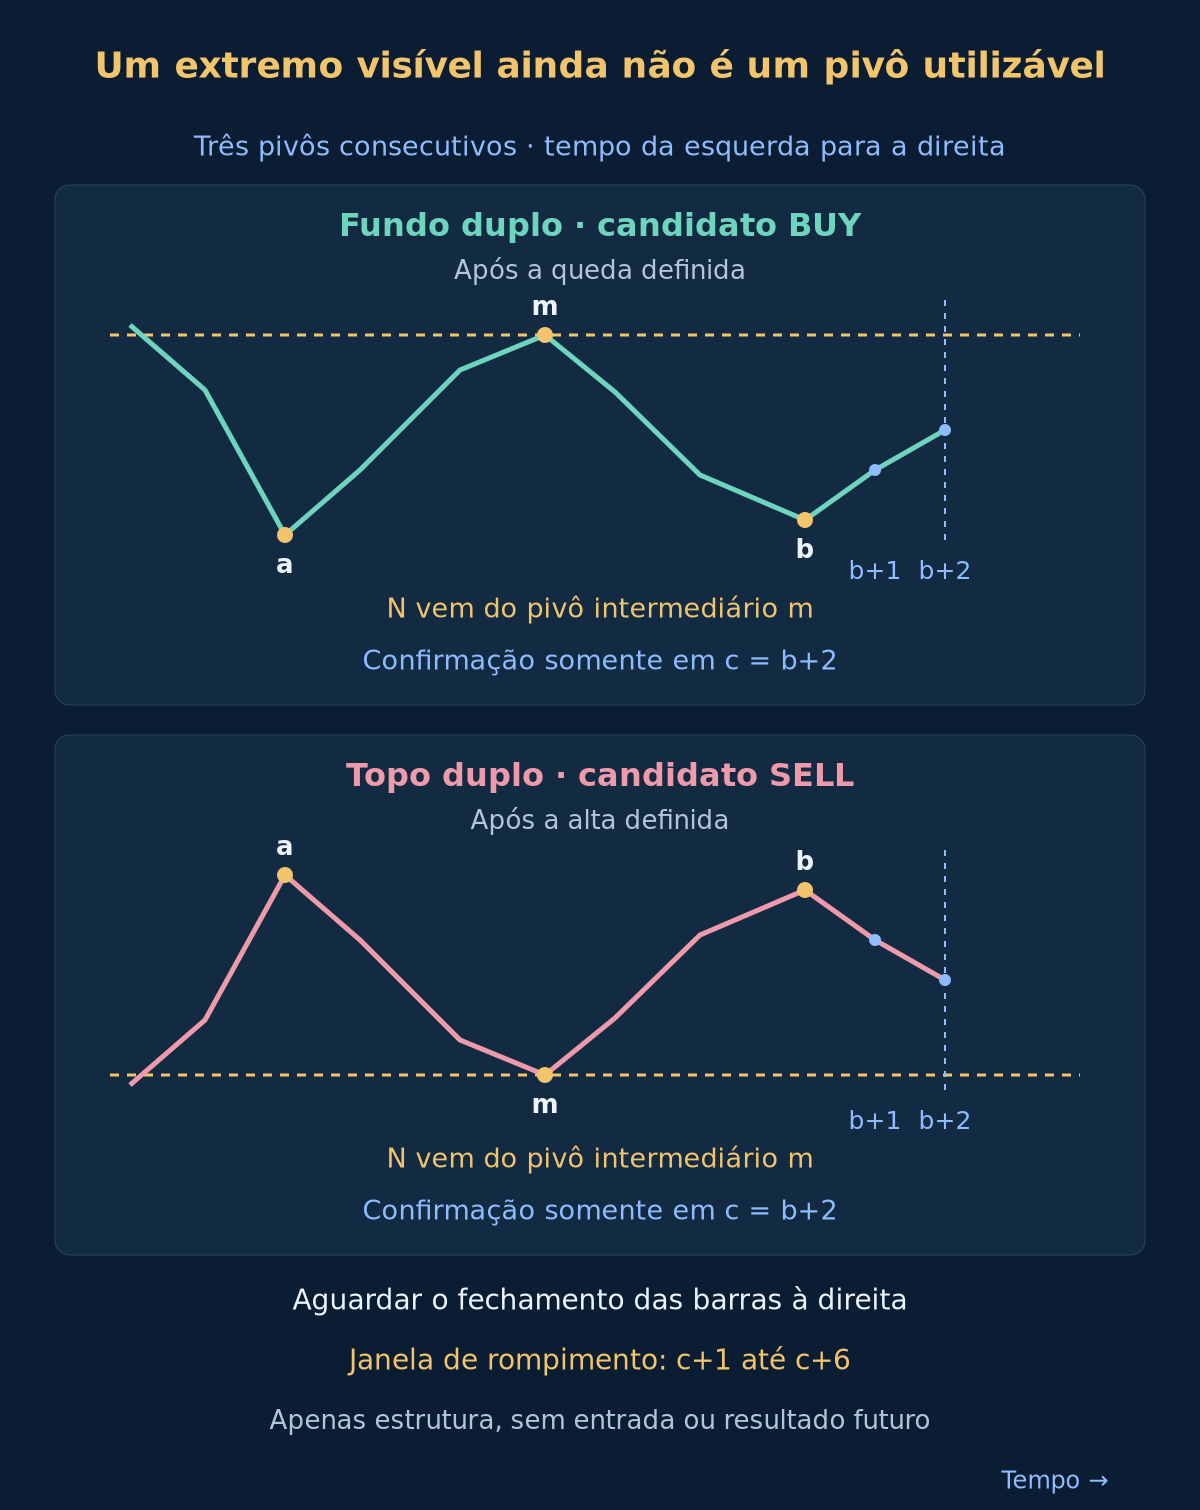
Um pivô de mínima na barra j tem mínima estritamente inferior às de j−2, j−1, j+1 e j+2. Um pivô de máxima supera estritamente as quatro máximas correspondentes. Uma igualdade em qualquer lado rejeita esse tipo de pivô. O evento só se torna conhecido no fechamento de j+2. Uma marca desenhada retroativamente em j não estava disponível naquele momento. Este é nosso detector estrito; não afirmamos que todo indicador fractal trate empates de forma idêntica.
Processe os eventos recém-confirmados cronologicamente, sem substituir pivôs anteriores do mesmo tipo por outros mais atraentes. Em cada evento examine só os três últimos: mínima–máxima–mínima para BUY e máxima–mínima–máxima para SELL. Os índices originais são a, m e b. Uma barra que satisfaz ambas as definições é ambígua: limpe a janela de eventos e cancele o candidato armado. Não escolha outro trio depois de ver um rompimento favorável.
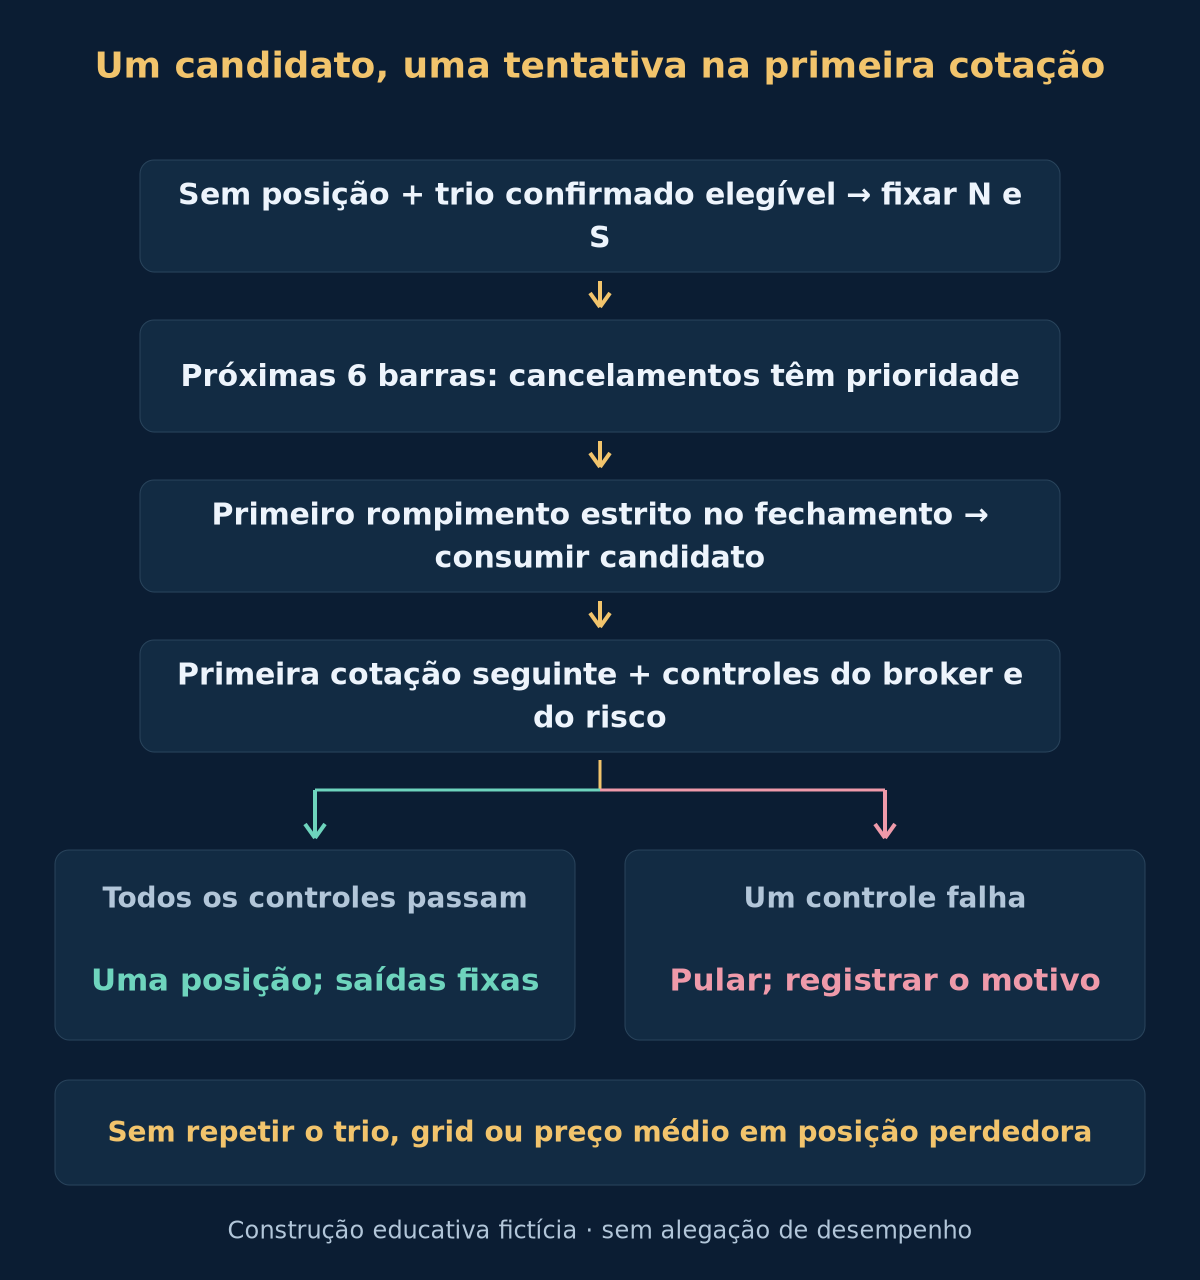
Com posição aberta, registre eventos sem armar candidatos nem deixá-los na fila. Sem posição, cada novo pivô primeiro cancela o candidato armado e depois permite avaliar o trio mais recente. Cada trio tem identidade única e apenas uma tentativa de entrada. A estratégia de divergência com pivôs confirmados usa outra hipótese; compartilhar a definição não incorpora aqui suas condições de momentum.
3. Exigir semelhança, separação e movimento anterior
Meça os espaçamentos pela diferença entre os índices: b−a deve ficar entre 8 e 32, inclusive, enquanto m−a e b−m devem ser pelo menos 3 cada um. Para BUY, a diferença absoluta entre L[a] e L[b] não pode superar 3 pips. Defina N = H[m]; a altura conservadora é N menos a maior das mínimas e deve alcançar 12 pips. Para SELL, compare H[a] e H[b] com a mesma tolerância, defina N = L[m] e exija pelo menos 12 pips entre a menor máxima e N.
O movimento anterior também tem filtro explícito. Para BUY, C[a−8] menos C[a−1] deve alcançar a altura definida; para SELL, C[a−1] menos C[a−8] deve alcançar essa altura. Esses fechamentos antecedem o primeiro extremo. É uma medida simples entre pontos, não prova de tendência uniforme nem da intenção dos participantes. Guarde rejeições e avalie a sensibilidade das escolhas, sem apresentar apenas formas atraentes como evidência.
4. Fixar a linha de pescoço e o prazo
Em c = b+2, um trio elegível fixa a linha horizontal N e a referência de stop S. Para BUY, S é a menor entre L[a] e L[b] menos 2 pips. Para SELL, é a maior entre H[a] e H[b] mais 2 pips. Não mova essas referências com barras posteriores. Rejeite um rompimento já concluído: de m+1 a c, nenhum fechamento Bid BUY pode superar N mais 2 pips e nenhum fechamento Bid SELL pode ficar abaixo de N menos 2 pips.
Rejeite também se, de b+1 a c, uma mínima Bid BUY tocar ou cruzar S, ou uma máxima Ask SELL tocar ou cruzar S. O candidato válido fica armado após o fechamento de c; a janela de rompimento vai de c+1 a c+6, inclusive. Não há entrada em c. Se nada se qualificar até o fechamento de c+6, ele expira. Um novo pivô confirmado, evento ambíguo ou lacuna de dados cancela antes.
5. BUY: fechamento completo acima do limiar fixo
Na janela armada, verifique primeiro se a mínima Bid da barra completa está em S ou abaixo. Nesse caso, cancele mesmo que feche acima da linha de pescoço. Se o candidato permanecer válido e não houver novo pivô cancelando-o, o primeiro fechamento Bid estritamente acima de N mais 2 pips fornece o sinal BUY. Pavio não basta e igualdade não conta. Stop e cancelamentos têm prioridade sobre o rompimento no fechamento.
Consuma o candidato no primeiro rompimento válido e examine apenas a primeira cotação Bid/Ask seguinte. Ela deve chegar em até 60 segundos após o fechamento do sinal. O Bid atual deve continuar estritamente acima de N mais 2 pips. Spread máximo de 1.5 pips; Ask não pode exceder o fechamento do sinal em mais de 5 pips. Ask menor é permitido se os demais controles passarem. Uma falha implica pular, sem esperar cotação melhor ou outro fechamento do mesmo trio.
6. SELL: inverter a estrutura, respeitar os lados do preço
Em um topo duplo armado, cancele se a máxima Ask da barra completa estiver em S ou acima. Caso contrário, o primeiro fechamento Bid estritamente abaixo de N menos 2 pips fornece o sinal SELL. A primeira cotação seguinte deve chegar em até 60 segundos, com Bid ainda estritamente abaixo do limiar. Spread máximo de 1.5 pips; fechamento do sinal menos Bid atual não pode superar 5 pips. Um Bid maior pode servir enquanto ficar abaixo do limiar.
SELL abre em Bid e fecha em Ask; BUY abre em Ask e fecha em Bid. Portanto, histórico apenas Bid não verifica o stop Ask de SELL nem reconstrói todas as saídas. Não espelhe um gráfico BUY usando silenciosamente Bid em todas as operações SELL. Esta estratégia não exige reteste nem entra no segundo extremo. A estratégia de confirmação no segundo teste tem sequência própria e deve ser avaliada separadamente.
7. Verificar cotação, restrições e execução real
Antes da ordem, use a cotação de entrada disponível para exigir distância positiva ao stop entre 8 e 60 pips, inclusive. Verifique alinhamento ao tick, volume permitido, margem, comissões e restrições de distância do broker. Exigência inválida ou desconhecida implica pular; não afaste S para tornar a ordem aceitável. A primeira cotação pode passar pelo filtro gráfico e falhar aqui. Uma solicitação a mercado não comprova execução.
Dimensione com essa cotação e a reserva de custos; depois guarde o preço realmente executado E e reavalie o risco. Mantenha S e calcule o alvo a partir de E. Se a execução violar orçamento ou limite de distância ao stop, ou se não for possível estabelecer as proteções, solicite fechamento imediato na cotação disponível e registre operação e custos reais. Não a reclassifique como ignorada. Rejeições, fechamentos emergenciais, latência e slippage pertencem aos resultados.
8. Fixar saídas e arredondar o tamanho para baixo
Para BUY, o risco de preço é E menos S e T é E mais duas vezes essa distância. Para SELL, o risco é S menos E e T é E menos duas vezes a distância. Stop e alvo BUY usam Bid; os de SELL usam Ask. Mantenha ambos fixos, sem trailing stop ou ajuste para o ponto de equilíbrio. Se nenhum for atingido, solicite saída após 12 barras H1 completas, contando a barra da entrada como primeira. Use a primeira cotação após esse fechamento. A execução pode ser pior que a referência.
Use orçamento ilustrativo de 0.5% do patrimônio líquido atual e uma única posição para estas regras. Divida o orçamento monetário pela perda estimada por lote, incluindo distância da cotação ao stop, comissão de ida e volta e reserva de slippage; arredonde para baixo ao incremento permitido. Abaixo do mínimo, pule. A reserva é uma hipótese de planejamento, não perda máxima garantida. Verifique separadamente a exposição a outros sistemas com o guia de gestão de risco.
Pips, pontos da plataforma e ticks mínimos são unidades diferentes. Calcule valores com o contrato real e a moeda da conta, sem presumir USD 10 por pip em qualquer caso. Ao converter distância com valor de tick, use unidades de preço compatíveis para distância e tamanho do tick. O spread já está refletido ao entrar e sair nos lados Ask/Bid corretos; somá-lo de novo duplicaria o custo. Inclua swaps e outras cobranças quando aplicáveis. Veja os guias de pips e dimensionamento.
9. Exemplo BUY: geometria, execução e risco monetário
O candidato fictício tem a = 20, m = 26 e b = 32: cada trecho possui 6 barras e a separação total é 12. As mínimas 1.09800 e 1.09820 diferem em apenas 2 pips; N = 1.10100 dá altura conservadora de 28 pips. C[a−8] = 1.10500 e C[a−1] = 1.10100 indicam queda anterior de 40 pips. Suponha aprovados pivôs estritos, ausência de rompimento prévio, dados e stops. A segunda mínima só fica disponível em c = 34.
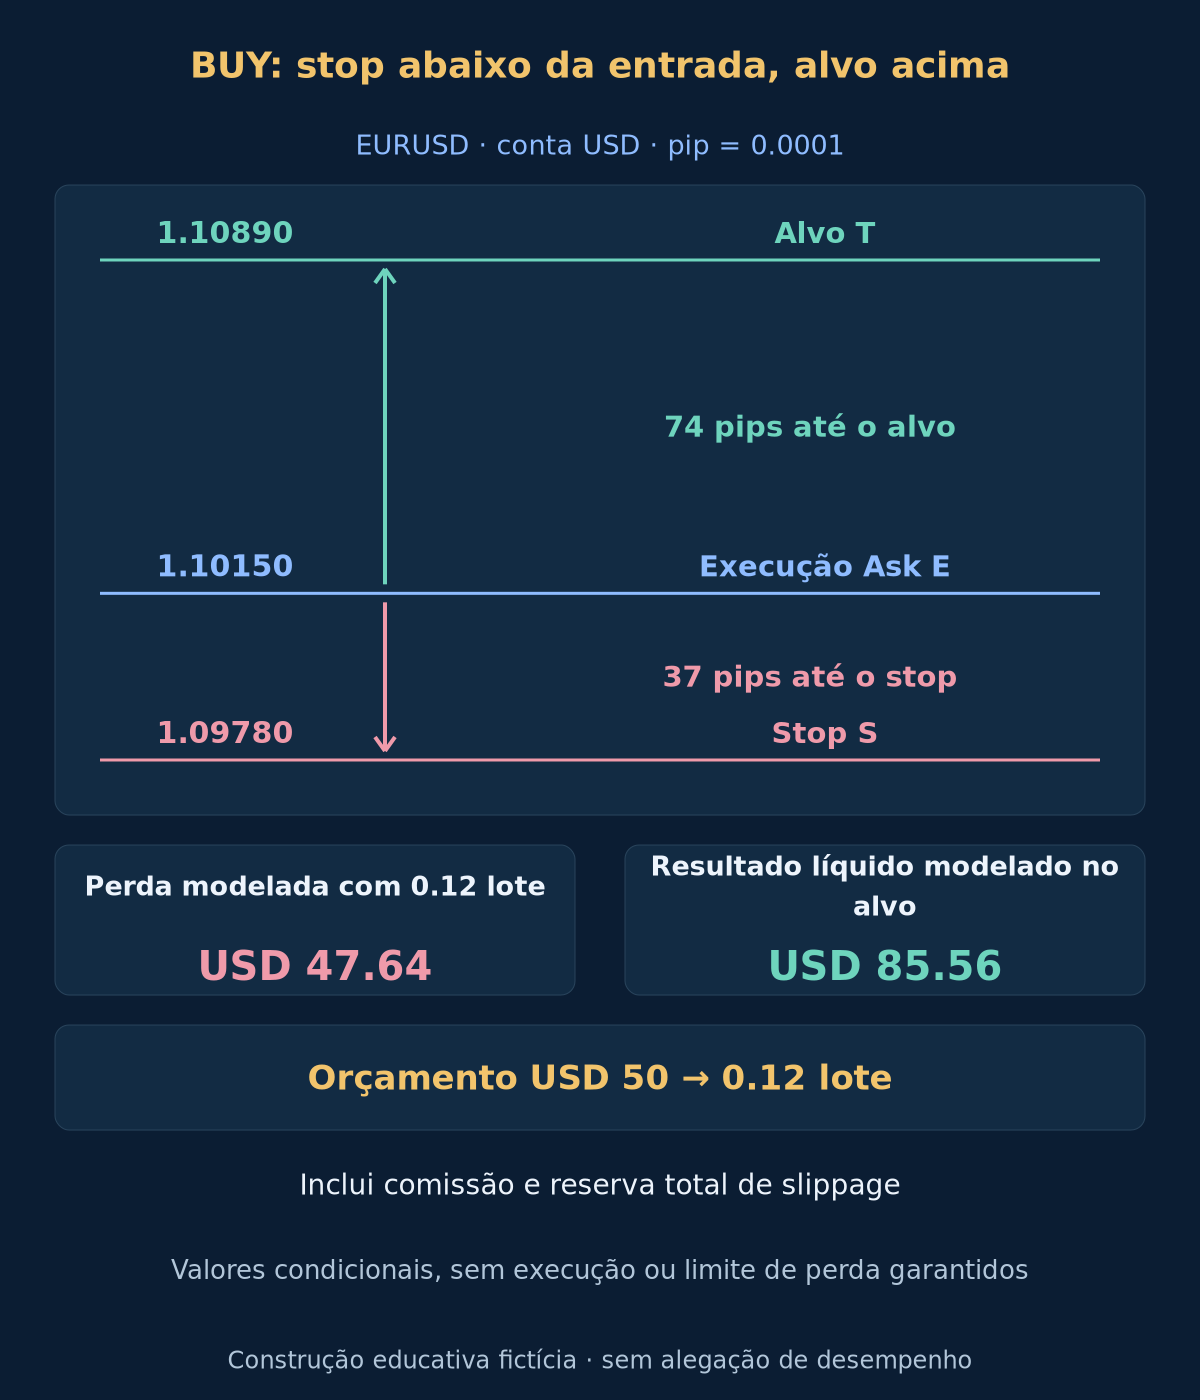
Em t = 35, suponha mínima Bid 1.09920 e fechamento Bid completo 1.10130. O limiar BUY fixo é 1.10120: o fechamento passa e a mínima permanece acima de S = 1.09780. A primeira cotação seguinte chega 2 segundos depois, em Bid 1.10140 e Ask 1.10150. Spread de 1 pip e piora de 2 pips frente ao fechamento do sinal. Suponha execução real nesse Ask, E = 1.10150, com proteções e restrições aceitas.
A distância ao stop é 37 pips e o alvo fixo 1.10890 fica 74 pips acima da entrada. Em uma conta de USD 10000, 0.5% são USD 50. Suponha USD 10 por pip por 1 lote, USD 7 de comissão de ida e volta por lote e reserva adicional total de 2 pips de slippage adverso por desfecho. A perda estimada por lote é USD 397. Arredondar para baixo em incrementos de 0.01 lote dá 0.12 lote e perda modelada USD 47.64.
| Cálculo | Valor declarado | Significado |
|---|---|---|
| Limiar de fechamento | 1.10120 | Fechamento Bid deve ficar estritamente acima |
| Stop fixo | 1.09780 | Menor mínima menos a margem |
| Alvo de preço | 1.10890 | Dobro da distância entre execução real e stop |
| Orçamento monetário | USD 50 | Patrimônio multiplicado pela fração de risco |
| Perda modelada por lote | USD 397 | Distância, comissão e reserva |
| Volume arredondado | 0.12 lot | Arredondar para baixo; nunca aumentar o risco |
| Perda modelada | USD 47.64 | Reserva condicional, não teto de perda |
| Resultado líquido modelado no alvo | USD 85.56 | Resultado condicional, não previsão |
No alvo de referência, o ganho bruto de preço seria USD 88.80 nesse volume. Descontar USD 0.84 de comissão e USD 2.40 de reserva resulta em USD 85.56. A razão das distâncias retorno/risco é 2, mas a razão monetária líquida é menor. A mesma reserva entra uma vez em cada desfecho alternativo, não duas vezes em uma operação. Não se presume swap; inclua se necessário. Stop e alvo não garantem execução e os números não são retornos esperados.
10. Testar toda a sequência, inclusive as falhas
Reproduza eventos cronologicamente e guarde hora da barra do pivô e hora da confirmação. Conserve identidade do trio, níveis fixos, motivos de cancelamento, fechamento do sinal, primeira cotação, spread, ordem solicitada, execução real, volume, custos e causa da saída. O gráfico final não prova que os dados estavam disponíveis. As fórmulas abaixo resumem as regras, sem constituir um EA completo.
Use cotações históricas Bid/Ask para resolver a ordem de stop e alvo e a invalidação SELL. Se ambas as saídas estiverem em uma barra OHLC e a ordem for desconhecida, marque o caso ambíguo e apresente separadamente uma sensibilidade conservadora supondo stop primeiro. Não escolha a ordem favorável. Uma saída por tempo atrasada por falta de cotações deve usar a próxima cotação real e manter o atraso no registro. Veja os guias de backtest e custos de execução.
Fixe a especificação antes de avaliar períodos intocados. Informe todas as variantes tentadas, candidatos elegíveis, cancelamentos, falhas de cotação, fechamentos emergenciais e operações concluídas, além de expectativa líquida, drawdown, giro e incerteza amostral. Examine tolerâncias próximas e outros provedores sem selecionar só os vencedores. Não há estudo de desempenho aqui. Uma forma reconhecível, taxa de acerto alta ou alvo duas vezes maior que o stop não prova rentabilidade após custos.
Erros comuns: usar b antes do fechamento de b+2, substituir o pivô intermediário após armar, aceitar igualdade como rompimento estrito, entrar no fechamento histórico do sinal, repetir após falhar a primeira cotação ou ultrapassar o orçamento arredondando para o volume mínimo. Um topo duplo pode continuar subindo e um fundo duplo continuar caindo. Notícias, gaps, spreads maiores e falhas de execução podem superar um pequeno orçamento nominal.
Opcional: índices, limiares e equações exatas de dimensionamento
low_pivot(j) = L[j] < min(L[j-2], L[j-1], L[j+1], L[j+2])
high_pivot(j) = H[j] > max(H[j-2], H[j-1], H[j+1], H[j+2])
pivot_known_at(j) = close_time[j+2]
c = b + 2; eligible_break_bars = [c+1, c+6]
buy_break(t) = C_Bid[t] > N + 2*pip
sell_break(t) = C_Bid[t] < N - 2*pip
buy_stop = min(L[a], L[b]) - 2*pip
sell_stop = max(H[a], H[b]) + 2*pip
buy_target = E + 2*(E-S); sell_target = E - 2*(S-E)
cash_budget = equity * 0.005
loss_per_lot = stop_pips * pip_value_per_lot + commission_per_lot + slippage_pips * pip_value_per_lot
lots = floor((cash_budget / loss_per_lot) / lot_step) * lot_step
11. Perguntas sobre a estratégia
Posso entrar assim que surgir o segundo topo ou fundo?
Seria outra regra. Este detector precisa do fechamento das barras à direita do segundo extremo e depois aguarda um rompimento posterior no fechamento. O atraso faz parte da hipótese e deve permanecer no backtest. Uma entrada anterior não pode aproveitar confirmação ainda indisponível.
E se a linha de pescoço romper antes de confirmar o pivô?
Esta especificação rejeita o trio como já concluído. Não entra atrasada na barra de confirmação nem finge que o segundo pivô era conhecido antes. Outra política pode ser pesquisada separadamente, com seus resultados e regras completas de execução.
A primeira cotação inválida permite outra tentativa?
Não. O primeiro fechamento elegível consome o candidato. Cotação inicial tardia, cara, inválida ou indisponível significa pular e registrar o motivo. Preço melhor depois ou novo rompimento não reativam o trio. Um novo candidato requer outro trio elegível recém-confirmado, sem posição aberta.
Alvo duas vezes maior que o stop significa rentabilidade?
Não. A razão entre distâncias omite frequência dos ganhos, custos, saídas por tempo, gaps e falhas de execução. A razão monetária após custos é menor no exemplo. A rentabilidade exige evidência da sequência completa em dados adequados, incluindo casos malsucedidos e ambíguos.
12. Fontes e escopo declarado
Referências primárias: IG Academy sobre topos duplos, fundos duplos e linhas de pescoço; MetaQuotes sobre indexação de séries temporais, propriedades de símbolo, tick e volume e preços de ordens a mercado e restrições de stop. Verificadas em 2026-10-19. Definição estrita dos pivôs, limiares, prazos, entradas, saídas e exemplos são uma construção educativa declarada. As fontes não validam sua rentabilidade nem prescrevem esses parâmetros.
Forex e negociação alavancada envolvem riscos elevados. Este artigo é educativo, não aconselhamento de investimento. Stops, confirmações e reservas de custos não garantem execução, perdas limitadas ou lucro. Todos os preços, diagramas e resultados são exemplos fictícios condicionais.