

Zwei ähnliche Gipfel können ein Doppeltop, Teil einer Spanne oder eine Pause im Aufwärtstrend sein. Bei zwei ähnlichen Tälern gilt die gleiche Unsicherheit umgekehrt. Diese Strategie macht eine eng gefasste Interpretation zu einem prüfbaren Ablauf, statt den Umriss als Handelsanweisung zu behandeln. Der Leitfaden zu Chartformationen erklärt Kandidat, abgeschlossenen Ausbruch und späteres Ergebnis. Alle Schwellen sind ausdrücklich gewählte Forschungsannahmen, keine nachgewiesen optimalen Einstellungen oder aktuellen Handelsempfehlungen.
1. Hypothese und Daten festlegen
Die Hypothese lautet, dass ein Bruch des dazwischenliegenden Schwungs nach einer vorherigen Bewegung und zwei nahen Extrempunkten eine Umkehr anzeigen könnte. Der Doppelboden liefert den BUY-Fall, das Doppeltop den SELL-Fall. Die Strategie verzichtet bewusst auf frühe Einstiege, damit der Erkennungszeitpunkt feststeht. Warten kann den Preis verschlechtern oder einen Handel verhindern und belegt keinen positiven Erwartungswert.
Verwende gewöhnliche EURUSD-H1-Bid-Kerzen eines benannten Anbieters und die dazugehörige Bid/Ask-Kurshistorie für Ausführungskontrollen. Die Pip-Größe beträgt hier 0.0001. Kerzenindizes steigen chronologisch; O, H, L und C stehen für Eröffnung, Hoch, Tief und Schluss. Erkannt wird nur mit abgeschlossenen Kerzen. In MT4 ist shift 0 unvollständig und shift 1 die letzte abgeschlossene Kerze; diese Verschiebungen sind nicht unsere vorwärts laufenden Indizes.
Verlange durchgehend aufeinanderfolgende Stunden-Zeitstempel für alle Daten eines Kandidaten, einschließlich Vorkontext und Bestätigungskerzen. Jede Zeitlücke setzt Pivot-Fenster und aktivierten Kandidaten zurück, auch eine Wochenendlücke. Fehlende Kurse sind nicht verfügbare Daten und dürfen nicht erfunden werden. Halte Anbieter, Serverzeitzone, Symbolspezifikation und Datenausschlüsse fest, damit andere dieselbe Stichprobe nachvollziehen können.
2. Pivots erst nach der Bestätigung verwenden
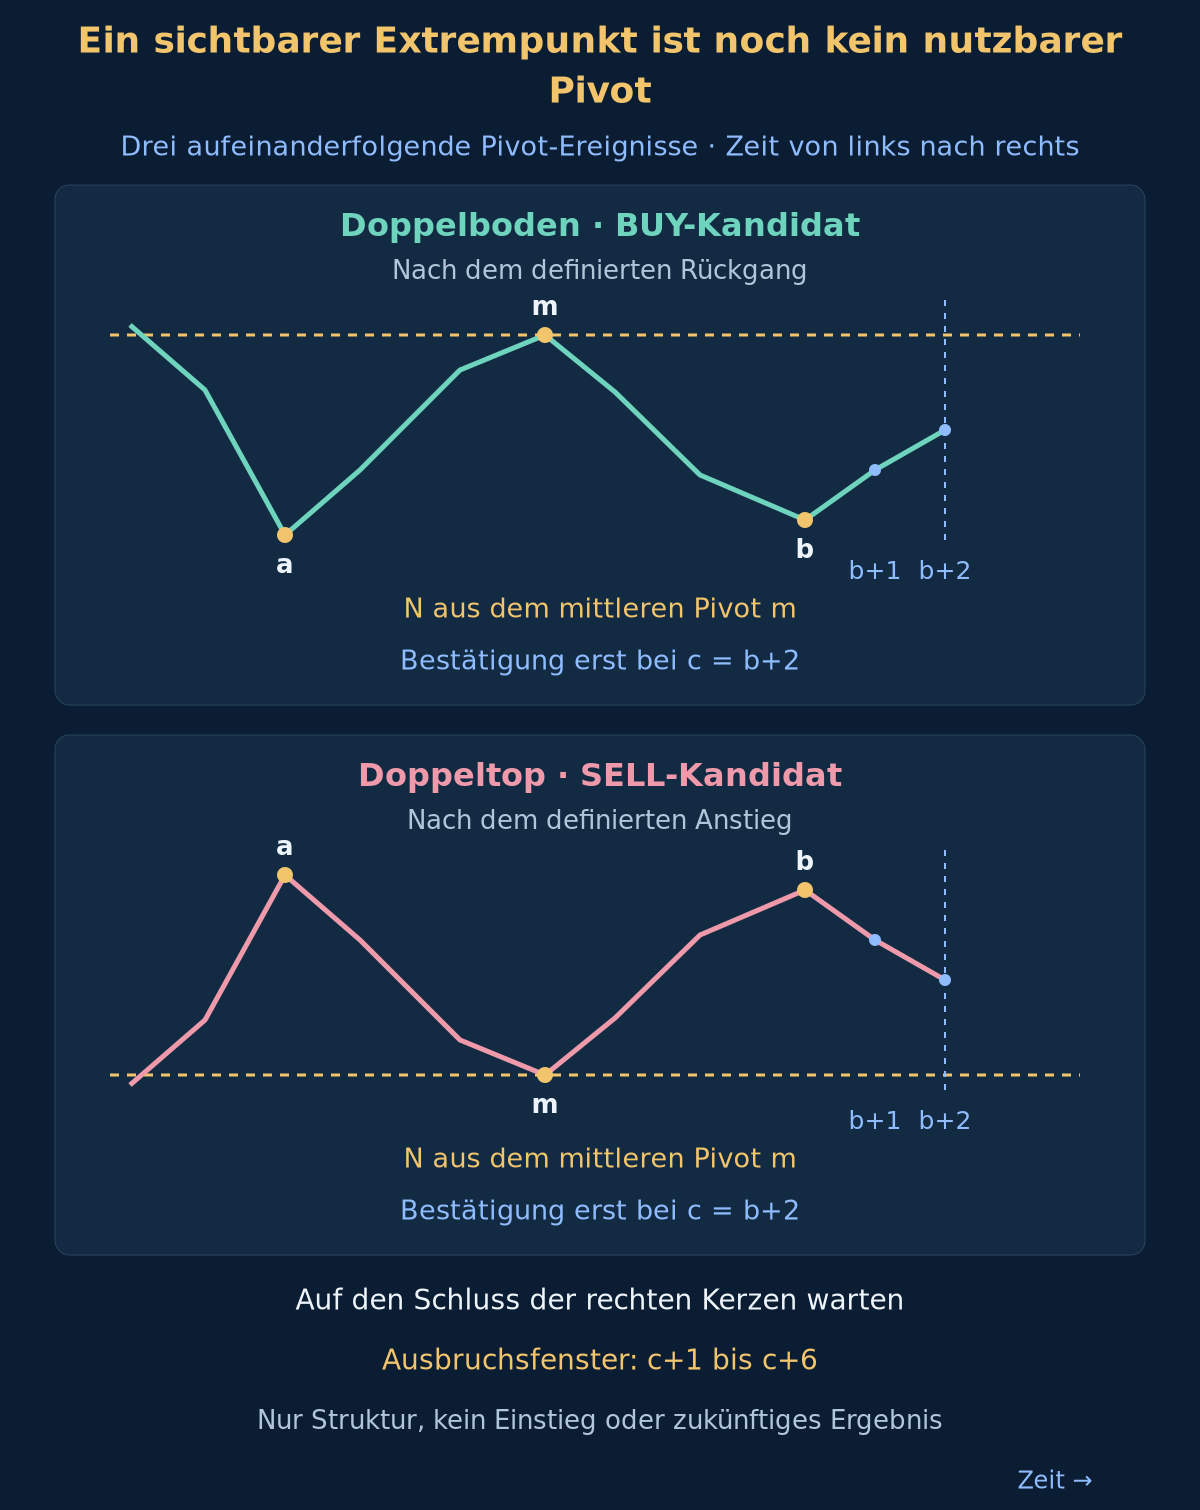
Ein Tief-Pivot bei j liegt mit seinem Tief strikt unter den Tiefs von j−2, j−1, j+1 und j+2. Ein Hoch-Pivot liegt strikt über den entsprechenden vier Hochs. Gleichheit auf einer Seite verwirft diesen Pivot-Typ. Bekannt ist das Ereignis erst zum Schluss von j+2. Eine rückwirkend bei j eingezeichnete Markierung war dort noch nicht nutzbar. Das ist unser strenger Detektor; nicht jeder Fraktalindikator muss Gleichstände identisch behandeln.
Verarbeite neue bestätigte Ereignisse chronologisch, ohne frühere Pivots desselben Typs durch attraktivere zu ersetzen. Prüfe bei jedem Ereignis nur die letzten drei: Tief–Hoch–Tief für BUY beziehungsweise Hoch–Tief–Hoch für SELL. Ihre ursprünglichen Indizes heißen a, m und b. Erfüllt eine Kerze beide Pivot-Definitionen, ist sie mehrdeutig: Ereignisfenster leeren und aktivierten Kandidaten löschen. Nach einem günstigen Ausbruch darf kein anderes Trio ausgesucht werden.
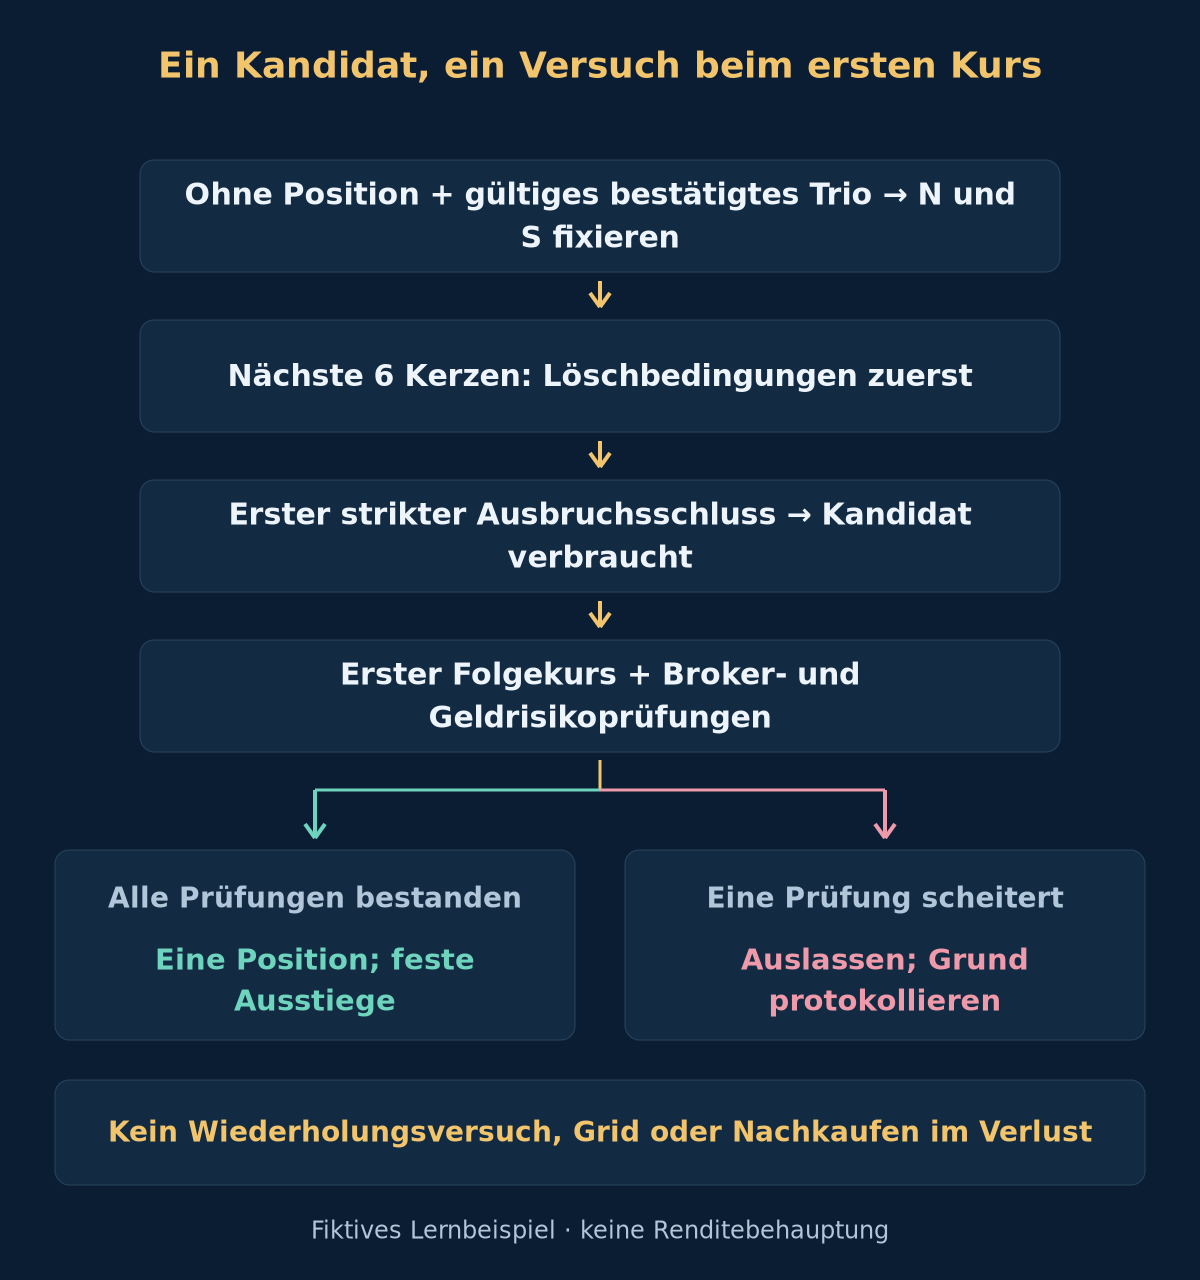
Bei offener Position werden Ereignisse protokolliert, aber keine neuen Kandidaten aktiviert oder für später vorgemerkt. Ohne Position löscht jeder neue Pivot zuerst den bisherigen Kandidaten und erlaubt dann die Prüfung des jüngsten Trios. Jedes Trio besitzt eine eindeutige Identität und höchstens einen Einstiegsversuch. Die Divergenzstrategie mit bestätigten Pivots prüft eine andere Hypothese; ihre Momentum-Bedingungen gelten hier nicht allein wegen derselben Pivot-Definition.
3. Ähnlichkeit, Abstand und vorherige Bewegung verlangen
Miss Abstände als Indexdifferenzen: b−a muss einschließlich der Grenzen zwischen 8 und 32 liegen; m−a und b−m müssen jeweils mindestens 3 betragen. Für BUY darf der absolute Unterschied von L[a] und L[b] höchstens 3 Pips betragen. Setze N = H[m]; die konservative Höhe ist N minus das höhere Tief und muss mindestens 12 Pips betragen. Für SELL gilt dieselbe Toleranz zwischen H[a] und H[b], N = L[m], und das niedrigere Hoch minus N muss mindestens 12 Pips ergeben.
Auch die vorherige Bewegung ist ausdrücklich definiert. Für BUY muss C[a−8] minus C[a−1] mindestens der festgelegten Höhe entsprechen; für SELL gilt C[a−1] minus C[a−8]. Diese Schlusskurse liegen vor dem ersten Extrempunkt. Der einfache Endpunktvergleich beweist weder einen gleichmäßigen Trend noch Absichten einzelner Teilnehmer. Bewahre verworfene Fälle auf und prüfe die Empfindlichkeit dieser Annahmen, statt nur ansprechende Formen als Beleg zu zeigen.
4. Nackenlinie fixieren und eine endliche Frist starten
Bei c = b+2 fixiert ein gültiges Trio die horizontale Nackenlinie N und Stop-Referenz S. Für BUY ist S das niedrigere von L[a] und L[b] minus 2 Pips, für SELL das höhere von H[a] und H[b] plus 2 Pips. Spätere Kerzen ändern diese Werte nicht. Bereits erfolgte Ausbrüche werden verworfen: Von m+1 bis c darf kein BUY-Bid-Schluss über N plus 2 Pips und kein SELL-Bid-Schluss unter N minus 2 Pips liegen.
Ebenfalls verwerfen, wenn von b+1 bis c ein BUY-Bid-Tief S berührt oder unterschreitet beziehungsweise ein SELL-Ask-Hoch S berührt oder überschreitet. Ein gültiger Kandidat wird nach Schluss von c aktiviert. Sein Ausbruchsfenster reicht einschließlich der Grenzen von c+1 bis c+6; auf c selbst gibt es keinen Einstieg. Ohne gültigen Ausbruch verfällt er zum Schluss von c+6. Ein neuer bestätigter Pivot, ein mehrdeutiges Ereignis oder eine Datenlücke beendet ihn früher.
5. BUY: abgeschlossener Schluss über der festen Schwelle
Prüfe im aktiven Fenster zuerst, ob das Bid-Tief der abgeschlossenen Kerze auf oder unter S liegt. Dann wird der Kandidat gelöscht, selbst bei einem Schluss über der Nackenlinie. Besteht er fort und wurde nicht durch einen neuen Pivot gelöscht, liefert der erste Bid-Schluss strikt über N plus 2 Pips das BUY-Signal. Ein Docht genügt nicht, Gleichheit zählt nicht. Stop- und Löschbedingungen haben Vorrang vor dem Ausbruchsschluss.
Verbrauche den Kandidaten bei diesem ersten gültigen Ausbruch und prüfe ausschließlich die erste folgende Bid/Ask-Notierung. Sie muss innerhalb von 60 Sekunden nach dem Signalschluss eintreffen. Der aktuelle Bid muss weiterhin strikt über N plus 2 Pips liegen. Der Spread darf höchstens 1.5 Pips betragen und Ask höchstens 5 Pips über dem Signalschluss liegen. Ein niedrigerer Ask ist bei sonst gültigen Bedingungen erlaubt. Bei einem Fehler auslassen; nicht auf einen besseren Kurs oder einen weiteren Schluss desselben Trios warten.
6. SELL: Struktur spiegeln, Kursseiten beibehalten
Bei einem aktivierten Doppeltop wird gelöscht, wenn das Ask-Hoch der abgeschlossenen Kerze auf oder über S liegt. Andernfalls liefert der erste Bid-Schluss strikt unter N minus 2 Pips das SELL-Signal. Die erste folgende Notierung muss innerhalb von 60 Sekunden eintreffen; ihr Bid muss weiter strikt unter der Schwelle liegen. Spread höchstens 1.5 Pips; Signalschluss minus aktueller Bid höchstens 5 Pips. Ein höherer Bid kann zulässig sein, solange er unter der Schwelle bleibt.
SELL eröffnet zum Bid und schließt zum Ask; BUY eröffnet zum Ask und schließt zum Bid. Eine reine Bid-Historie kann deshalb die SELL-Ask-Stop-Bedingung und nicht alle Ausstiege prüfen. Spiegle kein BUY-Diagramm, indem versehentlich bei SELL überall Bid verwendet wird. Diese Strategie verlangt keinen erneuten Test der durchbrochenen Nackenlinie und steigt nicht am zweiten Extrempunkt ein. Die Bestätigungsstrategie beim zweiten Test hat einen eigenen Ablauf und muss getrennt untersucht werden.
7. Kurs, Brokerbedingungen und tatsächliche Ausführung prüfen
Verlange vor dem Auftrag anhand des verfügbaren Einstiegskurses einen positiven Stop-Abstand von einschließlich 8 bis 60 Pips. Prüfe Tick-Raster, zulässiges Volumen, Margin, Provisionen und Stop-Abstandsvorgaben des Brokers. Bei ungültigen oder unbekannten Anforderungen auslassen; S nicht zur Annahme des Auftrags erweitern. Der erste Kurs kann die Formationsschwelle bestehen und dennoch hier scheitern. Eine Marktorder-Anfrage ist kein Nachweis einer Ausführung.
Berechne das Volumen aus diesem Kurs und dem Kostenzuschlag, speichere danach den tatsächlichen Ausführungskurs E und prüfe dessen Risiko erneut. S bleibt fest; das Ziel wird aus E berechnet. Werden Budget oder Stop-Abstandsgrenze verletzt oder können Schutzorders nicht eingerichtet werden, fordere sofort die Schließung zum verfügbaren Kurs an und protokolliere den echten Handel samt Kosten. Er darf nicht nachträglich als ausgelassen gelten. Ablehnungen, Notschließungen, Latenz und Slippage gehören ins Ergebnis.
8. Ausstiege fixieren und Positionsgröße abrunden
Für BUY ist das Kursrisiko E minus S und Ziel T gleich E plus der doppelten Distanz. Für SELL ist das Risiko S minus E und T gleich E minus der doppelten Distanz. BUY-Stop und -Ziel verwenden Bid, SELL-Stop und -Ziel Ask. Beide bleiben fest, ohne Trailing-Stop oder Verschiebung auf Einstand. Wird keines erreicht, nach 12 abgeschlossenen H1-Kerzen eine Schließung anfordern; die Einstiegskerze zählt zuerst. Verwende die erste Notierung nach diesem Schluss. Die Ausführung kann schlechter ausfallen.
Das beispielhafte Risikobudget beträgt 0.5% des aktuellen Eigenkapitals bei nur einer offenen Position dieses Regelsatzes. Teile das Geldbudget durch den geschätzten Verlust je Lot einschließlich Kurs-zu-Stop-Distanz, Provision für Eröffnung und Schließung sowie Slippage-Zuschlag; runde auf die zulässige Lot-Schrittweite ab. Unterhalb des Mindestvolumens auslassen. Ein Zuschlag ist eine Planungsannahme, keine garantierte Verlustobergrenze. Prüfe weitere Systeme separat mit dem Leitfaden zum Risikomanagement.
Pips, Plattformpunkte und minimale Kursticks sind unterschiedliche Einheiten. Leite Geldwerte aus dem tatsächlichen Kontrakt und der Kontowährung ab, statt überall USD 10 je Pip anzunehmen. Bei der Umrechnung mit Tick-Wert müssen Distanz und Tick-Größe in passenden Preiseinheiten vorliegen. Der Spread ist bei korrekter Ask/Bid-Verwendung bereits enthalten; ihn nochmals zu addieren wäre doppelt. Swaps und sonstige Gebühren gegebenenfalls ergänzen. Siehe Pip-Leitfaden und Positionsgrößen-Leitfaden.
9. BUY-Beispiel: Geometrie, Ausführung und Geldrisiko
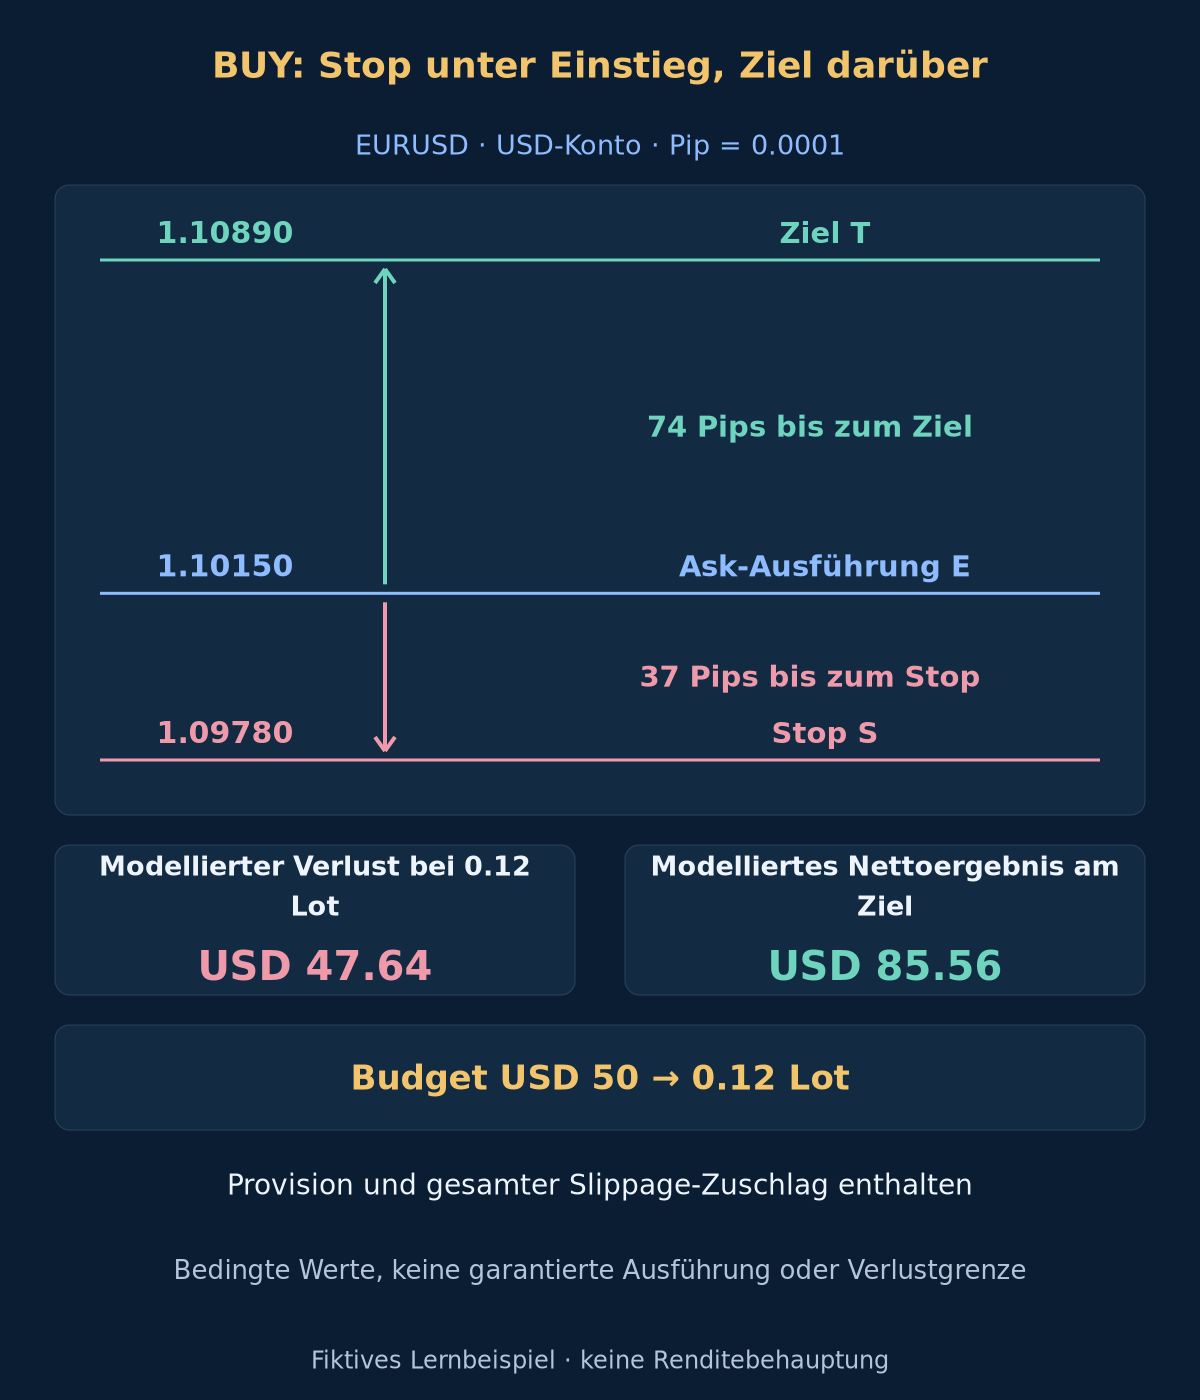
Der fiktive Kandidat hat a = 20, m = 26 und b = 32; damit umfassen beide Teilstücke 6 Kerzen und der Gesamtabstand 12. Die Tiefs 1.09800 und 1.09820 unterscheiden sich um 2 Pips; N = 1.10100 ergibt konservativ 28 Pips Höhe. C[a−8] = 1.10500 und C[a−1] = 1.10100 ergeben zuvor 40 Pips Rückgang. Strenge Pivots, fehlender früherer Ausbruch, Daten- und Stop-Prüfungen seien gültig. Das zweite Tief wird erst bei c = 34 verfügbar.
Bei t = 35 seien das Bid-Tief 1.09920 und der abgeschlossene Bid-Schluss 1.10130. Die feste BUY-Schwelle liegt bei 1.10120: Der Schluss erfüllt sie, das Tief bleibt über S = 1.09780. Der erste folgende Kurs trifft 2 Sekunden später ein, mit Bid 1.10140 und Ask 1.10150. Spread 1 Pip, Verschlechterung gegenüber dem Signalschluss 2 Pips. Angenommen wird die tatsächliche Ausführung zu diesem Ask, E = 1.10150, bei akzeptierten Schutzorders und Brokerbedingungen.
Der Stop-Abstand beträgt 37 Pips; das feste Ziel 1.10890 liegt 74 Pips über dem Einstieg. Auf einem USD-10000-Konto entsprechen 0.5% USD 50. Angenommen werden USD 10 je Pip und 1 Lot, USD 7 Gesamtprovision je Lot und zusätzlich insgesamt 2 Pips ungünstige Slippage je Ausgang. Der geschätzte Verlust je Lot beträgt USD 397. Abrunden auf eine Lot-Schrittweite von 0.01 ergibt 0.12 Lot und USD 47.64 modellierten Verlust.
| Berechnung | Festgelegter Wert | Bedeutung |
|---|---|---|
| Schlusskursschwelle | 1.10120 | Bid-Schluss muss strikt darüber liegen |
| Fester Stop | 1.09780 | Niedrigeres Tief abzüglich Puffer |
| Kursziel | 1.10890 | Doppelte Distanz vom tatsächlichen Einstieg zum Stop |
| Geldbudget | USD 50 | Eigenkapital mal Risikoanteil |
| Modellierter Verlust je Lot | USD 397 | Kursdistanz plus Provision und Zuschlag |
| Abgerundetes Volumen | 0.12 lot | Abrunden; Risiko niemals aufrunden |
| Modellierter Verlust | USD 47.64 | Bedingter Zuschlag, keine Verlustobergrenze |
| Modelliertes Nettoergebnis am Ziel | USD 85.56 | Bedingtes Ergebnis, keine Prognose |
Am Zielreferenzkurs beträgt der Bruttokursgewinn für dieses Volumen USD 88.80. Abzüglich USD 0.84 Provision und USD 2.40 Slippage-Zuschlag verbleiben USD 85.56. Das Verhältnis der Kursdistanzen beträgt 2, das Nettogeldverhältnis ist geringer. Derselbe Zuschlag wird je alternativem Ausgang einmal verwendet, nicht innerhalb eines Handels zweimal. Ein Swap wird nicht angenommen und ist bei Bedarf zu ergänzen. Weder Stop noch Ziel garantieren einen Ausführungskurs; die Beträge sind keine erwarteten Renditen.
10. Den gesamten Ablauf samt Fehlschlägen testen
Spiele Ereignisse chronologisch ab und speichere Pivot-Zeit und Bestätigungszeit. Halte Trio-Identität, feste Niveaus, Löschgründe, Signalschluss, erste Notierung, Spread, Auftrag, tatsächliche Ausführung, Volumen, Kosten und Ausstiegsgrund fest. Ein fertiges Chart beweist nicht, dass die Daten rechtzeitig vorlagen. Die folgenden Formeln fassen die deklarierten Regeln zusammen; sie sind keine vollständige EA-Implementierung.
Historische Bid/Ask-Kurse müssen die Reihenfolge von Stop und Ziel sowie die SELL-Ungültigkeit klären. Liegen beide Ausstiege innerhalb einer OHLC-Kerze und ist die Reihenfolge unbekannt, den Fall als mehrdeutig markieren und eine separate konservative Stop-zuerst-Analyse ausweisen. Nicht die günstige Reihenfolge auswählen. Ein wegen fehlender Kurse verzögerter Zeitausstieg nutzt die nächste reale Notierung; die Verzögerung bleibt dokumentiert. Siehe Backtest-Leitfaden und Ausführungskosten-Leitfaden.
Fixiere die Spezifikation vor der Prüfung unberührter Zeiträume. Berichte alle versuchten Parametervarianten, gültigen Kandidaten, Löschungen, Kursfehler, Notschließungen und abgeschlossenen Trades sowie Nettoerwartungswert, Drawdown, Handelsumschlag und Stichprobenunsicherheit. Untersuche benachbarte Toleranzen und andere Anbieter, ohne nur Gewinner auszuwählen. Hier liegt keine Leistungsstudie vor. Weder erkennbare Form noch hohe Trefferquote oder ein Ziel mit doppeltem Stop-Abstand belegen Rentabilität nach Kosten.
Häufige Fehler sind b vor dem Schluss von b+2 zu verwenden, den mittleren Pivot nach Aktivierung zu ersetzen, Gleichheit als strikten Ausbruch zu zählen, zum historischen Signalschluss einzusteigen, nach dem ersten Kursfehler erneut zu versuchen oder durch Aufrunden aufs Mindestvolumen das Budget zu überschreiten. Ein Doppeltop kann weiter steigen, ein Doppelboden weiter fallen. Nachrichten, Lücken, breitere Spreads und Ausführungsfehler können ein kleines nominales Budget übersteigen.
Optional: genaue Indizes, Schwellen und Größenformeln
low_pivot(j) = L[j] < min(L[j-2], L[j-1], L[j+1], L[j+2])
high_pivot(j) = H[j] > max(H[j-2], H[j-1], H[j+1], H[j+2])
pivot_known_at(j) = close_time[j+2]
c = b + 2; eligible_break_bars = [c+1, c+6]
buy_break(t) = C_Bid[t] > N + 2*pip
sell_break(t) = C_Bid[t] < N - 2*pip
buy_stop = min(L[a], L[b]) - 2*pip
sell_stop = max(H[a], H[b]) + 2*pip
buy_target = E + 2*(E-S); sell_target = E - 2*(S-E)
cash_budget = equity * 0.005
loss_per_lot = stop_pips * pip_value_per_lot + commission_per_lot + slippage_pips * pip_value_per_lot
lots = floor((cash_budget / loss_per_lot) / lot_step) * lot_step
11. Fragen zur Doppelformationsstrategie
Kann ich beim Erscheinen des zweiten Hochs oder Tiefs einsteigen?
Das wäre eine andere Regel. Dieser Detektor braucht abgeschlossene Kerzen rechts vom zweiten Extrempunkt und wartet anschließend auf einen späteren Ausbruchsschluss. Die Verzögerung ist Teil der Hypothese und muss im Backtest bleiben. Ein früherer Einstieg darf keine damals unbekannte Bestätigung verwenden.
Was gilt bei einem Nackenlinienbruch vor der Pivot-Bestätigung?
Diese Spezifikation verwirft das Trio als bereits abgeschlossen. Sie steigt weder verspätet auf der Bestätigungskerze ein noch tut sie so, als sei der zweite Pivot vorher bekannt gewesen. Eine andere Vorgehensweise kann getrennt mit eigenen Ergebnissen und vollständigen Ausführungsregeln untersucht werden.
Erlaubt ein ungültiger erster Kurs einen weiteren Versuch?
Nein. Der erste gültige Ausbruchsschluss verbraucht den Kandidaten. Ein verspäteter, zu teurer, ungültiger oder nicht verfügbarer erster Kurs bedeutet auslassen und begründen. Ein später besserer Kurs oder neuer Ausbruch belebt dasselbe Trio nicht wieder. Ein neuer Kandidat braucht ohne offene Position ein neu bestätigtes gültiges Trio.
Bedeutet ein Ziel mit doppeltem Stop-Abstand Rentabilität?
Nein. Das Distanzverhältnis berücksichtigt weder Trefferhäufigkeit noch Kosten, Zeitausstiege, Lücken oder Ausführungsfehler. Im Beispiel ist das Geldverhältnis nach Kosten niedriger. Rentabilität verlangt Belege für den vollständigen Ablauf auf geeigneten Daten, einschließlich erfolgloser und mehrdeutiger Fälle.
12. Quellen und festgelegter Umfang
Primärquellen: IG Academy zu Doppeltop, Doppelboden und Nackenlinien; MetaQuotes zu Zeitreihenindizierung, Symbol-, Tick- und Volumeneigenschaften sowie Marktorderpreisen und Stop-Vorgaben. Geprüft am 2026-10-19. Strenge Pivot-Definition, Schwellen, Fristen, Einstiegspolitik, Ausstiege und Beispiele sind unsere deklarierte Lernkonstruktion. Die Quellen bestätigen weder deren Rentabilität noch diese Parameterwerte.
Forex und gehebelter Handel bergen erhebliche Risiken. Dieser Artikel dient der Bildung und ist keine Anlageberatung. Stops, Bestätigungsregeln und Kostenzuschläge garantieren weder Ausführung noch begrenzte Verluste oder Gewinne. Sämtliche Preise, Diagramme und Ergebnisse sind fiktive bedingte Beispiele.