
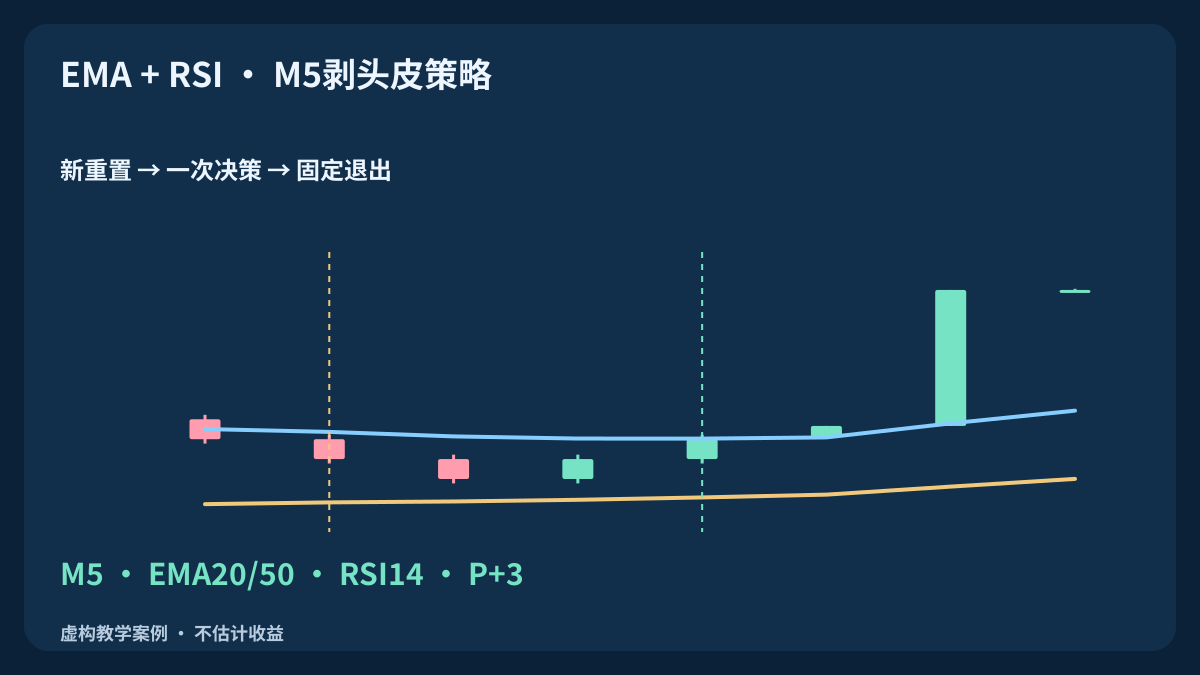
把EMA–RSI时序指南推进为完整、固定的交易规范。有效重置只产生一次入场决策,不能无限等待确认、更窄点差或再次下单。
1. 固定完整研究模型
使用EURUSD · M5 · Bid OHLC · Close、USD账户和已收盘蜡烛。EMA选择方向,RSI提供新重置和恢复。这是可复现的研究候选,不宣称胜率、预期收益或最优参数。图表信号不证明订单当时可以执行。
每个品种最多一个本模型仓位或结果尚未查明的入场请求。不摊平、加仓、对冲、部分退出、移动止损或保本调整。持仓或请求未决时忽略重置;确认退出后等待后续独立新重置。缺少必要蜡烛即取消观察,重建连续历史后才能寻找新起点。
2. 规定输入、有限初值和精度
先用E_n(n−1)=mean(C[0...n−1]),再计算E_n(k)=E_n(k−1)+2/(n+1)*(C(k)−E_n(k−1))。RSI14的U、D以变化1...14的平均上涨和下跌幅初始化,此后U=(13U_prev+up)/14; D=(13D_prev+down)/14。定义RSI=100U/(U+D):仅D为零时100,仅U为零时0,两者均零时本文约定50。
EMA20从k19、EMA50从k49、RSI从k14开始,斜率环境从k52可用。终端已完成缓冲区用shift=1,前值用shift=2,图表位移为零。先用精确分数计算再输出小数。不同初始历史可改变数值,不能据此保证与实盘终端一致。表中合约、跳动及手数约束为虚构假设,必须向经纪商核实。
| 项目 | 声明参考 | 作用/假设 |
|---|---|---|
| 价格和输入 | EURUSD · Bid · M5 · Close | EMA20 / EMA50 · RSI14 |
| 合约与刻度 | pip=0.0001 · tick=0.00001 | 100000 EUR · 10 USD/pip/lot |
| 账户限制 | 0.25% · 1% · 2 | 单次预算 · 日净值下限 · 每日请求 |
3. BUY:新重置与有限恢复
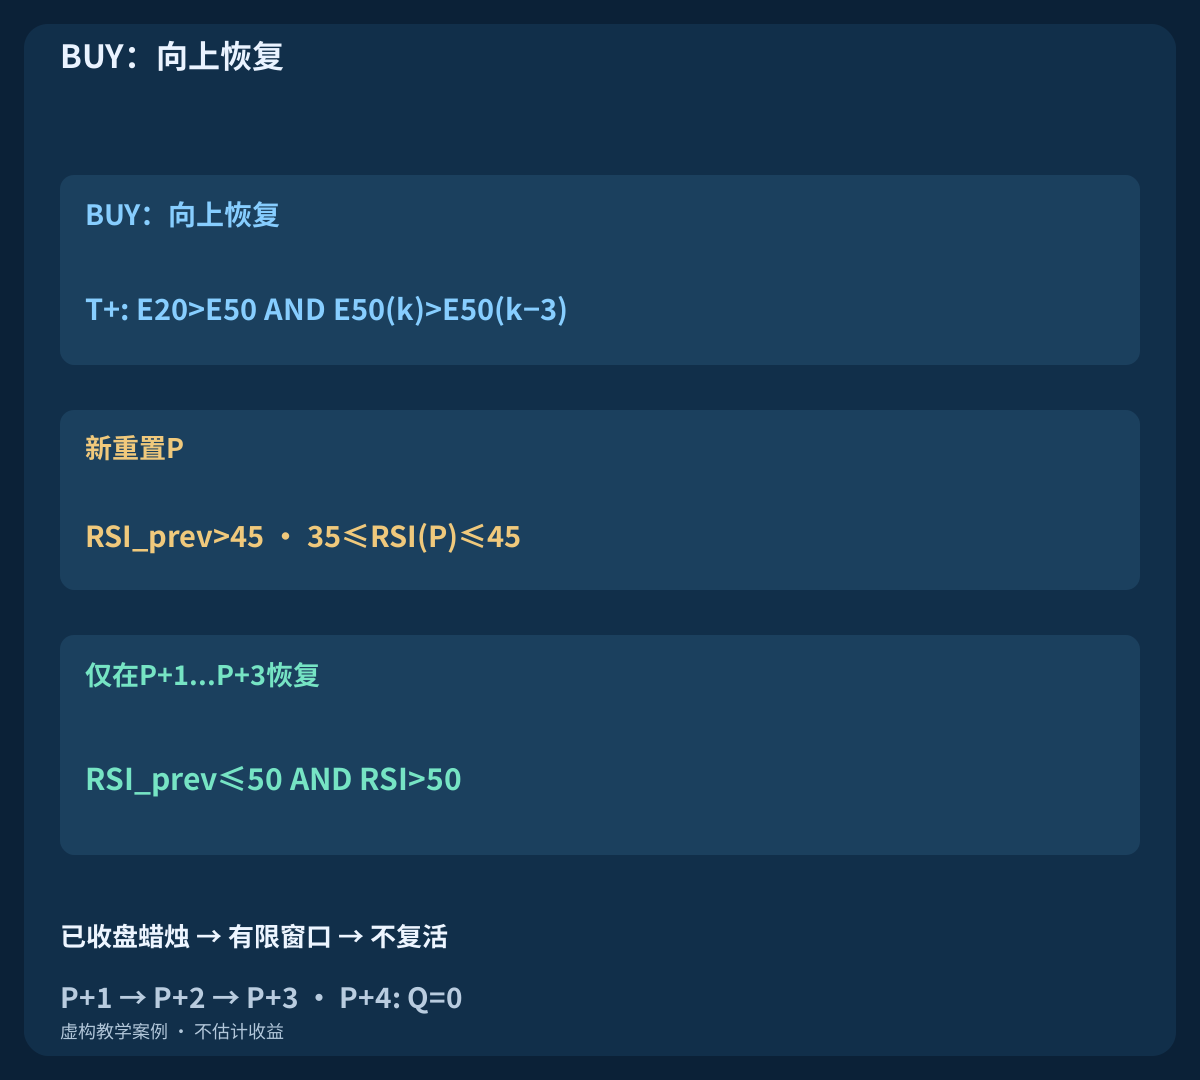
要求T+=[E20>E50 AND E50(k)>E50(k−3)]。新起点P需满足RSI_prev>45 AND 35≤RSI(P)≤45、T+有效且无活动起点。RSI持续停留带内不是新重置。每个后续已收盘蜡烛先检查环境失效,再按RSI<35取消,随后按k>P+3判到期,最后才接受新交叉RSI_prev≤50 AND RSI>50。
只有P+1、P+2、P+3有效。活动期间另一重置不能延后期限。资格成立、取消或到期都消耗P,同一已处理蜡烛不能重新武装。后续独立新重置可在重新满足全部条件时开始。比较底层未舍入值。
4. SELL:镜像信号并明确报价侧
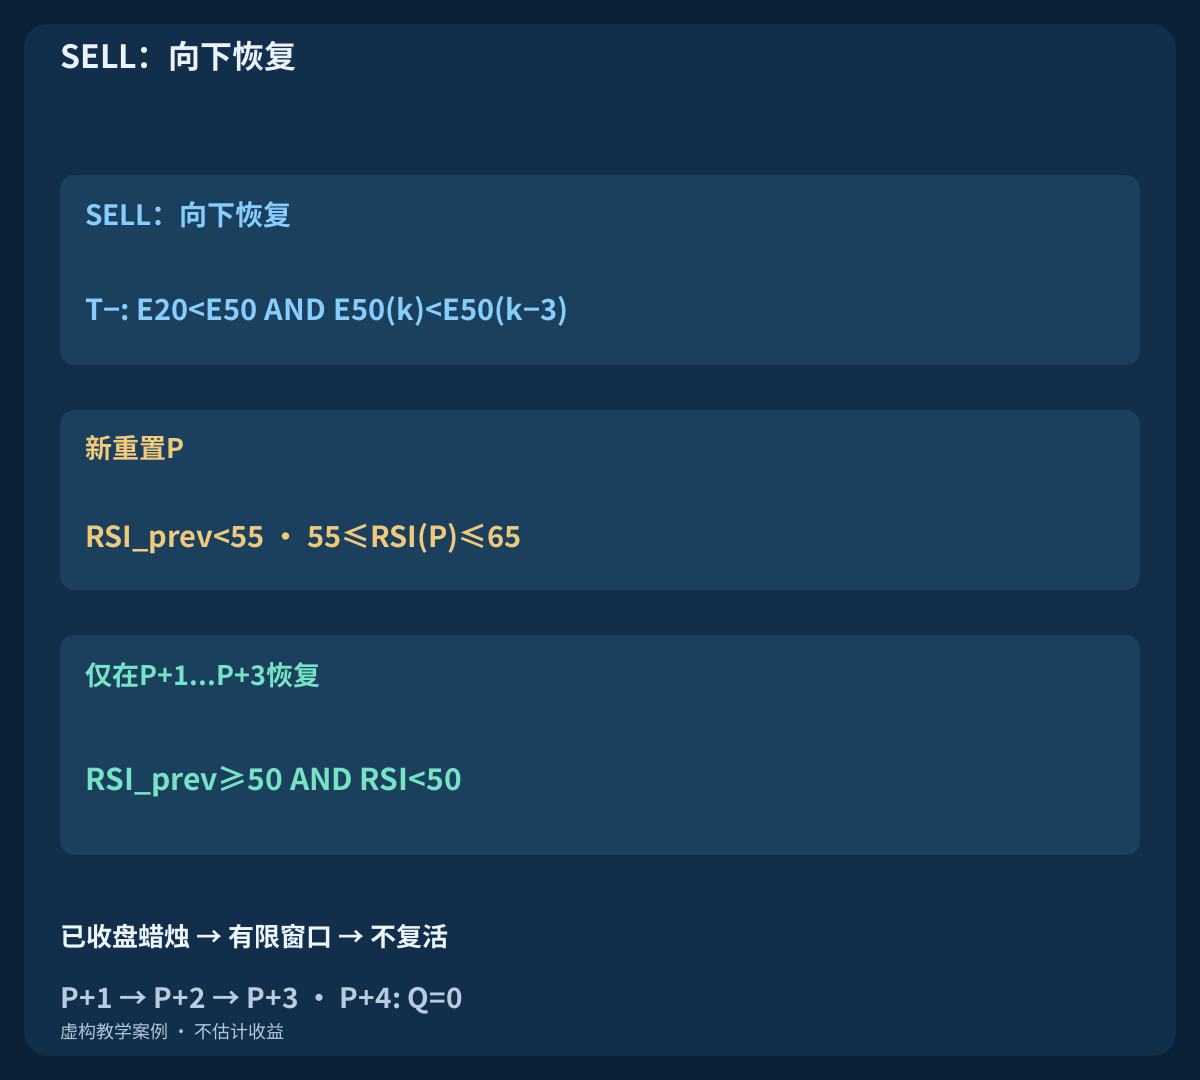
要求T−=[E20<E50 AND E50(k)<E50(k−3)]及新重置RSI_prev<55 AND 55≤RSI(P)≤65。先按环境失效取消,再检查RSI>65,P+3后到期。仅三根窗口内的新交叉RSI_prev≥50 AND RSI<50合格。消耗与重启规则相同。
SELL以Bid入场、Ask退出;BUY以Ask入场、Bid退出。SELL止损是从已完成Bid最高价计算的Ask侧数值阈值,不是观察到的历史Ask摆动高点。仅Bid OHLC不能重建Ask路径、点差变化或蜡烛内部先后顺序。
5. 限制时段、账户和日内敞口
只接受资格时刻07:00≤q UTC<09:30,在10:00 UTC平仓。这是固定UTC参数,不代表已按夏令时调整的伦敦时段。记录经纪商时钟到UTC的转换。必须在1s内检测新蜡烛;候选报价时间戳不得早于q,发送时报价年龄不超过250ms。毫秒校验需要合适记录和单调时钟,不能把秒级服务器时间伪装成毫秒精度。
最多2 transmitted entry requests/day,拒单和超时都计入。预检跳过消耗q,但不占已发送尝试。记录已核实日初净值Eday;净值达到0.99*Eday时禁止新入场,并在第一笔有效报价关闭本模型敞口。基准未知、资金流或账户未核对时暂停。日切重置仅在空仓且已核对时进行。本规范不含自动新闻过滤器。
| 阶段 | 期限/窗口 | 动作 |
|---|---|---|
| q | 07:00 ≤ UTC < 09:30 | 资格成立时刻 |
| q+1s | ≤1000ms | 最晚首次检测 |
| q+2s | ≤2000ms · age≤250ms | 最多一次请求 |
| q+6×M5 / 10:00 | min(q+30min, 10:00 UTC) | 首笔有效报价退出 |
6. 从首笔候选报价冻结止损和目标
设d=abs(E0−S)/pip,要求3≤d≤12。采用P至q全部已完成Bid极值加一pip,向外按跳动单位取整。方向公式见表。实际成交后不重设中心。目标为参考毛距离两倍,不保证净2R。
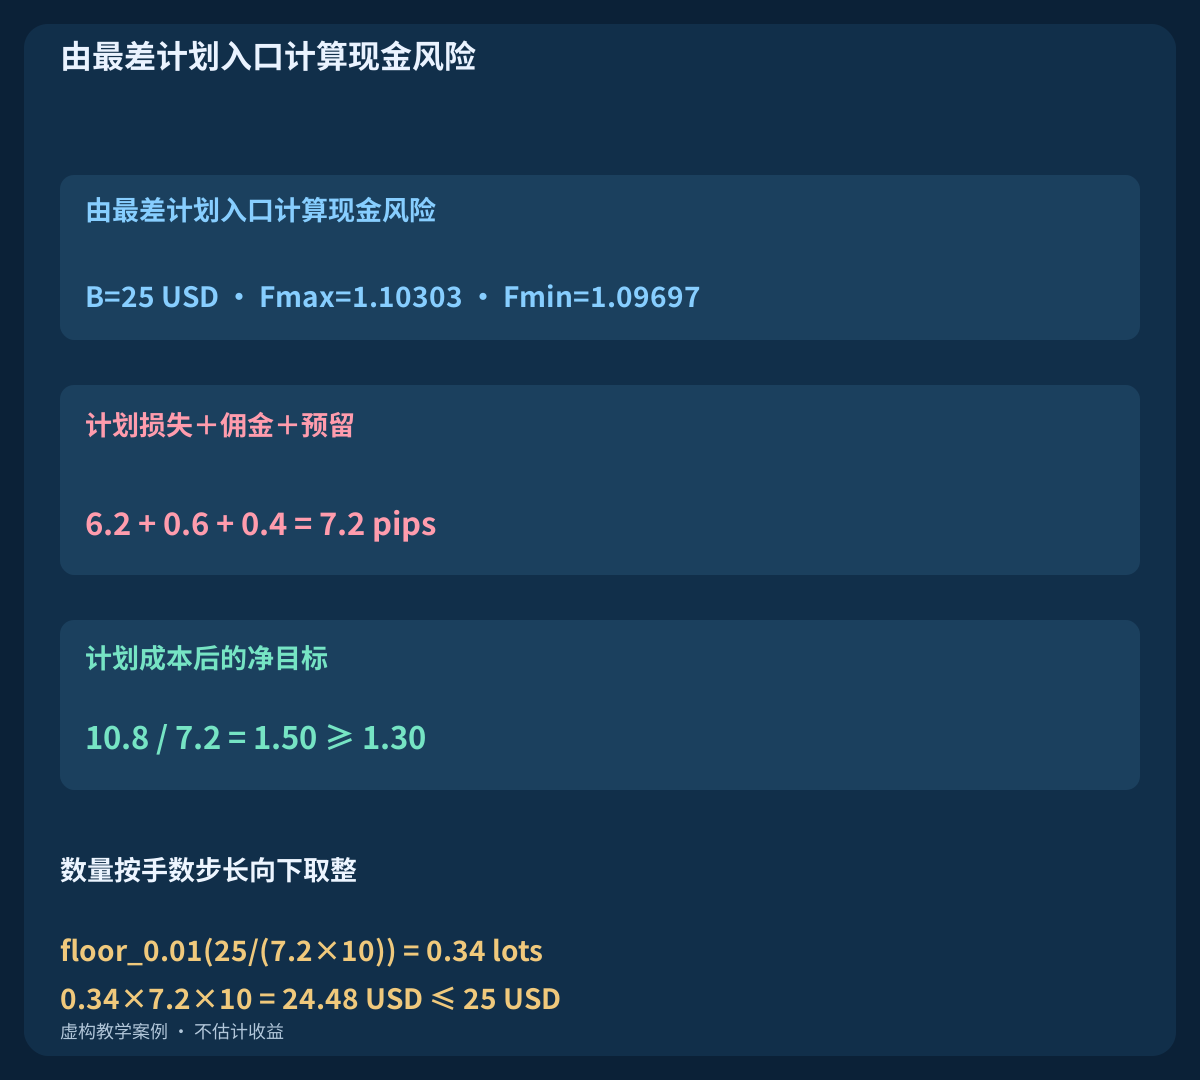
计划入场不利容差0.2pip=2points:BUY用Fmax=Ask_ref+0.2pip,SELL用Fmin=Bid_ref−0.2pip。往返佣金0.6pip及退出执行预留0.4pip只加一次到计划损失,并从目标收益中减去,要求net reward/planned loss≥1.30。入场容差已在F内,0.4预留仅覆盖退出。固定价位不合经纪商约束就跳过,不放宽止损。
| 参考入口 | 固定止损 | 固定目标 | |
|---|---|---|---|
| BUY | E0=Ask_ref | S_bid=floor_tick(min BidLow[P..q]−1pip) | T_bid=E0+2(E0−S_bid) |
| SELL | E0=Bid_ref | S_ask=ceil_tick(max BidHigh[P..q]+1pip) | T_ask=E0−2(S_ask−E0) |
7. 消耗首笔报价且只发送一次
首次检测q时捕获第一笔Bid/Ask。要求点差≤1.0pip,Bid相对q已收盘Bid的绝对偏离≤1.0pip,在q+2s以内完成预检并发送,边界包含。发送前复核当前报价、年龄、成本、风险、权限、保证金和保护,任一失败即消耗q。变动报价须仍在原始容差内且通过全部检查,参考及水平均不变。
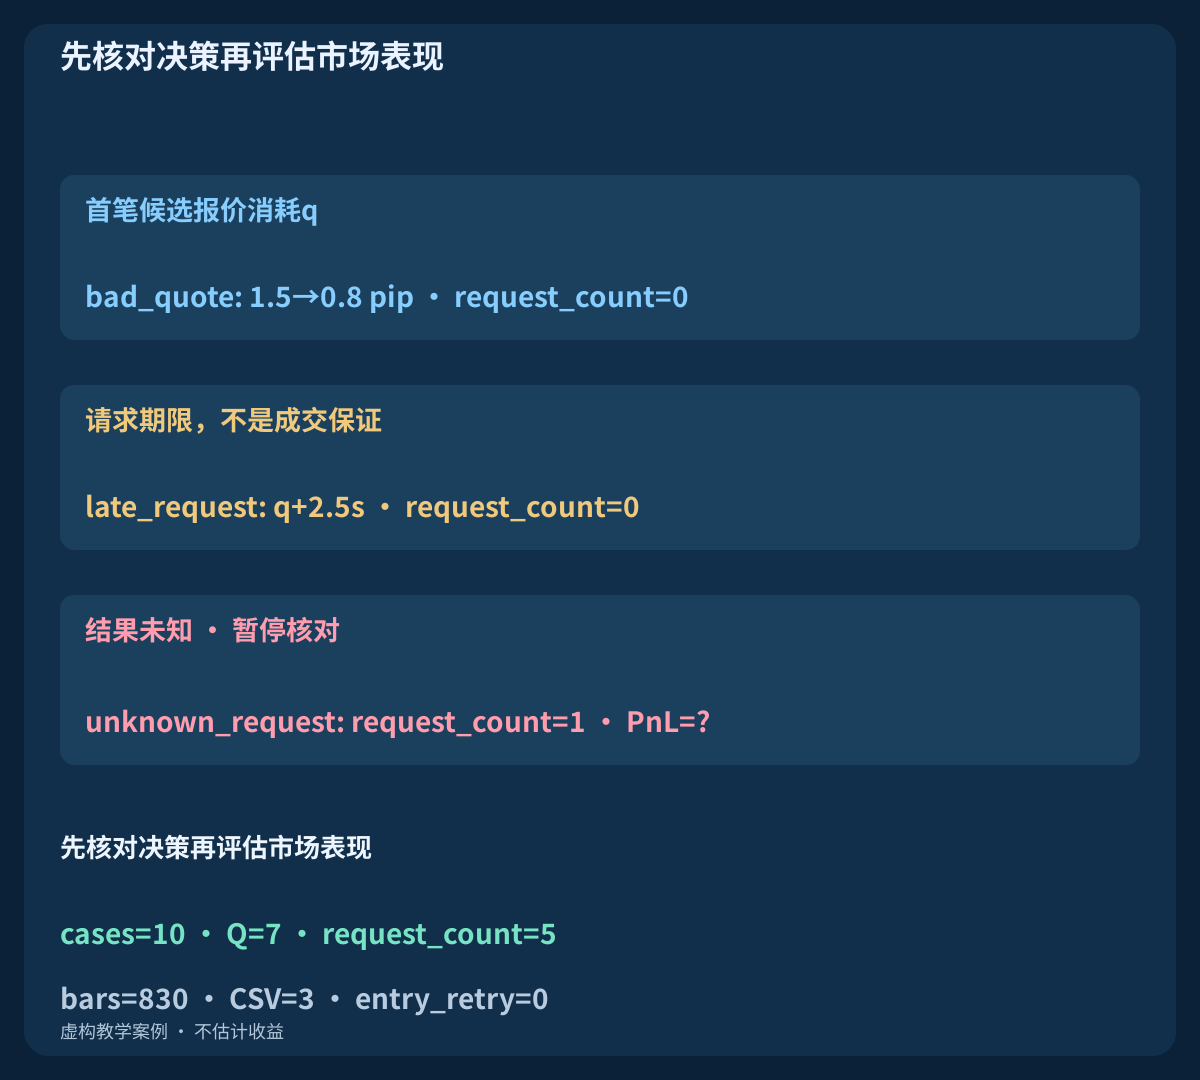
仅一个附带止损与目标的请求;环境不支持受保护入场就跳过。拒绝、陈旧数据、差点差、超期或超时后不重试入场。bad_quote首笔点差1.5pip,之后缩至0.8仍不下单。late_request在q+2.5s完成预检,已过发送期限。后来更好报价不能恢复资格。
8. 逐步核对有效BUY
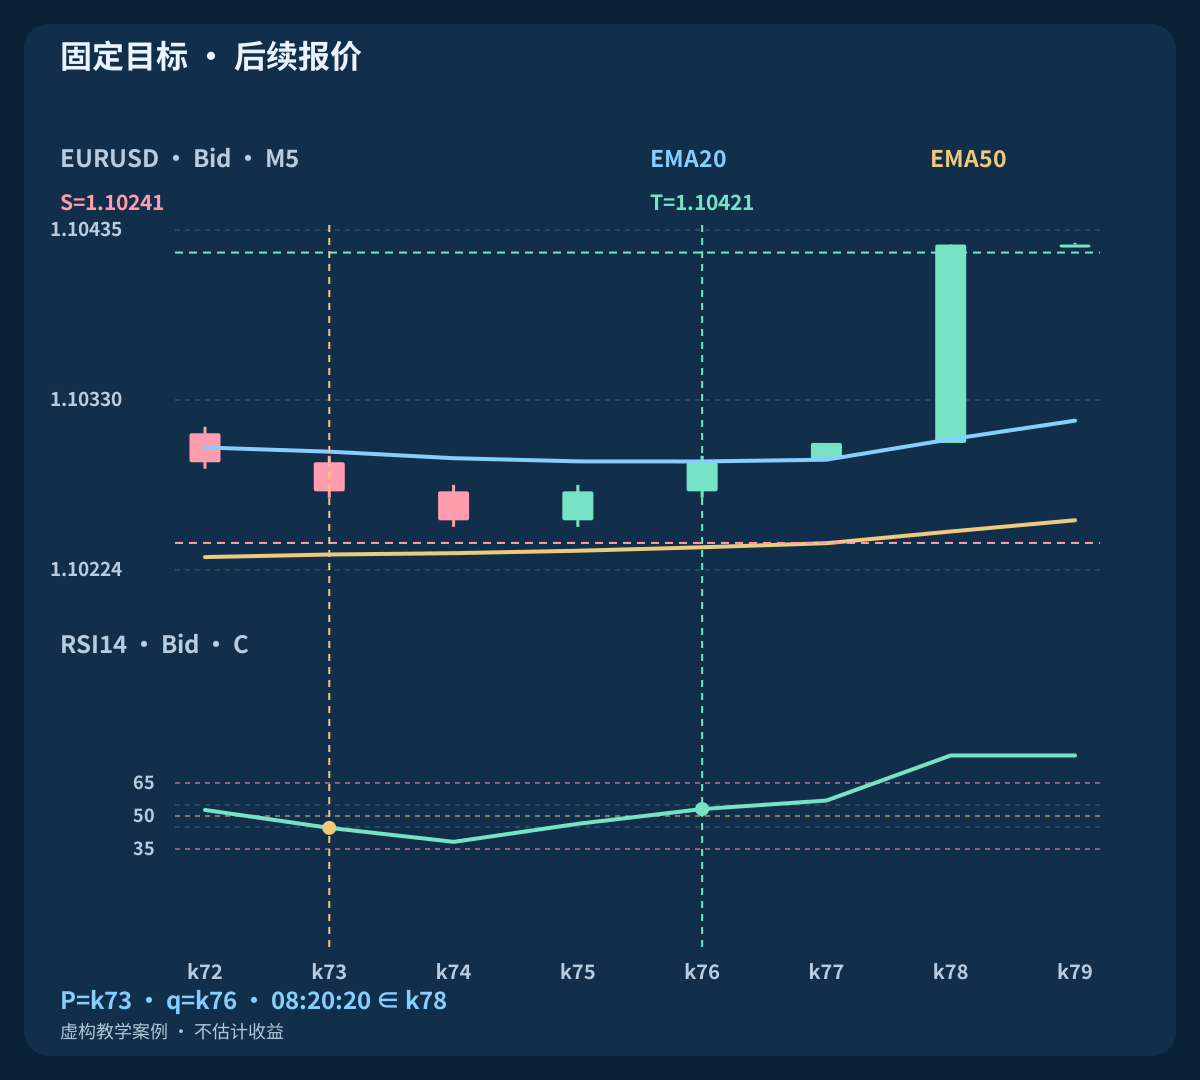
buy_target在P=k73 / 08:00 UTC的RSI约44.5994。环境连续有效,在最后允许蜡烛q=k76 / 08:15 UTC上穿50,RSI约53.1680。q+250ms首笔Bid/Ask为1.10293 / 1.10301,+400ms发送,固定S_bid=1.10241; T_bid=1.10421,参考距离6pip。
最差计划入场1.10303给出损失7.2pip、净目标10.8、比率1.50。独立初始净值10000 USD、预算25 USD,向下取整0.34 lots,计划风险24.48 USD。虚构已确认成交为+550ms的1.10302。Bid在08:20:20到目标,毛11.9pip减实际佣金0.6,得到11.3 pips / 38.42 USD。预留不作为实际费用扣除。
| 方向 | Bid / Ask | S / T | 损失(pip) | 净目标(pip) | 比率 | 手数 | 风险USD |
|---|---|---|---|---|---|---|---|
| BUY | 1.10293 / 1.10301 | 1.10241 / 1.10421 | 7.2 | 10.8 | 1.50 | 0.34 | 24.48 |
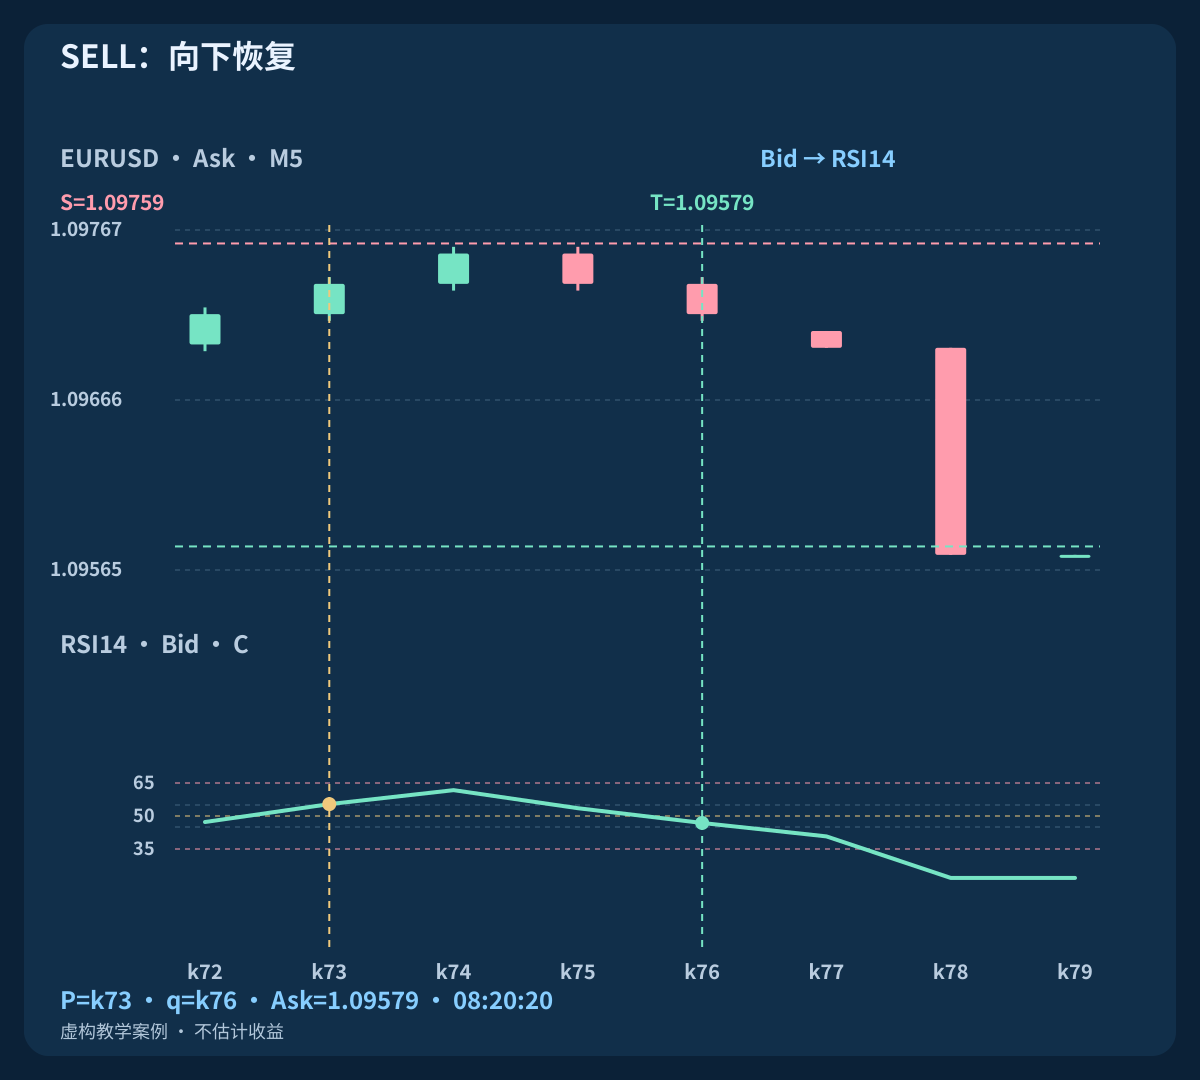
| SELL | 1.09699 / 1.09707 | 1.09759 / 1.09579 | 7.2 | 10.8 | 1.50 | 0.34 | 24.48 |
9. 逐步核对有效SELL
独立sell_target前段历史把BUY的Bid收盘围绕2.20000反射。RSI从重置55.4006降至q的46.8320。首笔Bid/Ask为1.09699 / 1.09707,固定S_ask=1.09759; T_ask=1.09579。Ask止损来自Bid高点加一pip,不虚构缺失的历史Ask极值。
最差Bid入场1.09697同样给出计划损失7.2pip、净目标10.8及0.34手,已确认成交1.09698。08:20:20时Ask到1.09579,净11.3pip、38.42USD。执行图用Ask蜡烛,但RSI仍从Bid计算。人工对称用于验证机制,不证明多空表现相同。
10. 保留迟到及取消后的拒绝状态
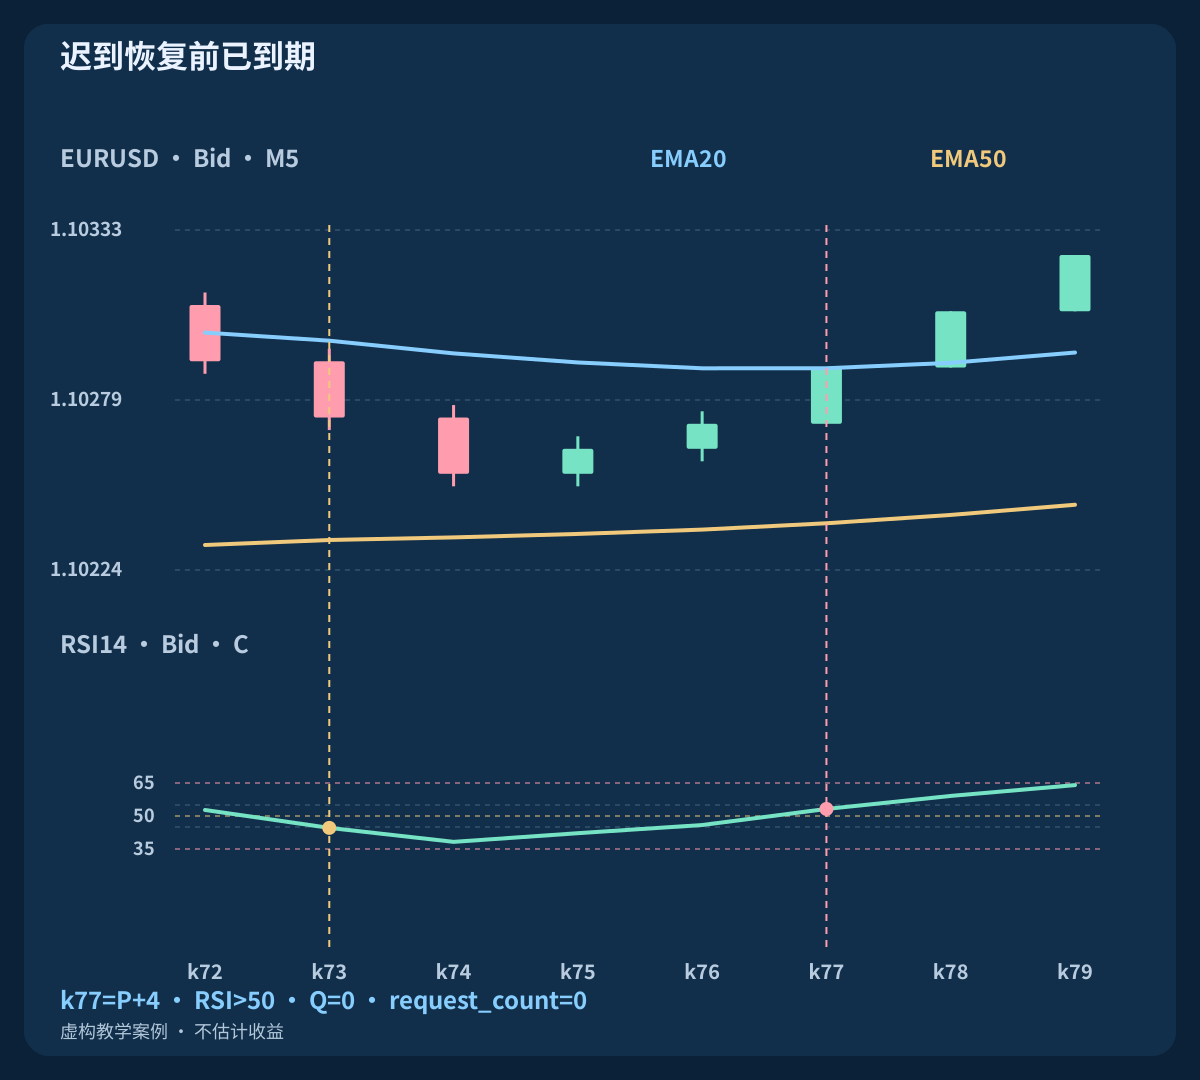
late_signal的P为k73,但上穿50直到k77 / 08:20 UTC=P+4才发生。到期优先于原始交叉,故Q=0。cancelled_signal中RSI降至33.1588 at k75,先取消P;后续交叉没有活动起点。两条分支均不发送订单。
区分信号不合格与合格信号被执行预检拒绝。CSV保留环境、原始重置及交叉、起点、资格和动作。无订单无交易收益,空白PnL不是虚构零盈亏成交。恒价案例RSI50、EMA相等,不产生严格环境或合格事件。
11. 固定退出、时间和跳空
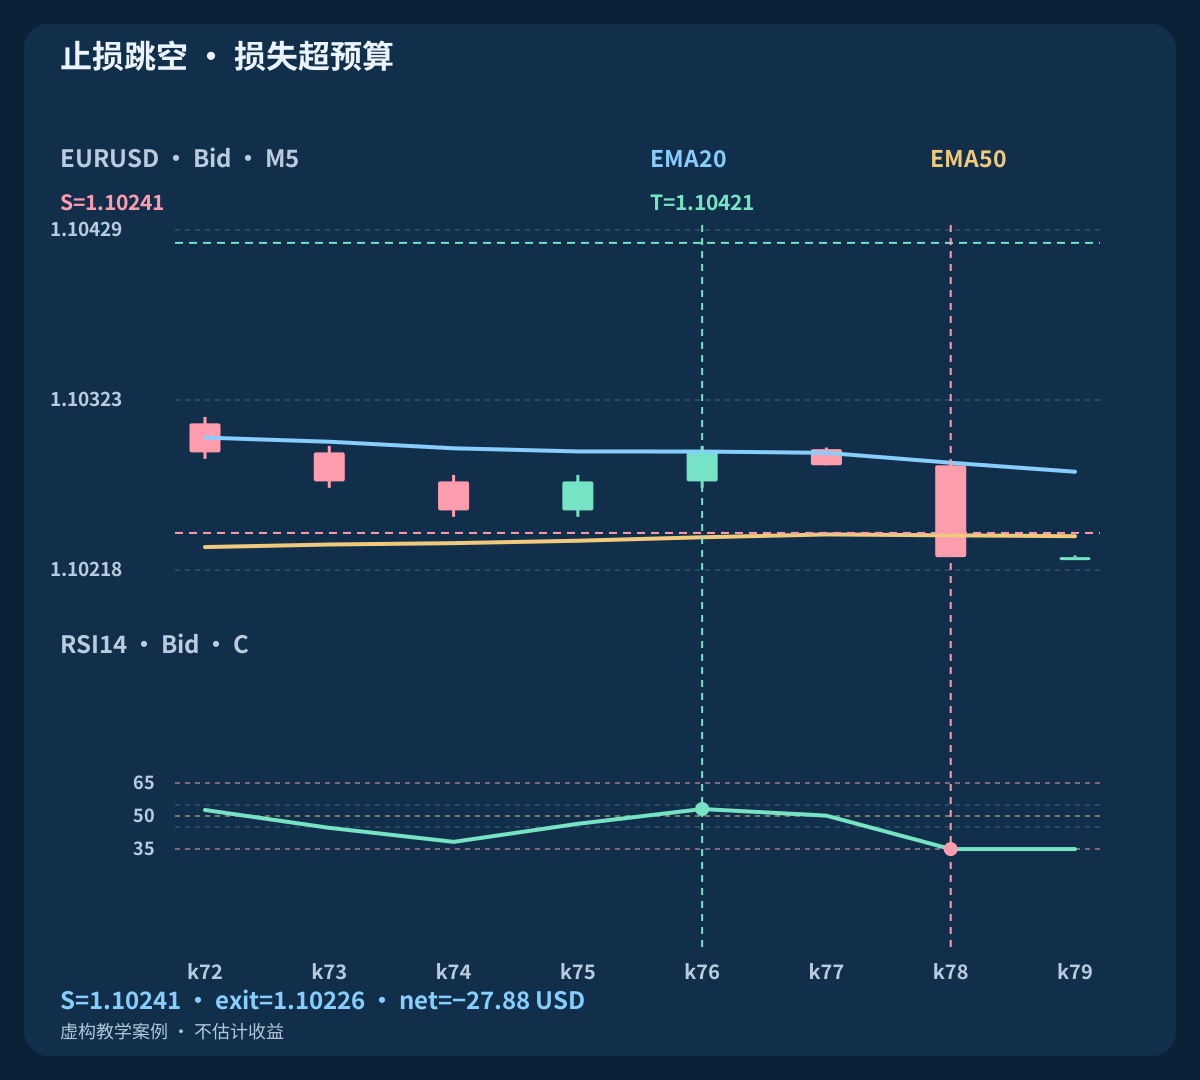
成交确认后,指标反转不触发关闭或调整。BUY保护触发Bid≤S_bid OR Bid≥T_bid,SELL为Ask≥S_ask OR Ask≤T_ask。按时间顺序报价和实际经纪商成交处理。单根蜡烛含两个水平却没有tick顺序时,不能选择有利退出。
若尚未关闭,在min(q+6 completed M5 bars, 10:00 UTC)后的首笔有效报价时间退出。time_exit发生于08:45:00.200、Bid1.10295,净−1.3 pips / −4.42 USD。buy_gap穿过止损并在1.10226成交,比水平差1.5pip,净−8.2 pips / −27.88 USD,损失超过25USD预算。止损和预留不能封顶实际损失,故障也可能延后平仓。
12. 核对未知结果和保护失败
确认须匹配本模型品种、方向、数量、止损和目标。记录唯一尝试标识,核对实际订单簿及成交历史。超时意味着unresolved≠rejected≠flat:暂停新入场、不重发、不推断成交或PnL。unknown_request因账户结果未知而保留空字段。
核对发现成交超过不利容差或保护缺失/错误时,尝试紧急关闭已确认属于本模型的票据并停止新入场。核实关闭,仍不确定就继续风险核对;不得以放宽止损修补。紧急风控独立于新入场次数限制,不干预无关账户仓位。
13. 计算现金风险,区分预留与费用
日内余量为正时用B=min(0.0025*equity, equity−0.99*Eday)。假设每标准手每pip10USD、步长0.01,计算lots=floor_step(B/(planned loss pips*10))。低于最小手数或最大量、保证金、合约检查失败就跳过。必要时更新账户币种换算;EURUSD与USD账户让本例pip价值直接以USD计。
BUY计划损失(Fmax−S_bid)/pip+1.0,净收益(T_bid−Fmax)/pip−1.0;SELL从Fmin镜像计算。点差已通过可执行侧包含,不能再加。实际PnL使用实际进出场及费用;0.4pip退出预留不是佣金。虚构实际38.42USD与计划目标回答不同问题。
14. 重建三个公开数据文件
蜡烛文件有10 independent cases ×83 bars=830 rows,UTC计划收盘从2026-01-06 01:55 UTC开始。全部指标由Bid收盘驱动。q之前Ask明确构造为Bid+0.8pip;之后Bid/Ask OHLC聚合已列报价。这是人工路径,不是终端历史或恢复的真实Ask流。
事件文件给出报价时间顺序、请求、已知确认、退出及未解决超时。台账分开参考、最差计划入口、实际成交、费用与可空结果。最后q+30min+200ms报价属于下一根未收盘蜡烛并提供时间退出,不追加入上一根已收盘蜡烛。实现前请独立复算全部规则。
15. 先验证机制再评估表现
案例集包含7 qualifications; 5 transmitted requests; 4 known closed fills; 1 unresolved request。这些数字验证分支覆盖,其他案例检查首笔报价拒绝、超期、迟到恢复、取消及严格等值。每例独立开始,不是十笔交易组合、胜率样本或回测净值曲线。
固定规范与所有尝试过的参数,再用合适未使用Bid/Ask tick、变动成本、跳空、拒单、未知请求、故障和时钟映射检验。比较成本后期望、回撤、周转和不确定性;在受控环境测试日净值下限及保护失败。教学样例不证明实盘就绪或经济优势。
| 独立案例 | 请求数 | 结果 |
|---|---|---|
| buy_target | 1 | 目标;已知成交 |
| sell_target | 1 | Ask目标;已知成交 |
| buy_gap | 1 | 跳空;−27.88 USD |
| time_exit | 1 | 时间;−4.42 USD |
| bad_quote | 0 | 首笔点差拒绝 |
| late_request | 0 | 发送期限错过 |
| late_signal | 0 | 到期后恢复 |
| cancelled_signal | 0 | 重置取消 |
| unknown_request | 1 | 未知;需核对 |
| flat | 0 | 无严格环境或信号 |
16. 无裁量地实现同一状态机
顺序固定:完成数据、有效新重置、有限恢复、消耗首笔报价、一次请求、核实保护、固定退出、核对空仓。记录每个失败门槛及优先级。即使报告最小距离为零,经纪商止损及冻结规则仍可能阻止操作。应验证平台行为,不把API参数当作执行保证。
这是指标组合剥头皮组的第一套完整策略。EMA–RSI指南说明信号基础,回测及仓位指南补充数据和账户币种检查。其他组合需要各自完整规则和独立证据。先发布审计再扩展,不能从虚构结果作盈利承诺。
常见问题
迟到RSI恢复能复活P吗?
不能。只允许P后已完成三根蜡烛,取消先于到期和恢复。结束后需要独立的新重置。
之后点差缩小能挽救首笔拒绝吗?
不能。首笔候选报价消耗q。点差或期限不合格就不再为该资格发送请求。
毛距离两倍能保证净2R吗?
不能。不利入场、佣金和退出执行使比率恶化。净门槛1.30是计划条件,实际成交可更差。
SELL为什么画Ask蜡烛?
SELL在Ask退出,该侧触发保护。指标仍用已收盘Bid;Ask止损是Bid高点导出的阈值,不是观察到的Ask高点。
超时后能再次请求入场吗?
不能。暂停并核对本模型订单和成交。未知不等于拒绝或空仓,PnL也保持未知。
这些案例证明盈利吗?
不能。它们是独立合成验证案例。还需合适未使用tick、真实执行假设及进一步受控验证。
来源与研究说明
MetaQuotes资料说明指标缓冲区、报价侧和交易函数。有限历史初值、阈值、时间及风险设置均为本文研究选择,不是经纪商保证或优化建议。
教育研究规范。价格、报价和结果均为虚构。外汇交易存在风险。止损、滑点设置和计划预留不能保证成交价格、盈利或实际最大损失。