
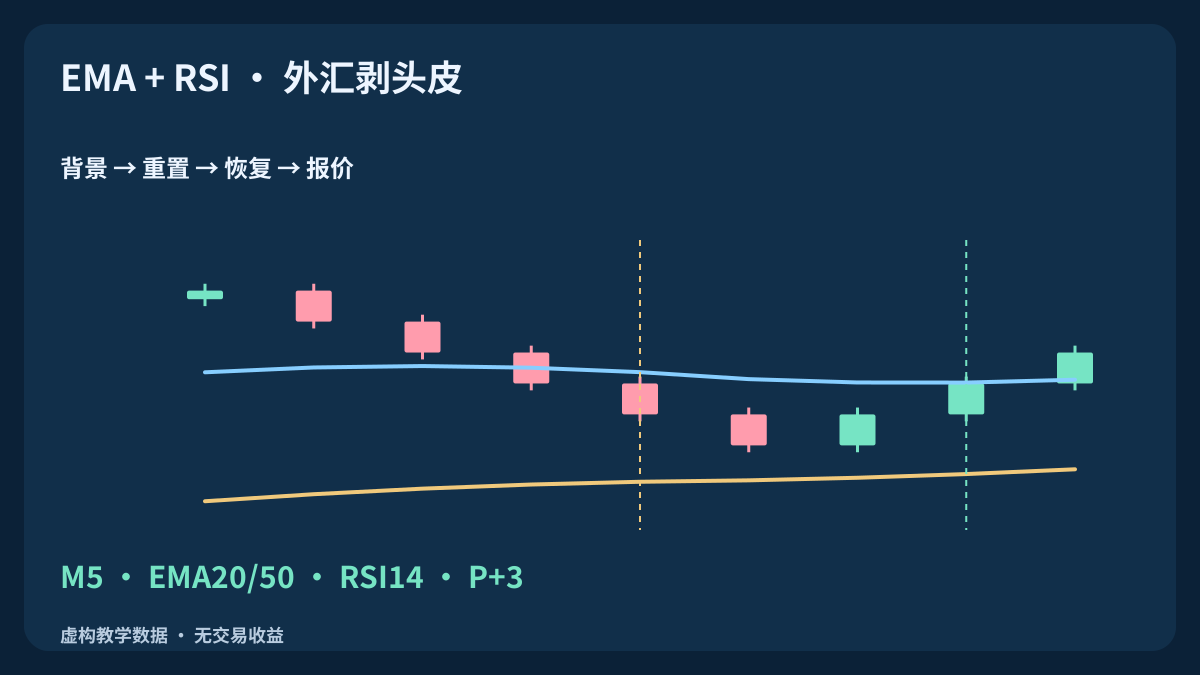
EMA趋势过滤与RSI恢复可以把剥头皮思路拆成两个阶段:背景方向,以及回调后出现的新变化。难点在于明确这种变化何时仍然有效、何时失去背景条件,以及下一笔可执行报价在扣除成本后是否还有足够空间。本指南先建立可复算的M5观察模型,再讨论完整策略所需的其他规定。
1. 先明确组合要改变哪项判断
EMA和RSI都由历史价格计算。分配不同职责便于检查规则,但两者一致并不构成两份独立证据。这里EMA描述方向背景,RSI识别回调过程及其后续恢复。如果没有定义新事件,价格高于均线且RSI高于中线只是一种状态。
要研究的问题是:要求近期重置,能否对其他条件可比的动能观察起到有用的筛选作用。本指南定义买入侧观察标记Q,而非买入指令。交易时段、保护价构建、下单期限、退出和组合限制仍需另行写成完整规范并测试。
剥头皮中位置与时机的组合见布林带与随机指标外汇剥头皮指南。它比较首次收复固定边界、带线移动和迟到确认,其观察模型与本页规则相互独立。
2. 固定参考参数与数据时钟
采用虚构EURUSD的Bid OHLC M5 K线,以收盘价计算EMA20/50和RSI14。EMA图表平移为0;发现新K线后,使用shift=1读取已完成K线。斜率比较慢EMA与3根已完成K线之前的值。输入与观察判断始终使用同一周期。
阈值45 / 50 / 35及3 bars恢复窗口是已声明的研究选择,不是推荐的最优设置。比较使用未四舍五入的值。提前规定缺失数据处理:必要K线缺失或指标尚未就绪时,结束活跃观察,等待足够连续数据,不虚构K线填补空档。
| 组成 | 参考 | 判断作用 |
|---|---|---|
| 价格与时钟 | EURUSD · Bid · M5 · 收盘 | 统一已完成K线日历 |
| EMA | 20 / 50 · 平移0 · 斜率3 | 趋势背景T |
| RSI | 14 · Wilder型平滑 | 重置45 · 恢复50 · 下限35 |
| 观察期限 | P+1...P+3 | 到期后不延长 |
3. 计算EMA背景,不把均线当成必然支撑
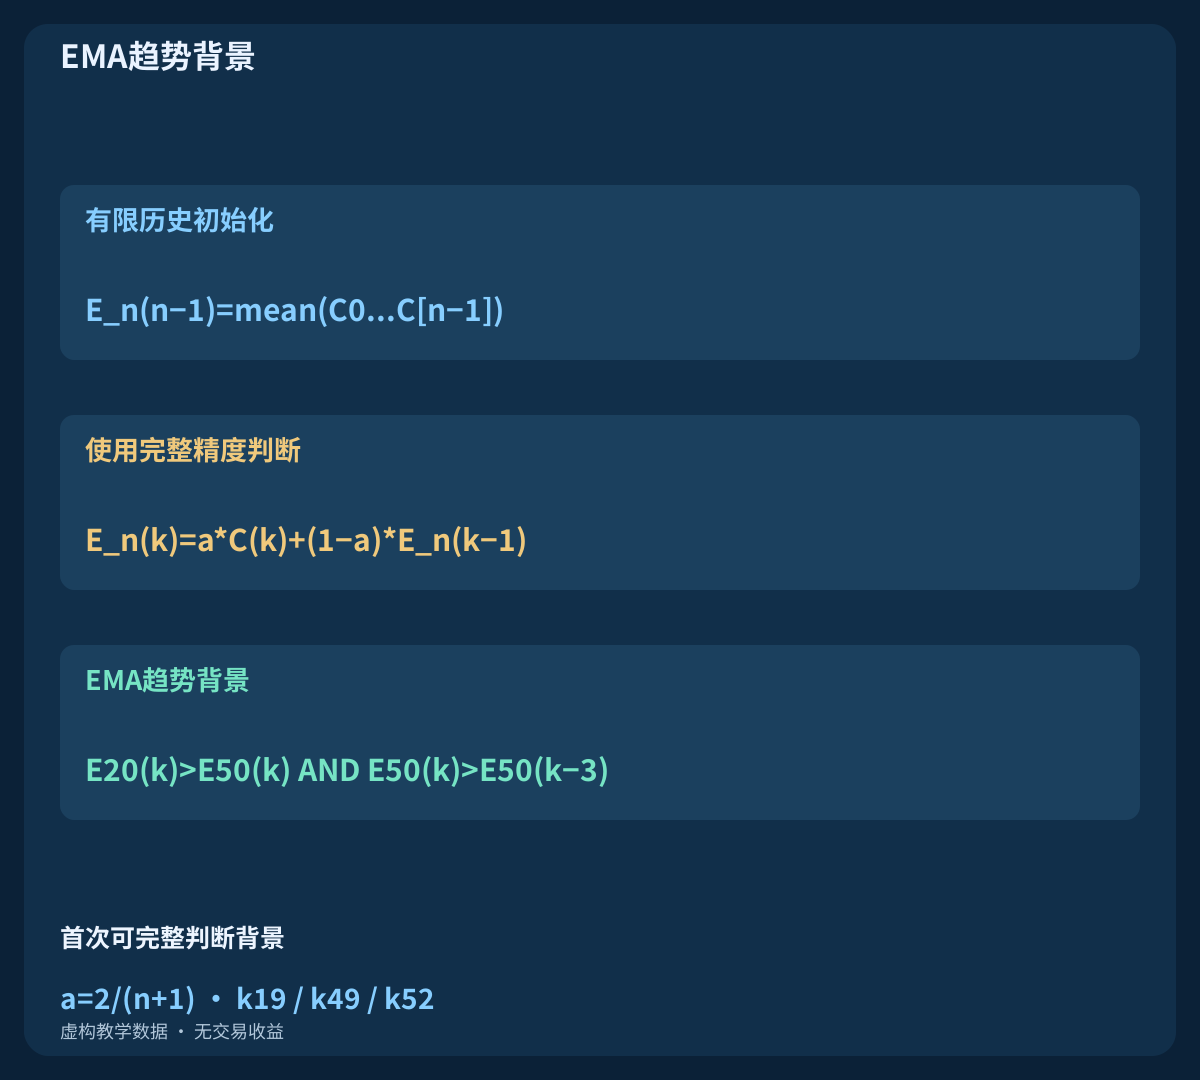
对于周期n,使用alpha=2/(n+1)。有限示例在k=n-1以最初n个收盘价的算术平均初始化,随后按E_n(k)=alpha*C(k)+(1-alpha)*E_n(k-1)更新。EMA20与EMA50的首个值分别位于k19和k49。初始化方法和可用早期历史可能影响与终端的比较,尤其是在阈值附近。
背景定义为T(k)=[E20(k)>E50(k)] AND [E50(k)>E50(k-3)],首次可评估于k52。相等不能通过任何一个严格不等式。回调时允许价格跌破快均线;T不要求触及或重新站上EMA。平滑均线上升既不能单独确定支撑位,也不能阻止继续下跌。
4. 明确RSI平滑与零值情况
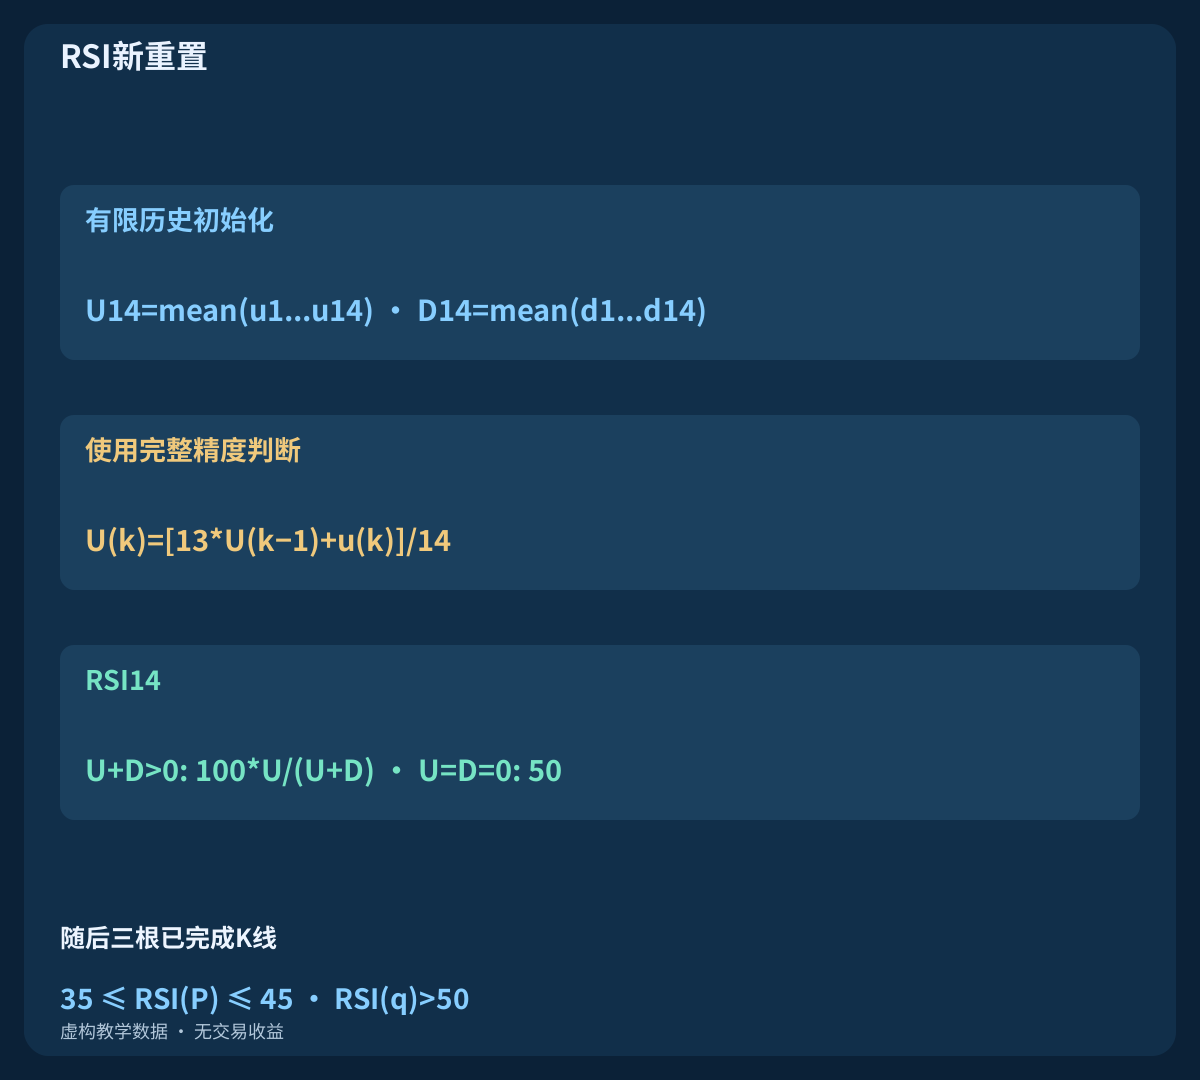
对每次收盘变化定义u(k)=max(C(k)-C(k-1),0)和d(k)=max(C(k-1)-C(k),0)。在k14,用k1...k14各变化的相应均值初始化U和D。之后采用U(k)=[13*U(k-1)+u(k)]/14,D使用同样递推。分母为正时计算RSI=100*U/(U+D)。
仅D为零时,RSI为100;仅U为零时为0。二者均为零时,本有限模型设为50。这是明确的恒价约定,不表示所有实现相同。RSI概括经过平滑的上涨与下跌幅度,上涨中可持续处于高位,下跌中可持续处于低位;任何极端值都不能单独成为反转交易指令。
5. 区分重置、恢复与持续状态
新的重置穿越条件为RSI(k-1)>45 AND 35<=RSI(k)<=45。只有T通过且没有前一轮活跃观察时,才能启动一轮观察,并将该已完成K线记为P。RSI已连续多根低于重置阈值,不意味着每次查看图表都能产生新起点。 这里的重置只是阈值事件的名称,不会重新启动RSI计算。
新的中线恢复条件为X50(k)=[RSI(k-1)<=50 AND RSI(k)>50]。恰好等于中线还不算恢复,下一根继续位于其上也不是新穿越。没有有效且未到期重置的X50,只能记为未激活观察。这避免把同一段漂亮走势反复计作多个新信号。
6. 为观察规定有限寿命与确定优先级
P发生后,只有P+1, P+2, P+3可以合格。每根后续已完成K线上,先在T=0时取消,再在RSI<35时取消,然后在k>P+3时判定到期。完成这些检查后,新的X50才可产生Q=1。因此,背景必须在整个活跃期间成立,而不只是恢复K线出现时重新成立。
合格事件会用尽本轮机会;取消或到期也会结束该轮,且同根K线不得重新激活。活跃期间忽略其他重置穿越,不移动P、不延长期限。之后独立的新重置可开启新一轮。更长等待、不同下限或等待背景恢复,均属于需要单独比较的其他模型。
7. 解读标记前先重建虚构历史
下载包含4份独立历史,每份82根K线,共328行。其中三份共用前70个收盘价,从1.10000开始,每根增加0.00005。随后timely、expired和invalid分支使用不同的已声明变化,第四份保持收盘价恒定。文件包含OHLC、EMA初始值、平滑涨跌幅、RSI、事件标记及观察起点。
每行记录计划中的UTC完成时刻,而非经纪商K线开盘或成交时刻。首个收盘在01:55 UTC,共用重置在08:00 UTC。从各分支起点重算,中间不要四舍五入。这些人工路径检验算术与顺序,其整齐形状和事件频率不能证明真实市场盈利能力。
8. 观察最后一根有效K线上的及时恢复
timely分支在k73、08:00 UTC发生重置,四位小数显示为RSI=44.5994,T通过。下一根RSI降至38.2459,仍高于下限,然后在k75升至46.4598。这些K线维持本轮观察,但尚未上穿中线。
到k76 / 08:15 UTC,RSI达到53.1680,恰好是P+3上的新X50,且T始终成立,因此Q=1。必须等该根K线完成并收到数据,才能知道此事件。该标记不授权按旧收盘价入场,也不证明下一笔报价满足某一完整交易计划。
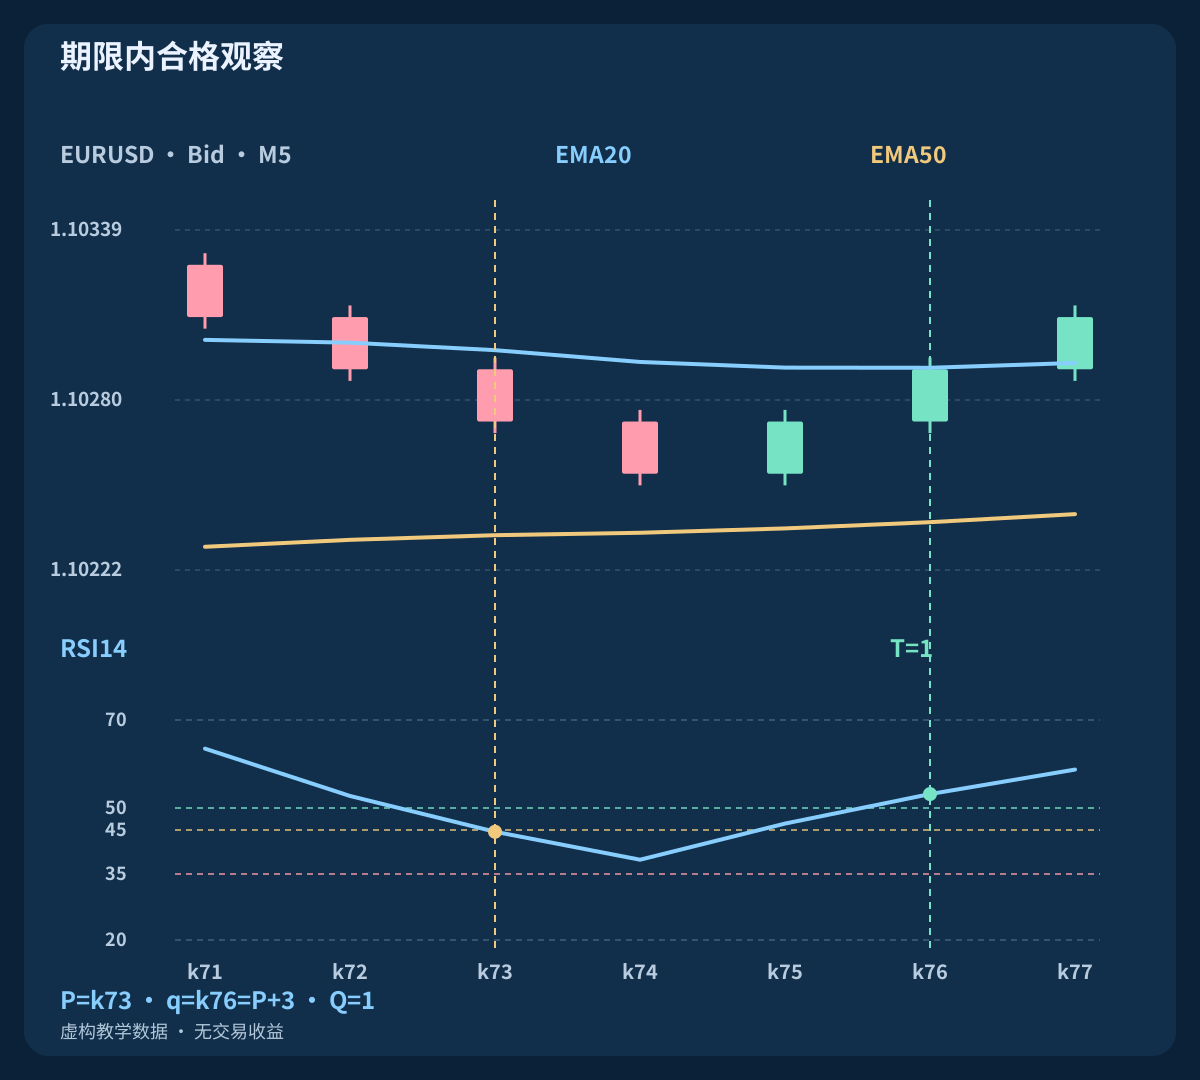
| 分支 / K线 | 完成UTC | RSI14 | T | X50 | Q | 状态 |
|---|---|---|---|---|---|---|
| timely · k73 | 08:00:00 | 44.5994 | 1 | 0 | 0 | RSI新重置 |
| timely · k76 | 08:15:00 | 53.1680 | 1 | 1 | 1 | 期限内合格观察 |
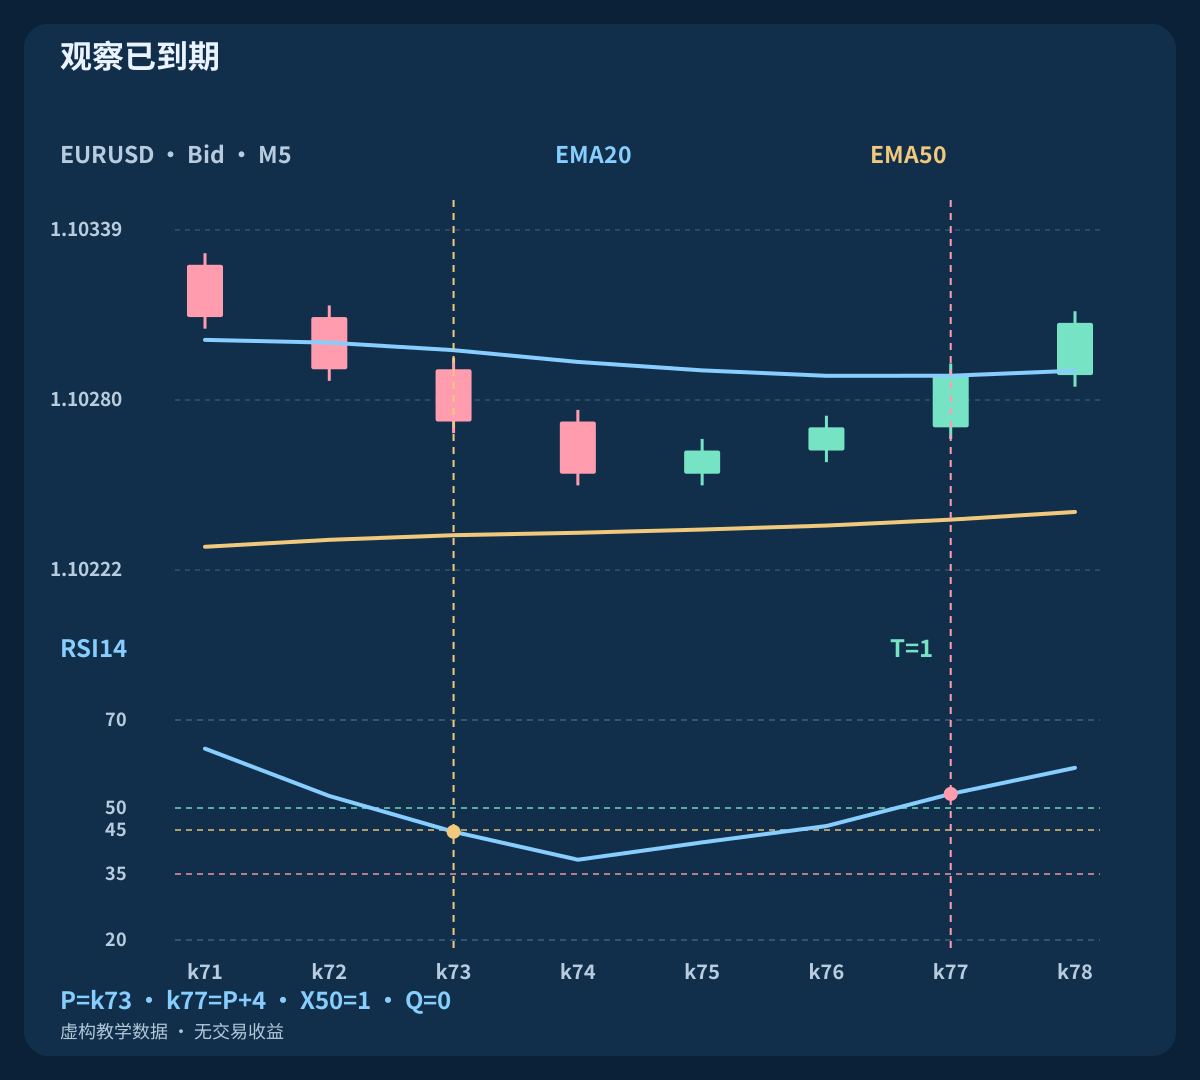
| expired · k76 | 08:15:00 | 45.9063 | 1 | 0 | 0 | 随后三根已完成K线 |
| expired · k77 | 08:20:00 | 53.2002 | 1 | 1 | 0 | 观察已到期 |
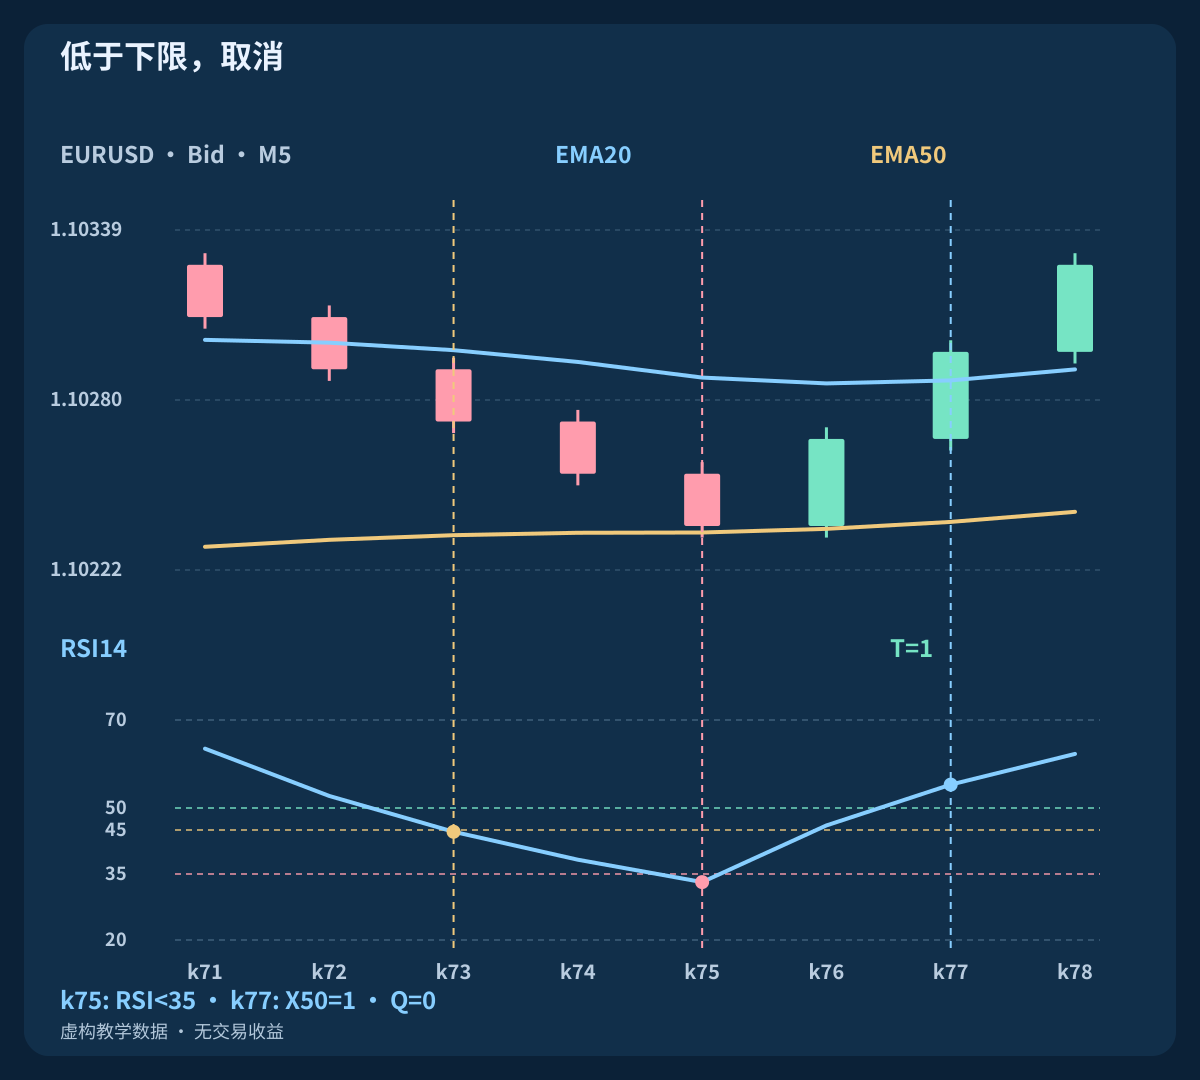
| invalid · k75 | 08:10:00 | 33.1588 | 1 | 0 | 0 | 低于下限,取消 |
| invalid · k77 | 08:20:00 | 55.3151 | 1 | 1 | 0 | 没有活跃重置的穿越 |
| flat · k76 | 08:15:00 | 50.0000 | 0 | 0 | 0 | 恒价:背景不成立 |
9. 第四根才恢复的观察仍然到期
expired分支从同一重置开始,恢复较慢,直到最后有效K线k76仍在中线下方。在k77 / 08:20 UTC,RSI到达53.2002并出现新X50,T也仍通过。但是,三根K线期限已经过去:Q=0。
此根先判断到期,再判断恢复。不要把P移近穿越位置,不把缓慢恢复重新解释为重置,也不因随后上涨而延长窗口。迟到事件保留在日志中。如要研究四根窗口,应提前将其固定为另一候选,在相同日历上计入额外成本和失败一并比较。
10. 先结束无效观察,再看后续反弹
invalid分支在共用重置后继续下跌。k75 / 08:10 UTC的RSI为33.1588,低于规定下限,即使T仍通过,也取消本轮。在k77,RSI恢复至55.3151,但没有活跃P,因此Q=0。反弹不能重开已取消的一轮。
若失去EMA背景,也按同一优先级先取消,再考虑恢复。恒价分支体现另一个限制:初始化后两条EMA等于价格,RSI采用恒价约定,T失败,不产生合格重置。实际横盘更不整齐,仍可能反复出现看似合格的观察。过滤器的贡献需要扣除成本后的证据,而不是一张干净的教学图。
11. 分开K线开盘、完成与首个可用报价
MT4 K线时间标记开盘。07:55 UTC开盘的K线在本M5时钟中覆盖至08:00 UTC。最终数据在下一次首个tick到达时才能观察;示意到达时间08:00:00.250 UTC晚于计划边界。仅凭历史时间戳,无法确定这一到达、请求发送或成交时刻。
用对应日期实际适用的时差将服务器时间转为UTC,并保留转换规则。在08:17 UTC,最新计划完成的M5 K线结束于08:15 UTC;结束于08:20 UTC的仍在形成。完整执行模型还需分别限制报价年龄与请求延迟。恢复窗口不是允许继续尝试下单三根K线的执行窗口。
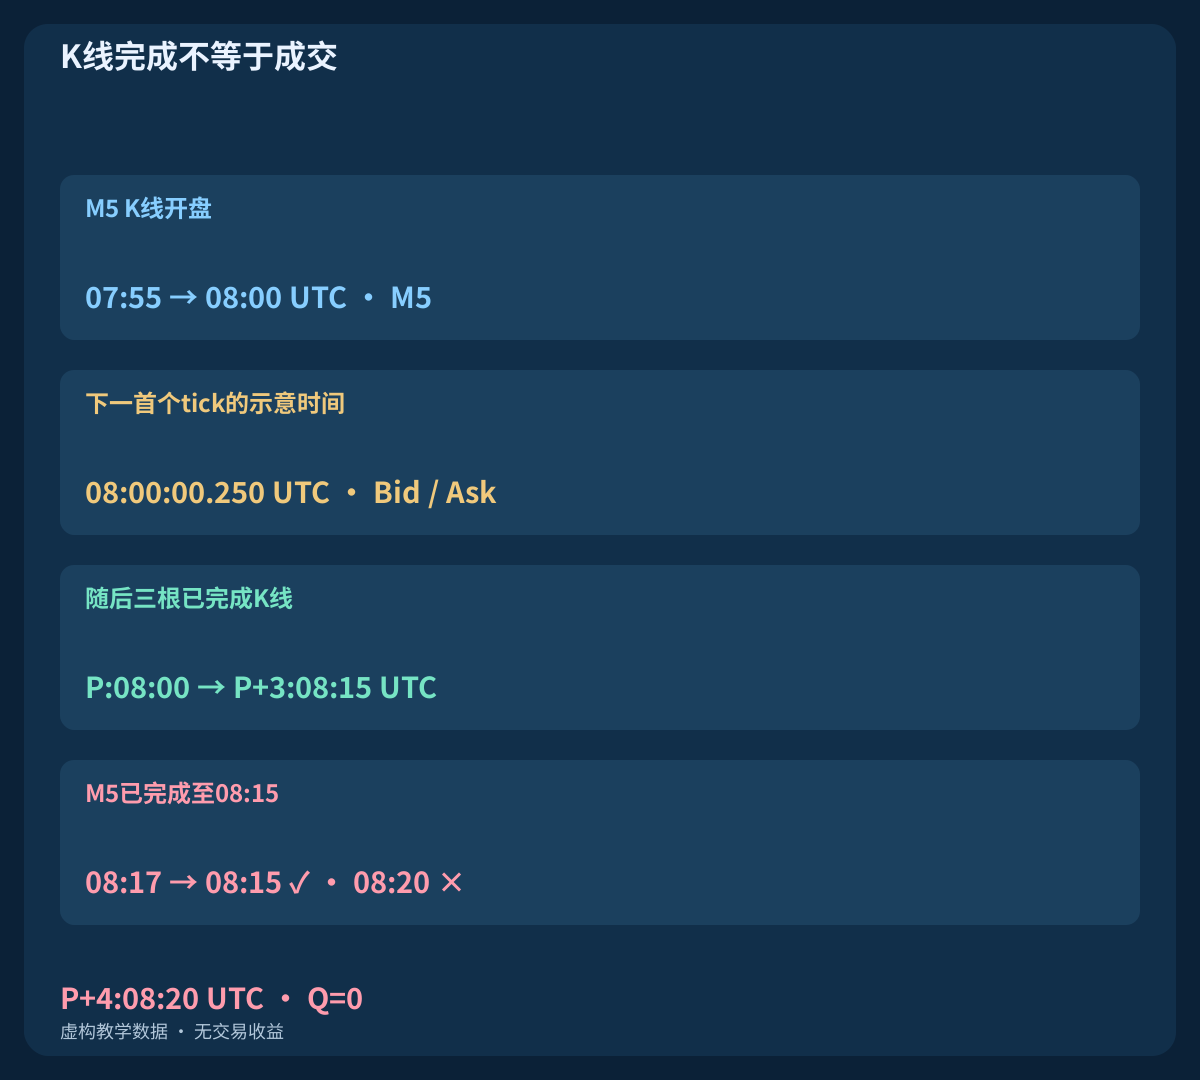
| UTC时间 | 可用信息 | 尚不可用 |
|---|---|---|
| 07:55 | M5 K线开盘 | 最终收盘值 |
| 08:00:00.250 | 下一首个tick的示意时间 | 此前已成交的证据 |
| 08:17 | M5已完成至08:15 | 08:20的M5收盘 |
12. 把M1作为另一项实验
相同周期数在M1和M5上对应不同价格序列与间隔。名义20 bars在M1对应20 minutes,在M5对应100 minutes,但EMA还保留权重递减的更早信息。由五分钟收盘变化计算的RSI,不是五个一分钟RSI读数的平均。
改为M1会改变重置、穿越及窗口的实际时长。更多观察也可能增加换手与成本暴露。本指南标记固定在M5;任何M1版本都应独立固定规则,并采用可比的现实执行假设。未来多周期模型需要说明,每个低周期决策时能获得哪一个已完成高周期值。
13. 用相同固定计划比较两笔可执行报价
这个独立BUY价格例以Ask入场,固定Bid侧止损1.09940、目标1.10120。较早Bid/Ask为1.10000 / 1.10008,较晚为1.10016 / 1.10024,两者点差均0.8 pip。另加往返佣金0.6 pip和不利执行总预留0.6 pip。较早计划损失为6.8+1.2=8.0 pips,剩余净目标11.2-1.2=10.0 pips,比率1.2500;较晚依次为9.6 pips、8.4 pips、0.8750。
按明确的比较门槛net reward / planned loss >=1.20,较早报价通过,较晚失败。账户权益10000 USD、预算0.25%=25 USD、每标准手pip价值10 USD、手数步长0.01时,向下取整得到0.31 lots,计划风险24.80 USD。较晚仅作算术比较的结果为0.26 lots / 24.96 USD,但缩小手数不能修复失败的比率。这些是独立于历史的替代报价,不是订单或实测成交。
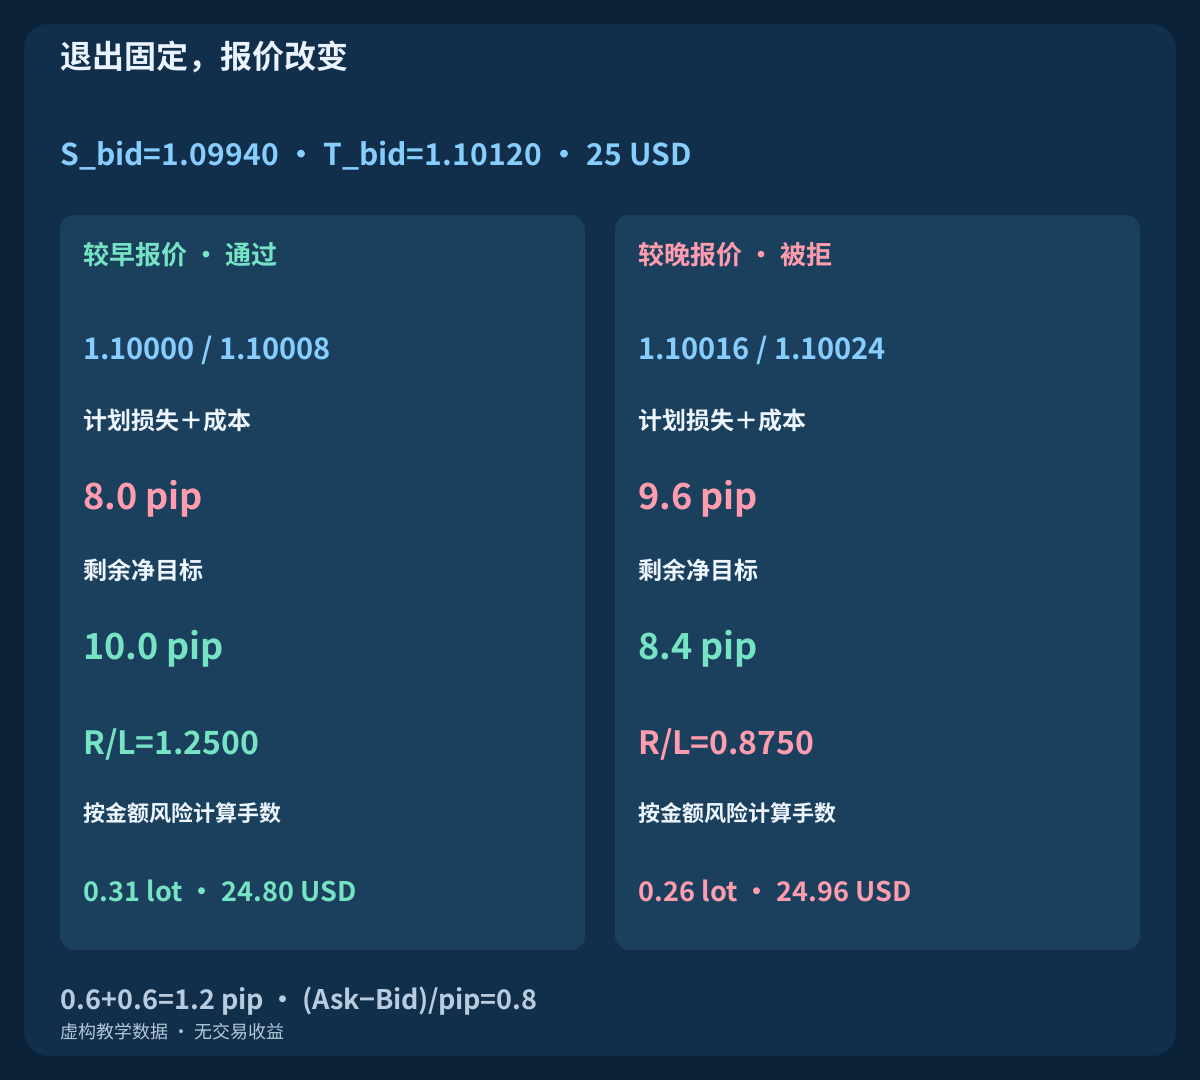
| 报价 | Bid / Ask | 止损(pip) | 损失+成本 | 净目标 | 比率 | 手数 | 风险USD |
|---|---|---|---|---|---|---|---|
| 较早报价 · 通过 | 1.10000 / 1.10008 | 6.8 | 8.0 | 10.0 | 1.2500 | 0.31 | 24.80 |
| 较晚报价 · 被拒 | 1.10016 / 1.10024 | 8.4 | 9.6 | 8.4 | 0.8750 | 0.26 | 24.96 |
14. 明确报价侧、单位与实际执行风险
BUY在佣金和执行预留前的损失距离为(Ask-S_bid)/pip,目标空间为(T_bid-Ask)/pip。使用可执行报价侧计算时,点差影响已包含其中。SELL相应距离为(S_ask-Bid)/pip和(Bid-T_ask)/pip,不要再加一次显示点差。卖出侧价格说明不等于定义了镜像SELL观察模型。
本例假设EURUSD的pip为0.0001,point和tick为0.00001,合约100000 EUR且账户以USD计价。实际交易须核实品种属性、账户币种换算、最小手数、保证金和止损距离限制。预留与止损不能保证实际损失上限。跳空、报价变化、保护被拒或请求结果不明均可改变结果;超时后先核对真实订单与成交,再决定是否重发。
15. 在同一事件日历上检验重置贡献
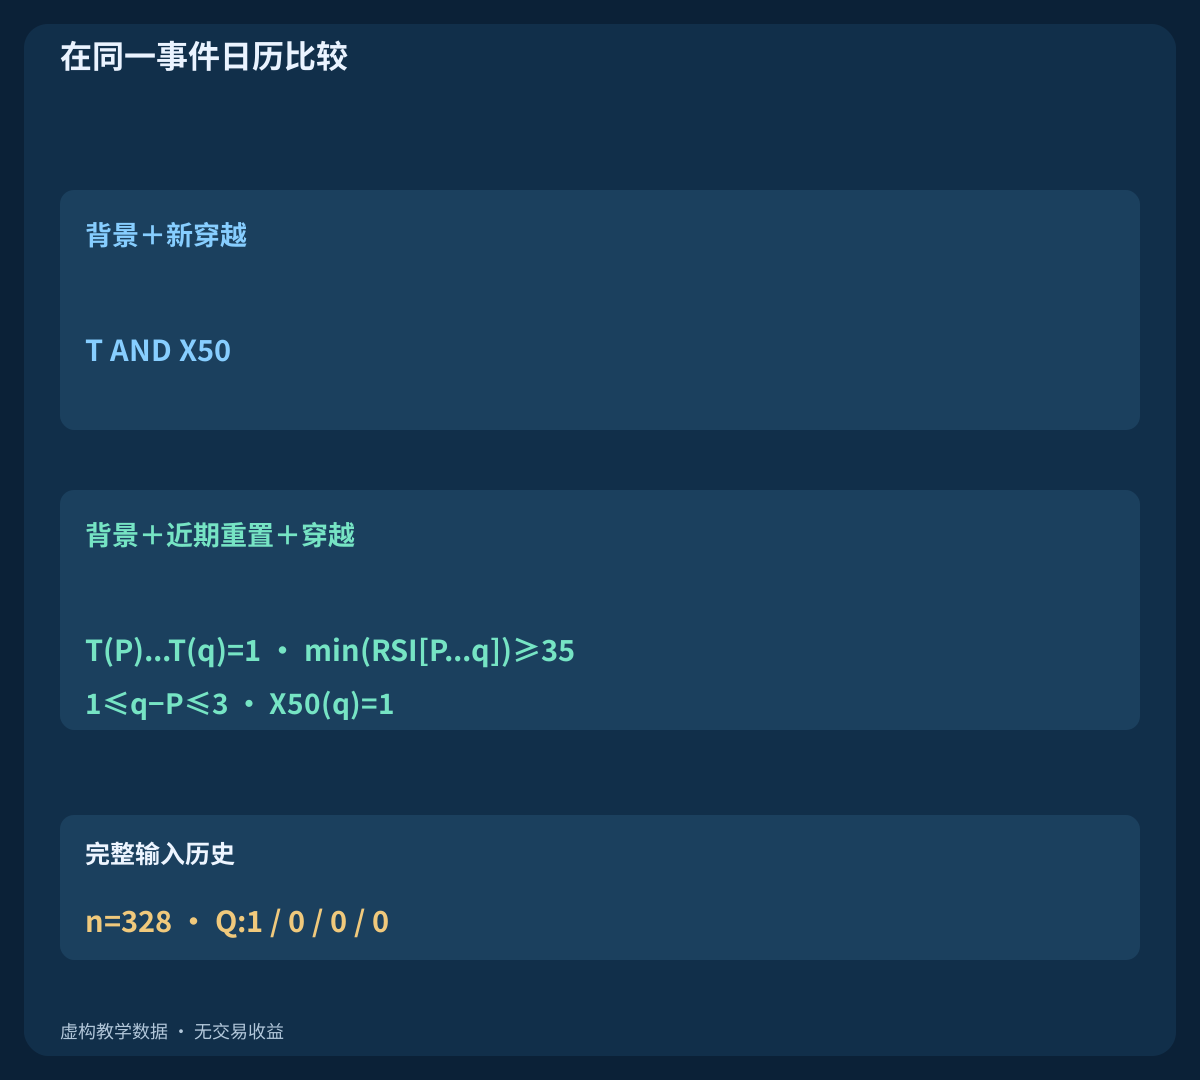
用T AND X50作为观察基线,与要求近期有限重置的Q比较。保留所有穿越时刻,包括未激活、到期和已取消观察。完整交易规则建立后,两模型使用相同报价选择、保护、退出、仓位和成本假设。不要把被过滤事件移到较晚的方便价格,也不要悄悄删除被拒请求。
固定开发选择,预留未使用的后续数据,记录尝试过的所有周期、阈值和窗口。检查净期望、回撤、换手、不确定性及对点差和不利执行的敏感度。如果同根K线内可能触及止损与目标,需按时间顺序的tick数据。下载仅检验定义;更少信号或筛选后的更高胜率不足以建立可靠优势。
16. 写成策略前复核规范
其他读者应能从同一完整历史复现背景、重置和恢复。记录公式与初始化、品种与报价侧、周期、缓冲区位置、等号处理、缺失数据、取消优先级、观察寿命,以及信号时钟与执行时钟的关系。计算输入精度与图表显示舍入要分开。
本篇是剥头皮指标组合的首篇指南,为之后完整的EMA–RSI策略打基础。后续讨论Bollinger Bands与Stochastic、EMA与MACD。相关文章补充成本、时段和测试;现有M1 EMA回调策略研究另一事件顺序。通过相关链接连接概念,同时保持各研究假设可区分。
常见问题
EMA20/50与RSI14是最佳剥头皮设置吗?
它们只是声明示例的参考输入,没有优化结果或实测优势。初始化、阈值、周期、执行与成本也影响比较。先固定候选,再用后续数据测试。
RSI高于50就是新的BUY信号吗?
这只是状态。新穿越要求前值不高于50、现值高于50。Q还要求近期重置仍有效,且EMA背景从未中断。
已取消重置会因RSI回升而复活吗?
原观察保持结束。若没有独立新重置,后续反弹未获激活。invalid分支明确展示此点;取消后继续等待恢复属于另一模型。
恰好在随后第三根恢复是否允许?
允许,但背景与下限检查都须通过。P+1、P+2、P+3有效;到P+4即优先判到期,即使同根完成K线上RSI上穿50。
能把规则用于M1吗?
那是另一项实验。指标路径、事件数量和窗口实际时长都会改变。需用M1数据重算,并单独固定执行模型,不能直接迁移M5结论。
合格观察能证明策略盈利吗?
不能。Q只标记声明条件下的事件。仍需完整订单、保护、退出、成本与风险规定,并用合适市场数据测试。所给历史与报价均属虚构。
来源与研究说明
MetaQuotes文档说明了移动平均、RSI、指标缓冲区索引、K线开盘时间和下单使用的报价。本文的有限历史初始化、阈值、事件优先级、合成历史及独立报价比较构成明确声明的教学模型,并非平台默认设置、实盘终端一致性验证或最优参数证明。两份下载文件公开了示例所用数值。
- MQL4 Reference: iMA
- MQL4 Reference: iRSI
- MetaTrader 4 Help: Relative Strength Index
- MQL4 Reference: iTime
- MQL4 Reference: OrderSend
教育内容。所有历史与报价示例均为虚构。外汇交易存在风险。指标一致、计划止损与成本预留不能保证盈利执行,也不能保证实际损失上限。