

O guia de timing EMA–RSI passa a uma especificação completa e fixa. Um recuo válido permite uma única decisão de entrada; não espera indefinidamente confirmação, spread menor ou outra tentativa.
1. Fixe o modelo completo de pesquisa
Use EURUSD · M5 · Bid OHLC · Close, conta USD e apenas candles fechados. As EMAs selecionam direção; RSI fornece um novo recuo e recuperação. O candidato reproduzível não alega taxa de acerto, retorno esperado ou parâmetros ótimos. Um sinal gráfico não prova que havia ordem executável.
Uma posição própria ou solicitação de entrada não resolvida por símbolo. Sem fazer preço médio, aumento de posição, hedge, saída parcial, trailing ou ajuste ao ponto de equilíbrio. Ignore recuos enquanto houver posição ou solicitação; após saída confirmada espere novo evento independente. Dado necessário ausente cancela observação: reconstrua histórico contínuo antes de recomeçar.
2. Defina entradas, inicialização e precisão
Inicialize E_n(n−1)=mean(C[0...n−1]) e aplique E_n(k)=E_n(k−1)+2/(n+1)*(C(k)−E_n(k−1)). RSI14 inicia U e D com médias de altas e baixas das variações 1...14; depois U=(13U_prev+up)/14; D=(13D_prev+down)/14. Defina RSI=100U/(U+D): só D zero dá 100, só U zero dá 0, ambos zero dão 50 por convenção.
EMA20 começa em k19, EMA50 em k49 e RSI em k14; contexto de inclinação desde k52. Leia buffers concluídos com shift=1 e anteriores com shift=2; deslocamento gráfico zero. Frações exatas precedem decimais. Outro histórico inicial pode mudar valores; isso não comprova paridade com terminal real. Contrato, tick e lotes da tabela são hipóteses fictícias a verificar na corretora.
| Componente | Referência declarada | Função / hipótese |
|---|---|---|
| Preço e entradas | EURUSD · Bid · M5 · Close | EMA20 / EMA50 · RSI14 |
| Contrato e grade | pip=0.0001 · tick=0.00001 | 100000 EUR · 10 USD/pip/lot |
| Limites da conta | 0.25% · 1% · 2 | Orçamento por entrada · piso diário · solicitações/dia |
3. BUY: recuo novo e recuperação limitada
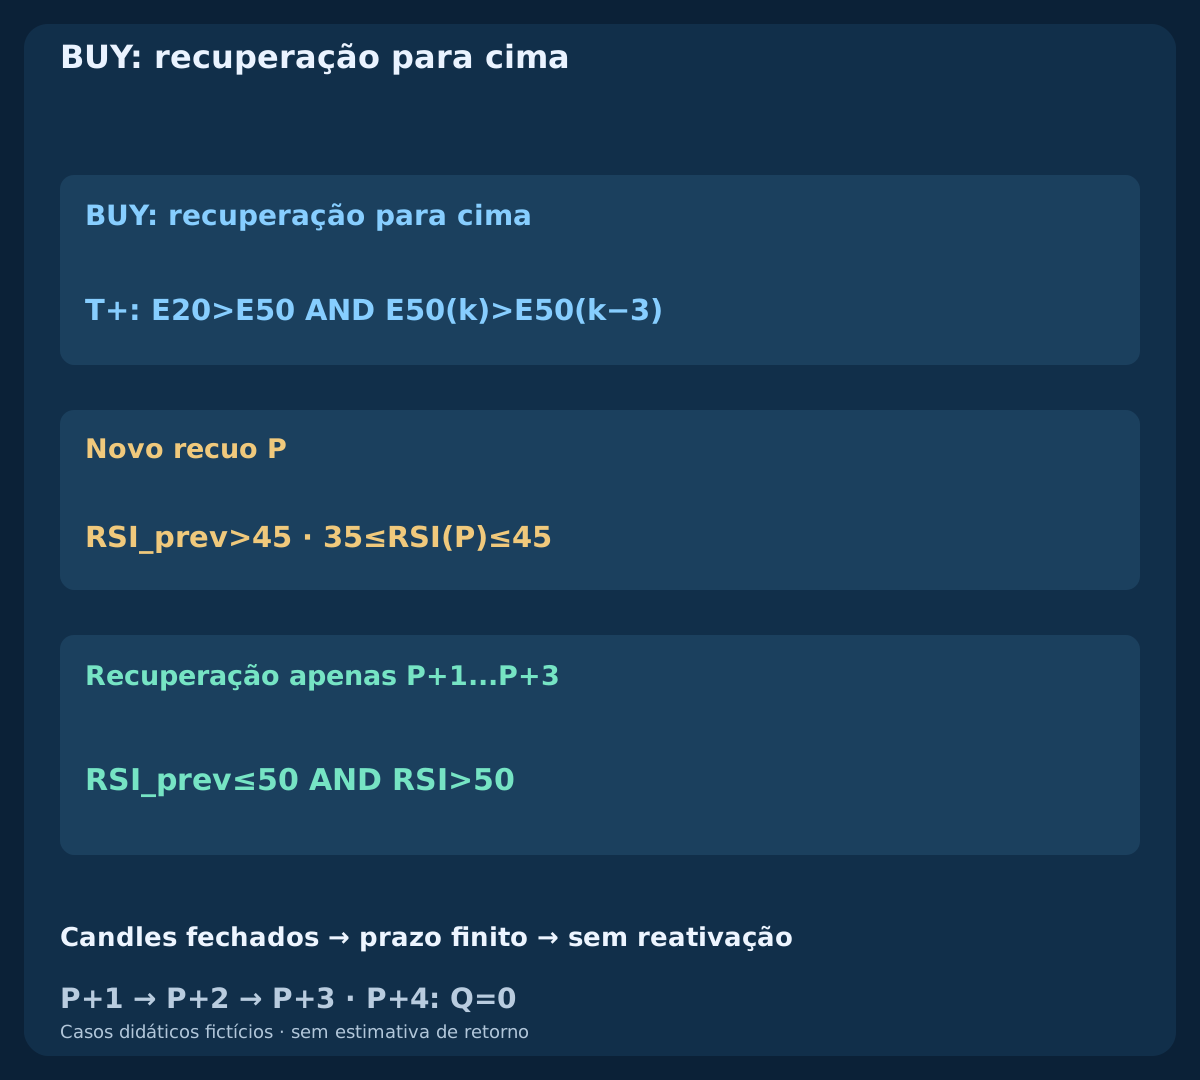
Exija T+=[E20>E50 AND E50(k)>E50(k−3)]. Origem P nova requer RSI_prev>45 AND 35≤RSI(P)≤45, T+ válido e nenhuma origem ativa. Permanecer na faixa não cria evento novo. Em cada candle posterior, cancele primeiro se perder contexto, depois se RSI<35; expire se k>P+3 e só então habilite cruzamento novo RSI_prev≤50 AND RSI>50.
Somente P+1, P+2 e P+3 são elegíveis. Outro recuo durante P não estende prazo. Habilitação, cancelamento ou expiração consomem P; o mesmo candle processado não rearma. Um recuo posterior independente pode começar se cumprir tudo novamente. Compare valores sem arredondar.
4. SELL: espelhe o sinal e defina o lado
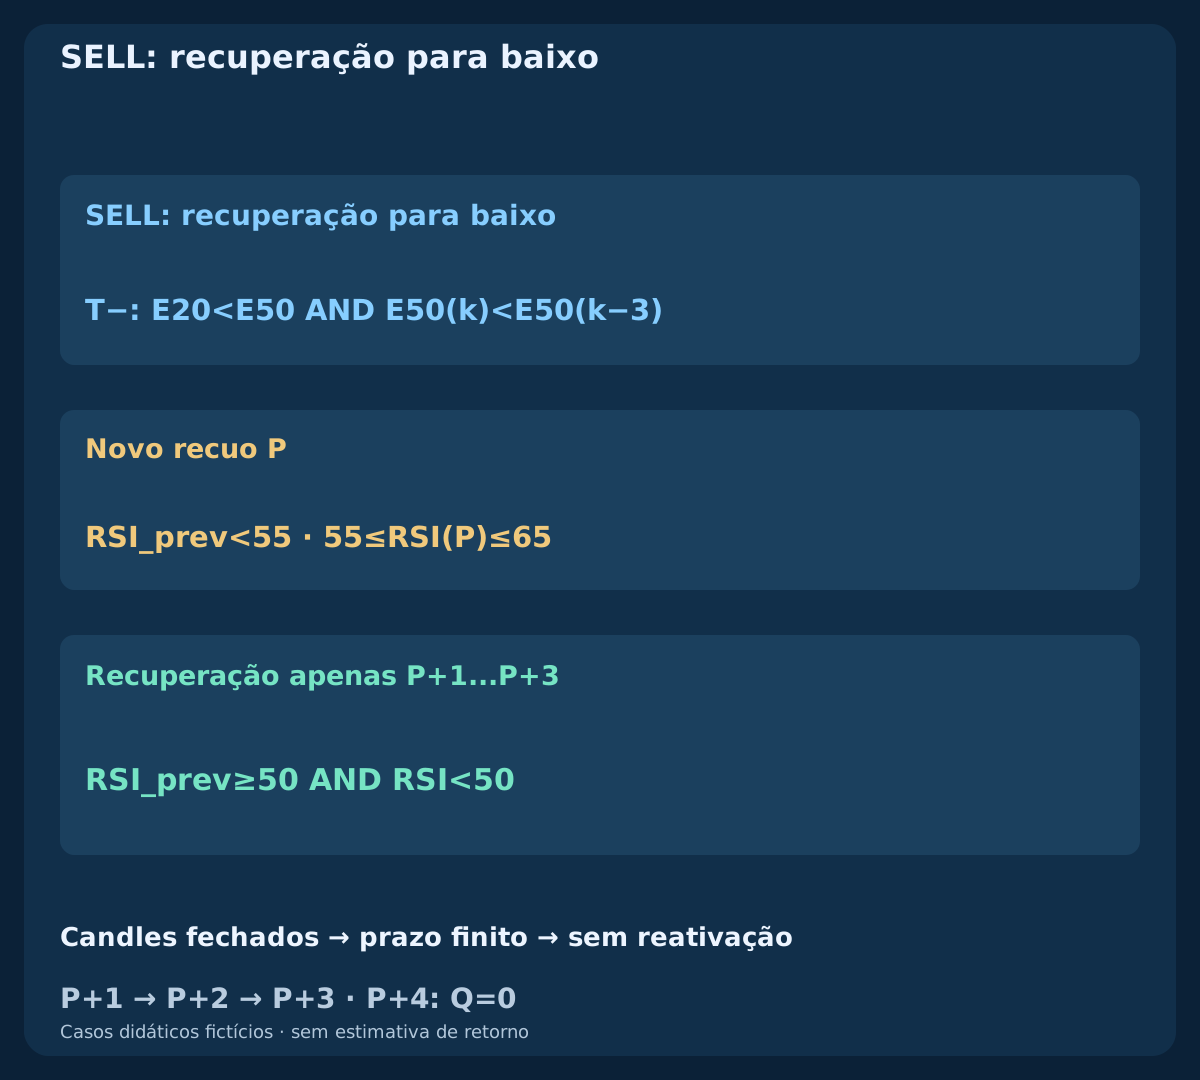
Exija T−=[E20<E50 AND E50(k)<E50(k−3)] e recuo novo RSI_prev<55 AND 55≤RSI(P)≤65. Cancele primeiro por contexto perdido, depois RSI>65; expire após P+3. Só o novo cruzamento RSI_prev≥50 AND RSI<50 dentro dos três candles habilita. Valem as mesmas regras de consumo e rearme.
SELL entra no Bid e sai no Ask; BUY faz o inverso. Stop SELL é limiar numérico Ask calculado de máximas Bid fechadas, não máxima Ask histórica observada. OHLC Bid não reconstrói percurso Ask, mudanças de spread ou ordem intrabar.
5. Limite horário, conta e exposição diária
Habilitação apenas em 07:00≤q UTC<09:30; zeragem em 10:00 UTC. Horários UTC fixos, sem equivalência alegada a Londres ajustada ao horário de verão. Registre conversão do servidor. Detecte candle em até 1s; cotação com timestamp não anterior a q e idade máxima 250ms ao enviar. Milissegundos exigem registros adequados e relógio monotônico, não precisão inventada de segundos do servidor.
Máximo 2 transmitted entry requests/day, contando recusas e timeouts. Falha prévia consome q sem contar envio. Registre patrimônio inicial verificado Eday; em 0.99*Eday bloqueie entradas e feche exposição própria na primeira cotação válida. Base desconhecida, movimentações de caixa ou conta não conciliada suspendem modelo. Reinício diário somente zerado e conciliado. Não há filtro automático de notícias.
| Etapa | Prazo / janela | Ação |
|---|---|---|
| q | 07:00 ≤ UTC < 09:30 | Horários de habilitação |
| q+1s | ≤1000 ms | Última detecção permitida |
| q+2s | ≤2000 ms · age≤250 ms | Uma solicitação no máximo |
| q+6×M5 / 10:00 | min(q+30min, 10:00 UTC) | Sair na primeira cotação |
6. Congele stop e alvo na primeira cotação
Seja d=abs(E0−S)/pip, com 3≤d≤12. Use extremos Bid fechados de P a q mais um pip, arredondados para fora no tick. A tabela define lados. Não recentralize após execução. Alvo de duas vezes distância bruta não garante 2R líquidos.
Tolerância adversa de entrada 0.2pip=2points: BUY Fmax=Ask_ref+0.2pip, SELL Fmin=Bid_ref−0.2pip. Some uma vez comissão completa 0.6 pip e reserva de execução de saída 0.4 à perda planejada; subtraia do alvo e exija net reward/planned loss≥1.30. Entrada adversa já está em F; a reserva cobre apenas saída. Níveis incompatíveis com corretora implicam pular entrada, nunca alargar stop.
| Entrada de referência | Stop fixo | Alvo fixo | |
|---|---|---|---|
| BUY | E0=Ask_ref | S_bid=floor_tick(min BidLow[P..q]−1pip) | T_bid=E0+2(E0−S_bid) |
| SELL | E0=Bid_ref | S_ask=ceil_tick(max BidHigh[P..q]+1pip) | T_ask=E0−2(S_ask−E0) |
7. Consuma a primeira cotação e envie uma vez
Ao detectar q, capture primeiro Bid/Ask. Spread ≤1.0pip e desvio absoluto do Bid ao fechamento Bid de q ≤1.0pip. Conclua checagens e transmita até q+2s inclusive. Revalide cotação atual, idade, custos, risco, permissões, margem e proteção. Falhar consome q. Cotação alterada precisa ficar na tolerância original e passar controles; referência e níveis continuam fixos.
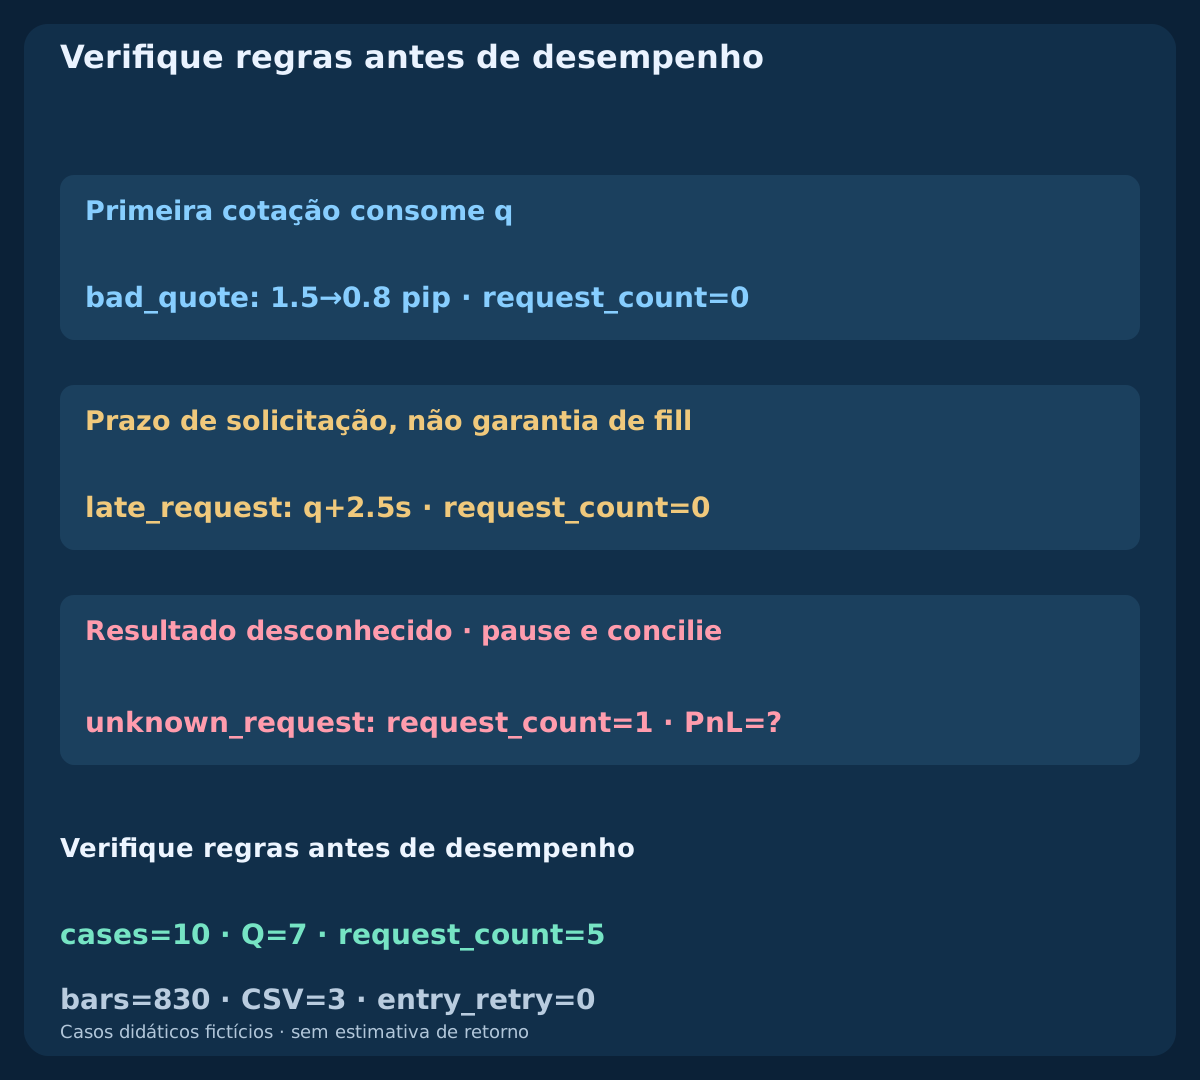
Uma solicitação com stop e alvo anexos; pule se ambiente não suportar entrada protegida. Sem reenvio após recusa, dado antigo, spread ruim, prazo ou timeout. bad_quote começa com 1.5 pip e melhora a 0.8, sem ordem. late_request termina checagens em q+2.5s, fora do prazo de envio. Melhor cotação posterior não reativa habilitação.
8. Acompanhe o BUY aceito
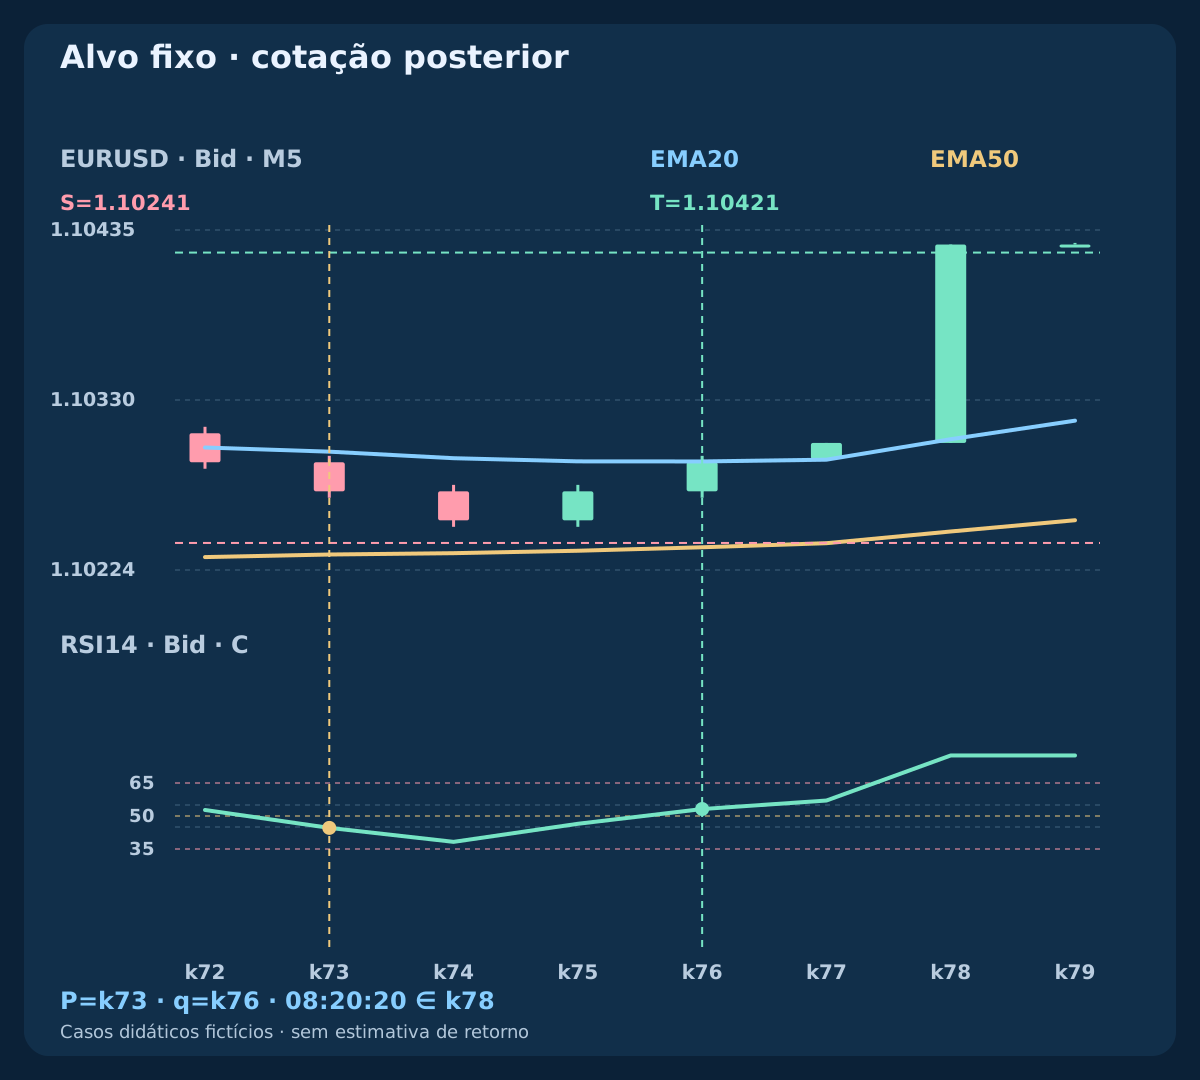
buy_target: P=k73 / 08:00 UTC tem RSI44.5994 aproximadamente. Contexto continua e recuperação acima 50 chega em q=k76 / 08:15 UTC, último candle elegível, RSI53.1680. Primeiro Bid/Ask q+250 ms 1.10293 / 1.10301; envio +400 ms. Níveis S_bid=1.10241; T_bid=1.10421, distância 6 pips.
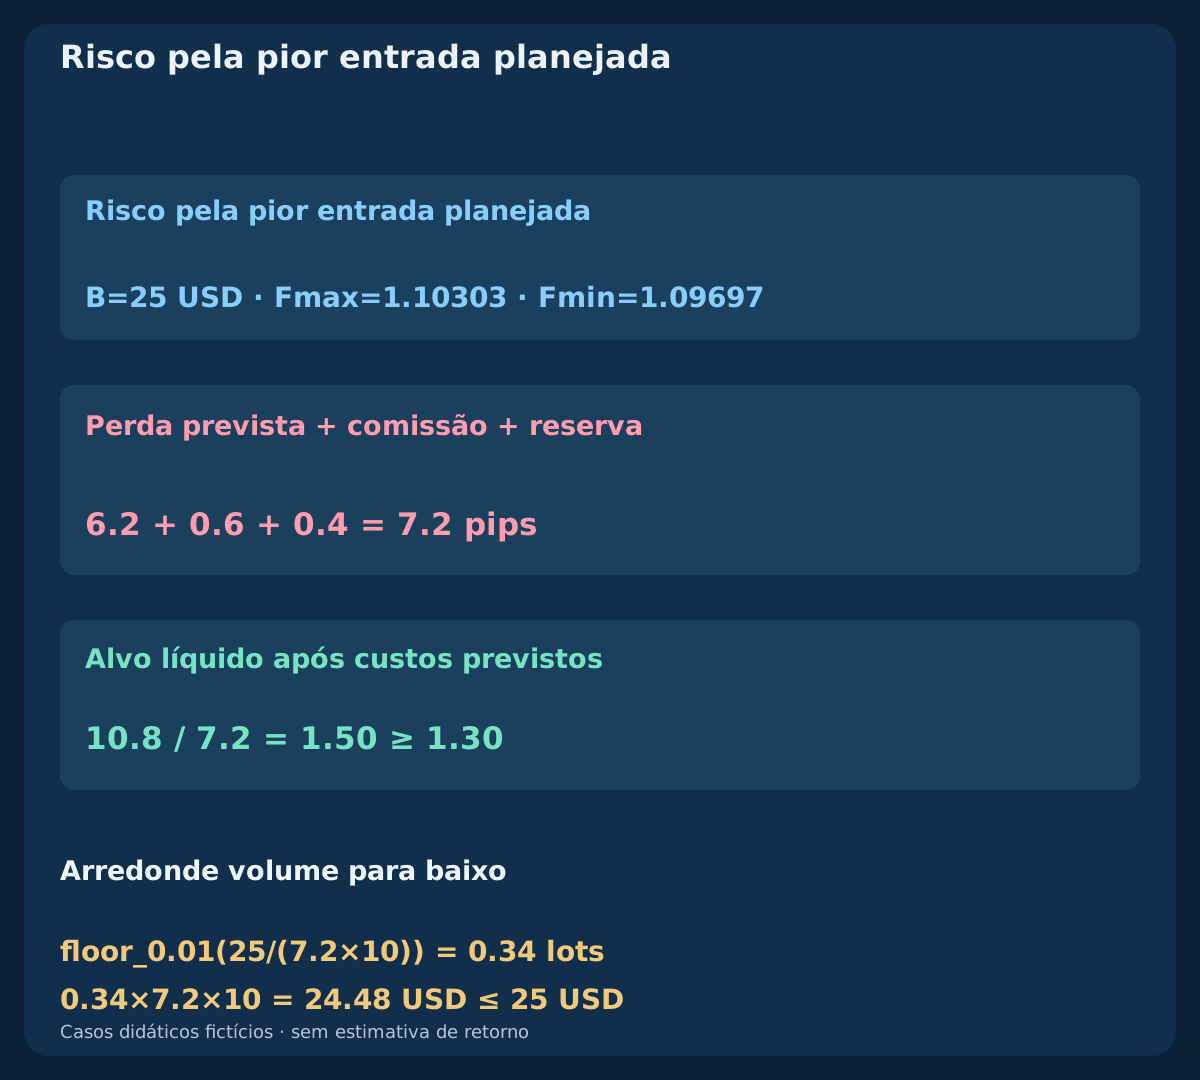
Pior entrada 1.10303 dá perda planejada 7.2 pips, alvo líquido 10.8 e razão 1.50. Patrimônio independente 10000 USD, orçamento 25 USD, volume arredondado para baixo 0.34 lots e risco 24.48 USD. Execução fictícia verificada 1.10302 em +550 ms. Bid alcança alvo 08:20:20:11.9 pips brutos menos comissão efetiva 0.6 dão 11.3 pips / 38.42 USD. Reserva não é tarifa cobrada.
| Lado | Bid / Ask | S / T | Perda (pip) | Alvo líquido (pip) | Razão | Lotes | Risco USD |
|---|---|---|---|---|---|---|---|
| BUY | 1.10293 / 1.10301 | 1.10241 / 1.10421 | 7.2 | 10.8 | 1.50 | 0.34 | 24.48 |
| SELL | 1.09699 / 1.09707 | 1.09759 / 1.09579 | 7.2 | 10.8 | 1.50 | 0.34 | 24.48 |
9. Acompanhe o SELL aceito
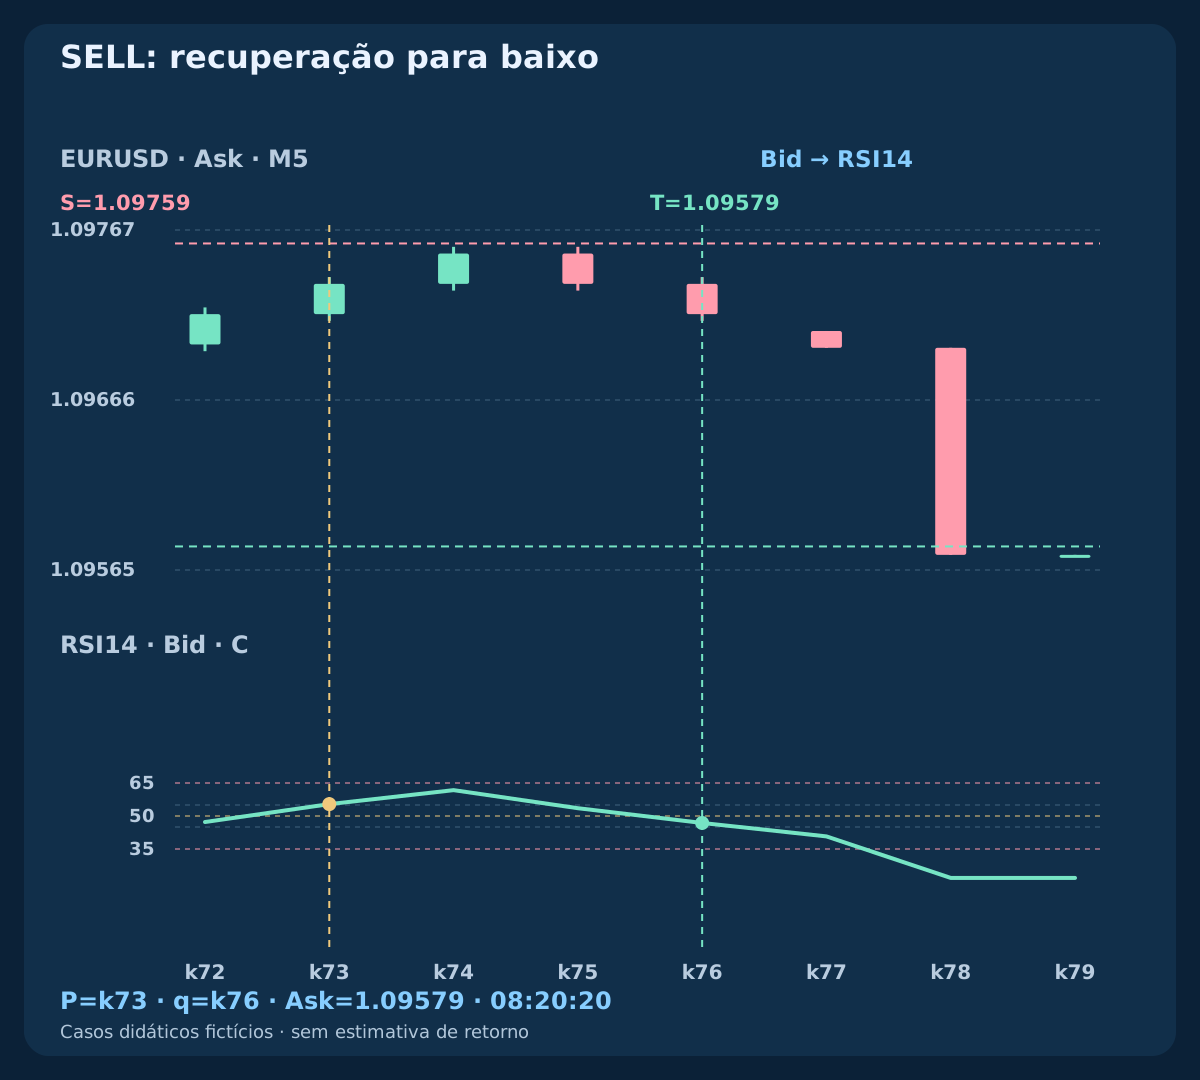
Histórico independente sell_target reflete fechamentos Bid BUY em torno de 2.20000. RSI passa de recuo 55.4006 para 46.8320 em q. Primeiro Bid/Ask 1.09699 / 1.09707; níveis S_ask=1.09759; T_ask=1.09579. Stop Ask deriva de máximas Bid mais um pip, sem inventar extremo Ask histórico indisponível.
Pior entrada Bid 1.09697: mesmos 7.2 pips de perda prevista,10.8de alvo líquido e 0.34 lote. Execução verificada 1.09698. Ask chega a 1.09579 às 08:20:20: líquido 11.3 pips e 38.42 USD. Candles de execução Ask; RSI ainda Bid. Simetria construída verifica mecânica, sem provar igual qualidade nas duas direções.
10. Mantenha recusadas recuperações tardias ou canceladas
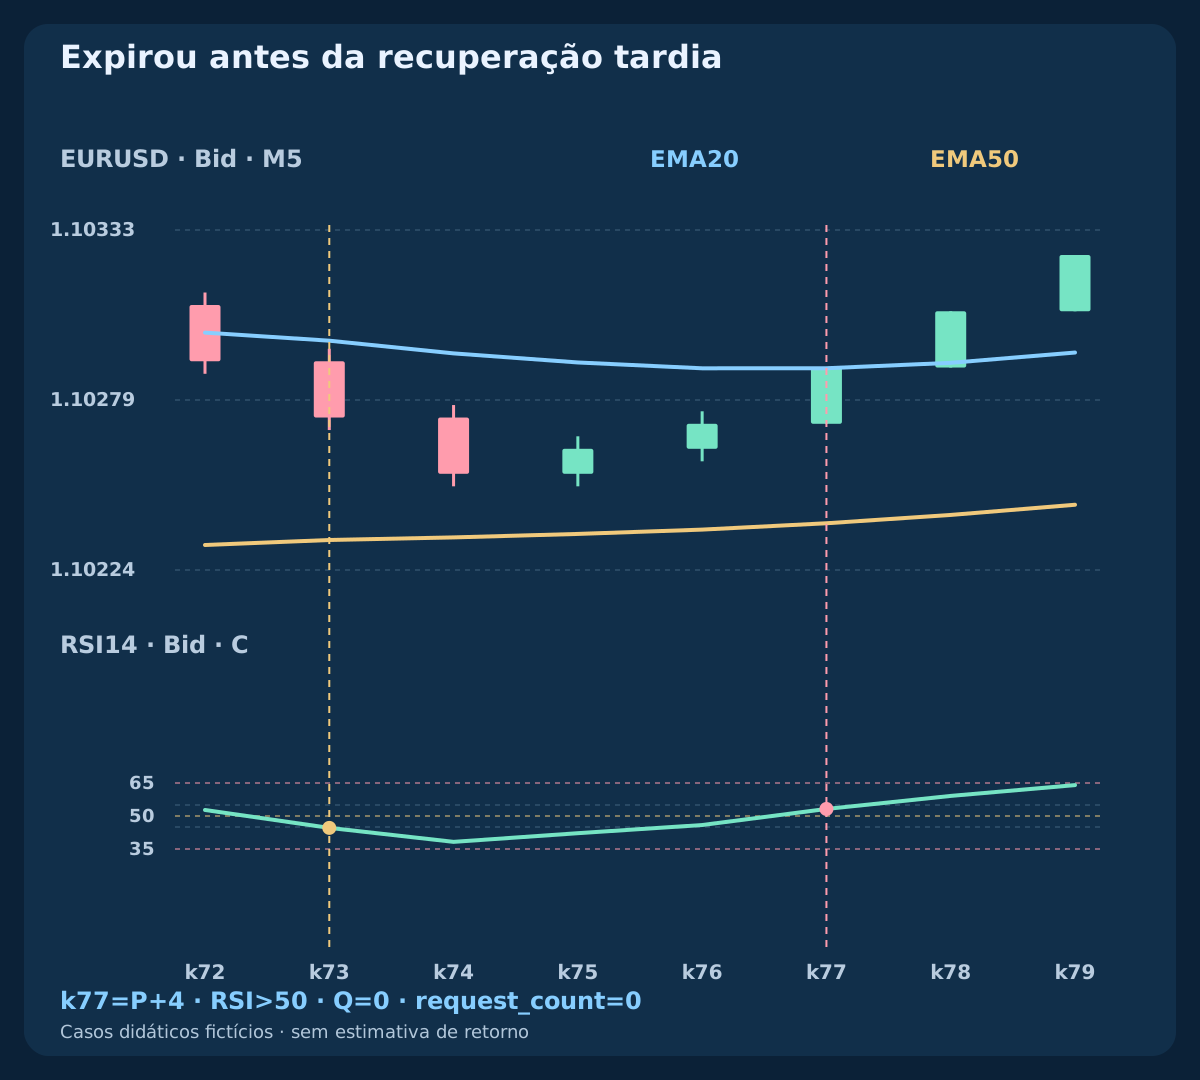
late_signal começa em k73, mas cruza 50 apenas em k77 / 08:20 UTC=P+4. Expiração precede cruzamento bruto: Q=0. cancelled_signal cai para 33.1588 at k75 e cancela P antes de recuperar. Cruzamento posterior não tem origem ativa. Nenhum dos dois envia ordem.
Diferencie sinal não habilitado de sinal válido bloqueado na checagem operacional. CSV mantém contexto, eventos brutos, origem, habilitação e ação. Sem ordem não há retorno de trade: PnL vazio não é execução inventada com resultado zero. Preço constante dá RSI50 e EMAs iguais, sem contexto com desigualdades estritas nem episódio válido.
11. Aplique saídas fixas, tempo e gaps
Após execução verificada, reversões de indicadores não fecham nem ajustam. BUY ativa proteção em Bid≤S_bid OR Bid≥T_bid; SELL em Ask≥S_ask OR Ask≤T_ask. Use cotações cronológicas e execuções da corretora. Candle com ambos os níveis sem ordem dos ticks não permite escolher saída favorável.
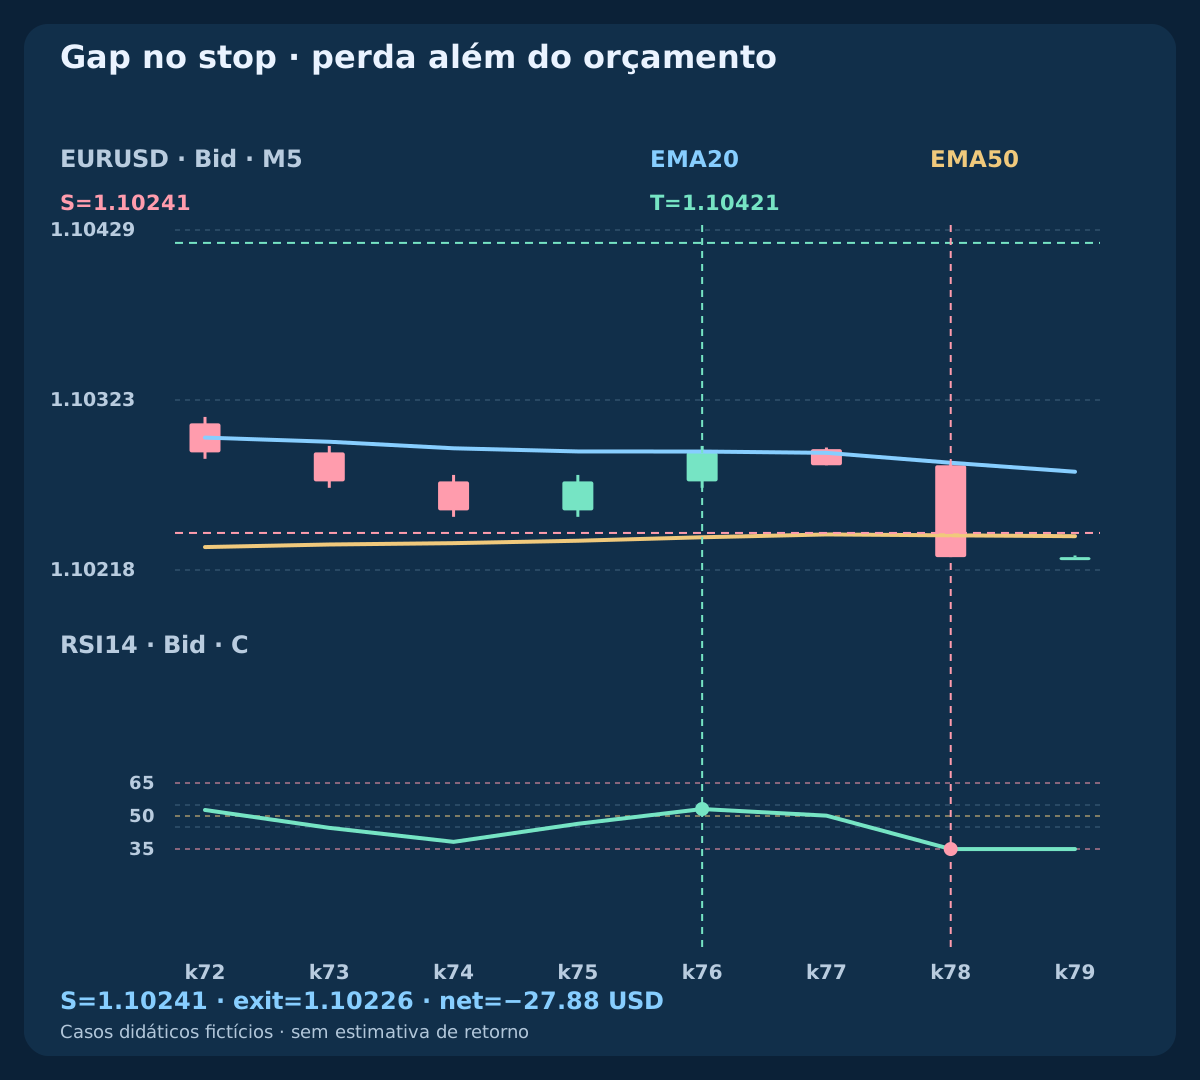
Saída por tempo na primeira cotação válida após min(q+6 completed M5 bars, 10:00 UTC), se ainda aberto. time_exit em 08:45:00.200, Bid 1.10295, líquido −1.3 pips / −4.42 USD. buy_gap atravessa stop e executa 1.10226,1.5 pip pior: líquido −8.2 pips / −27.88 USD, perda superior ao orçamento 25 USD. Stops e reservas não limitam perdas reais; interrupções também atrasam zeragem.
12. Concilie resultado desconhecido e proteção falha
Confirmação deve corresponder a símbolo, direção, volume, stop e alvo próprios. Registre identificador único e concilie ordens e execuções. Timeout significa unresolved≠rejected≠flat: pause entradas, não reenvie nem infira execução ou PnL. unknown_request deixa campos vazios por resultado de conta desconhecido.
Se houver execução fora da tolerância adversa ou proteção ausente/errada, tente fechar emergencialmente ticket próprio verificado e suspenda entradas. Confirme fechamento; se incerto, continue conciliação do risco. Nunca amplie stop para reparar. Emergências são separadas do limite de entradas e não interferem em posições alheias ao modelo.
13. Dimensione risco e separe reserva de comissão
Use B=min(0.0025*equity, equity−0.99*Eday) com folga diária positiva. Assumindo 10 USD/pip/lote padrão e passo 0.01, lots=floor_step(B/(planned loss pips*10)). Pule abaixo do mínimo ou com falha em máximo, margem ou contrato. Atualize conversão para moeda da conta quando preciso; EURUSD e conta USD tornam direto o pip fictício.
Perda BUY (Fmax−S_bid)/pip+1.0 e alvo líquido (T_bid−Fmax)/pip−1.0; SELL espelha distâncias desde Fmin. Spread já incluído pelos lados executáveis, sem somar novamente. PnL efetivo usa fills e tarifas reais; reserva 0.4 não é comissão.38.42 USD fictícios e recompensa planejada são medidas diferentes.
14. Reconstrua os três arquivos públicos
Arquivo de candles: 10 independent cases ×83 bars=830 rows, fechamentos UTC desde 2026-01-06 01:55 UTC. Todos os indicadores usam Bid. Antes de q, Ask construído como Bid+0.8 pip; depois, OHLC Bid/Ask agrega cotações listadas. Percursos artificiais, não histórico de terminal ou Ask real recuperado.
Eventos incluem cotações cronológicas, solicitação, confirmações conhecidas, saídas e timeout irresolvido. Registro separa referência, pior entrada prevista, fills reais, custos e resultados vazios. Última cotação q+30min+200 ms pertence ao novo candle aberto e permite saída por tempo; não reescreve o candle anterior. Recalcule tudo independentemente.
Baixar candles M5 e indicadores fictícios (CSV)
15. Valide mecânica antes de desempenho
O conjunto contém 7 qualifications; 5 transmitted requests; 4 known closed fills; 1 unresolved request. Contagens verificam cobertura de ramos; demais casos testam primeira cotação, prazo perdido, recuperação tardia, cancelamento e igualdade. Cada caso independente: não é carteira de dez trades, amostra de acertos nem curva de backtest.
Congele regras e variantes testadas; avalie ticks Bid/Ask posteriores intocados, custos variáveis, gaps, recusas, resultados desconhecidos, interrupções e horários. Compare expectativa líquida, drawdown, giro e incerteza. Teste também piso patrimonial e falha de proteção em ambiente controlado. Exemplos não comprovam prontidão real nem vantagem econômica.
| Caso independente | Solicitações | Resultado |
|---|---|---|
| buy_target | 1 | Alvo; fill conhecido |
| sell_target | 1 | Alvo Ask; fill conhecido |
| buy_gap | 1 | Gap; −27.88 USD |
| time_exit | 1 | Tempo; −4.42 USD |
| bad_quote | 0 | Spread inicial recusado |
| late_request | 0 | Prazo de envio perdido |
| late_signal | 0 | Recuperação após expiração |
| cancelled_signal | 0 | Recuo cancelado |
| unknown_request | 1 | Desconhecido; conciliar |
| flat | 0 | Sem contexto ou sinal estritos |
16. Implemente a mesma máquina de estados
Preserve ordem: dados fechados, recuo novo válido, recuperação finita, primeira cotação consumida, uma solicitação, proteção verificada, saída fixa e estado zerado conciliado. Registre falhas e prioridade. Restrições de stop e congelamento da corretora podem bloquear operação mesmo com mínimo informado zero. Verifique plataforma, sem tomar parâmetros API como garantias.
Primeira estratégia completa do grupo scalping com indicadores combinados. Guia EMA–RSI explica sinais; guias de testes e tamanho tratam dados e moeda da conta. Outras combinações precisam de regras e evidência próprias. Publique e audite antes de ampliar; resultados fictícios não justificam promessas de lucro.
Perguntas frequentes
Recuperação tardia reativa P?
Não. Só três candles fechados após P, com cancelamento antes de expiração e recuperação. Depois é preciso novo recuo independente.
Spread menor salva primeira cotação recusada?
Não. A primeira consome q. Falha de spread ou prazo impede solicitação dessa habilitação.
Distância bruta dupla garante 2R líquidos?
Não. Entrada adversa, comissão e saída pioram razão. Limite líquido 1.30 é planejamento, sem garantia de execução.
Por que SELL usa candles Ask?
SELL sai no Ask, que ativa stop e alvo. Indicadores continuam Bid fechado; stop Ask vem de máximas Bid, não de extremo Ask observado.
Pode reenviar após timeout?
Não. Pause e concilie ordens e fills próprios. Desconhecido não é recusado nem zerado; PnL fica desconhecido.
Exemplos demonstram rentabilidade?
Não. Casos sintéticos independentes exigem complemento com ticks inéditos adequados, execução realista e validação controlada.
Fontes e notas de pesquisa
A MetaQuotes documenta buffers, lados de cotação e funções operacionais. Inicializações finitas, limites, horários e risco são escolhas próprias de pesquisa, sem garantia da corretora ou otimização alegada.
Especificação educativa. Preços, cotações e resultados fictícios. Forex envolve risco. Stops, slippage e reservas não garantem preços, lucros ou perda máxima efetiva.