
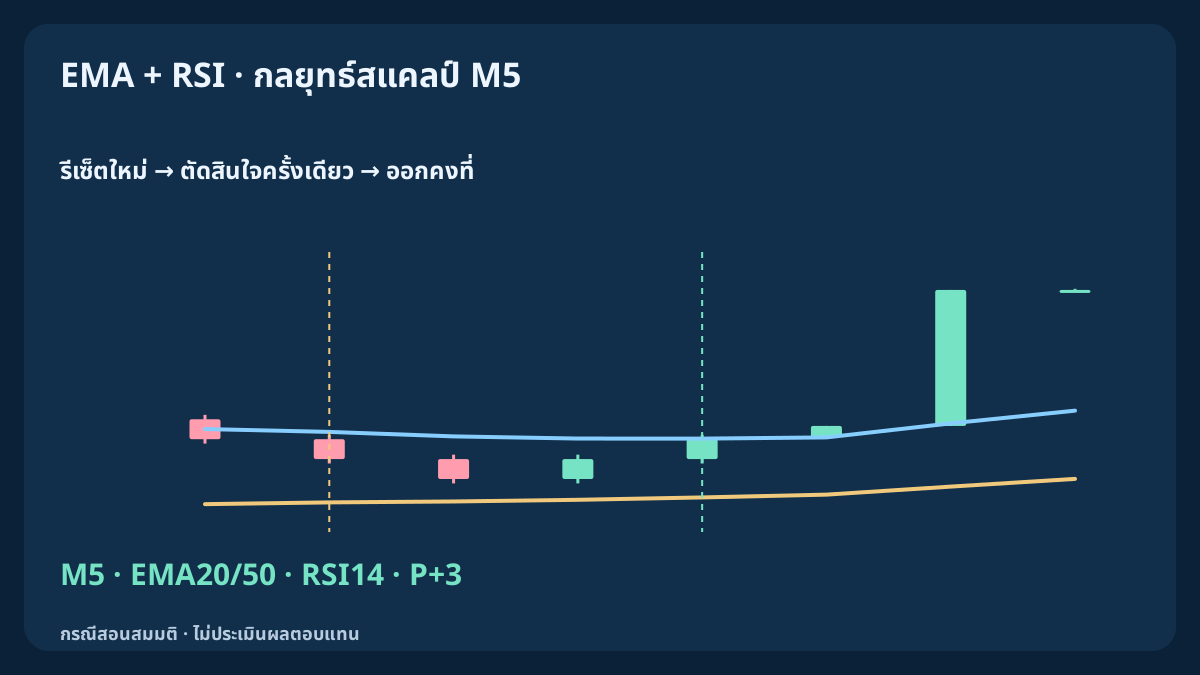
พัฒนาจากคู่มือจังหวะ EMA–RSI เป็นข้อกำหนดซื้อขายที่ครบและตรึงไว้ รีเซ็ตที่ใช้ได้ให้สิทธิตัดสินใจเข้าเพียงครั้งเดียว ไม่รอการยืนยัน สเปรดแคบลง หรือการส่งคำสั่งใหม่อย่างไม่มีกำหนด
1. ตรึงโมเดลวิจัยให้ครบ
ใช้ EURUSD · M5 · Bid OHLC · Close บัญชี USD และแท่งที่ปิดแล้วเท่านั้น EMA เลือกทิศทาง ส่วน RSI ให้รีเซ็ตใหม่และการฟื้นตัว เป็นโมเดลวิจัยที่ทำซ้ำได้ ไม่อ้างอัตราชนะ ผลตอบแทนคาดหวัง หรือค่าที่ดีที่สุด สัญญาณบนกราฟไม่ได้พิสูจน์ว่าส่งคำสั่งได้จริง
ต่อสัญลักษณ์มีสถานะของโมเดลหรือคำขอเข้าที่ยังไม่ทราบผลได้หนึ่งรายการ ไม่ถัว เพิ่มสถานะ เฮดจ์ ปิดบางส่วน เลื่อนสต็อป หรือตั้งคุ้มทุน ไม่รับรีเซ็ตระหว่างถือสถานะหรือมีคำขอค้าง หลังยืนยันปิดแล้วรอรีเซ็ตใหม่ที่เป็นอิสระ หากขาดแท่งจำเป็นให้ยกเลิกการสังเกตและสร้างประวัติต่อเนื่องก่อนหาเหตุการณ์ใหม่
2. กำหนดข้อมูล ค่าเริ่มต้น และความแม่นยำ
เริ่มด้วย E_n(n−1)=mean(C[0...n−1]) แล้วใช้ E_n(k)=E_n(k−1)+2/(n+1)*(C(k)−E_n(k−1)) RSI14 เริ่ม U และ D จากค่าเฉลี่ยขาขึ้นและขาลงของการเปลี่ยนแปลง1...14 จากนั้น U=(13U_prev+up)/14; D=(13D_prev+down)/14 กำหนด RSI=100U/(U+D) ถ้า D เป็นศูนย์อย่างเดียวได้100 ถ้า U อย่างเดียวได้0 ถ้าทั้งคู่ศูนย์ใช้50ตามข้อตกลง
EMA20 เริ่ม k19, EMA50 k49, RSI k14 และบริบทความชันเริ่ม k52 อ่านบัฟเฟอร์ปิดแล้วด้วย shift=1 และก่อนหน้าด้วย shift=2 ตั้งการเลื่อนกราฟศูนย์ คำนวณเศษส่วนตรงก่อนส่งออกทศนิยม ประวัติเริ่มต่างกันอาจให้ค่าต่างกัน จึงไม่รับรองเท่ากับเทอร์มินัลจริง สัญญา tick และล็อตในตารางเป็นสมมติฐานที่ต้องตรวจสอบกับโบรกเกอร์
| องค์ประกอบ | ฐานที่กำหนด | บทบาท / สมมติฐาน |
|---|---|---|
| ราคาและข้อมูล | EURUSD · Bid · M5 · Close | EMA20 / EMA50 · RSI14 |
| สัญญาและขั้นราคา | pip=0.0001 · tick=0.00001 | 100000 EUR · 10 USD/pip/lot |
| ขีดจำกัดบัญชี | 0.25% · 1% · 2 | งบต่อเข้า · พื้นรายวัน · คำขอต่อวัน |
3. BUY: รีเซ็ตใหม่และการฟื้นตัวที่มีเส้นตาย
ต้องมี T+=[E20>E50 AND E50(k)>E50(k−3)] จุดเริ่ม P ใหม่ต้องผ่าน RSI_prev>45 AND 35≤RSI(P)≤45 บริบท T+ ใช้ได้ และไม่มีจุดเริ่มทำงานอยู่ การค้างในแถบไม่ใช่รีเซ็ตใหม่ ทุกแท่งถัดไปตรวจยกเลิกจากบริบทเสียก่อน แล้ว RSI<35 จากนั้นหมดอายุเมื่อ k>P+3 จึงค่อยรับการตัดใหม่ RSI_prev≤50 AND RSI>50
ใช้ได้เฉพาะ P+1, P+2, P+3 รีเซ็ตเพิ่มระหว่าง P ไม่เลื่อนเส้นตาย การผ่านเกณฑ์ ยกเลิก หรือหมดอายุใช้ P ไปแล้ว ไม่เริ่มใหม่บนแท่งเดียวที่ประมวลผลแล้ว รีเซ็ตอิสระภายหลังเริ่มได้เมื่อผ่านทุกข้อใหม่ เปรียบเทียบค่าจริงก่อนปัดเศษ
4. SELL: กลับทิศสัญญาณและระบุฝั่งราคา
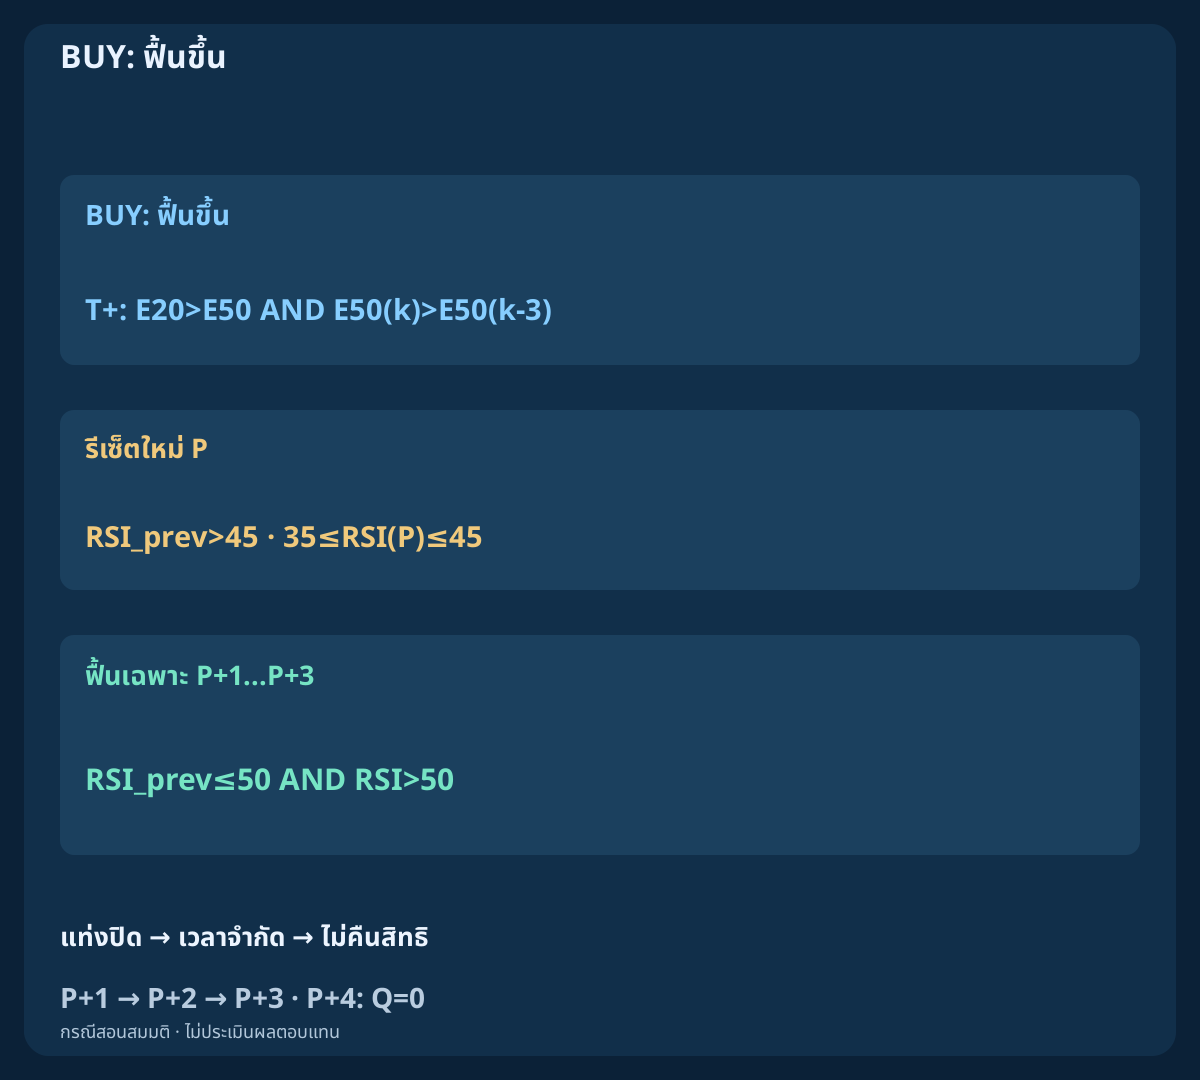
ต้องมี T−=[E20<E50 AND E50(k)<E50(k−3)] และรีเซ็ตใหม่ RSI_prev<55 AND 55≤RSI(P)≤65 ยกเลิกจากบริบทเสียก่อน แล้ว RSI>65 หมดอายุหลัง P+3 รับเฉพาะการตัดใหม่ RSI_prev≥50 AND RSI<50 ในสามแท่ง ใช้กติกาใช้สิทธิและเริ่มใหม่เหมือน BUY
SELL เข้าที่ Bid ออกที่ Ask ส่วน BUY กลับกัน สต็อป SELL เป็นเกณฑ์ตัวเลขฝั่ง Ask ที่คำนวณจาก high Bid ปิดแล้ว ไม่ใช่จุดสูง Ask ในอดีตที่สังเกตได้ OHLC Bid อย่างเดียวไม่บอกเส้นทาง Ask สเปรดที่เปลี่ยน หรือเหตุการณ์ภายในแท่งตามลำดับ
5. จำกัดช่วงเวลา บัญชี และความเสี่ยงรายวัน
รับเวลาผ่านเกณฑ์เฉพาะ 07:00≤q UTC<09:30 และปิดที่ 10:00 UTC เป็นเวลา UTC คงที่ ไม่อ้างว่าเท่ากับช่วงลอนดอนที่ปรับเวลาออมแสง บันทึกการแปลงเวลาของโบรกเกอร์ ตรวจพบแท่งภายใน 1s เวลาเสนอราคาต้องไม่ก่อน q และอายุขณะส่งไม่เกิน 250ms การวัดมิลลิวินาทีต้องมีบันทึกที่เหมาะสมและนาฬิกาแบบเพิ่มต่อเนื่อง ไม่เติมความละเอียดจากเวลาเซิร์ฟเวอร์ระดับวินาที
สูงสุด 2 transmitted entry requests/day รวมคำสั่งถูกปฏิเสธและหมดเวลารอ การไม่ผ่านก่อนส่งใช้ q แต่ไม่นับเป็นการส่ง บันทึก equity เริ่มวัน Eday ที่ตรวจแล้ว เมื่อถึง 0.99*Eday หยุดเข้าและปิดสถานะของโมเดลที่ราคาใช้ได้แรก หากฐานไม่ทราบ มีเงินเข้าออก หรือบัญชียังไม่กระทบยอดให้พัก รีเซ็ตรายวันเมื่อไม่มีสถานะและตรวจครบเท่านั้น ไม่มีตัวกรองข่าวอัตโนมัติในกติกานี้
| ช่วง | เส้นตาย / หน้าต่าง | การกระทำ |
|---|---|---|
| q | 07:00 ≤ UTC < 09:30 | เวลาผ่านเกณฑ์ |
| q+1s | ≤1000ms | พบแท่งครั้งแรกช้าที่สุด |
| q+2s | ≤2000ms · age≤250ms | ไม่เกินหนึ่งคำขอ |
| q+6×M5 / 10:00 | min(q+30min, 10:00 UTC) | ออกที่ราคาแรก |
6. ตรึงสต็อปและเป้าหมายจากราคาแรก
ให้ d=abs(E0−S)/pip และ 3≤d≤12 ใช้จุดสุดขั้ว Bid ปิดแล้วตั้งแต่ P ถึง q บวกหนึ่ง pip และปัดออกด้านนอกตาม tick ตารางกำหนดแต่ละฝั่ง ไม่ปรับศูนย์ระดับหลังจับคู่จริง เป้าสองเท่าระยะรวมไม่ได้รับประกัน2Rสุทธิ
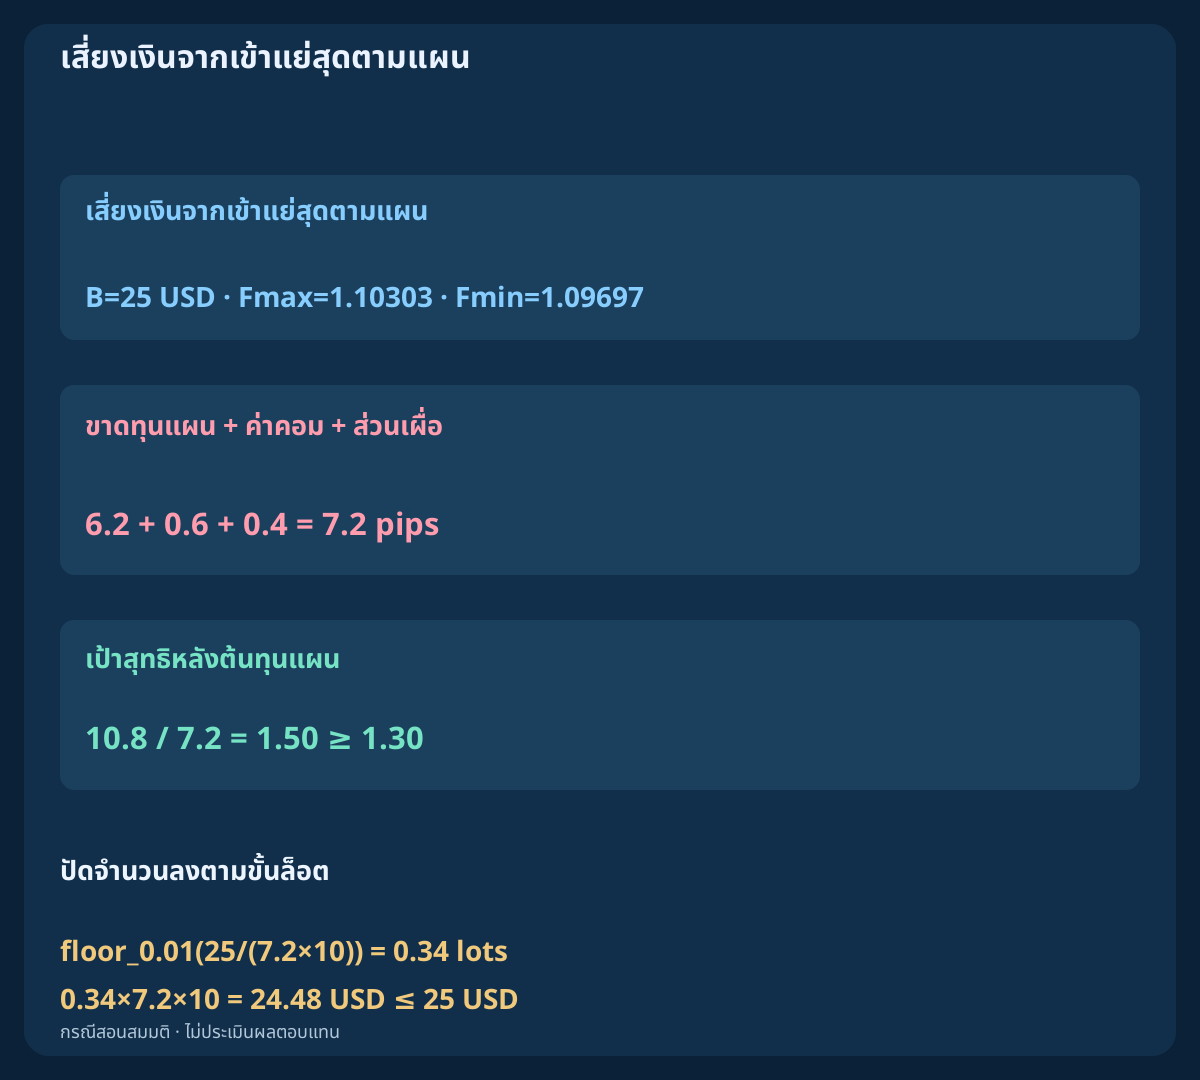
เผื่อการเข้าแย่ลง 0.2pip=2points BUY ใช้ Fmax=Ask_ref+0.2pip SELL ใช้ Fmin=Bid_ref−0.2pip บวกค่าคอมมิชชันไปกลับ0.6pip และส่วนเผื่อการออก0.4ครั้งเดียวในขาดทุนตามแผน ลบจากเป้ากำไรและต้องผ่าน net reward/planned loss≥1.30 การเผื่อเข้ารวมอยู่ใน F แล้ว ส่วน0.4มีไว้สำหรับออก หากระดับคงที่ผิดข้อจำกัดโบรกเกอร์ให้งด ไม่ขยายสต็อป
| เข้าอ้างอิง | สต็อปคงที่ | เป้าคงที่ | |
|---|---|---|---|
| BUY | E0=Ask_ref | S_bid=floor_tick(min BidLow[P..q]−1pip) | T_bid=E0+2(E0−S_bid) |
| SELL | E0=Bid_ref | S_ask=ceil_tick(max BidHigh[P..q]+1pip) | T_ask=E0−2(S_ask−E0) |
7. ใช้ราคาแรกและส่งเพียงครั้งเดียว
เมื่อตรวจ q ครั้งแรกเก็บ Bid/Ask แรก ต้องมีสเปรด ≤1.0pip และ Bid ห่างจากราคาปิด Bid ของ q แบบสัมบูรณ์ ≤1.0pip ตรวจและส่งภายใน q+2s รวมขอบเขต ตรวจราคาปัจจุบัน อายุ ต้นทุน ความเสี่ยง สิทธิ มาร์จิน และการป้องกันก่อนส่ง ผิดข้อใดใช้ q ไป ราคาเปลี่ยนต้องยังอยู่ในช่วงยอมรับเดิมและผ่านทุกข้อ ส่วนฐานและระดับคงเดิม
ส่งหนึ่งคำขอพร้อมสต็อปและเป้า หากระบบไม่รองรับเข้าพร้อมป้องกันให้งด ไม่ส่งเข้าใหม่หลังถูกปฏิเสธ ข้อมูลเก่า สเปรดผิด เส้นตาย หรือ timeout กรณี bad_quote เริ่ม1.5pip ภายหลัง0.8ก็ไม่มีคำสั่ง late_request ตรวจเสร็จ q+2.5s จึงห้ามส่ง ราคาดีขึ้นภายหลังไม่คืนสิทธิ
8. ติดตามกรณี BUY ที่รับ
buy_target ที่ P=k73 / 08:00 UTC มี RSI ประมาณ44.5994 บริบทต่อเนื่องและตัดเหนือ50ที่ q=k76 / 08:15 UTC แท่งสุดท้ายที่ใช้ได้ RSI53.1680 Bid/Ask แรก q+250ms คือ 1.10293 / 1.10301 ส่ง +400ms ระดับ S_bid=1.10241; T_bid=1.10421 ระยะฐาน6pip
เข้าแย่สุดตามแผน1.10303 ให้ขาดทุน7.2pip เป้าสุทธิ10.8 อัตราส่วน1.50 equity เริ่มอิสระ 10000 USD งบ 25 USD ปัดลงเป็น 0.34 lots เสี่ยงตามแผน 24.48 USD การจับคู่สมมติที่ยืนยัน1.10302 ณ +550ms Bid ถึงเป้า08:20:20 รวม11.9pip ลบค่าคอมจริง0.6 ได้ 11.3 pips / 38.42 USD ไม่คิดส่วนเผื่อเป็นค่าธรรมเนียมจริง
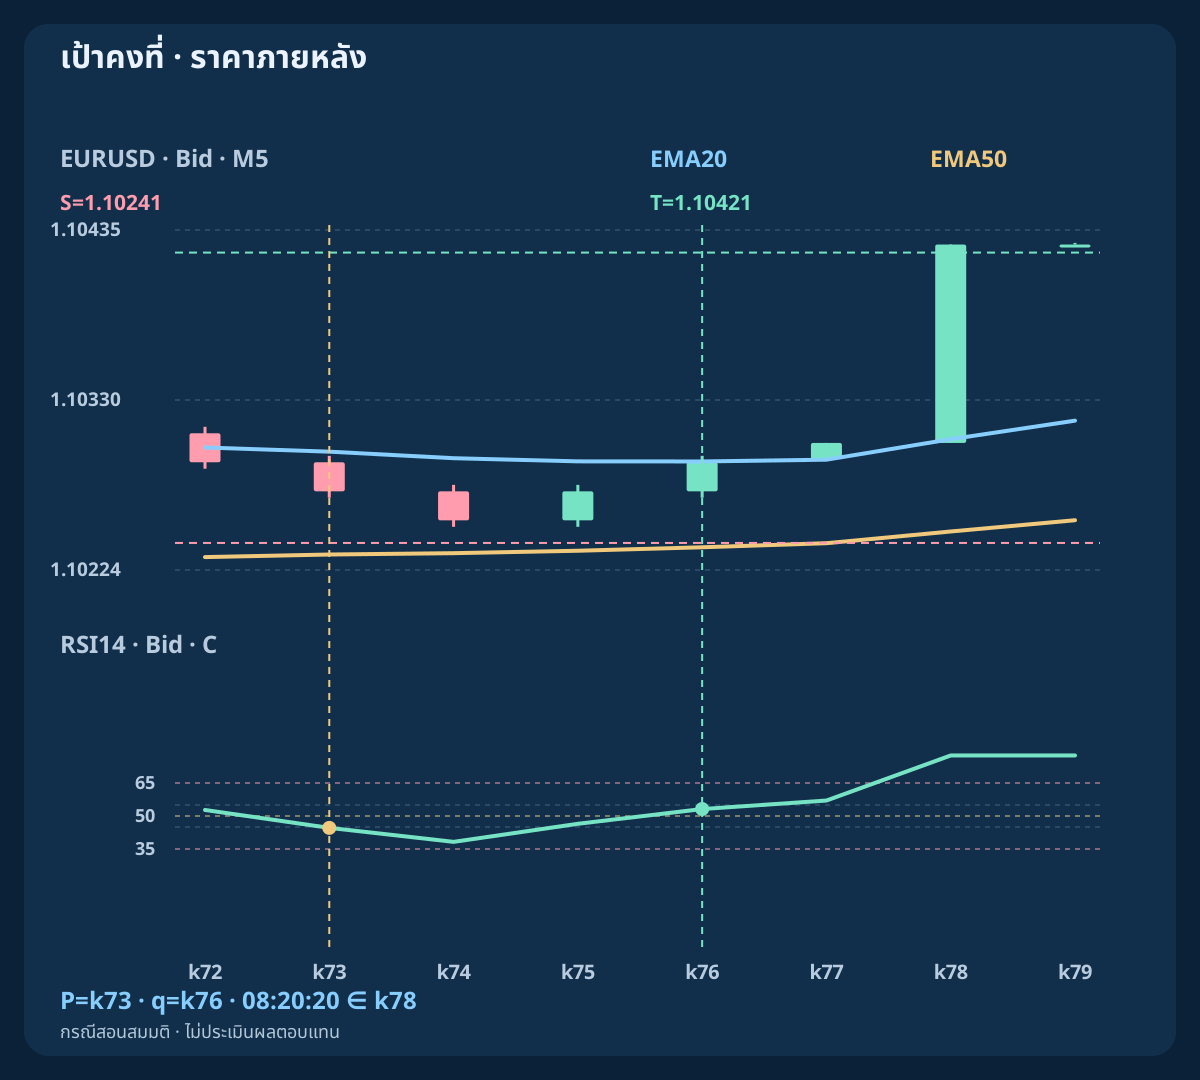
| ทิศ | Bid / Ask | S / T | ขาดทุน (pip) | เป้าสุทธิ (pip) | อัตราส่วน | ล็อต | เสี่ยง USD |
|---|---|---|---|---|---|---|---|
| BUY | 1.10293 / 1.10301 | 1.10241 / 1.10421 | 7.2 | 10.8 | 1.50 | 0.34 | 24.48 |
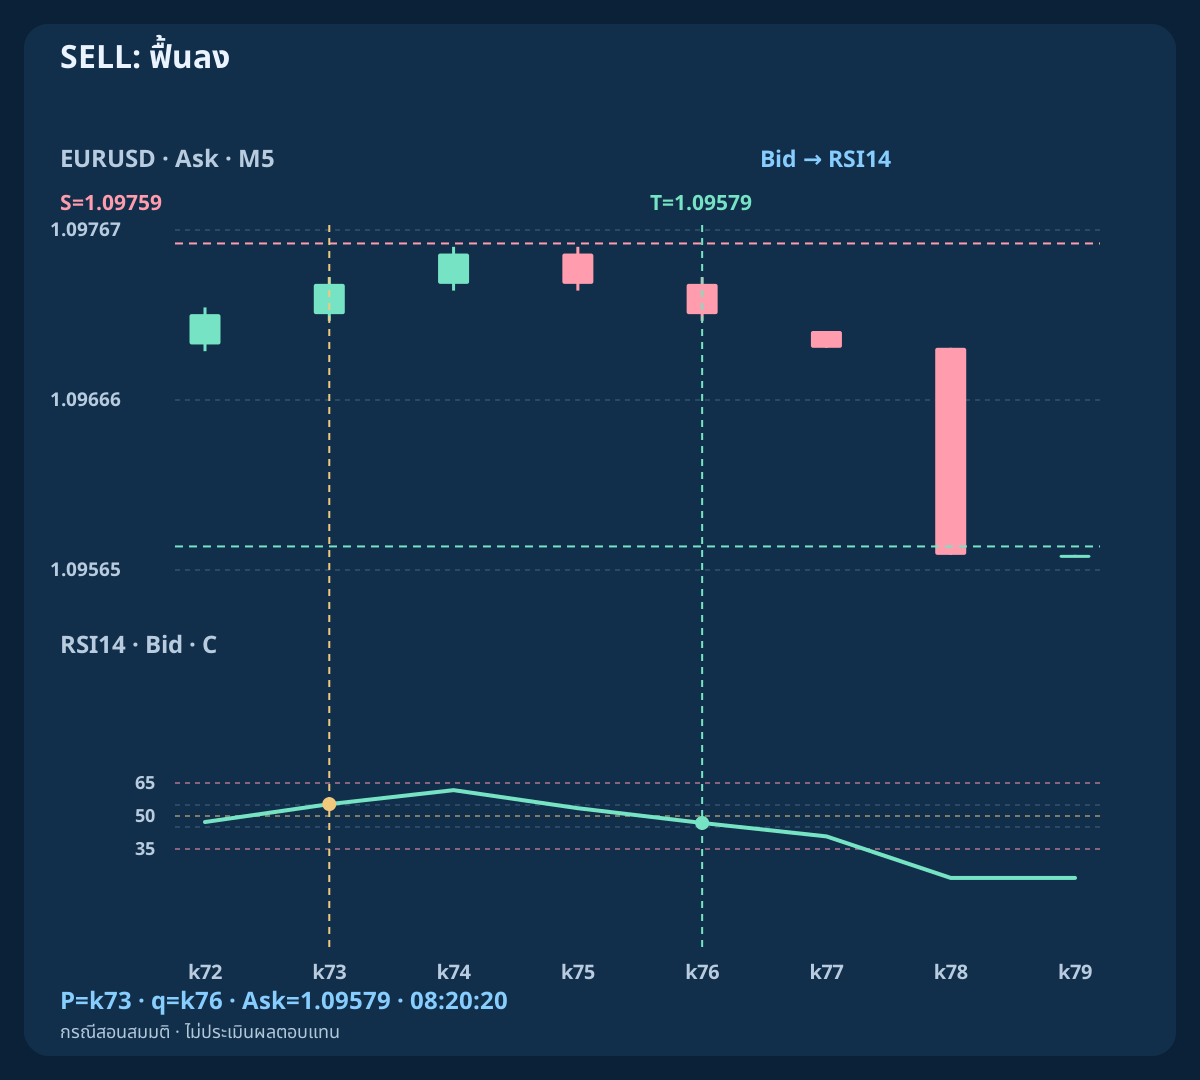
| SELL | 1.09699 / 1.09707 | 1.09759 / 1.09579 | 7.2 | 10.8 | 1.50 | 0.34 | 24.48 |
9. ติดตามกรณี SELL ที่รับ
ประวัติอิสระ sell_target สะท้อนราคาปิด Bid BUY รอบ2.20000 RSI จากรีเซ็ต55.4006 ลง46.8320ที่ q Bid/Ask แรก 1.09699 / 1.09707 ระดับ S_ask=1.09759; T_ask=1.09579 สต็อป Ask จาก high Bid บวกหนึ่ง pip ไม่สมมติจุดสูง Ask ที่ไม่มีข้อมูล
เข้า Bid แย่สุด 1.09697 ให้ขาดทุนแผน7.2pip เป้าสุทธิ10.8 และ0.34ล็อตเหมือนกัน จับคู่ที่ยืนยัน 1.09698 Ask ถึง1.09579เวลา08:20:20 สุทธิ11.3pip หรือ38.42USD แท่งการออกเป็น Ask แต่ RSI คงคำนวณจาก Bid ความสมมาตรสร้างเพื่อตรวจกลไก ไม่ใช่หลักฐานว่าทั้งสองทิศให้ผลเท่ากัน
10. คงการปฏิเสธกรณีฟื้นช้าหรือถูกยกเลิก
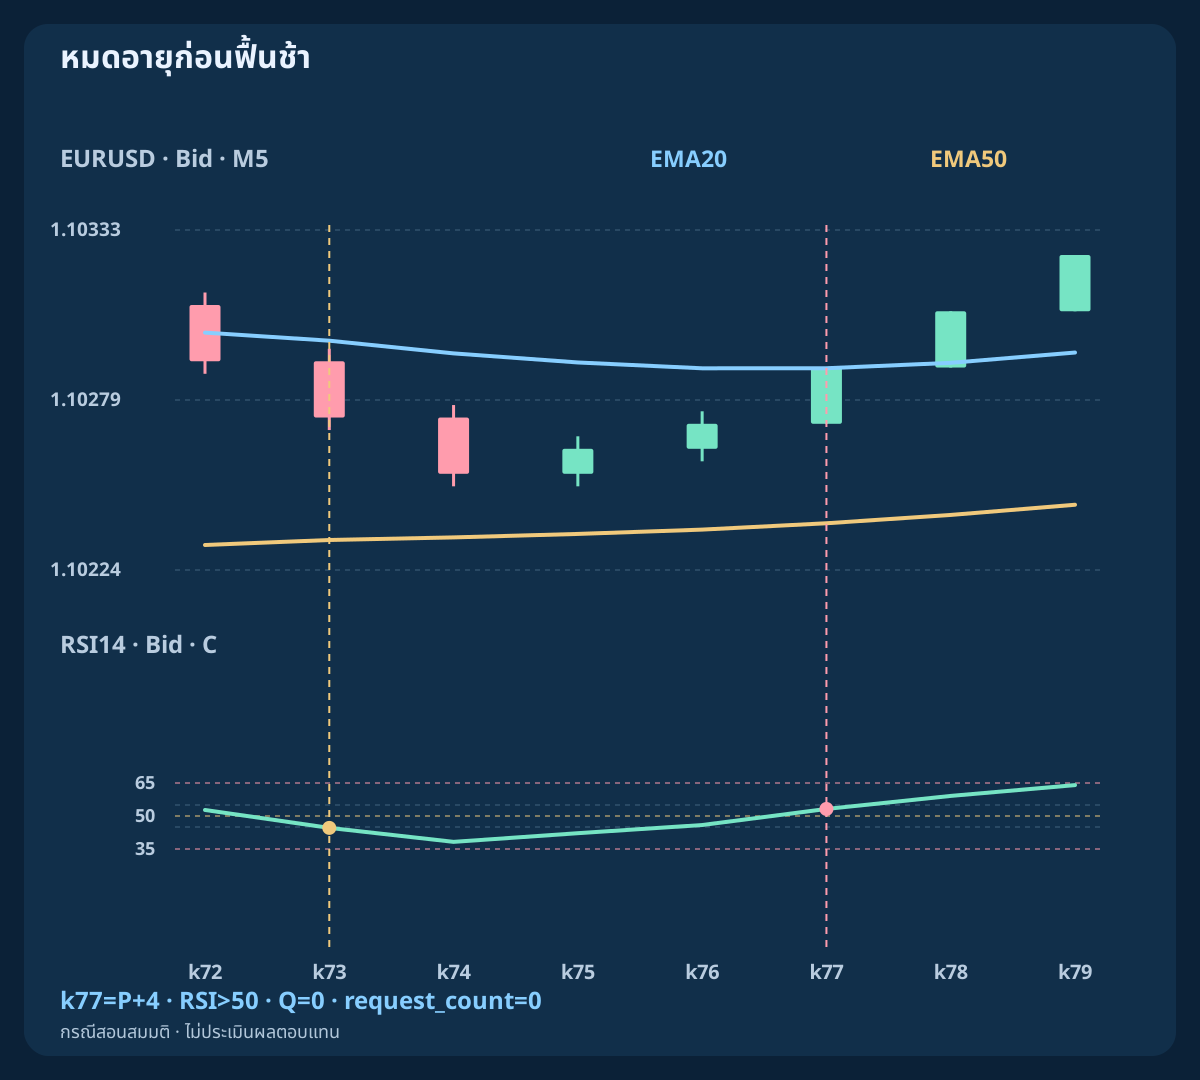
late_signal มี P=k73 แต่ตัดเหนือ50ที่ k77 / 08:20 UTC=P+4 ตรวจหมดอายุก่อนจึง Q=0 กรณี cancelled_signal RSI ลดเป็น 33.1588 at k75 ยกเลิก P ก่อนฟื้น การตัดภายหลังไม่มีจุดเริ่มใช้งาน ทั้งคู่ไม่ส่งคำสั่ง
แยกสัญญาณไม่ผ่านจากสัญญาณผ่านแต่การตรวจดำเนินการปฏิเสธ CSV เก็บบริบท รีเซ็ตและการตัดดิบ จุดเริ่ม สิทธิ และการกระทำ ไม่มีคำสั่งก็ไม่มีผลตอบแทนการเทรด PnL ว่างไม่ใช่การจับคู่สมมติผลศูนย์ ราคาคงที่ให้ RSI50 และ EMA เท่ากัน จึงไม่มีบริบทแบบเคร่งครัดหรือเหตุการณ์ผ่าน
11. ใช้การออกคงที่ เวลา และช่องว่างราคา
หลังยืนยันเข้า การกลับทิศของอินดิเคเตอร์ไม่ปิดหรือปรับสถานะ BUY ป้องกันเมื่อ Bid≤S_bid OR Bid≥T_bid SELL เมื่อ Ask≥S_ask OR Ask≤T_ask ใช้ราคาเรียงเวลาและการจับคู่จริงของโบรกเกอร์ ถ้าแท่งมีทั้งสองระดับแต่ไม่มีลำดับ tick ห้ามเลือกทางออกที่ได้เปรียบ
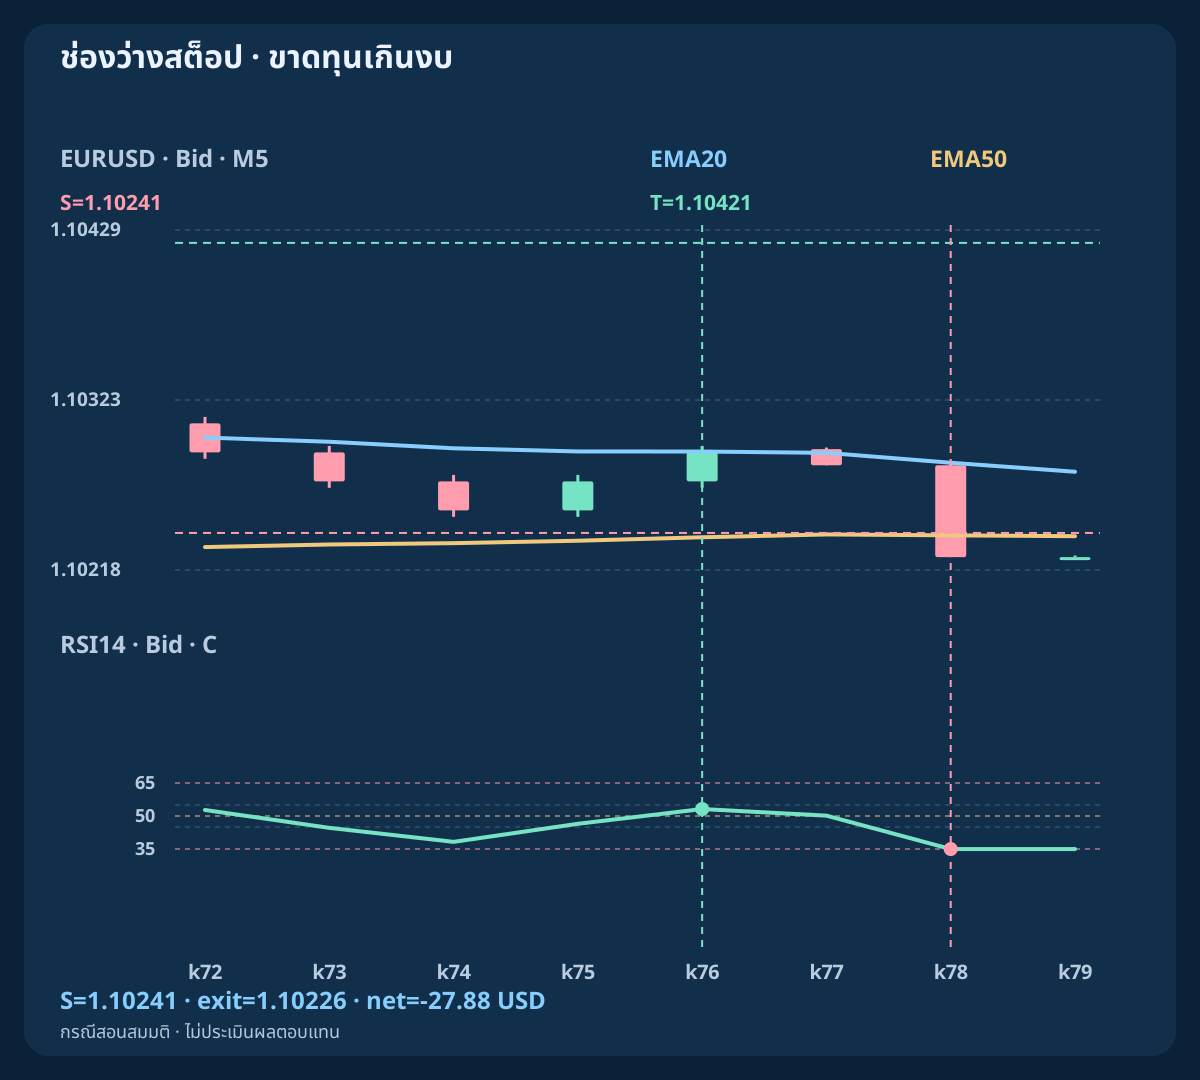
ออกตามเวลาที่ราคาใช้ได้แรกหลัง min(q+6 completed M5 bars, 10:00 UTC) ถ้ายังไม่ปิด time_exit ที่ 08:45:00.200 Bid1.10295 สุทธิ −1.3 pips / −4.42 USD buy_gap ข้ามสต็อปแล้วจับคู่ 1.10226 แย่ลง1.5pip สุทธิ −8.2 pips / −27.88 USD ขาดทุนเกินงบ25USD สต็อปและส่วนเผื่อไม่จำกัดขาดทุนจริง ระบบขัดข้องอาจทำให้ปิดช้า
12. กระทบยอดผลไม่ทราบและการป้องกันผิด
การยืนยันต้องตรงสัญลักษณ์ ทิศ จำนวน สต็อป และเป้าของโมเดล บันทึกรหัสความพยายามเฉพาะ ตรวจคำสั่งจริงและประวัติจับคู่ timeout หมายถึง unresolved≠rejected≠flat พักการเข้า ไม่ส่งซ้ำหรือเดาว่าจับคู่และได้ PnL เท่าไร unknown_request เว้นว่างเพราะยังไม่ทราบผลบัญชี
หากพบการจับคู่เกินขอบเขตแย่ลงหรือการป้องกันหาย/ผิด ให้พยายามปิดฉุกเฉิน ticket ของโมเดลที่ยืนยันแล้วและหยุดเข้า ตรวจผลปิด หากไม่แน่ใจให้ตรวจความเสี่ยงต่อ ห้ามขยายสต็อปเพื่อซ่อม การฉุกเฉินแยกจากจำนวนครั้งเข้า และไม่ยุ่งสถานะอื่นของบัญชี
13. คำนวณความเสี่ยงเงินและแยกส่วนเผื่อจากค่าคอม
ใช้ B=min(0.0025*equity, equity−0.99*Eday) เมื่อพื้นที่รายวันเป็นบวก สมมติ10USD/pip/ล็อตมาตรฐานและขั้น0.01 คำนวณ lots=floor_step(B/(planned loss pips*10)) งดเมื่อเล็กกว่าขั้นต่ำหรือไม่ผ่านจำนวนสูงสุด มาร์จิน สัญญา ปรับการแปลงสกุลบัญชีเมื่อจำเป็น EURUSD กับบัญชี USD ทำให้ค่า pip ในตัวอย่างเป็น USD โดยตรง
ขาดทุน BUY (Fmax−S_bid)/pip+1.0 เป้าสุทธิ (T_bid−Fmax)/pip−1.0 SELL สะท้อนระยะจาก Fmin สเปรดรวมผ่านฝั่งราคาที่ทำรายการแล้ว ห้ามบวกซ้ำ PnL จริงใช้ราคาเข้าออกและค่าธรรมเนียมจริง ส่วนเผื่อออก0.4ไม่ใช่ค่าคอม ผลสมมติ38.42USD กับกำไรตามแผนเป็นคนละมาตรวัด
14. สร้างข้อมูลสาธารณะสามไฟล์ซ้ำ
ไฟล์แท่งมี 10 independent cases ×83 bars=830 rows กำหนดเวลาปิด UTC เริ่ม 2026-01-06 01:55 UTC อินดิเคเตอร์ทั้งหมดใช้ราคาปิด Bid ก่อน q สร้าง Ask ชัดเจนเป็น Bid+0.8pip หลัง q รวม OHLC Bid/Ask จากราคาในรายการ เป็นเส้นทางสร้างขึ้น ไม่ใช่ประวัติเทอร์มินัลหรือฟีด Ask จริงที่กู้คืน
ไฟล์เหตุการณ์มีราคาเรียงเวลา คำขอ การยืนยันที่ทราบ การออก และ timeout ไม่ทราบผล บันทึกรายการแยกฐาน เข้าแย่สุดตามแผน ราคาจริง ต้นทุน และผลว่าง ราคาสุดท้าย q+30min+200ms อยู่ในแท่งใหม่ที่ยังไม่ปิด ใช้ออกตามเวลา ไม่ย้อนใส่แท่งก่อนหน้า คำนวณทั้งหมดซ้ำอย่างอิสระก่อนนำไปใช้
ดาวน์โหลดแท่ง M5 และอินดิเคเตอร์สมมติ (CSV)
15. ตรวจกลไกก่อนประเมินผล
ชุดกรณีมี 7 qualifications; 5 transmitted requests; 4 known closed fills; 1 unresolved request เป็นจำนวนเพื่อครอบคลุมทางเลือก กรณีอื่นทดสอบราคาแรก เส้นตายพลาด ฟื้นช้า ยกเลิก และค่าเท่ากัน แต่ละกรณีเริ่มแยกกัน ไม่ใช่พอร์ตสิบเทรด ตัวอย่างอัตราชนะ หรือเส้นทุน backtest
ตรึงข้อกำหนดและทุกชุดค่าที่ลอง แล้วทดสอบ tick Bid/Ask ใหม่ที่เหมาะสม ต้นทุนแปรผัน gap ปฏิเสธ ผลไม่ทราบ ระบบล่ม และเวลา เปรียบเทียบค่าคาดหวังสุทธิ drawdown ความถี่ และความไม่แน่นอน ทดสอบพื้น equity กับการป้องกันผิดในสภาพควบคุม ตัวอย่างสอนไม่พิสูจน์พร้อมใช้งานจริงหรือได้เปรียบเชิงเศรษฐกิจ
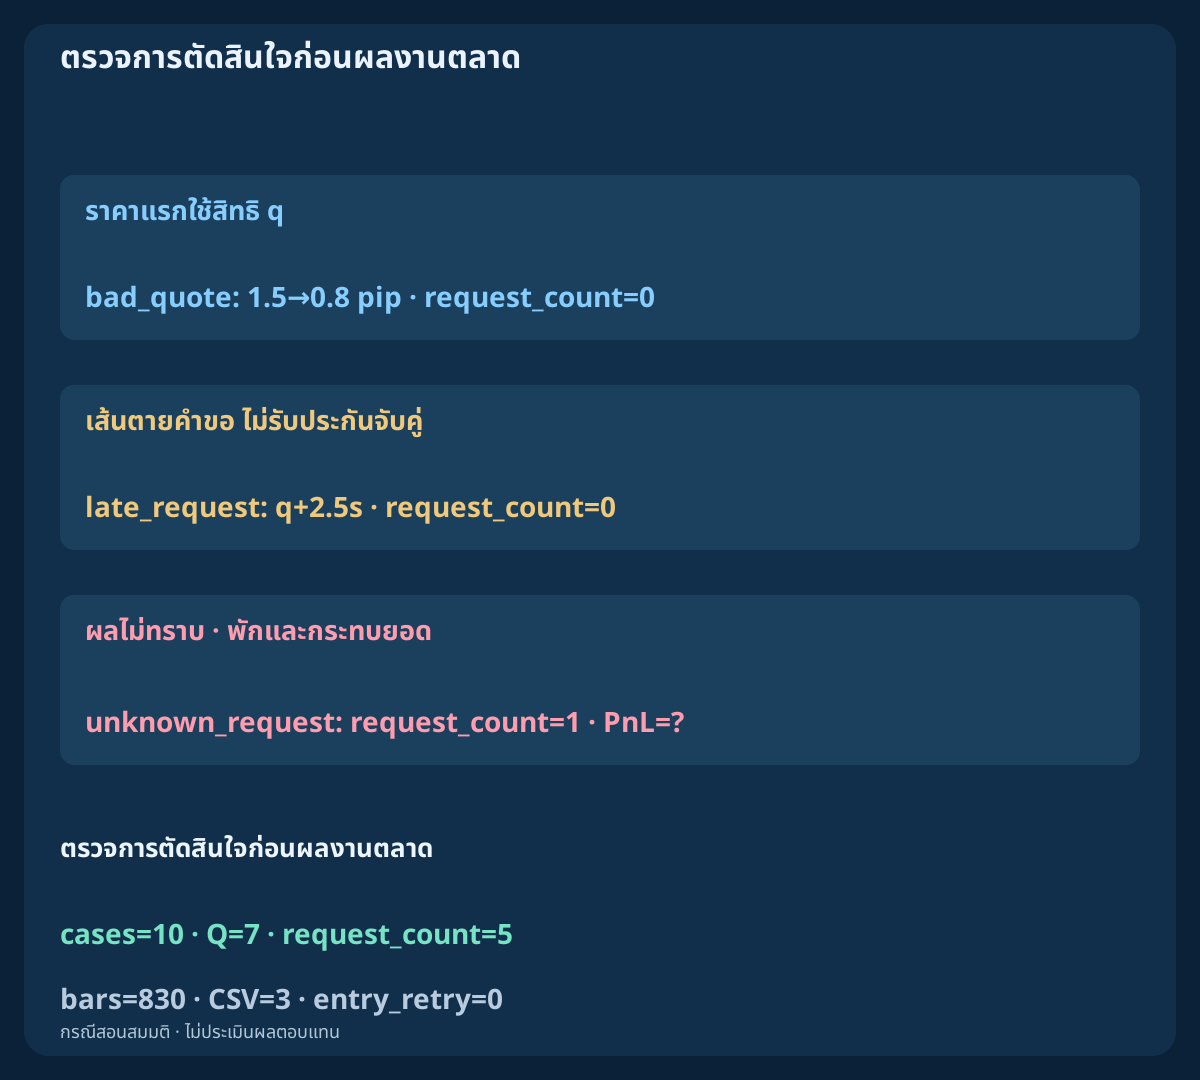
| กรณีอิสระ | คำขอ | ผล |
|---|---|---|
| buy_target | 1 | เป้า; จับคู่ทราบแล้ว |
| sell_target | 1 | เป้า Ask; จับคู่ทราบแล้ว |
| buy_gap | 1 | ช่องว่าง; −27.88 USD |
| time_exit | 1 | เวลา; −4.42 USD |
| bad_quote | 0 | สเปรดแรกถูกปฏิเสธ |
| late_request | 0 | พลาดเส้นตายส่ง |
| late_signal | 0 | ฟื้นหลังหมดอายุ |
| cancelled_signal | 0 | รีเซ็ตยกเลิก |
| unknown_request | 1 | ไม่ทราบ; ต้องตรวจ |
| flat | 0 | ไม่มีบริบทหรือสัญญาณที่ผ่านเกณฑ์ |
16. ใช้เครื่องสถานะเดียวโดยไม่เพิ่มดุลยพินิจ
คงลำดับข้อมูลปิดแล้ว รีเซ็ตใหม่ผ่าน ฟื้นในเวลา ใช้ราคาแรก หนึ่งคำขอ ตรวจการป้องกัน ออกคงที่ และว่างที่กระทบยอดแล้ว บันทึกเหตุไม่ผ่านและความสำคัญ ข้อจำกัด stop/freeze ของโบรกเกอร์อาจขวางแม้รายงานขั้นต่ำศูนย์ ตรวจพฤติกรรมจริง ไม่ถือพารามิเตอร์ API เป็นการรับประกัน
นี่คือกลยุทธ์ครบชุดแรกของกลุ่มสแคลป์ด้วยอินดิเคเตอร์ผสม คู่มือ EMA–RSI ให้ฐานสัญญาณ คู่มือทดสอบและขนาดให้เรื่องข้อมูลและสกุลบัญชี ชุดอื่นต้องมีกติกาและหลักฐานของตน เผยแพร่และตรวจสอบก่อนขยาย ผลสมมติไม่รองรับคำสัญญากำไร
คำถามที่พบบ่อย
RSI ฟื้นช้าคืนสิทธิ P ได้หรือไม่?
ไม่ได้ ใช้เฉพาะสามแท่งปิดหลัง P ตรวจยกเลิกก่อนหมดอายุและฟื้น หลังจบต้องรีเซ็ตใหม่อิสระ
สเปรดแคบลงช่วยราคาแรกที่ถูกปฏิเสธไหม?
ไม่ช่วย ราคาแรกใช้ q แล้ว ผิดสเปรดหรือเส้นตายจะไม่ส่งสำหรับสิทธินั้น
ระยะรวมสองเท่ารับประกัน2Rสุทธิไหม?
ไม่ การเข้าแย่ลง ค่าคอม และการออกลดอัตราส่วน เกณฑ์สุทธิ1.30เป็นแผน ไม่รับประกันการจับคู่
ทำไม SELL แสดงแท่ง Ask?
SELL ออกที่ Ask จึงใช้กระตุ้นการป้องกัน อินดิเคเตอร์ยังใช้ Bid ปิด สต็อป Ask คำนวณจาก high Bid ไม่ใช่ high Ask ที่สังเกต
timeout แล้วส่งใหม่ได้ไหม?
ไม่ได้ พักและตรวจคำสั่งกับการจับคู่ของโมเดล ไม่ทราบผลไม่เท่ากับปฏิเสธหรือไม่มีสถานะ PnL ยังไม่ทราบ
ตัวอย่างพิสูจน์ว่ามีกำไรไหม?
ไม่ เป็นกรณีสร้างอิสระ ยังต้องมี tick ใหม่ที่เหมาะสม สมมติฐานดำเนินการจริง และการตรวจควบคุมเพิ่มเติม
แหล่งอ้างอิงและบันทึกวิจัย
เอกสาร MetaQuotes อธิบายบัฟเฟอร์ ฝั่งราคา และฟังก์ชันซื้อขาย ค่าเริ่มต้นจากประวัติจำกัด เกณฑ์ เวลา และความเสี่ยงเป็นตัวเลือกวิจัยของเรา ไม่ใช่การรับประกันโบรกเกอร์หรือค่าที่เหมาะที่สุด
ข้อกำหนดเพื่อการศึกษา ราคาและผลลัพธ์สมมติ Forex มีความเสี่ยง สต็อป ค่าสลิปเพจ และส่วนเผื่อไม่รับประกันราคา กำไร หรือขาดทุนสูงสุดจริง