

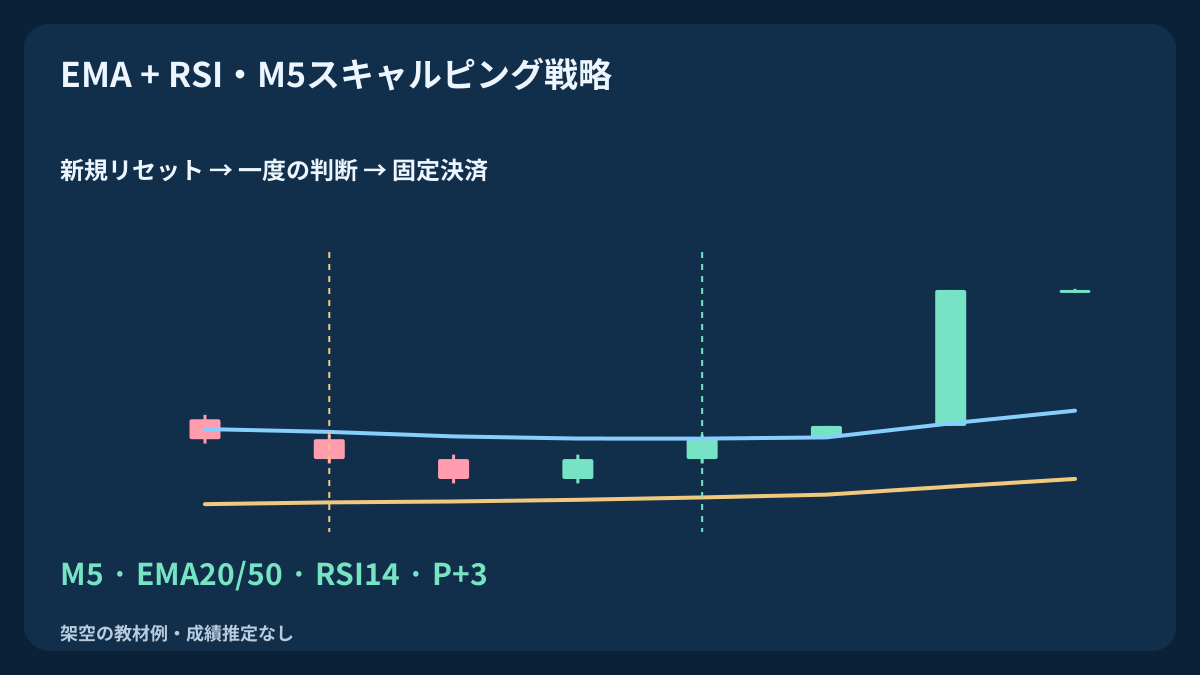
EMA・RSIのタイミング解説を、条件を固定した取引仕様に進めます。有効なリセットが認めるのは一度のエントリー判断だけです。確認、スプレッド縮小、再注文を無期限に待つことはできません。
1. 検証モデル全体を固定する
EURUSD · M5 · Bid OHLC · CloseとUSD口座を使い、確定足だけで判断します。EMAは方向、RSIは新しいリセットと回復を定義します。再現可能な研究候補であり、勝率、期待収益、最適設定は示しません。チャートのシグナルは注文可能だった証拠にはなりません。
同一銘柄には本モデルのポジションまたは結果未確定の新規注文を一つだけ認めます。ナンピン、買い増し、両建て、分割決済、トレーリング、建値移動は行いません。保有・照会中のリセットは無視し、決済確認後は後続の独立したリセットを待ちます。必要な足が欠けたら観察を打ち切り、連続履歴を復元してから新しい起点を探します。
2. 入力、有限履歴の初期値と精度を定める
E_n(n−1)=mean(C[0...n−1])で初期化し、以後はE_n(k)=E_n(k−1)+2/(n+1)*(C(k)−E_n(k−1))を使います。RSI14のUとDは変化1...14の上昇幅・下落幅の平均で初期化し、以後U=(13U_prev+up)/14; D=(13D_prev+down)/14とします。RSI=100U/(U+D)を定義し、Dだけゼロなら100、Uだけゼロなら0、両方ゼロなら本仕様では50です。
EMA20はk19、EMA50はk49、RSIはk14から、傾きの環境判定はk52からです。端末の確定バッファはshift=1、その前はshift=2で読み、チャート変位はゼロとします。小数出力前は厳密な分数で計算します。過去履歴が違えば値も変わるため、実端末との一致は保証しません。表の契約、ティック、ロット制約は業者で確認すべき架空の前提です。
| 項目 | 固定した前提 | 役割・仮定 |
|---|---|---|
| 価格と入力 | EURUSD · Bid · M5 · Close | EMA20 / EMA50 · RSI14 |
| 契約と刻み | pip=0.0001 · tick=0.00001 | 100000 EUR · 10 USD/pip/lot |
| 口座制限 | 0.25% · 1% · 2 | 新規予算・日次資金下限・日次要求数 |
3. BUY:新しいリセットと有限の回復期間
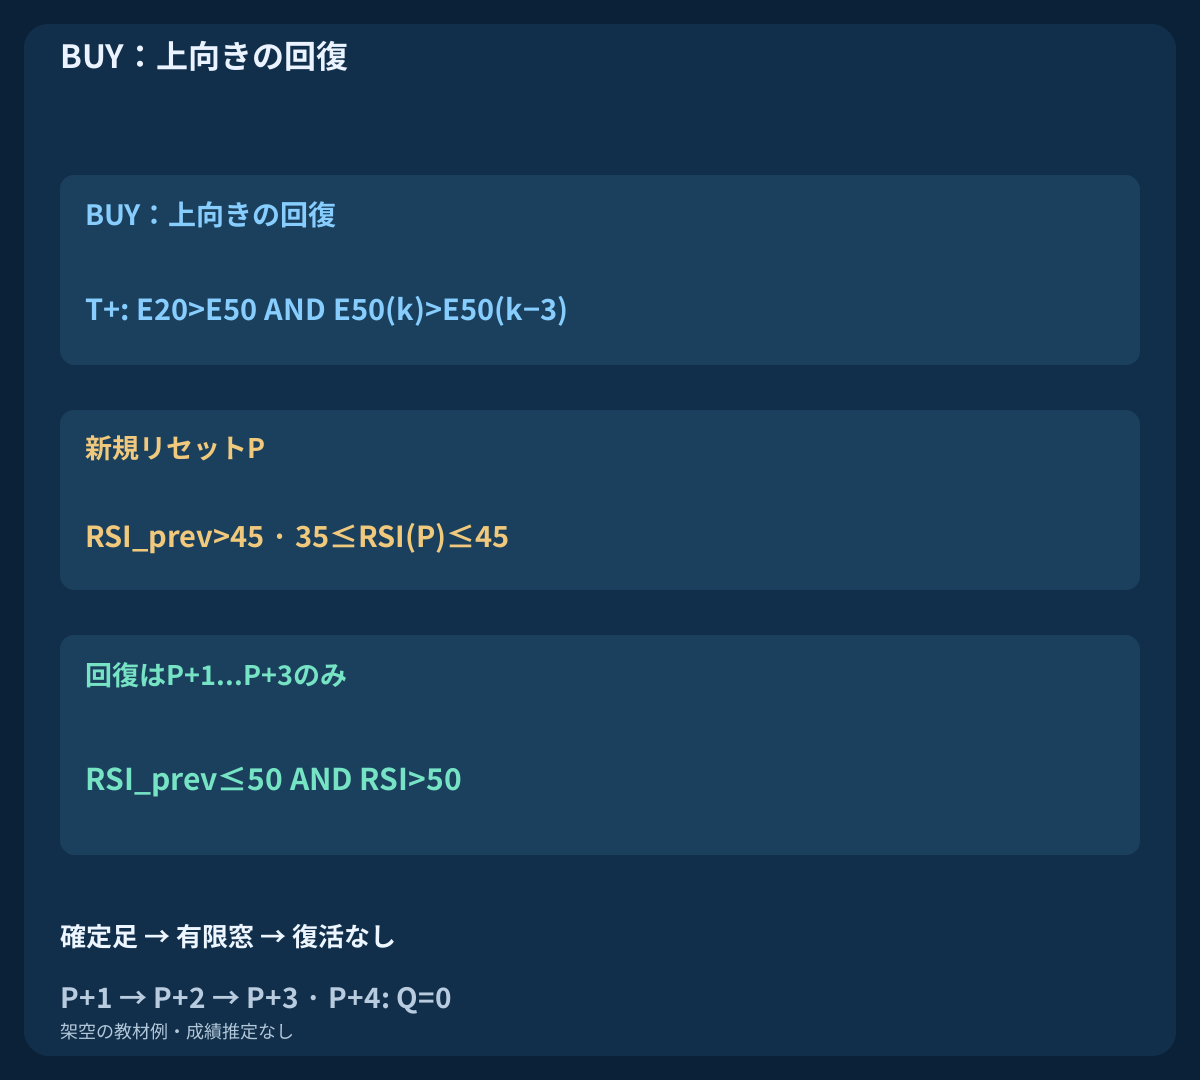
T+=[E20>E50 AND E50(k)>E50(k−3)]を要求します。新規起点PにはRSI_prev>45 AND 35≤RSI(P)≤45、有効なT+、未使用の起点がないことが必要です。帯内に居続けるだけでは新規リセットになりません。後続の各確定足で、環境不成立を最初に、次にRSI<35を取消判定し、k>P+3なら期限切れ、その後で新しいRSI_prev≤50 AND RSI>50だけを資格成立とします。
有効なのはP+1、P+2、P+3です。観察中の追加リセットで期限を動かしません。資格成立、取消、期限切れでPを消費し、同じ処理済み足で再起動しません。後の独立したリセットなら全条件を改めて満たして開始できます。丸めた表示値ではなく元の値を比較します。
4. SELL:対称のシグナルと明確な気配側
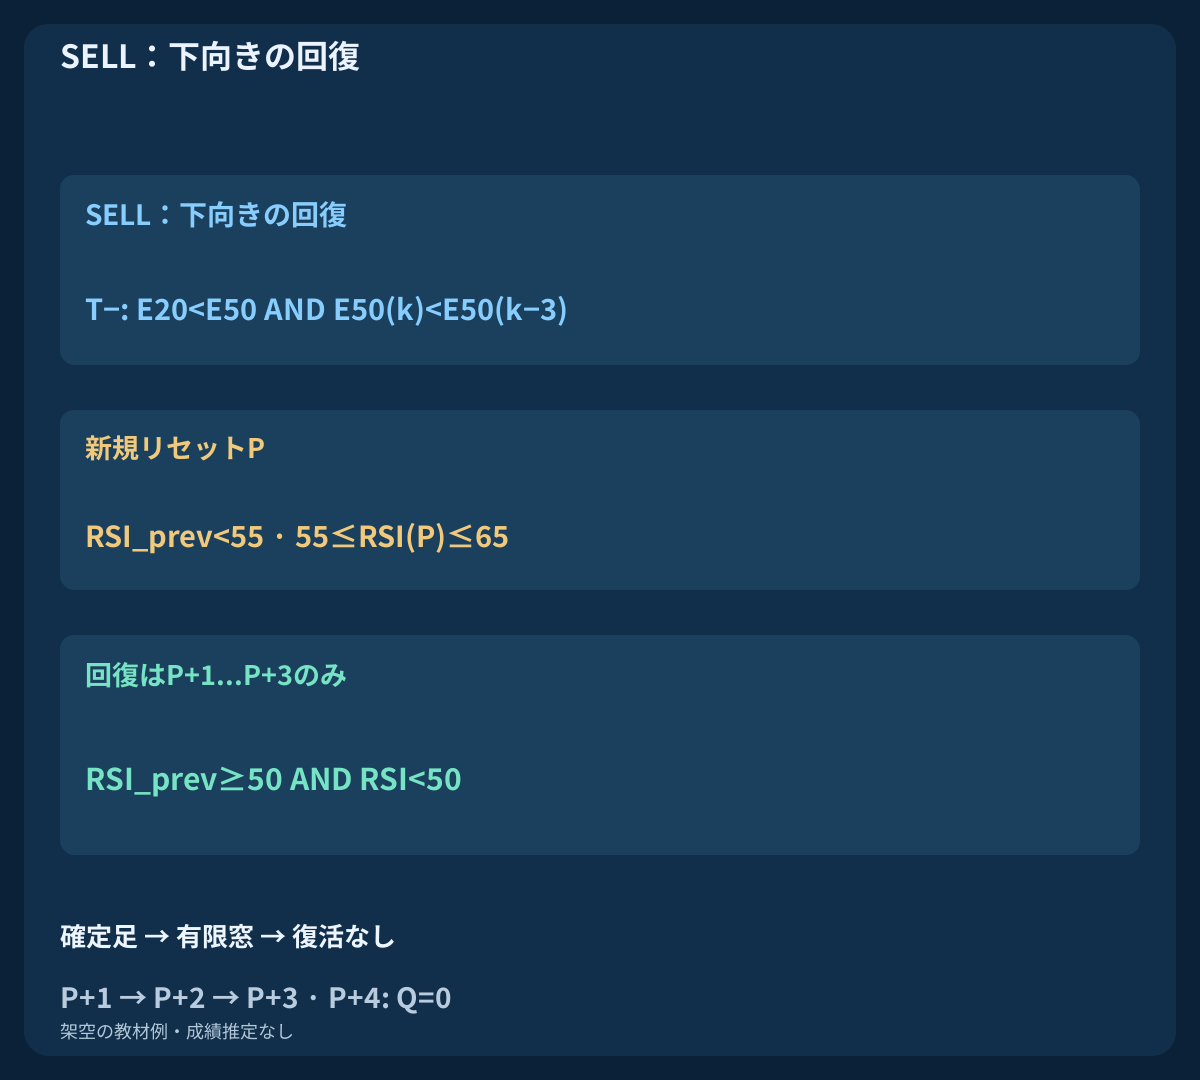
T−=[E20<E50 AND E50(k)<E50(k−3)]と新しいリセットRSI_prev<55 AND 55≤RSI(P)≤65を要求します。環境喪失、次にRSI>65で取消し、P+3より後は期限切れです。3本以内の新しいRSI_prev≥50 AND RSI<50だけを認めます。消費と再起動の扱いはBUYと同じです。
SELLはBidで入りAskで決済、BUYはAskで入りBidで決済します。SELLストップは確定Bid高値から計算したAsk側の数値閾値であり、観測済みの過去Askスイング高値ではありません。Bid OHLCだけでAsk経路、スプレッド変化、足内部の順序は復元できません。
5. 時間帯、口座、日次リスクを制限する
資格成立時刻は07:00≤q UTC<09:30のみ、10:00 UTCで手仕舞います。固定UTC時間であり、夏時間調整済みロンドン時間との同一視はしません。業者時刻からUTCへの対応を記録します。足検出は1s以内、候補気配の時刻はq以降、送信時の経過時間は250ms以内です。ミリ秒判定には適切な記録と単調時計が必要で、秒精度のサーバー時刻を細かく見せても成立しません。
上限は2 transmitted entry requests/dayで、拒否・タイムアウトも数えます。事前棄却はqを消費しますが送信回数には含めません。確認済み日初有効証拠金Edayを記録し、0.99*Edayに達したら新規を止め、最初の有効気配で本モデルの保有を決済します。基準不明、入出金、口座照合未完了なら停止します。日次更新は保有ゼロ・照合済みの状態で行い、自動ニュースフィルターは含めません。
| 段階 | 期限・窓 | 処理 |
|---|---|---|
| q | 07:00 ≤ UTC < 09:30 | 資格成立時刻 |
| q+1s | ≤1000ms | 初回検出の最遅時刻 |
| q+2s | ≤2000ms · age≤250ms | 新規要求は最大1件 |
| q+6×M5 / 10:00 | min(q+30min, 10:00 UTC) | 最初の気配で決済 |
6. 最初の候補気配からストップと目標を固定する
d=abs(E0−S)/pip、範囲は3≤d≤12です。Pからqまでの確定Bid極値に1pipを加え、外側へティック丸めします。方向別の式は表に示します。実約定後に水準を再設定しません。目標は基準の総距離の2倍であり、純損益2Rの保証ではありません。
不利な入口の計画許容幅は0.2pip=2points、BUYはFmax=Ask_ref+0.2pip、SELLはFmin=Bid_ref−0.2pipです。往復手数料0.6pipと出口約定の予備0.4pipを予定損失に一度だけ加え、目標利益から引き、net reward/planned loss≥1.30を要求します。入口の不利分はFに含まれ、0.4は出口専用です。固定水準が業者制約に反したら見送り、ストップは広げません。
| 基準入口 | 固定ストップ | 固定目標 | |
|---|---|---|---|
| BUY | E0=Ask_ref | S_bid=floor_tick(min BidLow[P..q]−1pip) | T_bid=E0+2(E0−S_bid) |
| SELL | E0=Bid_ref | S_ask=ceil_tick(max BidHigh[P..q]+1pip) | T_ask=E0−2(S_ask−E0) |
7. 最初の候補気配を消費し、一度だけ送信する
qの初回検出時に最初のBid/Askを記録します。スプレッド≤1.0pip、qの確定Bid終値からのBid絶対乖離≤1.0pipを要求し、q+2sまでに審査と送信を終えます。境界は含みます。送信直前に現在気配、鮮度、コスト、リスク、権限、余力、保護を再確認し、一つでも失敗すればqを消費します。気配が変わっても元の許容幅と全審査を満たす必要があり、基準と水準は固定です。
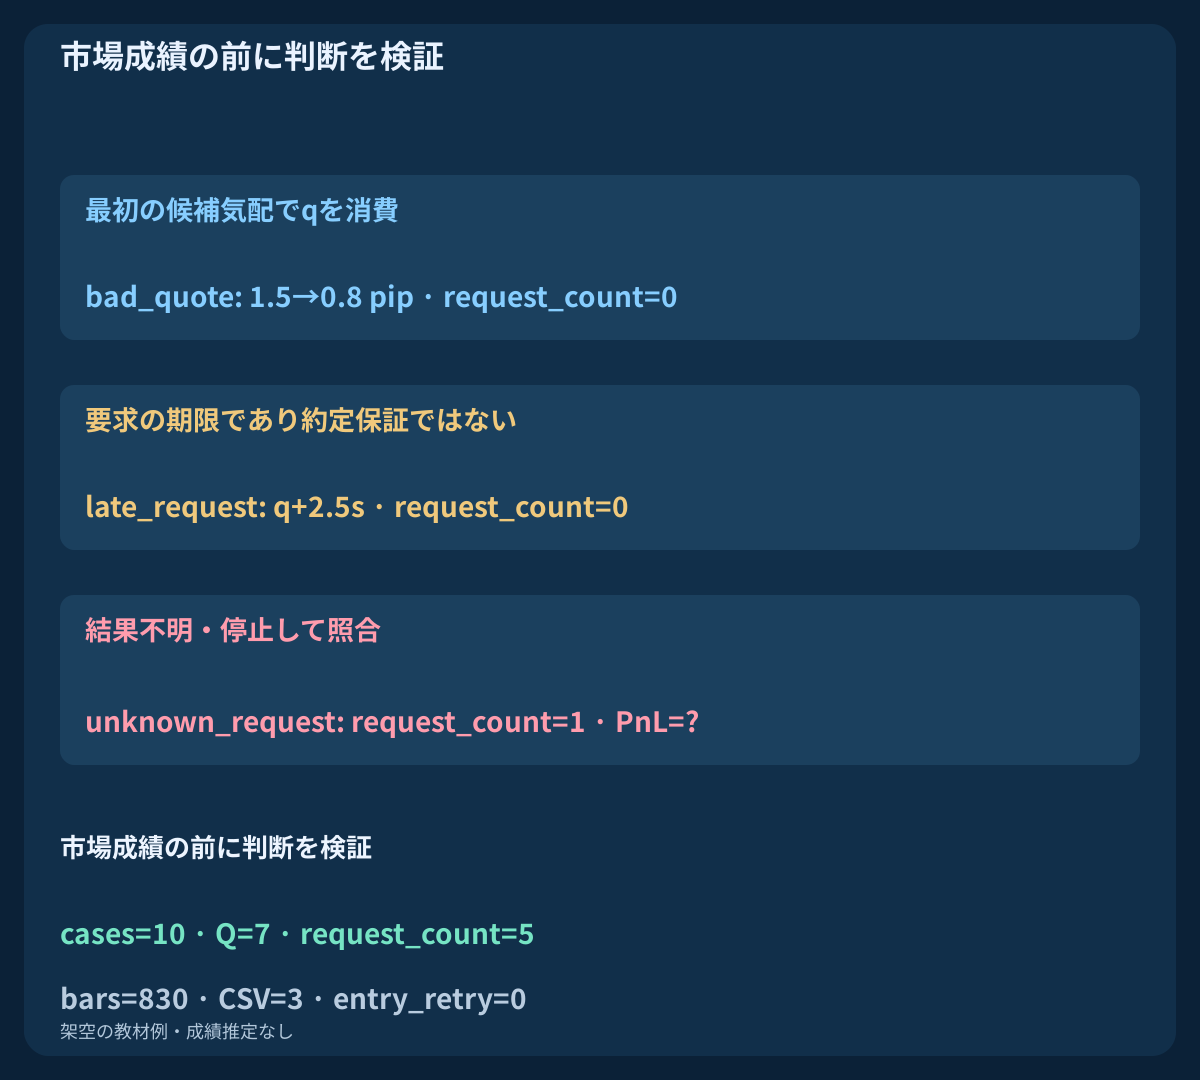
ストップと目標を添えた一件だけを送り、保護付き新規を扱えない環境では見送ります。拒否、古いデータ、過大スプレッド、期限超過、タイムアウト後の新規再送はありません。bad_quoteは最初1.5pip、後で0.8でも注文しません。late_requestはq+2.5sで審査終了となり送信不可です。後の有利な気配で資格は復活しません。
8. 成立したBUY例を追う
buy_targetのP=k73 / 08:00 UTCでRSIは約44.5994です。環境は継続し、最後の有効足q=k76 / 08:15 UTCで50を上抜け、約53.1680となります。q+250msの最初のBid/Askは1.10293 / 1.10301、送信+400ms、水準S_bid=1.10241; T_bid=1.10421、基準距離6pipです。
最悪計画入口1.10303で予定損失7.2pip、純目標10.8、比率1.50です。独立したケースの初期有効証拠金10000 USD、予算25 USDから0.34 lotsへ切り下げ、計画リスク24.48 USDとなります。架空の確認済み約定は+550msに1.10302、08:20:20にBidが目標へ到達します。総11.9pipから実手数料0.6を引き11.3 pips / 38.42 USDです。予備費は実際の料金として引きません。
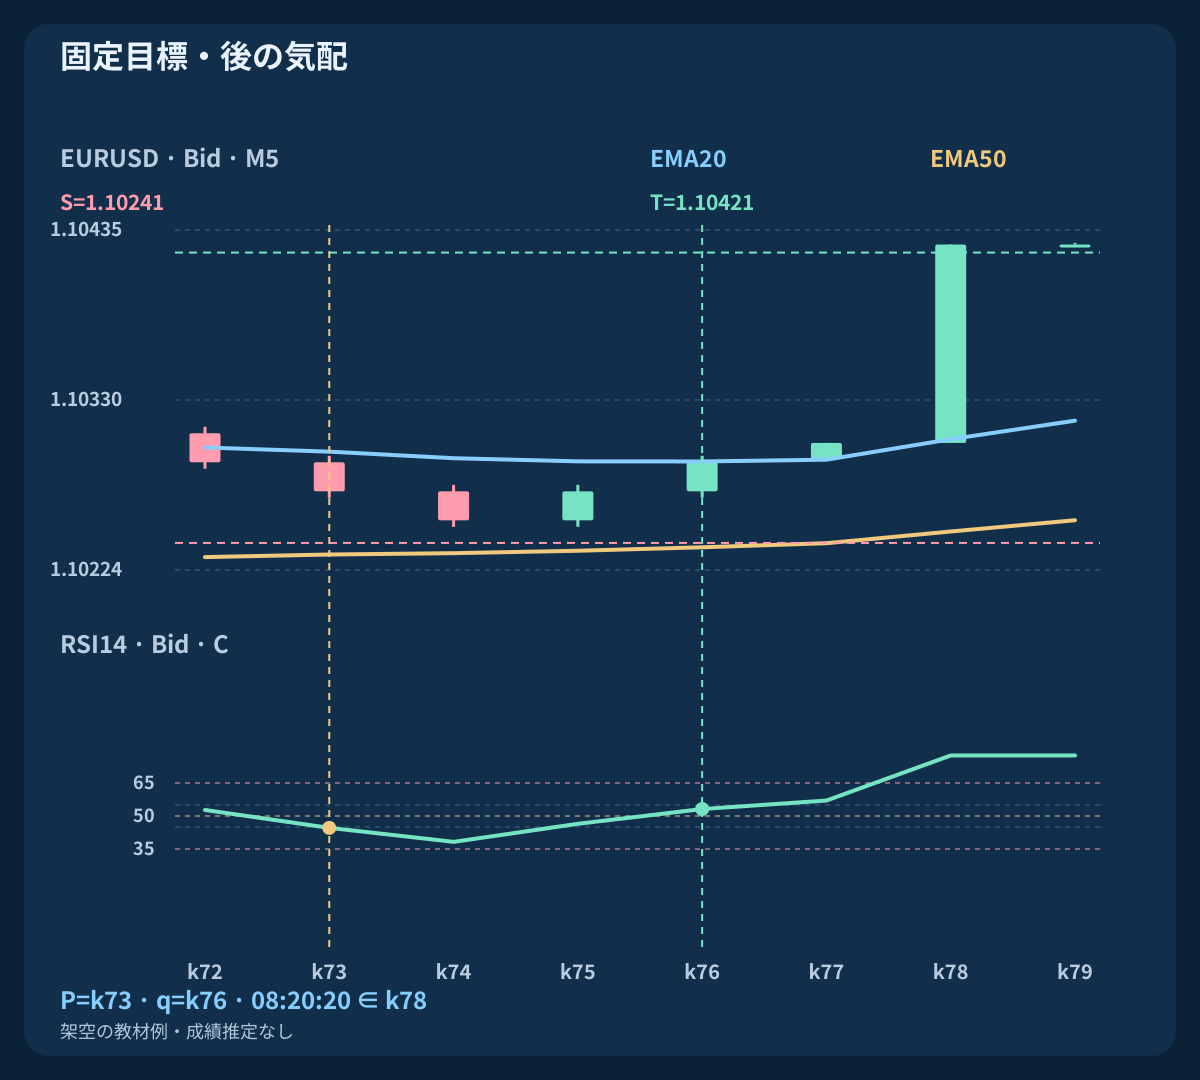
| 方向 | Bid / Ask | S / T | 予定損失(pip) | 純目標(pip) | 比率 | lot | リスクUSD |
|---|---|---|---|---|---|---|---|
| BUY | 1.10293 / 1.10301 | 1.10241 / 1.10421 | 7.2 | 10.8 | 1.50 | 0.34 | 24.48 |
| SELL | 1.09699 / 1.09707 | 1.09759 / 1.09579 | 7.2 | 10.8 | 1.50 | 0.34 | 24.48 |
9. 成立したSELL例を追う
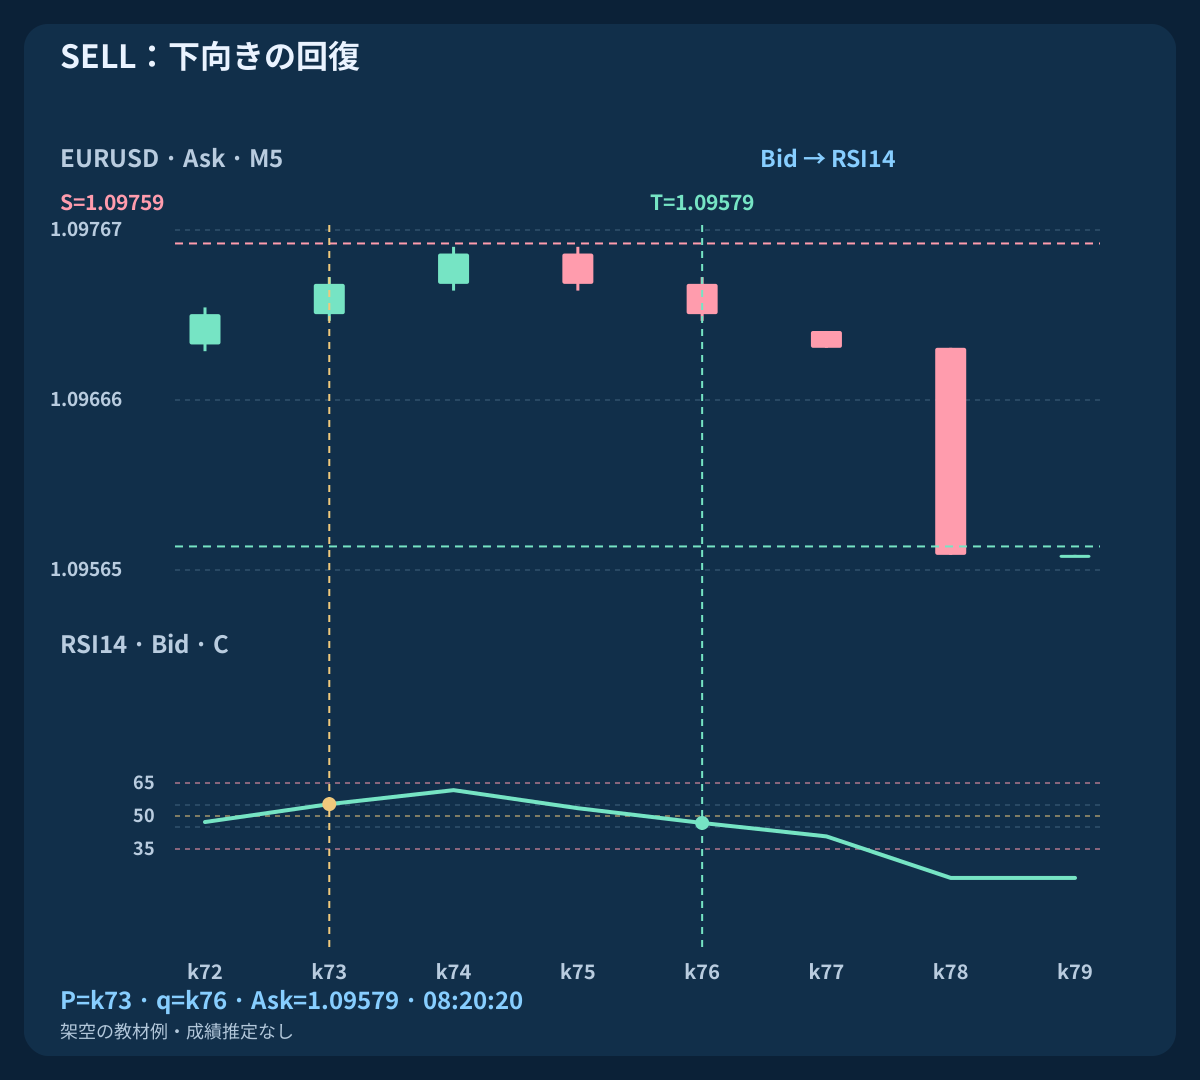
独立したsell_targetの前史はBUYのBid終値を2.20000を軸に反転します。リセットRSI約55.4006からqで46.8320へ回復します。最初のBid/Askは1.09699 / 1.09707、固定水準S_ask=1.09759; T_ask=1.09579です。AskストップはBid高値に1pipを加えた値であり、不明な過去Ask極値を作りません。
最悪Bid入口1.09697で同じ予定損失7.2pip、純目標10.8、数量0.34lotとなり、確認済み約定1.09698です。08:20:20にAskが1.09579へ到達し、純11.3pip・38.42USDです。決済図はAsk足を使いますが、RSIはBid終値のままです。人工的な対称性は検証のためで、両方向が同じ成績になる証拠ではありません。
10. 遅れた回復と取消済み起点を棄却のまま残す
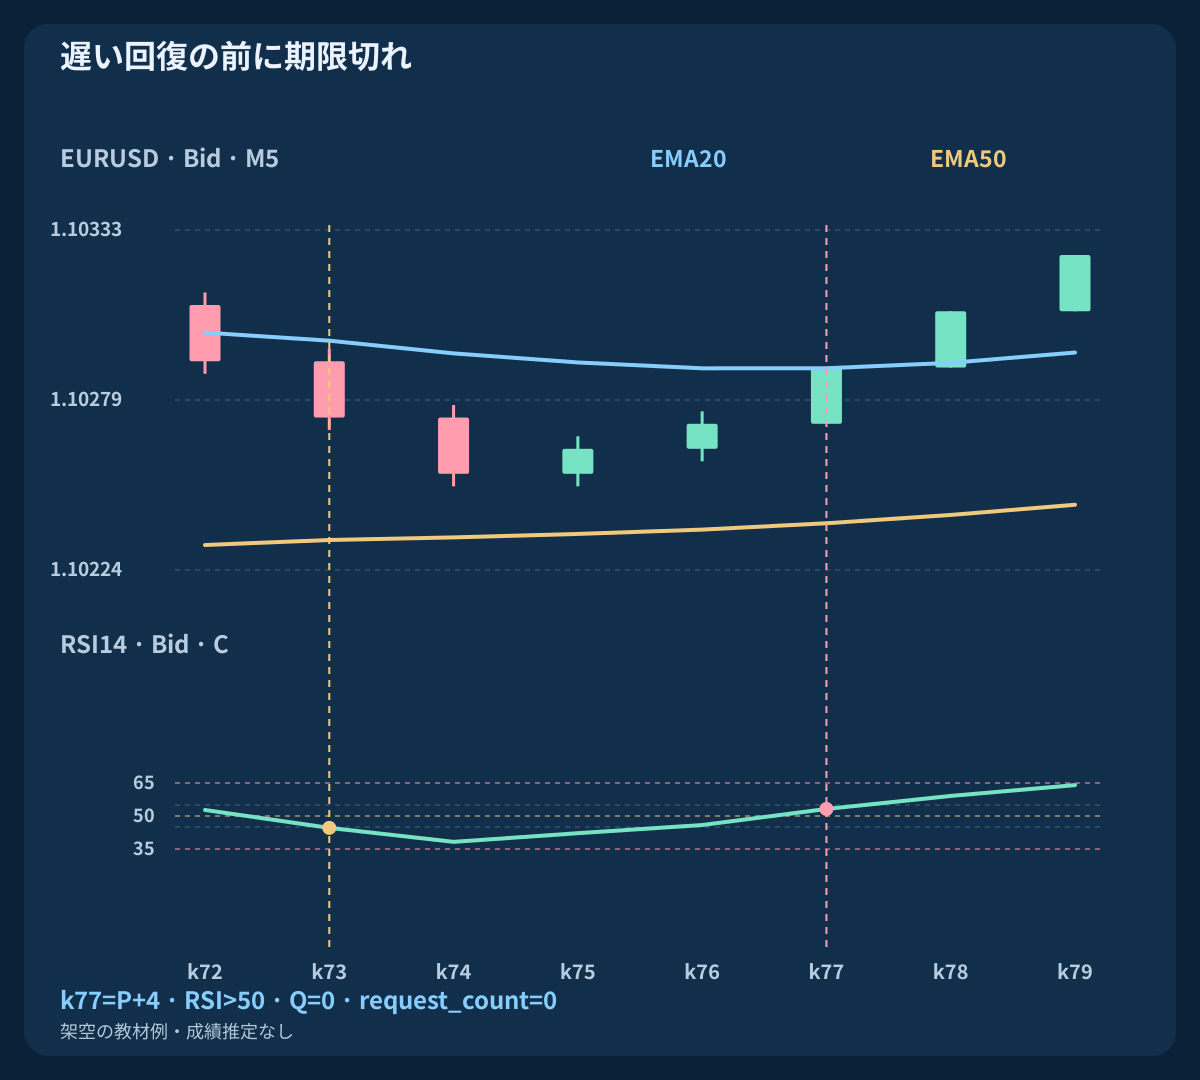
late_signalはP=k73ですが50上抜けはk77 / 08:20 UTC=P+4です。生の交差より先に期限を判定するためQ=0です。cancelled_signalは33.1588 at k75まで低下してPを取消し、後の交差には有効な起点がありません。どちらも注文しません。
未成立シグナルと、成立後に執行審査で見送ったものを区別します。CSVは環境、生のリセット・交差、起点、資格、処理を保持します。注文なしには取引収益もなく、空のPnLは架空のゼロ損益約定ではありません。一定価格ではRSI50と同一EMAとなり、厳密な環境条件も資格も成立しません。
11. 固定決済、時間、価格ギャップを扱う
約定確認後の指標反転では変更・決済しません。BUY保護はBid≤S_bid OR Bid≥T_bid、SELLはAsk≥S_ask OR Ask≤T_askで発動します。時系列の気配と実約定を使います。一足に両水準が含まれてもティック順序がなければ有利な方を先と仮定できません。
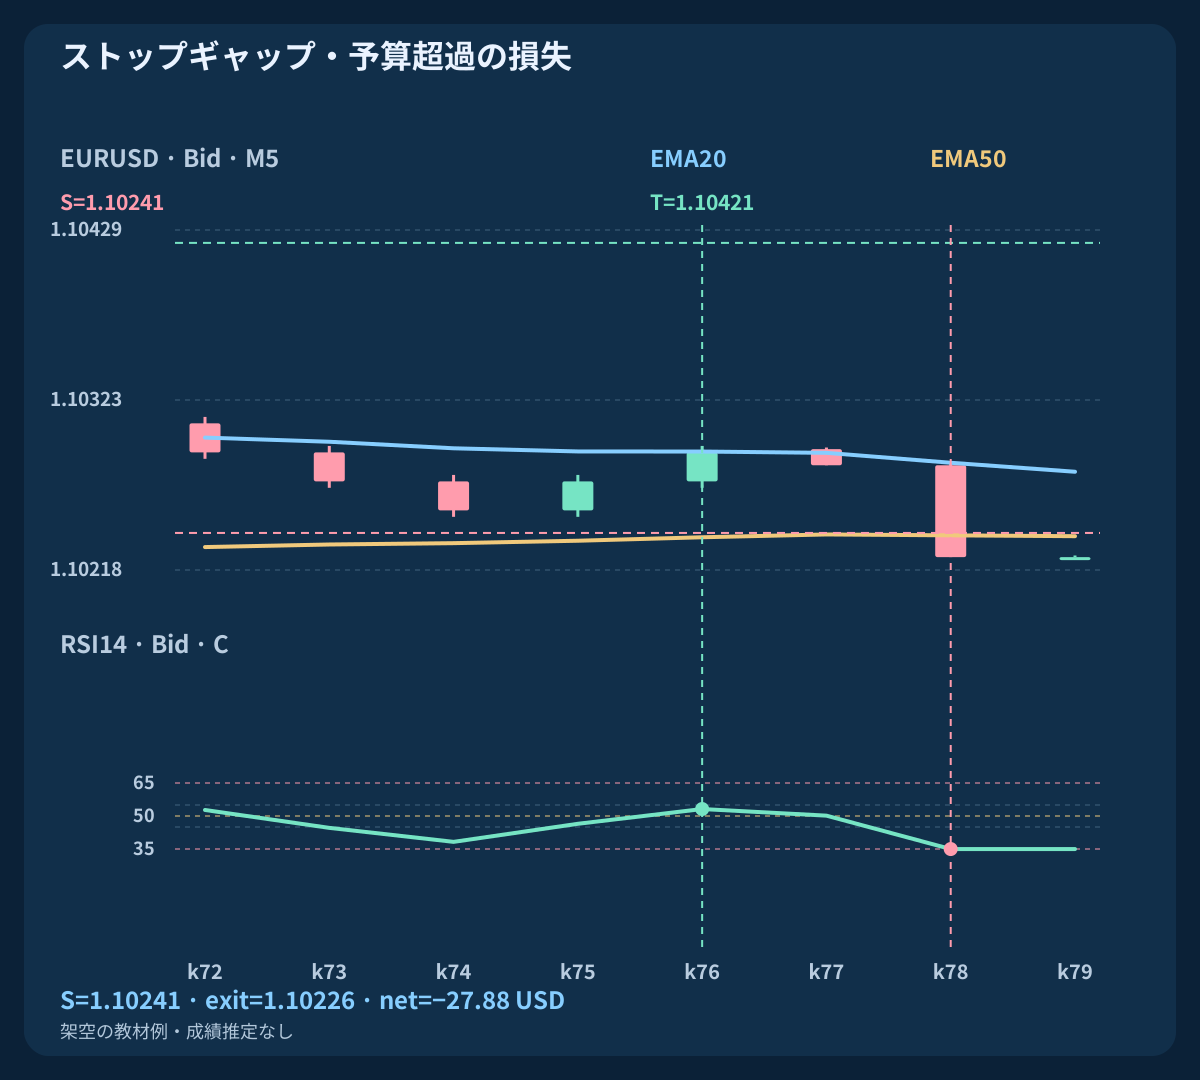
未決済ならmin(q+6 completed M5 bars, 10:00 UTC)後の最初の有効気配で時間決済します。time_exitは08:45:00.200、Bid1.10295、純−1.3 pips / −4.42 USDです。buy_gapはストップを飛び越し、1.5pip悪い1.10226で約定、純−8.2 pips / −27.88 USDとなり25USD予算を超えます。ストップや予備は実損失の上限ではなく、障害で手仕舞いが遅れる場合もあります。
12. 結果不明と保護異常を照合する
応答の銘柄、方向、数量、ストップ、目標が本モデルの注文と一致することを確認します。試行ごとの識別子を記録し、実注文と約定履歴を照合します。タイムアウトはunresolved≠rejected≠flatです。新規停止、再送なし、約定やPnLの推測なしとします。unknown_requestの欄は口座結果が不明なので空欄です。
照合で許容幅外の不利な約定や保護の欠落・誤りが判明したら、確認済みの本モデルのチケットを緊急決済し、新規を止めます。決済結果を確認し、不明ならリスク照合を続けます。修復目的でストップを広げません。緊急対応は新規試行上限とは別であり、無関係なポジションに干渉しません。
13. 金額リスクと予備費・手数料を分ける
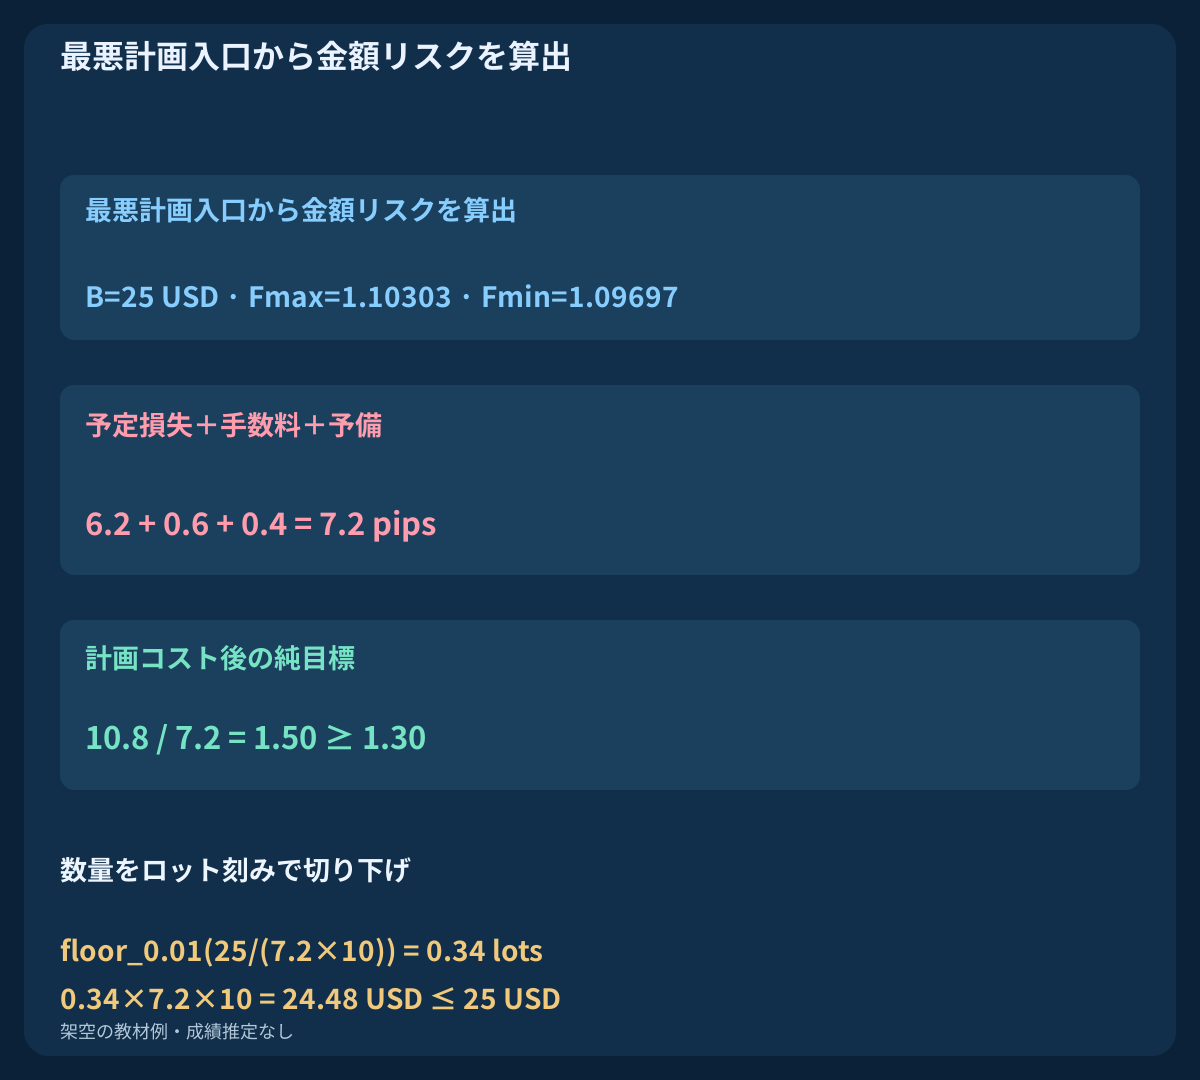
日次余地が正の場合にB=min(0.0025*equity, equity−0.99*Eday)を使います。1標準lotあたり10USD/pip、刻み0.01を仮定し、lots=floor_step(B/(planned loss pips*10))です。最小lot未満、最大量・余力・契約確認の失敗は見送ります。必要な口座通貨換算は更新します。EURUSDとUSD口座では架空のpip価値を直接計算できます。
BUY予定損失(Fmax−S_bid)/pip+1.0、純目標(T_bid−Fmax)/pip−1.0、SELLはFminから対称に求めます。スプレッドは売買可能な気配側で既に含まれるので再加算しません。実PnLは実入口・出口と実費を使い、0.4pipの出口予備は料金ではありません。架空の実結果38.42USDと計画利益は別の指標です。
14. 公開する三つのデータを再計算する
足ファイルは10 independent cases ×83 bars=830 rows、予定UTC確定時刻は2026-01-06 01:55 UTCからです。全指標はBid終値を使用します。q以前のAskは明示的にBid+0.8pipで構成し、以後のBid/Ask OHLCは列挙した気配を集計します。人工経路であり、端末履歴や復元した実Ask配信ではありません。
イベントファイルは気配順、送信、既知の応答、決済、結果不明のタイムアウトを含みます。台帳は基準、最悪計画入口、実約定、費用、未確定結果を分離します。最後のq+30min+200ms気配は次の形成中足に属し時間決済を供給し、前の確定足へ後付けしません。全式と処理を独立に再計算してください。
15. 成績より先に仕組みを検証する
ケース集は7 qualifications; 5 transmitted requests; 4 known closed fills; 1 unresolved requestです。分岐を通すための数であり、他の例は初回気配棄却、期限超過、遅延、取消、等値を確認します。各例は独立開始で、10取引のポートフォリオ、勝率標本、バックテスト資産曲線ではありません。
仕様と試した全設定を固定し、未使用の適切なBid/Askティック、変動費用、ギャップ、拒否、不明応答、障害、時刻変換を検証します。費用後期待値、ドローダウン、売買頻度、不確実性を比較し、日次資金下限や保護失敗も管理された環境で試します。教材例は実運用準備や経済的優位性の証明ではありません。
| 独立ケース | 要求数 | 結果 |
|---|---|---|
| buy_target | 1 | 目標・既知の約定 |
| sell_target | 1 | Ask目標・既知の約定 |
| buy_gap | 1 | ギャップ・−27.88 USD |
| time_exit | 1 | 時間・−4.42 USD |
| bad_quote | 0 | 初回スプレッド棄却 |
| late_request | 0 | 送信期限超過 |
| late_signal | 0 | 期限後の回復 |
| cancelled_signal | 0 | リセット取消 |
| unknown_request | 1 | 不明・照合が必要 |
| flat | 0 | 厳密な環境・信号なし |
16. 裁量を加えず同じ状態遷移を実装する
確定データ、有効な新規リセット、有限回復、消費済み初回気配、一件の新規要求、確認済み保護、固定決済、照合済みノーポジションの順を守ります。失敗条件と優先順を記録します。公表最小値がゼロでも業者のストップ距離・凍結制約で操作不能な場合があります。APIの引数を保証とせず、実挙動を確認します。
本稿は指標組合せスキャルピング群の最初の完全な戦略です。EMA・RSI解説がシグナルの基礎、検証・数量ガイドがデータと口座通貨を補います。他の組合せには別の完全なルールと証拠が必要です。公開と監査を経て拡張し、架空の結果から収益を約束しません。
よくある質問
遅いRSI回復で起点は復活しますか?
いいえ。P後の確定3本だけが有効で、取消、期限、回復の順です。終了後は独立した新規リセットが必要です。
後でスプレッドが縮めば注文できますか?
いいえ。最初の候補気配でqを消費します。スプレッドや期限の不合格はその資格の注文を終了します。
総距離の2倍なら純利益2Rですか?
いいえ。不利な入口、手数料、出口約定で悪化します。純比率1.30は計画条件で、実約定保証ではありません。
SELL図がAsk足なのはなぜですか?
SELLはAskで決済し、その側が保護を判定するためです。指標は確定Bidを使い、AskストップはBid高値からの数値閾値です。
タイムアウト後は再送できますか?
いいえ。停止して注文と約定を照合します。不明は拒否でも保有ゼロの証拠でもなく、PnLも不明です。
この例で収益性が示されますか?
いいえ。独立した人工検証例です。未使用の適切なティック、現実的な執行、管理された追加検証が必要です。
出典と研究上の注記
MetaQuotesの資料はバッファ、気配側、取引関数を説明しています。有限履歴の初期値、閾値、時間、リスク設定は本稿の研究上の選択であり、業者の保証や最適値ではありません。
教育用の検証仕様です。価格、気配、結果は架空です。FXには損失リスクがあります。ストップ、スリッページ設定、予備は約定価格、利益、実損失の上限を保証しません。