

La guida al timing EMA–RSI diventa una specifica operativa completa e congelata. Un ritracciamento valido consente una sola decisione, senza aspettare indefinitamente conferme, spread migliori o un altro tentativo.
1. Congelare il modello completo
Usa EURUSD · M5 · Bid OHLC · Close, conto USD e sole barre concluse. Le EMA definiscono la direzione; RSI identifica un nuovo ritracciamento e recupero. Il candidato riproducibile non dichiara percentuali vincenti, rendimento atteso o impostazioni ottimali. Un segnale sul grafico non prova l’eseguibilità di un ordine.
Una sola posizione propria o richiesta d’ingresso irrisolta per simbolo. Niente mediazioni, incrementi, copertura, uscita parziale, trailing o pareggio. Ignora nuovi ritracciamenti mentre esistono posizione o richiesta; dopo uscita verificata serve un evento successivo indipendente. Dati necessari mancanti annullano l’osservazione: ricostruisci storia continua prima di ripartire.
2. Fissare input, semi e precisione
Inizializza E_n(n−1)=mean(C[0...n−1]), poi E_n(k)=E_n(k−1)+2/(n+1)*(C(k)−E_n(k−1)). RSI14 inizializza U e D con medie dei rialzi e ribassi delle variazioni 1...14; quindi U=(13U_prev+up)/14; D=(13D_prev+down)/14. Definisci RSI=100U/(U+D): solo D nullo dà 100, solo U nullo 0, entrambi nulli 50 per convenzione del modello.
EMA20 parte da k19, EMA50 da k49, RSI da k14; contesto di pendenza da k52. Leggi buffer conclusi con shift=1 e precedenti con shift=2; spostamento grafico zero. Frazioni esatte precedono i decimali. Altra storia iniziale cambia i valori: nessuna parità dimostrata con terminali reali. Contratto, tick e lotti in tabella sono ipotesi fittizie da verificare.
| Componente | Riferimento dichiarato | Ruolo / ipotesi |
|---|---|---|
| Prezzi e input | EURUSD · Bid · M5 · Close | EMA20 / EMA50 · RSI14 |
| Contratto e griglia | pip=0.0001 · tick=0.00001 | 100000 EUR · 10 USD/pip/lot |
| Limiti conto | 0.25% · 1% · 2 | Budget ingresso · soglia giornaliera · richieste/giorno |
3. BUY: nuovo ritracciamento e recupero limitato
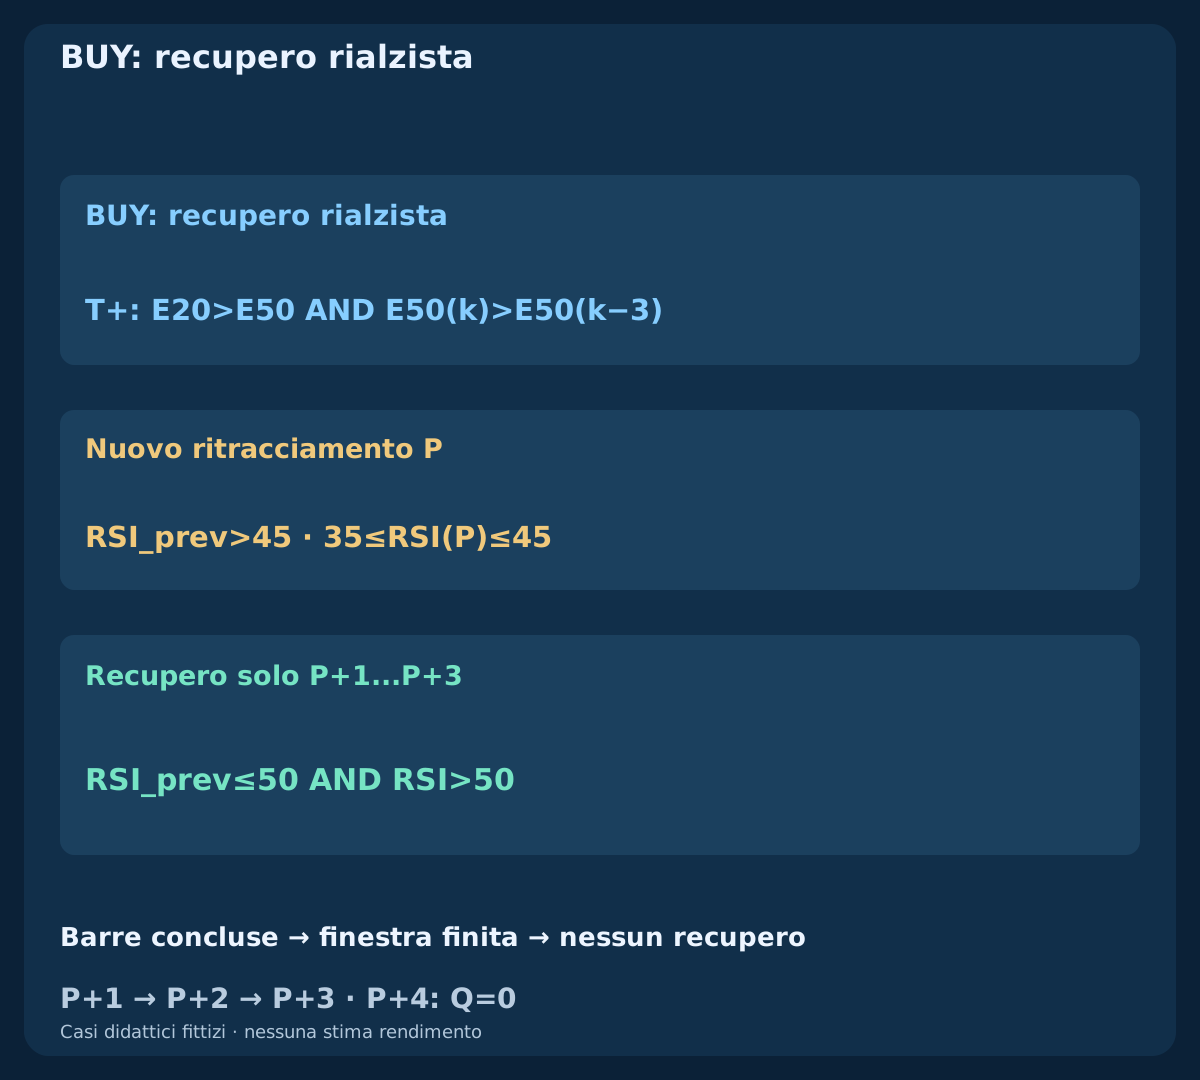
Richiedi T+=[E20>E50 AND E50(k)>E50(k−3)]. Un’origine P nuova necessita RSI_prev>45 AND 35≤RSI(P)≤45, T+ valido e nessuna origine attiva. Permanenza nella banda non significa evento nuovo. Su ogni barra successiva annulla prima se manca contesto, poi se RSI<35; fai scadere con k>P+3 e solo dopo accetta il nuovo incrocio RSI_prev≤50 AND RSI>50.
Sono valide soltanto P+1, P+2 e P+3. Un altro ritracciamento durante P non sposta la scadenza. Idoneità, annullamento o scadenza consumano P; la stessa barra elaborata non riattiva l’origine. Un evento indipendente futuro può ripartire soddisfacendo nuovamente tutto. Confronta valori non arrotondati.
4. SELL: segnale speculare e lato eseguibile
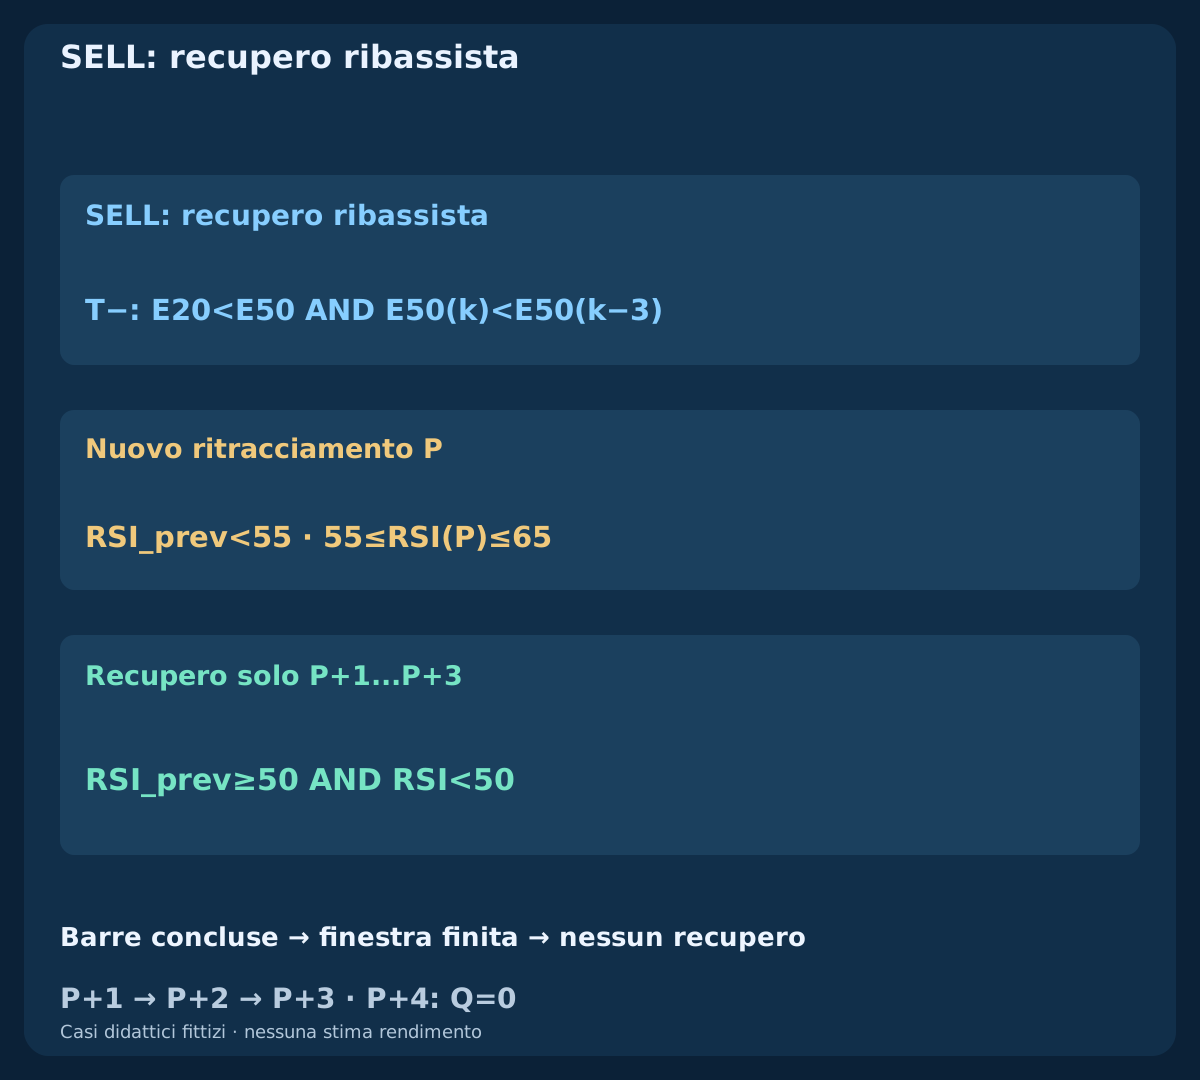
Richiedi T−=[E20<E50 AND E50(k)<E50(k−3)] e nuovo ritracciamento RSI_prev<55 AND 55≤RSI(P)≤65. Annulla prima per contesto perso, poi RSI>65; scadenza dopo P+3. Solo il nuovo incrocio RSI_prev≥50 AND RSI<50 entro tre barre qualifica. Restano identiche le regole di consumo e riattivazione.
SELL entra a Bid ed esce ad Ask; BUY fa l’opposto. Lo stop SELL è una soglia numerica Ask derivata dai massimi Bid conclusi, non un massimo Ask storico osservato. Gli OHLC Bid non ricostruiscono percorso Ask, spread variabile o sequenza intrabarra.
5. Limitare sessione, conto ed esposizione giornaliera
Idoneità soltanto a 07:00≤q UTC<09:30; chiusura a 10:00 UTC. Orari UTC fissi, senza equivalenza dichiarata con Londra corretta per ora legale. Registra conversione del server. Rileva la barra entro 1s; timestamp della quotazione non prima di q ed età massima 250ms all’invio. Millisecondi richiedono registrazioni adatte e orologio monotono, non precisione inventata da secondi server.
Massimo 2 transmitted entry requests/day, inclusi rifiuti e timeout. Uno scarto preliminare consuma q senza tentativo trasmesso. Registra equity iniziale verificata Eday; raggiungendo 0.99*Eday blocca ingressi e chiudi esposizione propria alla prima quotazione valida. Base ignota, flussi di cassa o conto non riconciliato sospendono. Nuovo giorno solo senza posizioni e riconciliato. Nessun filtro automatico notizie incluso.
| Fase | Scadenza / finestra | Azione |
|---|---|---|
| q | 07:00 ≤ UTC < 09:30 | Orari di idoneità |
| q+1s | ≤1000 ms | Ultimo rilevamento ammesso |
| q+2s | ≤2000 ms · age≤250 ms | Una richiesta al massimo |
| q+6×M5 / 10:00 | min(q+30min, 10:00 UTC) | Uscire alla prima quotazione |
6. Congelare stop e target alla prima quotazione
Poni d=abs(E0−S)/pip con 3≤d≤12. Usa estremi Bid conclusi da P a q più un pip, arrotondati verso l’esterno al tick. La tabella definisce i lati. Non ricentrare dopo il fill. Target doppio della distanza lorda di riferimento non garantisce 2R netti.
Tolleranza avversa d’ingresso 0.2pip=2points: BUY Fmax=Ask_ref+0.2pip, SELL Fmin=Bid_ref−0.2pip. Aggiungi una sola volta commissione completa 0.6 pip e riserva esecuzione uscita 0.4 alla perdita prevista; sottrai dal target e richiedi net reward/planned loss≥1.30. F comprende già tolleranza d’ingresso; riserva solo per uscita. Livelli non accettati dal broker comportano salto dell’ingresso, non stop più largo.
| Ingresso di riferimento | Stop fisso | Target fisso | |
|---|---|---|---|
| BUY | E0=Ask_ref | S_bid=floor_tick(min BidLow[P..q]−1pip) | T_bid=E0+2(E0−S_bid) |
| SELL | E0=Bid_ref | S_ask=ceil_tick(max BidHigh[P..q]+1pip) | T_ask=E0−2(S_ask−E0) |
7. Consumare la prima quotazione, inviare una volta
Al primo rilevamento di q acquisisci Bid/Ask iniziale. Spread ≤1.0pip e scarto assoluto Bid dalla chiusura Bid di q ≤1.0pip. Completa controlli e trasmetti entro q+2s incluso. Ricontrolla quotazione corrente, età, costi, rischio, permessi, margine e protezione; fallire consuma q. Quotazione cambiata ammessa solo entro tolleranza originale e con tutti i controlli; riferimento e livelli restano fissi.
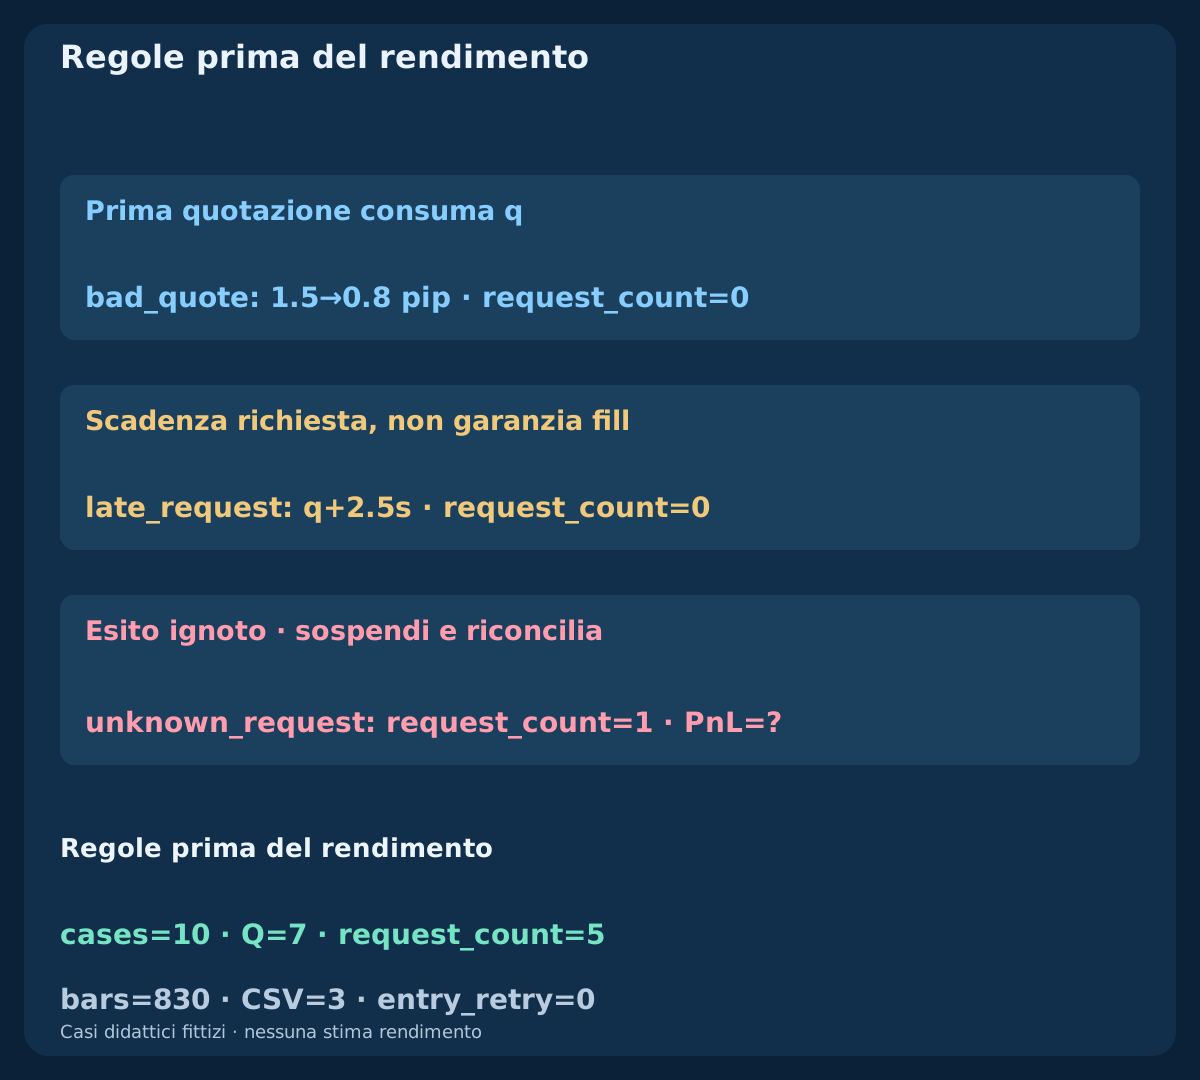
Una richiesta con stop e target allegati; salta se l’ambiente non supporta ingresso protetto. Nessun nuovo invio dopo rifiuto, dato vecchio, spread, scadenza o timeout. bad_quote passa da 1.5 pip a 0.8, senza richiesta. late_request finisce i controlli a q+2.5s: invio vietato dalla scadenza. Un prezzo migliore dopo non recupera l’idoneità.
8. Seguire il BUY accettato
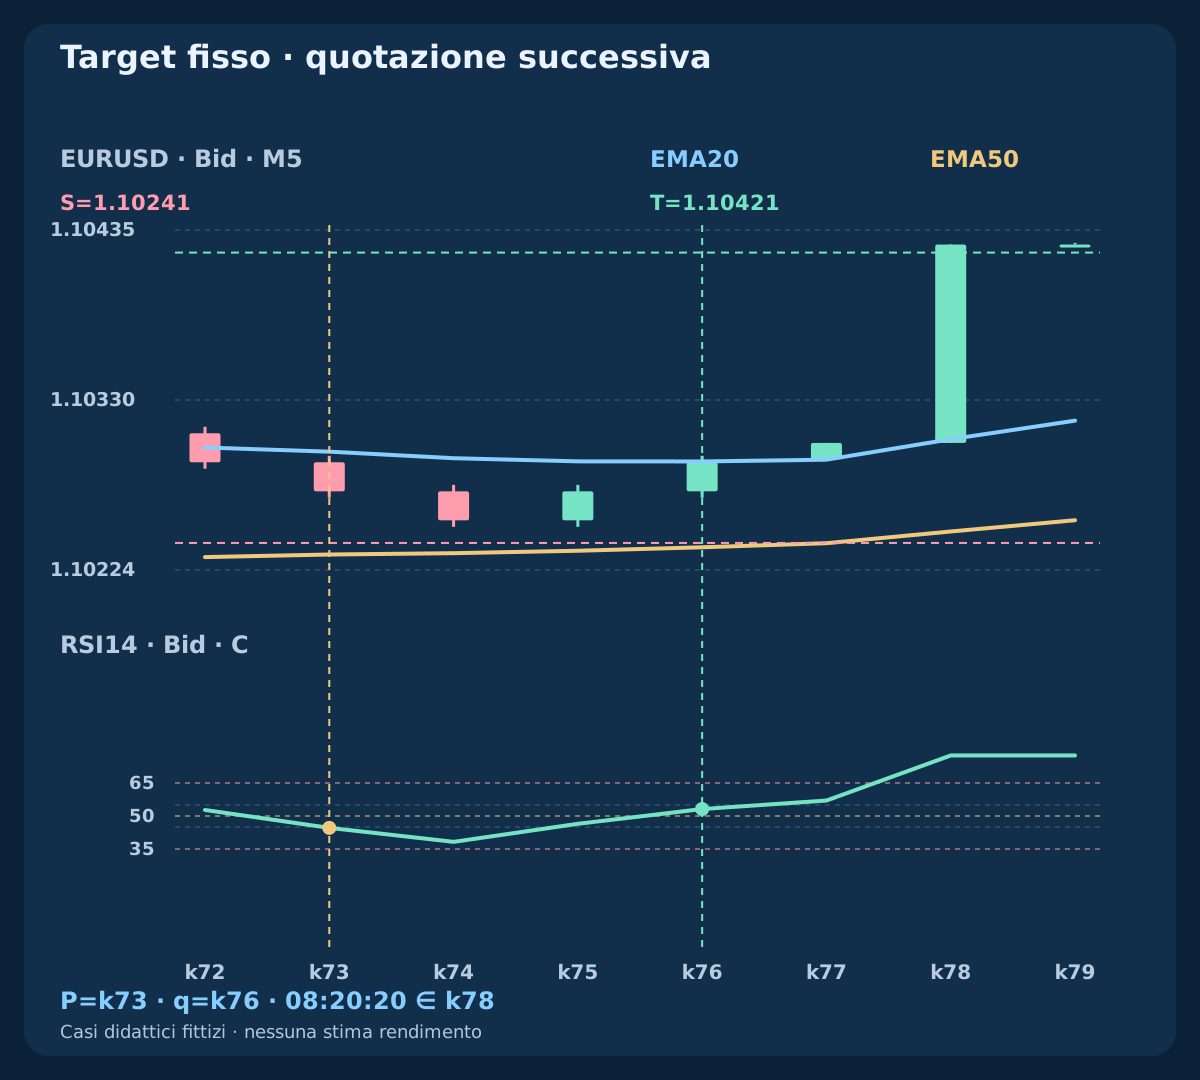
buy_target: P=k73 / 08:00 UTC con RSI circa 44.5994. Contesto continuo e incrocio sopra 50 a q=k76 / 08:15 UTC, ultima barra utile, RSI53.1680. Primo Bid/Ask q+250 ms 1.10293 / 1.10301; richiesta +400 ms. Livelli S_bid=1.10241; T_bid=1.10421, distanza 6 pip.
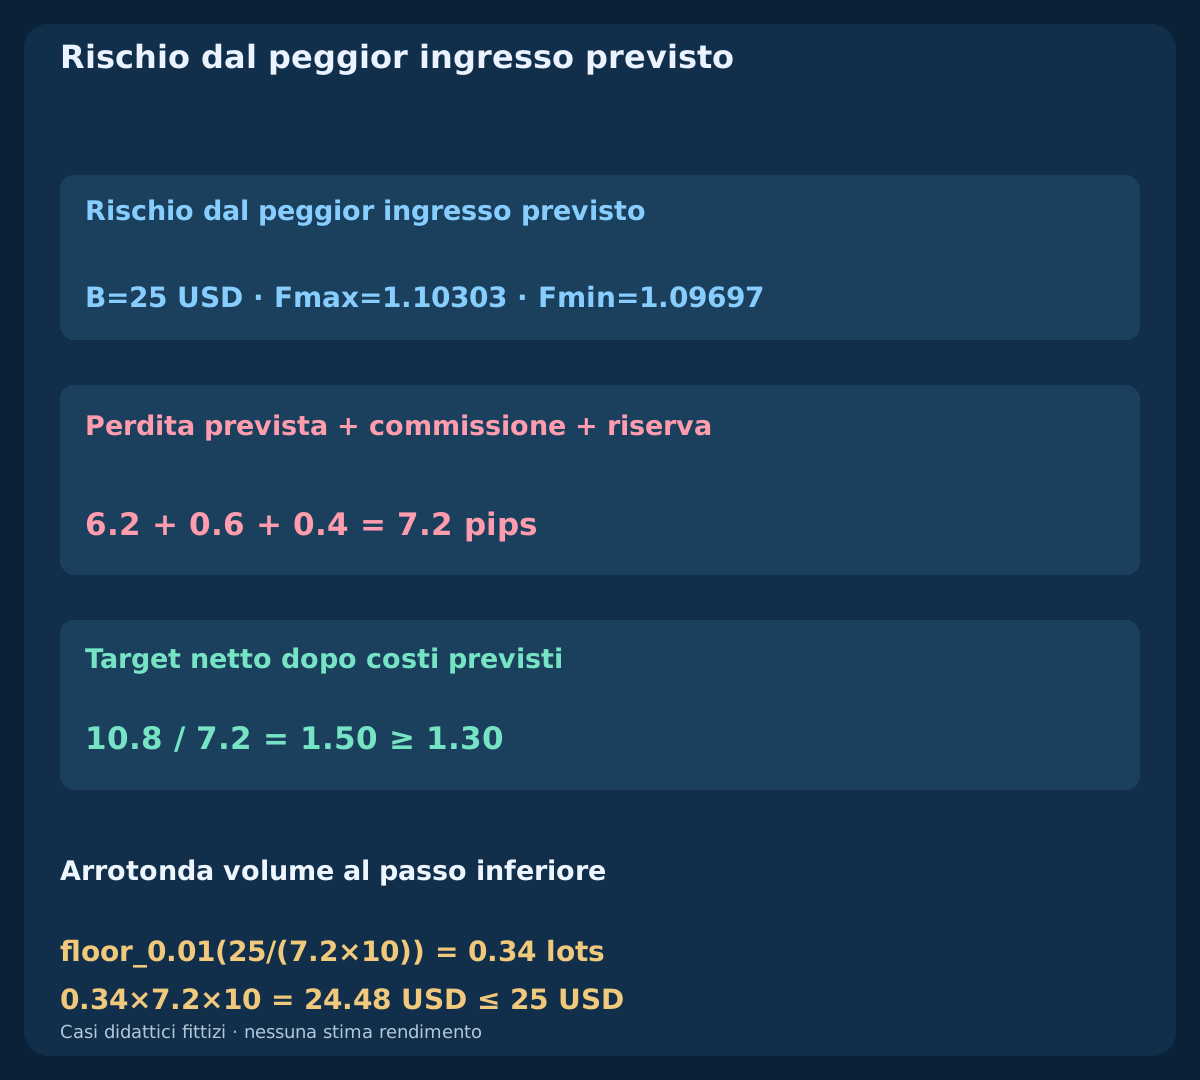
Peggior ingresso 1.10303: perdita prevista 7.2 pip, target netto 10.8, rapporto 1.50. Equity indipendente 10000 USD, budget 25 USD, volume inferiore 0.34 lots e rischio 24.48 USD. Fill fittizio verificato 1.10302 a +550 ms. Bid al target 08:20:20:11.9 pip lordi meno commissione effettiva 0.6 danno 11.3 pips / 38.42 USD. La riserva non è un costo addebitato.
| Lato | Bid / Ask | S / T | Perdita (pip) | Target netto (pip) | Rapporto | Lotti | Rischio USD |
|---|---|---|---|---|---|---|---|
| BUY | 1.10293 / 1.10301 | 1.10241 / 1.10421 | 7.2 | 10.8 | 1.50 | 0.34 | 24.48 |
| SELL | 1.09699 / 1.09707 | 1.09759 / 1.09579 | 7.2 | 10.8 | 1.50 | 0.34 | 24.48 |
9. Seguire il SELL accettato
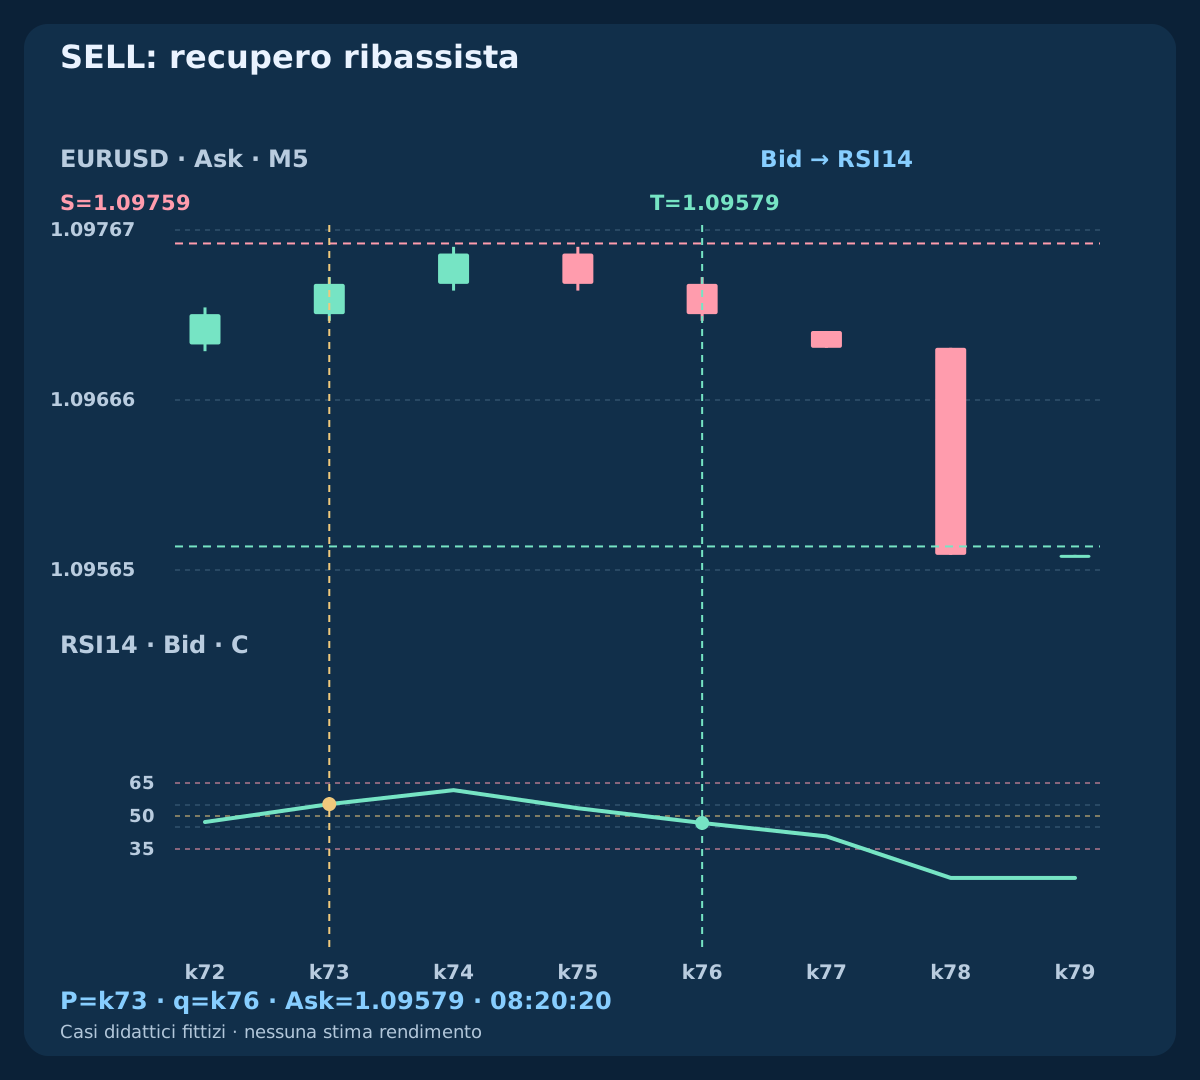
La storia indipendente sell_target riflette chiusure Bid BUY intorno a 2.20000. RSI va da ritracciamento 55.4006 a 46.8320 in q. Primo Bid/Ask 1.09699 / 1.09707; livelli S_ask=1.09759; T_ask=1.09579. Stop Ask da massimi Bid più un pip, senza inventare un estremo Ask storico.
Peggior Bid 1.09697: stessa perdita prevista 7.2 pip, target netto 10.8 e 0.34 lotti. Fill verificato 1.09698. Ask raggiunge 1.09579 alle 08:20:20: netto 11.3 pip,38.42 USD. Candele esecutive Ask, RSI sempre Bid. Simmetria costruita per controllare regole, non prova di uguale rendimento direzionale.
10. Lasciare rifiutati recuperi tardivi o annullati
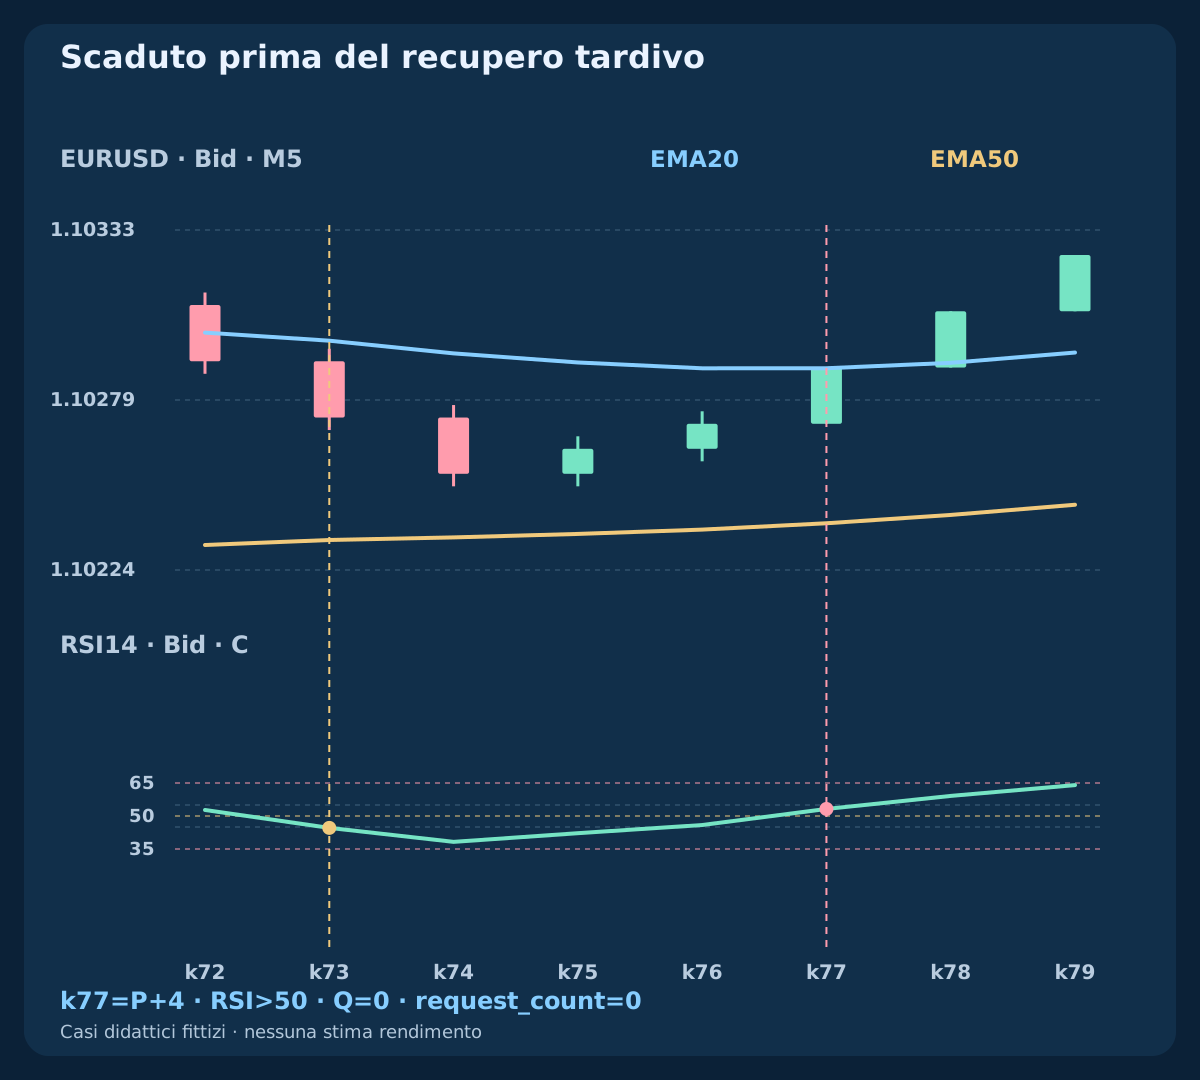
late_signal parte da k73, ma supera 50 soltanto a k77 / 08:20 UTC=P+4. Scadenza prima dell’incrocio grezzo: Q=0. In cancelled_signal RSI cade a 33.1588 at k75 e annulla P; l’incrocio dopo non ha origine attiva. Nessun ordine nelle due diramazioni.
Distingui segnale non qualificato da segnale valido bloccato nei controlli esecutivi. CSV conserva contesto, eventi grezzi, origine, idoneità e azione. Nessun ordine significa nessun rendimento operativo: PnL vuoto non è un fill immaginario a zero. Prezzi costanti danno RSI50 ed EMA uguali, nessun contesto con disuguaglianze strette o episodio valido.
11. Applicare uscite fisse, tempo e gap
Dopo fill verificato, inversioni degli indicatori non modificano né chiudono. BUY protegge con Bid≤S_bid OR Bid≥T_bid, SELL con Ask≥S_ask OR Ask≤T_ask. Usa quotazioni cronologiche e fill reali. Una barra che comprende entrambi i livelli senza sequenza tick non consente di scegliere l’uscita favorevole.
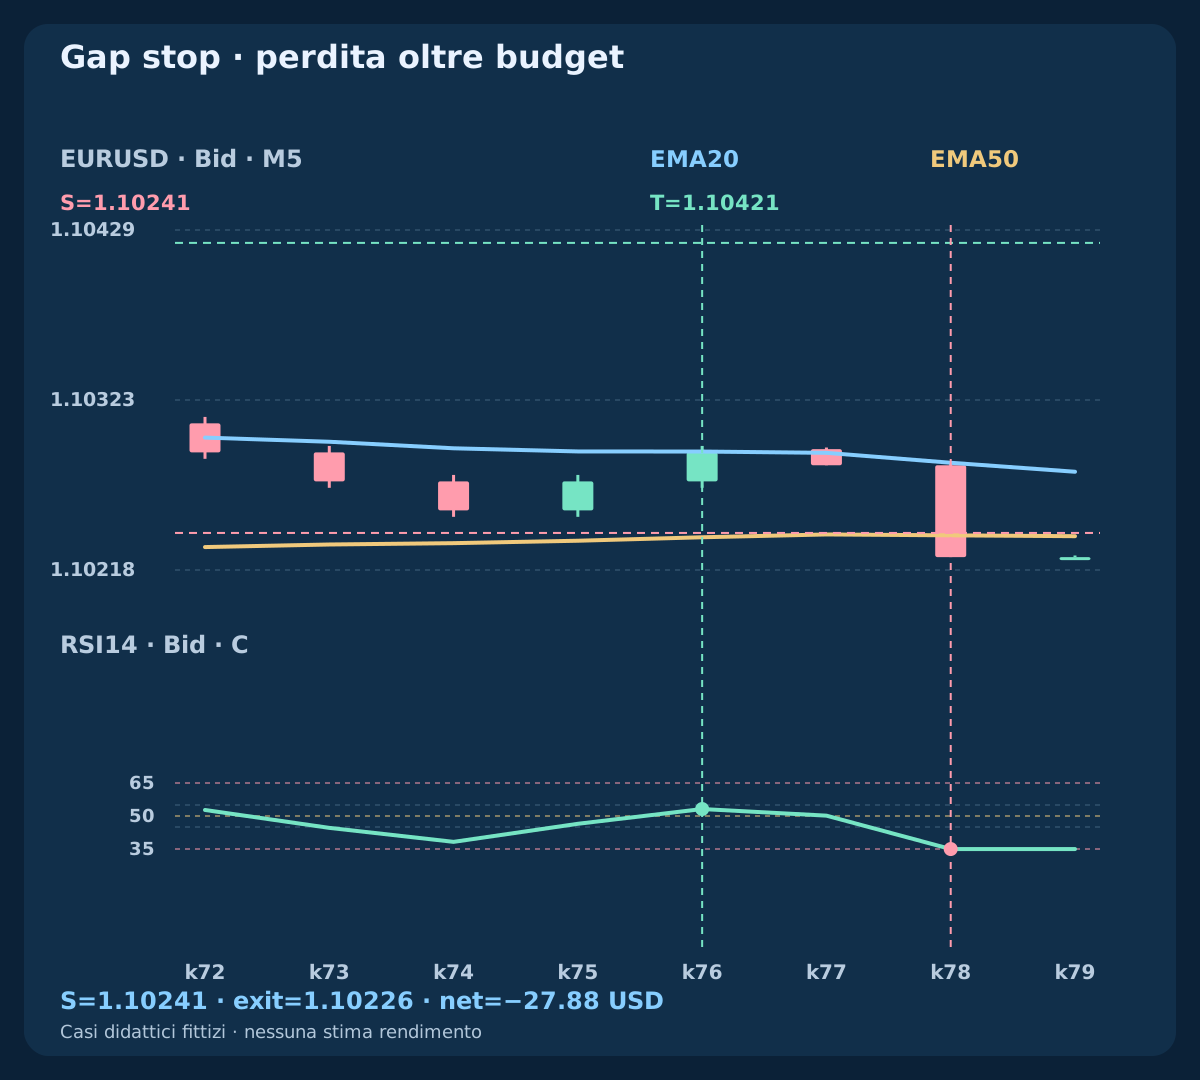
Uscita temporale alla prima quotazione valida dopo min(q+6 completed M5 bars, 10:00 UTC), salvo chiusura precedente. time_exit a 08:45:00.200, Bid 1.10295, netto −1.3 pips / −4.42 USD. buy_gap supera lo stop ed esce a 1.10226,1.5 pip peggio: netto −8.2 pips / −27.88 USD, oltre budget 25 USD. Stop e riserve non limitano perdite reali; interruzioni possono ritardare la chiusura.
12. Riconciliare esiti ignoti e protezione errata
Conferma coerente con simbolo, direzione, volume, stop e target propri. Registra identificatore unico e riconcilia ordini e fill. Timeout significa unresolved≠rejected≠flat: sospendi ingressi, non ritrasmettere né dedurre fill o PnL. unknown_request lascia campi vuoti perché manca esito del conto.
Se emerge fill fuori tolleranza avversa o protezione assente/errata, tenta chiusura d’emergenza del ticket proprio verificato e ferma ingressi. Verifica chiusura; se incerta continua riconciliazione del rischio. Non allargare stop per riparare. Emergenze separate dal tetto tentativi d’ingresso; non intervenire su altre posizioni del conto.
13. Dimensionare rischio monetario e distinguere riserva e commissione
Usa B=min(0.0025*equity, equity−0.99*Eday) con spazio giornaliero positivo. Assumendo 10 USD/pip/lotto standard e passo 0.01, lots=floor_step(B/(planned loss pips*10)). Salta sotto lotto minimo o con controlli falliti su massimo, margine o contratto. Aggiorna conversione in valuta conto quando necessaria; EURUSD con conto USD dà valore diretto nell’esempio.
Perdita BUY (Fmax−S_bid)/pip+1.0 e target netto (T_bid−Fmax)/pip−1.0; SELL riflette distanze da Fmin. Spread già incluso nei lati eseguibili, senza aggiungerlo ancora. PnL effettivo usa fill e costi effettivi; riserva 0.4 non è commissione.38.42 USD fittizi e ricompensa pianificata misurano cose diverse.
14. Ricostruire i tre file pubblici
File barre 10 independent cases ×83 bars=830 rows con chiusure UTC da 2026-01-06 01:55 UTC. Indicatori tutti da chiusure Bid. Prima di q, Ask costruito a Bid+0.8 pip; dopo q, OHLC Bid/Ask aggrega quotazioni elencate. Percorsi artificiali, non dati storici terminale o Ask reale recuperato.
File eventi: quotazioni cronologiche, richiesta, conferme note, uscite e timeout irrisolto. Registro distingue riferimento, peggior ingresso previsto, fill reali, costi ed esiti mancanti. Ultima quotazione q+30min+200 ms appartiene alla nuova barra aperta e fornisce uscita temporale, senza riscrivere la precedente. Ricalcola tutti i valori in modo indipendente.
Scarica barre M5 e indicatori fittizi (CSV)
15. Validare meccanica prima del rendimento
La raccolta contiene 7 qualifications; 5 transmitted requests; 4 known closed fills; 1 unresolved request. Conteggi di copertura dei rami; altri casi verificano primo spread, invio tardivo, recupero tardo, annullamento e uguaglianza. Ogni caso indipendente: nessun portafoglio di dieci operazioni, campione di vittorie o curva backtest.
Congela specifica e varianti provate; testa tick Bid/Ask mai usati, costi variabili, gap, rifiuti, esiti ignoti, interruzioni e conversione oraria. Valuta aspettativa netta, drawdown, rotazione e incertezza. Prova soglia equity e fallimenti di protezione in ambiente controllato. Questi esempi non dimostrano prontezza reale né vantaggio economico.
| Caso indipendente | Richieste | Esito |
|---|---|---|
| buy_target | 1 | Target; fill noto |
| sell_target | 1 | Target Ask; fill noto |
| buy_gap | 1 | Gap; −27.88 USD |
| time_exit | 1 | Tempo; −4.42 USD |
| bad_quote | 0 | Spread iniziale rifiutato |
| late_request | 0 | Invio fuori tempo |
| late_signal | 0 | Recupero dopo scadenza |
| cancelled_signal | 0 | Ritracciamento annullato |
| unknown_request | 1 | Ignoto; riconciliare |
| flat | 0 | Nessun contesto o segnale valido |
16. Implementare la stessa macchina a stati
Sequenza: dati conclusi, nuovo ritracciamento valido, recupero finito, prima quotazione consumata, una richiesta, protezione verificata, uscita fissa e conto riconciliato senza posizione. Registra controlli falliti e priorità. Restrizioni stop e freeze del broker possono bloccare azioni anche con minimo dichiarato zero. Verifica comportamento reale, senza interpretare parametri API come garanzie.
Prima strategia completa del gruppo scalping con indicatori. La guida EMA–RSI fonda i segnali; guide test e dimensionamento spiegano dati e valuta conto. Altre combinazioni richiedono regole e prove indipendenti. Pubblica e verifica prima di ampliare; esiti fittizi non autorizzano promesse di profitto.
Domande frequenti
Un recupero tardivo riattiva P?
No. Solo tre barre concluse dopo P, con annullamento prima di scadenza e recupero. Poi serve un ritracciamento indipendente.
Uno spread minore salva la quotazione rifiutata?
No. La prima consuma q. Un fallimento di spread o tempo vieta l’invio per quell’idoneità.
Distanza doppia garantisce 2R netti?
No. Ingresso avverso, commissione e uscita peggiorano il rapporto. Soglia netta 1.30, senza garanzia sui fill.
Perché SELL mostra candele Ask?
SELL chiude ad Ask, che attiva stop e target. Indicatori da Bid concluso; stop Ask numerico da massimi Bid, non massimo Ask osservato.
Dopo timeout si può reinviare?
No. Sospendi e riconcilia ordini e fill propri. Ignoto non significa rifiutato né senza posizione; PnL resta ignoto.
Gli esempi provano redditività?
No. Sono casi sintetici indipendenti; servono tick nuovi adeguati, esecuzione realistica e ulteriore validazione controllata.
Fonti e note di ricerca
MetaQuotes documenta buffer, lati di quotazione e funzioni operative. Semi finiti, soglie, orari e limiti di rischio sono scelte di ricerca, non garanzie del broker o parametri ottimizzati.
Specifica didattica. Prezzi, quotazioni ed esiti fittizi. Forex comporta rischio. Stop, slippage e riserve non garantiscono prezzi, profitti o perdita massima effettiva.