

Aus dem EMA-RSI-Timing-Leitfaden wird eine vollständige, festgelegte Handelsregel. Ein gültiger Rücksetzer erlaubt genau eine Einstiegsentscheidung; er wartet nicht beliebig auf Bestätigung, engere Spreads oder einen weiteren Orderversuch.
1. Das vollständige Forschungsmodell festlegen
Verwende EURUSD · M5 · Bid OHLC · Close, ein USD-Konto und ausschließlich abgeschlossene Kerzen. EMA bestimmt die Richtung, RSI einen neuen Rücksetzer mit Erholung. Der reproduzierbare Kandidat behauptet weder Trefferquote noch erwartete Rendite oder optimale Parameter. Ein Chartsignal belegt keine ausführbare Order.
Je Symbol höchstens eine eigene Position oder ungeklärte Einstiegsanfrage. Kein Nachkaufen, Aufstocken, Hedging, Teilausstieg, Trailing oder Break-even. Während offener Position oder Anfrage werden Rücksetzer ignoriert; nach bestätigtem Ausstieg ist ein späterer unabhängiger Rücksetzer nötig. Fehlende Pflichtdaten beenden die Beobachtung; erst zusammenhängende Historie wiederherstellen.
2. Eingaben, Startwerte und Präzision festlegen
Initialisiere E_n(n−1)=mean(C[0...n−1]) und berechne danach E_n(k)=E_n(k−1)+2/(n+1)*(C(k)−E_n(k−1)). RSI14 startet U und D mit mittleren Gewinnen und Verlusten der Änderungen 1...14, danach gilt U=(13U_prev+up)/14; D=(13D_prev+down)/14. Setze RSI=100U/(U+D): nur D null ergibt 100, nur U null 0, beide null nach unserer Konvention 50.
EMA20 beginnt bei k19, EMA50 bei k49, RSI bei k14; der Steigungskontext ab k52. Lies fertige Terminalpuffer mit shift=1, Vorgänger mit shift=2, ohne Chartverschiebung. Exakte Brüche gehen dem Dezimalexport voraus. Andere Vorgeschichte kann Werte ändern; Terminalgleichheit ist damit nicht bewiesen. Kontrakt, Tick und Lotregeln der Tabelle sind fiktive, beim Broker zu prüfende Annahmen.
| Baustein | Festgelegte Referenz | Rolle / Annahme |
|---|---|---|
| Kurse und Eingaben | EURUSD · Bid · M5 · Close | EMA20 / EMA50 · RSI14 |
| Kontrakt und Raster | pip=0.0001 · tick=0.00001 | 100000 EUR · 10 USD/pip/lot |
| Kontogrenzen | 0.25% · 1% · 2 | Einstiegsbudget · Tagesgrenze · Anfragen/Tag |
3. BUY: frischer Rücksetzer und begrenzte Erholung
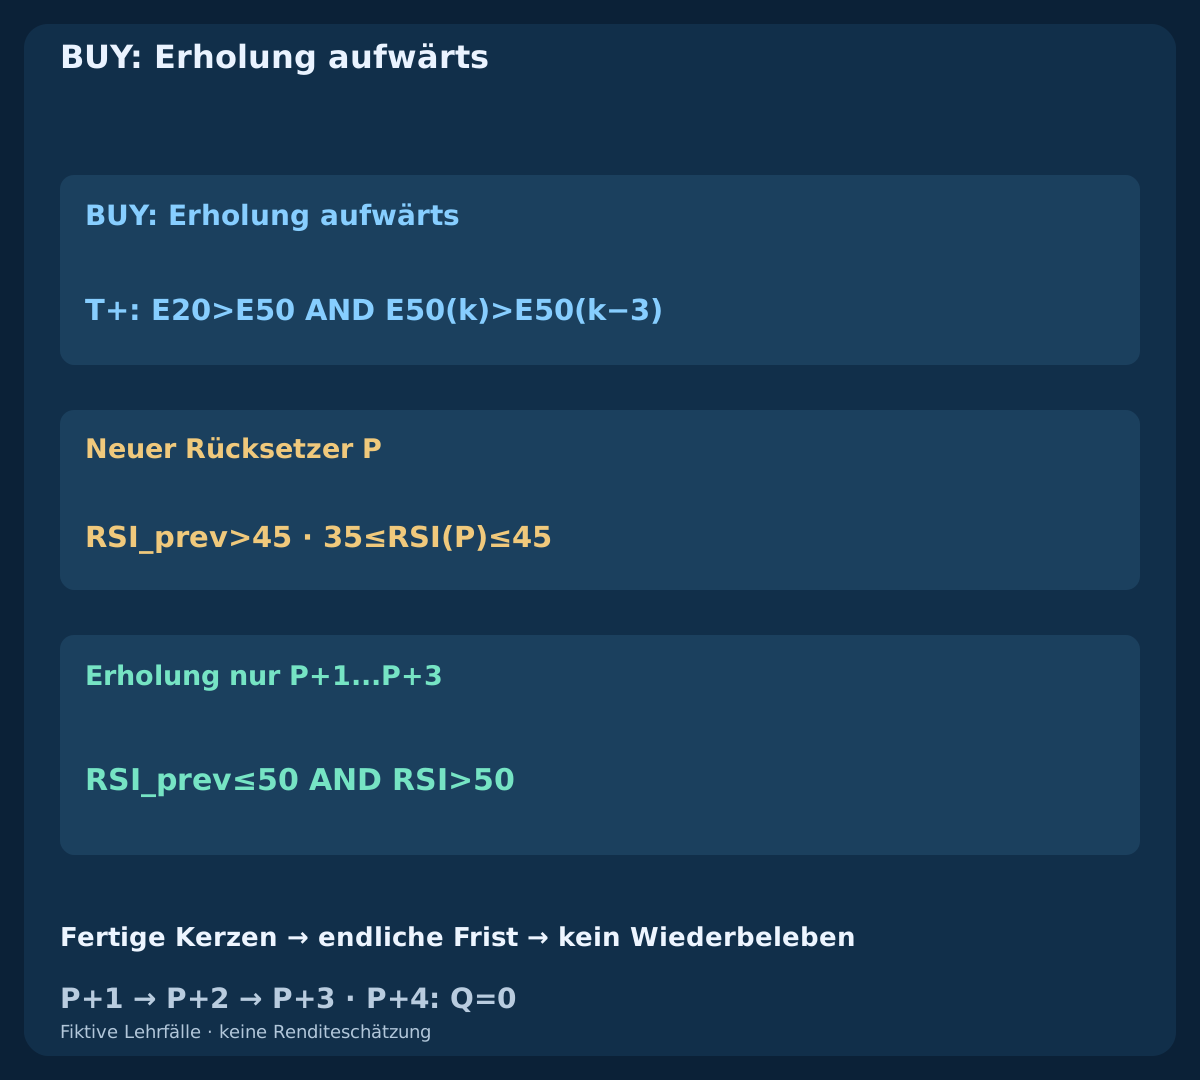
Verlange T+=[E20>E50 AND E50(k)>E50(k−3)]. Ein neuer Ursprung P benötigt RSI_prev>45 AND 35≤RSI(P)≤45, gültigen T+ und keinen aktiven Ursprung. Ein anhaltender Bandaufenthalt ist kein neues Ereignis. Bei jeder Folgekerze zuerst bei Kontextverlust abbrechen, danach bei RSI<35; bei k>P+3 verfallen lassen und erst dann die neue Kreuzung RSI_prev≤50 AND RSI>50 freigeben.
Nur P+1 bis P+3 sind zulässig. Weitere Rücksetzer während P verlängern die Frist nicht. Freigabe, Abbruch oder Verfall verbrauchen P; dieselbe bearbeitete Kerze aktiviert keinen neuen Ursprung. Ein späterer unabhängiger Rücksetzer darf bei erneut erfüllten Bedingungen starten. Vergleiche ungerundete Werte.
4. SELL: gespiegeltes Signal mit definierter Kursseite
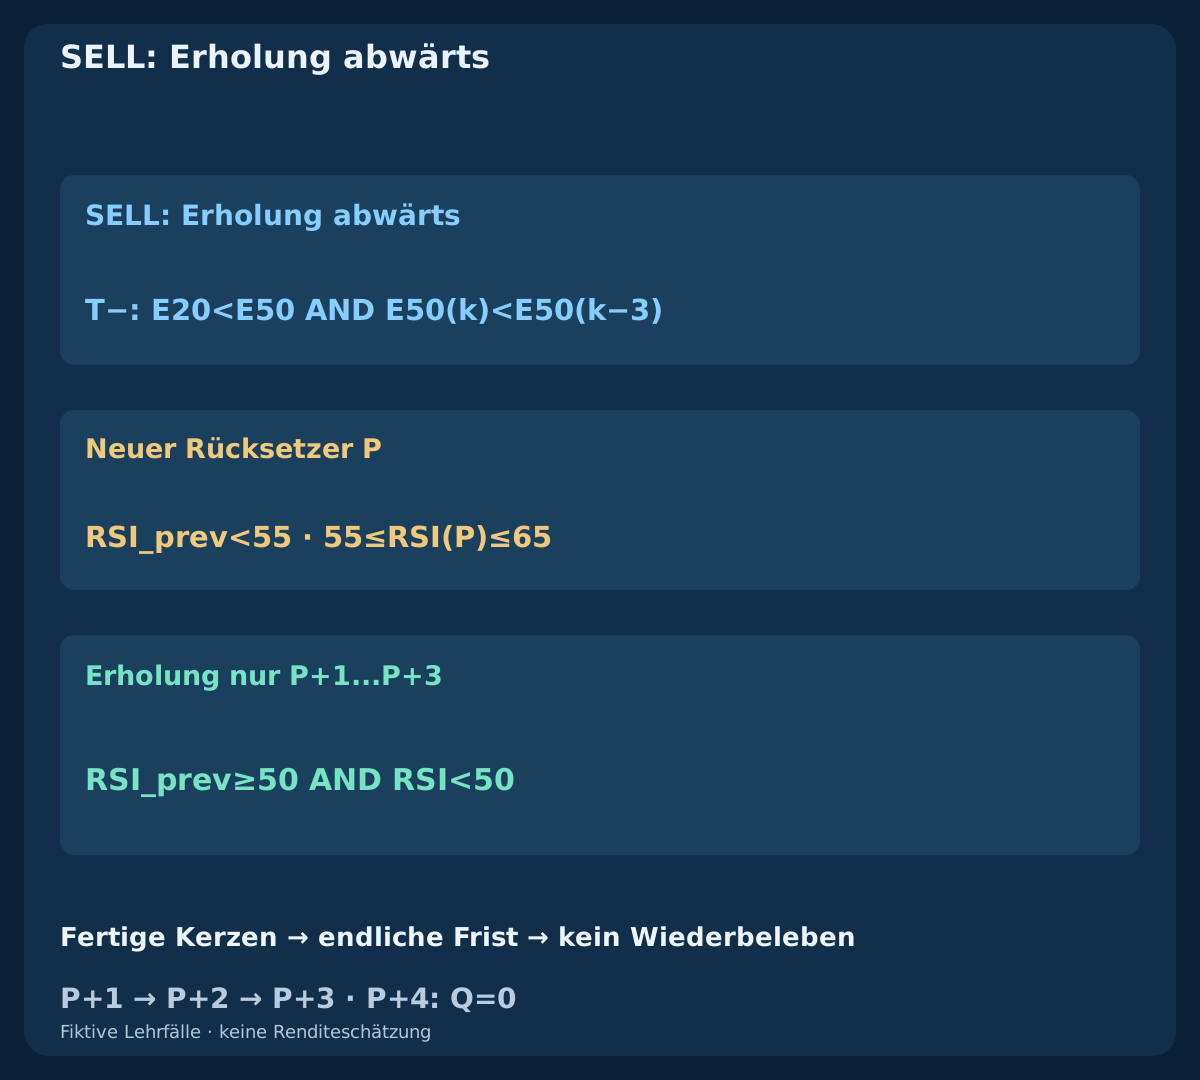
Verlange T−=[E20<E50 AND E50(k)<E50(k−3)] und den neuen Rücksetzer RSI_prev<55 AND 55≤RSI(P)≤65. Zuerst Kontextverlust, danach RSI>65 prüfen; nach P+3 verfallen lassen. Nur die neue Kreuzung RSI_prev≥50 AND RSI<50 innerhalb der drei Kerzen qualifiziert. Verbrauch und erneute Aktivierung folgen denselben Regeln.
SELL steigt zu Bid ein und zu Ask aus; BUY umgekehrt. Der SELL-Stop ist eine numerische Ask-Schwelle aus abgeschlossenen Bid-Hochs, kein beobachtetes historisches Ask-Hoch. Bid-OHLC rekonstruiert weder Ask-Verlauf noch Spreadänderungen oder Tickreihenfolge.
5. Zeitfenster, Konto und Tagesrisiko begrenzen
Freigaben nur bei 07:00≤q UTC<09:30; glattstellen um 10:00 UTC. Diese festen UTC-Zeiten behaupten keine sommerzeitbereinigte London-Sitzung. Broker-UTC-Zuordnung dokumentieren. Kerzenerkennung spätestens nach 1s; Quote-Zeitstempel mindestens q, Alter beim Senden höchstens 250ms. Millisekunden erfordern geeignete Aufzeichnungen und monotone Zeitmessung, keine erfundene Genauigkeit aus Serversekunden.
Maximal 2 transmitted entry requests/day, einschließlich Ablehnungen und Zeitüberschreitungen. Vorprüfungsausfälle verbrauchen q ohne gesendeten Versuch. Verifiziertes Tagesstarteigenkapital Eday festhalten; bei 0.99*Eday neue Einstiege sperren und eigene Position bei erster gültiger Quote schließen. Unbekannte Basis, Zahlungsströme oder ungeklärter Kontozustand pausieren das Modell. Tageswechsel nur ohne offene Position und vollständig abgeglichen. Kein automatischer Nachrichtenfilter gehört dazu.
| Stufe | Frist / Fenster | Aktion |
|---|---|---|
| q | 07:00 ≤ UTC < 09:30 | Freigabezeiten |
| q+1s | ≤1000 ms | Späteste Erkennung |
| q+2s | ≤2000 ms · age≤250 ms | Höchstens eine Anfrage |
| q+6×M5 / 10:00 | min(q+30min, 10:00 UTC) | Bei erster Quote aussteigen |
6. Stop und Ziel mit der ersten Quote einfrieren
Sei d=abs(E0−S)/pip mit 3≤d≤12. Nutze abgeschlossene Bid-Extrema von P bis q plus einen Pip, nach außen auf Tickraster gerundet. Die Tabelle legt Kursseiten fest. Nach tatsächlichem Fill nicht neu zentrieren. Das Ziel beträgt das Doppelte des Bruttoabstands, garantiert aber keine netto 2R.
Geplante negative Einstiegstoleranz 0.2pip=2points: BUY Fmax=Ask_ref+0.2pip, SELL Fmin=Bid_ref−0.2pip. Gesamtkommission 0.6 Pip und Ausführungsreserve für den Ausstieg 0.4 Pip einmal zur Verlustplanung addieren und vom Ziel abziehen; verlange net reward/planned loss≥1.30. Einstiegstoleranz steckt bereits in F. Die Reserve betrifft nur den Ausstieg. Bei unzulässigen festen Levels auslassen, Stop nicht erweitern.
| Referenzeinstieg | Fester Stop | Festes Ziel | |
|---|---|---|---|
| BUY | E0=Ask_ref | S_bid=floor_tick(min BidLow[P..q]−1pip) | T_bid=E0+2(E0−S_bid) |
| SELL | E0=Bid_ref | S_ask=ceil_tick(max BidHigh[P..q]+1pip) | T_ask=E0−2(S_ask−E0) |
7. Die erste Quote verbrauchen, nur einmal senden
Bei erster q-Erkennung ersten Bid/Ask erfassen. Spread ≤1.0pip und absoluter Bid-Abstand zum q-Schluss ≤1.0pip. Vorprüfung und Versand spätestens q+2s einschließlich Grenze. Aktuelle Quote, Alter, Kosten, Risiko, Berechtigungen, Margin und Schutz nochmals prüfen; jeder Fehler verbraucht q. Eine geänderte Quote muss innerhalb ursprünglicher Toleranz bleiben und alle Prüfungen bestehen; Referenz und Levels bleiben fest.
Eine Anfrage mit angehängtem Stop und Ziel; bei fehlender Unterstützung geschützter Einstiege auslassen. Keine Einstiegswiederholung nach Ablehnung, alten Daten, Spreadfehler, Frist oder Timeout. bad_quote startet mit 1.5 Pip Spread; spätere 0.8 retten nichts. late_request endet mit Vorprüfung bei q+2.5s und sendet nicht. Spätere günstige Kurse erneuern keine Freigabe.
8. Den akzeptierten BUY-Fall nachvollziehen
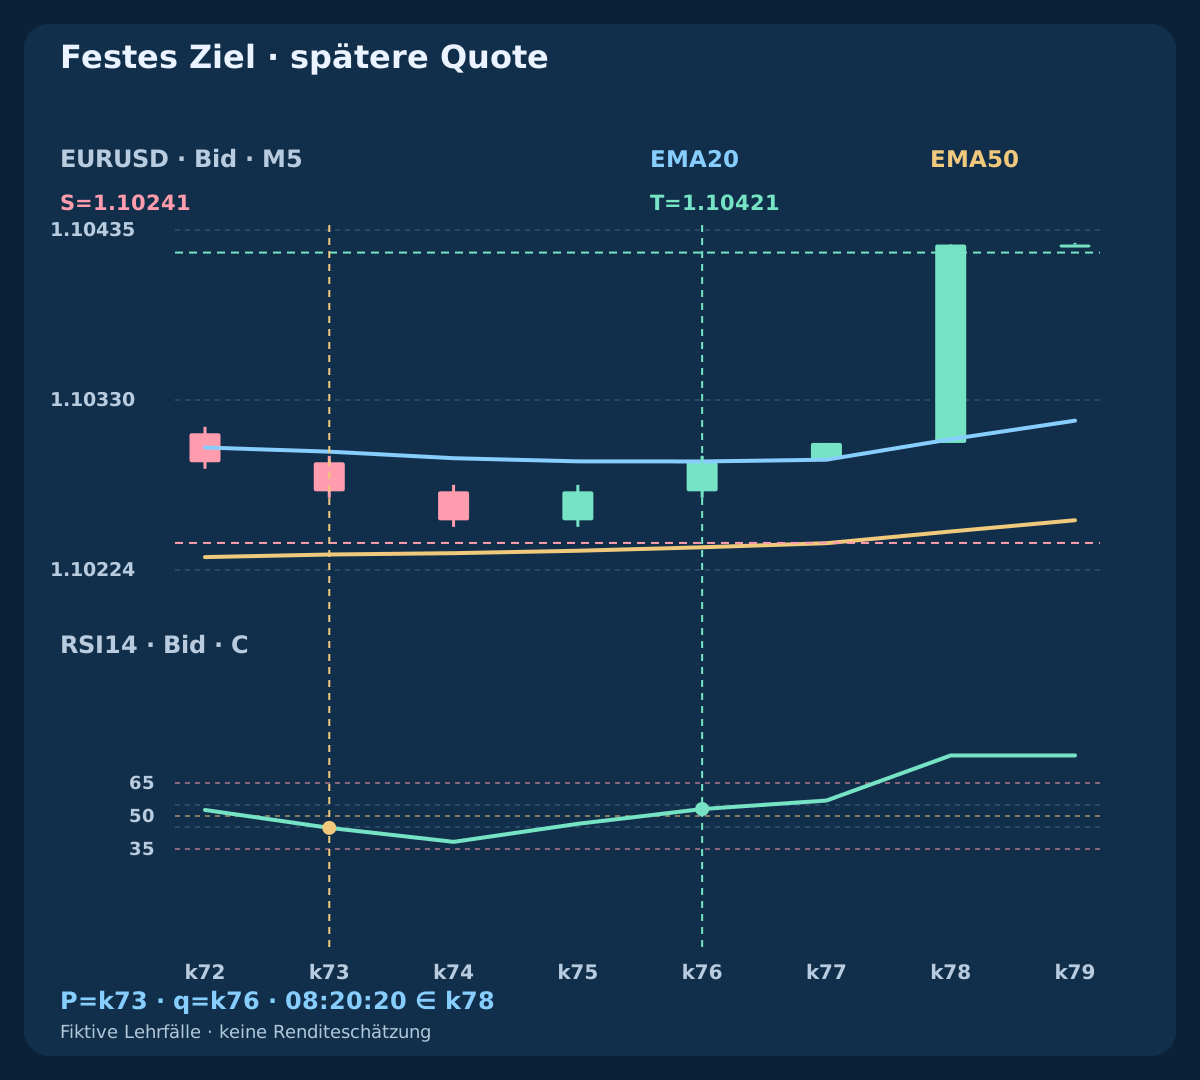
buy_target hat bei P=k73 / 08:00 UTC RSI etwa 44.5994. Kontext bleibt gültig; bei q=k76 / 08:15 UTC erfolgt die Erholung über 50 mit 53.1680, auf der letzten zulässigen Kerze. Erster Bid/Ask bei q+250 ms: 1.10293 / 1.10301; Versand +400 ms. Levels S_bid=1.10241; T_bid=1.10421, Referenzabstand 6 Pip.
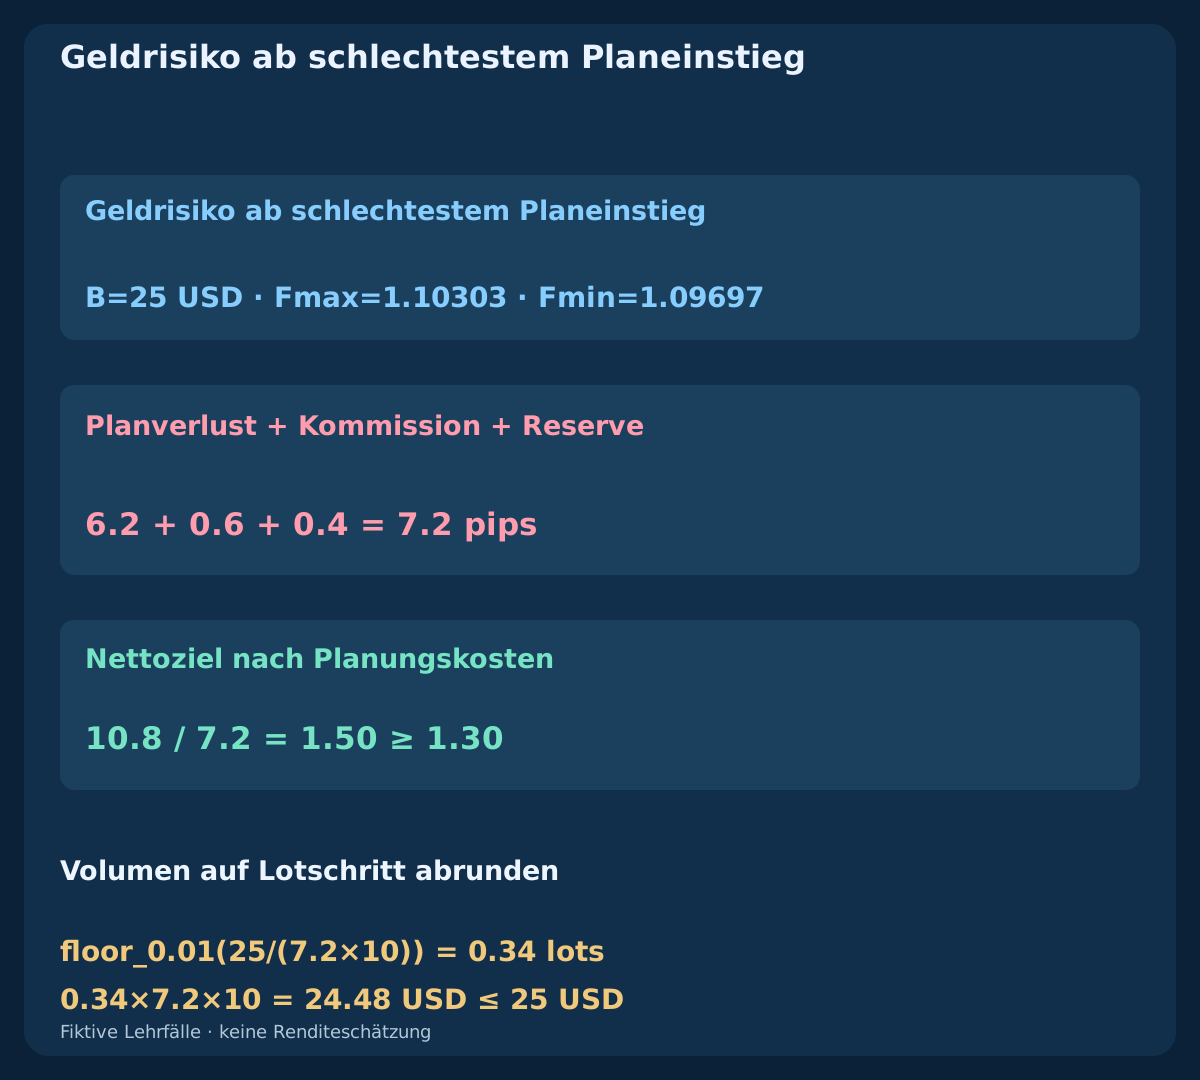
Ungünstigster geplanter Einstieg 1.10303 ergibt Verlustplanung 7.2 Pip, Nettoziel 10.8, Verhältnis 1.50. Unabhängiges Eigenkapital 10000 USD und Budget 25 USD erlauben abgerundet 0.34 lots mit 24.48 USD geplantem Risiko. Bestätigter fiktiver Fill 1.10302 bei +550 ms. Bid erreicht 08:20:20 das Ziel: brutto 11.9 minus echte Kommission 0.6 ergibt 11.3 pips / 38.42 USD. Die Reserve wird nicht als Gebühr verbucht.
| Richtung | Bid / Ask | S / T | Verlust (Pip) | Nettoziel (Pip) | Verhältnis | Lot | Risiko USD |
|---|---|---|---|---|---|---|---|
| BUY | 1.10293 / 1.10301 | 1.10241 / 1.10421 | 7.2 | 10.8 | 1.50 | 0.34 | 24.48 |
| SELL | 1.09699 / 1.09707 | 1.09759 / 1.09579 | 7.2 | 10.8 | 1.50 | 0.34 | 24.48 |
9. Den akzeptierten SELL-Fall nachvollziehen
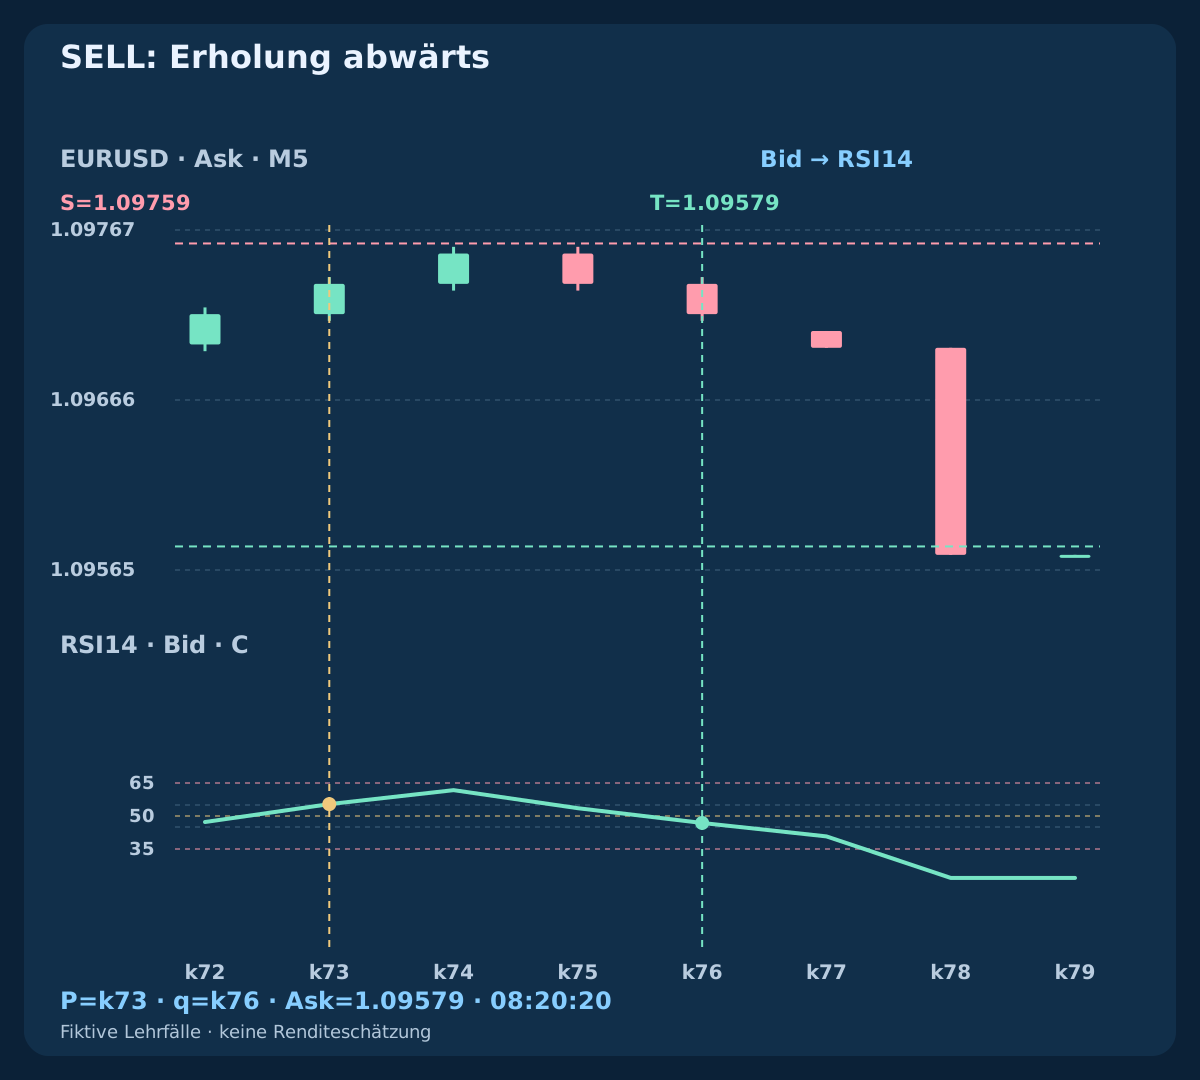
sell_target spiegelt unabhängig die BUY-Bid-Vorgeschichte um 2.20000. RSI fällt von Rücksetzer 55.4006 bis 46.8320 bei q. Erster Bid/Ask 1.09699 / 1.09707, feste Levels S_ask=1.09759; T_ask=1.09579. Die Ask-Stop-Schwelle stammt aus Bid-Hochs plus einem Pip, nicht aus einem unbekannten historischen Ask-Extrem.
Schlechtester Bid-Einstieg 1.09697 liefert dieselben 7.2 Pip Verlustplanung,10.8Nettoziel und 0.34 Lot. Bestätigter Fill 1.09698. Ask erreicht 08:20:20 den Wert 1.09579: netto 11.3 Pip bzw.38.42 USD. Ausführungskerzen zeigen Ask, RSI bleibt Bid-basiert. Die konstruierte Symmetrie prüft Mechanik, nicht gleiche Handelsqualität beider Richtungen.
10. Späte und abgebrochene Erholungen ablehnen
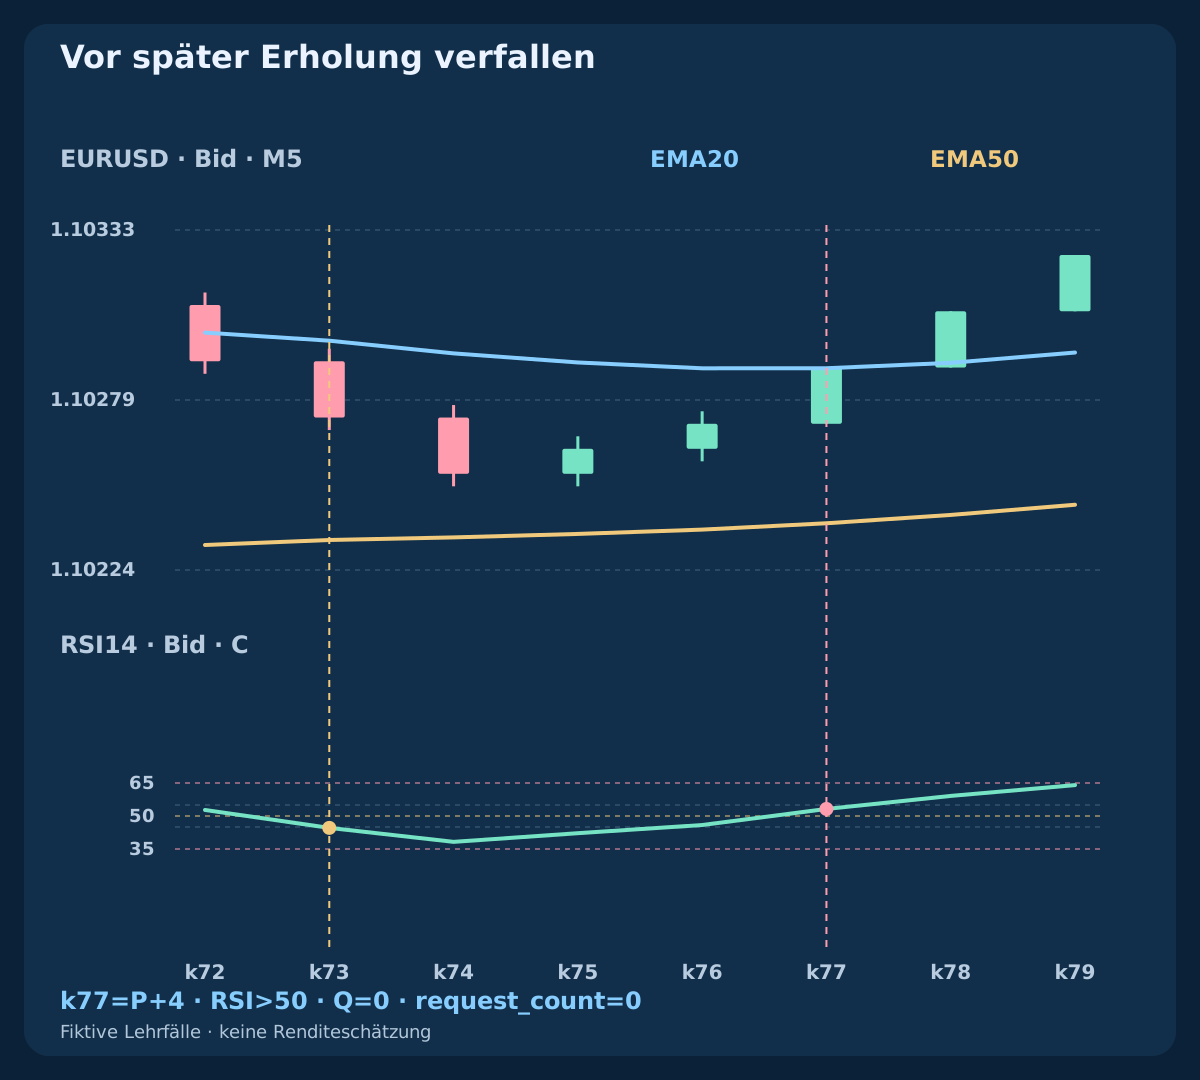
In late_signal liegt P bei k73, doch die Kreuzung der 50er-Linie erst bei k77 / 08:20 UTC=P+4. Verfall wird vor der Rohkreuzung geprüft: Q=0. In cancelled_signal fällt RSI auf 33.1588 at k75; P endet vor der späteren Erholung. Deren Kreuzung hat keinen aktiven Ursprung. Beide senden keine Order.
Unterscheide fehlende Signalfreigabe von gültigem Signal mit gescheiterter Ausführungsprüfung. CSV bewahrt Kontext, rohe Rücksetzer und Kreuzungen, Ursprung, Freigabe und Aktion. Ohne Order gibt es keine Handelsrendite: leeres PnL ist kein Nullergebnis eines erfundenen Fills. Konstante Kurse geben RSI50 und gleiche EMAs, ohne strikten Kontext.
11. Feste Ausstiege, Zeitlimit und Kurslücken anwenden
Nach bestätigtem Fill ändern Indikatorwechsel den Trade nicht. BUY-Schutz bei Bid≤S_bid OR Bid≥T_bid, SELL bei Ask≥S_ask OR Ask≤T_ask. Chronologische Quotes und tatsächliche Broker-Fills verwenden. Liegen beide Levels in einer Kerze ohne Tickfolge, darf kein günstiger Erstausstieg unterstellt werden.
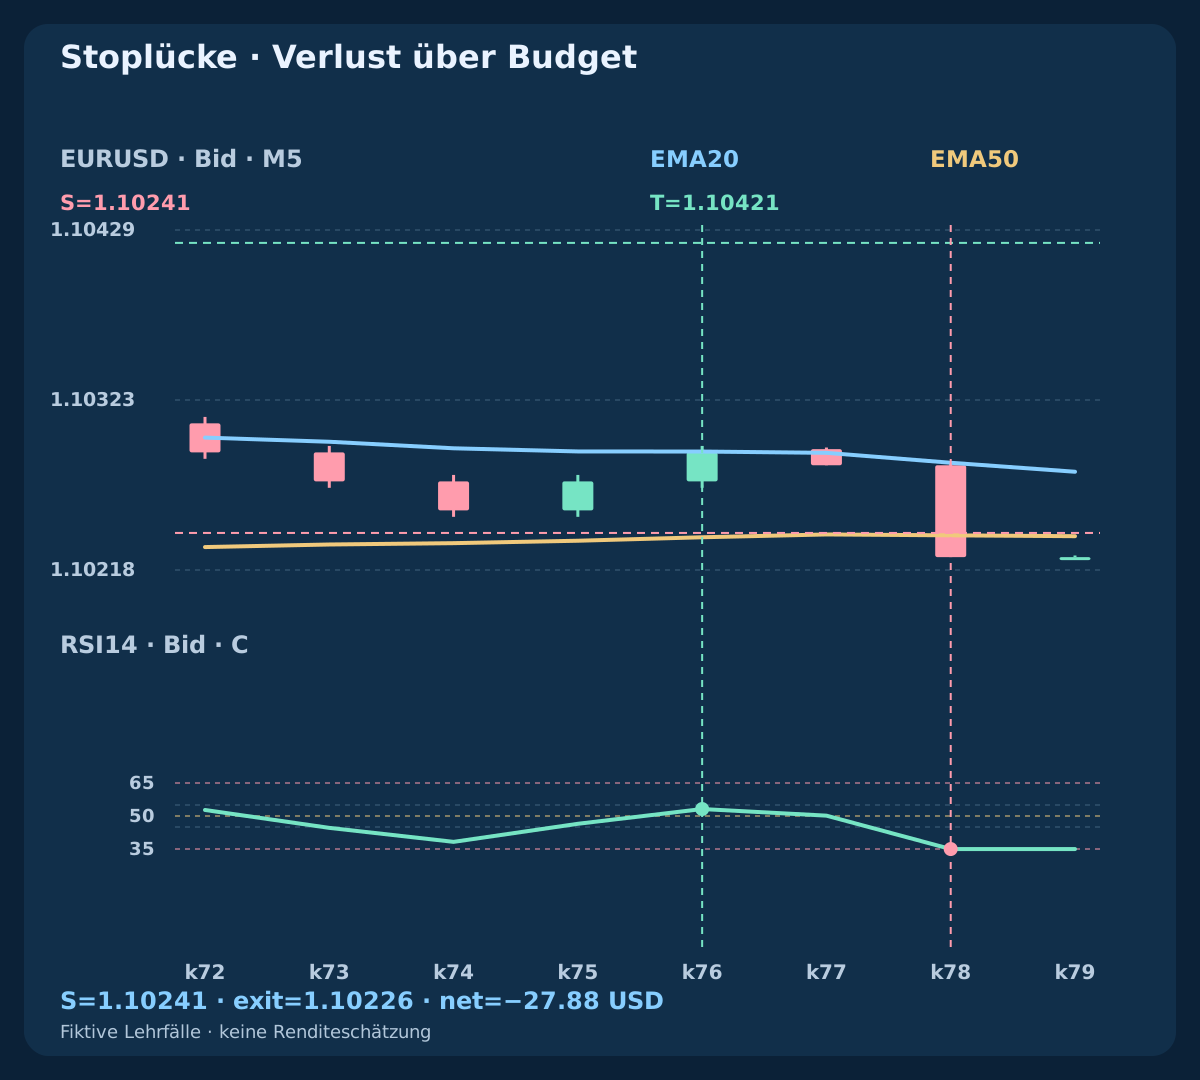
Zeitausstieg bei erster gültiger Quote nach min(q+6 completed M5 bars, 10:00 UTC), sofern noch offen. time_exit: 08:45:00.200, Bid 1.10295, netto −1.3 pips / −4.42 USD. buy_gap springt durch den Stop; Ausführung 1.10226 ist 1.5 Pip schlechter: netto −8.2 pips / −27.88 USD und mehr Verlust als 25 USD Budget. Stops und Reserven deckeln reale Verluste nicht; Ausfälle können Glattstellung verzögern.
12. Unbekannte Ergebnisse und Schutzfehler abgleichen
Bestätigung muss eigenes Symbol, Richtung, Volumen, Stop und Ziel treffen. Eindeutige Versuchskennung protokollieren und Orderbuch sowie Fills abgleichen. Timeout bedeutet unresolved≠rejected≠flat: neue Einstiege pausieren, nicht erneut senden und keinen Fill oder PnL unterstellen. unknown_request lässt diese Felder wegen unbekanntem Kontoverlauf leer.
Bei bestätigtem Fill außerhalb der negativen Toleranz oder fehlendem/falschem Schutz das verifiziert eigene Ticket notschließen und neue Einstiege sperren. Schließung bestätigen; Unsicherheit weiter abgleichen. Niemals Stop zur Reparatur erweitern. Notfallmaßnahmen sind keine zusätzlichen Einstiegsversuche. Fremde Kontopositionen bleiben außerhalb dieses Modells.
13. Geldrisiko berechnen, Reserve von Gebühr trennen
Verwende B=min(0.0025*equity, equity−0.99*Eday) bei positivem Tagespuffer. Bei angenommenen 10 USD/Pip/Standardlot und 0.01Schritt gilt lots=floor_step(B/(planned loss pips*10)). Unter Mindestlot oder bei fehlerhafter Maximalgröße, Margin oder Kontraktprüfung auslassen. Nötige Umrechnung in Kontowährung aktualisieren; EURUSD mit USD-Konto vereinfacht den fiktiven Pipwert.
BUY-Verlustplanung (Fmax−S_bid)/pip+1.0, Nettobelohnung (T_bid−Fmax)/pip−1.0; SELL spiegelt Abstände ab Fmin. Spread ist durch ausführbare Seiten bereits berücksichtigt, nicht erneut addieren. Tatsächliches PnL verwendet echte Fills und Gebühren;0.4 Pip Reserve ist keine Gebühr. Fiktive 38.42 USD und geplante Belohnung messen Unterschiedliches.
14. Die drei öffentlichen Datendateien rekonstruieren
Kerzendatei: 10 independent cases ×83 bars=830 rows, planmäßige UTC-Schlüsse ab 2026-01-06 01:55 UTC. Indikatoren nutzen Bid-Schluss. Vor q ist Ask ausdrücklich Bid+0.8 Pip; danach werden Bid/Ask-OHLC aus gelisteten Quotes aggregiert. Das sind künstliche Verläufe, keine Terminalhistorie oder rekonstruierter Live-Ask-Feed.
Ereignisdatei enthält Quote-Reihenfolge, Anfrage, bekannte Bestätigungen, Ausstiege und ungeklärten Timeout. Ledger trennt Referenz, schlechtesten Planeinstieg, echte Fills, Kosten und leere Ergebnisse. Letzte Quote q+30min+200 ms gehört zur nächsten offenen Kerze und liefert Zeitausstieg; sie wird nicht rückwirkend eingefügt. Alles unabhängig nachrechnen.
Fiktive M5-Kerzen und Indikatoren herunterladen (CSV)
15. Mechanik vor Rentabilität prüfen
Prüffälle enthalten 7 qualifications; 5 transmitted requests; 4 known closed fills; 1 unresolved request. Diese Zahlen belegen Zweigabdeckung. Andere Fälle prüfen erste Quote, verspäteten Versand, späte Erholung, Abbruch und Gleichheit. Jeder beginnt unabhängig: keine Zehn-Trade-Portfoliostudie, Trefferquotenstichprobe oder Backtest-Kapitalkurve.
Für Marktforschung Spezifikation und alle getesteten Varianten einfrieren. Geeignete unberührte Bid/Ask-Ticks, variable Kosten, Gaps, Ablehnungen, ungeklärte Anfragen, Ausfälle und Zeitzuordnung prüfen. Nettoerwartung, Drawdown, Umschlag und Unsicherheit auswerten; auch Eigenkapitalgrenze und Schutzfehler kontrolliert testen. Lehrfälle belegen weder Einsatzreife noch Vorteil.
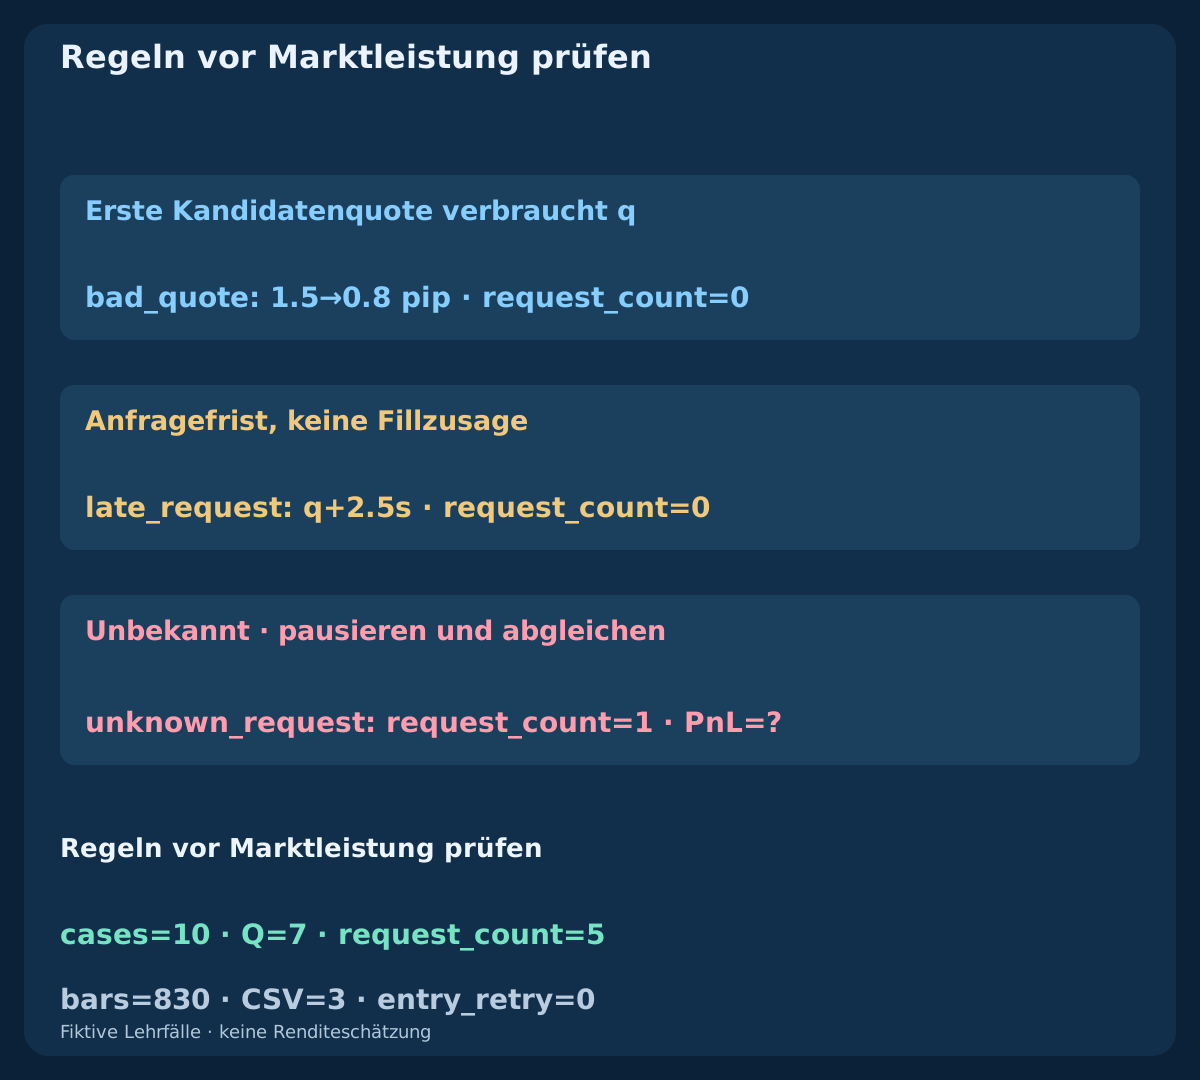
| Unabhängiger Fall | Anfragen | Ergebnis |
|---|---|---|
| buy_target | 1 | Ziel; bekannter Fill |
| sell_target | 1 | Ask-Ziel; bekannter Fill |
| buy_gap | 1 | Stoplücke; −27.88 USD |
| time_exit | 1 | Zeitausstieg; −4.42 USD |
| bad_quote | 0 | Erster Spread abgelehnt |
| late_request | 0 | Anfragefrist verpasst |
| late_signal | 0 | Erholung nach Verfall |
| cancelled_signal | 0 | Rücksetzer abgebrochen |
| unknown_request | 1 | Unbekannt; Abgleich nötig |
| flat | 0 | Kein strikter Kontext oder Signal |
16. Dieselbe Zustandslogik ohne Ermessensentscheidungen umsetzen
Reihenfolge: fertige Daten, gültiger Rücksetzer, begrenzte Erholung, verbrauchte erste Quote, eine Anfrage, bestätigter Schutz, fester Ausstieg und abgeglichene Glattstellung. Fehlgeschlagene Prüfungen samt Priorität protokollieren. Broker-Stop- und Freeze-Regeln können Aktionen selbst bei gemeldetem Mindestabstand null blockieren. Plattformverhalten überprüfen statt Parameter als Garantie zu lesen.
Dies ist die erste vollständige Strategie der Scalping-Kombinationsgruppe. Der EMA-RSI-Leitfaden erklärt Signale, Backtesting und Größenleitfäden Daten und Kontowährung. Andere Kombinationen brauchen eigene Regeln und Belege. Vor Erweiterung veröffentlichen und prüfen; fiktive Ergebnisse begründen keine Gewinnversprechen.
Häufige Fragen
Kann eine späte RSI-Erholung P wiederbeleben?
Nein. Nur die drei abgeschlossenen Folgekerzen sind zulässig; Abbruch kommt vor Verfall und Erholung. Danach braucht es einen unabhängigen neuen Rücksetzer.
Rettet ein engerer Spread die erste abgelehnte Quote?
Nein. Die erste Quote verbraucht q. Spread- oder Fristfehler verhindern die Anfrage dieser Freigabe.
Garantiert doppelter Bruttoabstand netto 2R?
Nein. Negativer Einstieg, Kommission und Ausstiegsausführung verschlechtern das Verhältnis. Nettohürde 1.30 ist eine Planregel, keine Fillgarantie.
Warum zeigt SELL Ask-Kerzen?
SELL schließt zu Ask; diese Seite löst Schutz aus. Indikatoren nutzen fertige Bid-Schlüsse. Der Ask-Stop ist aus Bid-Hochs berechnet, kein beobachtetes Ask-Hoch.
Erlaubt Timeout eine neue Anfrage?
Nein. Pausieren und eigene Orders/Fills abgleichen. Unbekannt heißt weder abgelehnt noch glattgestellt; PnL bleibt unbekannt.
Belegen die Beispiele Rentabilität?
Nein. Unabhängige synthetische Prüffälle benötigen ergänzend geeignete unberührte Tickdaten, realistische Ausführung und kontrollierte Validierung.
Quellen und Forschungsnotizen
MetaQuotes beschreibt Indikatorpuffer, Kursseiten und Handelsfunktionen. Startwerte, Schwellen, Zeiten und Risikogrenzen sind eigene Forschungsannahmen, keine Brokerzusagen oder optimierten Einstellungen.
Forschungsmodell zu Lehrzwecken. Kurse und Ergebnisse sind fiktiv. Forex ist riskant. Stops, Slippage-Einstellungen und Reserven garantieren weder Kurse noch Gewinne oder maximale Verluste.