

La guía de sincronización EMA–RSI se convierte aquí en reglas completas y fijas. Un reajuste válido permite una sola decisión de entrada; no puede esperar indefinidamente otra confirmación, un spread menor o un reintento.
1. Fija el modelo de investigación completo
Usa EURUSD · M5 · Bid OHLC · Close, cuenta USD y solo velas cerradas. Las EMA seleccionan dirección; RSI aporta un reajuste nuevo y su recuperación. Es un candidato reproducible, sin tasa de acierto, retorno esperado ni ajustes óptimos declarados. Una señal gráfica no demuestra que existiera una entrada ejecutable.
Admite una posición propia o solicitud pendiente por símbolo. Sin promediar, acumular, cubrir, salir parcialmente, trailing ni ajuste a equilibrio. Ignora reajustes mientras haya posición o resultado pendiente; tras verificar la salida, espera otro reajuste independiente. Un dato requerido ausente cancela la observación: reconstruye historia continua antes de buscar un origen nuevo.
2. Define entradas, semillas y precisión
Inicializa E_n(n−1)=mean(C[0...n−1]) y aplica E_n(k)=E_n(k−1)+2/(n+1)*(C(k)−E_n(k−1)). En RSI14, U y D parten del promedio de ganancias y pérdidas de los cambios 1...14; después U=(13U_prev+up)/14; D=(13D_prev+down)/14. Define RSI=100U/(U+D): solo D nulo da 100; solo U nulo, 0; ambos nulos, nuestra convención 50.
EMA20 comienza en k19, EMA50 en k49 y RSI en k14; el contexto de pendiente, en k52. Lee búferes cerrados con shift=1 y anteriores con shift=2; desplazamiento gráfico cero. El cálculo usa fracciones exactas antes de exportar decimales. Otra historia inicial puede cambiar valores: no se demuestra igualdad con un terminal real. Contrato, tick y lotes de la tabla son supuestos ficticios que debes verificar.
| Componente | Referencia declarada | Función / supuesto |
|---|---|---|
| Precio y entradas | EURUSD · Bid · M5 · Close | EMA20 / EMA50 · RSI14 |
| Contrato y cuadrícula | pip=0.0001 · tick=0.00001 | 100000 EUR · 10 USD/pip/lot |
| Límites de cuenta | 0.25% · 1% · 2 | Presupuesto por entrada · suelo diario · solicitudes/día |
3. BUY: reajuste nuevo y recuperación limitada
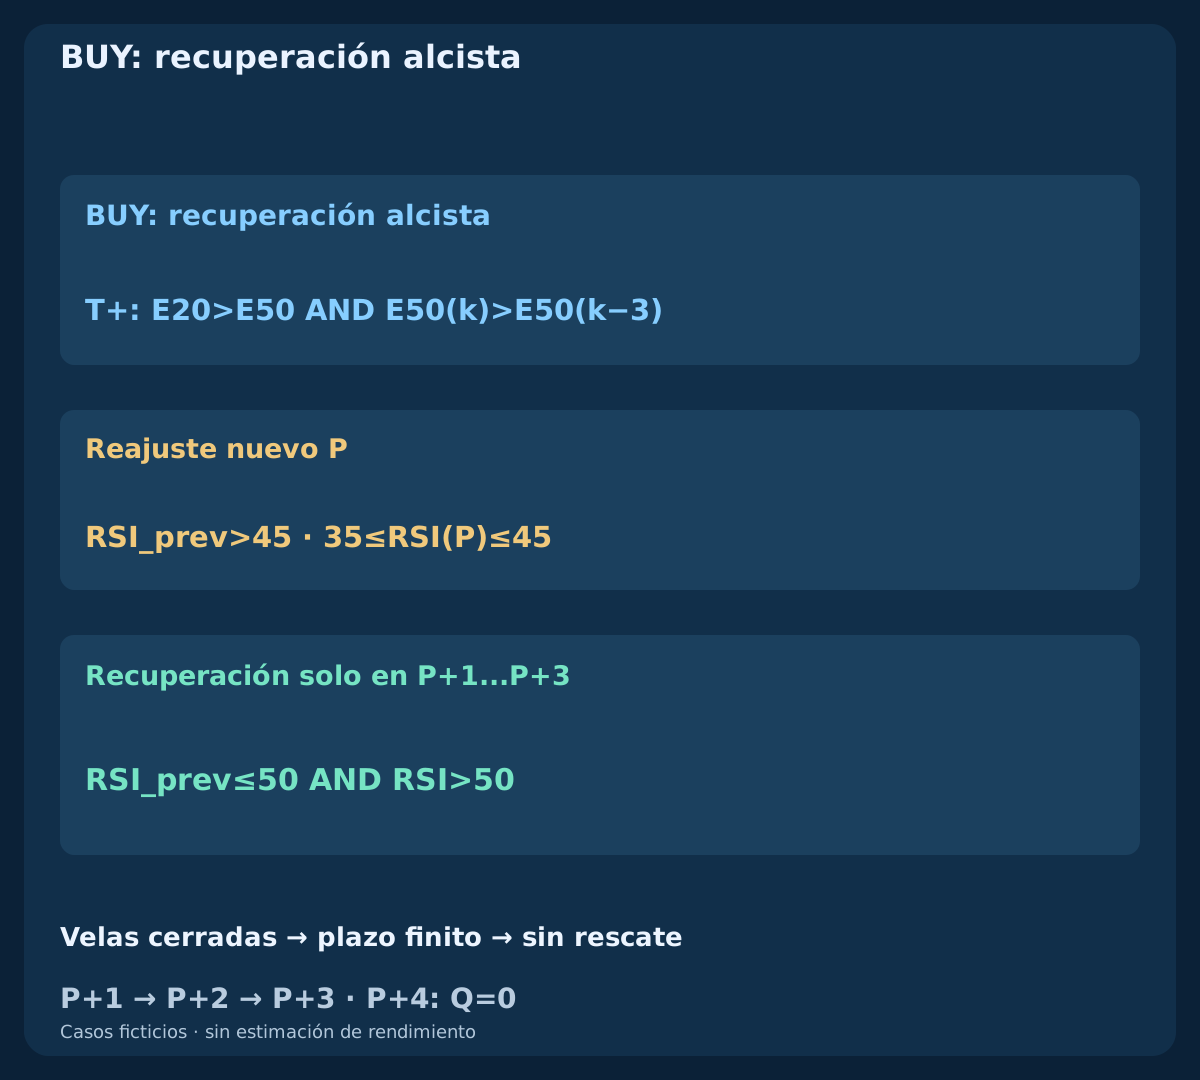
Exige T+=[E20>E50 AND E50(k)>E50(k−3)]. Un origen P nuevo requiere RSI_prev>45 AND 35≤RSI(P)≤45, T+ válido y ningún origen activo. Permanecer en la banda no crea un reajuste. En cada vela posterior, cancela primero si falla el contexto, después si RSI<35; vence si k>P+3 y solo entonces admite el cruce nuevo RSI_prev≤50 AND RSI>50.
Solo P+1, P+2 y P+3 pueden habilitar. Otro reajuste durante P no desplaza el vencimiento. Habilitar, cancelar o vencer consume P; la misma vela procesada no lo rearma. Un reajuste independiente posterior puede empezar otro episodio si cumple todo de nuevo. Las comparaciones usan valores sin redondear.
4. SELL: refleja la señal y define el lado ejecutable
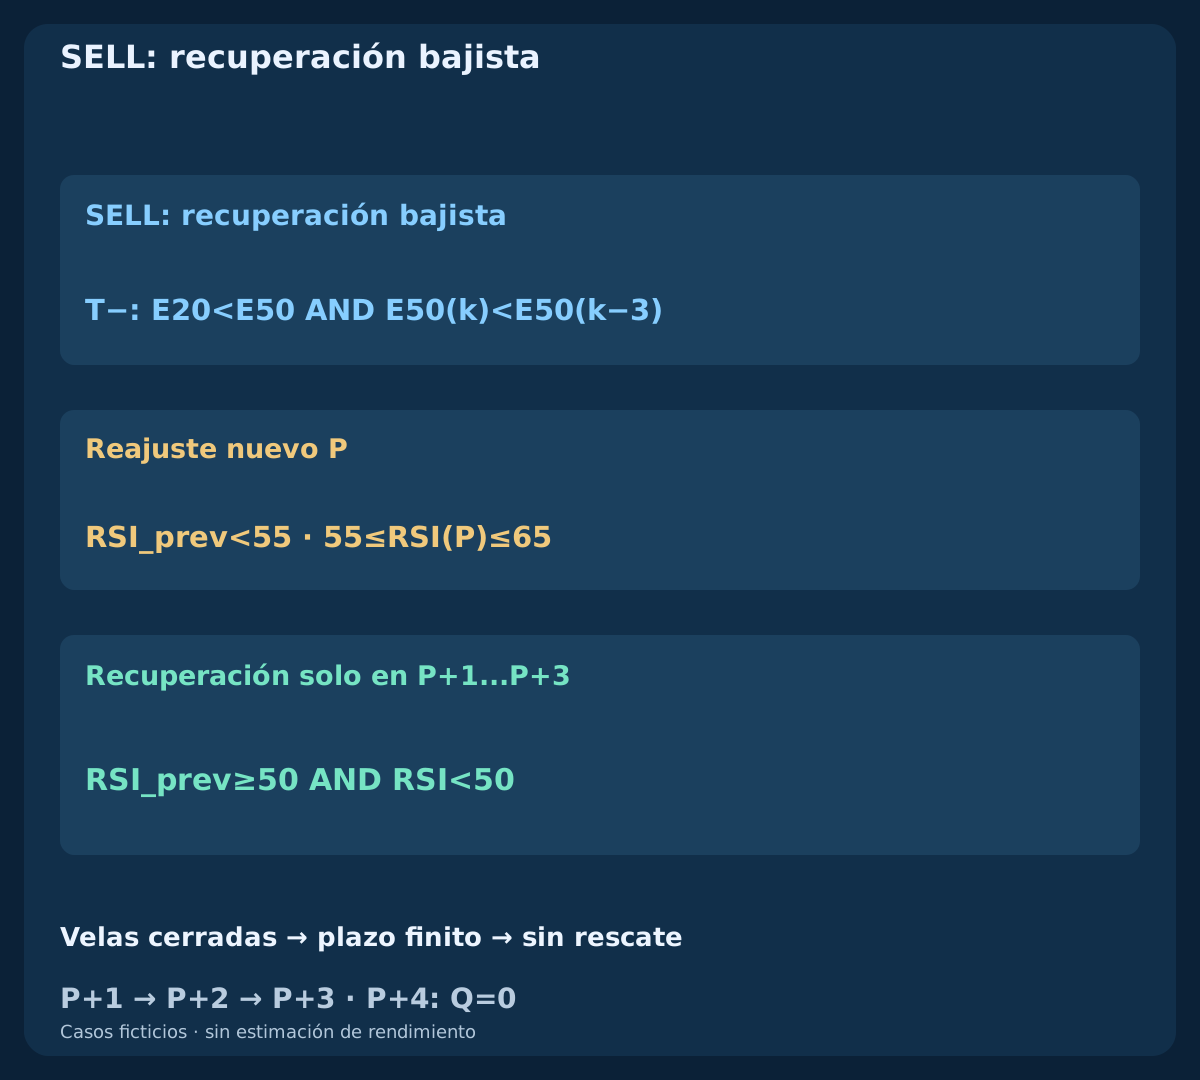
Exige T−=[E20<E50 AND E50(k)<E50(k−3)] y reajuste nuevo RSI_prev<55 AND 55≤RSI(P)≤65. Cancela primero al perder contexto y después si RSI>65; vence después de P+3. Solo habilita el cruce nuevo RSI_prev≥50 AND RSI<50 dentro de las tres velas. Se mantienen consumo y rearme.
SELL entra a Bid y sale a Ask; BUY entra a Ask y sale a Bid. El stop SELL es un umbral numérico Ask calculado desde máximos Bid cerrados. No es un máximo Ask histórico observado. OHLC Bid no reconstruye el recorrido Ask, los cambios de spread ni el orden intravela.
5. Controla horario, cuenta y exposición diaria
Solo admite horas de habilitación 07:00≤q UTC<09:30; cierra a 10:00 UTC. Son horas UTC fijas del modelo, no una sesión londinense ajustada al horario de verano. Registra la conversión del reloj del bróker. Detecta la vela en 1s como máximo; la cotización debe tener marca temporal igual o posterior a q y edad máxima 250ms al enviar. Los milisegundos requieren registros adecuados y reloj monótono, no precisión inventada desde segundos del servidor.
Límite 2 transmitted entry requests/day, incluidos rechazos y timeouts. Un rechazo previo consume q sin contar un envío. Con patrimonio inicial verificado Eday, bloquea entradas y cierra exposición propia a la primera cotización válida al alcanzar 0.99*Eday. Base desconocida, flujos de caja o cuenta sin conciliar pausan el modelo. Reinicia el día solo sin posición y con conciliación. No se incluye filtro automático de noticias.
| Fase | Plazo / ventana | Acción |
|---|---|---|
| q | 07:00 ≤ UTC < 09:30 | Horas de habilitación |
| q+1s | ≤1000 ms | Detección más tardía |
| q+2s | ≤2000 ms · age≤250 ms | Una solicitud como máximo |
| q+6×M5 / 10:00 | min(q+30min, 10:00 UTC) | Salir a la primera cotización |
6. Fija stop y objetivo con la primera cotización
Sea d=abs(E0−S)/pip, con 3≤d≤12. Usa extremos Bid cerrados de P a q más un pip, redondeados hacia fuera al tick. La tabla define niveles por lado. Ambos quedan fijos desde la primera cotización; no los recentres tras la ejecución. El objetivo duplica distancia bruta de referencia, sin garantizar 2R netos.
Tolerancia adversa de entrada 0.2pip=2points: BUY Fmax=Ask_ref+0.2pip y SELL Fmin=Bid_ref−0.2pip. Añade una vez comisión completa 0.6 pip y reserva de ejecución de salida 0.4 a la pérdida prevista; réstalas del objetivo y exige net reward/planned loss≥1.30. La tolerancia de entrada ya figura en F; la reserva cubre solo la salida. Si los niveles incumplen restricciones del bróker, omite la entrada sin ampliar el stop.
| Entrada de referencia | Stop fijo | Objetivo fijo | |
|---|---|---|---|
| BUY | E0=Ask_ref | S_bid=floor_tick(min BidLow[P..q]−1pip) | T_bid=E0+2(E0−S_bid) |
| SELL | E0=Bid_ref | S_ask=ceil_tick(max BidHigh[P..q]+1pip) | T_ask=E0−2(S_ask−E0) |
7. Consume la primera cotización y envía una sola vez
Al detectar q, captura el primer Bid/Ask. Exige spread ≤1.0pip y desviación absoluta del Bid respecto al cierre Bid de q ≤1.0pip. Completa controles y envía como máximo en q+2s, inclusive. Antes del envío verifica precio actual, edad, costes, riesgo, permisos, margen y protección; fallar consume q. Un precio cambiado debe quedar dentro de la tolerancia original y pasar controles; referencia y niveles permanecen fijos.
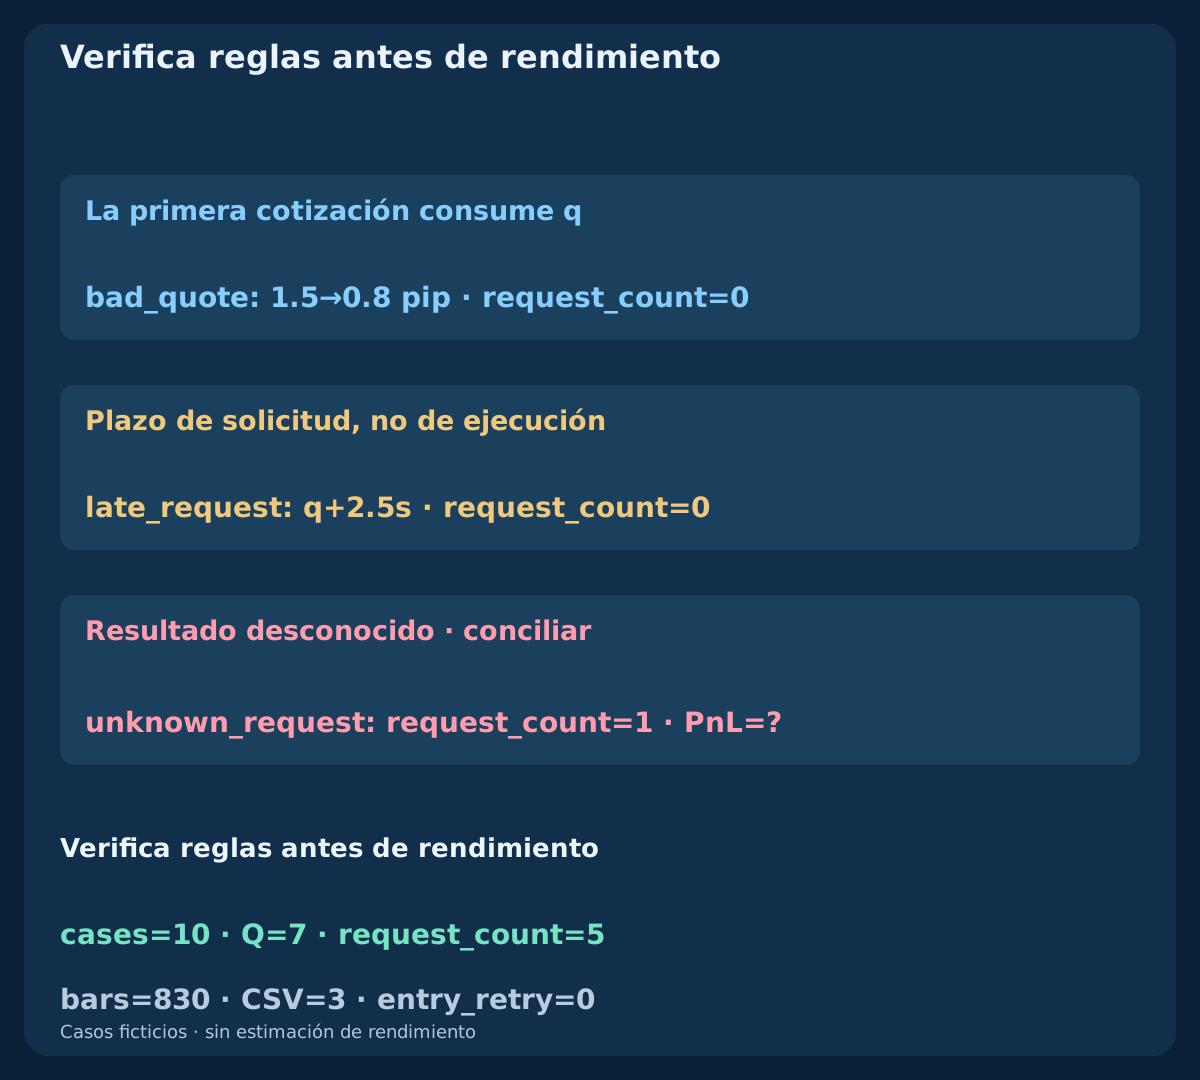
Una solicitud con stop y objetivo adjuntos; omite si el entorno no admite entrada protegida. Sin reintentos tras rechazo, dato viejo, spread excesivo, plazo o timeout. En bad_quote, spread inicial 1.5 pip y posterior 0.8 no permiten envío. En late_request, los controles acaban en q+2.5s: el plazo falla antes de transmitir. Mejoras posteriores no reviven q.
8. Recorre el caso BUY aceptado
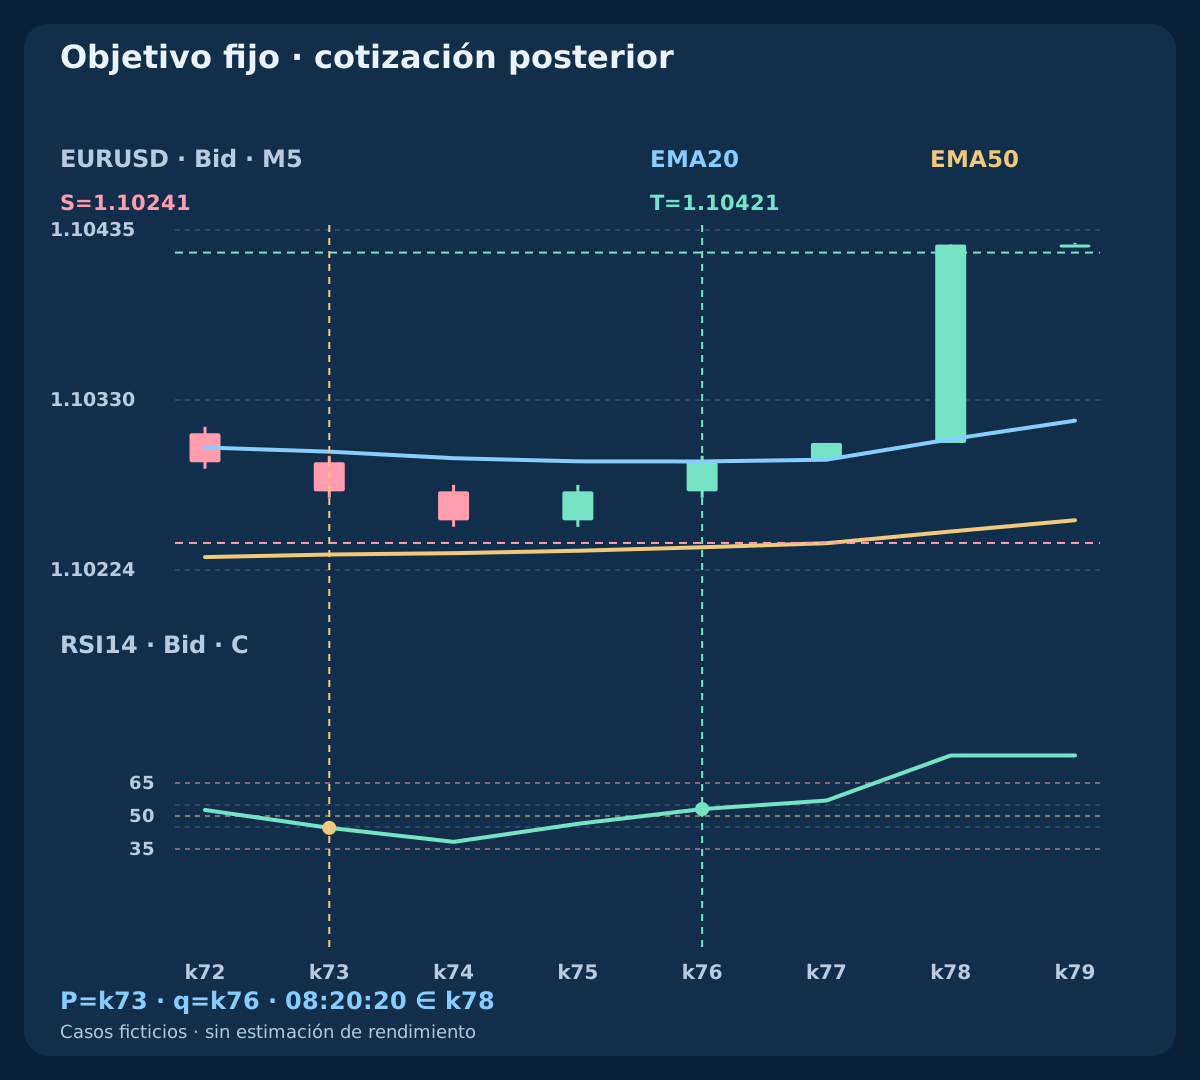
En buy_target, P=k73 / 08:00 UTC tiene RSI aproximado 44.5994. El contexto continúa y el cruce sobre 50 llega en q=k76 / 08:15 UTC, última vela elegible, con RSI 53.1680. Primer Bid/Ask a q+250 ms: 1.10293 / 1.10301; envío a +400 ms. Niveles S_bid=1.10241; T_bid=1.10421 y distancia de referencia 6 pips.
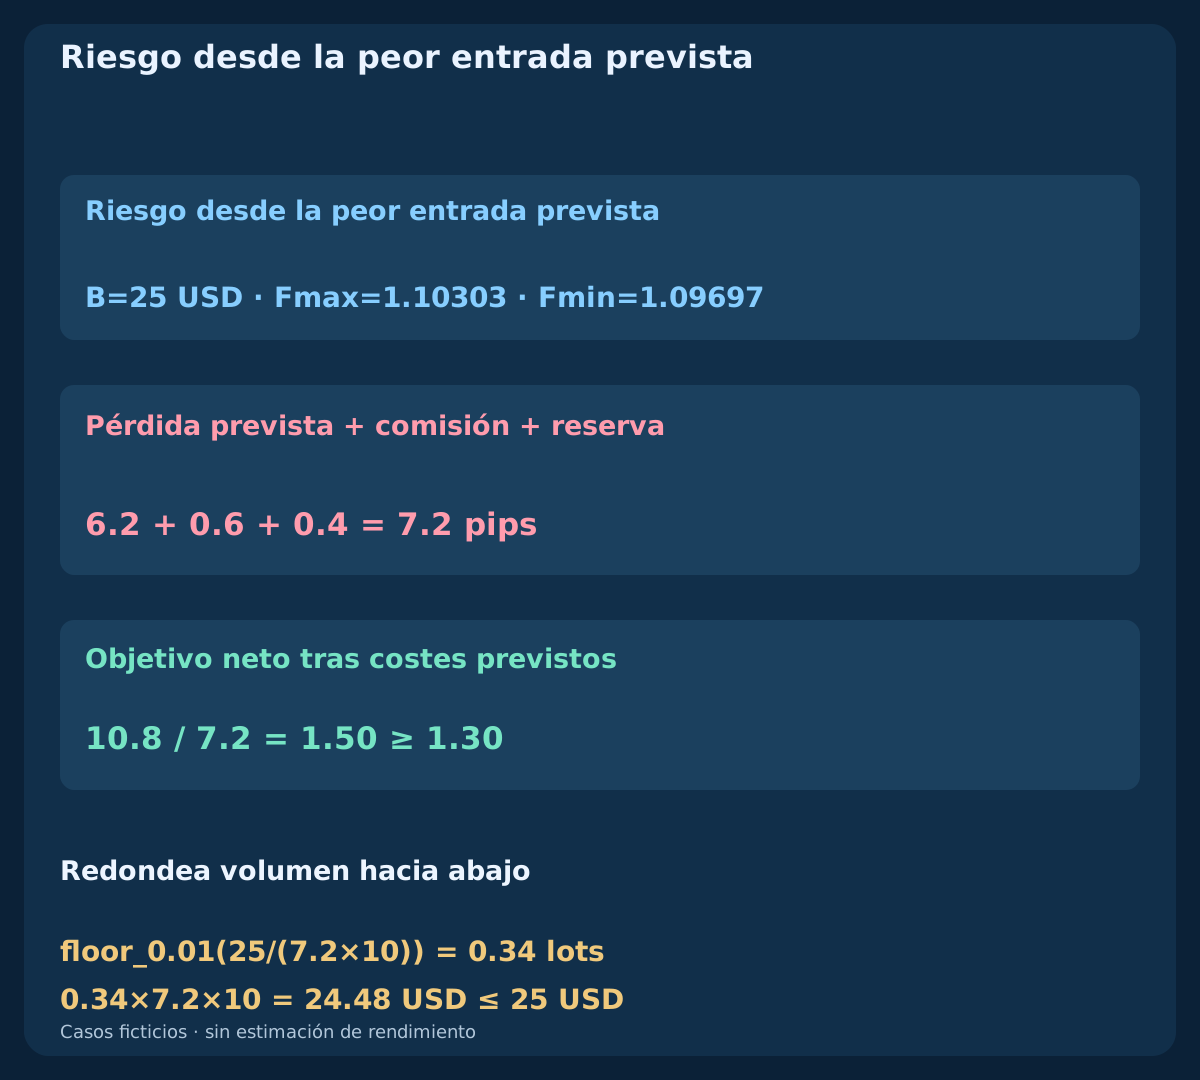
Entrada peor 1.10303: pérdida prevista 7.2 pips, objetivo neto 10.8, ratio 1.50. Patrimonio independiente 10000 USD, presupuesto 25 USD y redondeo inferior a 0.34 lots producen riesgo 24.48 USD. Ejecución ficticia verificada 1.10302 a +550 ms. Bid alcanza objetivo 08:20:20: 11.9 pips brutos menos comisión real 0.6 dan 11.3 pips / 38.42 USD. La reserva no se cobra como comisión.
| Lado | Bid / Ask | S / T | Pérdida (pip) | Objetivo neto (pip) | Ratio | Lotes | Riesgo USD |
|---|---|---|---|---|---|---|---|
| BUY | 1.10293 / 1.10301 | 1.10241 / 1.10421 | 7.2 | 10.8 | 1.50 | 0.34 | 24.48 |
| SELL | 1.09699 / 1.09707 | 1.09759 / 1.09579 | 7.2 | 10.8 | 1.50 | 0.34 | 24.48 |
9. Recorre el caso SELL aceptado
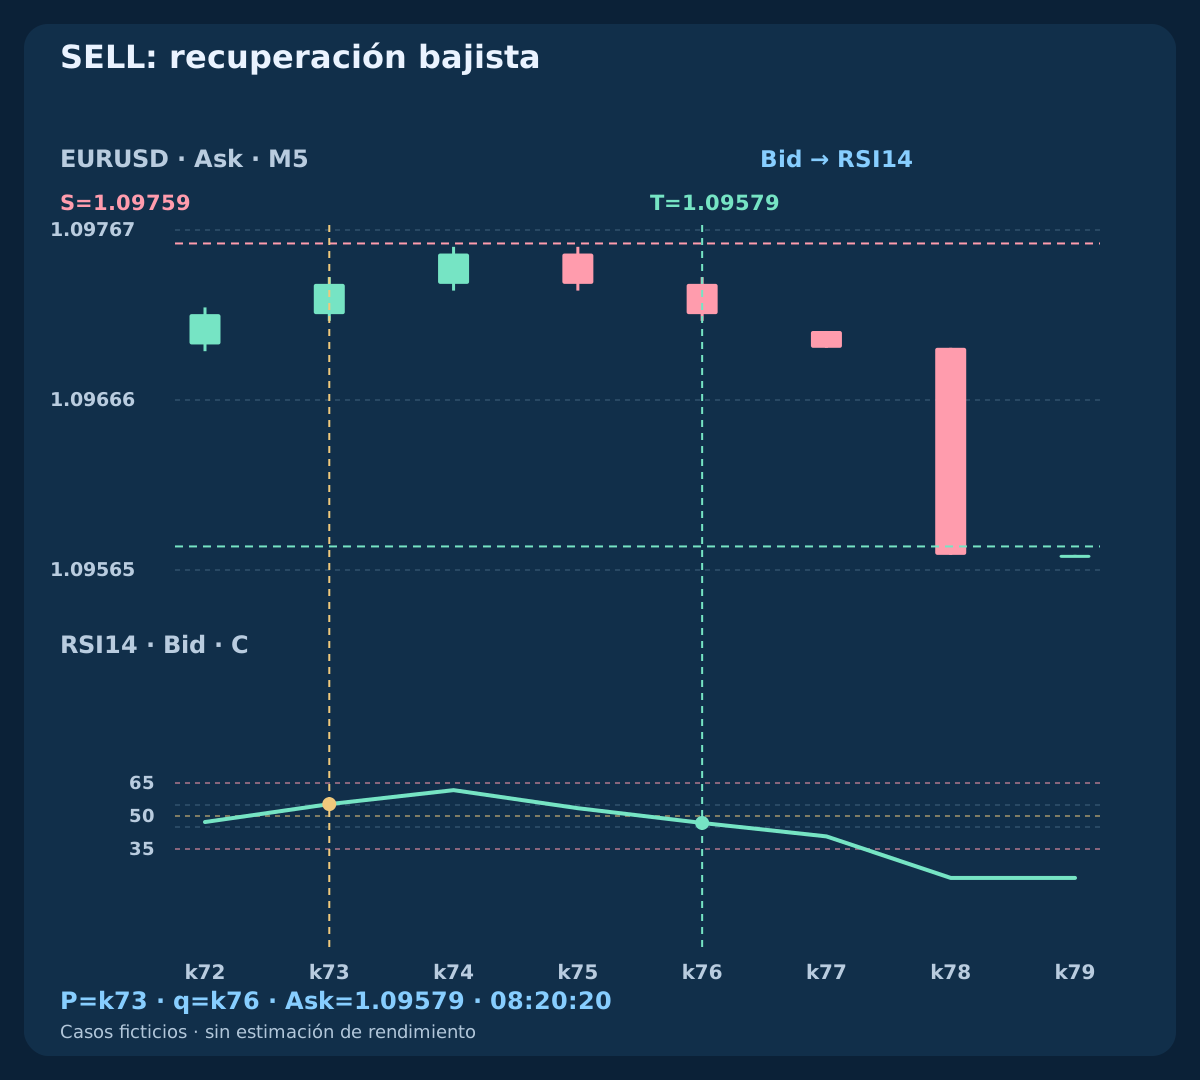
La prehistoria independiente sell_target refleja cierres Bid BUY alrededor de 2.20000. RSI pasa de reajuste 55.4006 a recuperación 46.8320 en q. Primer Bid/Ask 1.09699 / 1.09707; niveles S_ask=1.09759; T_ask=1.09579. El stop Ask procede de máximos Bid más un pip, sin atribuir un extremo Ask histórico no disponible.
Peor entrada Bid 1.09697: misma pérdida prevista 7.2, objetivo neto 10.8 y volumen 0.34 lotes. Ejecución verificada 1.09698. Ask llega a 1.09579 a 08:20:20: neto 11.3 pips y 38.42 USD. Las velas de ejecución son Ask, pero RSI usa cierres Bid. Esta simetría construida comprueba reglas; no demuestra igual rendimiento en ambos sentidos.
10. Mantén rechazadas recuperaciones tardías o canceladas
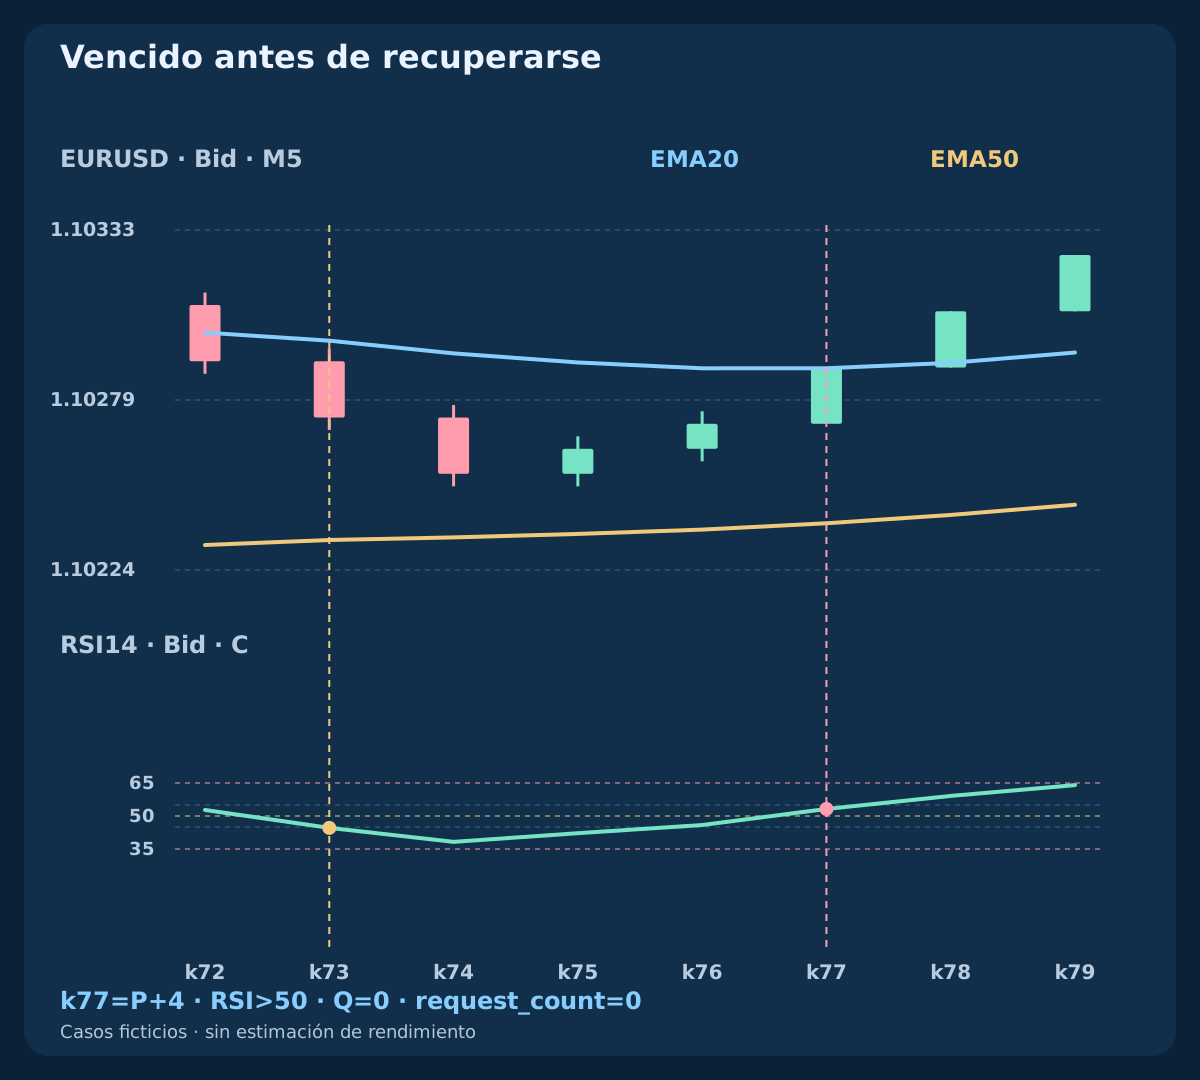
En late_signal, P es k73 pero el cruce sobre 50 llega en k77 / 08:20 UTC=P+4. El vencimiento precede al cruce bruto: Q=0. En cancelled_signal, RSI cae a 33.1588 at k75 y cancela P antes de recuperarse. El cruce posterior no tiene origen activo. Ninguna rama envía orden.
Distingue señal no habilitada de señal válida rechazada en controles de ejecución. El CSV conserva contexto, reajustes y cruces brutos, origen, habilitación y acción. Sin una orden no hay rendimiento de una operación: PnL vacío no representa una ejecución con resultado cero. Precios constantes dan RSI50 y EMA iguales, sin contexto con desigualdades estrictas ni episodio válido.
11. Aplica salidas fijas, tiempo y gaps
Tras ejecución verificada, los cambios de indicadores no cierran ni ajustan. BUY activa protección con Bid≤S_bid OR Bid≥T_bid; SELL con Ask≥S_ask OR Ask≤T_ask. Usa secuencia de cotizaciones y ejecuciones reales. Si una vela contiene ambos niveles sin orden de ticks, no elijas la salida favorable.
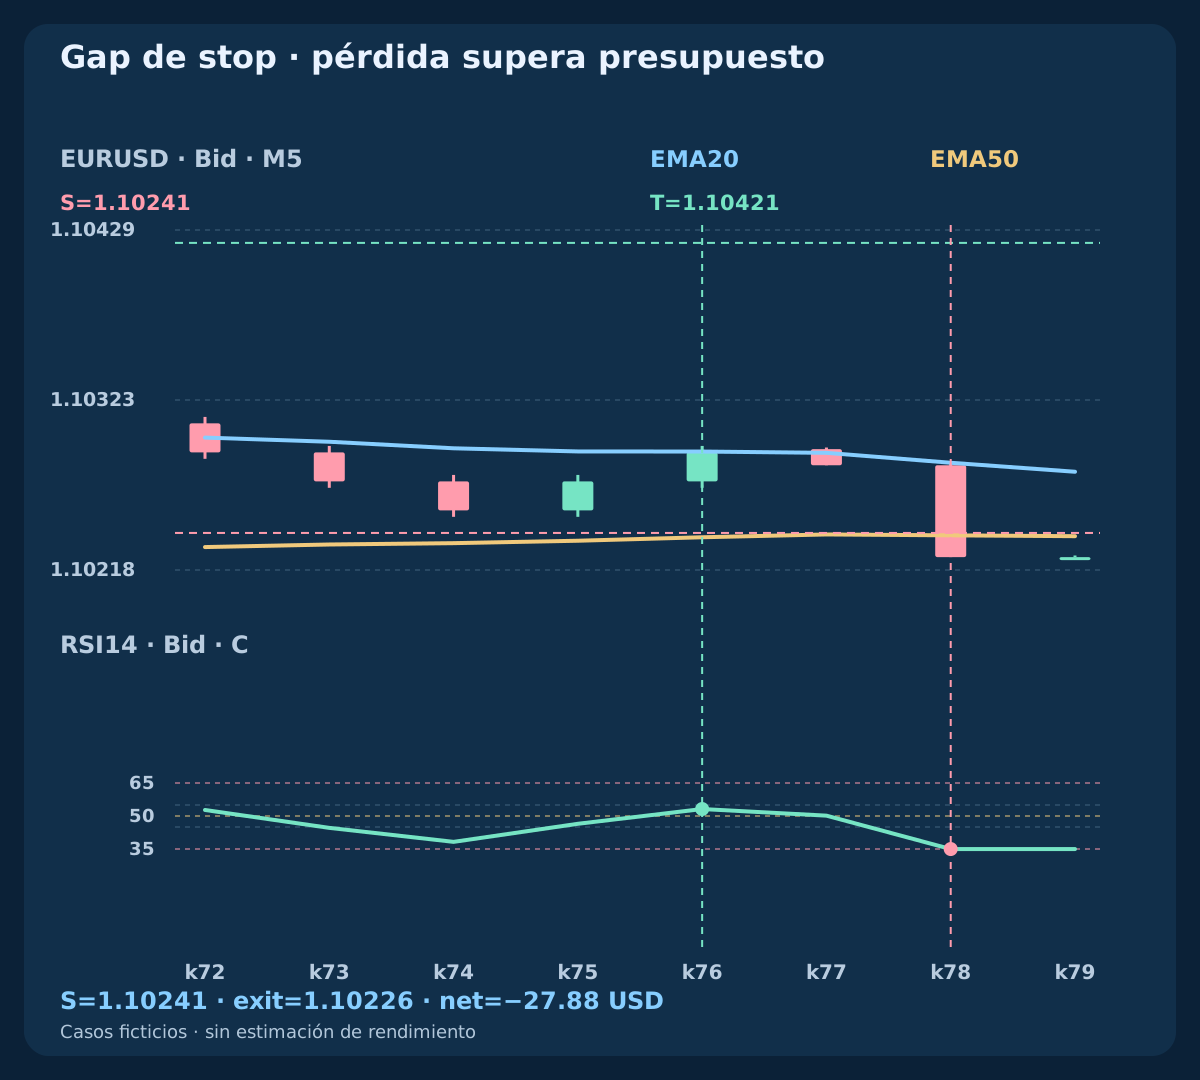
Salida temporal a la primera cotización válida tras min(q+6 completed M5 bars, 10:00 UTC), salvo cierre anterior. time_exit sale en 08:45:00.200 a Bid 1.10295, neto −1.3 pips / −4.42 USD. buy_gap cruza el stop y ejecuta en 1.10226, 1.5 pips peor: neto −8.2 pips / −27.88 USD, mayor pérdida que presupuesto 25 USD. Stops y reservas no limitan pérdidas reales; una interrupción también retrasa el cierre.
12. Concilia resultados desconocidos y protección fallida
La confirmación debe coincidir con símbolo, lado, volumen, stop y objetivo propios. Registra identificador único y concilia libro de órdenes e historial de ejecuciones. Un timeout significa unresolved≠rejected≠flat: pausa entradas, no reenvíes ni inventes ejecución o PnL. unknown_request deja estos campos vacíos por falta de resultado de cuenta.
Si aparece ejecución fuera del límite adverso o protección ausente/incorrecta, intenta cierre de emergencia del ticket propio verificado y bloquea entradas. Verifica el cierre; si es incierto, continúa conciliando riesgo. Nunca amplíes el stop para reparar. Emergencias no son nuevas entradas sujetas al límite de intentos. No intervengas posiciones ajenas al modelo.
13. Calcula riesgo monetario y separa reserva de comisión
Usa B=min(0.0025*equity, equity−0.99*Eday) con margen diario positivo. Con valor supuesto 10 USD/pip/lote y paso 0.01, lots=floor_step(B/(planned loss pips*10)). Omite si queda bajo mínimo o fallan volumen máximo, margen o contrato. Recalcula conversión a moneda de cuenta cuando corresponda; EURUSD y cuenta USD hacen directo este valor ficticio.
Pérdida BUY (Fmax−S_bid)/pip+1.0 y recompensa neta (T_bid−Fmax)/pip−1.0; SELL refleja distancias desde Fmin. El spread ya está en los lados ejecutables: no lo sumes otra vez. PnL real usa ejecuciones y comisiones reales; reserva 0.4 no es comisión. Beneficio ficticio 38.42 USD y recompensa prevista son medidas distintas.
14. Reconstruye los tres archivos públicos
El archivo de velas contiene 10 independent cases ×83 bars=830 rows, con cierres UTC desde 2026-01-06 01:55 UTC. Todos los indicadores usan cierres Bid. Antes de q, Ask se construye como Bid+0.8 pip; después, OHLC Bid/Ask agrupa las cotizaciones listadas. No son datos históricos de terminal ni Ask real reconstruido.
El archivo de eventos contiene cotizaciones cronológicas, solicitud, confirmaciones conocidas, salidas y timeout sin resolver. El registro separa referencias, peor entrada prevista, ejecuciones reales, costes y resultados vacíos. La última cotización q+30min+200 ms pertenece a la siguiente vela abierta y permite salir por tiempo; no se inserta en la vela anterior. Recalcula todo independientemente.
Descargar velas M5 e indicadores ficticios (CSV)
15. Valida reglas antes de evaluar rendimiento
El conjunto contiene 7 qualifications; 5 transmitted requests; 4 known closed fills; 1 unresolved request. Comprueba cobertura de ramas; los demás casos prueban rechazo de primera cotización, plazo perdido, recuperación tardía, cancelación e igualdad. Cada caso empieza independientemente: no son cartera de diez operaciones, muestra de aciertos ni curva de backtest.
Fija especificación y variantes probadas; usa ticks Bid/Ask inéditos adecuados, costes variables, gaps, rechazos, resultados desconocidos, interrupciones y conversión horaria. Evalúa esperanza, drawdown, rotación e incertidumbre tras costes. Prueba también suelo de patrimonio y fallos de protección en entorno controlado. Los ejemplos no acreditan preparación real ni ventaja económica.
| Caso independiente | Solicitudes | Resultado |
|---|---|---|
| buy_target | 1 | Objetivo; ejecución conocida |
| sell_target | 1 | Objetivo Ask; ejecución conocida |
| buy_gap | 1 | Gap; −27.88 USD |
| time_exit | 1 | Tiempo; −4.42 USD |
| bad_quote | 0 | Spread inicial rechazado |
| late_request | 0 | Plazo de envío perdido |
| late_signal | 0 | Recuperación tras vencimiento |
| cancelled_signal | 0 | Reajuste cancelado |
| unknown_request | 1 | Desconocido; conciliar |
| flat | 0 | Sin contexto ni señal estrictos |
16. Implementa la misma máquina de estados
Conserva secuencia: datos cerrados, reajuste válido, recuperación limitada, primera cotización consumida, una solicitud, protección verificada, salida fija y cuenta conciliada sin posición. Registra controles fallidos y prioridad. Las restricciones de stops o congelación del bróker pueden bloquear acciones aunque el mínimo publicado sea cero. Verifica comportamiento real de plataforma.
Es la primera estrategia completa del grupo de combinaciones para scalping. La guía EMA–RSI explica señales; las guías de pruebas y tamaño cubren datos y moneda de cuenta. Otras combinaciones requieren reglas y evidencia propias. Publica y audita este material antes de ampliar el grupo; los ejemplos ficticios no justifican promesas de beneficio.
Preguntas frecuentes
¿Una recuperación tardía revive el reajuste?
No. Solo valen las tres velas cerradas posteriores a P, con cancelación antes de vencimiento y recuperación. Después se necesita otro reajuste independiente.
¿Un spread menor rescata la primera cotización rechazada?
No. La primera consume q. Fallar spread o plazo impide enviar para esa habilitación, aunque la siguiente cotización mejore.
¿Duplicar la distancia bruta garantiza 2R netos?
No. Entrada adversa, comisión y ejecución de salida empeoran la relación. El umbral neto es 1.30; la ejecución real puede ser peor.
¿Por qué SELL muestra velas Ask?
SELL sale a Ask, que activa stop y objetivo. Los indicadores usan Bid cerrado. El stop Ask es un umbral desde máximos Bid, no un máximo Ask observado.
¿Un timeout permite enviar otra entrada?
No. Pausa y concilia orden y ejecuciones propias. Desconocido no equivale a rechazo ni a estar sin posición; el PnL sigue desconocido.
¿Los ejemplos demuestran rentabilidad?
No. Son casos sintéticos independientes. Se necesitan ticks inéditos adecuados, ejecución realista y validación controlada para evaluar rendimiento.
Fuentes y notas de investigación
MetaQuotes documenta búferes, lados de cotización y funciones de negociación. Semillas finitas, umbrales, horarios y límites de riesgo son elecciones de investigación propias, no garantías del bróker ni parámetros optimizados.
Modelo educativo. Precios, cotizaciones y resultados ficticios. Forex implica riesgo. Stops, ajustes de deslizamiento y reservas no garantizan precios, beneficios ni pérdida máxima real.