
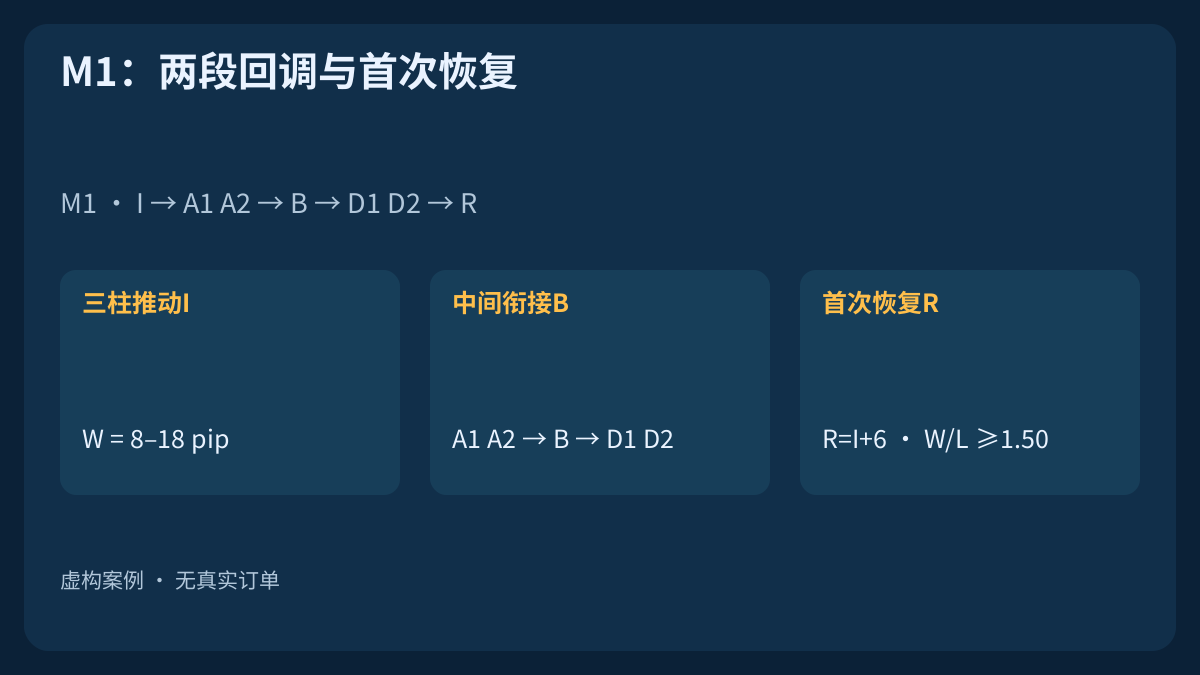
两段回调之间必须有一次顺势恢复。本教学M1模型以先前推动固定目标,要求第二低点抬高或第二高点降低,只允许紧接的恢复柱确认。随后仅检查一个报价,并允许一次入场请求。虚构价格与给定成交报告便于复算规则,不能证明盈利能力。
1. 定义完整的M1价格行为假设
本模型研究方向推动、相反方向的两段独立回调与首次顺势恢复。它增加一种纯价格结构,不用EMA、SAR、RSI、ADX或ATR过滤,也不用未来柱确认枢轴。假突破后的重新入场属于另一种事件顺序,不能与本模型混用。
这是教学研究规范,并非实盘验证系统或可安装EA。柱数与阈值是假设,不是已证实的最优设置。所有价格路径及成交报告均虚构。在判断表现前,必须在未参与设计的可靠数据上检验整套规范。
完整的首次回踩或反抽模型见带限时撤单规则的限价单剥头皮策略,其中分别处理图表触价、实际成交和未解决的撤单请求。
2. 固定合约、UTC窗口和账户限制
USD账户使用已收盘EURUSD M1 Bid OHLC及pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; pip_value=$10/lot。每根形态柱的开盘、收盘以及请求都须满足09:00<=UTC<12:00。核实整个账户无持仓、挂单、其他敞口及未解决的新开/平仓请求。保证金、合约规则和初始附带保护必须已知且支持。
形成期间与首个报价都重新检查环境。已知且预先声明的UTC事件清单在[event−15 min,event+15 min]内禁止入场;是假定政策,不是通用安全间隔。日历、合约或数据未知则禁止。失败、已核实离场、拒单核对、数据恢复或禁入解除后,清除旧形态。新推动柱的开盘不得早于解除边界。虚构示例明确假设新闻清单已知且为空。
3. 寻找首个不复用柱的三柱推动
只在已核实无敞口且没有进行中形态时搜索。BUY用连续三根阳柱及C1>O1; C2>O2; C3>O3; H1<H2<H3; L1<L2<L3; C1<C2<C3。首个完整三柱组是I,在检查8<=W/pip<=18; W=H3−L1前就消耗这些柱。固定三柱高低锚点。相反实体、十字星、递进失败或区间缺失会打断序列。不能滑动已消耗的三柱组寻找更好锚点。
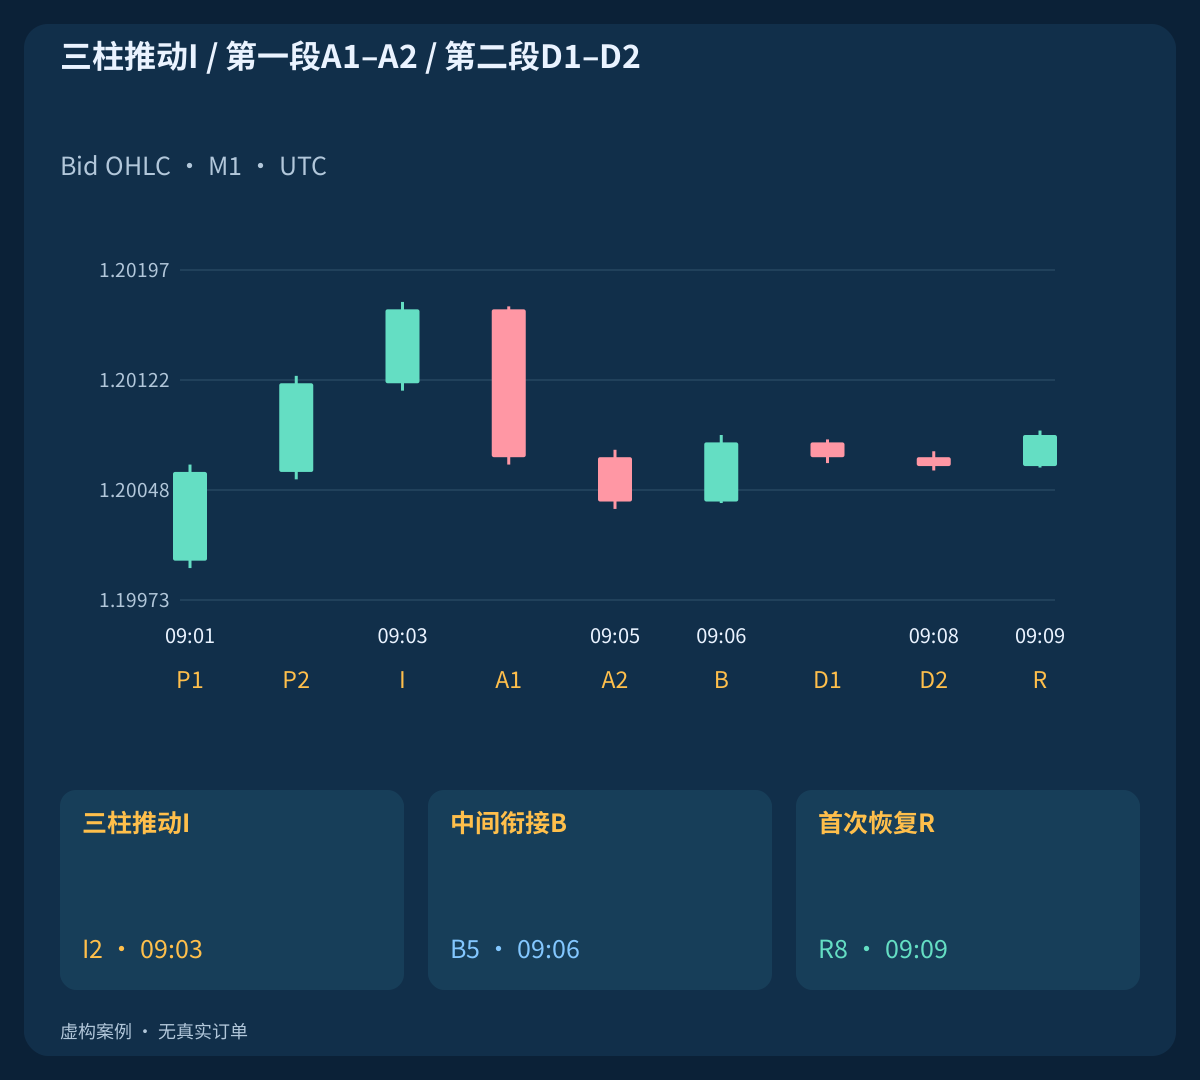
I合格后暂停寻找其他推动,直到该形态结束。主要示例为I=k2 / 09:03 UTC; anchor_low=1.19995; anchor_high=1.20175; W=18 pip。只允许实际完成的连续分钟上出现I→A1→A2→B→D1→D2→R; R=I+6。终端创建下一柱后核实已收盘;时钟跨界或原生历史为空都不够。不能用后面的区间补替缺失区间。
4. 第一段严格要求两根柱
BUY的A1是紧接的阴柱,收盘低于I收盘。A2是下一根阴柱并满足Close(A2)<Close(A1); High(A2)<High(A1); Low(A2)<Low(A1)。两根实体都必须严格为阴线,不能等待额外逆向柱来让回调看起来更好。
I之后整个形成期间要求Low>anchor_low; High<T_bid。触及先取消形态,再判断柱角色,这是入场前几何规则。主要第一段结束于A2=k4 / 09:05; Low(A2)=1.20035。极值均来自已观察的收盘柱,无需右侧未来柱确认枢轴,也不进行事后波段选择。
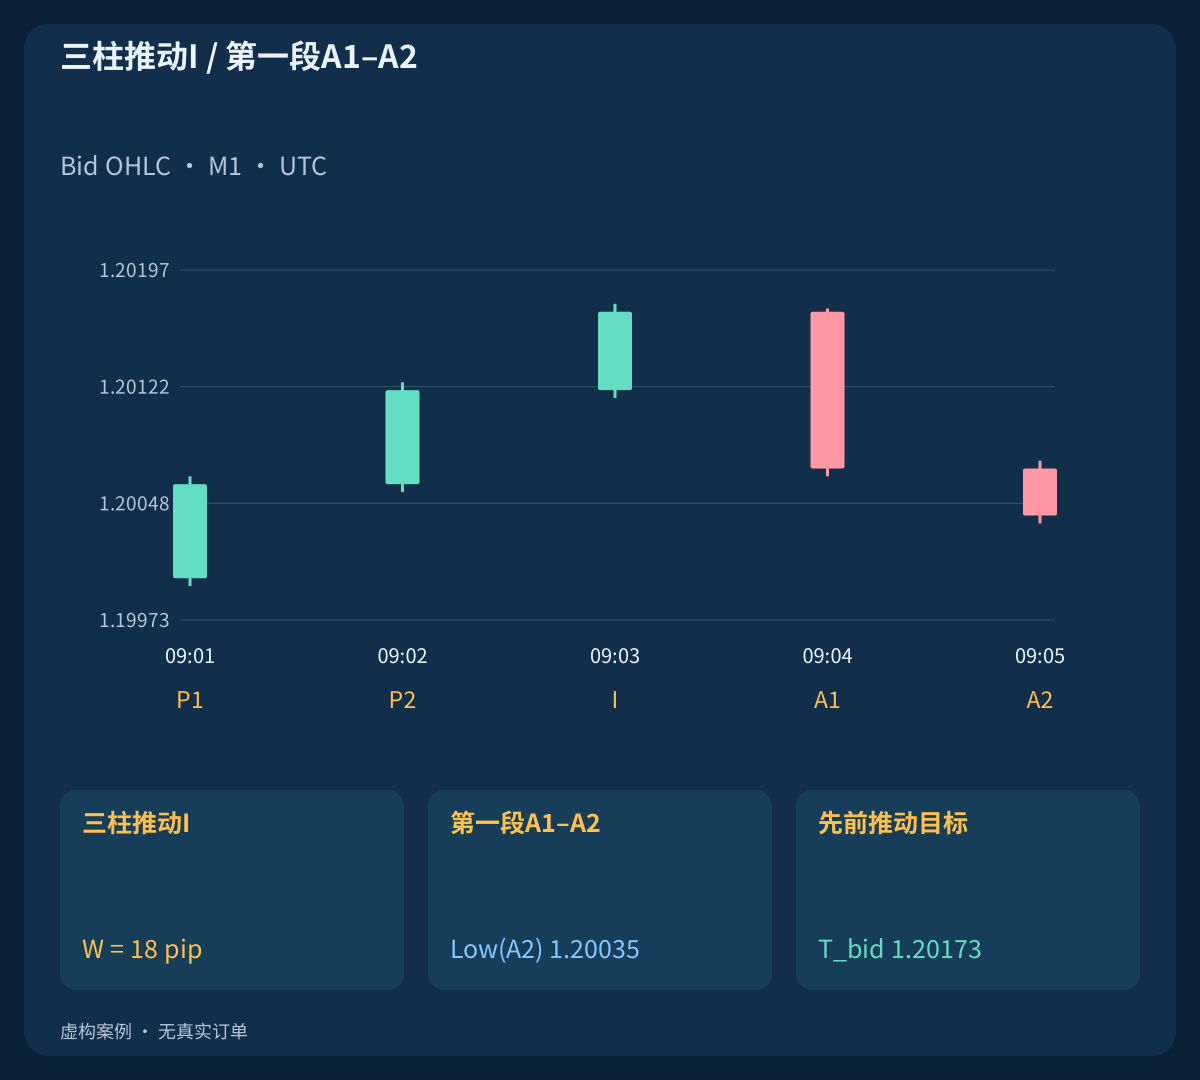
| UTC时间 | 角色 | 开盘 | 高点 | 低点 | 收盘 |
|---|---|---|---|---|---|
| 09:01 UTC | P1 | 1.20000 | 1.20065 | 1.19995 | 1.20060 |
| 09:02 UTC | P2 | 1.20060 | 1.20125 | 1.20055 | 1.20120 |
| 09:03 UTC | I | 1.20120 | 1.20175 | 1.20115 | 1.20170 |
5. 用真实的中间恢复分开两段
B必须是A2紧接下一柱。BUY要求Close(B)>Open(B); Close(B)>High(A2); Low(B)>Low(A2)并保持形成边界。主要衔接柱为B=k5 / 09:06; Close=1.20080; High(A2)=1.20075; Low(B)=1.20039,这些值必须在B收盘时已经可用,而不是以后才补选。
十字星、第三根阴柱、突破相等或B低点没有抬高均取消。连续多根逆向柱是一段延长走势,不能算两段。不等后来反弹再把它命名为B;新形态需要完整的新推动,不复用旧柱。
6. 只用首次恢复确认第二低点抬高
D1是下一根阴柱,高点和收盘低于B。D2继续为阴柱并满足Close(D2)<Close(D1); High(D2)<High(D1); Low(D2)<Low(D1); Low(D2)−Low(A2)>=0.2 pip。主要第二低点为Low(D2)=1.20061; Low(A2)=1.20035; difference=2.6 pip。在读取R之前就从D2固定止损。
只有R=D2+1=I+6能确认。BUY要求Close(R)>Open(R); Low(R)>=Low(D2); 0<Close(R)−High(D1)<=1.5 pip; 2<=r/pip<=8,其中r是收盘到固定止损的距离。主要恢复为R=k8 / 09:09; Close=1.20085; High(D1)=1.20082; break=0.3 pip; r=2.9 pip。失败R永久拒绝,不要求也不允许额外确认柱。此处的“首次”是固定位置,不是等待后续最漂亮的突破。
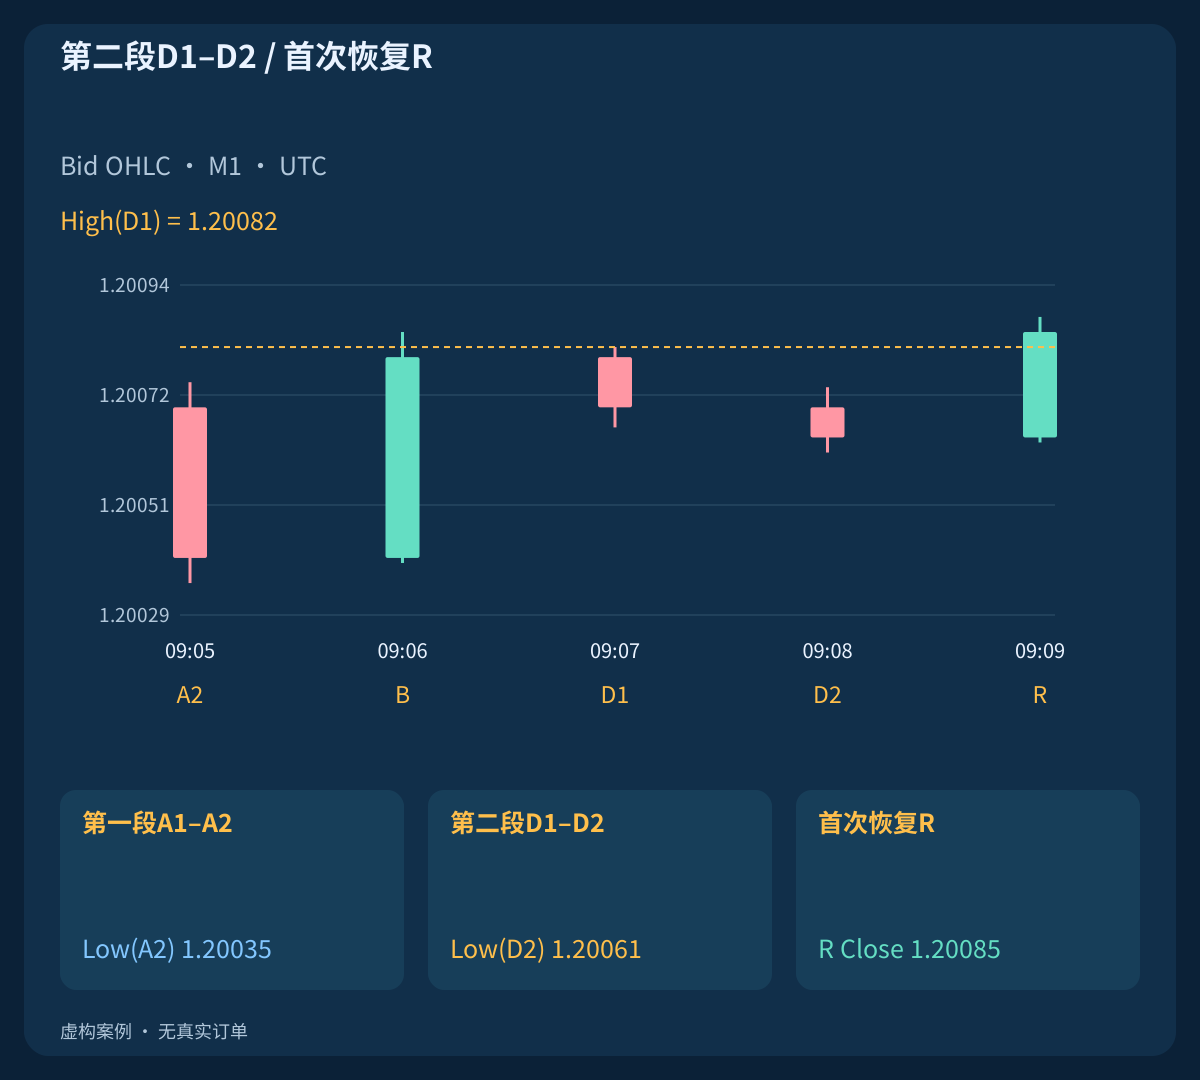
| UTC时间 | 角色 | 高点 | 低点 | 收盘 |
|---|---|---|---|---|
| 09:04 UTC | A1 | 1.20172 | 1.20065 | 1.20070 |
| 09:05 UTC | A2 | 1.20075 | 1.20035 | 1.20040 |
| 09:06 UTC | B | 1.20085 | 1.20039 | 1.20080 |
| 09:07 UTC | D1 | 1.20082 | 1.20066 | 1.20070 |
| 09:08 UTC | D2 | 1.20074 | 1.20061 | 1.20064 |
| 09:09 UTC | R | 1.20088 | 1.20063 | 1.20085 |
7. 完整写出SELL及其价格侧
SELL从三根高点、低点和收盘严格下降的阴柱开始,固定全范围并用相同宽度检查。A1/A2为阳柱,收盘抬高,A2高低点高于A1。B为阴柱,收在A2低点下方,且高点低于A2高点。D1为阳柱,低点和收盘高于B。D2为阳柱,收盘、高点和低点高于D1,同时High(A2)−High(D2)>=0.2 pip。
紧接R必须为阴柱并满足High(R)<=High(D2); 0<Low(D1)−Close(R)<=1.5 pip; 2<=r/pip<=8。形成中的Bid柱保持High<anchor_high; Low>T_ask。这是Bid几何取消规则;所选SELL离场是绝对Ask触发价,不是复原Ask OHLC。首报价还需Ask低于D1低点。SELL以Bid入场、Ask离场,禁止自动反手、摊平或增加持仓。
8. 固定较早目标和第二段止损
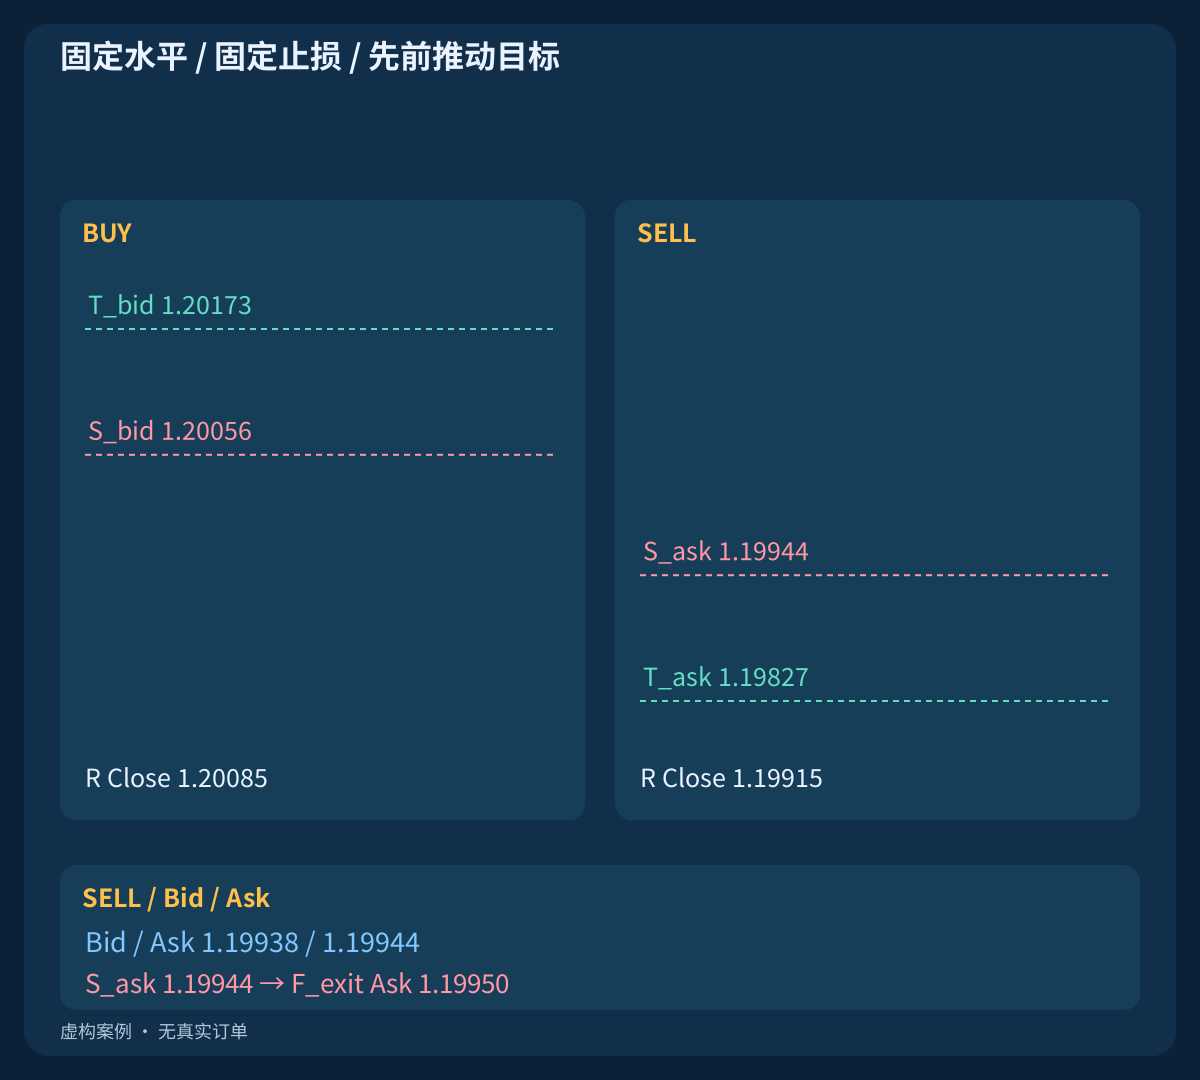
BUY在I固定T_bid=anchor_high−0.2 pip,在D2固定S_bid=Low(D2)−0.5 pip; r=Close(R)−S_bid。SELL使用T_ask=anchor_low+0.2 pip; S_ask=High(D2)+0.5 pip; r=S_ask−Close(R)。价格须符合已声明tick。目标在回调前固定,止损在R前固定,不能按入场报价或实际成交重新锚定。
主要BUY水平为S_bid=1.20056; T_bid=1.20173,SELL为S_ask=1.19944; T_ask=1.19827。结构r不同于成交到止损的风险。接受后维持固定离场,不用SAR跟踪、移至保本、部分离场或反向信号反手。另行规定的时间上限也必须有实际平仓报告,不能仅凭时间假定已平。
9. 只评估恢复后的首个报价
消耗R计划收盘后首个收到的报价对,要求arrival<=R_close+1.000 s; 0<=quote_age<=250 ms; 0<=spread<=0.6 pip。BUY保持Bid>High(D1),SELL保持Ask<Low(D1)。检查正且不交叉的报价、tick、当前经纪商距离/数量、环境、保证金和两项初始离场支持。规则未知就禁止。最低止损距离显示零并不保证服务器接受。
使用F_plan=Ask+0.2 pip for BUY; F_plan=Bid−0.2 pip for SELL; c=0.3 exit reserve+0.6 linear round-trip commission=0.9 pip。BUY用L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c,SELL用L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c,要求L>0; W>0; W/L>=1.50。点差已通过正确报价侧体现,不再次相加。不假设其他费用或融资成本,成本假设变化必须另行研究而非隐藏在同一结果中。
| 观察 | 报价 | 损失,pip | 净目标,pip | 净W/L | 计划手数 |
|---|---|---|---|---|---|
| BUY | 1.20085 / 1.20091 | 4.6 | 7.1 | 1.5434783 | 0.54 |
| SELL | 1.19909 / 1.19915 | 4.6 | 7.1 | 1.5434783 | 0.54 |
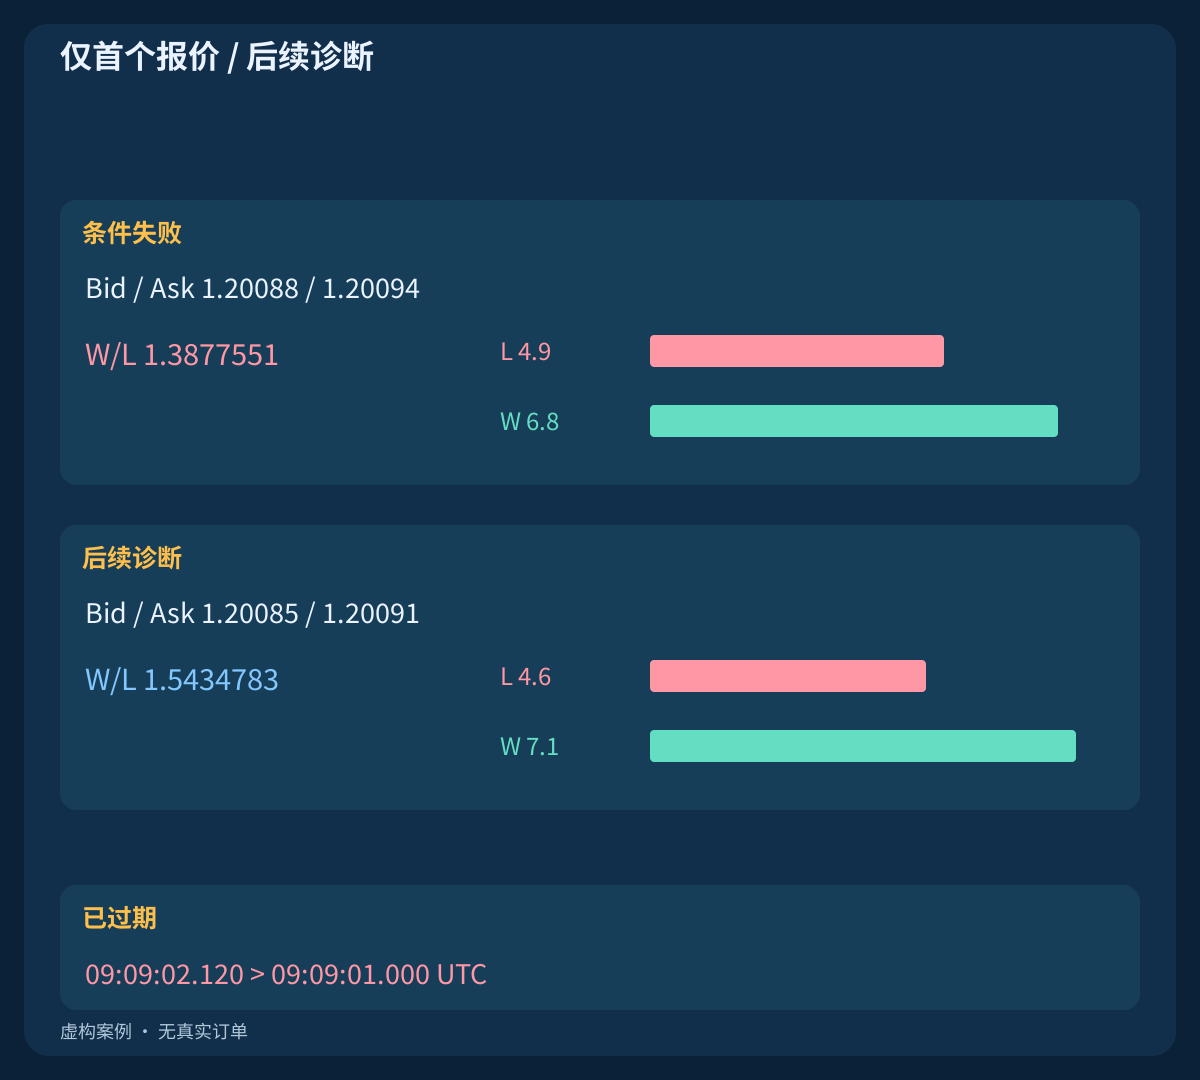
| BUY | 1.20088 / 1.20094 | 4.9 | 6.8 | 1.3877551 | — |
| BUY / 后续诊断 | 1.20085 / 1.20091 | 4.6 | 7.1 | 1.5434783 | — |
| BUY | 1.20135 / 1.20141 | 4.6 | 7.1 | 1.5434783 | 0.54 |
10. 让失败的首次恢复保持被拒
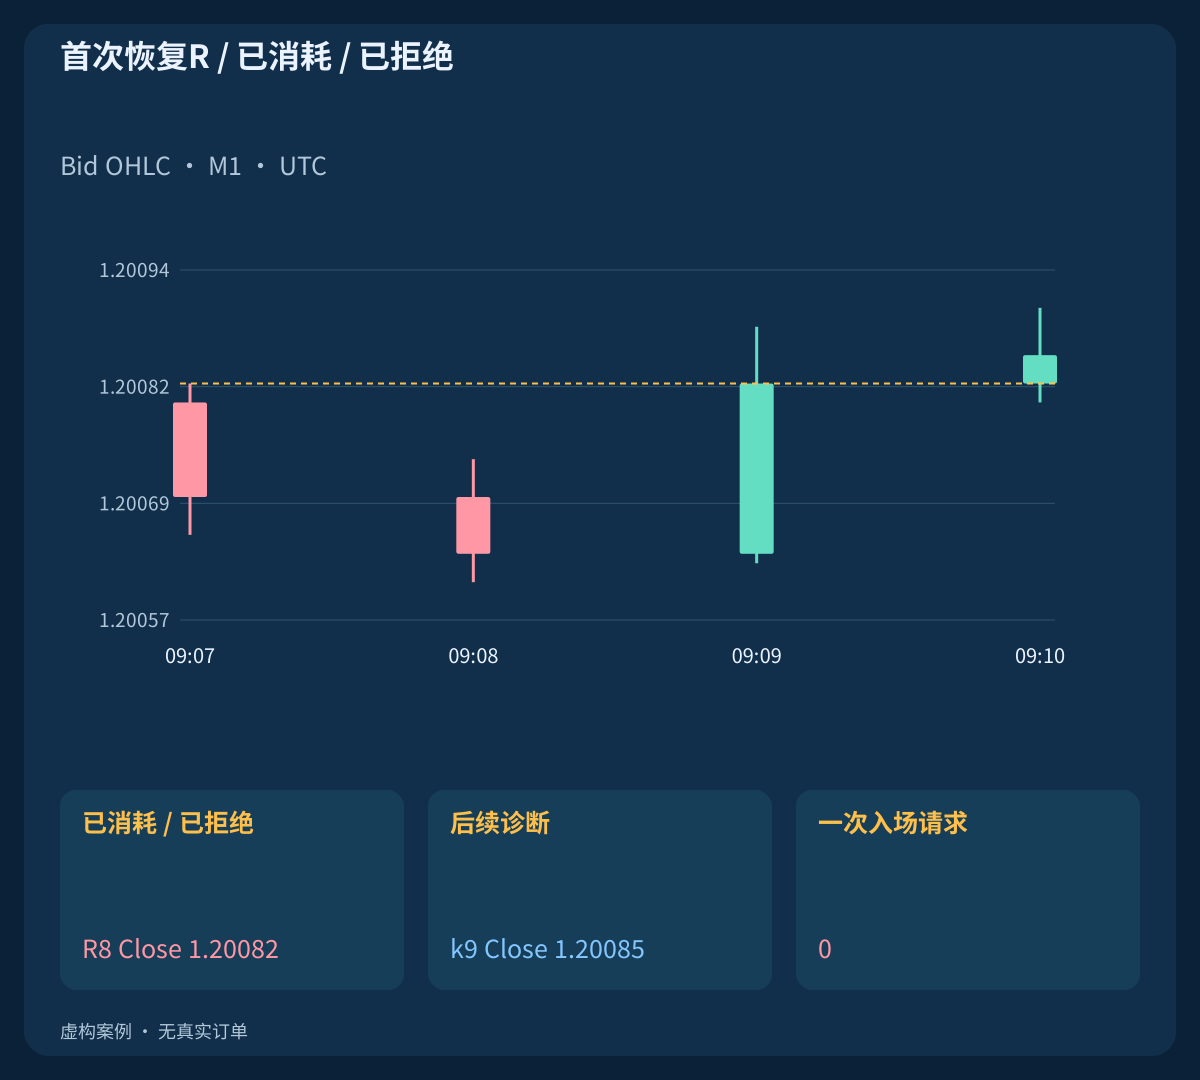
失败示例中推动与两段回调合格,但R8 Close=1.20082=High(D1)。相等不是突破。下一柱有阳线实体和合格几何,并达到k9 Close=1.20085,却已在唯一R位置之外。没有请求,也不能替换为后续R。
只有旧形态已消耗且解除边界已知,才恢复搜索。未来候选需要三根新推动柱及完整的新两段序列。不复用旧推动、不延长D2,也不把失败R解释为裁量入场起点。账户与环境限制仍为独立条件。
11. 拒绝一段长回调与破坏的第二低点
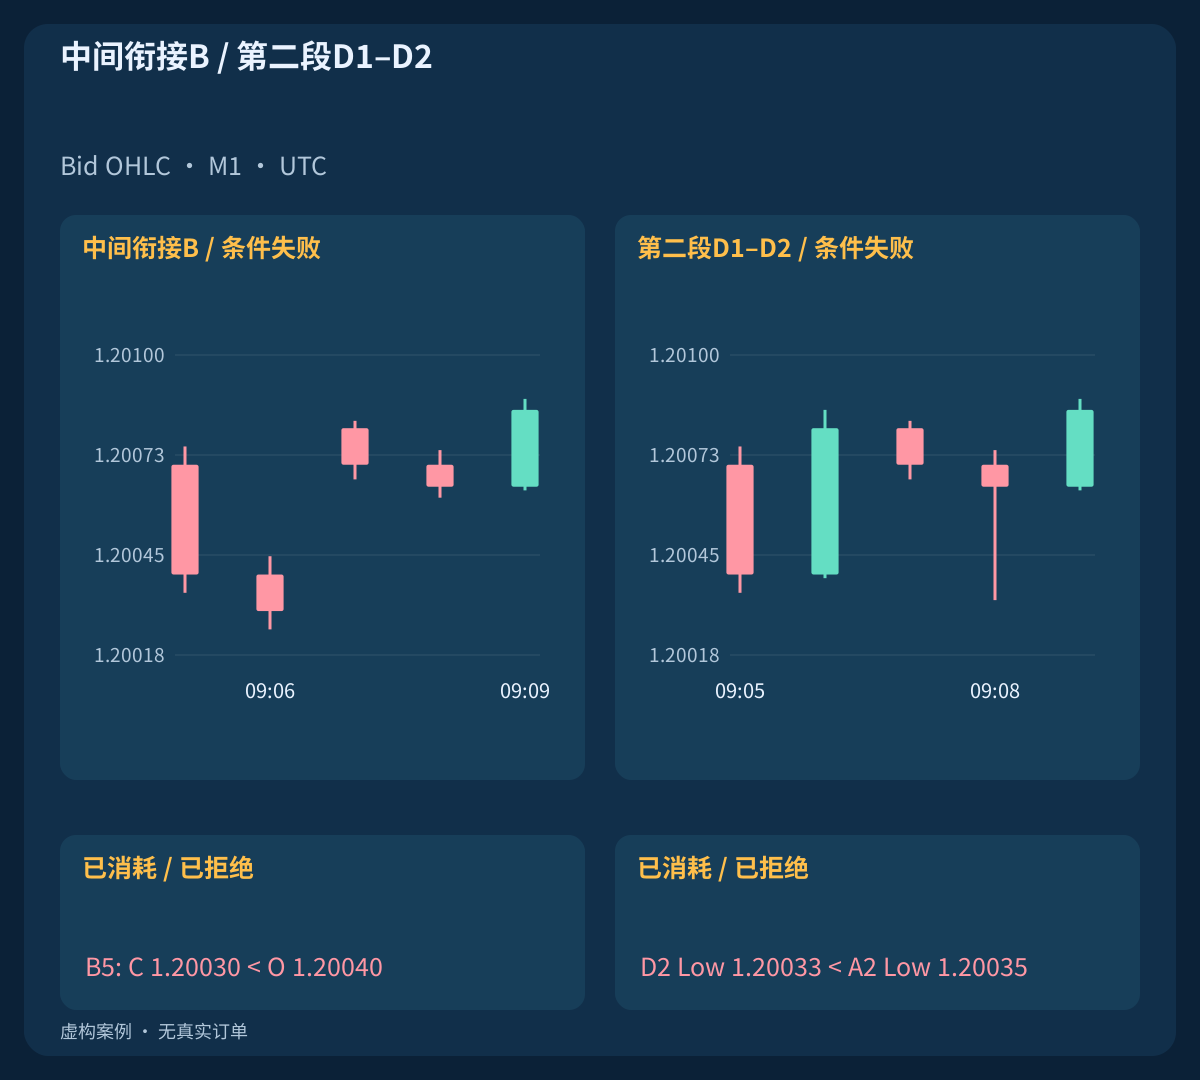
单段案例用B5 Open=1.20040; Close=1.20030替换所需B。这是额外阴柱,形态在B结束;后来的恢复不能追溯创造缺失的分隔。另一案例为Low(D2)=1.20033<Low(A2)=1.20035,因此在D2拒绝。
两者分别是缺少分隔和违反低点抬高,原因不同。即使后来价格有吸引力,也记录失败阶段和时间。未曾请求的入场没有成交、获准数量或已实现结果。SELL同样区分第二高点降低的违规,不能随意改写先前结构。
12. 不替换不合格或过期的首报价
获准BUY从Bid/Ask=1.20085/1.20091; F_plan=1.20093; L=4.6; W=7.1; W/L=1.5434783开始。另一案例首个报价为1.20088/1.20094; F_plan=1.20096; L=4.9; W=6.8; W/L=1.3877551,虽点差合格仍未通过净空间。减少数量不能修复线性净比率,也不能使已经拒绝的事件重新有效。
后续报价对1.20085/1.20091会恢复主要诊断比率,但不产生获准数量或请求。过期示例首个接收于09:09:02.120,超过含等号的截止09:09:01.000,也没有请求。首个收到的报价即使被拒也消耗许可,不允许后续替换。
13. 按计划定量并维持固定时间上限
示例账户采用equity=$10,000; risk_fraction=0.25%; budget=$25; lot_min=lot_step=0.01; lot_max=1.00。使用lots=floor_step(25/(L×10),0.01);规则不兼容或保证金不可用则拒绝请求。主要计划得到0.54 lot; planned_loss=$24.84; planned_net_target=$38.34。这是计划预算,不是有保证的损失上限;给定SELL越过触发价的离场产生−$25.92,超过预算。
期限为D=min(R_close+10 min,12:00 UTC)。若此前保护未平仓,在D时或之后首个可用可靠的正确报价侧请求一次平仓。BUY看Bid,SELL看Ask,同一报价保护优先,等待响应时保护仍有效。缺少报价或响应不明不证明无持仓,应核对并保持限制,不虚构边界成交。
14. 分开新形态、拒单和未知成交
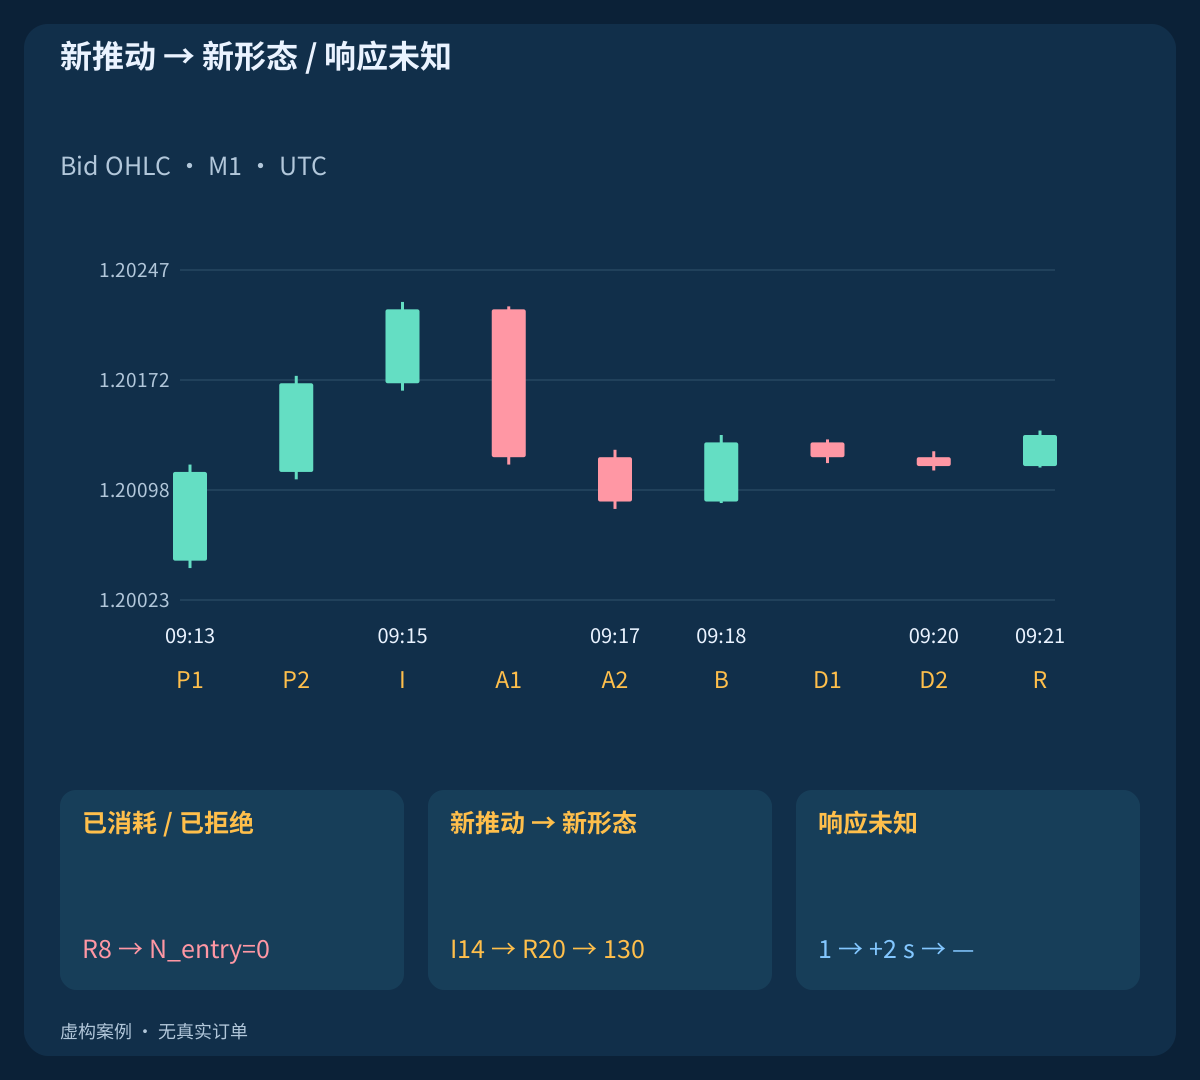
R8失败后,独立案例启动I14 / 09:15,并到达它自己的R20 / 09:21; S_bid=1.20106; T_bid=1.20223。仅一次请求,即使最低止损距离显示零,给定报告仍以error=130明确拒绝。它是全新完整形态,不是重试R8。明确拒单并核实无敞口后,也须重新开始。
每事件一次请求,计划预留0.2 pip=2 points;终端滑点参数不是普遍成交保证。区分entry_deadline=R_close+1 s与ack_timeout=request_time+2 s。超时不取消可能已接受的请求。未知响应案例即使后来触及参照目标,成交和P&L仍为空。新入场前核对持仓及历史。初始保护不支持则禁止;意外无保护成交时,在可靠报价上请求一次紧急平仓,若仍不明则继续核对。不能放宽固定离场以强求受理。
15. 复现虚构观察和给定报告
文件包含400 closed Bid bars; 11 started setups; 1,610 quote updates; 5 simulated entry requests; 3 supplied fills; 0 live orders,每个独立案例有40 bars。假定的分段恒定路径访问Open+100 ms; Low/High+20 s; High/Low+40 s; Close+59.9 s; Ask=Bid+0.6 pip,阳柱/十字星先Low,阴柱先High。过期首个Open延迟,时间戳明确展示。这种构造不能从OHLC恢复历史柱内顺序或Ask。
独立复算合格推动、失败阶段、R身份、首报价、费用、数量及离场侧。声明佣金和成交后的给定净结果为BUY target +$40.50; SELL gap stop −$25.92; time exit −$7.56。这是构造的金额算术,不是实测收益、胜率或期望。拒单和未解决案例没有成交量或P&L。下一形成中柱报价仅确认最后完整区间,不增加虚构已收盘柱。
| 状态 | 入场请求数 | 报告成交 | 报告离场 | 虚构净P&L,USD |
|---|---|---|---|---|
| CLOSED_TARGET | 1 | 1.20092 | 1.20173 | +40.50 USD |
| CLOSED_STOP | 1 | 1.19908 | 1.19950 | -25.92 USD |
| CLOSED_TIME | 1 | 1.20092 | 1.20084 | -7.56 USD |
| SERVER_REJECTED | 1 | — | — | — |
| REQUEST_UNCERTAIN | 1 | — | — | — |
16. 在未见时序数据上检验整个序列
研究前固定形态、价格、期限、费用和环境规则。保留全部时序输入及每个已启动形态,包括宽度失败、B缺失、第二极值破坏、R失败、报价不合格、过期与未知响应。改变形态或账户限制可改变候选日历,须披露影响,不能只比较存活交易。
使用可靠报价对和成交证据,未知继续保持未知。纳入跳空、拒单、缺失区间、费用、经纪商规则与保证金,并在相同假设下比较市场状态和新闻禁入。给定三项已平仓结果不证明优势。规范使有限假设可检验,不证明适合实盘。
常见问题
连续几根阴柱就自动是BUY两段回调吗?
不是。需要第一段两柱、紧接的阳柱B,再有保持第二低点更高的两柱。B位置出现第三根阴柱即拒绝,后来的反弹不能补救。
后续M1柱能替代失败的恢复柱吗?
不能。R只有D2紧接的已收盘柱,突破相等也失败。后续有利恢复需要不复用旧柱的新推动和完整新形态,而不是替换R。
首报价失败后能等待更好报价吗?
不能。时效、点差、水平、期限和净空间失败都由首个报价消耗许可。后续更好比率仅诊断,不产生获准数量或新请求。
为什么不把止损和目标移动到实际成交价?
模型检验的是先前推动目标和D2保护。重新锚定会改变假设与净空间。首报价空间不足就拒绝,减少数量不能修复线性比率。
超时能证明拒单或零结果吗?
不能。请求可能在入场许可到期后仍未解决。禁止新入场并核对持仓历史。没有响应不证明成交、拒绝、取消或零P&L。
给定损益证明剥头皮盈利吗?
不能。价格和报告均虚构,无真实订单,只核对阶段、价格侧与金额算术。跳空损失还说明预算不是保证上限;它们不证明历史表现或最优设置。
来源与研究说明
MetaTrader与MQL4官方资料说明柱时间、Bid/Ask及保护、数量约束。形态、阈值、期限、路径和报告均为教学假设,不是历史表现或最优参数证据。不调用交易API。
- MQL4: OrderSend and broker protection restrictions
- MetaTrader4: order types, Bid/Ask triggers and chart prices
- MQL4: iTime and bar intervals
- MQL4: symbol contract and volume properties
教学价格行为规范。报价与报告均虚构,无真实订单、历史回测或实测盈利能力。