

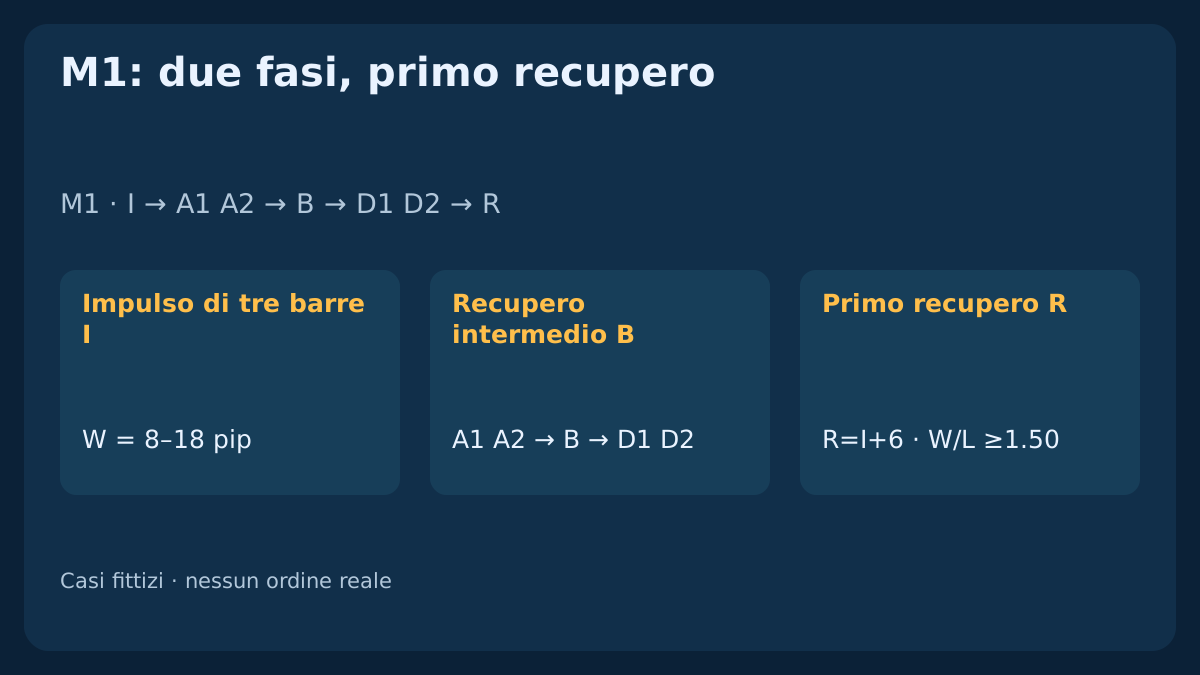
Due ritracciamenti richiedono un recupero intermedio. Questo modello didattico M1 fissa l’obiettivo su un impulso precedente, richiede un secondo minimo più alto o massimo più basso e accetta soltanto il recupero immediatamente successivo. Poi valuta una quotazione e consente una richiesta d’ingresso. Prezzi e rapporti assegnati spiegano la meccanica, senza dimostrare redditività.
1. Definire un’ipotesi completa M1 basata sul prezzo
Il modello studia un impulso direzionale, due fasi contrarie separate e un primo recupero confermato. Aggiunge al tema scalping una struttura senza filtri EMA, SAR, RSI, ADX o ATR né pivot confermati da candele future. Falsa rottura con rientro segue una sequenza diversa.
È una specifica didattica di ricerca, non un sistema reale validato o EA installabile. Conteggi e soglie sono ipotesi, non impostazioni ottimali provate. Prezzi, percorsi e rapporti sono inventati. Prima di giudicare la performance, applicare tutte le regole a dati affidabili non usati per lo sviluppo.
Per un modello completo del primo ritorno, vedi lo scalping con ordini limite e annullamento a tempo: distingue tocchi sul grafico, esecuzioni effettive e richieste di annullamento irrisolte.
2. Fissare contratto, finestra UTC e controllo del conto
Usare OHLC Bid EURUSD M1 chiusi con pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; pip_value=$10/lot per conto USD. Apertura e chiusura di ogni candela, oltre alla richiesta, devono rispettare 09:00<=UTC<12:00. Verificare l’intero conto senza posizioni, ordini pendenti, altra esposizione e richieste d’ingresso/chiusura irrisolte. Margine, contratto e protezione allegata iniziale devono essere noti e supportati.
Ricontrollare il contesto durante la formazione e al primo prezzo. Un elenco UTC noto e dichiarato prima blocca durante [event−15 min,event+15 min]: regola ipotizzata, non intervallo sempre sicuro. Calendario, contratto o dati ignoti bloccano. Dopo fallimento, uscita verificata, rifiuto riconciliato, dati ripristinati o fine blocco, cancellare il modello. Le nuove candele d’impulso aprono dal limite di rilascio in poi. I casi assumono espressamente un elenco notizie noto e vuoto.
3. Trovare il primo impulso autonomo di tre candele
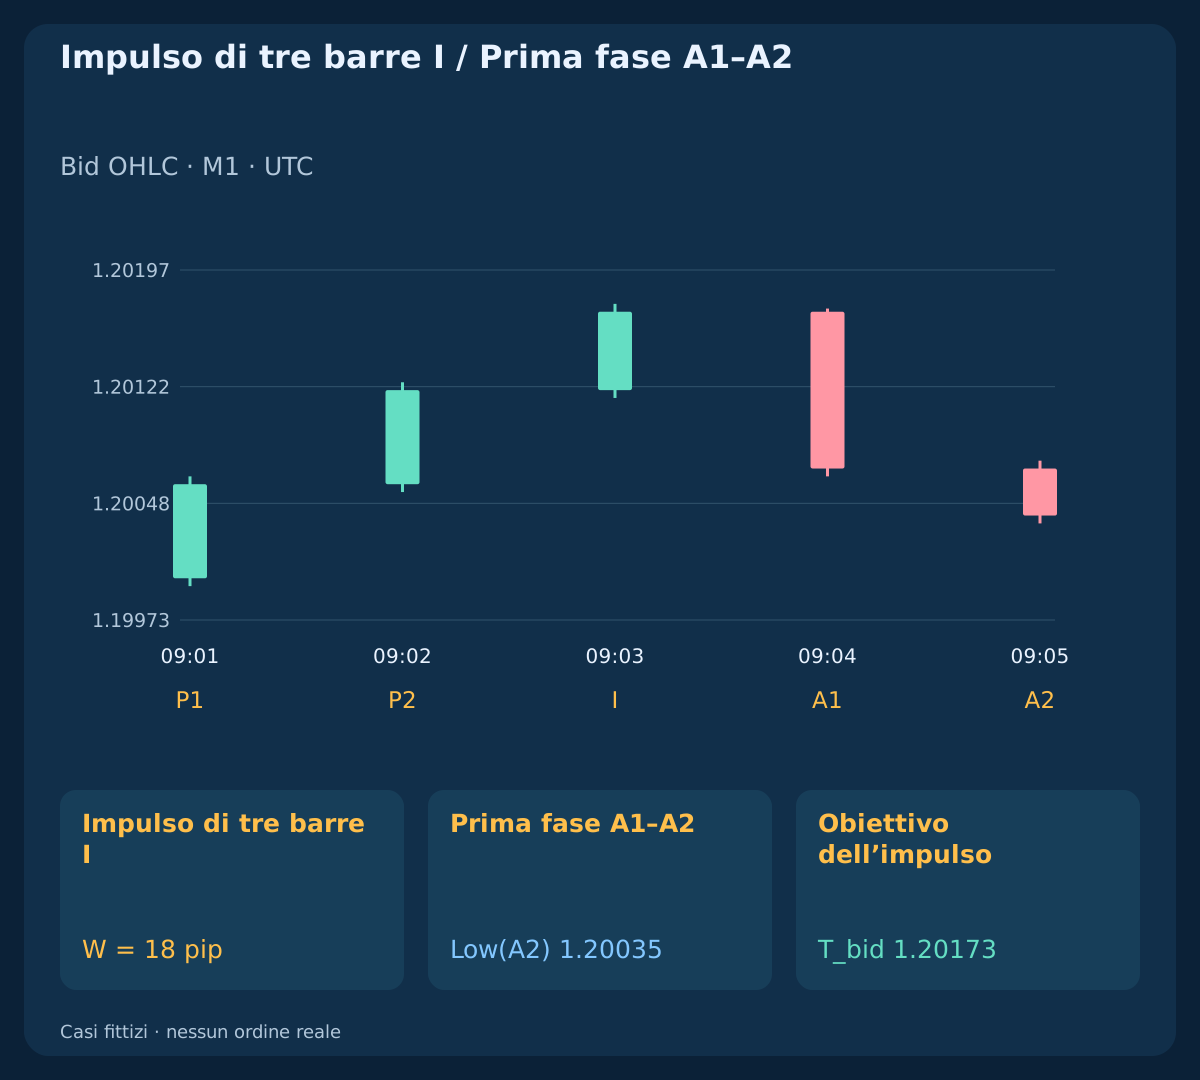
Cercare solo senza esposizione verificata e senza struttura attiva. BUY usa tre rialziste consecutive con C1>O1; C2>O2; C3>O3; H1<H2<H3; L1<L2<L3; C1<C2<C3. Il primo trio completo è I; consumarne le barre prima di verificare 8<=W/pip<=18; W=H3−L1. Fissare minimo e massimo. Corpo opposto, doji, progressione errata o intervallo mancante interrompono la sequenza. Non far scorrere un trio consumato per migliorare l’ancora.
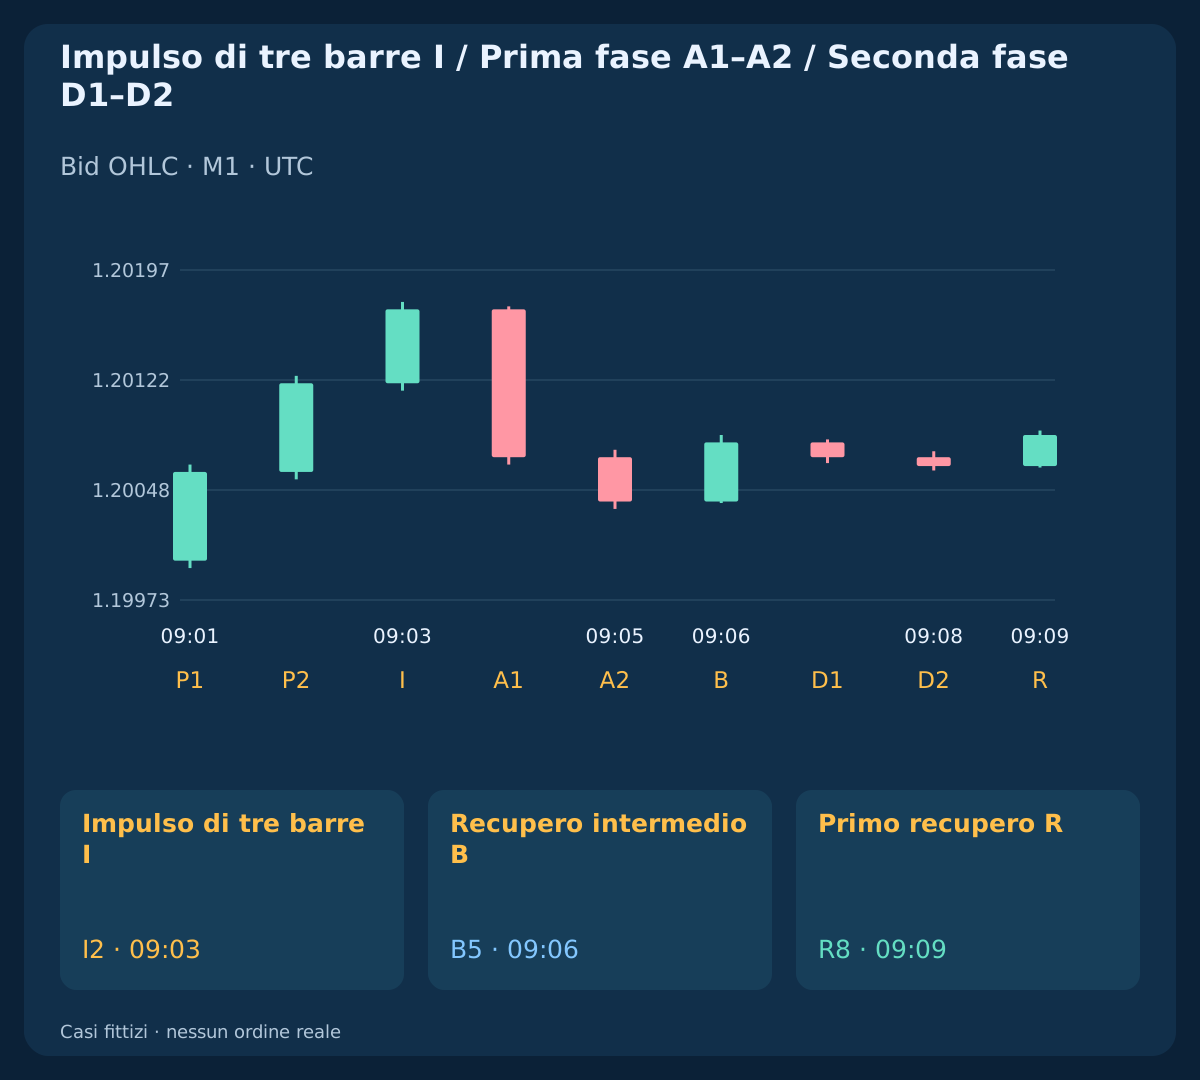
Se I è valido, sospendere nuove ricerche fino alla fine del modello. Esempio principale: I=k2 / 09:03 UTC; anchor_low=1.19995; anchor_high=1.20175; W=18 pip. Solo I→A1→A2→B→D1→D2→R; R=I+6 è ammesso, su minuti consecutivi effettivamente chiusi. Controllare la chiusura dopo la creazione della candela seguente; orologio o storico nativo vuoto non bastano. Non sostituire intervalli mancanti con successivi.
4. Richiedere esattamente due barre della prima fase
Per BUY, A1 è la prossima ribassista e chiude sotto la chiusura di I. A2 è la seguente ribassista con Close(A2)<Close(A1); High(A2)<High(A1); Low(A2)<Low(A1). Entrambi i corpi sono strettamente ribassisti. Non aspettare un’ulteriore candela contraria per migliorare l’aspetto del ritracciamento.
Durante tutta la formazione dopo I mantenere Low>anchor_low; High<T_bid. Un contatto annulla prima del controllo del ruolo: è una regola geometrica precedente all’ingresso. La prima fase principale termina in A2=k4 / 09:05; Low(A2)=1.20035. Estremi già osservati su barre chiuse, senza pivot che richiedano barre future o selezione tardiva dello swing.
| Ora UTC | Ruolo | Apertura | Massimo | Minimo | Chiusura |
|---|---|---|---|---|---|
| 09:01 UTC | P1 | 1.20000 | 1.20065 | 1.19995 | 1.20060 |
| 09:02 UTC | P2 | 1.20060 | 1.20125 | 1.20055 | 1.20120 |
| 09:03 UTC | I | 1.20120 | 1.20175 | 1.20115 | 1.20170 |
5. Separare le fasi con un vero recupero intermedio
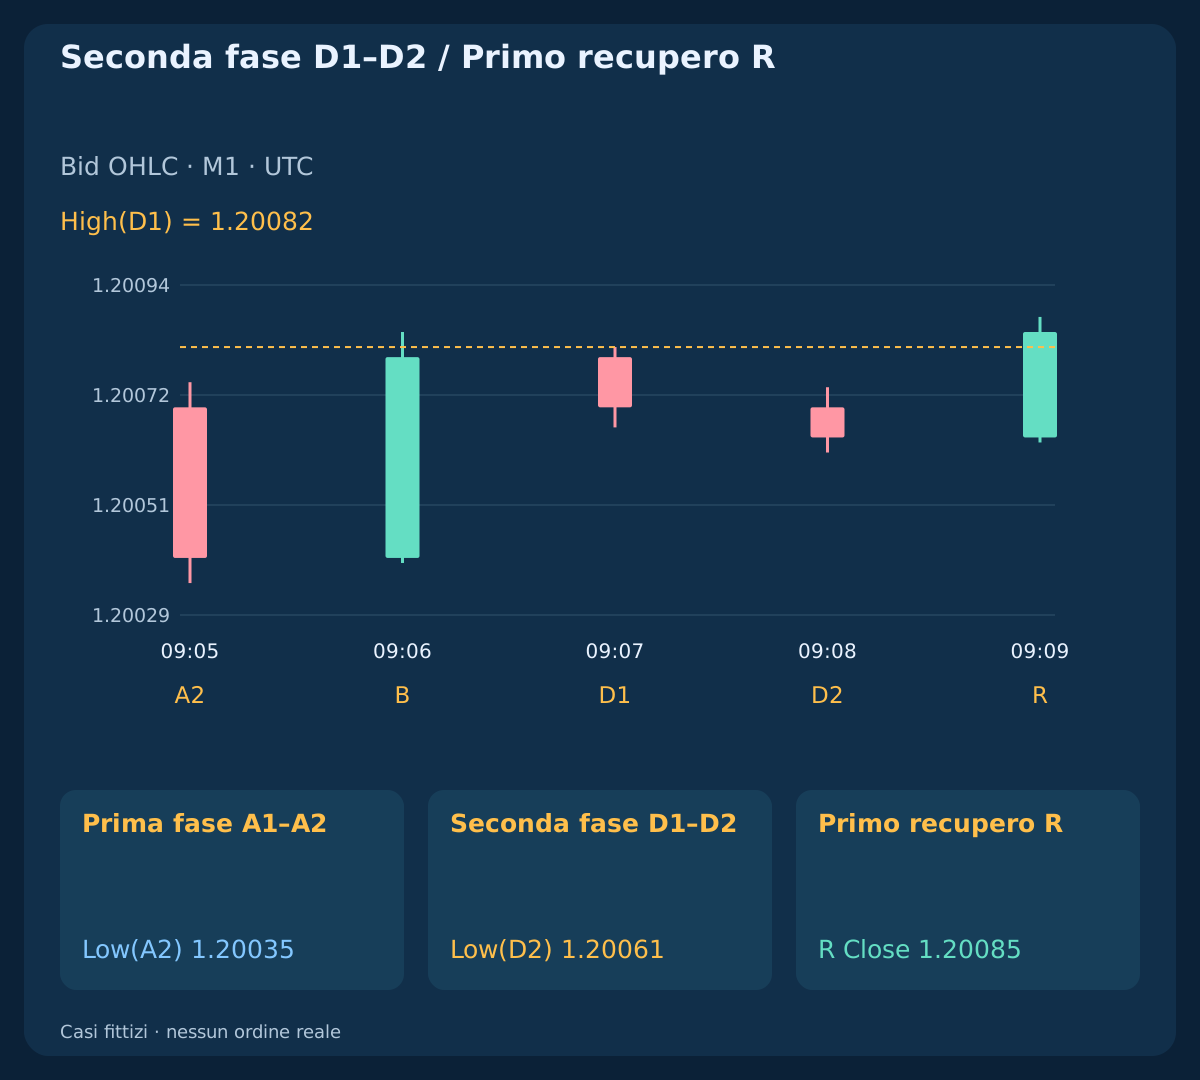
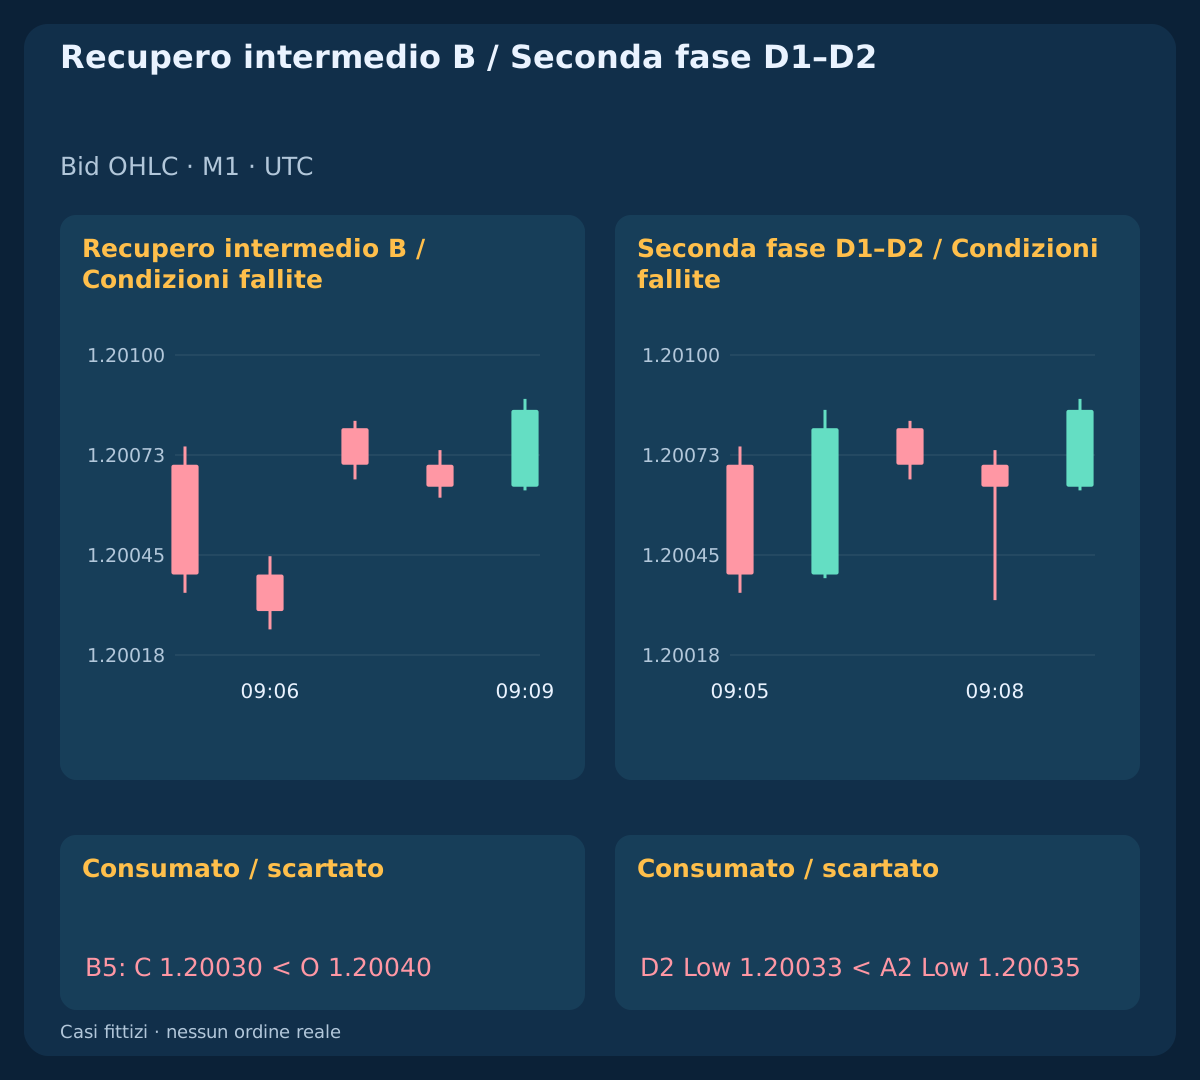
B è esattamente la barra dopo A2. BUY richiede Close(B)>Open(B); Close(B)>High(A2); Low(B)>Low(A2) e i limiti di formazione. Il recupero intermedio principale dà B=k5 / 09:06; Close=1.20080; High(A2)=1.20075; Low(B)=1.20039, con valori tutti disponibili alla chiusura di B.
Doji, terza ribassista, uguaglianza nella rottura o minimo non superiore annullano. Più candele contrarie ininterrotte sono un movimento prolungato. Non chiamare B un rimbalzo successivo. Un modello nuovo richiede un impulso completo nuovo senza riutilizzare le barre.
6. Confermare il secondo minimo più alto solo col primo recupero
D1 è la prossima ribassista, massimo e chiusura sotto quelli di B. D2 segue ribassista con Close(D2)<Close(D1); High(D2)<High(D1); Low(D2)<Low(D1); Low(D2)−Low(A2)>=0.2 pip. Il secondo minimo principale è Low(D2)=1.20061; Low(A2)=1.20035; difference=2.6 pip. Fissare lo stop da D2 prima di leggere R.
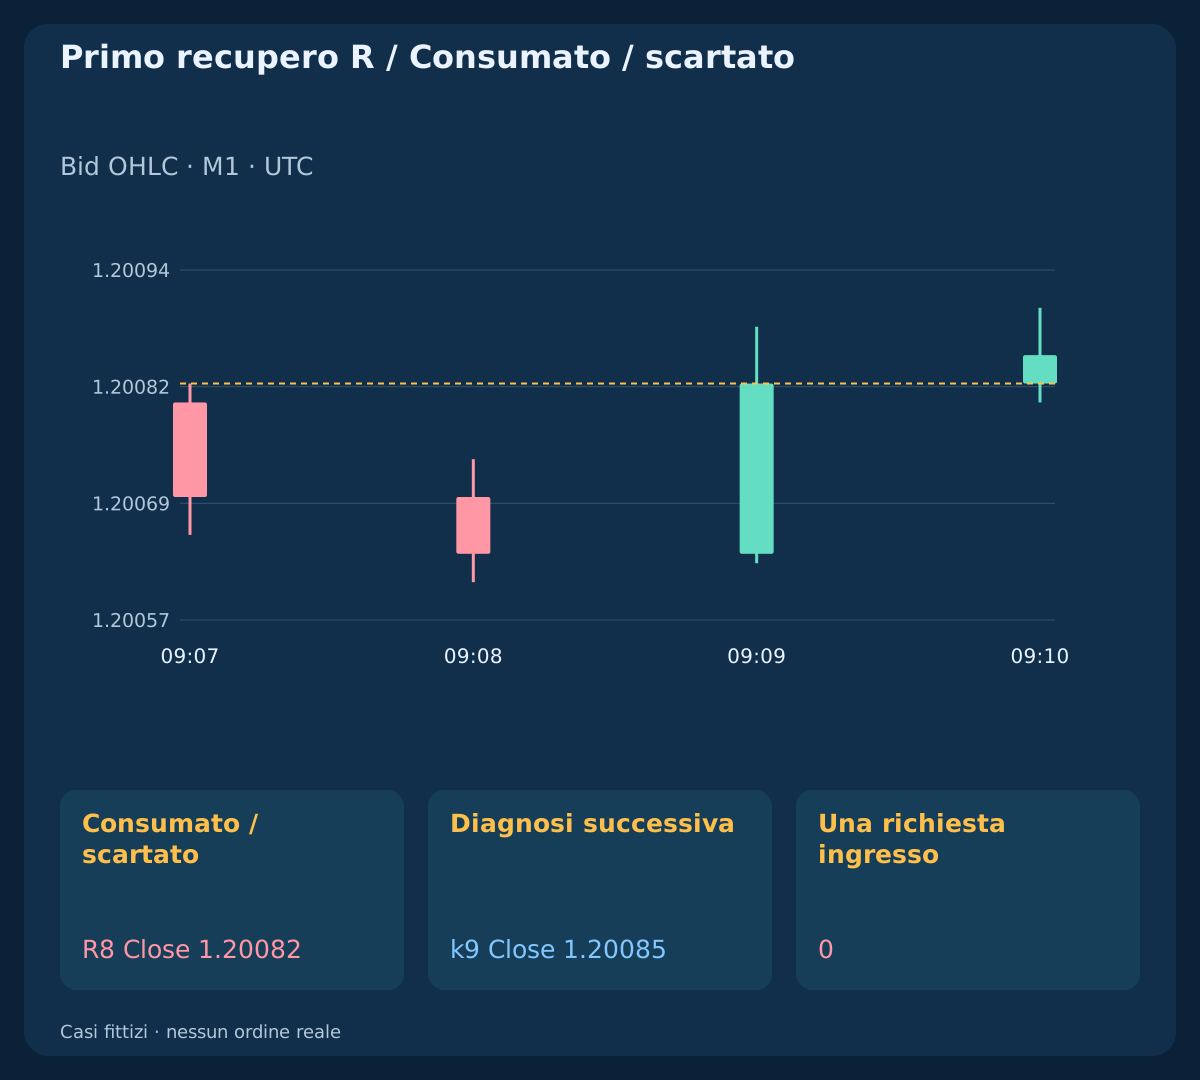
Conferma solo R=D2+1=I+6. BUY richiede Close(R)>Open(R); Low(R)>=Low(D2); 0<Close(R)−High(D1)<=1.5 pip; 2<=r/pip<=8, dove r è la distanza tra chiusura e stop fisso. Il recupero principale è R=k8 / 09:09; Close=1.20085; High(D1)=1.20082; break=0.3 pip; r=2.9 pip. Una R fallita resta scartata definitivamente. Nessun’altra candela di conferma è necessaria o permessa.
| Ora UTC | Ruolo | Massimo | Minimo | Chiusura |
|---|---|---|---|---|
| 09:04 UTC | A1 | 1.20172 | 1.20065 | 1.20070 |
| 09:05 UTC | A2 | 1.20075 | 1.20035 | 1.20040 |
| 09:06 UTC | B | 1.20085 | 1.20039 | 1.20080 |
| 09:07 UTC | D1 | 1.20082 | 1.20066 | 1.20070 |
| 09:08 UTC | D2 | 1.20074 | 1.20061 | 1.20064 |
| 09:09 UTC | R | 1.20088 | 1.20063 | 1.20085 |
7. Descrivere SELL completamente e sul lato corretto
SELL inizia con tre ribassiste di massimi, minimi e chiusure strettamente decrescenti. Fissare il range e applicare lo stesso filtro d’ampiezza. A1 e A2 sono rialziste, chiusure crescenti e massimo/minimo A2 sopra A1. B è ribassista, chiude sotto il minimo A2 e tiene il massimo sotto il massimo A2. D1 è rialzista, minimo e chiusura sopra B. D2 è rialzista con chiusura, massimo e minimo sopra D1, mentre High(A2)−High(D2)>=0.2 pip.
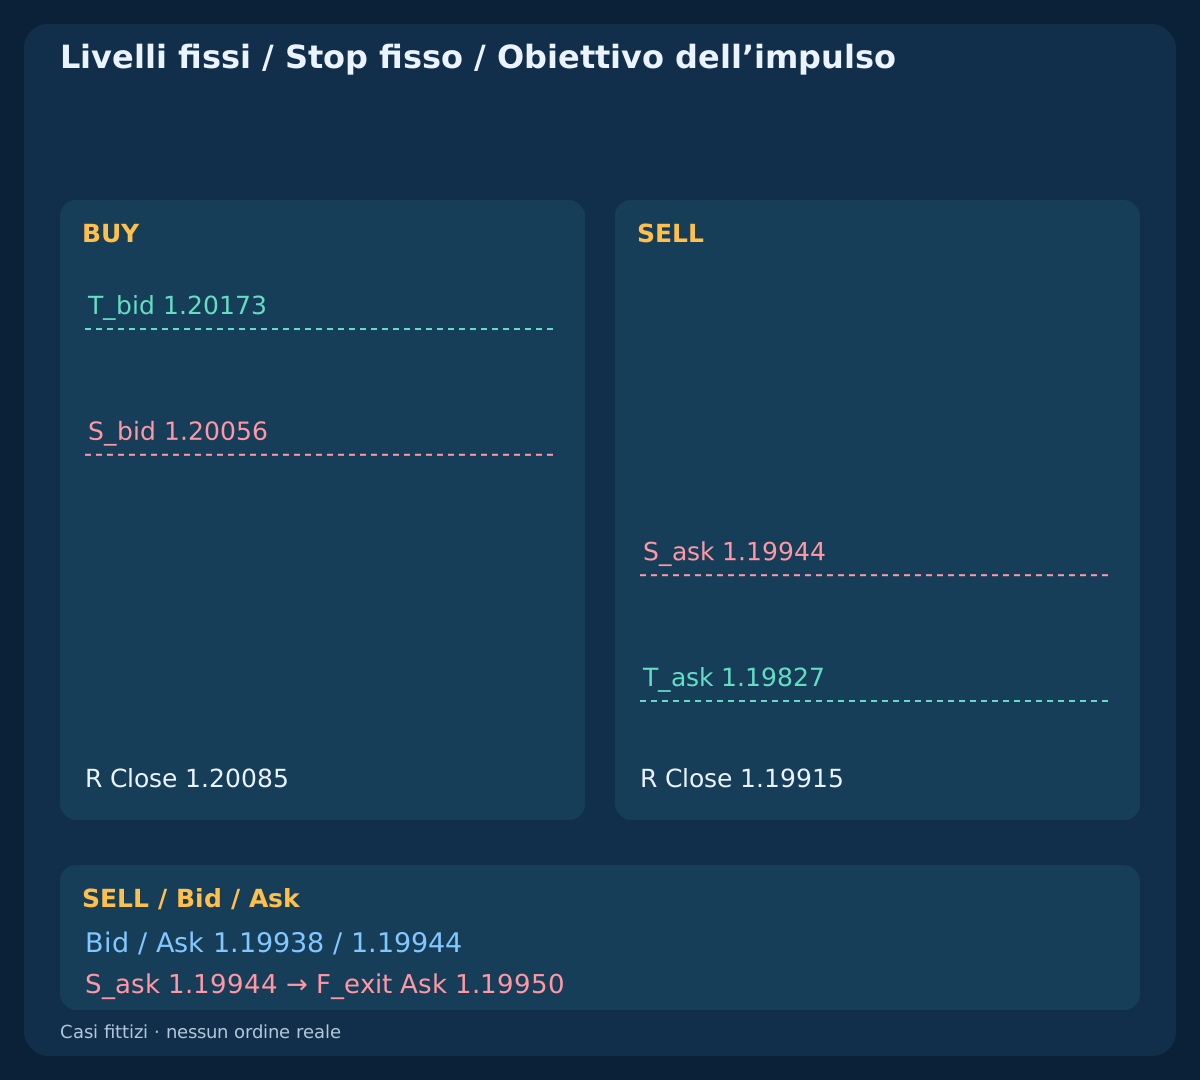
La prossima R è ribassista e soddisfa High(R)<=High(D2); 0<Low(D1)−Close(R)<=1.5 pip; 2<=r/pip<=8. In formazione le barre Bid mantengono High<anchor_high; Low>T_ask. È annullamento geometrico Bid; le uscite SELL scelte sono inneschi Ask assoluti, non OHLC Ask ricostruiti. Il primo prezzo mantiene Ask sotto il minimo D1. SELL entra a Bid ed esce ad Ask. Niente inversione automatica, mediazione o posizione aggiuntiva.
8. Fissare obiettivo precedente e stop della seconda fase
In I BUY fissa T_bid=anchor_high−0.2 pip; in D2 fissa S_bid=Low(D2)−0.5 pip; r=Close(R)−S_bid. SELL usa T_ask=anchor_low+0.2 pip; S_ask=High(D2)+0.5 pip; r=S_ask−Close(R). I prezzi devono rispettare il tick. Obiettivo prima del ritracciamento, stop prima di R: nessun nuovo ancoraggio alla quotazione d’ingresso o all’esecuzione effettiva.
I livelli BUY principali sono S_bid=1.20056; T_bid=1.20173; SELL ha S_ask=1.19944; T_ask=1.19827. r strutturale differisce dal rischio dall’esecuzione allo stop. Dopo accettazione le uscite restano fisse: niente trailing SAR, pareggio, uscite parziali o inversione su segnale opposto. Anche il limite temporale separato richiede un rapporto effettivo di chiusura.
9. Valutare solo la prima quotazione dopo il recupero
Consumare la prima coppia ricevuta dopo la chiusura prevista R, con arrival<=R_close+1.000 s; 0<=quote_age<=250 ms; 0<=spread<=0.6 pip. BUY mantiene Bid>High(D1) e SELL Ask<Low(D1). Controllare prezzi positivi non incrociati, tick, distanze/volumi attuali, contesto, margine e supporto di entrambe le uscite iniziali. Regole ignote bloccano. Livello minimo stop zero non garantisce accettazione server.
Usare F_plan=Ask+0.2 pip for BUY; F_plan=Bid−0.2 pip for SELL; c=0.3 exit reserve+0.6 linear round-trip commission=0.9 pip. BUY applica L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c, SELL L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. Richiedere L>0; W>0; W/L>=1.50. Lo spread è già rappresentato dai lati corretti, senza sommarlo ancora. Non si assumono altre spese o finanziamento.
| Osservazione | Quotazione | Perdita, pip | Obiettivo netto, pip | W/L netto | Lotti previsti |
|---|---|---|---|---|---|
| BUY | 1.20085 / 1.20091 | 4.6 | 7.1 | 1.5434783 | 0.54 |
| SELL | 1.19909 / 1.19915 | 4.6 | 7.1 | 1.5434783 | 0.54 |
| BUY | 1.20088 / 1.20094 | 4.9 | 6.8 | 1.3877551 | — |
| BUY / Diagnosi successiva | 1.20085 / 1.20091 | 4.6 | 7.1 | 1.5434783 | — |
| BUY | 1.20135 / 1.20141 | 4.6 | 7.1 | 1.5434783 | 0.54 |
10. Lasciare scartato il primo recupero fallito
Nel caso fallito impulso e fasi sono validi, ma R8 Close=1.20082=High(D1). L’uguaglianza non rompe. La candela seguente raggiunge k9 Close=1.20085 con corpo rialzista e geometria valida, ma fuori dall’unica posizione R. Non c’è richiesta o sostituzione con R successiva.
Riprendere la ricerca solo con modello consumato e limite di rilascio noto. Il futuro modello richiede tre nuove barre d’impulso e l’intera sequenza. Non riutilizzare l’impulso, prolungare D2 o interpretare il fallimento come autorizzazione discrezionale. Conto e contesto restano requisiti indipendenti.
11. Scartare una fase continua e un secondo minimo rotto
Il caso di fase unica sostituisce il recupero richiesto con B5 Open=1.20040; Close=1.20030. È un’altra ribassista e il modello finisce a B. Un rimbalzo dopo non crea retroattivamente la separazione. Un caso distinto mostra Low(D2)=1.20033<Low(A2)=1.20035 e viene scartato a D2.
Sono cause diverse: separazione assente e violazione del minimo crescente. Registrare fase e ora anche se poi il prezzo migliora. Un ingresso mai richiesto non riceve esecuzione, volume ammesso o risultato realizzato. SELL applica lo stesso criterio al secondo massimo inferiore.
12. Non sostituire una prima quotazione non valida o scaduta
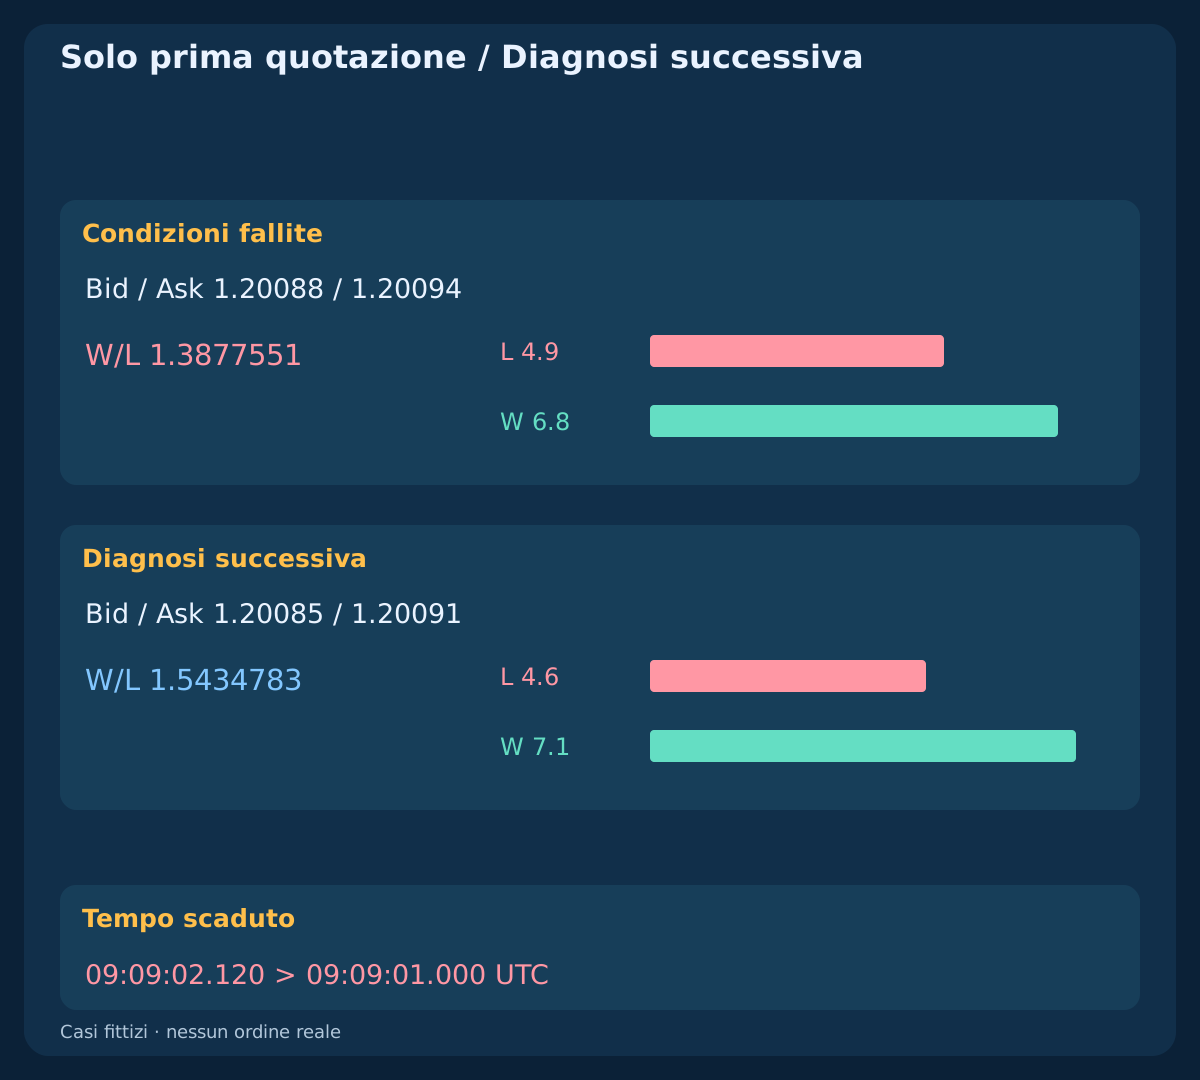
Il BUY accettato parte da Bid/Ask=1.20085/1.20091; F_plan=1.20093; L=4.6; W=7.1; W/L=1.5434783. Un altro caso riceve prima 1.20088/1.20094; F_plan=1.20096; L=4.9; W=6.8; W/L=1.3877551 e fallisce il margine netto nonostante spread valido. Ridurre il volume non migliora un rapporto netto lineare.
La coppia successiva 1.20085/1.20091 ristabilirebbe il rapporto diagnostico principale, senza volume ammesso o richiesta. Nel caso scaduto la prima ricezione è 09:09:02.120, oltre il limite inclusivo 09:09:01.000. Nessuna richiesta anche qui. La prima coppia consuma il permesso anche se rifiutata, senza sostituzioni successive.
13. Dimensionare il piano e mantenere un limite temporale fisso
Il conto illustrativo usa equity=$10,000; risk_fraction=0.25%; budget=$25; lot_min=lot_step=0.01; lot_max=1.00. Applicare lots=floor_step(25/(L×10),0.01); regole incompatibili o margine indisponibile impediscono la richiesta. I piani principali danno 0.54 lot; planned_loss=$24.84; planned_net_target=$38.34. È budget pianificato, non massima perdita garantita. La chiusura SELL fornita oltre il livello produce −$25.92 superando il budget.
La scadenza è D=min(R_close+10 min,12:00 UTC). Senza uscita protettiva precedente, richiedere una chiusura alla prima quotazione affidabile disponibile del lato corretto da D in poi. BUY controlla Bid, SELL Ask; protezione prima dell’uscita temporale sulla stessa coppia e ancora attiva durante l’attesa. Prezzo assente o risposta incerta non provano conto libero: riconciliare e mantenere il blocco senza inventare esecuzioni al limite.
14. Separare modello nuovo, rifiuto ed esecuzione ignota
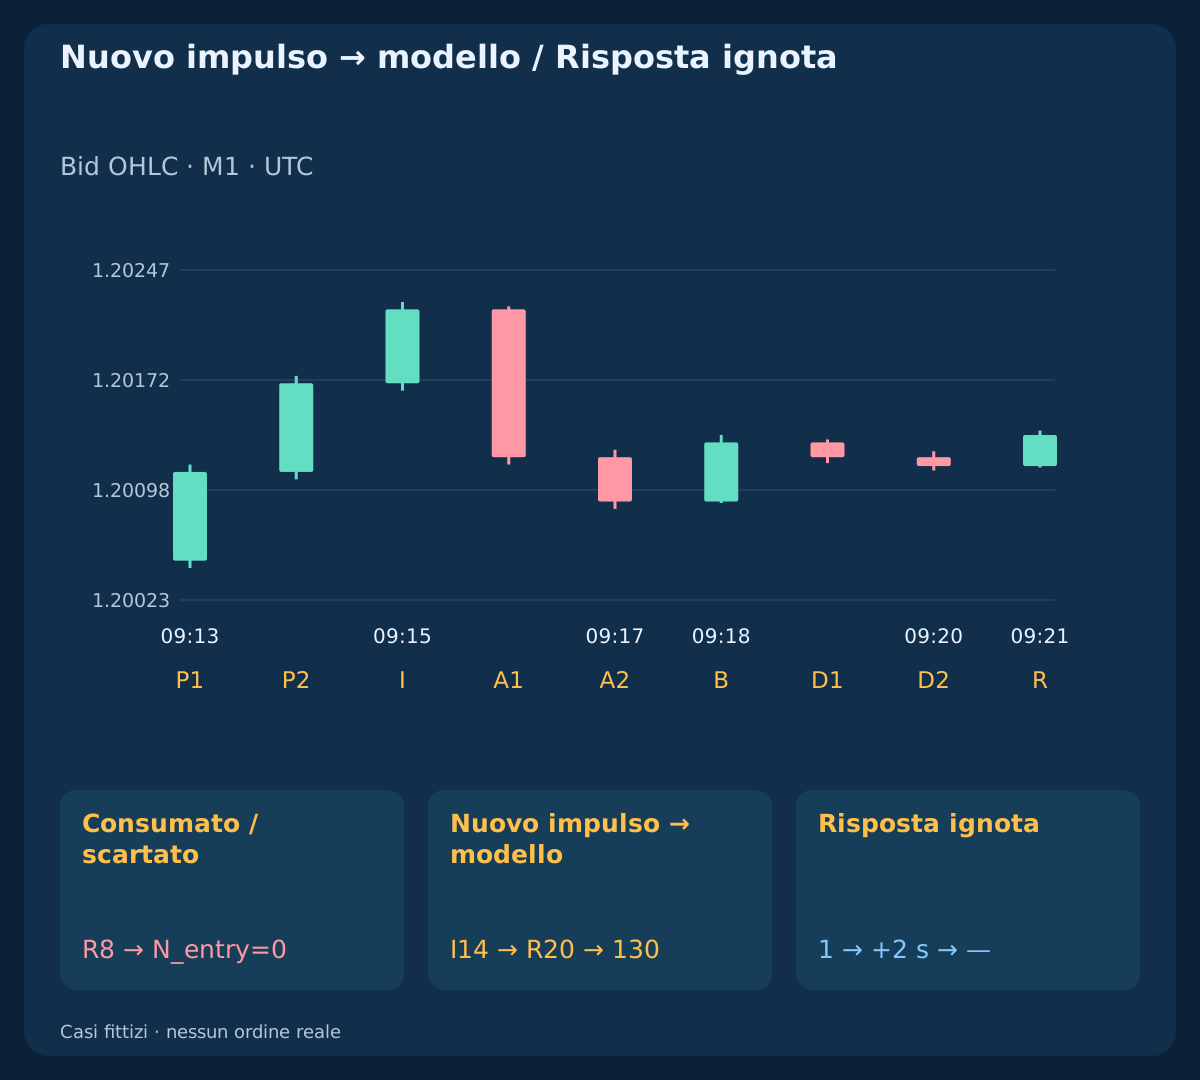
Dopo R8 fallita, il caso indipendente avvia I14 / 09:15 e raggiunge la propria R20 / 09:21; S_bid=1.20106; T_bid=1.20223. Fa una richiesta rifiutata definitivamente con error=130 malgrado livello minimo stop zero. È un modello nuovo completo, non ripetizione di R8. Rifiuto certo e assenza di esposizione verificata richiedono un nuovo inizio.
Una richiesta per evento con riserva 0.2 pip=2 points; il parametro slippage non garantisce universalmente il prezzo. Distinguere entry_deadline=R_close+1 s da ack_timeout=request_time+2 s. Timeout non annulla una richiesta forse accettata. Il caso ignoto lascia esecuzione e P&L vuoti anche quando il prezzo arriva al riferimento. Riconciliare posizioni e storico prima di entrare. Protezione iniziale non supportata blocca; esecuzione imprevista scoperta consente una chiusura d’emergenza su prezzo affidabile e riconciliazione se irrisolta. Non ampliare uscite per forzare accettazione.
15. Riprodurre osservazioni inventate e rapporti forniti
I file contengono 400 closed Bid bars; 11 started setups; 1,610 quote updates; 5 simulated entry requests; 3 supplied fills; 0 live orders. Ogni caso indipendente ha 40 bars. Il percorso supposto costante a tratti visita Open+100 ms; Low/High+20 s; High/Low+40 s; Close+59.9 s; Ask=Bid+0.6 pip, prima Low in rialziste/doji e prima High in ribassiste. La prima Open scaduta è ritardata, indicata dagli orari. Questa costruzione non recupera ordine intrabar storico o Ask dagli OHLC.
Ricalcolare impulsi ammessi, fasi fallite, R, prima coppia, costi, volume e lato d’uscita. I risultati netti dopo commissione ed esecuzioni dichiarate sono BUY target +$40.50; SELL gap stop −$25.92; time exit −$7.56. Calcoli monetari costruiti, non rendimenti, percentuale vincente o aspettativa misurati. Rifiutati e irrisolti non hanno volume eseguito né P&L. Il prezzo della prossima barra in formazione conferma l’ultimo intervallo senza aggiungere barre chiuse fittizie.
Scarica dati Bid M1 fittizi (CSV)
Scarica modelli e fasi fallite (CSV)
Scarica quotazioni e rapporti fittizi (CSV)
| Stato | Richieste ingresso | Esecuzione comunicata | Uscita comunicata | P&L netto fittizio, USD |
|---|---|---|---|---|
| CLOSED_TARGET | 1 | 1.20092 | 1.20173 | +40.50 USD |
| CLOSED_STOP | 1 | 1.19908 | 1.19950 | -25.92 USD |
| CLOSED_TIME | 1 | 1.20092 | 1.20084 | -7.56 USD |
| SERVER_REJECTED | 1 | — | — | — |
| REQUEST_UNCERTAIN | 1 | — | — | — |
16. Testare l’intera sequenza su dati cronologici nuovi
Fissare modello, prezzi, tempi, costi e contesto prima della ricerca. Conservare tutti gli input e i modelli iniziati, inclusi ampiezza errata, recupero assente, secondo estremo rotto, R fallita, prezzo non valido, scadenza e incertezza. Cambiare modello o controllo conto può cambiare il calendario: dichiararlo senza confrontare solo operazioni sopravvissute.
Usare coppie affidabili e prove d’esecuzione. L’ignoto resta ignoto; includere gap, rifiuti, intervalli mancanti, tariffe, regole e margine. Confrontare regimi e blocchi notizie sotto ipotesi comuni. Tre chiusure assegnate non dimostrano vantaggio. La specifica rende verificabile un’ipotesi limitata, senza dimostrare idoneità al reale.
Domande frequenti
Più ribassiste creano automaticamente due ritracciamenti BUY?
No. Servono due barre iniziali, subito un recupero rialzista intermedio e due barre successive che mantengano il minimo più alto. Una terza ribassista al posto B scarta il modello; un rimbalzo tardivo non lo ripara.
Una barra M1 successiva sostituisce il recupero fallito?
No. R è soltanto la barra chiusa subito dopo D2. L’uguaglianza alla rottura fallisce. Un recupero seguente richiede impulso autonomo e sequenza completa, senza riutilizzare le barre precedenti.
Posso aspettare prezzo migliore dopo la prima quotazione fallita?
No. La prima coppia consuma il permesso anche per età, spread, livello, scadenza o margine netto. Un rapporto successivo migliore è diagnostico, senza volume autorizzato né nuova richiesta.
Perché non spostare stop e obiettivo sull’esecuzione effettiva?
Il modello prova un obiettivo dal vecchio impulso e protezione da D2. Nuova ancora cambia ipotesi e margine netto. Rifiutare spazio insufficiente alla prima coppia; meno volume non ripara il rapporto lineare.
Un timeout prova rifiuto o risultato zero?
No. La richiesta può restare irrisolta oltre il termine d’ingresso. Bloccare e riconciliare posizioni e storico. Una risposta mancante non prova esecuzione, rifiuto, annullamento o P&L zero.
Gli importi forniti dimostrano scalping redditizio?
No. Prezzi e rapporti sono inventati senza ordini reali. Verificano fasi, lati e calcoli. La perdita da gap mostra anche che il budget non è un massimo garantito. Nessuna performance storica o ottimalità è provata.
Fonti e note di ricerca
Le fonti ufficiali MetaTrader e MQL4 spiegano orari delle barre, lati Bid/Ask e vincoli di protezione e volume. Struttura, soglie, scadenze, percorsi e rapporti sono ipotesi didattiche, non risultati storici o parametri ottimali dimostrati. Nessuna API di trading viene chiamata.
- MQL4: OrderSend and broker protection restrictions
- MetaTrader4: order types, Bid/Ask triggers and chart prices
- MQL4: iTime and bar intervals
- MQL4: symbol contract and volume properties
Specifica didattica di price action, prezzi e rapporti inventati. Nessun ordine reale, backtest storico o redditività misurata.