

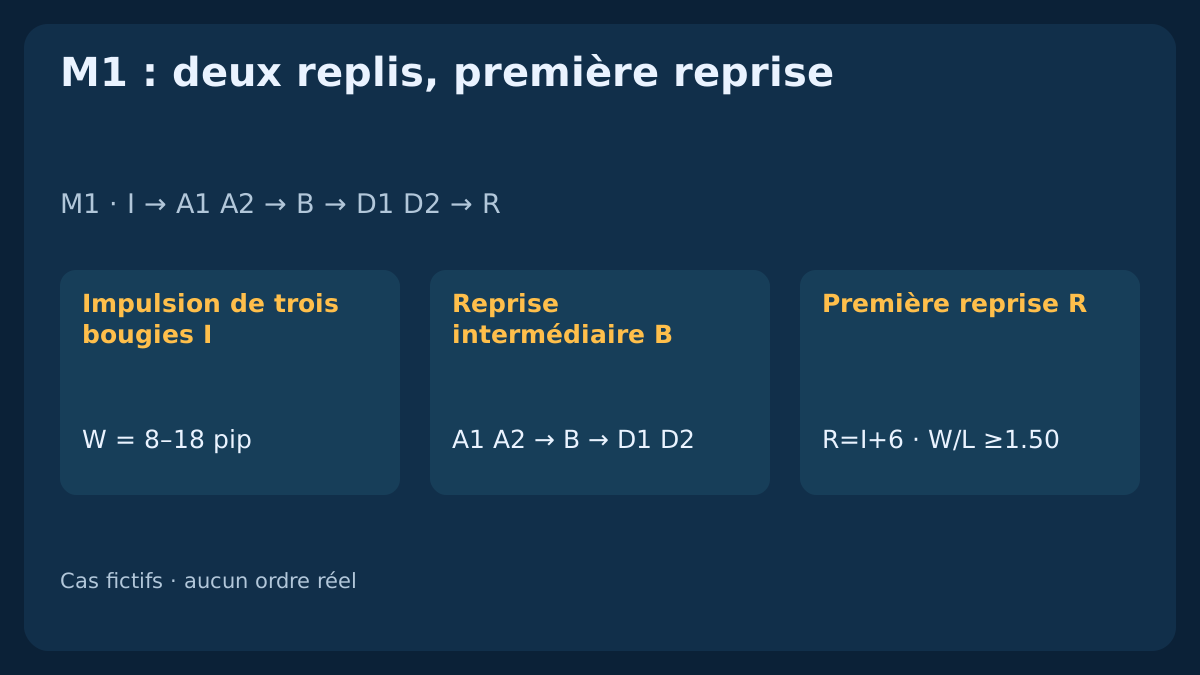
Deux replis nécessitent une reprise entre eux. Ce modèle pédagogique M1 fixe un objectif sur l’impulsion précédente, exige un second creux plus haut ou sommet plus bas et ne permet que la reprise immédiatement suivante. Il examine ensuite une cotation et autorise une demande d’entrée. Cours inventés et rapports fournis rendent la mécanique reproductible, sans démontrer de rentabilité.
1. Définir une hypothèse M1 complète fondée sur les prix
Le modèle étudie une impulsion directionnelle suivie de deux replis distincts et d’une première reprise confirmée. Il ajoute une structure de prix sans filtre EMA, SAR, RSI, ADX ou ATR ni pivot confirmé par des bougies futures. Une fausse cassure avec retour en position suit une autre chronologie.
Il s’agit d’une spécification de recherche pédagogique, pas d’un système réel validé ni d’un EA installable. Comptages et seuils sont des hypothèses, pas des optimums prouvés. Tous les cours et rapports sont inventés. Toute conclusion exige les règles entières et des données fiables encore inutilisées.
Pour un modèle complet de premier retour, voir le scalping par ordres limites avec annulation à délai fixé : contacts graphiques, exécutions et demandes d’annulation non résolues restent distincts.
2. Fixer contrat, fenêtre UTC et contrôle du compte
Utiliser les OHLC Bid EURUSD M1 clos avec pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; pip_value=$10/lot sur compte USD. Ouverture et clôture de chaque bougie, ainsi que la demande, respectent 09:00<=UTC<12:00. Vérifier l’absence sur tout le compte de position, ordre en attente, autre exposition et demande d’entrée/fermeture non résolue. Marge, contrat et protection jointe initiale doivent être connus et disponibles.
Revérifier le contexte pendant la formation et à la première cotation. La liste UTC connue et déclarée auparavant bloque durant [event−15 min,event+15 min] ; politique supposée, pas intervalle universellement sûr. Calendrier, contrat ou données inconnus bloquent. Après échec, sortie vérifiée, rejet vérifié après rapprochement, retour des données ou levée du blocage, effacer le schéma. Les nouvelles bougies d’impulsion ouvrent à partir de cette borne. Les cas supposent explicitement une liste de nouvelles connue et vide.
3. Trouver la première impulsion de trois bougies sans réutilisation
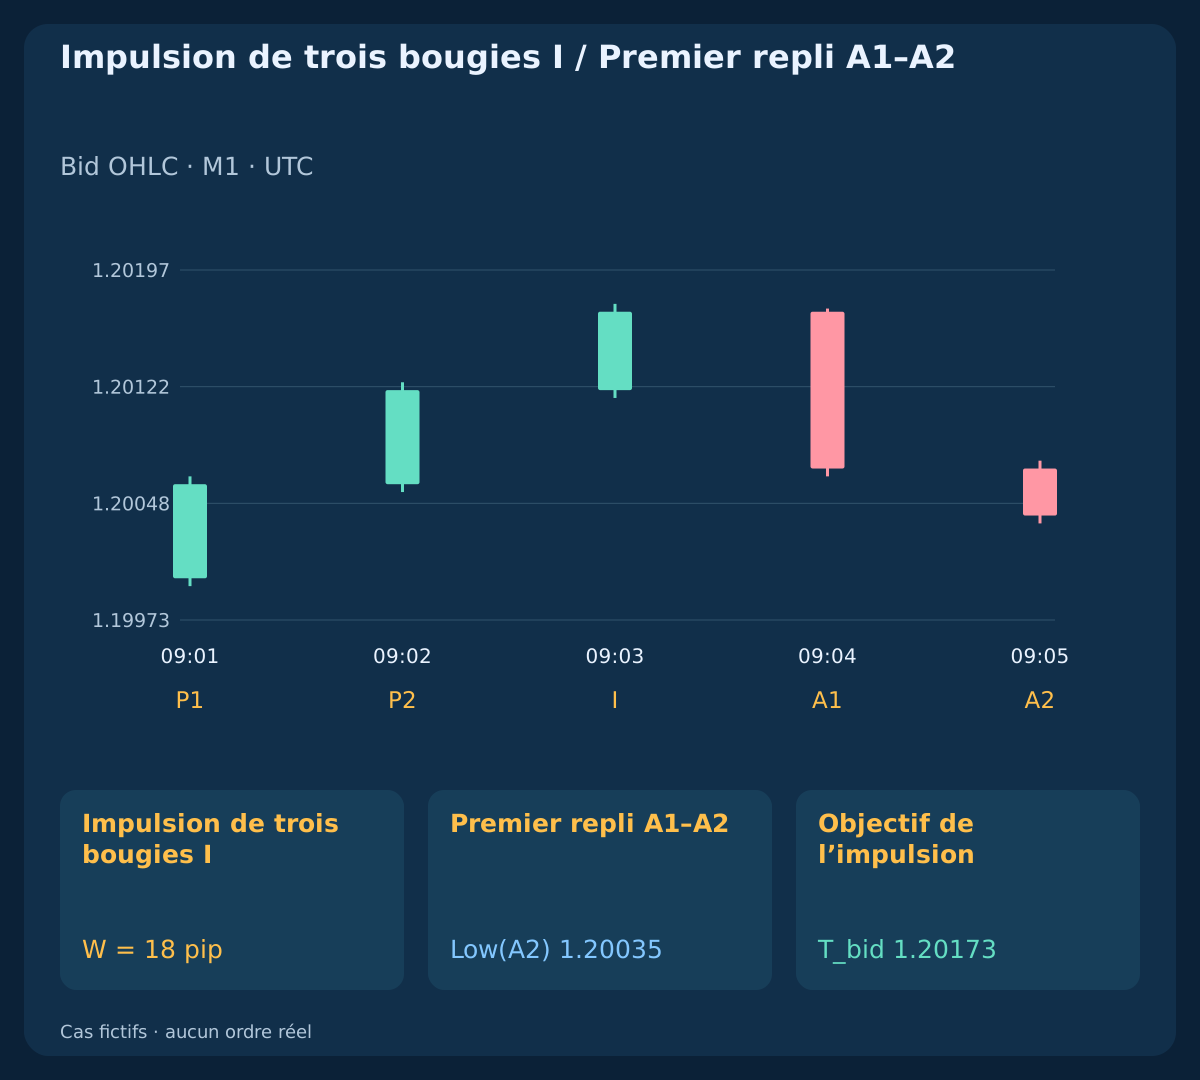
Chercher uniquement sans exposition vérifiée ni schéma actif. L’impulsion BUY comporte trois bougies haussières consécutives avec C1>O1; C2>O2; C3>O3; H1<H2<H3; L1<L2<L3; C1<C2<C3. Le premier trio complet est I ; consommer ses bougies avant de tester 8<=W/pip<=18; W=H3−L1. Figer creux et sommet. Corps contraire, doji, progression invalide ou intervalle absent rompent la séquence. Ne pas décaler un trio consommé pour améliorer l’ancrage.
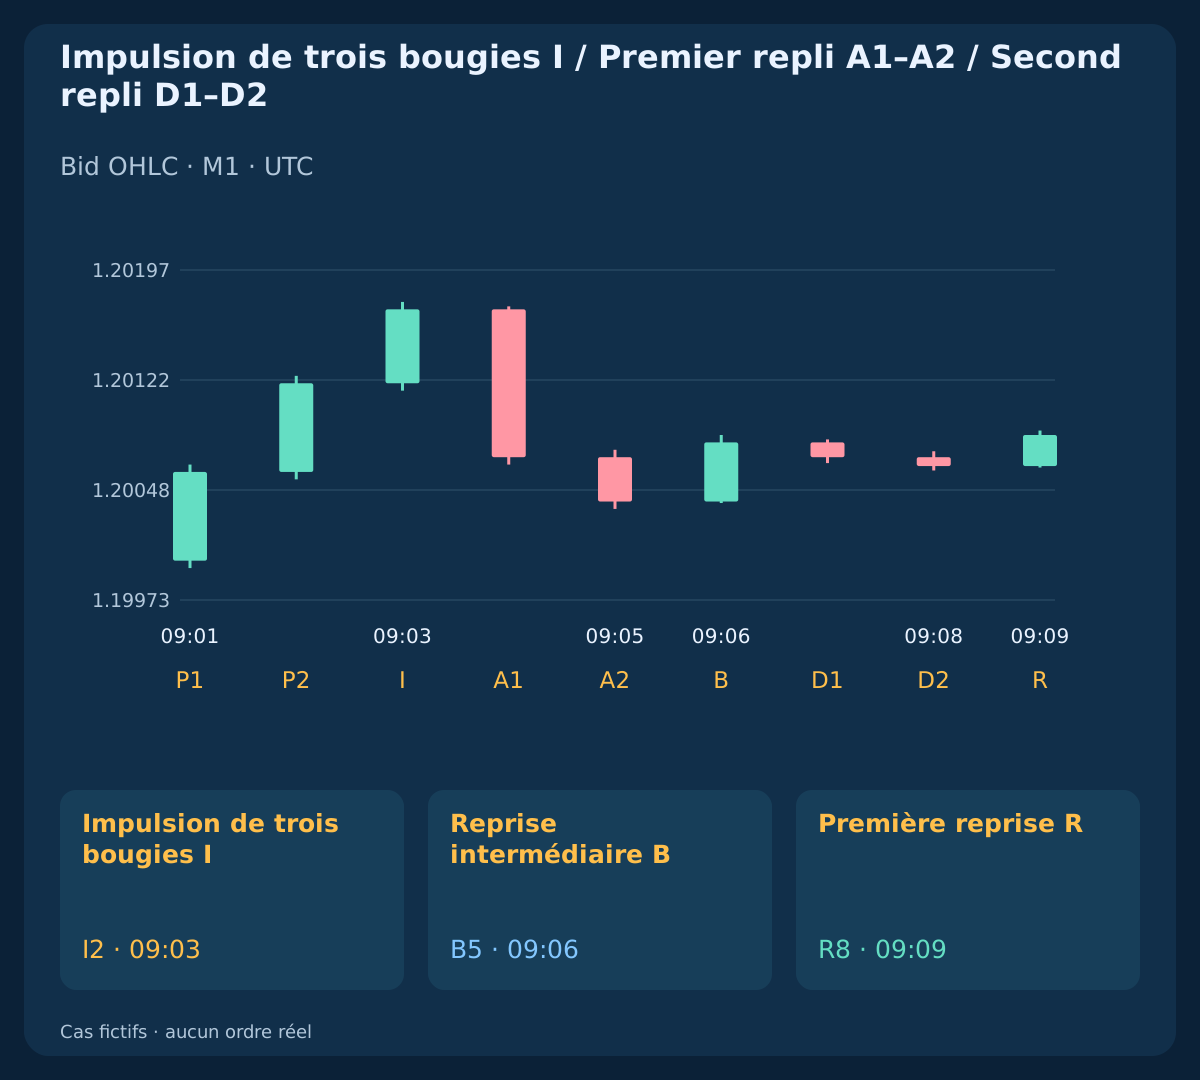
Si I est valide, suspendre toute nouvelle recherche jusqu’à la fin du schéma. Exemple principal : I=k2 / 09:03 UTC; anchor_low=1.19995; anchor_high=1.20175; W=18 pip. Seule la suite I→A1→A2→B→D1→D2→R; R=I+6 est permise, sur des minutes successives réellement closes. Vérifier la clôture après création de la bougie suivante ; horloge ou historique natif vide ne suffisent pas. Aucun intervalle ultérieur ne remplace un manquant.
4. Exiger exactement deux bougies du premier repli
Pour BUY, A1 est la prochaine bougie baissière et clôture sous la clôture de I. A2 est la suivante baissière avec Close(A2)<Close(A1); High(A2)<High(A1); Low(A2)<Low(A1). Les deux corps doivent être strictement baissiers. Ne pas attendre une bougie contraire supplémentaire pour rendre le repli plus convaincant.
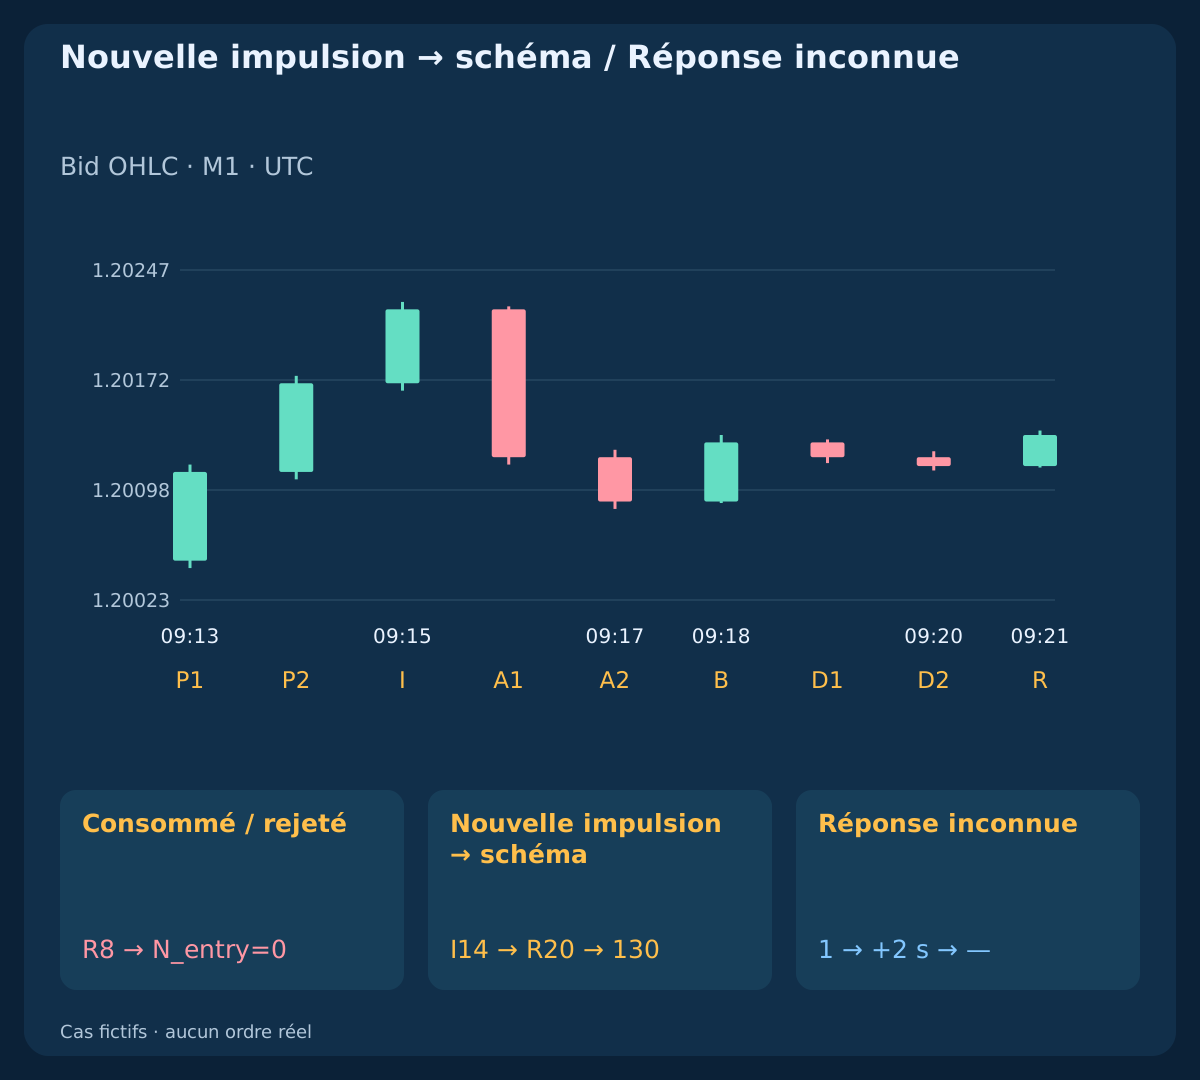
Pendant toute la formation après I, conserver Low>anchor_low; High<T_bid. Une touche annule avant le test du rôle : règle géométrique avant entrée. Le premier repli principal se termine par A2=k4 / 09:05; Low(A2)=1.20035. Les extrêmes sont déjà observés sur bougies closes, sans pivots nécessitant des bougies à droite ni choix tardif d’oscillation.
| Heure UTC | Rôle | Ouverture | Sommet | Creux | Clôture |
|---|---|---|---|---|---|
| 09:01 UTC | P1 | 1.20000 | 1.20065 | 1.19995 | 1.20060 |
| 09:02 UTC | P2 | 1.20060 | 1.20125 | 1.20055 | 1.20120 |
| 09:03 UTC | I | 1.20120 | 1.20175 | 1.20115 | 1.20170 |
5. Séparer les replis par une vraie reprise intermédiaire
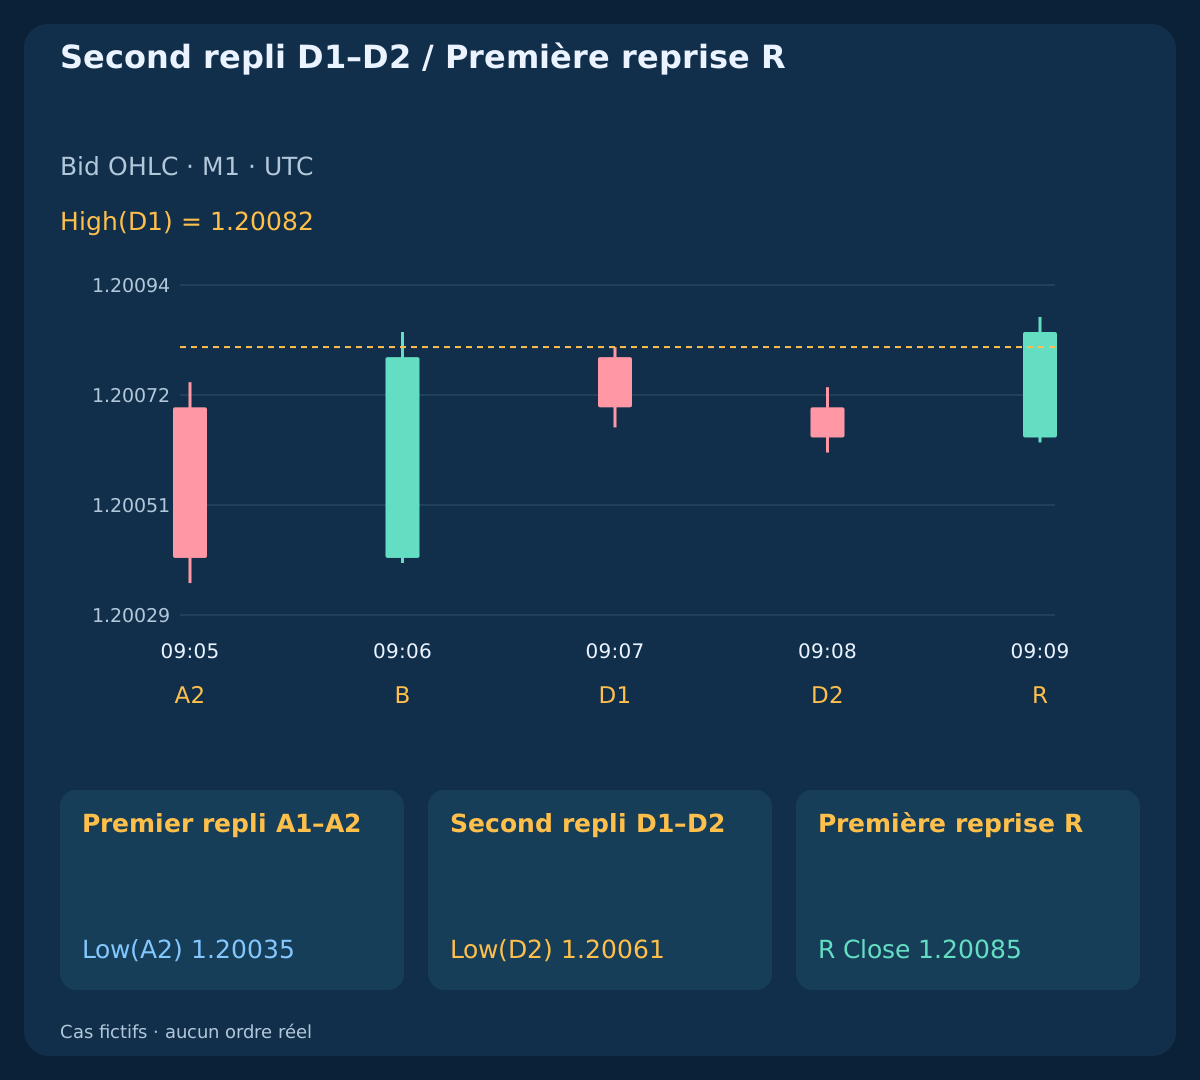
B est exactement la bougie après A2. BUY exige Close(B)>Open(B); Close(B)>High(A2); Low(B)>Low(A2) ainsi que les bornes de formation. La reprise intermédiaire principale donne B=k5 / 09:06; Close=1.20080; High(A2)=1.20075; Low(B)=1.20039 ; ces valeurs doivent être disponibles à sa clôture.
Doji, troisième baissière, égalité au franchissement ou creux non supérieur annulent. Plusieurs bougies contraires continues restent un mouvement prolongé. Ne pas attendre un rebond ultérieur pour le renommer B. Un nouveau schéma nécessite une impulsion nouvelle entière sans reprendre les anciennes bougies.
6. Confirmer le second creux plus haut par la première reprise
D1 suit baissière, avec sommet et clôture sous ceux de B. D2 est la suivante baissière avec Close(D2)<Close(D1); High(D2)<High(D1); Low(D2)<Low(D1); Low(D2)−Low(A2)>=0.2 pip. Le second creux principal vaut Low(D2)=1.20061; Low(A2)=1.20035; difference=2.6 pip. Figer son stop avant de lire R.
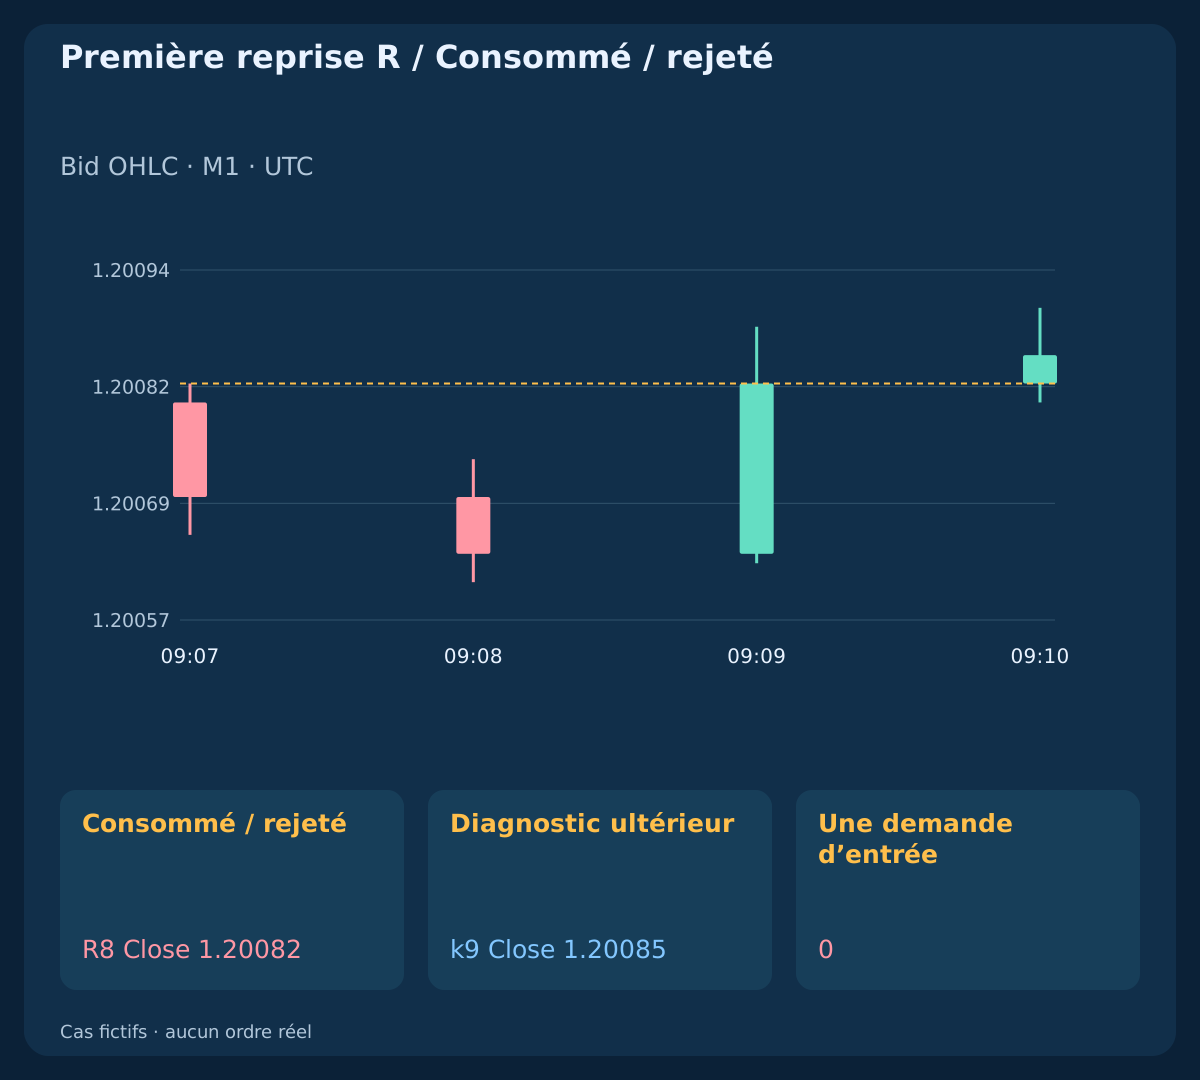
Seule R=D2+1=I+6 confirme. BUY demande Close(R)>Open(R); Low(R)>=Low(D2); 0<Close(R)−High(D1)<=1.5 pip; 2<=r/pip<=8, r étant la distance de clôture au stop fixe. La reprise principale est R=k8 / 09:09; Close=1.20085; High(D1)=1.20082; break=0.3 pip; r=2.9 pip. Rejeter définitivement une R échouée. Aucune autre bougie de confirmation n’est nécessaire ni autorisée.
| Heure UTC | Rôle | Sommet | Creux | Clôture |
|---|---|---|---|---|
| 09:04 UTC | A1 | 1.20172 | 1.20065 | 1.20070 |
| 09:05 UTC | A2 | 1.20075 | 1.20035 | 1.20040 |
| 09:06 UTC | B | 1.20085 | 1.20039 | 1.20080 |
| 09:07 UTC | D1 | 1.20082 | 1.20066 | 1.20070 |
| 09:08 UTC | D2 | 1.20074 | 1.20061 | 1.20064 |
| 09:09 UTC | R | 1.20088 | 1.20063 | 1.20085 |
7. Écrire SELL intégralement avec le bon côté de prix
SELL commence par trois baissières aux sommets, creux et clôtures strictement décroissants. Figer leur plage et appliquer le même test de largeur. A1 et A2 sont haussières, clôtures croissantes, sommet/creux A2 au-dessus de A1. B est baissière, clôture sous le creux A2 et sommet sous le sommet A2. D1 est haussière, creux et clôture au-dessus de B. D2 est haussière, avec clôture, sommet et creux supérieurs à D1, et High(A2)−High(D2)>=0.2 pip.
La prochaine R est baissière avec High(R)<=High(D2); 0<Low(D1)−Close(R)<=1.5 pip; 2<=r/pip<=8. Pendant la formation, les bougies Bid conservent High<anchor_high; Low>T_ask. C’est une annulation sur géométrie Bid ; les sorties SELL choisies sont des déclencheurs Ask absolus, pas des OHLC Ask reconstruits. La première cotation maintient Ask sous le creux D1. SELL entre au Bid et sort à l’Ask. Ni inversion automatique, ni moyennage, ni position supplémentaire.
8. Figer l’ancien objectif et le stop du second repli
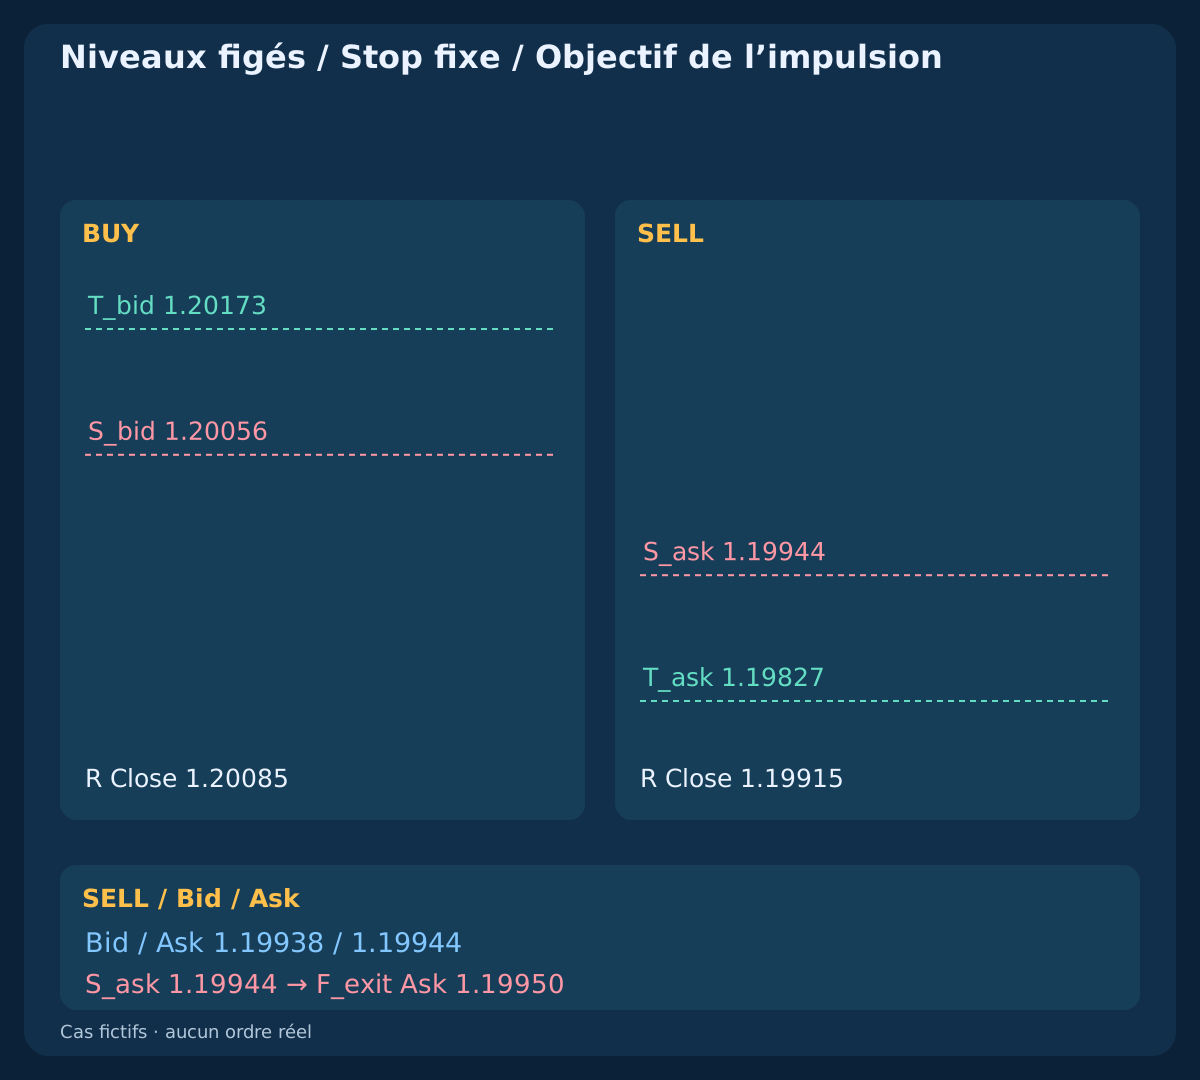
À I, BUY fixe T_bid=anchor_high−0.2 pip ; à D2, S_bid=Low(D2)−0.5 pip; r=Close(R)−S_bid. SELL utilise T_ask=anchor_low+0.2 pip; S_ask=High(D2)+0.5 pip; r=S_ask−Close(R). Les prix respectent le tick déclaré. Objectif fixé avant repli, stop avant R : ni cotation d’entrée ni exécution effective ne changent l’ancrage.
Les niveaux BUY principaux sont S_bid=1.20056; T_bid=1.20173 ; SELL donne S_ask=1.19944; T_ask=1.19827. Le r structurel diffère du risque depuis l’exécution au stop. Après acceptation, sorties fixes sans suivi SAR, ajustement au point mort, sortie partielle ou inversion. La limite temporelle séparée exige également un rapport effectif de clôture.
9. Évaluer uniquement la première cotation après reprise
Consommer le premier couple reçu après la clôture prévue de R avec arrival<=R_close+1.000 s; 0<=quote_age<=250 ms; 0<=spread<=0.6 pip. BUY maintient Bid>High(D1), SELL Ask<Low(D1). Vérifier prix positifs non croisés, tick, distances/volumes actuels, contexte, marge et support des deux sorties initiales. Règles inconnues : blocage. Un minimum de stop annoncé nul ne garantit pas l’acceptation serveur.
Utiliser F_plan=Ask+0.2 pip for BUY; F_plan=Bid−0.2 pip for SELL; c=0.3 exit reserve+0.6 linear round-trip commission=0.9 pip. BUY emploie L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c ; SELL L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. Exiger L>0; W>0; W/L>=1.50. Le spread est déjà représenté par les bons côtés du couple, sans ajout supplémentaire. Aucun autre frais ni financement n’est supposé.
| Observation | Cotation | Perte, pips | Objectif net, pips | W/L net | Lots prévus |
|---|---|---|---|---|---|
| BUY | 1.20085 / 1.20091 | 4.6 | 7.1 | 1.5434783 | 0.54 |
| SELL | 1.19909 / 1.19915 | 4.6 | 7.1 | 1.5434783 | 0.54 |
| BUY | 1.20088 / 1.20094 | 4.9 | 6.8 | 1.3877551 | — |
| BUY / Diagnostic ultérieur | 1.20085 / 1.20091 | 4.6 | 7.1 | 1.5434783 | — |
| BUY | 1.20135 / 1.20141 | 4.6 | 7.1 | 1.5434783 | 0.54 |
10. Laisser rejetée la première reprise échouée
Dans le cas échoué, impulsion et replis sont valides mais R8 Close=1.20082=High(D1). L’égalité n’est pas un franchissement. La bougie suivante atteint k9 Close=1.20085, avec corps haussier et géométrie recevable, hors du seul emplacement R. Aucune demande ni R de remplacement.
Rechercher de nouveau uniquement après consommation et borne de libération connue. Un futur schéma exige trois nouvelles bougies d’impulsion et toute la séquence. Ne pas reprendre l’ancienne impulsion, prolonger D2 ou transformer l’échec en autorisation discrétionnaire. Compte et contexte restent des contraintes indépendantes.
11. Rejeter un repli continu et un second creux invalide
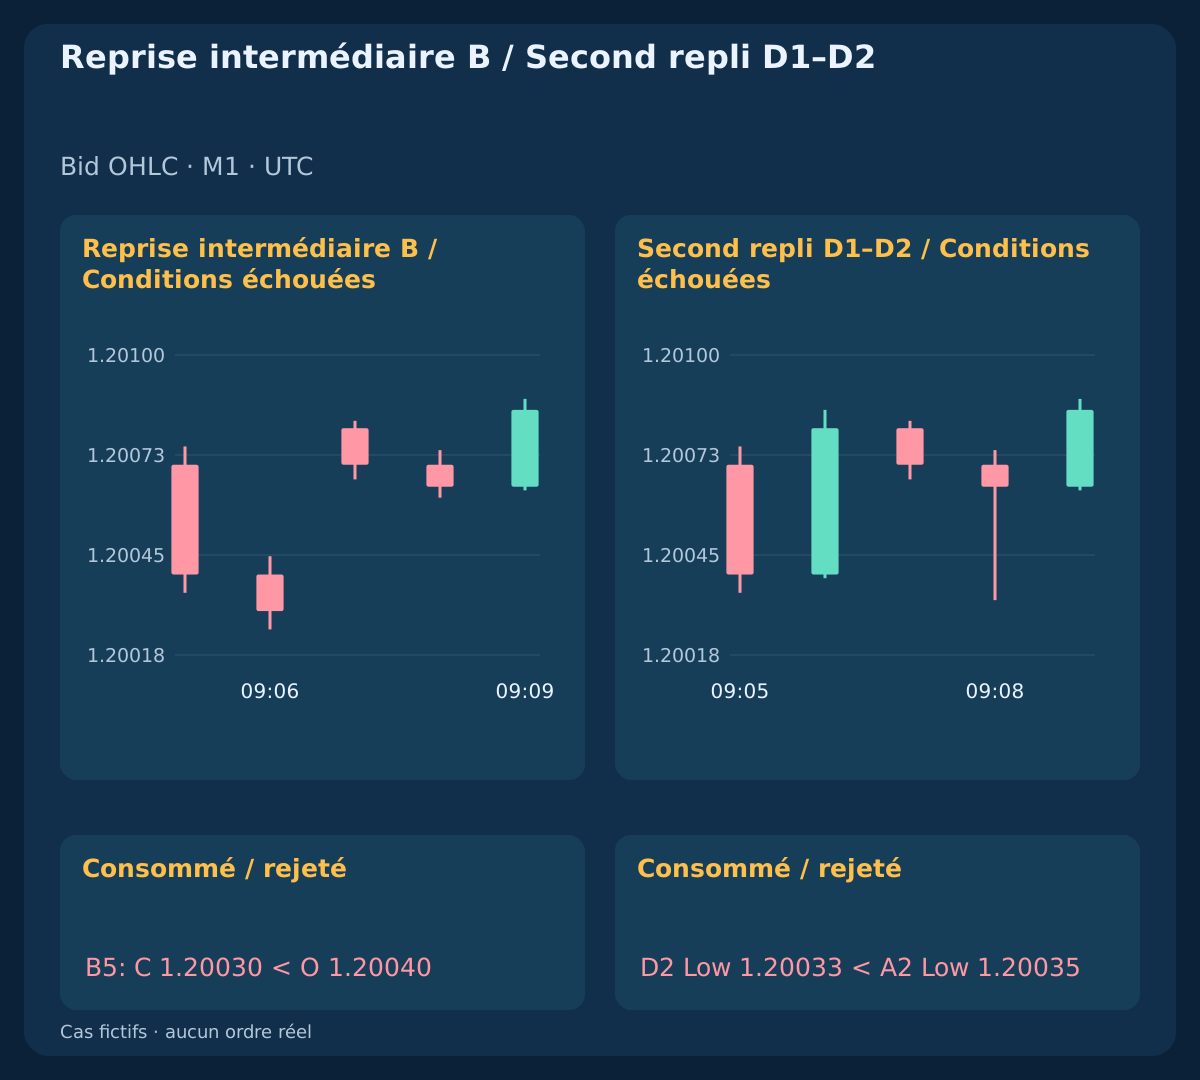
Le cas d’un seul repli remplace la reprise requise par B5 Open=1.20040; Close=1.20030. C’est une baissière supplémentaire : le schéma s’arrête à B. Une reprise ultérieure ne crée pas rétroactivement la séparation. Un autre cas présente Low(D2)=1.20033<Low(A2)=1.20035 et échoue à D2.
Les causes diffèrent : absence de séparation et violation du creux ascendant. Enregistrer phase et heure même si les prix s’améliorent. Une entrée jamais demandée n’a ni exécution, ni volume autorisé, ni résultat réalisé. Le miroir SELL distingue de même l’échec de son second sommet plus bas.
12. Ne pas remplacer un premier couple mauvais ou expiré
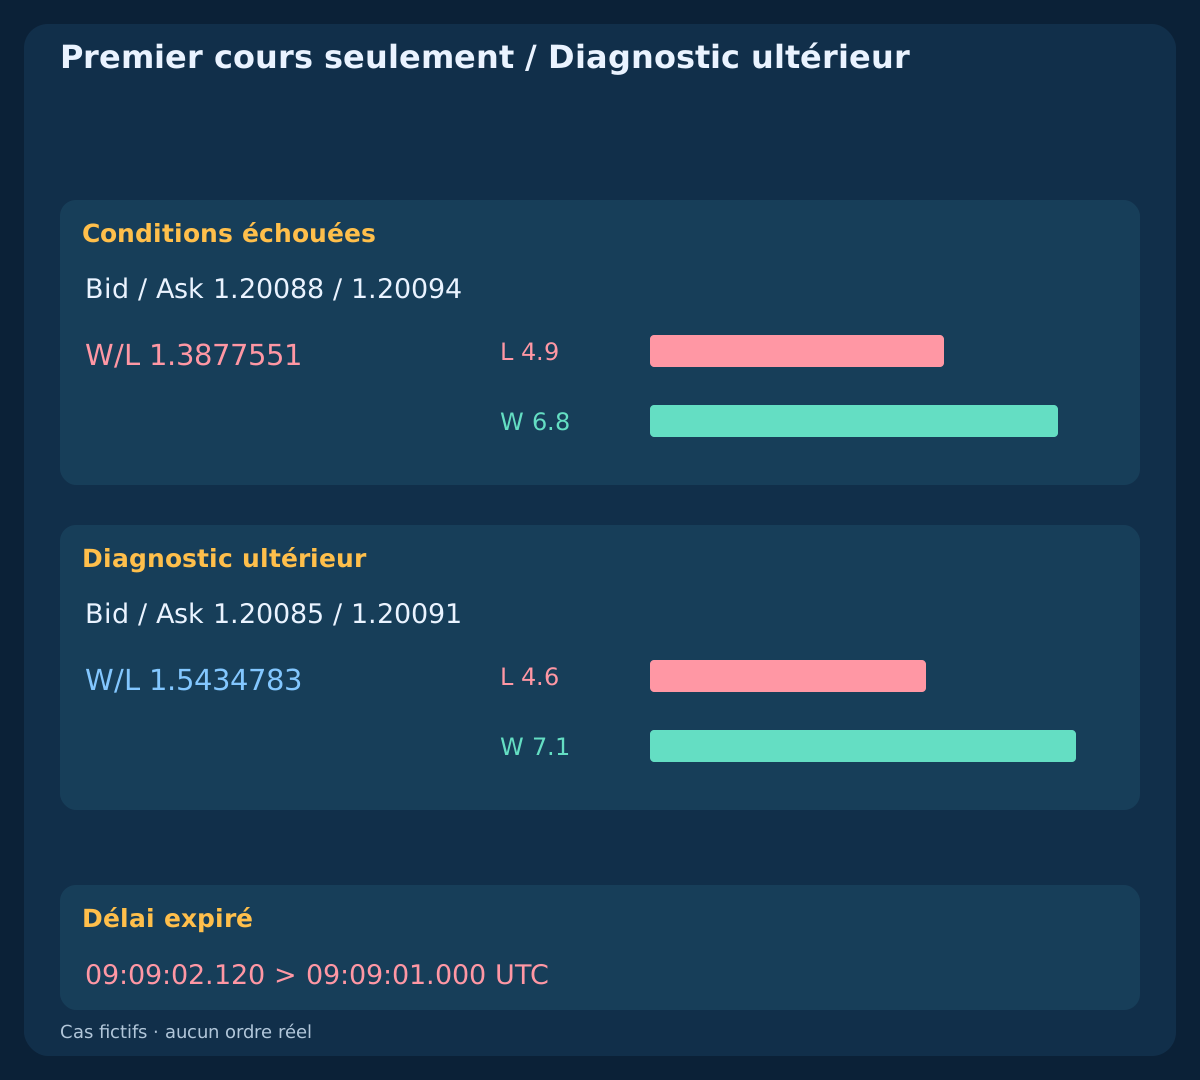
Le BUY accepté commence par Bid/Ask=1.20085/1.20091; F_plan=1.20093; L=4.6; W=7.1; W/L=1.5434783. Un autre cas reçoit d’abord 1.20088/1.20094; F_plan=1.20096; L=4.9; W=6.8; W/L=1.3877551 et échoue sur la marge nette malgré le spread admissible. Réduire le volume ne répare pas un ratio net linéaire.
Le couple ultérieur 1.20085/1.20091 rétablirait le ratio diagnostique principal, sans volume admissible ni demande. Dans le cas expiré, réception initiale à 09:09:02.120 après la borne inclusive 09:09:01.000. Aucune demande non plus. Le premier couple consomme le droit même rejeté, sans remplacement ultérieur.
13. Dimensionner le plan et garder l’échéance fixe
Le compte illustratif utilise equity=$10,000; risk_fraction=0.25%; budget=$25; lot_min=lot_step=0.01; lot_max=1.00. Appliquer lots=floor_step(25/(L×10),0.01) ; règles incompatibles ou marge indisponible empêchent la demande. Les plans principaux donnent 0.54 lot; planned_loss=$24.84; planned_net_target=$38.34. Budget prévu, pas plafond de perte garanti. La sortie SELL fournie au-delà du déclencheur donne −$25.92 et dépasse le budget.
Échéance D=min(R_close+10 min,12:00 UTC). Sans clôture protectrice préalable, demander une seule fermeture sur la première cotation fiable disponible du bon côté à partir de D. BUY examine Bid, SELL Ask. La protection est prioritaire sur le même couple et demeure active pendant l’attente. Absence de cours ou réponse incertaine ne prouve pas l’absence d’exposition : rapprocher le compte et garder le blocage, sans inventer une exécution à la borne.
14. Distinguer nouveau schéma, rejet et exécution inconnue
Après R8 échouée, le cas indépendant démarre I14 / 09:15 et atteint sa propre R20 / 09:21; S_bid=1.20106; T_bid=1.20223. Une seule demande reçoit le rejet certain error=130 malgré un minimum de stop annoncé nul. Ce schéma complet est nouveau, pas une relance de R8. Rejet certain et compte vérifié sans exposition exigent un nouveau départ.
Une demande par événement avec réserve 0.2 pip=2 points ; le paramètre de glissement n’est pas une garantie universelle. Distinguer entry_deadline=R_close+1 s de ack_timeout=request_time+2 s. Un timeout n’annule pas une demande peut-être acceptée. Le cas inconnu laisse exécution et P&L vides même si le prix rejoint l’objectif. Rapprocher positions et historique avant toute nouvelle entrée. Protection initiale non supportée : bloquer. Exécution inattendue non protégée : une clôture d’urgence sur cours fiable, puis rapprochement si réponse incertaine. Ne pas élargir les sorties pour forcer l’acceptation.
15. Reproduire observations inventées et rapports fournis
Les fichiers contiennent 400 closed Bid bars; 11 started setups; 1,610 quote updates; 5 simulated entry requests; 3 supplied fills; 0 live orders. Chaque cas indépendant a 40 bars. La trajectoire supposée constante par morceaux visite Open+100 ms; Low/High+20 s; High/Low+40 s; Close+59.9 s; Ask=Bid+0.6 pip, Low d’abord en hausse/doji, High d’abord en baisse. Le premier Open expiré est retardé, explicitement dans les heures. Cette construction ne récupère pas l’ordre intrabougie historique ni Ask depuis OHLC.
Recalculer impulsions admissibles, phases échouées, R, premier couple, frais, volume et côté de sortie. Résultats nets après commission et exécutions déclarées : BUY target +$40.50; SELL gap stop −$25.92; time exit −$7.56. Calculs monétaires construits, sans rendement, réussite ou espérance mesurés. Rejets et incertitudes n’ont aucun volume exécuté ni P&L. Un cours de la bougie suivante en formation confirme le dernier intervalle, sans ajouter de bougie close fictive.
Télécharger les données Bid M1 fictives (CSV)
Télécharger schémas et phases échouées (CSV)
Télécharger cotations et rapports fictifs (CSV)
| Statut | Demandes d’entrée | Exécution rapportée | Sortie rapportée | P&L net fictif, USD |
|---|---|---|---|---|
| CLOSED_TARGET | 1 | 1.20092 | 1.20173 | +40.50 USD |
| CLOSED_STOP | 1 | 1.19908 | 1.19950 | -25.92 USD |
| CLOSED_TIME | 1 | 1.20092 | 1.20084 | -7.56 USD |
| SERVER_REJECTED | 1 | — | — | — |
| REQUEST_UNCERTAIN | 1 | — | — | — |
16. Tester toute la séquence sur des données chronologiques inédites
Figer schéma, prix, délais, coûts et contexte avant recherche. Conserver toutes les données et chaque schéma démarré, y compris mauvaise largeur, reprise absente, extrême rompu, R échouée, mauvais cours, expiration et incertitude. Modifier schéma ou contrôle du compte peut changer le calendrier admissible : le signaler au lieu de comparer uniquement les opérations survivantes.
Utiliser couples fiables et preuves d’exécution. Laisser inconnus les résultats inconnus, intégrer gaps, rejets, intervalles manquants, tarifs, règles et marge. Comparer régimes et blocages d’actualités sous les mêmes hypothèses. Trois clôtures fournies ne prouvent aucun avantage. La spécification rend une hypothèse bornée testable, sans démontrer son aptitude au réel.
Questions fréquentes
Plusieurs baissières créent-elles automatiquement deux replis BUY ?
Non. Il faut deux premières bougies, une reprise haussière immédiatement suivante, puis deux bougies conservant le second creux plus haut. Une troisième baissière à la place B rejette le schéma ; un rebond tardif ne le répare pas.
Une bougie M1 ultérieure remplace-t-elle la reprise échouée ?
Non. R est uniquement la bougie close juste après D2. L’égalité au niveau échoue. Une reprise ultérieure exige une impulsion indépendante et le nouveau schéma entier, sans bougies réutilisées.
Peut-on attendre une meilleure cotation après le premier échec ?
Non. Le premier couple consomme l’autorisation, y compris pour âge, spread, niveau, délai ou marge nette. Un ratio ultérieur amélioré reste diagnostique, sans volume autorisé ni nouvelle demande.
Pourquoi ne pas déplacer stop et objectif à l’exécution réelle ?
Le modèle teste un objectif issu de l’impulsion et une protection issue de D2. Réancrer modifie l’hypothèse et la marge nette. Rejeter le manque d’espace au premier cours ; réduire le volume ne répare pas le ratio linéaire.
Le timeout prouve-t-il un rejet ou un résultat nul ?
Non. La demande peut rester incertaine après expiration du droit d’entrée. Bloquer et rapprocher positions et historique. Une réponse absente ne prouve ni exécution, ni rejet, ni annulation, ni P&L nul.
Les montants fournis démontrent-ils un scalping rentable ?
Non. Prix et rapports sont inventés sans ordre réel. Ils vérifient les phases, côtés et calculs. La perte de gap montre aussi que le budget prévu n’est pas garanti. Ni performance historique ni paramètres optimaux ne sont établis.
Sources et notes de recherche
Les références officielles MetaTrader et MQL4 décrivent les heures des bougies, Bid/Ask et les contraintes de protection et de volume. Schéma, seuils, délais, trajectoires et rapports sont des hypothèses pédagogiques, sans preuve historique ni réglages optimaux établis. Aucune API de trading n’est appelée.
- MQL4: OrderSend and broker protection restrictions
- MetaTrader4: order types, Bid/Ask triggers and chart prices
- MQL4: iTime and bar intervals
- MQL4: symbol contract and volume properties
Modèle pédagogique de prix, cotations et rapports inventés. Aucun ordre réel, backtest historique ou bénéfice mesuré.