

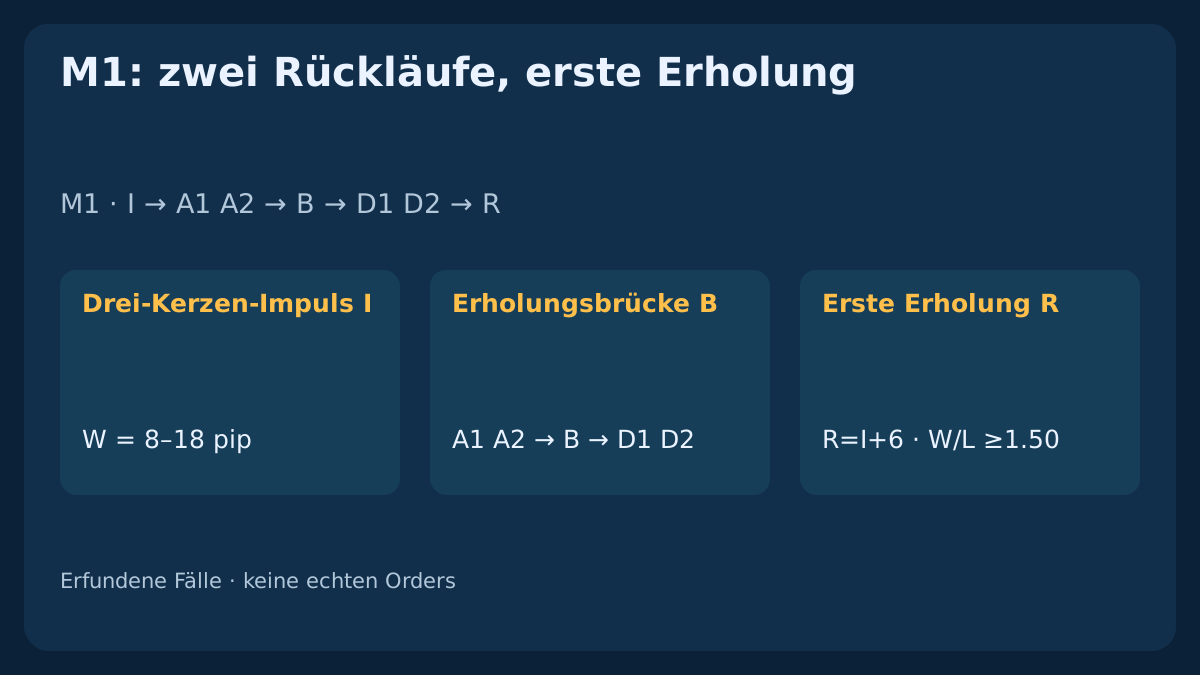
Zwei Rücklaufphasen benötigen eine Erholung dazwischen. Dieses M1-Lehrmodell fixiert ein früheres Impulsziel, verlangt ein höheres zweites Tief beziehungsweise tieferes zweites Hoch und lässt nur die unmittelbar folgende Erholung bestätigen. Danach prüft es einen Kurs und erlaubt eine Einstiegsanfrage. Erfundene Preise und vorgegebene Ausführungsberichte machen Regeln prüfbar, belegen aber keine Rentabilität.
1. Eine vollständige M1-Price-Action-Hypothese definieren
Das Modell untersucht einen Richtungsimpuls, zwei getrennte Gegenbewegungen und eine erste bestätigte Erholung. Es ergänzt das Scalping-Thema um reine Preisstruktur ohne EMA-, SAR-, RSI-, ADX- oder ATR-Filter und ohne erst durch spätere Kerzen bestätigte Pivots. Fehlgeschlagener Ausbruch mit Wiedereinstieg hat eine andere Ereignisfolge.
Dies ist eine Lehrspezifikation für Forschung, kein validiertes Live-System und kein installierbarer EA. Kerzenzahlen und Schwellen sind Hypothesen, keine bewiesenen Optima. Alle Kurse, Verläufe und Ausführungsberichte sind erfunden. Leistungsurteile erfordern die gesamte Spezifikation auf verlässlichen, zuvor ungenutzten Daten.
Ein vollständiges Modell für den ersten Rücklauf bietet Limitorder-Scalping mit zeitlich begrenzter Stornierung: Chartberührung, tatsächliche Ausführung und ungeklärter Löschauftrag bleiben getrennt.
2. Kontrakt, UTC-Fenster und Kontosperre festlegen
Verwende abgeschlossene EURUSD-M1-Bid-OHLC mit pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; pip_value=$10/lot für ein USD-Konto. Öffnung und Schluss jeder Musterkerze sowie die Anfrage müssen 09:00<=UTC<12:00 erfüllen. Kontoweit müssen Positionen, Pending Orders, andere Exponierungen und ungeklärte Einstiegs-/Schließungsanfragen ausgeschlossen sein. Margin, Kontrakt und anfänglich angehängter Schutz müssen bekannt und unterstützt sein.
Kontext während der Bildung und beim ersten Kurs erneut prüfen. Eine vorher bekannte UTC-Ereignisliste sperrt während [event−15 min,event+15 min]; Modellregel, kein allgemein sicherer Abstand. Unbekannter Kalender, Kontrakt oder Daten blockieren. Nach Fehler, bestätigtem Ausstieg, abgeglichener Ablehnung, Datenwiederkehr oder Sperrende altes Muster löschen. Neue Impulskerzen dürfen frühestens an der Freigabegrenze öffnen. Die Beispiele setzen ausdrücklich eine bekannte leere Nachrichtenliste voraus.
3. Den ersten eigenständigen Drei-Kerzen-Impuls finden
Nur bei verifiziert fehlender Exponierung und ohne aktives Muster suchen. BUY nutzt drei aufeinanderfolgende bullische Kerzen mit C1>O1; C2>O2; C3>O3; H1<H2<H3; L1<L2<L3; C1<C2<C3. Das erste vollständige Trio ist I; seine Kerzen vor Prüfung von 8<=W/pip<=18; W=H3−L1 verbrauchen. Tief und Hoch daraus fixieren. Gegenkörper, Doji, fehlerhafte Fortschreibung oder fehlendes Intervall unterbrechen die Folge. Verbrauchte Kerzen nicht für einen besseren Anker weiterschieben.
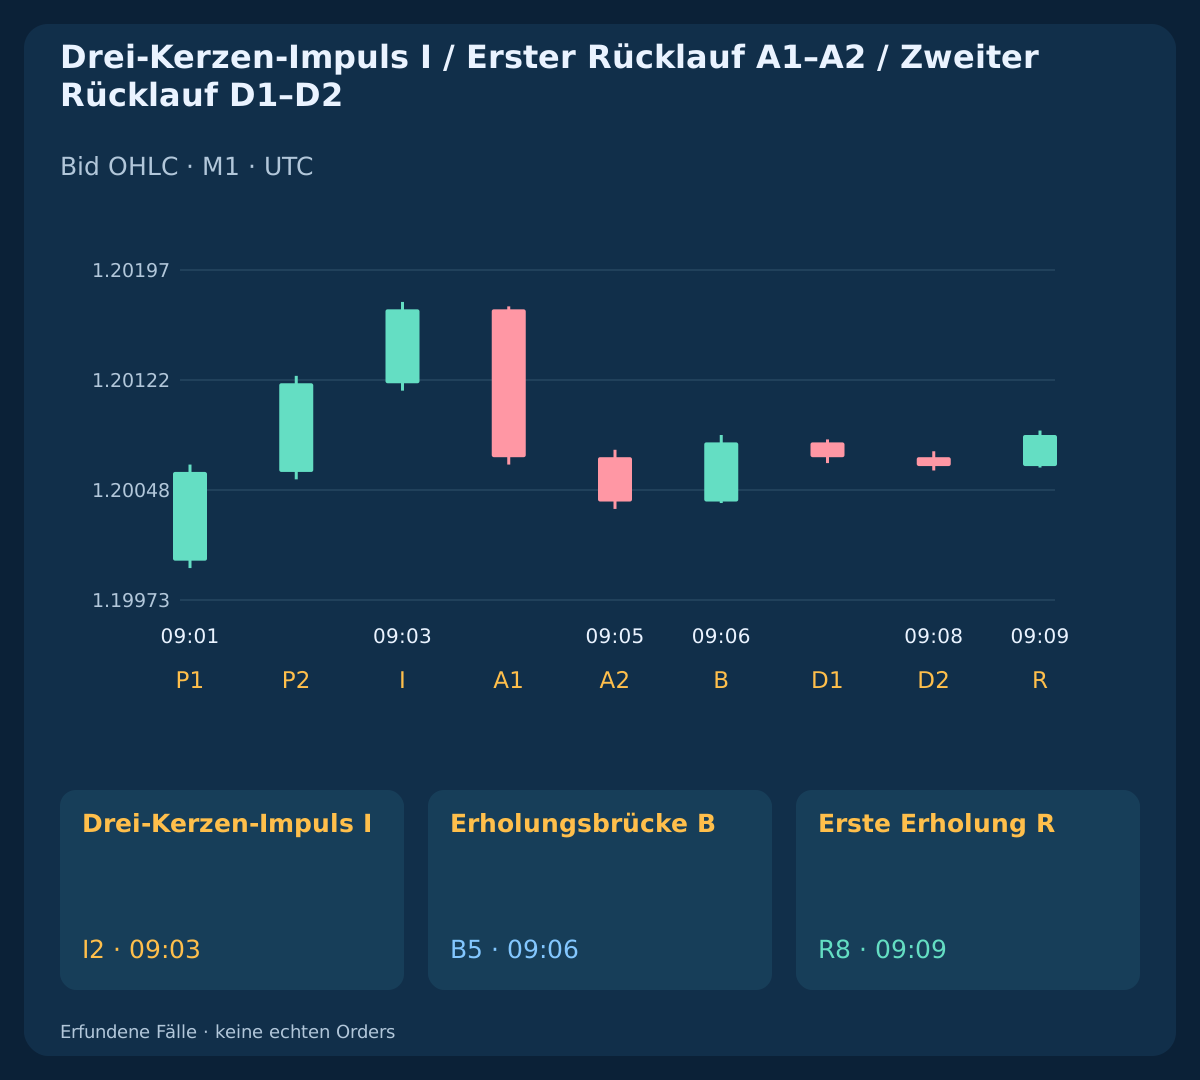
Nach gültigem I keinen weiteren Impuls suchen, bis dieses Muster endet. Hauptbeispiel: I=k2 / 09:03 UTC; anchor_low=1.19995; anchor_high=1.20175; W=18 pip. Erlaubt ist nur I→A1→A2→B→D1→D2→R; R=I+6 mit tatsächlich abgeschlossenen aufeinanderfolgenden Minuten. Den Schluss nach Anlegen der nächsten Kerze prüfen; Uhrzeit oder leere native Historie reichen nicht. Fehlende Intervalle nicht durch spätere ersetzen.
4. Genau zwei Kerzen des ersten Rücklaufs verlangen
Bei BUY ist A1 die unmittelbar nächste bärische Kerze und schließt unter dem Schlusskurs von I. A2 folgt bärisch mit Close(A2)<Close(A1); High(A2)<High(A1); Low(A2)<Low(A1). Beide Körper müssen strikt bärisch sein; keine zusätzliche Gegenkerze abwarten, um die Formation optisch zu verbessern.
Während der gesamten Bildung nach I gilt Low>anchor_low; High<T_bid. Eine Berührung verwirft das Muster vor der Rollenprüfung; das ist eine geometrische Vor-Einstiegsregel. Der erste Hauptrücklauf endet bei A2=k4 / 09:05; Low(A2)=1.20035. Diese Extreme sind bereits beobachtete Schlusskerzendaten, ohne spätere Pivotbestätigung oder nachträgliche Swingauswahl.
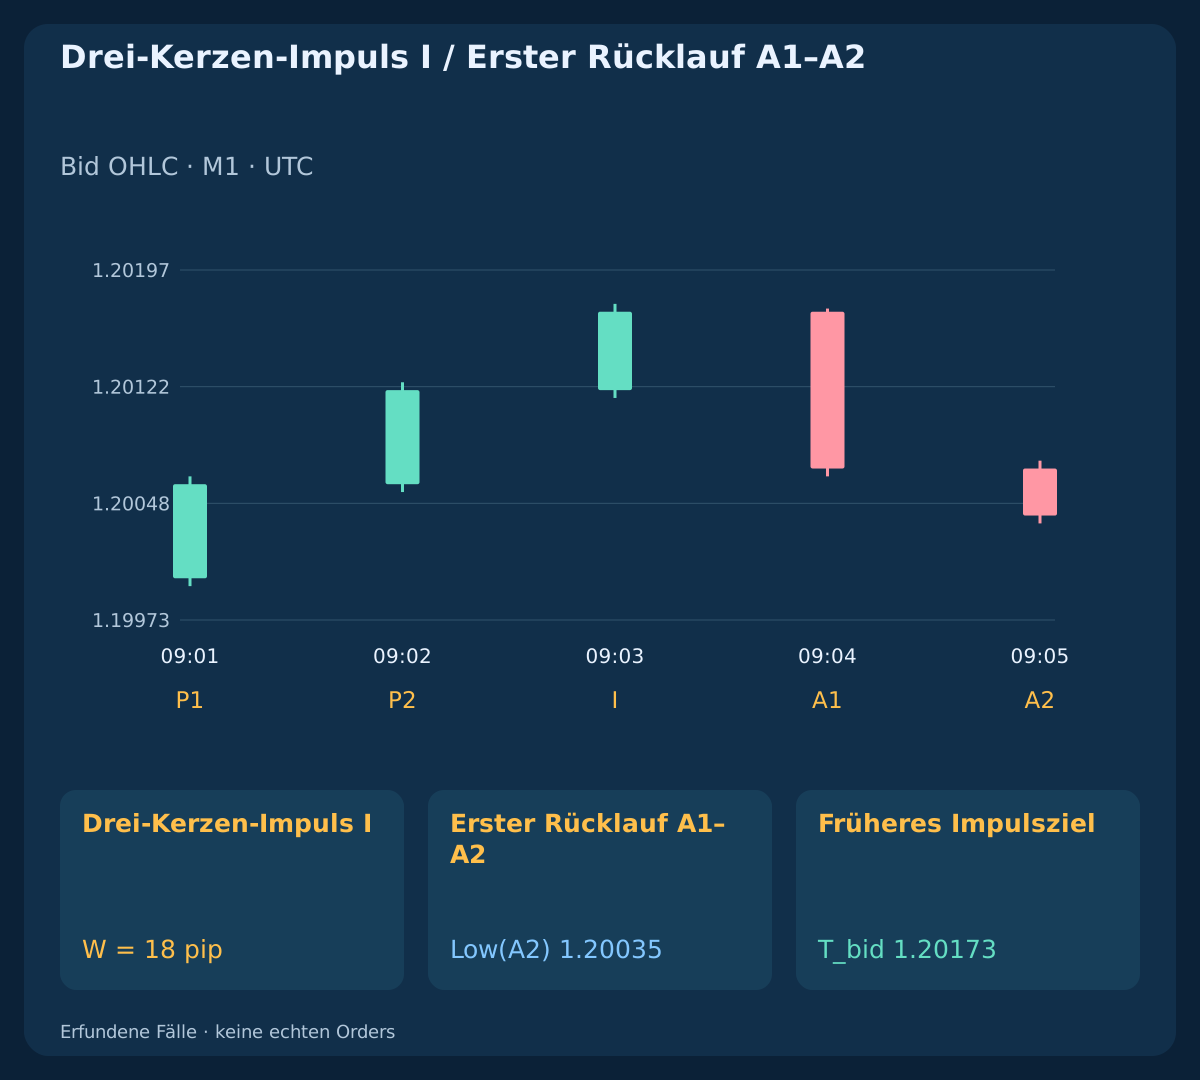
| UTC-Zeit | Rolle | Eröffnung | Hoch | Tief | Schluss |
|---|---|---|---|---|---|
| 09:01 UTC | P1 | 1.20000 | 1.20065 | 1.19995 | 1.20060 |
| 09:02 UTC | P2 | 1.20060 | 1.20125 | 1.20055 | 1.20120 |
| 09:03 UTC | I | 1.20120 | 1.20175 | 1.20115 | 1.20170 |
5. Die Rückläufe durch eine echte Erholungsbrücke trennen
B ist genau die nächste Kerze nach A2. BUY verlangt Close(B)>Open(B); Close(B)>High(A2); Low(B)>Low(A2) sowie die Bildungsgrenzen. Die Hauptbrücke hat B=k5 / 09:06; Close=1.20080; High(A2)=1.20075; Low(B)=1.20039. Alle zugehörigen Werte müssen bereits bei ihrem Schluss vorliegen.
Doji, dritte bärische Kerze, Gleichheit am Brückenausbruch oder nicht höheres Brückentief verwerfen. Mehrere ununterbrochene Gegenkerzen sind eine verlängerte Bewegung. Einen späteren Sprung nicht nachträglich B nennen. Ein neues Muster braucht einen vollständigen neuen Impuls ohne wiederverwendete Kerzen.
6. Höheres zweites Tief nur mit erster Erholung bestätigen
D1 folgt bärisch mit Hoch und Schluss unter denen von B. D2 folgt bärisch mit Close(D2)<Close(D1); High(D2)<High(D1); Low(D2)<Low(D1); Low(D2)−Low(A2)>=0.2 pip. Das zweite Haupttief ist Low(D2)=1.20061; Low(A2)=1.20035; difference=2.6 pip. Seinen Stop vor dem Lesen von R fixieren.
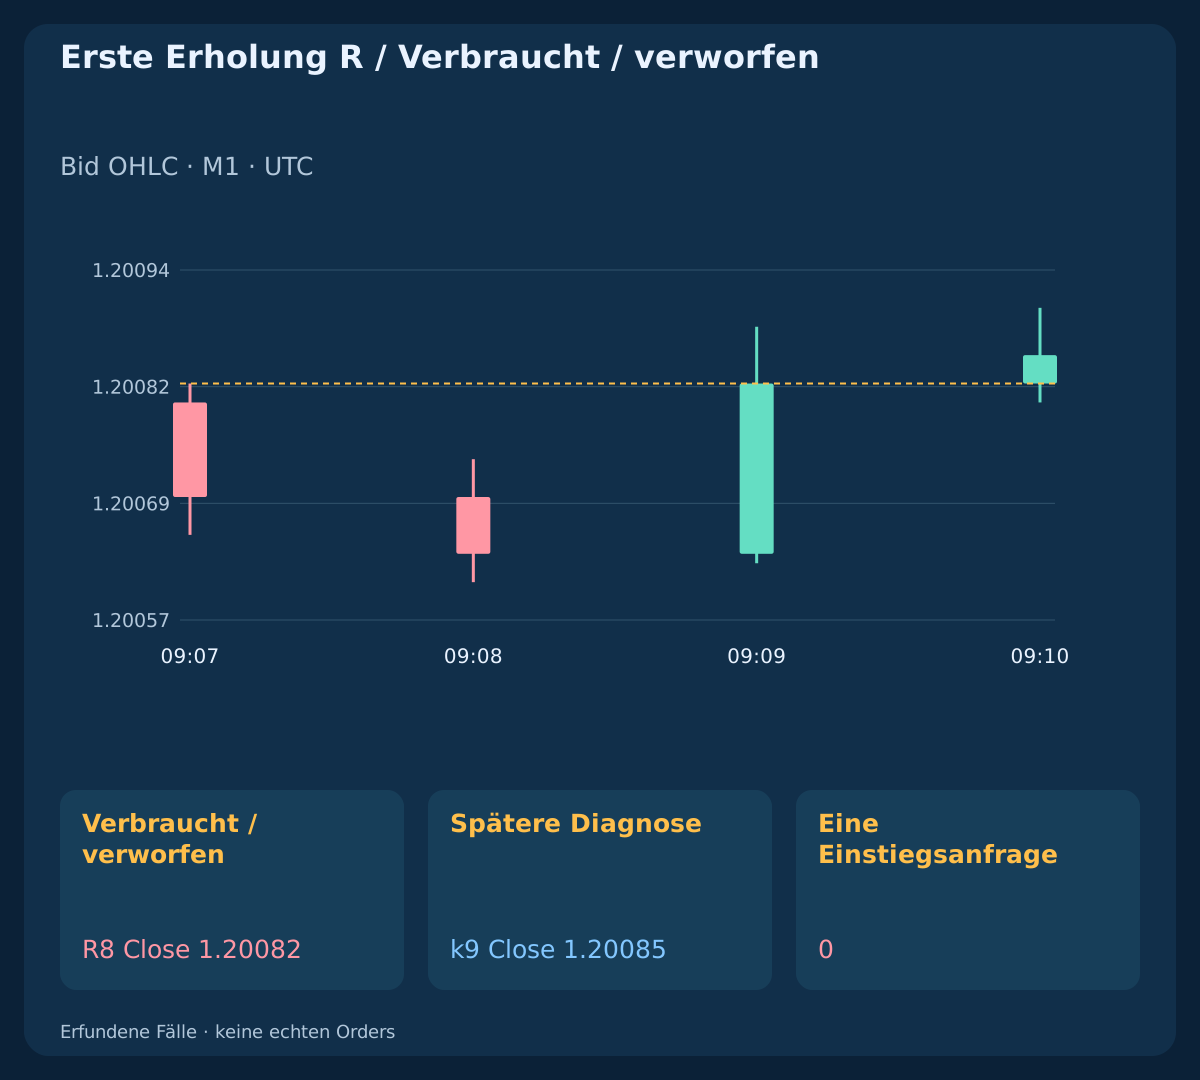
Nur R=D2+1=I+6 darf bestätigen. BUY benötigt Close(R)>Open(R); Low(R)>=Low(D2); 0<Close(R)−High(D1)<=1.5 pip; 2<=r/pip<=8; r ist der Abstand zwischen Schluss und festem Stop. Die Haupterholung lautet R=k8 / 09:09; Close=1.20085; High(D1)=1.20082; break=0.3 pip; r=2.9 pip. Fehlgeschlagenes R endgültig verwerfen. Eine zusätzliche Bestätigungskerze ist weder erforderlich noch erlaubt.
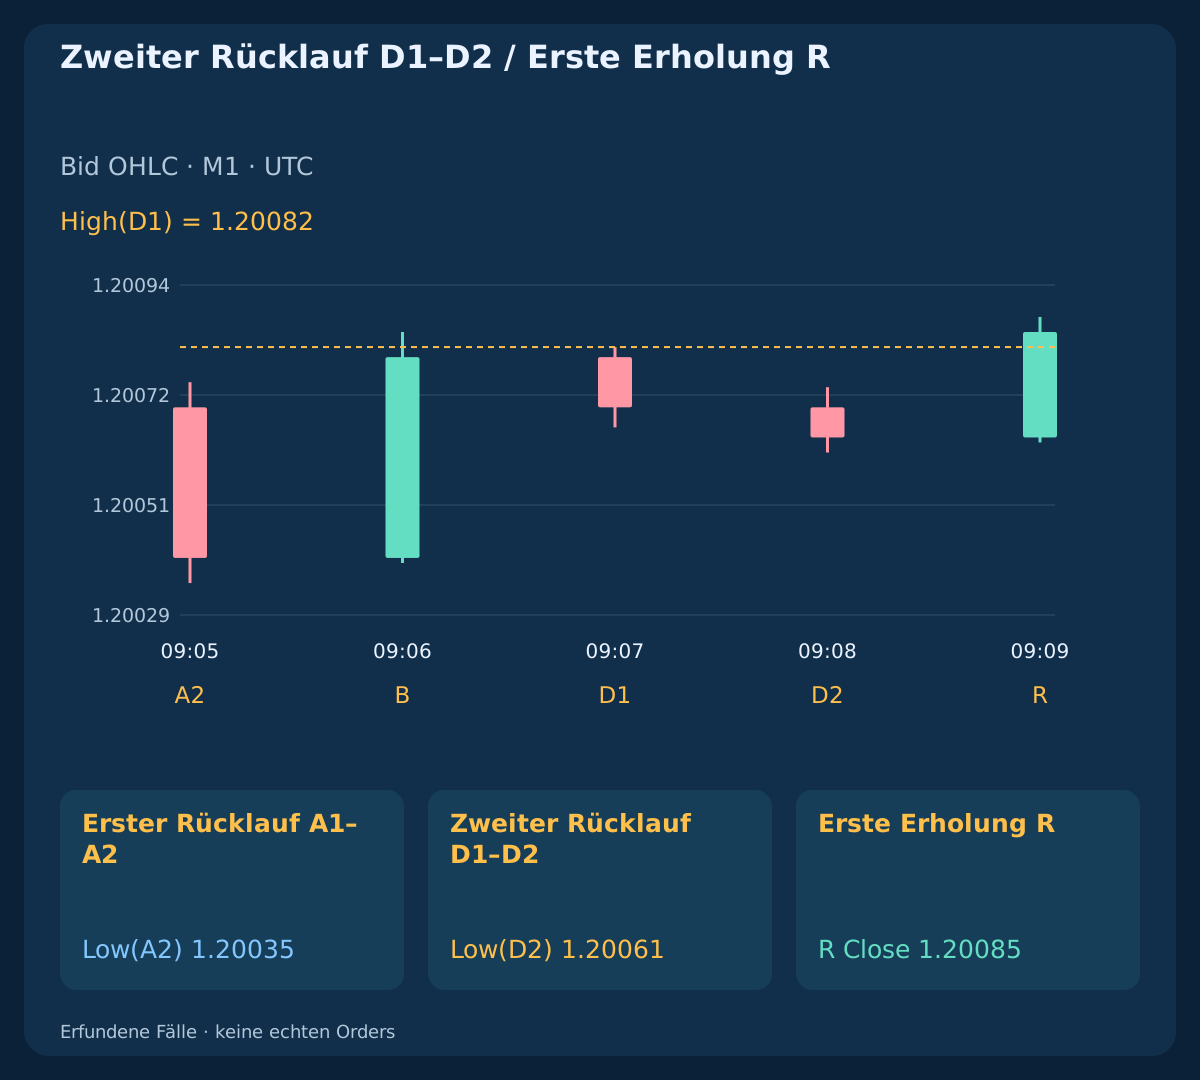
| UTC-Zeit | Rolle | Hoch | Tief | Schluss |
|---|---|---|---|---|
| 09:04 UTC | A1 | 1.20172 | 1.20065 | 1.20070 |
| 09:05 UTC | A2 | 1.20075 | 1.20035 | 1.20040 |
| 09:06 UTC | B | 1.20085 | 1.20039 | 1.20080 |
| 09:07 UTC | D1 | 1.20082 | 1.20066 | 1.20070 |
| 09:08 UTC | D2 | 1.20074 | 1.20061 | 1.20064 |
| 09:09 UTC | R | 1.20088 | 1.20063 | 1.20085 |
7. SELL vollständig und mit richtiger Kursseite beschreiben
SELL beginnt mit drei bärischen Kerzen und strikt fallenden Hochs, Tiefs und Schlüssen. Gesamten Ankerbereich fixieren, gleiche Breitenprüfung. A1 und A2 sind bullisch mit steigenden Schlüssen und höherem Hoch/Tief von A2. B ist bärisch, schließt unter A2-Tief und hält sein Hoch unter A2-Hoch. D1 ist bullisch mit Tief und Schluss über B. D2 ist bullisch mit höherem Schluss, Hoch und Tief als D1, während High(A2)−High(D2)>=0.2 pip gilt.
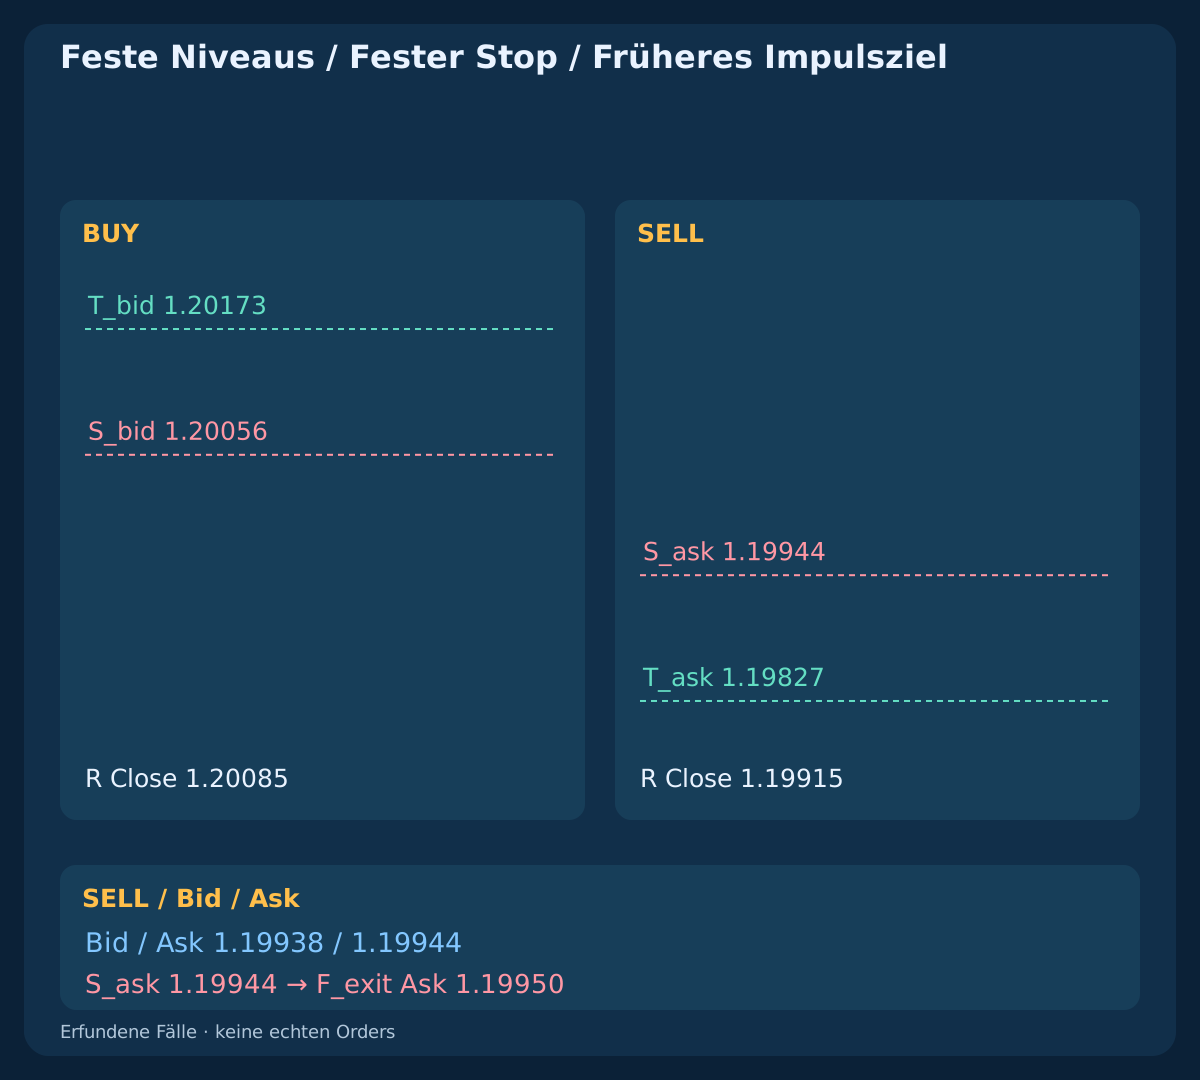
Die nächste R muss bärisch sein und High(R)<=High(D2); 0<Low(D1)−Close(R)<=1.5 pip; 2<=r/pip<=8 erfüllen. In der Bildung behalten Bid-Kerzen High<anchor_high; Low>T_ask. Diese Bid-Geometrie verwirft das Muster; die gewählten SELL-Ausstiege sind absolute Ask-Auslöser, keine rekonstruierten Ask-OHLC. Der erste Kurs muss Ask unter D1-Tief halten. SELL steigt auf Bid ein und auf Ask aus. Keine automatische Umkehr, Verbilligung oder Zusatzposition.
8. Früheres Ziel und Stop des zweiten Rücklaufs fixieren
BUY fixiert bei I T_bid=anchor_high−0.2 pip und bei D2 S_bid=Low(D2)−0.5 pip; r=Close(R)−S_bid. SELL nutzt T_ask=anchor_low+0.2 pip; S_ask=High(D2)+0.5 pip; r=S_ask−Close(R). Alle Preise müssen zum Tickraster passen. Das Ziel ist vor dem Rücklauf fest, der Stop vor R. Weder Einstiegskurs noch tatsächliche Ausführung setzen einen neuen Anker.
Die Haupt-BUY-Level sind S_bid=1.20056; T_bid=1.20173; SELL hat S_ask=1.19944; T_ask=1.19827. Strukturelles r unterscheidet sich vom Risiko ab tatsächlicher Ausführung. Nach Annahme bleiben Ausstiege fest: kein SAR-Trailing, Break-even-Nachziehen, Teilausstieg oder Umkehrsignal. Auch die getrennte Zeitgrenze benötigt einen echten Schließungsbericht.
9. Nur den ersten Kurs nach Erholung bewerten
Das erste nach geplantem R-Schluss empfangene Paar mit arrival<=R_close+1.000 s; 0<=quote_age<=250 ms; 0<=spread<=0.6 pip verbrauchen. BUY behält Bid>High(D1), SELL Ask<Low(D1). Positive ungekreuzte Preise, Tick, aktuelle Brokerabstände und Volumenregeln, Kontext, Margin und beide Anfangsausstiege prüfen. Unbekannte Regeln sperren. Stop-Mindestabstand null garantiert keine Serverannahme.
Nutze F_plan=Ask+0.2 pip for BUY; F_plan=Bid−0.2 pip for SELL; c=0.3 exit reserve+0.6 linear round-trip commission=0.9 pip. BUY verwendet L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c, SELL L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. Verlange L>0; W>0; W/L>=1.50. Der Spread ist über richtige Kursseiten bereits enthalten und wird nicht erneut addiert. Weitere Gebühren und Finanzierung werden nicht angenommen.
| Beobachtung | Kursstellung | Verlust, Pips | Nettoziel, Pips | Netto-W/L | Planlots |
|---|---|---|---|---|---|
| BUY | 1.20085 / 1.20091 | 4.6 | 7.1 | 1.5434783 | 0.54 |
| SELL | 1.19909 / 1.19915 | 4.6 | 7.1 | 1.5434783 | 0.54 |
| BUY | 1.20088 / 1.20094 | 4.9 | 6.8 | 1.3877551 | — |
| BUY / Spätere Diagnose | 1.20085 / 1.20091 | 4.6 | 7.1 | 1.5434783 | — |
| BUY | 1.20135 / 1.20141 | 4.6 | 7.1 | 1.5434783 | 0.54 |
10. Eine fehlgeschlagene erste Erholung verworfen lassen
Im Fehlerbeispiel passen Impuls und Rückläufe, aber R8 Close=1.20082=High(D1). Gleichheit ist kein Ausbruch. Die nächste Kerze erreicht k9 Close=1.20085 mit bullischem Körper und passender Geometrie, liegt jedoch außerhalb des einzigen R-Platzes. Keine Anfrage, kein späterer R-Ersatz.
Erst nach Verbrauch des Musters und bekannter Freigabe wieder suchen. Zukünftige Muster brauchen drei neue vollständige Impulskerzen und die gesamte neue Folge. Alten Impuls nicht wiederverwenden, D2 nicht verlängern und R-Fehler nicht als diskretionäre Eintrittserlaubnis lesen. Konto und Kontext bleiben getrennte Bedingungen.
11. Langen Einzelrücklauf und gebrochenes zweites Tief verwerfen
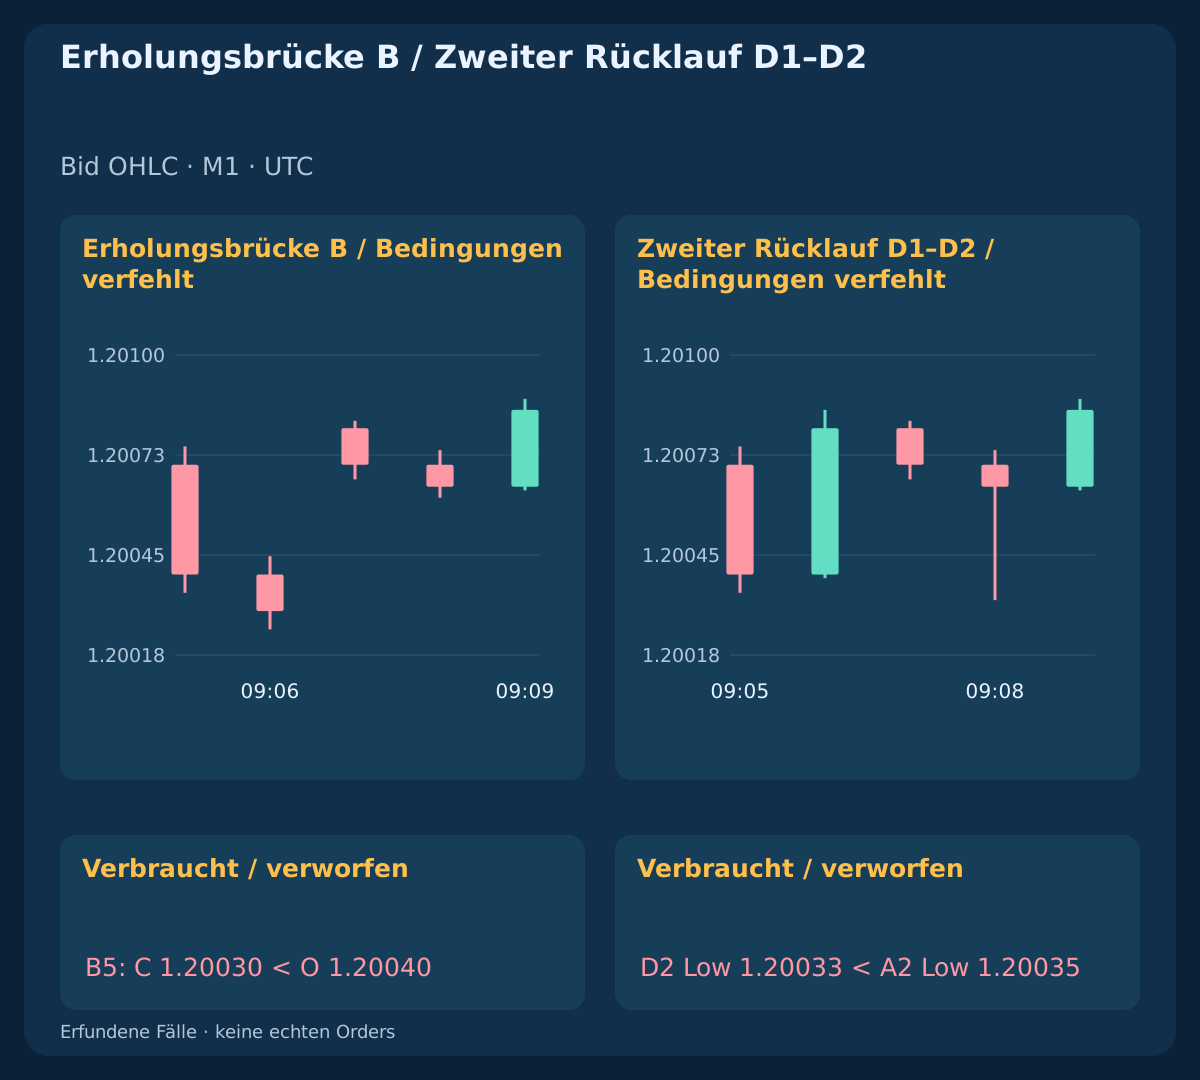
Im Ein-Rücklauf-Fall ersetzt B5 Open=1.20040; Close=1.20030 die notwendige Brücke. Es ist eine weitere bärische Kerze, daher endet das Muster bei B. Eine spätere Erholung erzeugt die fehlende Trennung nicht rückwirkend. Ein anderer Fall hat Low(D2)=1.20033<Low(A2)=1.20035 und wird bei D2 verworfen.
Es sind unterschiedliche Fehler: keine Trennung gegenüber Verletzung des höheren Tiefs. Phase und Zeit auch bei später attraktiven Preisen erfassen. Nie angefragten Einstiegen werden keine Ausführung, freigegebenes Volumen oder realisierte Ergebnisse zugewiesen. SELL verwendet dieselbe Unterscheidung beim tieferen zweiten Hoch.
12. Schlechten oder abgelaufenen ersten Kurs nicht ersetzen
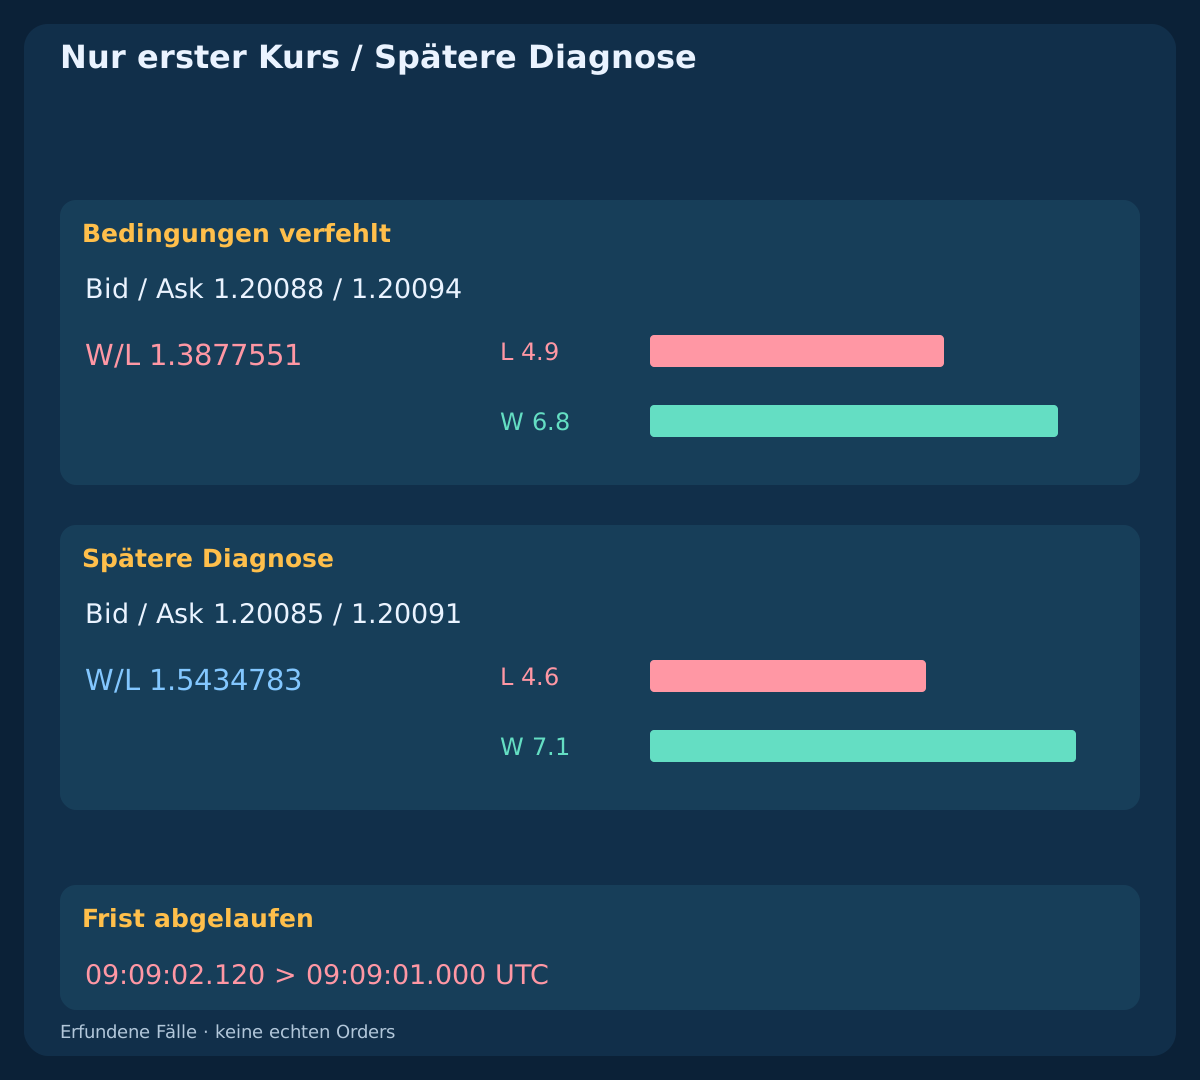
Der akzeptierte BUY beginnt mit Bid/Ask=1.20085/1.20091; F_plan=1.20093; L=4.6; W=7.1; W/L=1.5434783. Ein anderer Fall erhält zuerst 1.20088/1.20094; F_plan=1.20096; L=4.9; W=6.8; W/L=1.3877551 und scheitert trotz zulässigem Spread am Nettospielraum. Kleineres Volumen verbessert kein lineares Nettoverhältnis.
Das spätere Paar 1.20085/1.20091 würde das diagnostische Hauptverhältnis herstellen, ohne Volumenfreigabe oder Anfrage. Im Ablaufbeispiel trifft der erste Kurs um 09:09:02.120 nach der einschließlich geltenden Grenze 09:09:01.000 ein. Auch hier keine Anfrage. Das erste Paar verbraucht die Erlaubnis selbst bei Ablehnung und wird nicht ersetzt.
13. Planvolumen und feste Zeitgrenze einhalten
Das Beispielkonto nutzt equity=$10,000; risk_fraction=0.25%; budget=$25; lot_min=lot_step=0.01; lot_max=1.00. Verwende lots=floor_step(25/(L×10),0.01); unvereinbare Brokerregeln oder fehlende Margin verhindern die Anfrage. Hauptpläne ergeben 0.54 lot; planned_loss=$24.84; planned_net_target=$38.34. Das ist ein Planbudget, keine garantierte Verlustgrenze. Der vorgegebene SELL-Ausstieg jenseits seines Stops ergibt −$25.92 und überschreitet das Budget.
Die Frist lautet D=min(R_close+10 min,12:00 UTC). Ohne vorherigen Schutzausstieg einmalig beim ersten verlässlichen verfügbaren Kurs der richtigen Seite ab D schließen lassen. BUY prüft Bid, SELL Ask; Schutz geht beim selben Kurs vor und bleibt während ausstehender Antwort aktiv. Fehlender Kurs oder unklare Antwort beweisen keine geschlossene Position. Abgleichen und Sperre halten statt Grenzausführung erfinden.
14. Neues Muster, Ablehnung und unbekannte Ausführung trennen
Nach fehlgeschlagenem R8 beginnt das unabhängige Beispiel I14 / 09:15 und erreicht sein eigenes R20 / 09:21; S_bid=1.20106; T_bid=1.20223. Eine Anfrage wird im vorgegebenen Bericht mit error=130 eindeutig abgelehnt, trotz gemeldetem Stop-Mindestabstand null. Dies ist ein vollständiges neues Muster, keine R8-Wiederholung. Ablehnung plus verifiziert fehlende Exponierung verlangt neuen Beginn.
Eine Anfrage je Ereignis mit Reserve 0.2 pip=2 points; der Slippage-Parameter garantiert nicht allgemein den Preis. entry_deadline=R_close+1 s von ack_timeout=request_time+2 s unterscheiden. Timeout storniert keine möglicherweise angenommene Anfrage. Der unbekannte Fall lässt Ausführung und P&L selbst bei später erreichtem Referenzziel leer. Vor weiterem Einstieg Positionen und Historie abgleichen. Nicht unterstützter Anfangsschutz blockiert; unerwartet ungeschützte Ausführung erlaubt eine Notschließung bei zuverlässigem Kurs und nötigenfalls Abgleich. Keine Ausstiege zur Annahmeerzwingung erweitern.
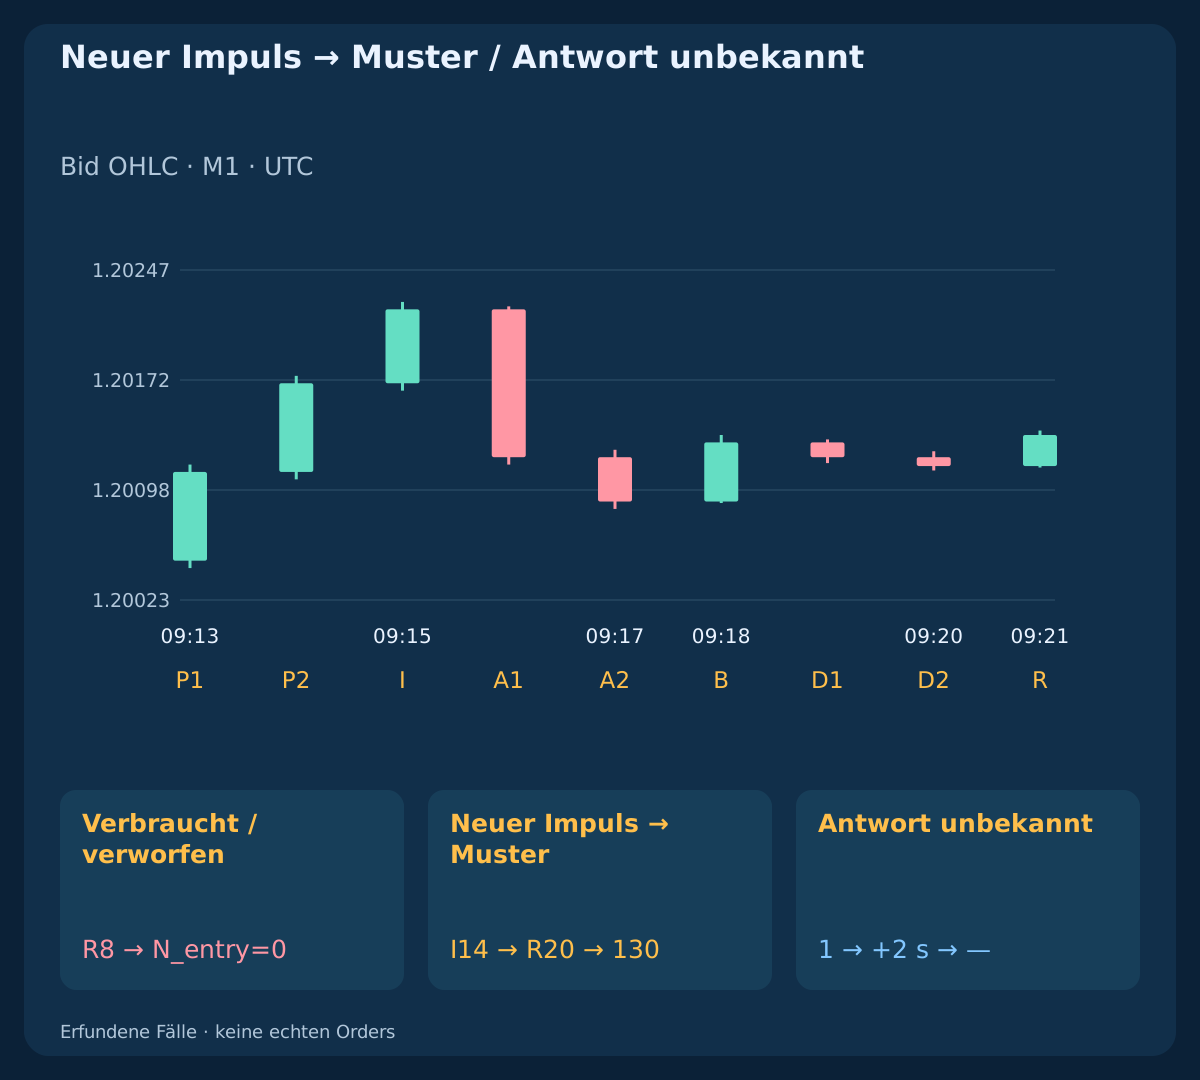
15. Erfundene Beobachtungen und Berichte reproduzieren
Die Dateien enthalten 400 closed Bid bars; 11 started setups; 1,610 quote updates; 5 simulated entry requests; 3 supplied fills; 0 live orders. Jeder unabhängige Fall hat 40 bars. Der angenommene stückweise konstante Verlauf besucht Open+100 ms; Low/High+20 s; High/Low+40 s; Close+59.9 s; Ask=Bid+0.6 pip, bei bullisch/Doji zuerst Low, bei bärisch zuerst High. Die abgelaufene erste Open-Kursstellung wird verzögert; Zeitstempel zeigen das. Diese Konstruktion rekonstruiert keine historische Intrabar-Reihenfolge oder Ask aus OHLC.
Zulässige Impulse, Fehlerphasen, R, erste Kurse, Kosten, Lots und Ausstiegsseite unabhängig nachrechnen. Nettoergebnisse nach erklärter Kommission und Ausführungen sind BUY target +$40.50; SELL gap stop −$25.92; time exit −$7.56. Es sind konstruierte Geldrechnungen, keine gemessenen Renditen, Trefferquoten oder Erwartungswerte. Ablehnung und Unklarheit haben kein ausgeführtes Volumen oder P&L. Der Kurs der nächsten entstehenden Kerze bestätigt nur das letzte abgeschlossene Intervall, ohne zusätzliche Schlusskerze.
Erfundene M1-Bid-Eingaben herunterladen (CSV)
Begonnene Muster und Fehlerphasen herunterladen (CSV)
Erfundene Kurse und Berichte herunterladen (CSV)
| Status | Einstiegsanfragen | Gemeldete Ausführung | Gemeldeter Ausstieg | Erfundenes Netto-P&L, USD |
|---|---|---|---|---|
| CLOSED_TARGET | 1 | 1.20092 | 1.20173 | +40.50 USD |
| CLOSED_STOP | 1 | 1.19908 | 1.19950 | -25.92 USD |
| CLOSED_TIME | 1 | 1.20092 | 1.20084 | -7.56 USD |
| SERVER_REJECTED | 1 | — | — | — |
| REQUEST_UNCERTAIN | 1 | — | — | — |
16. Die gesamte Folge auf neuen chronologischen Daten prüfen
Muster, Preise, Fristen, Kosten und Kontext vor Forschung festschreiben. Vollständige Eingaben und jedes begonnene Muster behalten, auch falsche Breite, fehlende Brücke, gebrochenes Extrem, R-Fehler, schlechter Kurs, Ablauf und Unklarheit. Änderungen an Muster oder Kontosperre können den Kandidatenkalender ändern. Dies berichten, statt nur überlebende Trades zu vergleichen.
Verlässliche Paare und Ausführungsbelege nutzen; Unbekanntes bleibt unbekannt. Sprünge, Ablehnungen, fehlende Intervalle, Gebühren, Brokerregeln und Margin berücksichtigen. Marktphasen und Nachrichtensperren unter gleichen Annahmen vergleichen. Drei vorgegebene Abschlüsse beweisen keinen Vorteil. Die Spezifikation macht eine begrenzte Hypothese prüfbar, belegt aber keine Eignung für den Livehandel.
Häufige Fragen
Sind mehrere bärische Kerzen automatisch zwei BUY-Rückläufe?
Nein. Diese Definition benötigt zwei erste Rücklaufkerzen, direkt eine bullische Brücke und zwei zweite Rücklaufkerzen mit höherem Tief. Eine dritte bärische Kerze im B-Platz verwirft das Muster; spätere Erholung repariert es nicht.
Kann eine spätere M1-Kerze die gescheiterte Erholung ersetzen?
Nein. R ist ausschließlich die unmittelbar nächste Schlusskerze nach D2. Gleichheit am Ausbruch scheitert. Eine spätere passende Erholung braucht neuen Impuls und vollständiges neues Muster ohne Kerzenwiederverwendung.
Darf ich nach dem ersten Fehler auf einen besseren Kurs warten?
Nein. Das erste Paar verbraucht die Erlaubnis auch bei Alter, Spread, Niveau, Frist oder Nettospielraum. Ein später besseres Diagnoseverhältnis erzeugt weder zulässiges Volumen noch weitere Anfrage.
Warum werden Stop und Ziel nicht an die tatsächliche Ausführung angepasst?
Das Modell prüft ein Ziel vom früheren Impuls und Schutz von D2. Neuer Anker verändert Hypothese und Nettospielraum. Unzureichenden Raum beim ersten Kurs verwerfen; kleineres Volumen repariert kein lineares Verhältnis.
Beweist ein Timeout Ablehnung oder ein Nullergebnis?
Nein. Eine gesendete Anfrage kann nach Fristende ungeklärt bleiben. Neue Einstiege sperren und Positionen sowie Historie abgleichen. Fehlende Antwort beweist keine Ausführung, Ablehnung, Stornierung oder Null-P&L.
Belegen die vorgegebenen Gewinne und Verluste rentables Scalping?
Nein. Preise und Berichte sind erfunden, ohne echte Orders. Sie prüfen Phasen, Kursseiten und Geldarithmetik. Der Sprungverlust zeigt zusätzlich, dass das Planbudget keine Garantie ist. Historische Leistung oder optimale Einstellungen sind nicht belegt.
Quellen und Forschungsnotizen
Offizielle MetaTrader- und MQL4-Quellen erläutern Kerzenzeiten, Bid/Ask und Brokergrenzen für Schutz und Volumen. Muster, Schwellen, Fristen, Kursverläufe und Berichte sind Lehrannahmen, keine historischen Leistungsbelege oder bewiesenen Optima. Keine Handels-API wird aufgerufen.
- MQL4: OrderSend and broker protection restrictions
- MetaTrader4: order types, Bid/Ask triggers and chart prices
- MQL4: iTime and bar intervals
- MQL4: symbol contract and volume properties
Price-Action-Lehrspezifikation mit erfundenen Kursen und Berichten. Keine echten Orders, historischen Backtests oder gemessene Rentabilität.