

Duas pernas de recuo precisam de uma recuperação entre elas. Este modelo didático M1 fixa o alvo no impulso anterior, exige segundo fundo mais alto ou topo mais baixo e admite apenas a recuperação imediatamente seguinte. Depois avalia uma cotação e permite uma solicitação. Preços e relatórios fictícios tornam as regras reproduzíveis, sem comprovar rentabilidade.
1. Definir uma hipótese M1 completa de ação do preço
O modelo estuda um impulso direcional, duas pernas contrárias separadas e uma primeira recuperação confirmada. Acrescenta estrutura de preço sem filtro EMA, SAR, RSI, ADX ou ATR e sem pivô confirmado por candles futuros. Rompimento falso com reentrada segue outra sequência.
É uma especificação educacional de pesquisa, não um sistema real validado ou EA instalável. Contagens e limiares são hipóteses, não ótimos demonstrados. Todos os preços, trajetórias e relatórios são inventados. Antes de concluir sobre desempenho, teste o conjunto em dados confiáveis ainda não utilizados.
Para um modelo completo do primeiro retorno, veja o scalping com ordens limitadas e cancelamento com prazo: ele separa toques no gráfico, execuções e solicitações de cancelamento não resolvidas.
2. Fixar contrato, janela UTC e controle da conta
Use OHLC Bid EURUSD M1 fechados com pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; pip_value=$10/lot em conta USD. Abertura e fechamento de cada candle do padrão, além da solicitação, devem cumprir 09:00<=UTC<12:00. Verifique toda a conta sem posições, ordens pendentes, outra exposição nem solicitações de entrada/fechamento não resolvidas. Margem, contrato e proteção anexada inicial precisam ser conhecidos e suportados.
Reavalie contexto durante a formação e no primeiro par. Lista UTC conhecida e declarada antes bloqueia em [event−15 min,event+15 min]: regra assumida, não intervalo universalmente seguro. Calendário, contrato ou dados desconhecidos bloqueiam. Após falha, saída verificada, rejeição conciliada, restauração ou fim do bloqueio, descarte o padrão. Novos candles de impulso abrem no limite de liberação ou depois. Os casos assumem explicitamente lista de notícias conhecida e vazia.
3. Encontrar o primeiro impulso novo de três candles
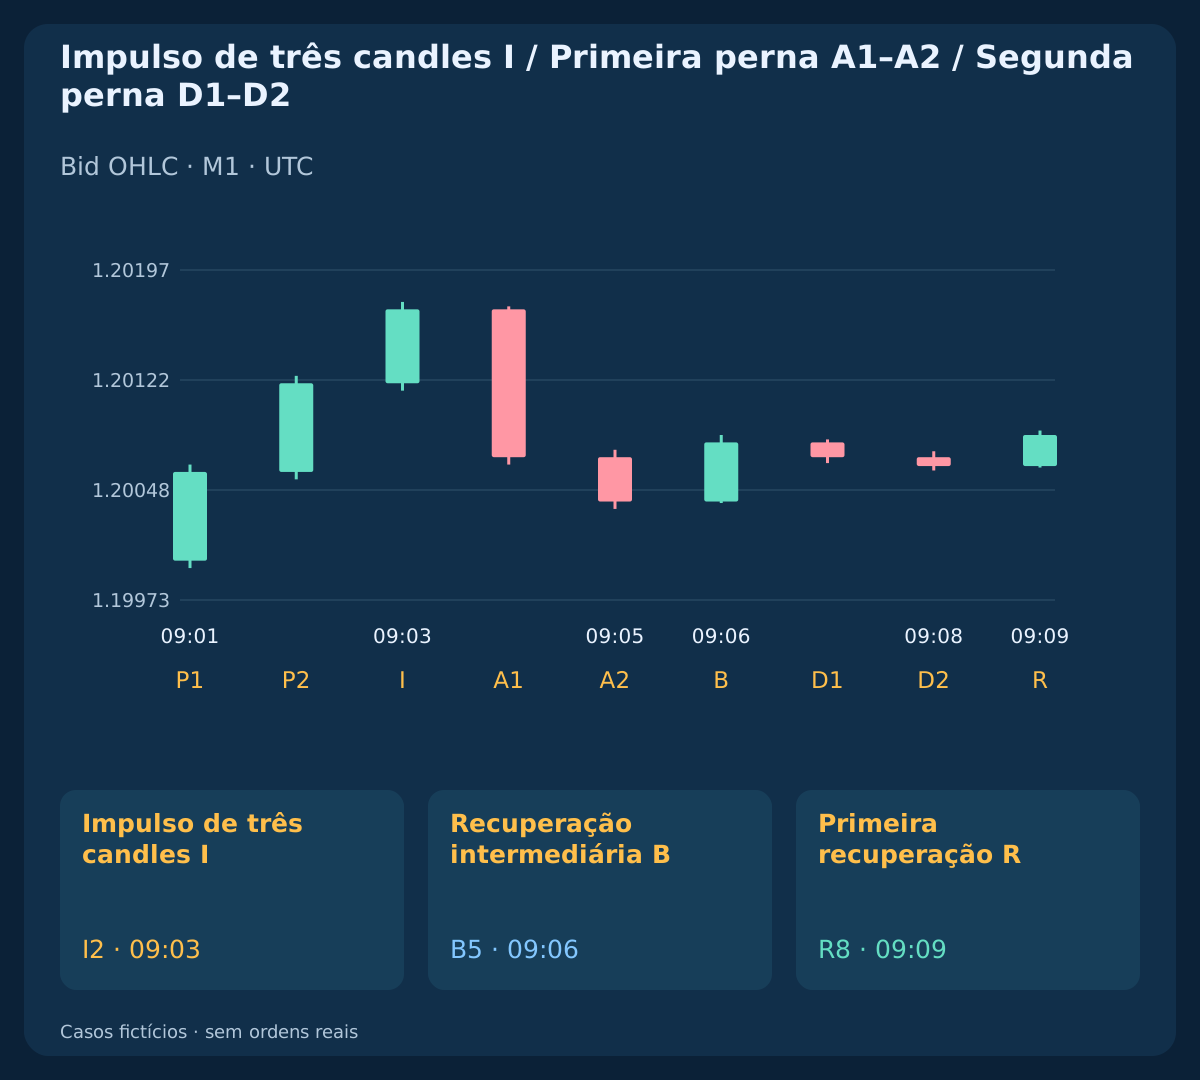
Busque apenas após confirmar que a conta está sem exposição e sem padrão ativo. BUY usa três candles de alta consecutivos com C1>O1; C2>O2; C3>O3; H1<H2<H3; L1<L2<L3; C1<C2<C3. O primeiro trio completo é I; consuma suas barras antes de testar 8<=W/pip<=18; W=H3−L1. Fixe fundo e topo. Corpo contrário, doji, progressão inválida ou intervalo ausente quebram a sequência. Não deslize um trio consumido para melhorar a âncora.
Se I passar, pare de procurar outro impulso até terminar o padrão. Exemplo principal: I=k2 / 09:03 UTC; anchor_low=1.19995; anchor_high=1.20175; W=18 pip. Só se permite I→A1→A2→B→D1→D2→R; R=I+6 em minutos consecutivos realmente fechados. Verifique o fechamento depois de o terminal criar o próximo candle; relógio ou histórico nativo vazio não bastam. Intervalo posterior não substitui um ausente.
4. Exigir exatamente dois candles da primeira perna
Em BUY, A1 é o próximo candle de baixa e fecha abaixo do fechamento de I. A2 é o seguinte de baixa com Close(A2)<Close(A1); High(A2)<High(A1); Low(A2)<Low(A1). Ambos os corpos são estritamente baixistas. Não espere um candle contrário extra para melhorar a aparência do recuo.
Durante toda a formação após I, mantenha Low>anchor_low; High<T_bid. Toque cancela antes do teste de função: regra geométrica pré-entrada. A primeira perna principal termina em A2=k4 / 09:05; Low(A2)=1.20035. São extremos já observados em barras fechadas, sem pivôs dependentes de barras futuras nem seleção posterior de swings.
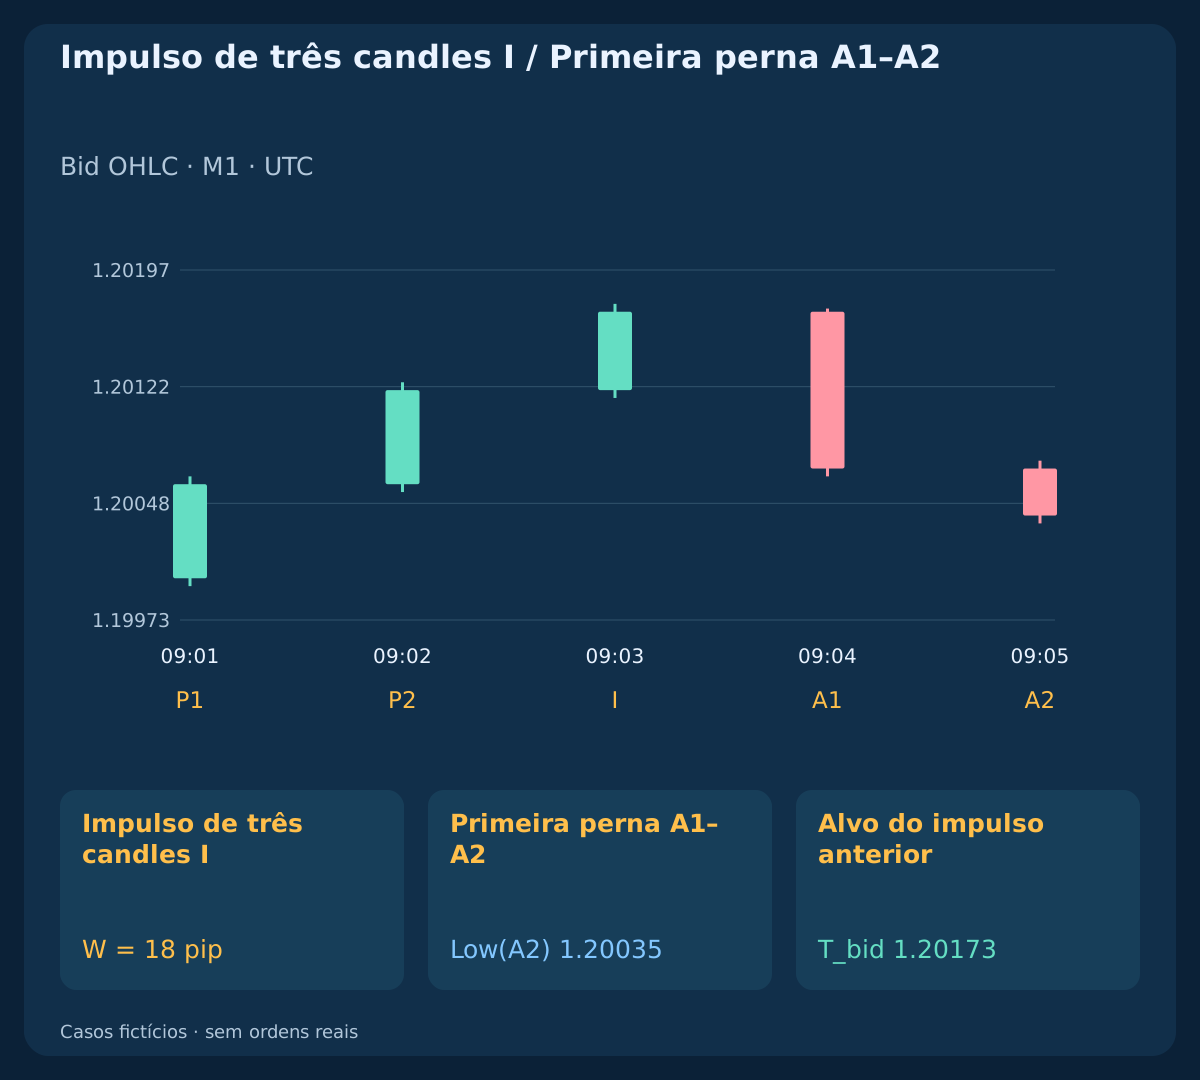
| Hora UTC | Papel | Abertura | Máxima | Mínima | Fechamento |
|---|---|---|---|---|---|
| 09:01 UTC | P1 | 1.20000 | 1.20065 | 1.19995 | 1.20060 |
| 09:02 UTC | P2 | 1.20060 | 1.20125 | 1.20055 | 1.20120 |
| 09:03 UTC | I | 1.20120 | 1.20175 | 1.20115 | 1.20170 |
5. Separar as pernas por uma recuperação intermediária real
B é exatamente o candle após A2. BUY exige Close(B)>Open(B); Close(B)>High(A2); Low(B)>Low(A2) e os limites de formação. A recuperação intermediária principal tem B=k5 / 09:06; Close=1.20080; High(A2)=1.20075; Low(B)=1.20039; todos os valores precisam existir no fechamento de B.
Doji, terceiro candle de baixa, igualdade no rompimento ou fundo não superior cancelam. Vários candles contrários ininterruptos são um recuo prolongado. Não espere um rebote posterior para chamá-lo B. Outro padrão precisa de impulso novo inteiro sem reutilizar barras.
6. Confirmar o segundo fundo mais alto só na primeira recuperação
D1 é o próximo candle de baixa, com máxima e fechamento abaixo de B. D2 segue de baixa com Close(D2)<Close(D1); High(D2)<High(D1); Low(D2)<Low(D1); Low(D2)−Low(A2)>=0.2 pip. O segundo fundo principal é Low(D2)=1.20061; Low(A2)=1.20035; difference=2.6 pip. Fixe o stop de D2 antes de ler R.
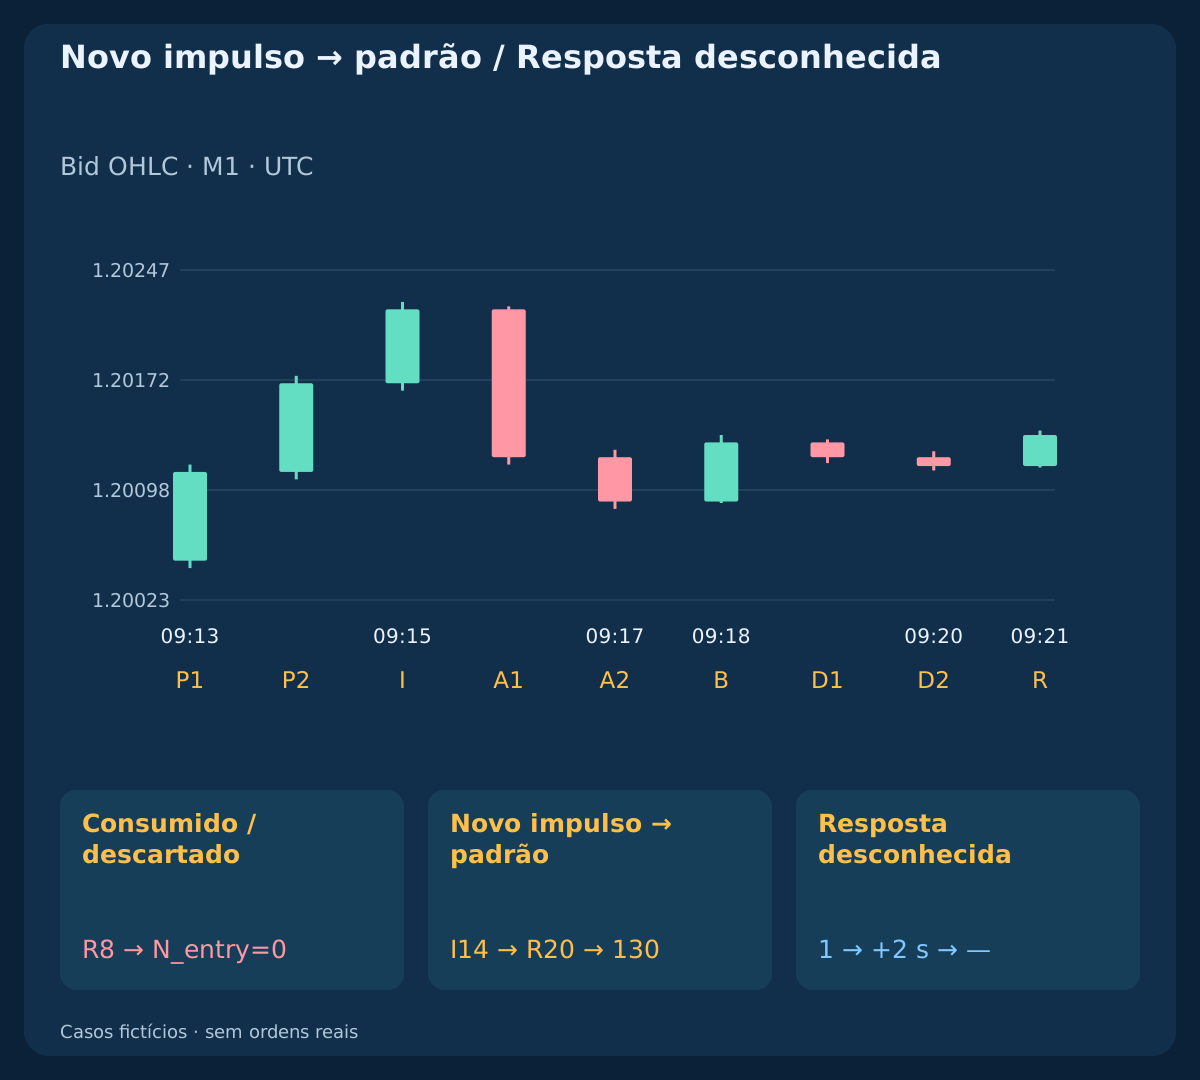
Somente R=D2+1=I+6 confirma. BUY exige Close(R)>Open(R); Low(R)>=Low(D2); 0<Close(R)−High(D1)<=1.5 pip; 2<=r/pip<=8, sendo r a distância do fechamento ao stop fixo. A recuperação principal é R=k8 / 09:09; Close=1.20085; High(D1)=1.20082; break=0.3 pip; r=2.9 pip. R falha fica descartada definitivamente. Não se exige nem se permite outro candle de confirmação.
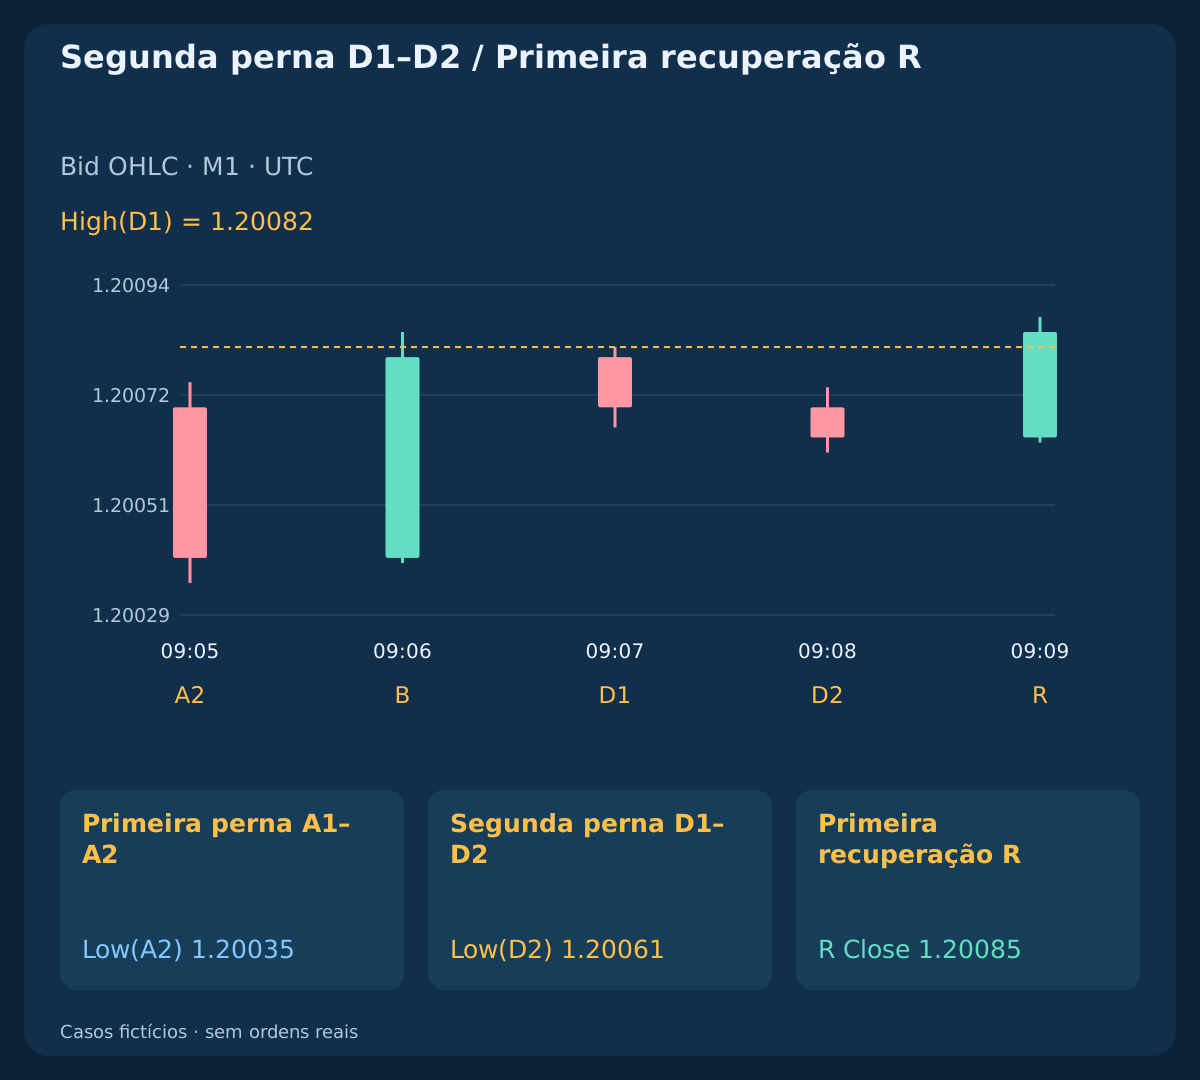
| Hora UTC | Papel | Máxima | Mínima | Fechamento |
|---|---|---|---|---|
| 09:04 UTC | A1 | 1.20172 | 1.20065 | 1.20070 |
| 09:05 UTC | A2 | 1.20075 | 1.20035 | 1.20040 |
| 09:06 UTC | B | 1.20085 | 1.20039 | 1.20080 |
| 09:07 UTC | D1 | 1.20082 | 1.20066 | 1.20070 |
| 09:08 UTC | D2 | 1.20074 | 1.20061 | 1.20064 |
| 09:09 UTC | R | 1.20088 | 1.20063 | 1.20085 |
7. Escrever SELL por completo e com o lado correto
SELL começa com três candles de baixa, máximas, mínimas e fechamentos estritamente decrescentes. Fixe toda a faixa e aplique o mesmo teste de largura. A1 e A2 são de alta, fechamentos crescentes e máxima/mínima A2 acima de A1. B é de baixa, fecha abaixo da mínima A2 e mantém máxima abaixo de A2. D1 é de alta, mínima e fechamento acima de B. D2 é de alta com fechamento, máxima e mínima acima de D1, enquanto High(A2)−High(D2)>=0.2 pip.
A próxima R é de baixa e cumpre High(R)<=High(D2); 0<Low(D1)−Close(R)<=1.5 pip; 2<=r/pip<=8. Na formação os candles Bid mantêm High<anchor_high; Low>T_ask. É cancelamento por geometria Bid; saídas SELL escolhidas são gatilhos Ask absolutos, não OHLC Ask reconstruídos. O primeiro par mantém Ask abaixo da mínima D1. SELL entra em Bid e sai em Ask. Sem reversão automática, preço médio ou posição adicional.
8. Fixar alvo anterior e stop da segunda perna
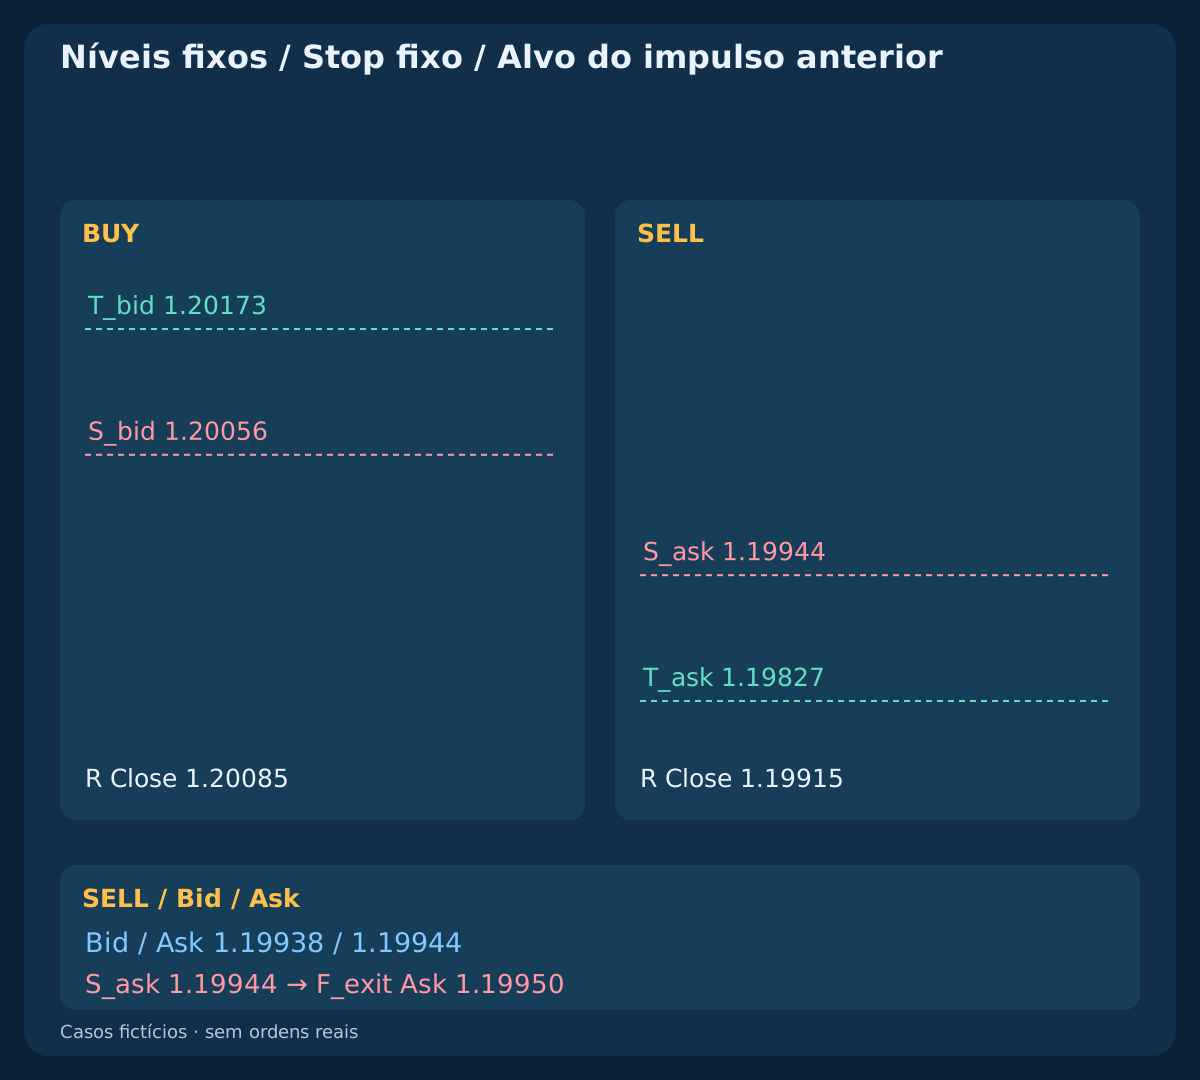
Em I, BUY fixa T_bid=anchor_high−0.2 pip; em D2 fixa S_bid=Low(D2)−0.5 pip; r=Close(R)−S_bid. SELL usa T_ask=anchor_low+0.2 pip; S_ask=High(D2)+0.5 pip; r=S_ask−Close(R). Preços precisam respeitar o tick. Alvo antes do recuo e stop antes de R: nenhum é reancorado na cotação de entrada ou execução efetiva.
Os níveis BUY principais são S_bid=1.20056; T_bid=1.20173; SELL tem S_ask=1.19944; T_ask=1.19827. r estrutural difere do risco da execução ao stop. Após aceitação, saídas fixas sem trailing SAR, ajuste ao equilíbrio, parcial ou reversão por sinal oposto. O limite temporal separado também precisa de relatório efetivo de fechamento.
9. Avaliar só a primeira cotação após a recuperação
Consuma o primeiro par recebido após o fechamento previsto de R com arrival<=R_close+1.000 s; 0<=quote_age<=250 ms; 0<=spread<=0.6 pip. BUY mantém Bid>High(D1), SELL Ask<Low(D1). Verifique preços positivos não cruzados, tick, distâncias/volumes atuais, contexto, margem e suporte às duas saídas iniciais. Regras desconhecidas bloqueiam. Stop mínimo declarado zero não garante aceitação do servidor.
Use F_plan=Ask+0.2 pip for BUY; F_plan=Bid−0.2 pip for SELL; c=0.3 exit reserve+0.6 linear round-trip commission=0.9 pip. BUY aplica L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c, SELL L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. Exija L>0; W>0; W/L>=1.50. O spread já está representado pelos lados corretos, sem somá-lo de novo. Não se assumem outras taxas nem financiamento.
| Observação | Cotação | Perda, pips | Alvo líquido, pips | W/L líquido | Lotes planejados |
|---|---|---|---|---|---|
| BUY | 1.20085 / 1.20091 | 4.6 | 7.1 | 1.5434783 | 0.54 |
| SELL | 1.19909 / 1.19915 | 4.6 | 7.1 | 1.5434783 | 0.54 |
| BUY | 1.20088 / 1.20094 | 4.9 | 6.8 | 1.3877551 | — |
| BUY / Diagnóstico posterior | 1.20085 / 1.20091 | 4.6 | 7.1 | 1.5434783 | — |
| BUY | 1.20135 / 1.20141 | 4.6 | 7.1 | 1.5434783 | 0.54 |
10. Manter descartada a primeira recuperação falha
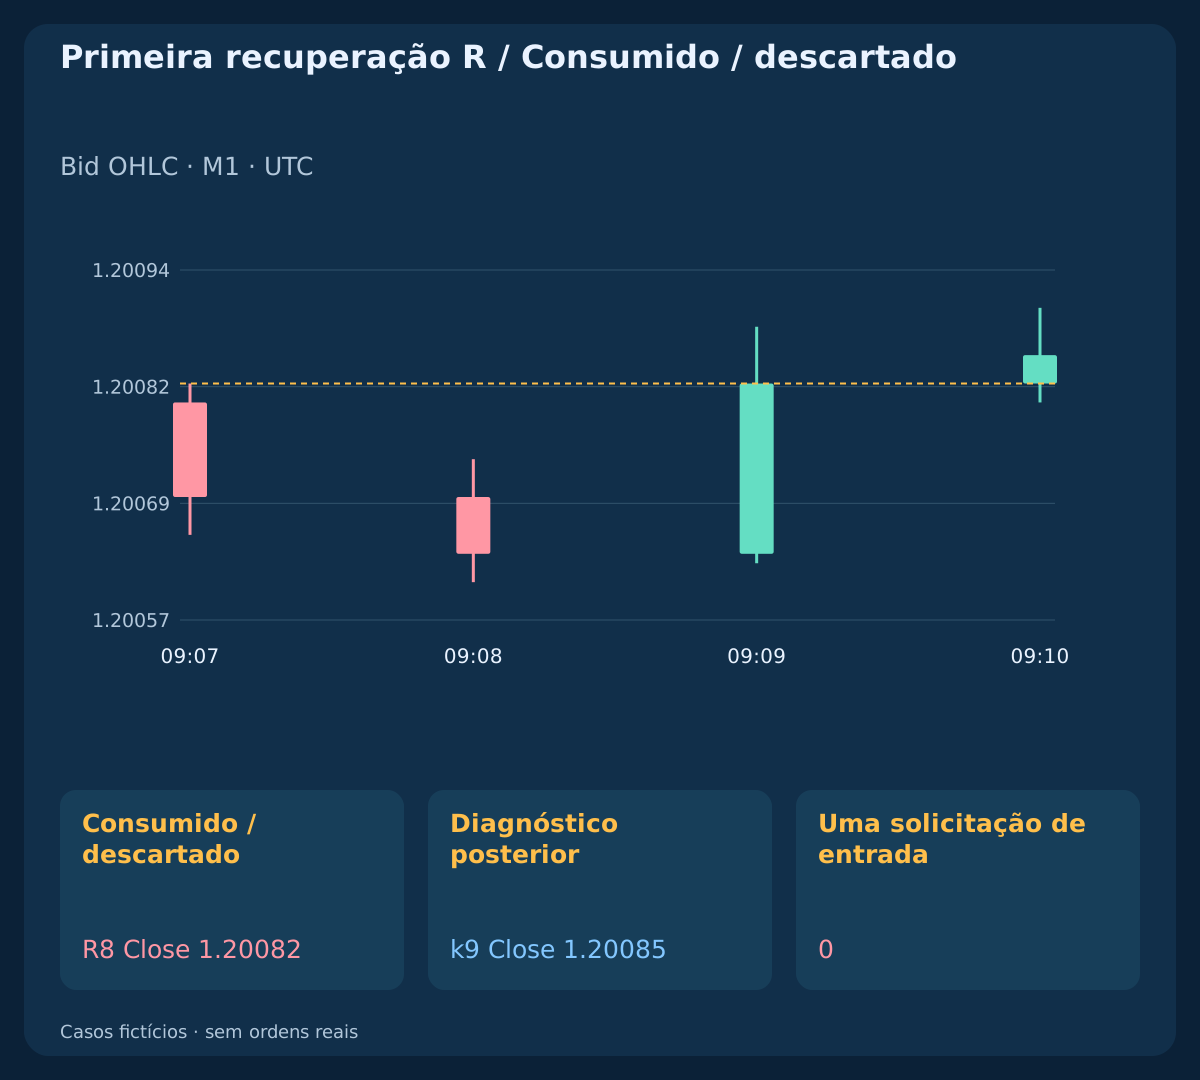
No caso falho, impulso e pernas passam, mas R8 Close=1.20082=High(D1). Igualdade não é rompimento. O próximo candle alcança k9 Close=1.20085 com corpo de alta e geometria válida, porém fora do único lugar de R. Nenhuma solicitação ou substituição por R posterior.
Volte a buscar somente após consumir o padrão e conhecer a liberação. Outro padrão precisa de três novos candles de impulso e de toda a sequência. Não reutilize impulso, estenda D2 nem transforme a falha em autorização discricionária. Conta e contexto continuam requisitos independentes.
11. Rejeitar uma perna longa e um segundo fundo rompido
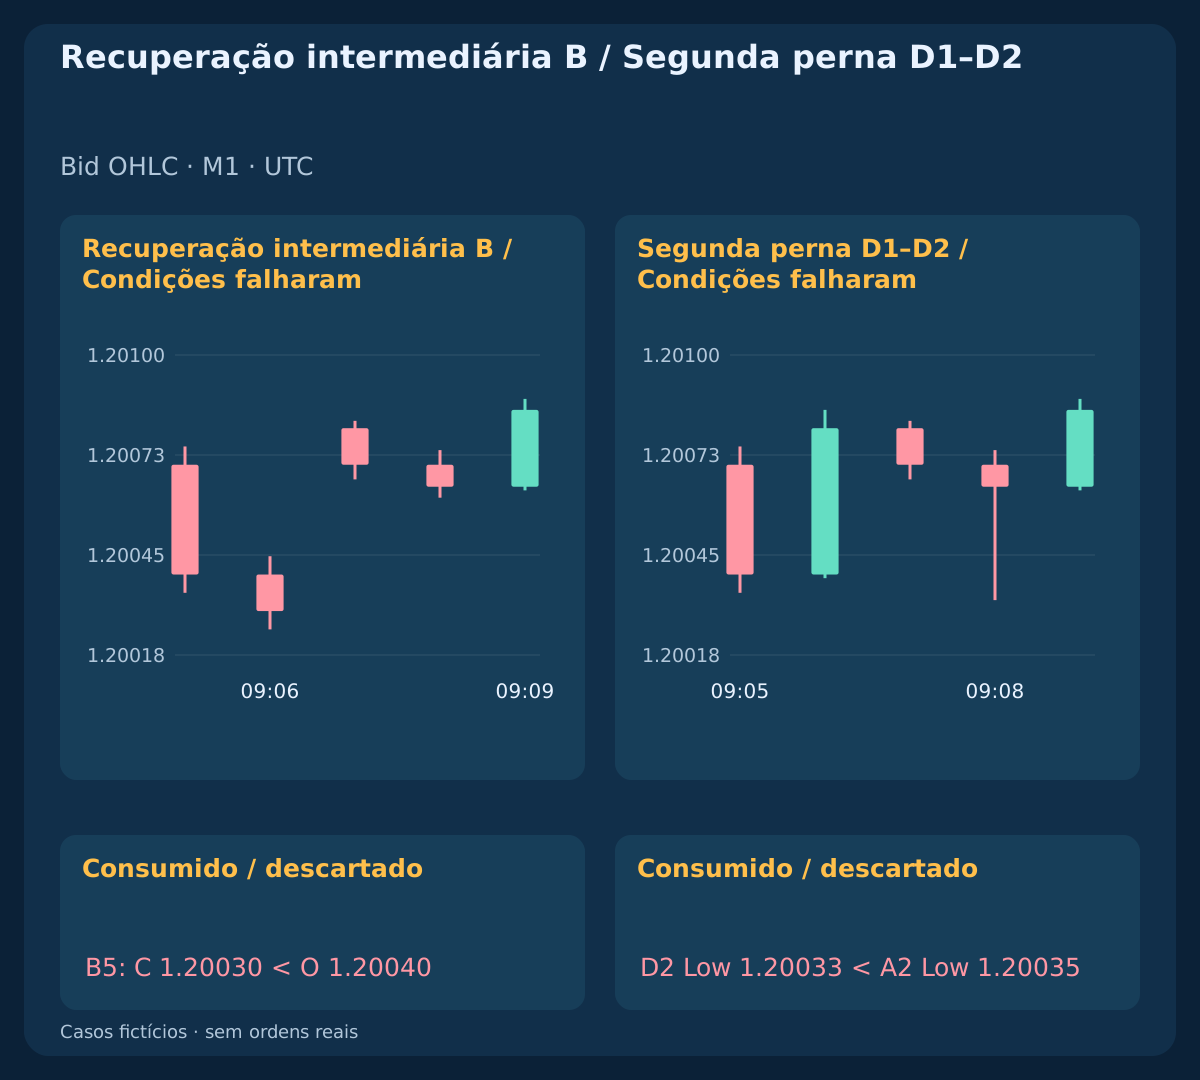
O caso de perna única troca a recuperação exigida por B5 Open=1.20040; Close=1.20030. É outro candle de baixa; o padrão termina em B. Uma recuperação depois não cria retroativamente a separação. Outro caso tem Low(D2)=1.20033<Low(A2)=1.20035 e é rejeitado em D2.
As causas diferem: ausência de separação e violação do fundo ascendente. Registre fase e hora mesmo que o preço depois melhore. Entrada nunca solicitada não recebe execução, volume elegível nem resultado realizado. SELL aplica a mesma distinção ao segundo topo mais baixo.
12. Não substituir uma primeira cotação ruim ou vencida
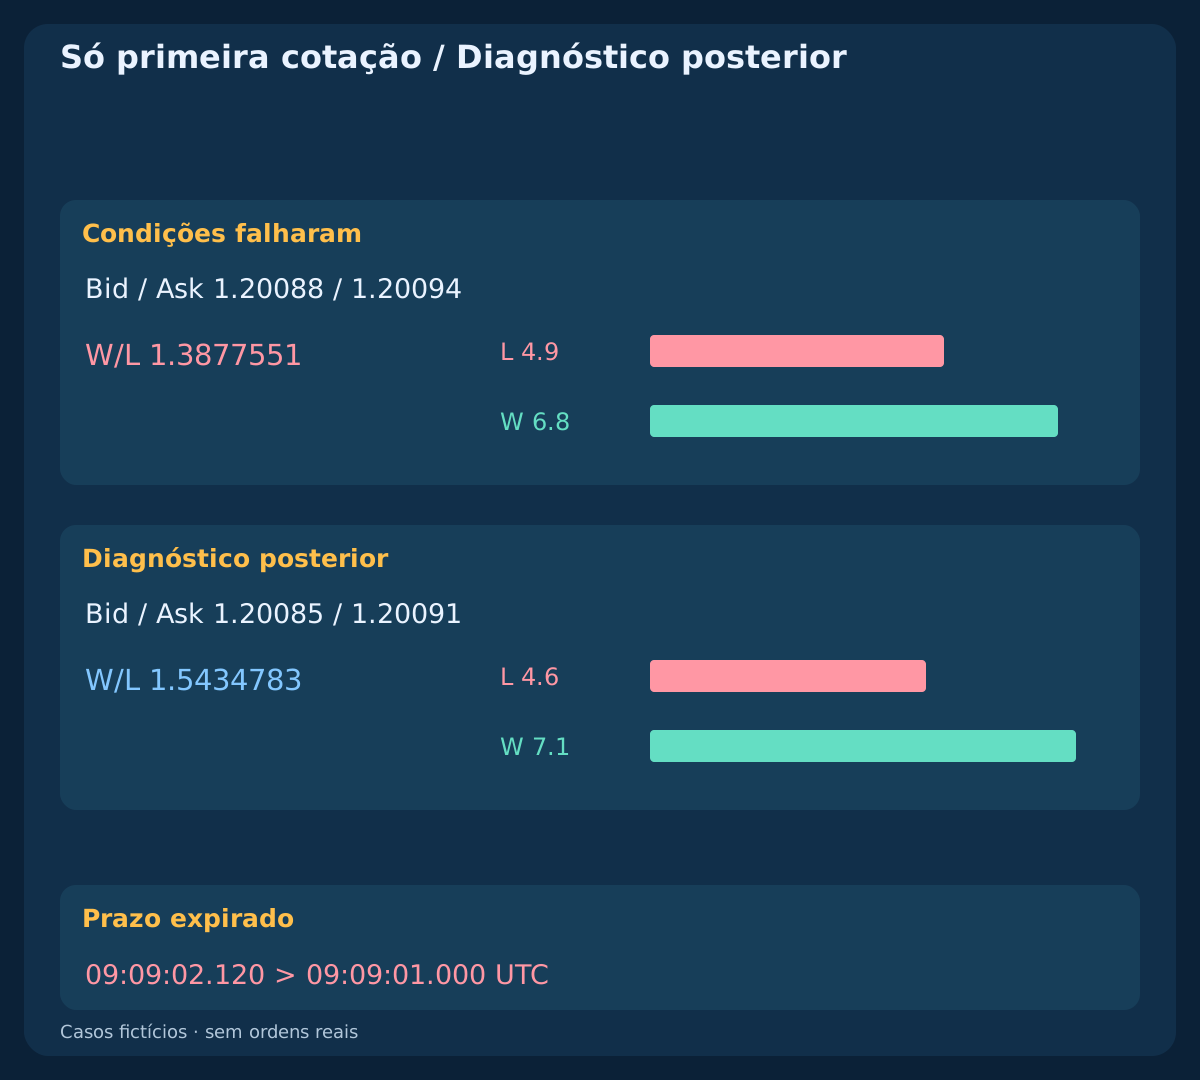
O BUY aceito começa em Bid/Ask=1.20085/1.20091; F_plan=1.20093; L=4.6; W=7.1; W/L=1.5434783. Outro caso recebe primeiro 1.20088/1.20094; F_plan=1.20096; L=4.9; W=6.8; W/L=1.3877551 e falha na margem líquida apesar do spread válido. Menor volume não corrige uma relação líquida linear.
Seu par posterior 1.20085/1.20091 restabeleceria a relação diagnóstica principal, sem volume elegível ou solicitação. No caso expirado a primeira chegada é 09:09:02.120 após o limite inclusivo 09:09:01.000. Também não há solicitação. O primeiro par consome a permissão mesmo quando rejeitado, sem substituição posterior.
13. Dimensionar o plano e manter o prazo fixo
A conta ilustrativa usa equity=$10,000; risk_fraction=0.25%; budget=$25; lot_min=lot_step=0.01; lot_max=1.00. Aplique lots=floor_step(25/(L×10),0.01); regras incompatíveis ou margem indisponível impedem a solicitação. Os planos principais dão 0.54 lot; planned_loss=$24.84; planned_net_target=$38.34. É orçamento previsto, não perda máxima garantida. A saída SELL fornecida além do gatilho gera −$25.92 e ultrapassa o orçamento.
O prazo é D=min(R_close+10 min,12:00 UTC). Sem saída protetora anterior, peça um fechamento na primeira cotação confiável disponível do lado certo em D ou depois. BUY verifica Bid, SELL Ask; a proteção tem prioridade no mesmo par e segue ativa durante a espera. Cotação ausente ou resposta incerta não provam ausência de exposição: concilie e mantenha o bloqueio sem inventar execução no limite.
14. Separar novo padrão, rejeição e execução desconhecida
Após R8 falha, o exemplo independente inicia I14 / 09:15 e alcança sua própria R20 / 09:21; S_bid=1.20106; T_bid=1.20223. Faz uma solicitação definitivamente rejeitada com error=130 apesar de stop mínimo declarado zero. É padrão novo completo, não repetição de R8. Rejeição certa e ausência de exposição verificada exigem novo início.
Uma solicitação por evento com reserva 0.2 pip=2 points; slippage do terminal não garante universalmente o preço. Distinga entry_deadline=R_close+1 s de ack_timeout=request_time+2 s. Timeout não cancela solicitação talvez aceita. O caso sem resposta deixa execução e P&L vazios mesmo que o preço atinja o alvo de referência. Concilie posições e histórico antes de entrar. Proteção inicial não suportada bloqueia; execução inesperada desprotegida permite um fechamento emergencial em preço confiável e conciliação se incerto. Não amplie saídas para forçar aceitação.
15. Reproduzir observações inventadas e relatórios fornecidos
Os arquivos contêm 400 closed Bid bars; 11 started setups; 1,610 quote updates; 5 simulated entry requests; 3 supplied fills; 0 live orders. Cada caso independente possui 40 bars. O percurso assumido constante por trechos visita Open+100 ms; Low/High+20 s; High/Low+40 s; Close+59.9 s; Ask=Bid+0.6 pip, Low primeiro em alta/doji e High primeiro em baixa. A primeira Open expirada é atrasada, explicitamente nos horários. Isso não recupera ordem intrabar histórica nem Ask a partir de OHLC.
Recalcule impulsos elegíveis, fases falhas, R, primeiro par, custos, lotes e lado de saída. Os resultados líquidos após comissão e execuções declaradas são BUY target +$40.50; SELL gap stop −$25.92; time exit −$7.56. Cálculos monetários construídos, não retorno, acerto ou expectativa medidos. Rejeitados e incertos não têm volume executado nem P&L. Um preço do próximo candle em formação confirma o último intervalo sem criar outro candle fechado fictício.
Baixar dados Bid M1 fictícios (CSV)
Baixar padrões e fases falhas (CSV)
Baixar cotações e relatórios fictícios (CSV)
| Estado | Solicitações de entrada | Execução informada | Saída informada | P&L líquido fictício, USD |
|---|---|---|---|---|
| CLOSED_TARGET | 1 | 1.20092 | 1.20173 | +40.50 USD |
| CLOSED_STOP | 1 | 1.19908 | 1.19950 | -25.92 USD |
| CLOSED_TIME | 1 | 1.20092 | 1.20084 | -7.56 USD |
| SERVER_REJECTED | 1 | — | — | — |
| REQUEST_UNCERTAIN | 1 | — | — | — |
16. Testar toda a sequência em dados novos e cronológicos
Fixe padrão, preços, prazos, custos e contexto antes da pesquisa. Preserve todos os dados e padrões iniciados, inclusive largura inválida, recuperação ausente, extremo rompido, R falha, preço ruim, expiração e incerteza. Alterar padrão ou controle da conta pode mudar o calendário elegível: relate isso, sem comparar apenas operações sobreviventes.
Use pares confiáveis e provas de execução. Desconhecido continua desconhecido; inclua gaps, rejeições, intervalos ausentes, taxas, regras e margem. Compare regimes e bloqueios por notícias nas mesmas hipóteses. Três fechamentos fornecidos não provam vantagem. A especificação torna testável uma hipótese limitada, sem provar adequação ao uso real.
Perguntas frequentes
Vários candles de baixa são automaticamente duas pernas BUY?
Não. São necessários dois candles iniciais, recuperação de alta logo depois e dois candles seguintes com segundo fundo mais alto. Um terceiro de baixa no lugar B rejeita o padrão; rebote tardio não o repara.
Um candle M1 posterior substitui a recuperação falha?
Não. R é apenas o candle fechado imediatamente após D2. Igualdade no rompimento falha. Recuperação posterior exige impulso novo sem reutilização e o padrão inteiro, não uma R substituta.
Posso esperar cotação melhor depois da primeira falhar?
Não. O primeiro par consome permissão, inclusive por idade, spread, nível, prazo ou margem líquida. Relação melhor depois é diagnóstico, sem volume elegível nem outra solicitação.
Por que não mover stop e alvo à execução real?
O modelo testa alvo do impulso anterior e proteção de D2. Reancorar muda hipótese e margem líquida. Rejeite espaço insuficiente no primeiro par; reduzir volume não corrige a relação linear.
Timeout prova rejeição ou resultado zero?
Não. A solicitação pode ficar incerta após vencer a entrada. Bloqueie novas entradas e concilie posições e histórico. Resposta ausente não prova execução, rejeição, cancelamento ou P&L zero.
Os ganhos e perdas fornecidos provam scalping rentável?
Não. Preços e relatórios são inventados sem ordens reais. Verificam fases, lados de preço e cálculos. A perda por gap mostra que o orçamento não é um teto garantido. Sem prova histórica ou de parâmetros ótimos.
Fontes e notas de pesquisa
Fontes oficiais MetaTrader e MQL4 documentam horários de barras, Bid/Ask e limites de proteção e volume. Padrão, limiares, prazos, trajetórias e relatórios são hipóteses didáticas, não resultados históricos ou parâmetros ótimos comprovados. Nenhuma API de negociação é chamada.
- MQL4: OrderSend and broker protection restrictions
- MetaTrader4: order types, Bid/Ask triggers and chart prices
- MQL4: iTime and bar intervals
- MQL4: symbol contract and volume properties
Especificação didática de price action, preços e relatórios inventados. Sem ordens reais, backtest histórico ou rentabilidade medida.