

Dos tramos de retroceso necesitan una recuperación entre ambos. Este modelo educativo M1 fija el objetivo en un impulso anterior, exige un segundo mínimo más alto o máximo más bajo y admite solo la recuperación inmediatamente siguiente. Después evalúa una cotización y permite una solicitud de entrada. Los precios e informes inventados permiten reproducir las reglas; no demuestran rentabilidad.
1. Definir una hipótesis M1 completa de acción del precio
El modelo estudia un impulso direccional, dos tramos separados contra él y una primera recuperación confirmada. Añade al clúster una estructura basada en precios, sin filtros EMA, SAR, RSI, ADX o ATR ni pivotes confirmados por velas futuras. La ruptura fallida con reentrada sigue otra secuencia.
Es una especificación educativa de investigación, no un sistema real validado ni un EA instalable. Los recuentos y umbrales son hipótesis, no ajustes óptimos demostrados. Precios, trayectorias e informes son inventados. Antes de concluir sobre rendimiento, prueba las reglas completas con datos fiables no utilizados en el diseño.
Para un modelo completo de primer retesteo, consulta el scalping con órdenes limitadas y cancelación con plazo: distingue los toques del gráfico, las ejecuciones y las cancelaciones sin resolver.
2. Fijar contrato, ventana UTC y control de la cuenta
Usa OHLC Bid EURUSD M1 cerrado y pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; pip_value=$10/lot en una cuenta USD. Apertura y cierre de cada vela del patrón, y la solicitud, deben cumplir 09:00<=UTC<12:00. Verifica toda la cuenta sin posiciones, órdenes pendientes, otra exposición ni solicitudes de entrada/cierre sin resolver. Deben conocerse y admitirse margen, contrato y protección adjunta inicial.
Revisa el contexto durante la formación y en la primera cotización. La lista UTC conocida y declarada previamente bloquea durante [event−15 min,event+15 min]; es política supuesta, no intervalo universalmente seguro. Calendario, contrato o datos desconocidos bloquean. Tras fallo, salida verificada, rechazo conciliado, recuperación de datos o fin del bloqueo, borra el patrón. Las aperturas del nuevo impulso deben ser iguales o posteriores al límite de liberación. Los ejemplos suponen lista de noticias conocida y vacía.
3. Encontrar el primer impulso nuevo de tres velas
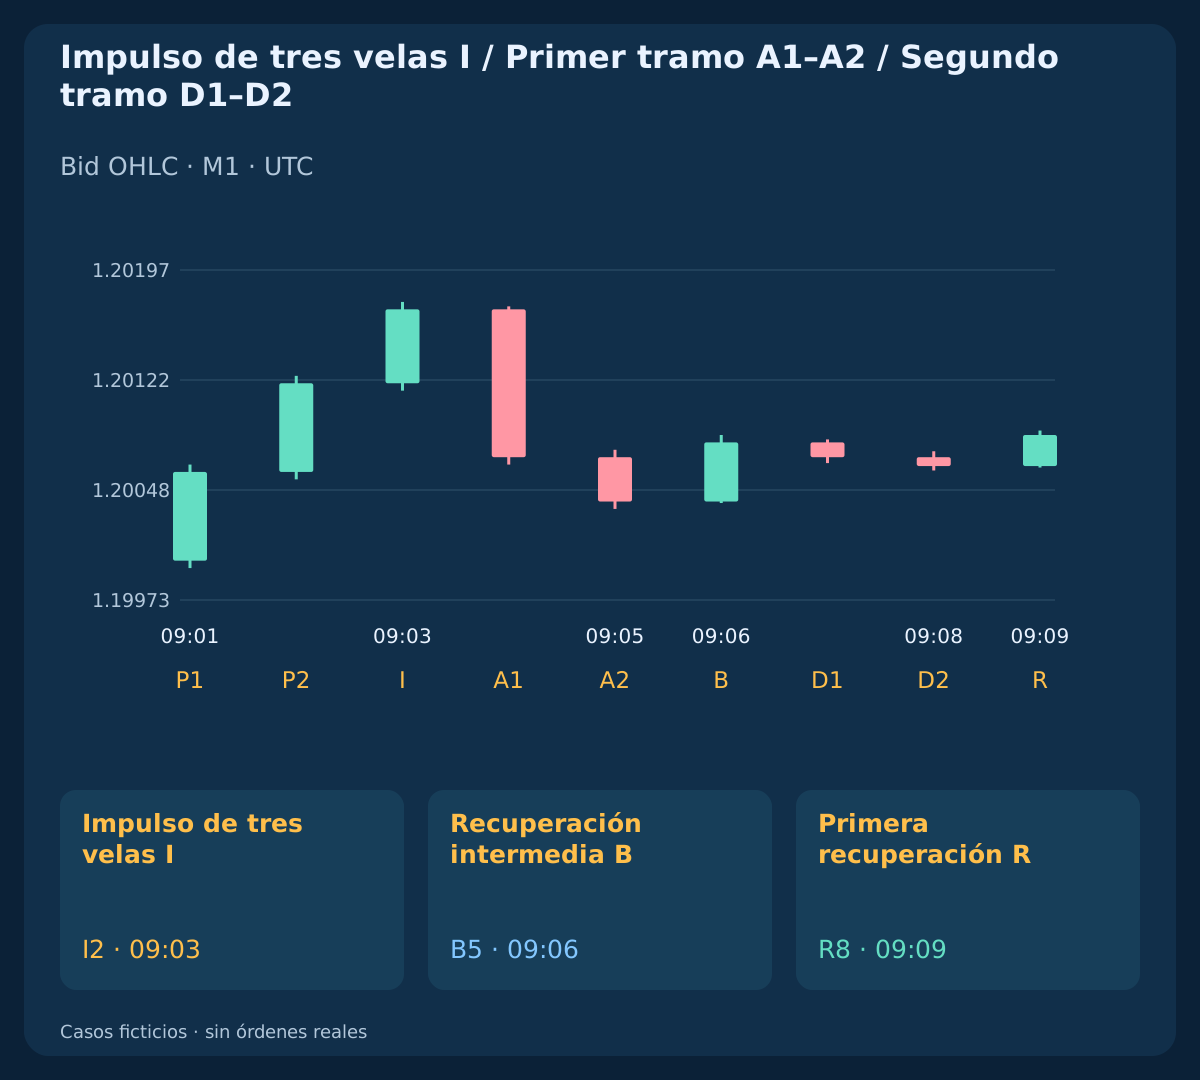
Busca solo con cuenta verificada sin exposición y sin patrón activo. BUY necesita tres velas alcistas consecutivas con C1>O1; C2>O2; C3>O3; H1<H2<H3; L1<L2<L3; C1<C2<C3. El primer trío completo es I; consume sus velas antes de comprobar 8<=W/pip<=18; W=H3−L1. Fija su mínimo y máximo. Un cuerpo opuesto, doji, progresión fallida o intervalo ausente rompe la secuencia. No desplaces un trío consumido para elegir un anclaje mejor.
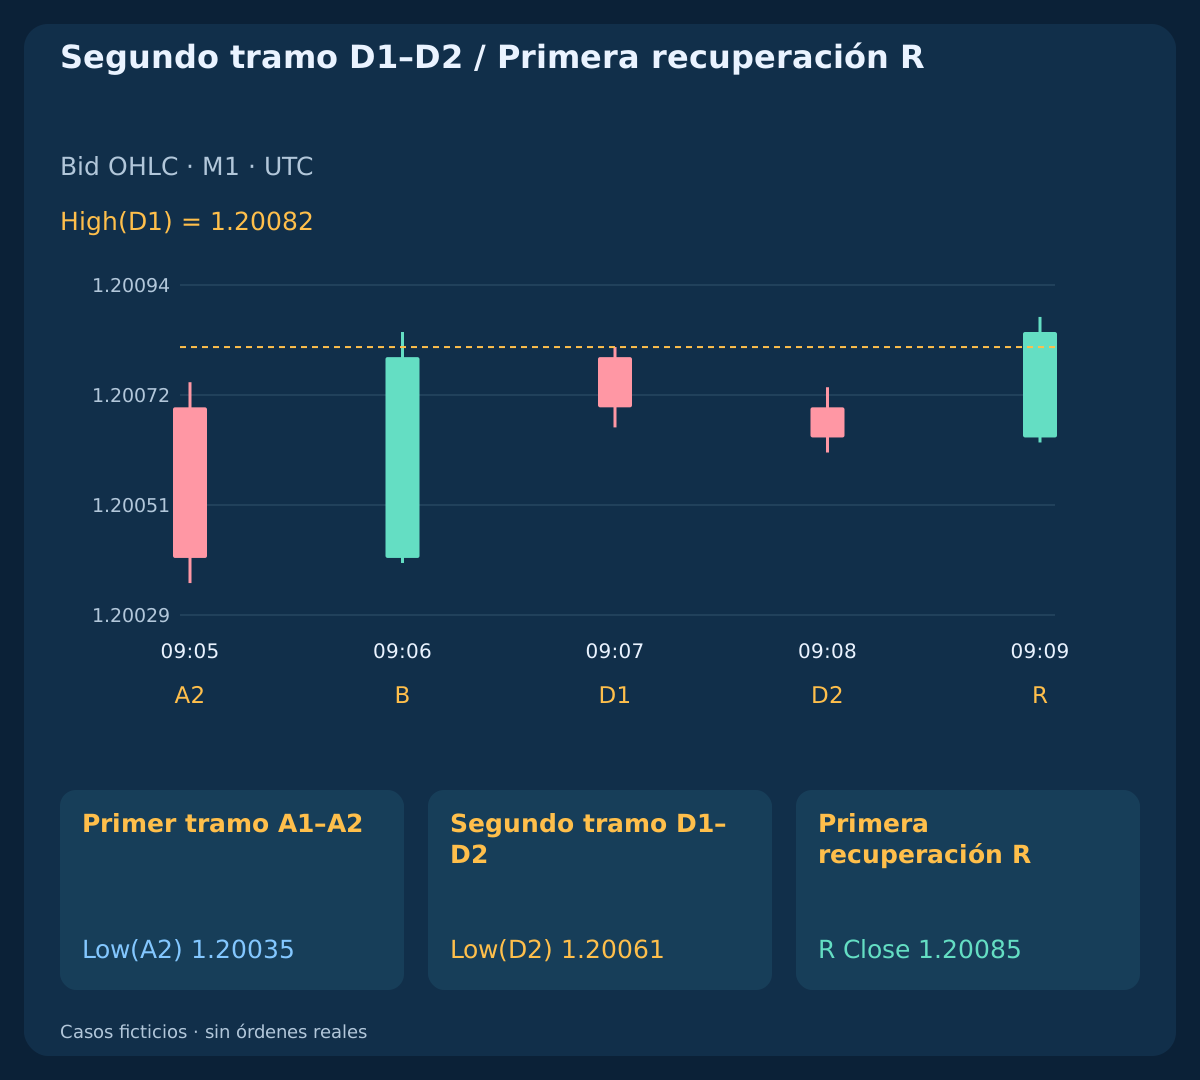
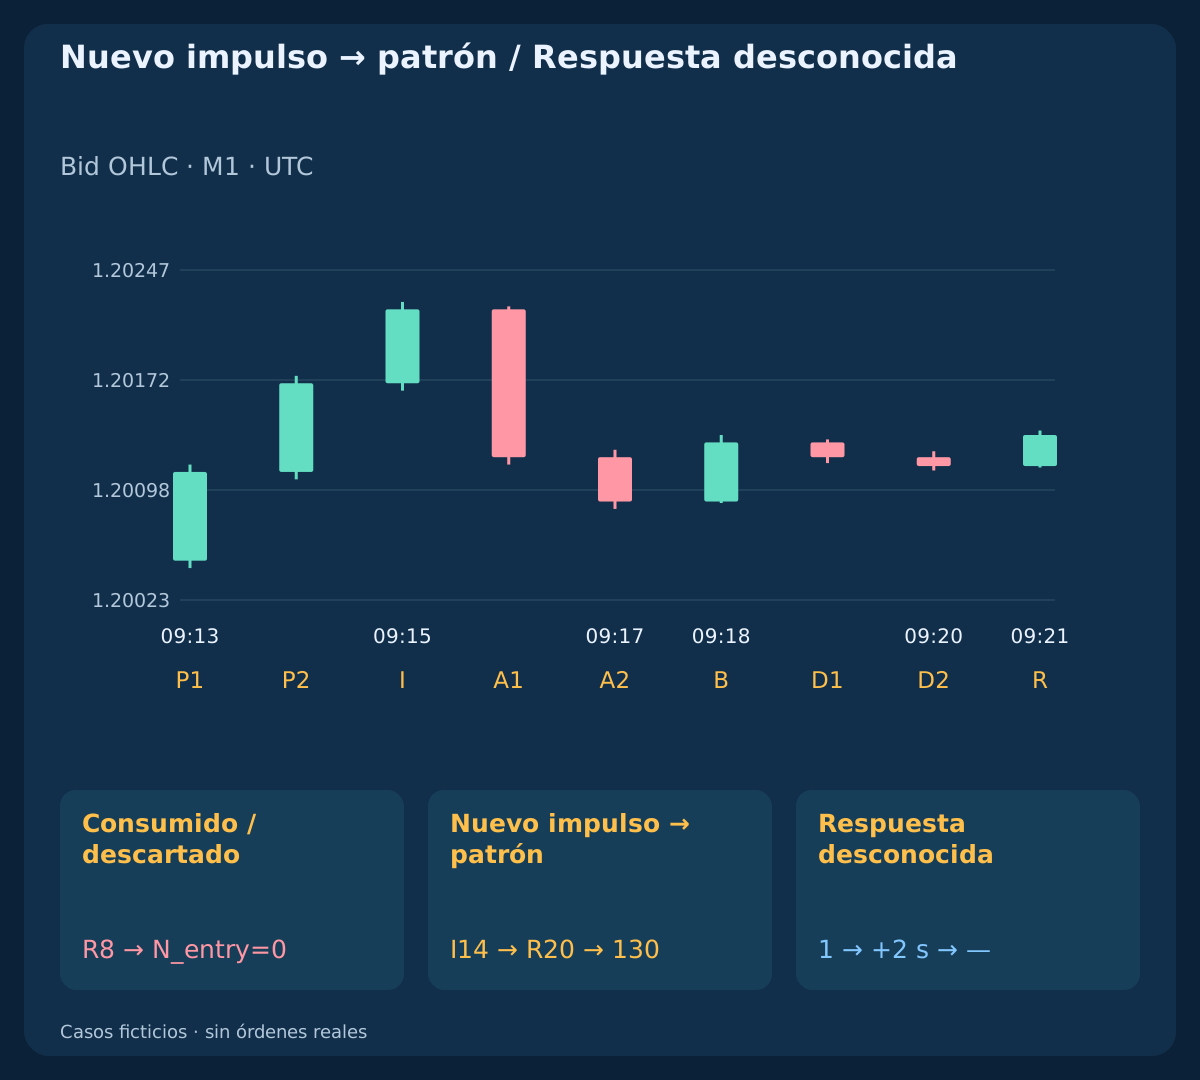
Si I cumple, deja de buscar otro impulso hasta terminar el patrón. Ejemplo principal: I=k2 / 09:03 UTC; anchor_low=1.19995; anchor_high=1.20175; W=18 pip. Solo se permite I→A1→A2→B→D1→D2→R; R=I+6 en minutos consecutivos realmente cerrados. Verifica el cierre después de que el terminal cree la vela siguiente; el reloj o un historial nativo vacío no bastan. No sustituyas un intervalo ausente por otro posterior.
4. Exigir exactamente dos velas en el primer tramo
En BUY, A1 es la vela bajista inmediatamente siguiente y cierra por debajo del cierre de I. A2 es la siguiente bajista con Close(A2)<Close(A1); High(A2)<High(A1); Low(A2)<Low(A1). Ambos cuerpos deben ser estrictamente bajistas; no esperes otra vela contra el impulso para mejorar visualmente el tramo.
Durante toda la formación tras I exige Low>anchor_low; High<T_bid. Tocar un límite cancela antes de evaluar la función de la vela: es geometría previa a la entrada. El primer tramo principal termina en A2=k4 / 09:05; Low(A2)=1.20035. Son extremos ya observados en velas cerradas, sin pivotes que necesiten velas a la derecha ni selección posterior de oscilaciones.
| Hora UTC | Función | Apertura | Máximo | Mínimo | Cierre |
|---|---|---|---|---|---|
| 09:01 UTC | P1 | 1.20000 | 1.20065 | 1.19995 | 1.20060 |
| 09:02 UTC | P2 | 1.20060 | 1.20125 | 1.20055 | 1.20120 |
| 09:03 UTC | I | 1.20120 | 1.20175 | 1.20115 | 1.20170 |
5. Separar los tramos con una recuperación intermedia real
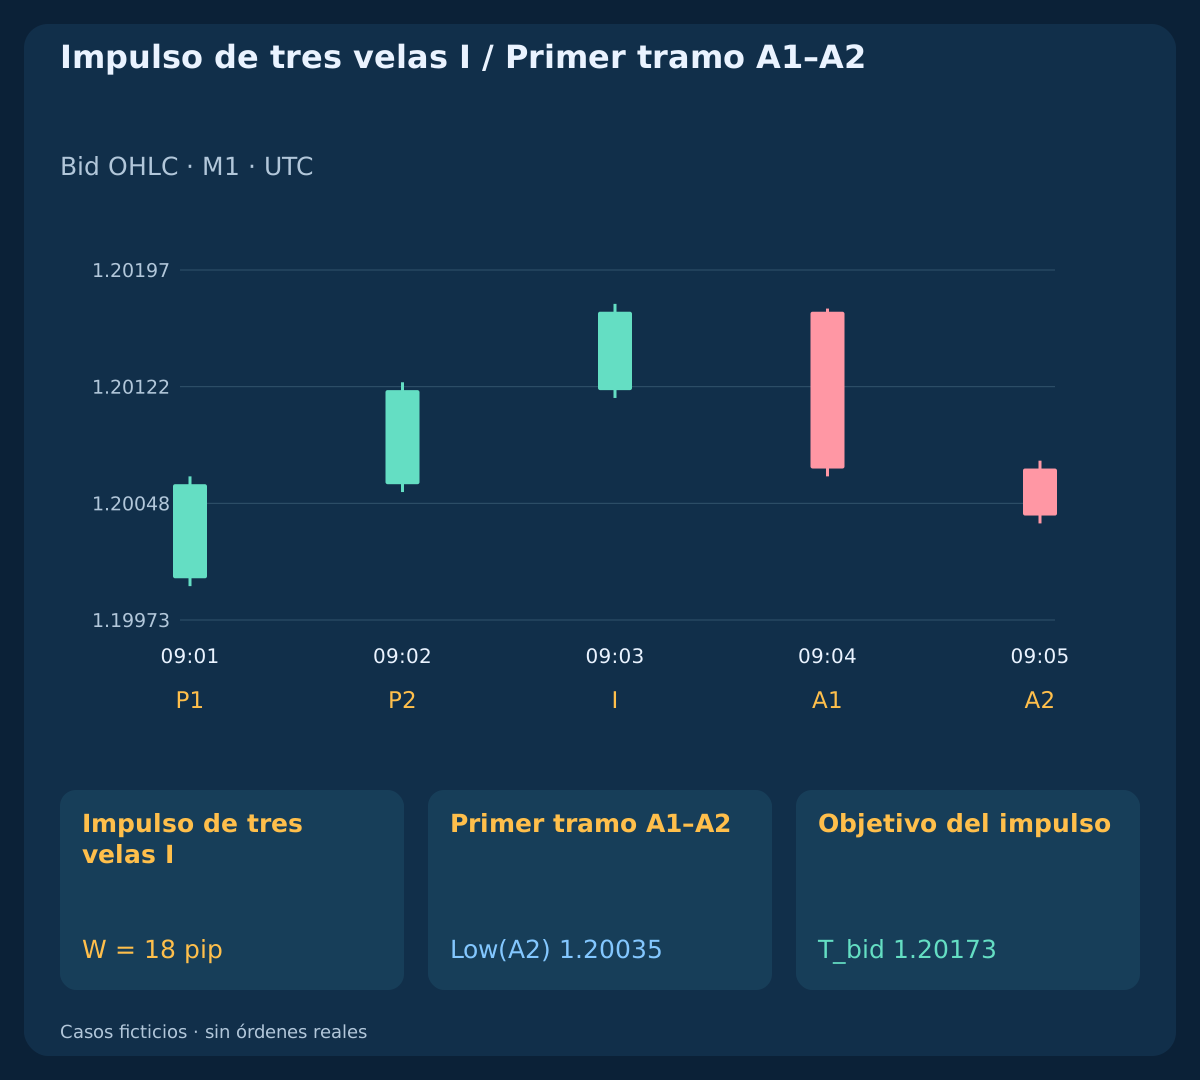
B es exactamente la vela siguiente a A2. En BUY exige Close(B)>Open(B); Close(B)>High(A2); Low(B)>Low(A2) y los límites de formación. La recuperación intermedia principal da B=k5 / 09:06; Close=1.20080; High(A2)=1.20075; Low(B)=1.20039; todos esos valores deben estar disponibles al cierre de B.
Un doji, una tercera vela bajista, igualdad en su ruptura o mínimo no superior cancela el patrón. Varias velas consecutivas contra el impulso forman un movimiento prolongado. No esperes un rebote posterior para llamarlo B. Otro patrón exige un impulso nuevo completo sin reutilizar velas.
6. Confirmar el segundo mínimo más alto solo con la primera recuperación
D1 es la siguiente bajista: máximo inferior al de B y cierre inferior al de B. D2 es la bajista siguiente con Close(D2)<Close(D1); High(D2)<High(D1); Low(D2)<Low(D1); Low(D2)−Low(A2)>=0.2 pip. El segundo mínimo principal es Low(D2)=1.20061; Low(A2)=1.20035; difference=2.6 pip. Fija su stop antes de leer R.
Solo confirma R=D2+1=I+6. BUY exige Close(R)>Open(R); Low(R)>=Low(D2); 0<Close(R)−High(D1)<=1.5 pip; 2<=r/pip<=8, siendo r la distancia del cierre al stop fijo. La recuperación principal es R=k8 / 09:09; Close=1.20085; High(D1)=1.20082; break=0.3 pip; r=2.9 pip. Una R fallida queda descartada definitivamente. No se exige ni se permite otra vela adicional de confirmación.
| Hora UTC | Función | Máximo | Mínimo | Cierre |
|---|---|---|---|---|
| 09:04 UTC | A1 | 1.20172 | 1.20065 | 1.20070 |
| 09:05 UTC | A2 | 1.20075 | 1.20035 | 1.20040 |
| 09:06 UTC | B | 1.20085 | 1.20039 | 1.20080 |
| 09:07 UTC | D1 | 1.20082 | 1.20066 | 1.20070 |
| 09:08 UTC | D2 | 1.20074 | 1.20061 | 1.20064 |
| 09:09 UTC | R | 1.20088 | 1.20063 | 1.20085 |
7. Especificar SELL y su lado de precio completos
SELL empieza con tres bajistas de máximos, mínimos y cierres estrictamente descendentes. Fija el rango y aplica el mismo filtro de anchura. A1 y A2 son alcistas con cierres crecientes y máximo/mínimo de A2 superiores a A1. B es bajista, cierra bajo el mínimo A2 y mantiene su máximo bajo el de A2. D1 es alcista con mínimo y cierre superiores a B. D2 es alcista con cierre, máximo y mínimo superiores a D1, y High(A2)−High(D2)>=0.2 pip.
La siguiente R es bajista y cumple High(R)<=High(D2); 0<Low(D1)−Close(R)<=1.5 pip; 2<=r/pip<=8. Durante la formación, las velas Bid mantienen High<anchor_high; Low>T_ask. Es cancelación geométrica Bid; los niveles SELL elegidos son disparadores Ask absolutos, no OHLC Ask reconstruidos. La primera cotización conserva Ask bajo el mínimo D1. SELL entra a Bid y sale a Ask. Sin inversión automática, promedios ni posición adicional.
8. Fijar el objetivo anterior y el stop del segundo tramo
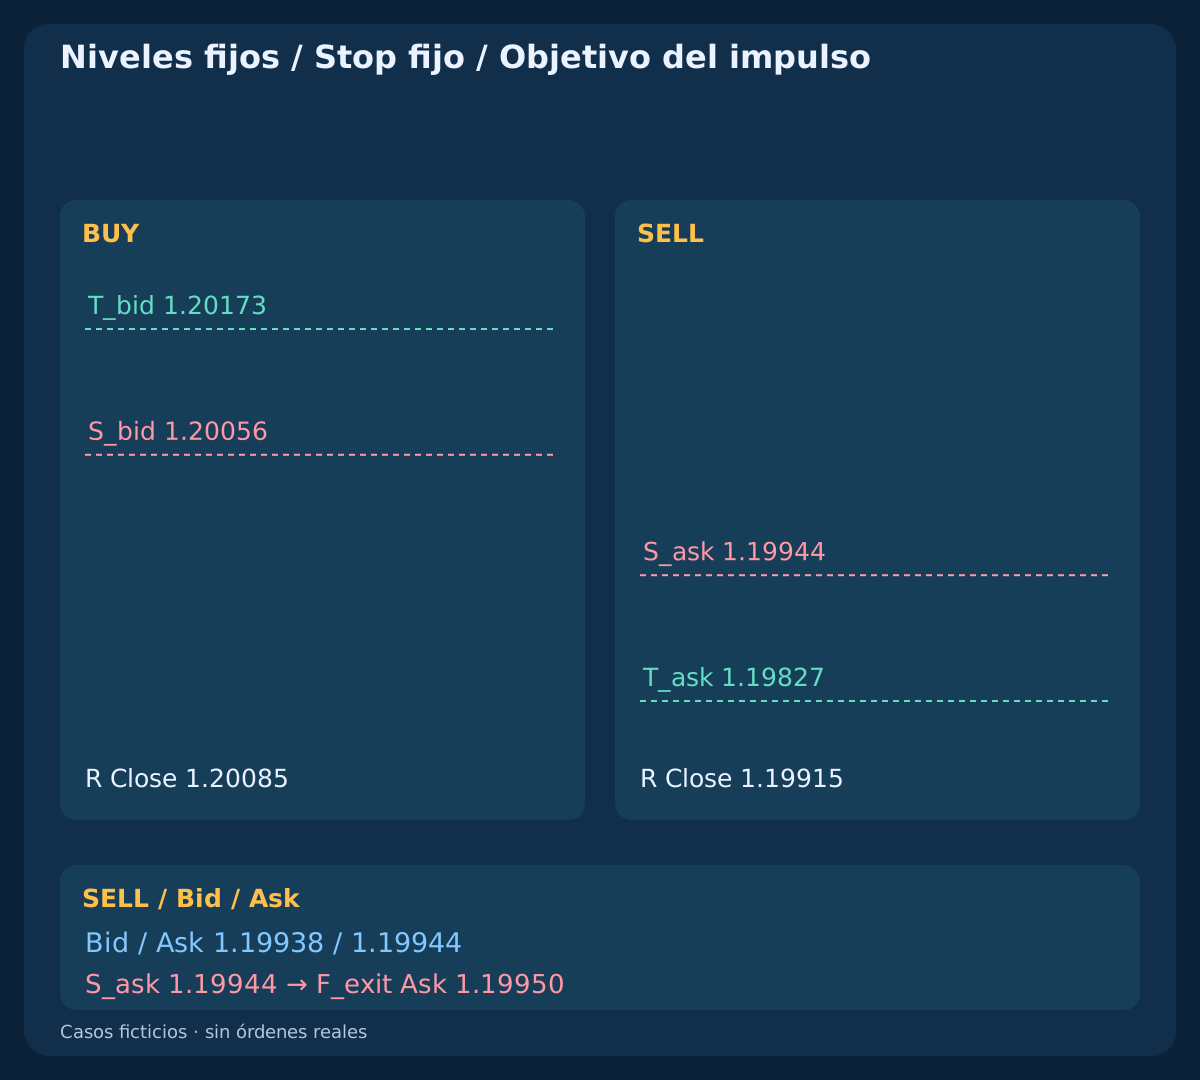
En I, BUY fija T_bid=anchor_high−0.2 pip; en D2 fija S_bid=Low(D2)−0.5 pip; r=Close(R)−S_bid. SELL utiliza T_ask=anchor_low+0.2 pip; S_ask=High(D2)+0.5 pip; r=S_ask−Close(R). Los precios deben ajustarse al tick. El objetivo se fija antes del retroceso y el stop antes de R. Ninguno se reancla a la cotización de entrada o a la ejecución efectiva.
Los niveles BUY principales son S_bid=1.20056; T_bid=1.20173; SELL tiene S_ask=1.19944; T_ask=1.19827. La r estructural no equivale al riesgo desde la ejecución al stop. Tras aceptación las salidas permanecen fijas, sin trailing SAR, ajuste a equilibrio, salida parcial ni inversión por señal opuesta. El límite temporal separado también requiere informe real de cierre.
9. Evaluar solo la primera cotización tras la recuperación
Consume el primer par recibido después del cierre previsto de R, con arrival<=R_close+1.000 s; 0<=quote_age<=250 ms; 0<=spread<=0.6 pip. BUY mantiene Bid>High(D1) y SELL Ask<Low(D1). Verifica precios positivos sin cruce, tick, distancias/volúmenes actuales, contexto, margen y soporte de ambas salidas iniciales. Reglas desconocidas bloquean. Distancia mínima de stop cero no garantiza aceptación del servidor.
Usa F_plan=Ask+0.2 pip for BUY; F_plan=Bid−0.2 pip for SELL; c=0.3 exit reserve+0.6 linear round-trip commission=0.9 pip. BUY aplica L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c; SELL L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. Exige L>0; W>0; W/L>=1.50. El spread ya está representado por los lados correctos de cotización; no lo sumes de nuevo. No se suponen otros cargos ni financiación.
| Observación | Cotización | Pérdida, pips | Objetivo neto, pips | W/L neta | Lotes previstos |
|---|---|---|---|---|---|
| BUY | 1.20085 / 1.20091 | 4.6 | 7.1 | 1.5434783 | 0.54 |
| SELL | 1.19909 / 1.19915 | 4.6 | 7.1 | 1.5434783 | 0.54 |
| BUY | 1.20088 / 1.20094 | 4.9 | 6.8 | 1.3877551 | — |
| BUY / Diagnóstico posterior | 1.20085 / 1.20091 | 4.6 | 7.1 | 1.5434783 | — |
| BUY | 1.20135 / 1.20141 | 4.6 | 7.1 | 1.5434783 | 0.54 |
10. Mantener descartada la primera recuperación fallida
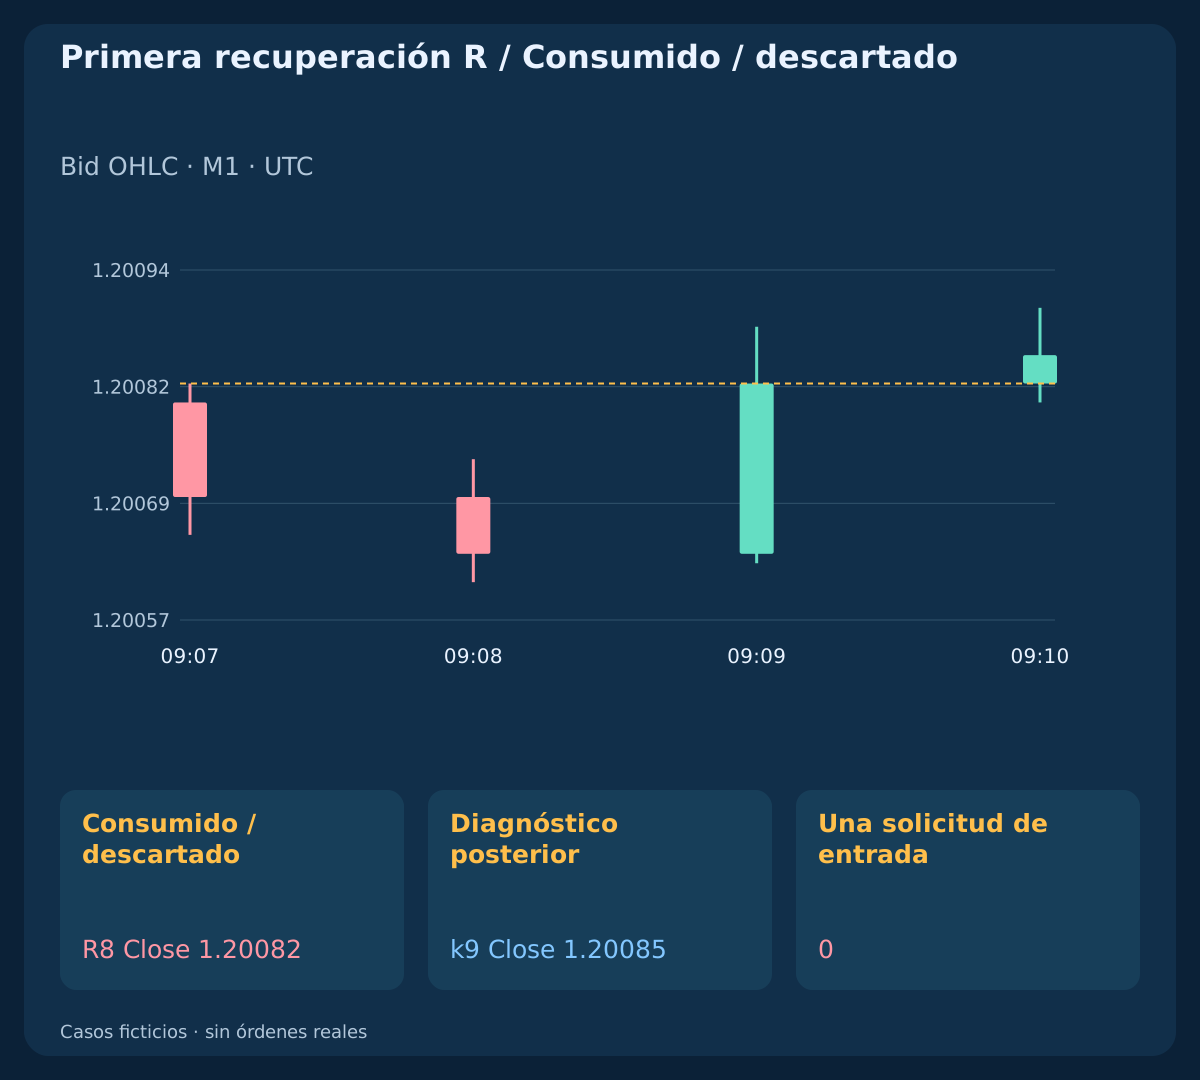
En el caso fallido, impulso y tramos cumplen pero R8 Close=1.20082=High(D1). La igualdad no rompe el nivel. La siguiente vela alcanza k9 Close=1.20085 con cuerpo alcista y geometría admisible, pero está fuera del único lugar permitido para R. No hay solicitud ni sustitución por una R posterior.
Reanuda la búsqueda solo con patrón consumido y límite de liberación conocido. Otro patrón necesita tres velas de impulso nuevas y toda la secuencia. No reutilices el impulso anterior, alargues D2 ni interpretes el fallo como permiso discrecional de entrada. Cuenta y contexto siguen siendo requisitos independientes.
11. Rechazar un tramo prolongado y un segundo mínimo inválido
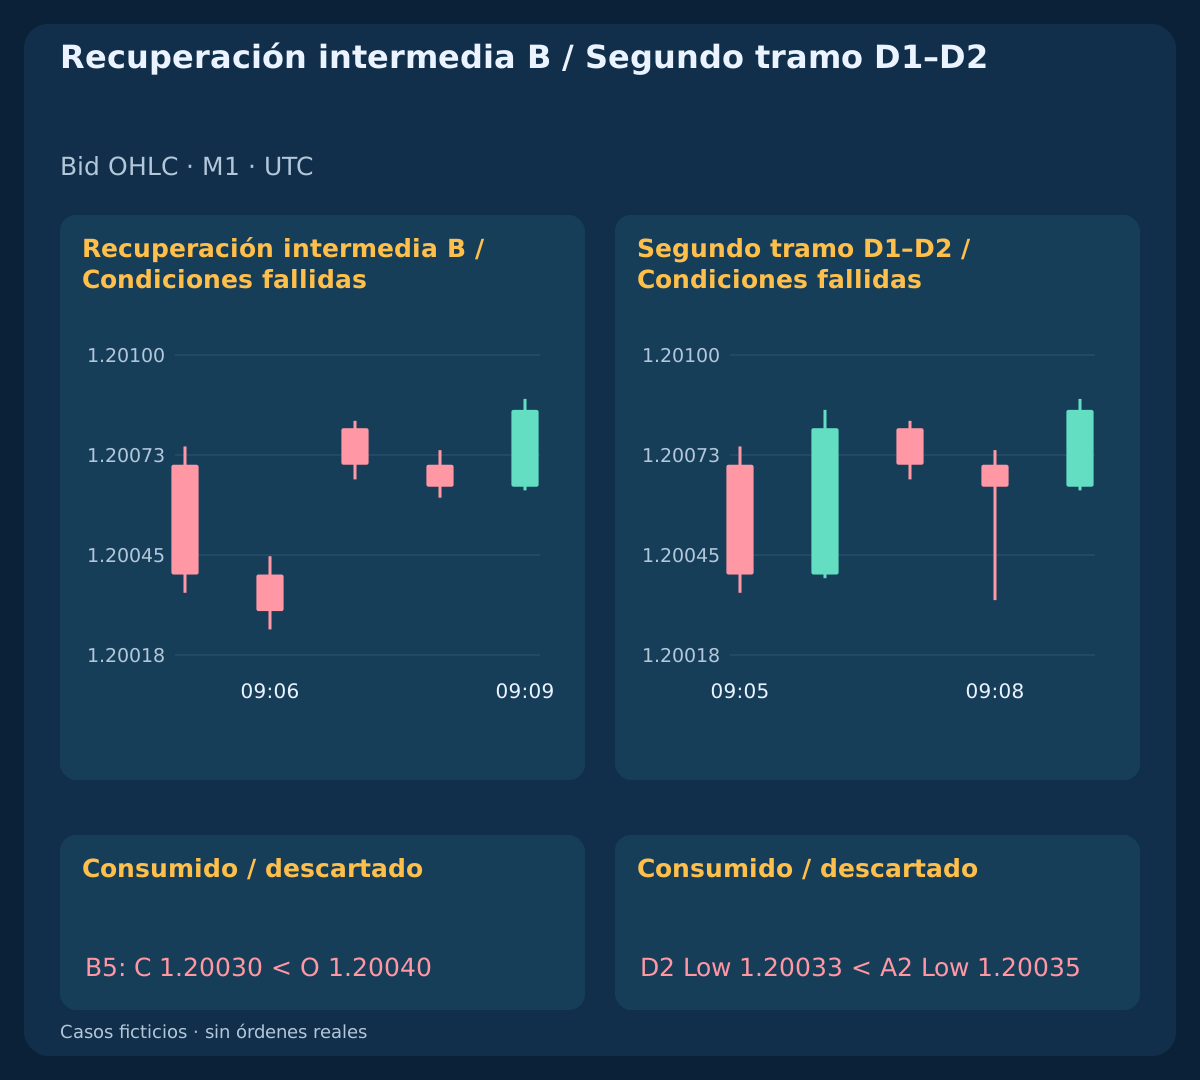
El caso de tramo único sustituye la recuperación intermedia por B5 Open=1.20040; Close=1.20030. Es otra bajista y el patrón termina en B. Una recuperación posterior no crea retrospectivamente esa separación. Otro caso presenta Low(D2)=1.20033<Low(A2)=1.20035 y se rechaza en D2.
Son fallos diferentes: separación ausente y extremo que incumple el mínimo ascendente. Registra fase y hora aunque luego mejore el precio. Una entrada nunca solicitada no recibe ejecución, volumen admisible ni resultado realizado. SELL aplica la misma distinción al segundo máximo más bajo.
12. No sustituir una primera cotización mala o vencida
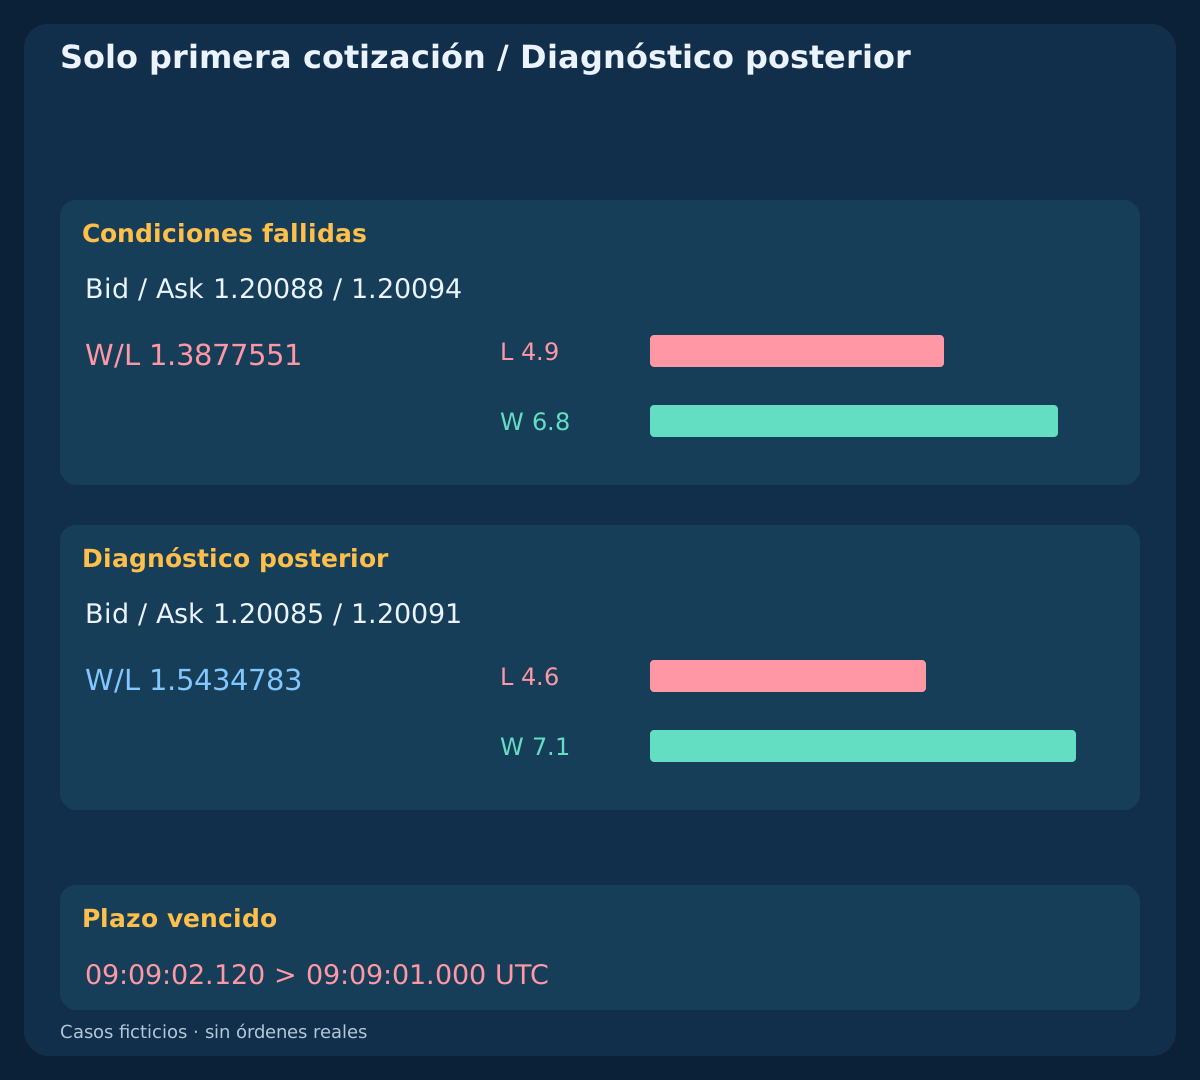
El BUY aceptado parte de Bid/Ask=1.20085/1.20091; F_plan=1.20093; L=4.6; W=7.1; W/L=1.5434783. Otro caso recibe primero 1.20088/1.20094; F_plan=1.20096; L=4.9; W=6.8; W/L=1.3877551 y falla por margen neto aunque el spread sea admisible. Reducir volumen no repara una relación neta lineal.
Su par posterior 1.20085/1.20091 restablecería la relación diagnóstica principal, sin volumen admisible ni solicitud. En el caso vencido la primera recepción es 09:09:02.120, después del límite inclusivo 09:09:01.000. Tampoco hay solicitud. El primer par consume el permiso incluso si se rechaza y no se reemplaza después.
13. Dimensionar el plan y mantener un límite temporal fijo
La cuenta ilustrativa usa equity=$10,000; risk_fraction=0.25%; budget=$25; lot_min=lot_step=0.01; lot_max=1.00. Aplica lots=floor_step(25/(L×10),0.01); reglas incompatibles o margen insuficiente impiden la solicitud. Los planes principales dan 0.54 lot; planned_loss=$24.84; planned_net_target=$38.34. Es presupuesto previsto, no pérdida máxima garantizada. La salida SELL supuesta más allá del disparador produce −$25.92 y supera el presupuesto.
El plazo es D=min(R_close+10 min,12:00 UTC). Si no hubo salida protectora, solicita un cierre en la primera cotización fiable disponible del lado correcto en D o después. BUY comprueba Bid y SELL Ask; la protección tiene prioridad en el mismo par y sigue activa al esperar respuesta. La falta de cotización o respuesta incierta no prueba exposición nula: concilia y conserva el bloqueo sin inventar ejecución en el límite.
14. Separar patrón nuevo, rechazo y ejecución desconocida
Tras la R8 fallida, el ejemplo independiente inicia I14 / 09:15 y llega a su propia R20 / 09:21; S_bid=1.20106; T_bid=1.20223. Hace una solicitud rechazada definitivamente con error=130 pese a nivel mínimo de stop declarado cero. Es un patrón nuevo completo, no reintento de R8. Rechazo cierto y exposición nula verificada exigen volver a empezar.
Permite una solicitud por evento y reserva 0.2 pip=2 points; el parámetro de deslizamiento no es garantía universal. Distingue entry_deadline=R_close+1 s de ack_timeout=request_time+2 s. El timeout no cancela una solicitud quizá aceptada. El caso sin respuesta deja ejecución y P&L vacíos aunque el precio alcance el objetivo. Concilia posiciones e historial antes de entrar de nuevo. Protección inicial no admitida bloquea; ejecución inesperada sin protección permite un cierre de emergencia en precio fiable y conciliación si no se resuelve. No amplíes salidas para forzar aceptación.
15. Reproducir observaciones e informes inventados
Los archivos contienen 400 closed Bid bars; 11 started setups; 1,610 quote updates; 5 simulated entry requests; 3 supplied fills; 0 live orders. Cada caso independiente tiene 40 bars. La trayectoria supuesta por tramos constantes recorre Open+100 ms; Low/High+20 s; High/Low+40 s; Close+59.9 s; Ask=Bid+0.6 pip, con Low primero en alcistas/doji y High primero en bajistas. La primera Open vencida se retrasa y sus horas lo muestran. Esta construcción no recupera orden intravela histórico ni Ask desde OHLC.
Recalcula impulsos admisibles, fases fallidas, R, primer par, costes, volumen y lado de salida. Los resultados netos dados, tras comisión y ejecuciones, son BUY target +$40.50; SELL gap stop −$25.92; time exit −$7.56. Son aritmética monetaria construida, no rendimiento, acierto o esperanza medidos. Rechazados e inciertos carecen de volumen ejecutado y P&L. Un precio de la siguiente vela en formación confirma el último intervalo sin añadir una vela cerrada ficticia.
Descargar datos Bid M1 ficticios (CSV)
Descargar patrones y fases fallidas (CSV)
Descargar cotizaciones e informes ficticios (CSV)
| Estado | Solicitudes de entrada | Ejecución comunicada | Salida comunicada | P&L neto ficticio, USD |
|---|---|---|---|---|
| CLOSED_TARGET | 1 | 1.20092 | 1.20173 | +40.50 USD |
| CLOSED_STOP | 1 | 1.19908 | 1.19950 | -25.92 USD |
| CLOSED_TIME | 1 | 1.20092 | 1.20084 | -7.56 USD |
| SERVER_REJECTED | 1 | — | — | — |
| REQUEST_UNCERTAIN | 1 | — | — | — |
16. Probar toda la secuencia en datos nuevos y cronológicos
Fija patrón, precios, plazos, costes y contexto antes de investigar. Conserva todos los datos y patrones iniciados, incluso anchura inválida, separación ausente, segundo extremo roto, R fallida, precio malo, vencimiento e incertidumbre. Cambiar patrón o control de cuenta puede cambiar el calendario de candidatos: documenta ese efecto sin comparar solo las operaciones supervivientes.
Usa pares fiables y evidencia de ejecución. Conserva como desconocido lo desconocido e incluye gaps, rechazos, intervalos ausentes, tarifas, reglas y margen. Compara regímenes y bloqueos por noticias bajo idénticos supuestos. Tres cierres suministrados no demuestran ventaja. La especificación permite comprobar una hipótesis limitada, sin establecer idoneidad para operar en real.
Preguntas frecuentes
¿Varias velas bajistas forman automáticamente dos tramos BUY?
No. Se necesitan dos velas iniciales, una recuperación alcista inmediatamente siguiente y dos velas del segundo tramo que mantengan el mínimo más alto. Una tercera bajista en el lugar de B rechaza el patrón; un rebote posterior no lo repara.
¿Puede una vela M1 posterior sustituir la recuperación fallida?
No. R es solo la vela cerrada inmediatamente posterior a D2. La igualdad en la ruptura falla. Otra recuperación necesita un impulso nuevo sin reutilizar velas y toda la secuencia, no una R de reemplazo.
¿Puedo esperar una cotización mejor tras fallar la primera?
No. El primer par consume el permiso, también si falla por antigüedad, spread, nivel, plazo o margen neto. La relación posterior mejor solo es diagnóstica, sin volumen admisible ni otra solicitud.
¿Por qué no mover stop y objetivo a la ejecución real?
El modelo prueba un objetivo del impulso previo y protección de D2. Reanclarlos cambia la hipótesis y el margen neto. Rechaza espacio insuficiente en el primer par; menor volumen no mejora la relación lineal.
¿El timeout prueba rechazo o resultado cero?
No. Una solicitud puede seguir incierta después de vencer la entrada. Bloquea nuevas entradas y concilia posiciones e historial. Una respuesta ausente no prueba ejecución, rechazo, cancelación ni P&L cero.
¿Los importes proporcionados demuestran scalping rentable?
No. Precios e informes son inventados, sin órdenes reales. Verifican fases, lados de precio y cálculos. La pérdida por salto supera el presupuesto previsto y muestra que no es un tope garantizado. No prueban rendimiento histórico ni parámetros óptimos.
Fuentes y notas de investigación
Las referencias oficiales MetaTrader y MQL4 documentan tiempos de velas, lados Bid/Ask y restricciones de protección y volumen. Patrón, umbrales, plazos, trayectorias e informes son supuestos didácticos, no evidencia histórica ni parámetros óptimos. No se llama a ninguna API de negociación.
- MQL4: OrderSend and broker protection restrictions
- MetaTrader4: order types, Bid/Ask triggers and chart prices
- MQL4: iTime and bar intervals
- MQL4: symbol contract and volume properties
Modelo educativo de acción del precio. Cotizaciones e informes inventados; sin órdenes reales, backtest histórico ni rentabilidad medida.