
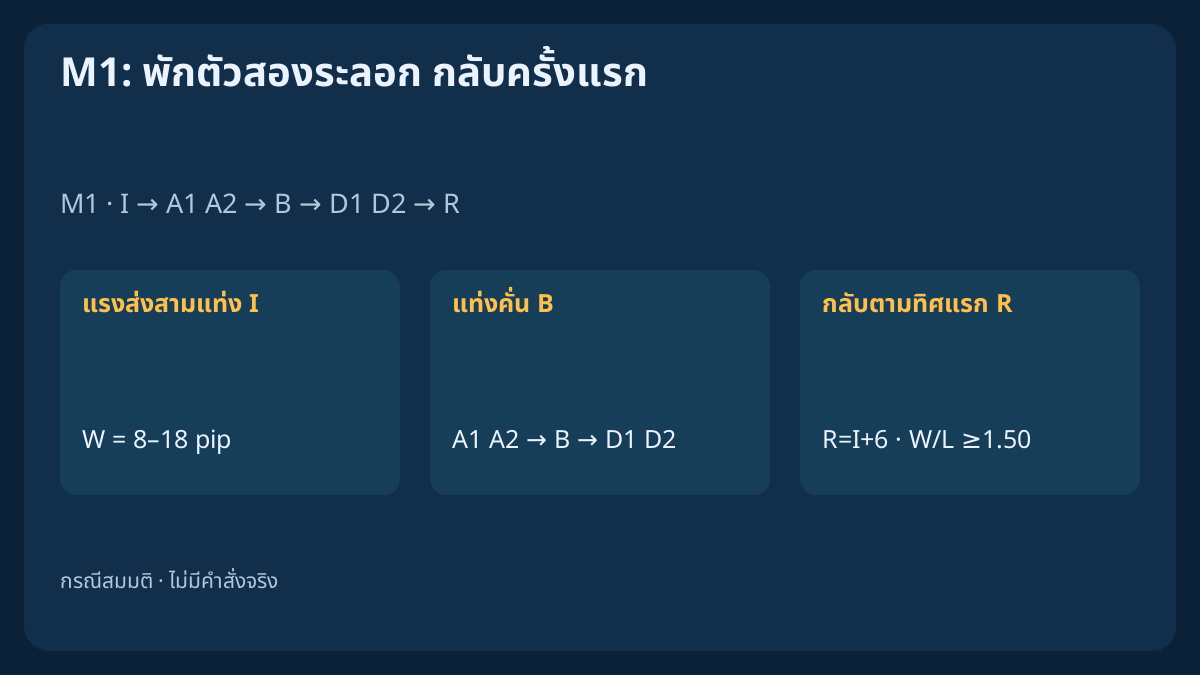
การพักตัวสองระลอกต้องมีการกลับตามทิศเดิมคั่นกลาง โมเดล M1 เพื่อการศึกษานี้ตรึงเป้าหมายจากแรงส่งก่อนหน้า ต้องมีจุดต่ำรอบสองสูงขึ้นหรือจุดสูงรอบสองต่ำลง และรับเฉพาะแท่งกลับตามทิศเดิมถัดไปทันที จากนั้นตรวจราคาคู่เดียวและอนุญาตคำขอเข้าครั้งเดียว ราคาและรายงานสมมติช่วยตรวจกลไก ไม่พิสูจน์ความสามารถทำกำไร
1. กำหนดสมมติฐาน Price Action M1 ให้ครบ
โมเดลศึกษาแรงส่งตามทิศทาง ตามด้วยการพักตัวสวนทิศสองระลอกแยกกันและแท่งกลับตามทิศเดิมครั้งแรก ใช้โครงสร้างราคาโดยไม่มีตัวกรอง EMA, SAR, RSI, ADX หรือ ATR และไม่รอแท่งอนาคตมายืนยัน pivot การทะลุหลอกแล้วเข้าใหม่เป็นลำดับเหตุการณ์อื่น
นี่เป็นข้อกำหนดวิจัยเพื่อการศึกษา ไม่ใช่ระบบเงินจริงที่พิสูจน์แล้วหรือ EA พร้อมติดตั้ง จำนวนแท่งและเกณฑ์เป็นสมมติฐาน ไม่ใช่ค่าที่เหมาะที่สุด ราคา เส้นทาง และรายงานทั้งหมดสมมติ ก่อนสรุปผลต้องทดสอบกฎครบชุดกับข้อมูลเชื่อถือได้ที่ยังไม่เคยใช้พัฒนา
ดูโมเดลการกลับมาครั้งแรกที่ครบกติกาในสแคลปิงด้วยคำสั่งลิมิตและการยกเลิกตามเวลา ซึ่งแยกการแตะกราฟ การเปิดสถานะจริง และคำขอยกเลิกที่ยังไม่ทราบผลออกจากกัน
2. กำหนดสัญญา ช่วง UTC และตัวกั้นบัญชี
ใช้ OHLC Bid EURUSD M1 ที่ปิดแล้วและ pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; pip_value=$10/lot สำหรับบัญชี USD เวลาเปิดและปิดทุกแท่งของรูปแบบ รวมคำขอ ต้องผ่าน 09:00<=UTC<12:00 ยืนยันทั้งบัญชีว่าไม่มีสถานะ คำสั่งค้าง ความเสี่ยงอื่น หรือคำขอเข้า/ปิดที่ยังไม่ทราบผล ต้องทราบและรองรับมาร์จิน สัญญา และการแนบป้องกันตั้งแต่เริ่ม
ตรวจบริบทซ้ำระหว่างก่อตัวและที่ราคาคู่แรก รายการเหตุการณ์ UTC ที่ทราบและประกาศก่อนห้ามเข้าใน [event−15 min,event+15 min] เป็นนโยบายสมมติ ไม่ใช่ช่วงปลอดภัยสากล ปฏิทิน สัญญา หรือข้อมูลไม่ทราบทำให้ห้ามเข้า หลังล้มเหลว ยืนยันออก กระทบยอดการปฏิเสธ คืนข้อมูล หรือปลดห้าม ให้ล้างรูปแบบเก่า แท่งแรงส่งใหม่ต้องเปิดที่ขอบเขตการปลดหรือหลังจากนั้น ตัวอย่างสมมติว่ารู้รายการข่าวและรายการนั้นว่าง
3. หาแรงส่งสามแท่งชุดแรกโดยไม่ใช้แท่งซ้ำ
ค้นหาเฉพาะเมื่อยืนยันไม่มีความเสี่ยงค้างและไม่มีรูปแบบกำลังทำงาน BUY ใช้แท่งขึ้นติดกันสามแท่งตาม C1>O1; C2>O2; C3>O3; H1<H2<H3; L1<L2<L3; C1<C2<C3 ชุดแรกที่ครบคือ I ใช้สิทธิแท่งก่อนทดสอบ 8<=W/pip<=18; W=H3−L1 แล้วตรึงจุดต่ำและสูงของชุด เนื้อแท่งสวนทิศ doji ความต่อเนื่องไม่ผ่าน หรือช่วงหายทำให้ลำดับขาด ห้ามเลื่อนชุดที่ใช้แล้วเพื่อหาแกนที่ดีกว่า
เมื่อ I ผ่าน ให้หยุดหาแรงส่งอื่นจนรูปแบบนี้จบ ตัวอย่างหลัก I=k2 / 09:03 UTC; anchor_low=1.19995; anchor_high=1.20175; W=18 pip อนุญาตเฉพาะ I→A1→A2→B→D1→D2→R; R=I+6 ในช่วงนาทีต่อเนื่องที่ปิดจริง ตรวจหลังเทอร์มินัลสร้างแท่งใหม่ เวลาอย่างเดียวหรือประวัติในตัวว่างไม่เพียงพอ ไม่แทนช่วงที่ขาดด้วยแท่งภายหลัง
4. บังคับระลอกแรกให้มีสองแท่งพอดี
BUY ใช้ A1 เป็นแท่งลงถัดไปทันทีและปิดต่ำกว่าราคาปิดของ I ส่วน A2 คือแท่งลงต่อไปตาม Close(A2)<Close(A1); High(A2)<High(A1); Low(A2)<Low(A1) เนื้อทั้งคู่ต้องลงอย่างเคร่งครัด ไม่รอแท่งสวนทิศเพิ่มเพื่อให้การพักตัวดูดีขึ้น
ตลอดการก่อตัวหลัง I ต้องรักษา Low>anchor_low; High<T_bid การแตะยกเลิกก่อนตรวจหน้าที่แท่ง เป็นกฎโครงสร้างก่อนเข้า ระลอกแรกหลักจบที่ A2=k4 / 09:05; Low(A2)=1.20035 จุดสุดขั้วเหล่านี้ทราบแล้วจากแท่งปิด ไม่ใช้แท่งขวาในอนาคตยืนยัน pivot หรือเลือก swing ย้อนหลัง
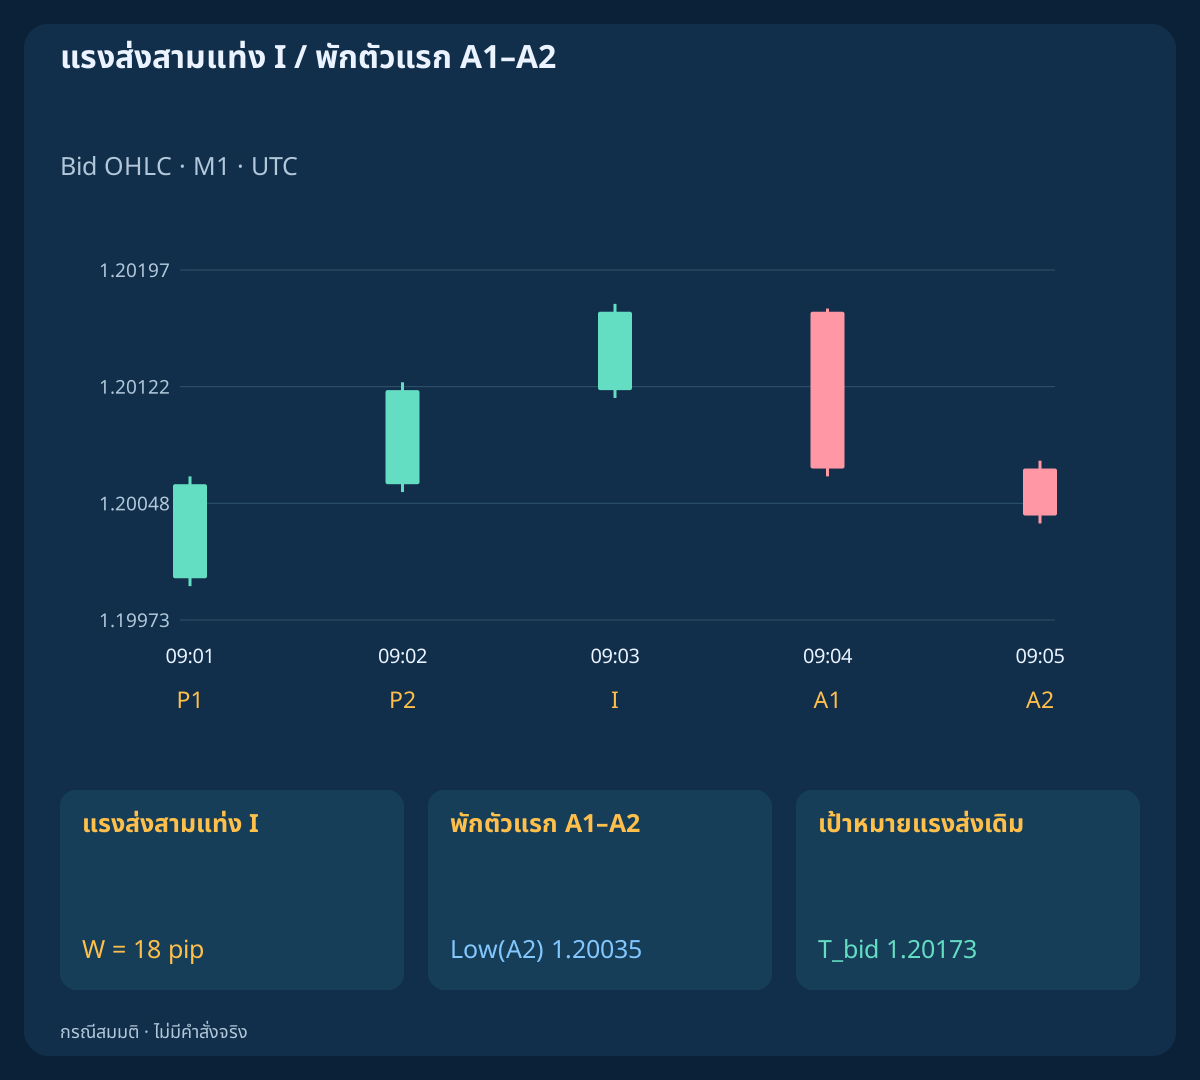
| เวลา UTC | หน้าที่ | เปิด | สูง | ต่ำ | ปิด |
|---|---|---|---|---|---|
| 09:01 UTC | P1 | 1.20000 | 1.20065 | 1.19995 | 1.20060 |
| 09:02 UTC | P2 | 1.20060 | 1.20125 | 1.20055 | 1.20120 |
| 09:03 UTC | I | 1.20120 | 1.20175 | 1.20115 | 1.20170 |
5. แยกระลอกด้วยแท่งกลับคั่นจริง
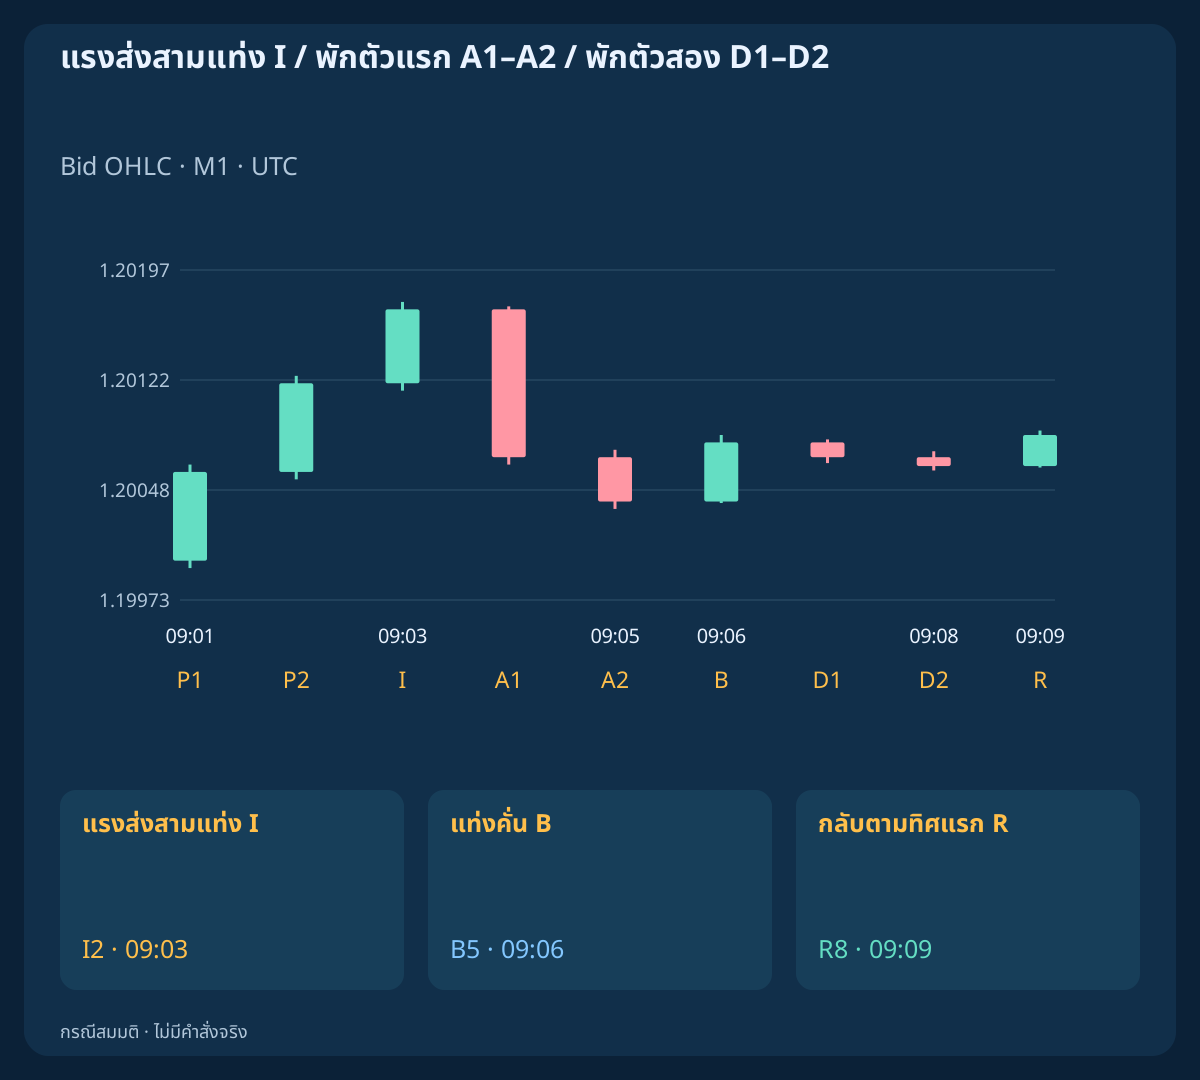
B ต้องเป็นแท่งหลัง A2 ทันที BUY ต้องมี Close(B)>Open(B); Close(B)>High(A2); Low(B)>Low(A2) และอยู่ภายในขอบเขตก่อตัว แท่งคั่นหลักมี B=k5 / 09:06; Close=1.20080; High(A2)=1.20075; Low(B)=1.20039 ค่าทั้งหมดต้องทราบเมื่อ B ปิด ไม่ใช่เลือกขึ้นภายหลัง
doji แท่งลงที่สาม ราคาเท่าขอบทะลุ หรือจุดต่ำไม่สูงขึ้นทำให้ยกเลิก แท่งสวนทิศต่อกันเป็นเพียงการพักตัวยาว ห้ามรอเด้งภายหลังแล้วเรียก B รูปแบบใหม่ต้องมีแรงส่งชุดใหม่ครบโดยไม่ใช้แท่งเดิมซ้ำ
6. ยืนยันจุดต่ำที่สองสูงขึ้นด้วยแท่งกลับแรกเท่านั้น
D1 คือแท่งลงถัดไป จุดสูงและราคาปิดต่ำกว่า B ส่วน D2 เป็นแท่งลงต่อไปที่มี Close(D2)<Close(D1); High(D2)<High(D1); Low(D2)<Low(D1); Low(D2)−Low(A2)>=0.2 pip จุดต่ำที่สองหลักคือ Low(D2)=1.20061; Low(A2)=1.20035; difference=2.6 pip ตรึง stop จาก D2 ก่อนอ่าน R
ยืนยันได้เฉพาะ R=D2+1=I+6 BUY ต้องมี Close(R)>Open(R); Low(R)>=Low(D2); 0<Close(R)−High(D1)<=1.5 pip; 2<=r/pip<=8 โดย r คือระยะจากราคาปิดถึง stop คงที่ การกลับตามทิศหลักคือ R=k8 / 09:09; Close=1.20085; High(D1)=1.20082; break=0.3 pip; r=2.9 pip R ที่ไม่ผ่านถูกปฏิเสธถาวร ไม่ต้องและไม่อนุญาตแท่งยืนยันเพิ่มเติม
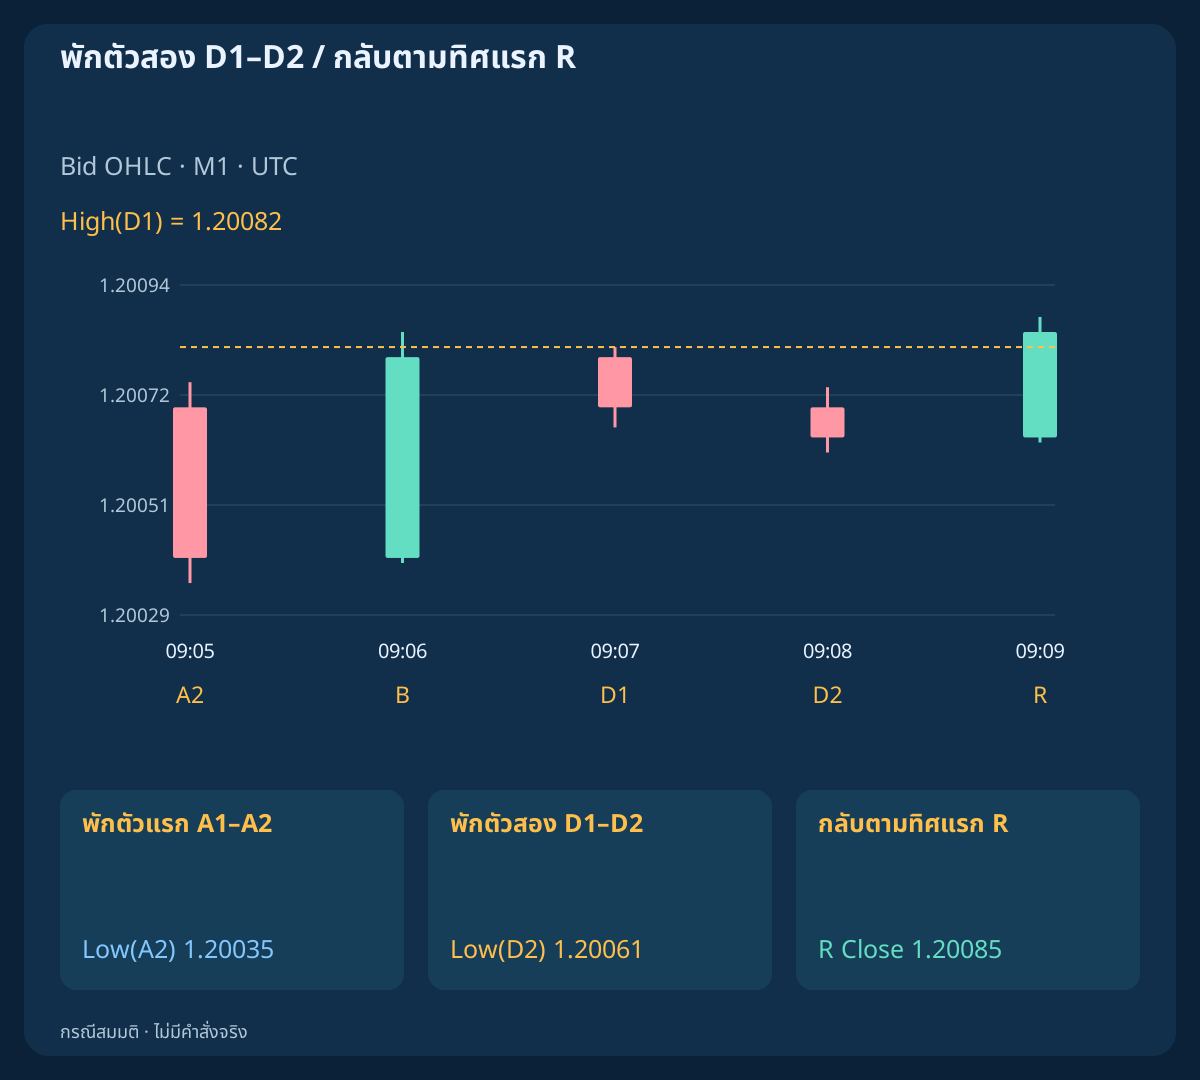
| เวลา UTC | หน้าที่ | สูง | ต่ำ | ปิด |
|---|---|---|---|---|
| 09:04 UTC | A1 | 1.20172 | 1.20065 | 1.20070 |
| 09:05 UTC | A2 | 1.20075 | 1.20035 | 1.20040 |
| 09:06 UTC | B | 1.20085 | 1.20039 | 1.20080 |
| 09:07 UTC | D1 | 1.20082 | 1.20066 | 1.20070 |
| 09:08 UTC | D2 | 1.20074 | 1.20061 | 1.20064 |
| 09:09 UTC | R | 1.20088 | 1.20063 | 1.20085 |
7. ระบุ SELL ครบพร้อมด้านราคาที่ถูกต้อง
SELL เริ่มจากแท่งลงสามแท่งที่จุดสูง จุดต่ำ และราคาปิดลดอย่างเคร่งครัด ตรึงช่วงทั้งหมดและใช้เกณฑ์ความกว้างเดียวกัน A1/A2 เป็นแท่งขึ้น ราคาปิดเพิ่ม จุดสูง/ต่ำ A2 สูงกว่า A1 B เป็นแท่งลง ปิดใต้ low A2 และ high ต่ำกว่า high A2 D1 เป็นแท่งขึ้น low และราคาปิดเหนือ B D2 เป็นแท่งขึ้นที่ราคาปิด high และ low เหนือ D1 พร้อม High(A2)−High(D2)>=0.2 pip
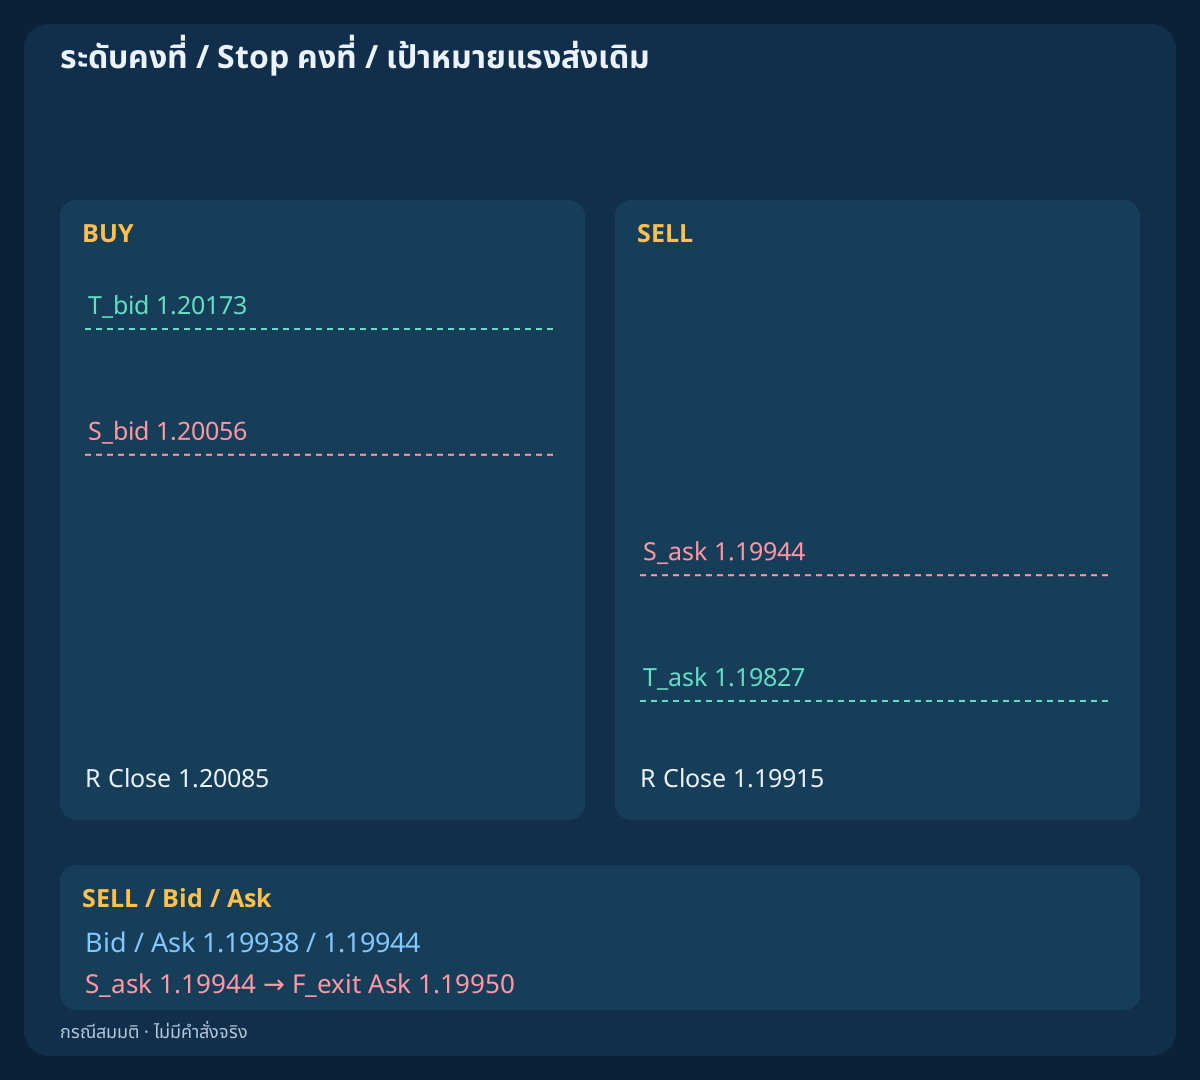
R ถัดไปต้องลงและผ่าน High(R)<=High(D2); 0<Low(D1)−Close(R)<=1.5 pip; 2<=r/pip<=8 ระหว่างก่อตัวแท่ง Bid ต้องรักษา High<anchor_high; Low>T_ask เป็นกฎยกเลิกจากโครงสร้าง Bid ส่วนทางออก SELL ที่เลือกเป็นราคา Ask กระตุ้นสัมบูรณ์ ไม่ใช่ OHLC Ask ที่ย้อนสร้าง คู่แรกยังต้องมี Ask ใต้ low D1 SELL เข้าที่ Bid ออกที่ Ask ไม่กลับสถานะอัตโนมัติ ถัวเฉลี่ย หรือเพิ่มสถานะ
8. ตรึงเป้าหมายเดิมและ stop ระลอกสอง
BUY ตรึงที่ I เป็น T_bid=anchor_high−0.2 pip และที่ D2 เป็น S_bid=Low(D2)−0.5 pip; r=Close(R)−S_bid SELL ใช้ T_ask=anchor_low+0.2 pip; S_ask=High(D2)+0.5 pip; r=S_ask−Close(R) ราคาต้องตรง tick ที่ระบุ เป้าหมายตรึงก่อนพักตัว stop ก่อน R ไม่มีการเปลี่ยนจุดยึดตามราคาคู่เข้าหรือราคาจับคู่จริง
BUY หลักมี S_bid=1.20056; T_bid=1.20173 SELL มี S_ask=1.19944; T_ask=1.19827 ค่า r โครงสร้างต่างจากความเสี่ยงจากจับคู่ถึง stop หลังยอมรับคงทางออก ไม่มี trailing SAR ย้ายคุ้มทุน ออกบางส่วน หรือกลับตามสัญญาณตรงข้าม เพดานเวลาที่แยกไว้ยังต้องอาศัยรายงานปิดจริง
9. ประเมินราคาคู่แรกหลังกลับตามทิศเท่านั้น
ใช้สิทธิคู่แรกที่รับหลังเวลาปิด R ตาม arrival<=R_close+1.000 s; 0<=quote_age<=250 ms; 0<=spread<=0.6 pip BUY รักษา Bid>High(D1) SELL รักษา Ask<Low(D1) ตรวจราคาบวกไม่ไขว้ tick ระยะ/ปริมาณปัจจุบัน บริบท มาร์จิน และการรองรับทางออกเริ่มต้นทั้งคู่ กฎไม่ทราบให้ห้าม ระยะ stop ขั้นต่ำศูนย์ไม่รับประกันการยอมรับเซิร์ฟเวอร์
ใช้ F_plan=Ask+0.2 pip for BUY; F_plan=Bid−0.2 pip for SELL; c=0.3 exit reserve+0.6 linear round-trip commission=0.9 pip BUY คำนวณ L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c SELL คำนวณ L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c ต้องผ่าน L>0; W>0; W/L>=1.50 spread สะท้อนด้วยด้านราคาที่ถูกต้องแล้ว ไม่บวกซ้ำ ไม่สมมติค่าธรรมเนียมหรือเงินทุนประเภทอื่น
| การสังเกต | คู่ราคา | ขาดทุน, pip | เป้าหมายสุทธิ, pip | W/L สุทธิ | ล็อตตามแผน |
|---|---|---|---|---|---|
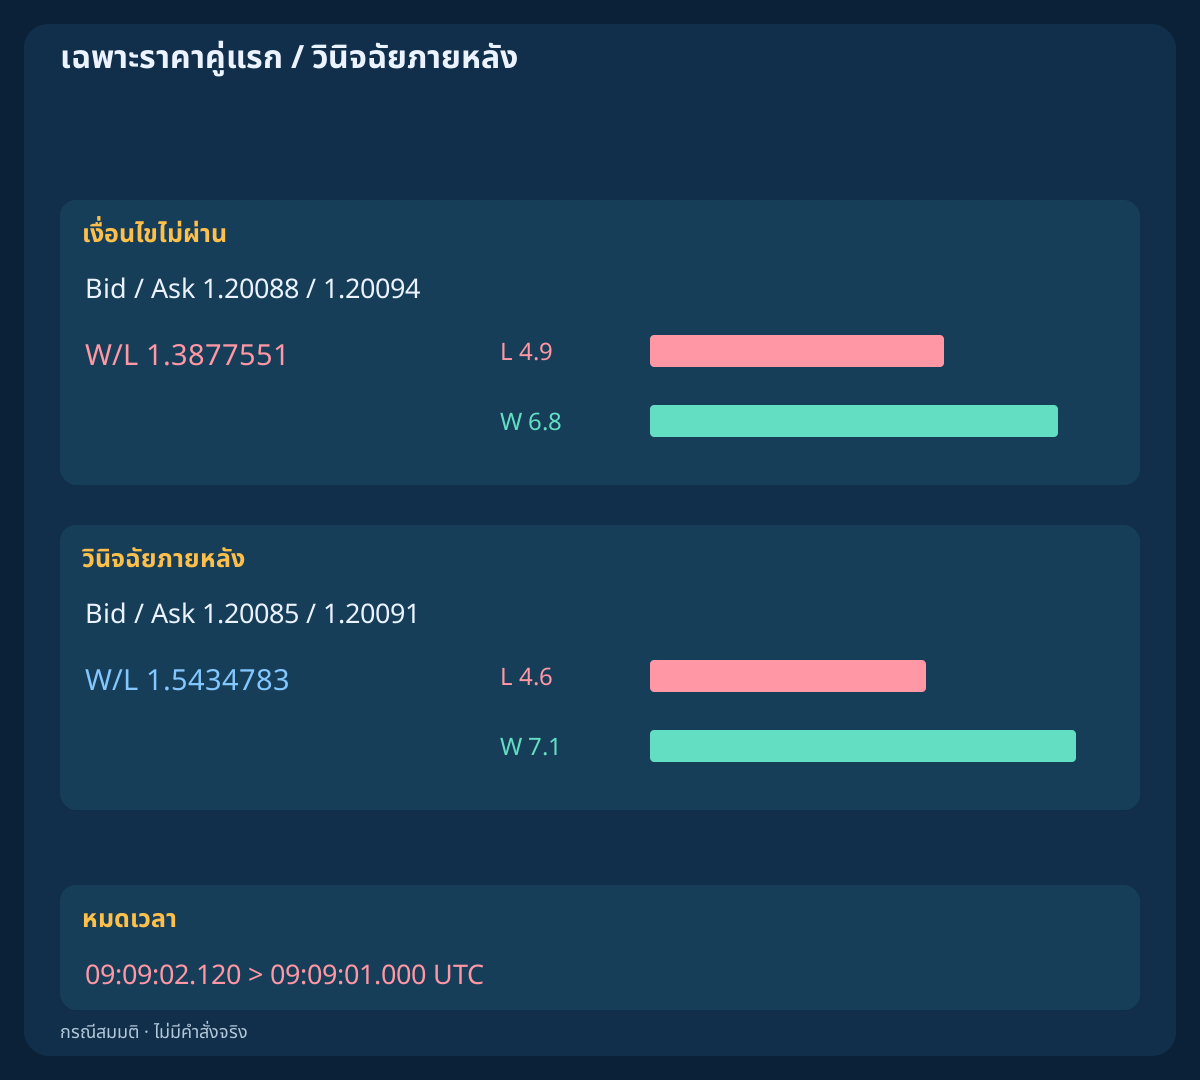
| BUY | 1.20085 / 1.20091 | 4.6 | 7.1 | 1.5434783 | 0.54 |
| SELL | 1.19909 / 1.19915 | 4.6 | 7.1 | 1.5434783 | 0.54 |
| BUY | 1.20088 / 1.20094 | 4.9 | 6.8 | 1.3877551 | — |
| BUY / วินิจฉัยภายหลัง | 1.20085 / 1.20091 | 4.6 | 7.1 | 1.5434783 | — |
| BUY | 1.20135 / 1.20141 | 4.6 | 7.1 | 1.5434783 | 0.54 |
10. คงการปฏิเสธแท่งกลับแรกที่ไม่ผ่าน
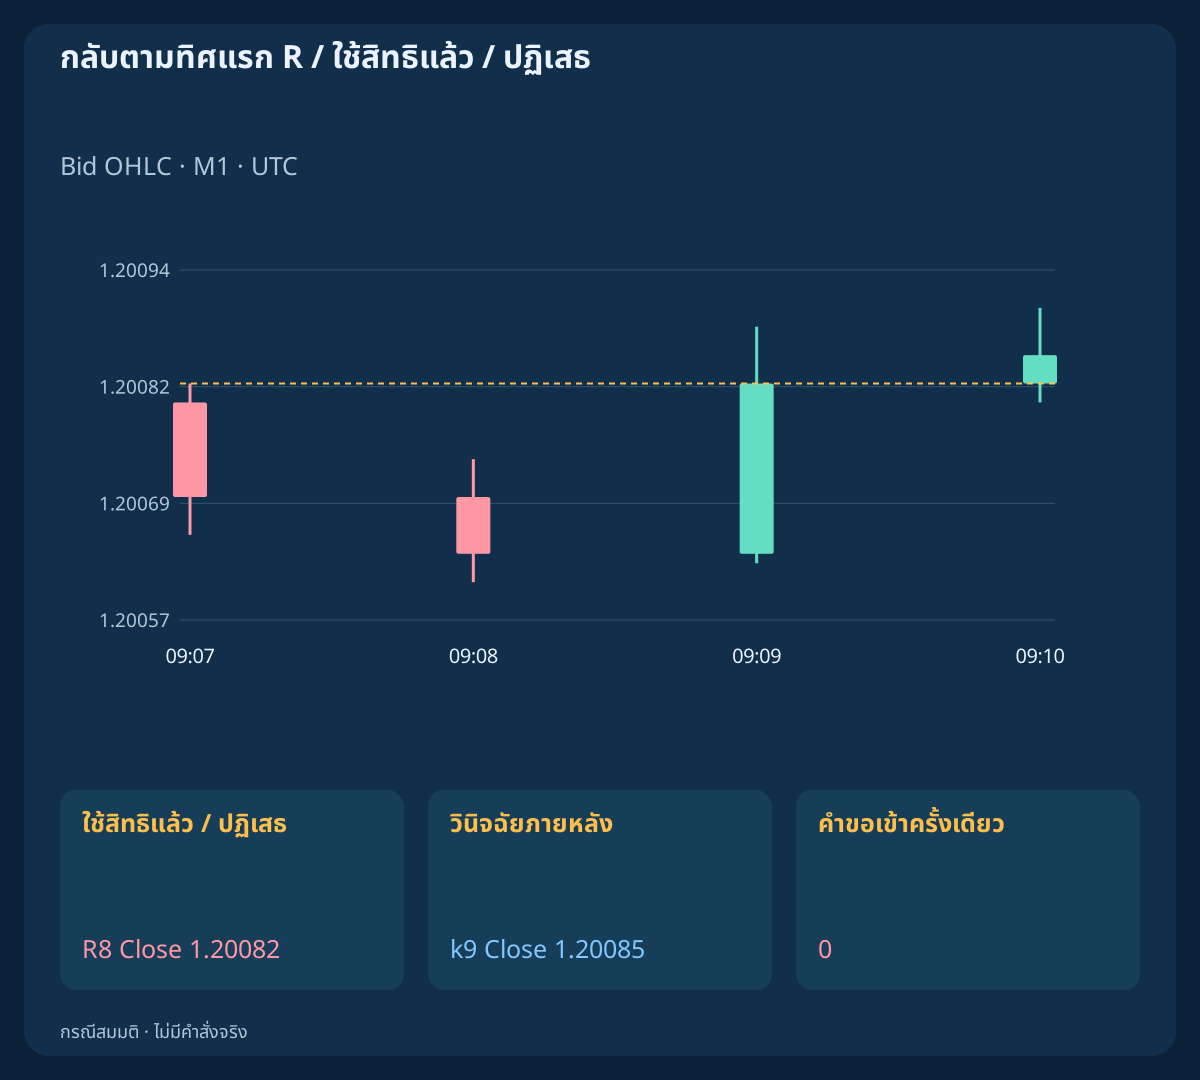
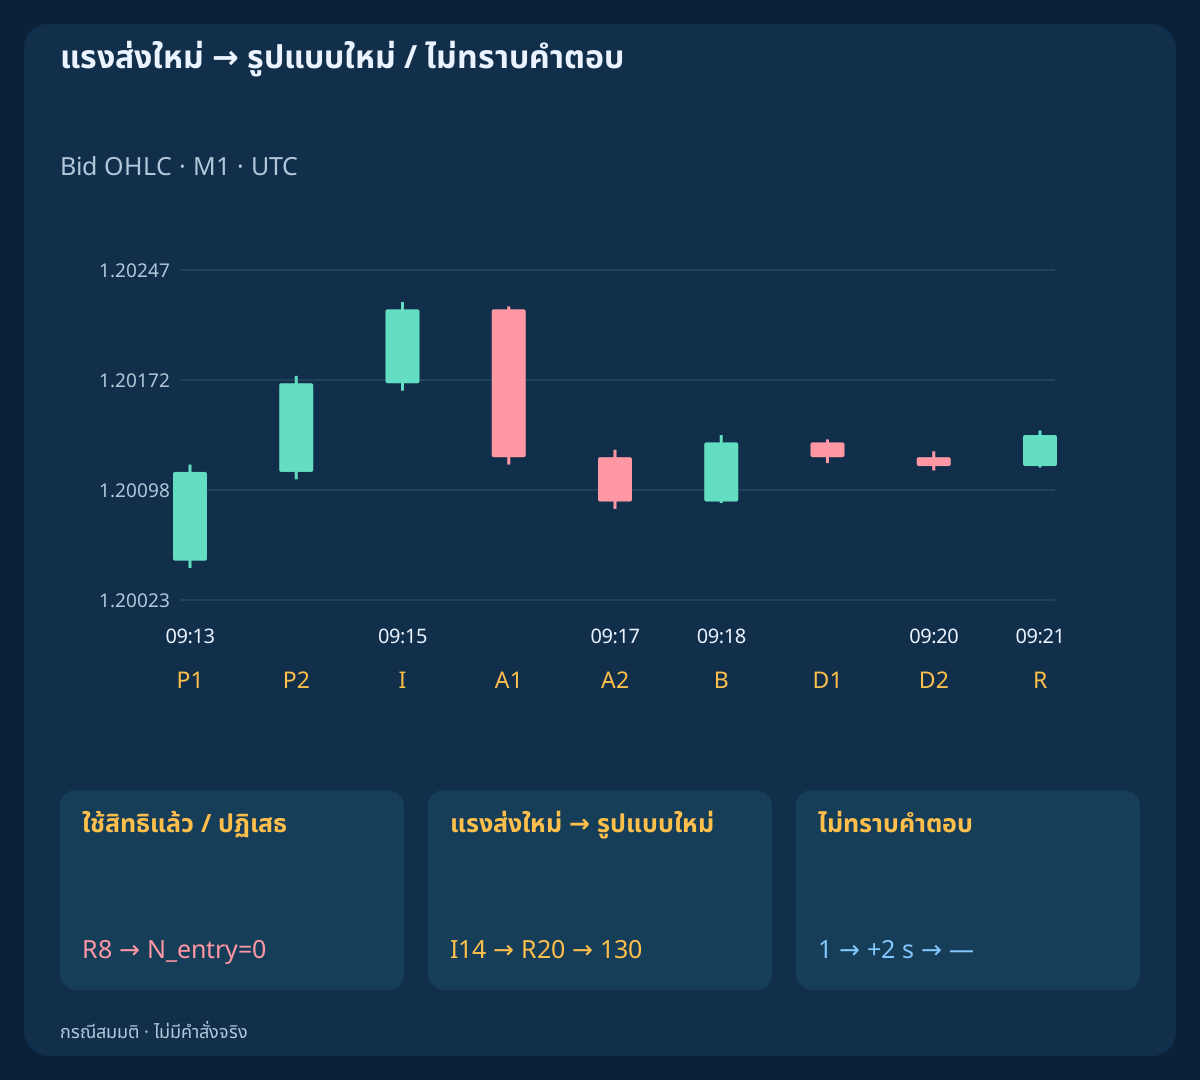
กรณีไม่ผ่านมีแรงส่งและสองระลอกครบ แต่ R8 Close=1.20082=High(D1) เท่ากันไม่ใช่ทะลุ แท่งถัดไปได้ k9 Close=1.20085 พร้อมเนื้อขึ้นและโครงสร้างที่ใช้ได้ แต่พ้นตำแหน่ง R เดียว ไม่มีคำขอหรือ R ทดแทน
ค้นต่อได้เมื่อรูปแบบถูกใช้สิทธิและทราบขอบเขตการปลดแล้ว รูปแบบอนาคตต้องมีแรงส่งใหม่สามแท่งและทั้งลำดับสองระลอก ห้ามใช้แรงส่งเก่า ขยาย D2 หรือถือความล้มเหลวเป็นสิทธิเข้าตามดุลยพินิจ บัญชีและบริบทยังเป็นข้อกำหนดอิสระ
11. ปฏิเสธระลอกยาวและจุดต่ำที่สองเสียเงื่อนไข
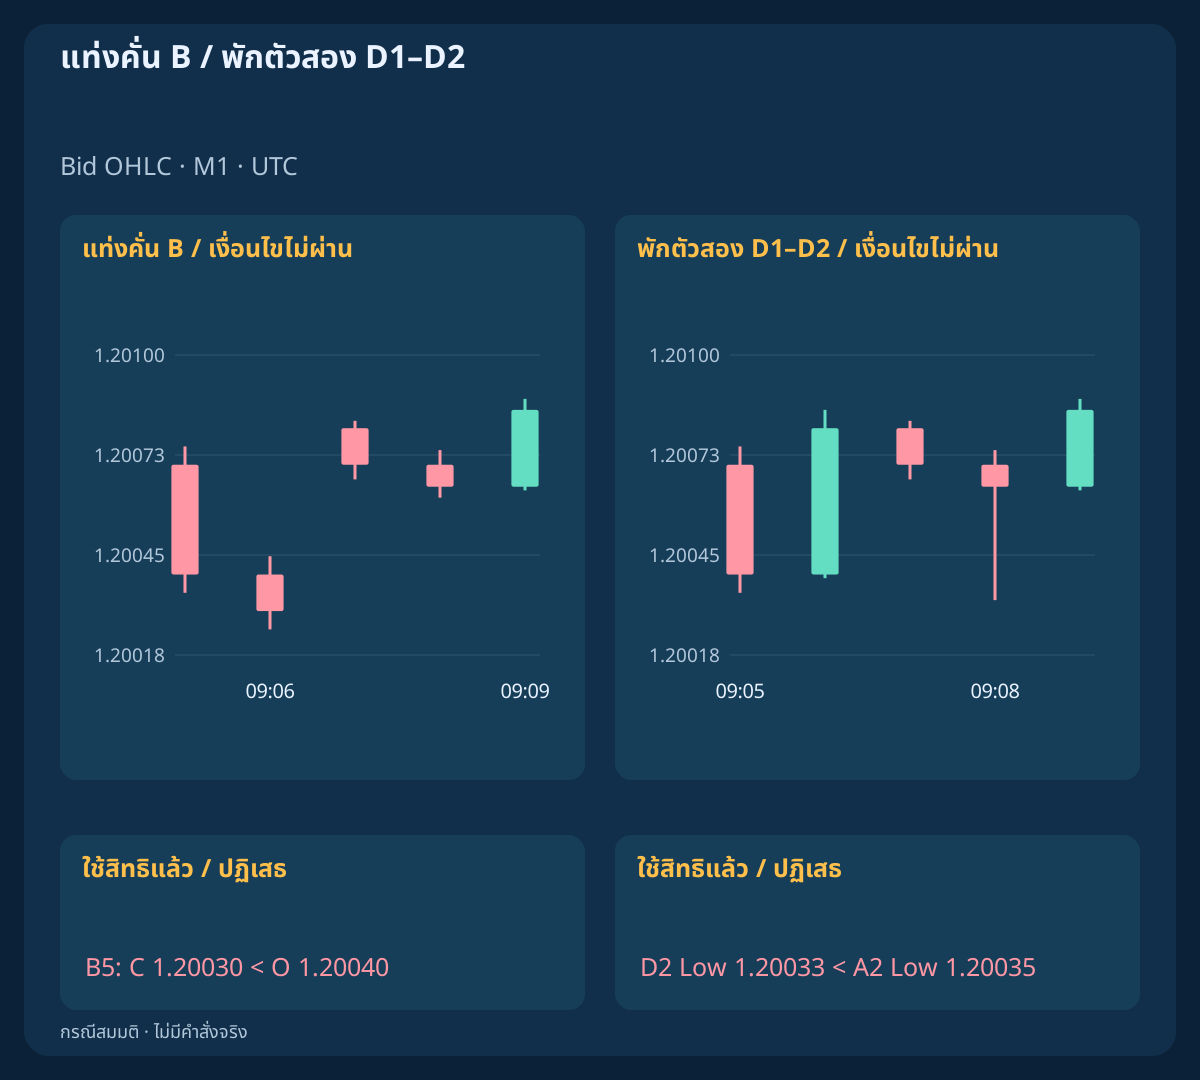
กรณีระลอกเดียวแทน B ที่จำเป็นด้วย B5 Open=1.20040; Close=1.20030 เป็นแท่งลงเพิ่ม จึงจบรูปแบบที่ B การกลับภายหลังไม่สร้างการคั่นย้อนหลัง อีกกรณีมี Low(D2)=1.20033<Low(A2)=1.20035 จึงปฏิเสธที่ D2
สาเหตุต่างกันระหว่างไม่มีการแยกกับผิดจุดต่ำสูงขึ้น บันทึกขั้นและเวลาแม้ราคาภายหลังน่าสนใจ ทางเข้าที่ไม่เคยขอไม่มีจับคู่ ปริมาณอนุญาต หรือผลรับรู้ SELL ใช้การแยกเหตุผลเดียวกันกับจุดสูงที่สองต่ำลง
12. ไม่แทนราคาคู่แรกที่ไม่ผ่านหรือหมดเวลา
BUY ที่ยอมรับเริ่มจาก Bid/Ask=1.20085/1.20091; F_plan=1.20093; L=4.6; W=7.1; W/L=1.5434783 อีกกรณีรับก่อนเป็น 1.20088/1.20094; F_plan=1.20096; L=4.9; W=6.8; W/L=1.3877551 และไม่ผ่านพื้นที่สุทธิแม้ spread ผ่าน การลดปริมาณไม่แก้อัตราส่วนสุทธิแบบเส้นตรง
คู่ภายหลัง 1.20085/1.20091 จะคืนอัตราส่วนวินิจฉัยหลัก แต่ไม่สร้างปริมาณอนุญาตหรือคำขอ กรณีหมดเวลารับแรกที่ 09:09:02.120 หลังเส้นตายรวมเท่ากัน 09:09:01.000 จึงไม่มีคำขอเช่นกัน คู่แรกใช้สิทธิแม้ถูกปฏิเสธและห้ามแทนภายหลัง
13. กำหนดปริมาณตามแผนและคงเพดานเวลาตายตัว
บัญชีตัวอย่างใช้ equity=$10,000; risk_fraction=0.25%; budget=$25; lot_min=lot_step=0.01; lot_max=1.00 คำนวณ lots=floor_step(25/(L×10),0.01) กฎโบรกเกอร์เข้ากันไม่ได้หรือมาร์จินไม่พอให้ไม่ขอ แผนหลักได้ 0.54 lot; planned_loss=$24.84; planned_net_target=$38.34 เป็นงบที่วาง ไม่ใช่ขาดทุนสูงสุดรับประกัน การออก SELL ที่สมมติเกินจุดกระตุ้นให้ −$25.92 ซึ่งเกินงบ
เส้นตายคือ D=min(R_close+10 min,12:00 UTC) ถ้าไม่ปิดด้วยป้องกันก่อน ให้ขอปิดครั้งเดียวที่คู่ราคาเชื่อถือได้ด้านถูกต้องคู่แรกตั้งแต่ D เป็นต้นไป BUY ใช้ Bid และ SELL ใช้ Ask ตรวจป้องกันก่อนในคู่เดียวและคงป้องกันระหว่างรอ ขาดราคาหรือคำตอบไม่ชัดไม่พิสูจน์ว่าไม่มีสถานะ จึงกระทบยอดและคงตัวกั้น ไม่สร้างจับคู่ที่ขอบเวลา
14. แยกรูปแบบใหม่ การปฏิเสธ และการจับคู่ไม่ทราบผล
หลัง R8 ไม่ผ่าน ตัวอย่างอิสระเริ่ม I14 / 09:15 แล้วถึง R20 / 09:21; S_bid=1.20106; T_bid=1.20223 ของตัวเอง ส่งครั้งเดียวซึ่งรายงานปฏิเสธแน่นอนด้วย error=130 แม้ระยะ stop ขั้นต่ำรายงานศูนย์ เป็นรูปแบบใหม่ครบ ไม่ใช่ลอง R8 ซ้ำ ปฏิเสธชัดและยืนยันไม่มีความเสี่ยงค้างแล้วก็ต้องเริ่มใหม่
หนึ่งคำขอต่อเหตุการณ์พร้อมสำรอง 0.2 pip=2 points พารามิเตอร์ slippage ไม่ใช่รับประกันสากล แยก entry_deadline=R_close+1 s จาก ack_timeout=request_time+2 s timeout ไม่ยกเลิกคำขอที่อาจยอมรับแล้ว กรณีไม่ทราบคำตอบเว้นราคาจับคู่และ P&L ว่างแม้ราคาถึงเป้าหมายอ้างอิง ตรวจสถานะและประวัติก่อนเข้าใหม่ หากไม่รองรับป้องกันเริ่มต้นห้ามเข้า ถ้าจับคู่ไร้ป้องกันผิดคาด ให้ปิดฉุกเฉินครั้งเดียวที่ราคาน่าเชื่อถือแล้วกระทบยอดหากยังไม่ชัด ไม่ขยายทางออกเพื่อบังคับการยอมรับ
15. ทำซ้ำข้อมูลสังเกตและรายงานสมมติ
ไฟล์มี 400 closed Bid bars; 11 started setups; 1,610 quote updates; 5 simulated entry requests; 3 supplied fills; 0 live orders แต่ละกรณีอิสระมี 40 bars เส้นทางสมมติคงที่เป็นช่วงผ่าน Open+100 ms; Low/High+20 s; High/Low+40 s; Close+59.9 s; Ask=Bid+0.6 pip โดยแท่งขึ้น/doji เยี่ยม Low ก่อน แท่งลงเยี่ยม High ก่อน Open แรกที่หมดเวลาถูกหน่วงและระบุในเวลา นี่ไม่ใช่การกู้ลำดับภายในแท่งในอดีตหรือ Ask จาก OHLC
คำนวณแรงส่งที่ผ่าน ขั้นผิด R คู่แรก ต้นทุน ล็อต และด้านออกซ้ำอย่างอิสระ ผลสุทธิหลังค่าคอมมิชชันและจับคู่ที่กำหนดคือ BUY target +$40.50; SELL gap stop −$25.92; time exit −$7.56 เป็นคณิตศาสตร์เงินสร้างขึ้น ไม่ใช่ผลตอบแทน อัตราชนะ หรือค่าคาดหวังวัดจริง กรณีปฏิเสธและไม่ทราบไม่มีปริมาณจับคู่หรือ P&L ราคาของแท่งถัดไปที่กำลังก่อตัวยืนยันช่วงสุดท้ายโดยไม่เพิ่มแท่งปิดสมมติ
ดาวน์โหลดข้อมูล Bid M1 สมมติ (CSV)
ดาวน์โหลดรูปแบบและขั้นที่ไม่ผ่าน (CSV)
ดาวน์โหลดราคาและรายงานสมมติ (CSV)
| สถานะ | คำขอเข้า | ราคาจับคู่รายงาน | ราคาออกรายงาน | P&L สุทธิสมมติ, USD |
|---|---|---|---|---|
| CLOSED_TARGET | 1 | 1.20092 | 1.20173 | +40.50 USD |
| CLOSED_STOP | 1 | 1.19908 | 1.19950 | -25.92 USD |
| CLOSED_TIME | 1 | 1.20092 | 1.20084 | -7.56 USD |
| SERVER_REJECTED | 1 | — | — | — |
| REQUEST_UNCERTAIN | 1 | — | — | — |
16. ทดสอบทั้งลำดับบนข้อมูลใหม่ตามเวลา
ตรึงรูปแบบ ราคา เส้นตาย ต้นทุน และบริบทก่อนวิจัย เก็บข้อมูลทั้งหมดและทุกรูปแบบที่เริ่ม รวมความกว้างไม่ผ่าน B ขาด จุดสุดขั้วผิด R ไม่ผ่าน ราคาคู่แรกไม่ผ่าน หมดเวลา และไม่ทราบผล การเปลี่ยนรูปแบบหรือตัวกั้นอาจเปลี่ยนปฏิทินที่ผ่าน ต้องรายงานผลนั้น ไม่เทียบเฉพาะธุรกรรมที่รอด
ใช้คู่เชื่อถือได้และหลักฐานจับคู่ สิ่งไม่ทราบยังไม่ทราบ รวม gap การปฏิเสธ ช่วงหาย ค่าธรรมเนียม กฎ และมาร์จิน เทียบภาวะตลาดและห้ามข่าวบนสมมติฐานเดียวกัน ผลปิดที่ให้สามรายการไม่พิสูจน์ความได้เปรียบ ข้อกำหนดทำให้สมมติฐานจำกัดตรวจได้ ไม่พิสูจน์ว่าเหมาะกับเงินจริง
คำถามที่พบบ่อย
แท่งลงหลายแท่งเป็นพักตัวสองระลอก BUY อัตโนมัติไหม
ไม่ใช่ ต้องมีระลอกแรกสองแท่ง แท่งคั่นขึ้นทันที แล้วระลอกสองสองแท่งที่คงจุดต่ำสูงขึ้น แท่งลงที่สามในตำแหน่ง B ทำให้ปฏิเสธ การเด้งช้าไม่ซ่อมรูปแบบ
แท่ง M1 ภายหลังแทนแท่งกลับที่ไม่ผ่านได้ไหม
ไม่ได้ R คือแท่งปิดหลัง D2 ทันทีเท่านั้น เท่าขอบทะลุก็ไม่ผ่าน การกลับภายหลังต้องมีแรงส่งใหม่ไม่ใช้แท่งซ้ำและรูปแบบครบ ไม่ใช่ R แทน
หลังคู่แรกไม่ผ่านรอราคาดีกว่าได้ไหม
ไม่ได้ คู่แรกใช้สิทธิรวมกรณีอายุ spread ระดับ เส้นตาย หรือพื้นที่สุทธิไม่ผ่าน อัตราส่วนภายหลังที่ดีขึ้นเป็นเพียงวินิจฉัย ไม่ให้ปริมาณหรือคำขอใหม่
ทำไมไม่ย้าย stop และเป้าหมายตามจับคู่จริง
โมเดลทดสอบเป้าจากแรงส่งเดิมและป้องกันจาก D2 เปลี่ยนแกนทำให้สมมติฐานและพื้นที่สุทธิเปลี่ยน ถ้าคู่แรกเหลือพื้นที่ไม่พอให้ปฏิเสธ ลดปริมาณไม่แก้อัตราส่วนเส้นตรง
timeout พิสูจน์การปฏิเสธหรือผลศูนย์ไหม
ไม่ใช่ คำขออาจยังไม่ทราบแม้สิทธิเข้าหมด ห้ามเข้าใหม่ ตรวจสถานะและประวัติ การไม่มีคำตอบไม่พิสูจน์ว่าจับคู่ ปฏิเสธ ยกเลิก หรือ P&L ศูนย์
กำไรขาดทุนตัวอย่างพิสูจน์ว่า scalping ได้กำไรไหม
ไม่พิสูจน์ ราคาและรายงานสมมติ ไม่มีคำสั่งจริง ใช้ตรวจขั้น ด้านราคา และตัวเลข ขาดทุน gap ยังแสดงว่างบไม่ใช่เพดานรับประกัน ไม่ยืนยันผลงานย้อนหลังหรือค่าตั้งดีที่สุด
แหล่งอ้างอิงและบันทึกวิจัย
แหล่งทางการ MetaTrader และ MQL4 อธิบายเวลาแท่ง Bid/Ask และข้อจำกัดป้องกันกับปริมาณ รูปแบบ เกณฑ์ เส้นตาย เส้นทางราคา และรายงานเป็นสมมติเพื่อศึกษา ไม่ใช่ผลงานย้อนหลังหรือค่าตั้งที่ดีที่สุด ไม่มีการเรียก API ซื้อขาย
- MQL4: OrderSend and broker protection restrictions
- MetaTrader4: order types, Bid/Ask triggers and chart prices
- MQL4: iTime and bar intervals
- MQL4: symbol contract and volume properties
ข้อกำหนด Price Action เพื่อการศึกษา ราคาและรายงานสมมติ ไม่มีคำสั่งจริง ผลทดสอบย้อนหลัง หรือกำไรที่วัดได้