

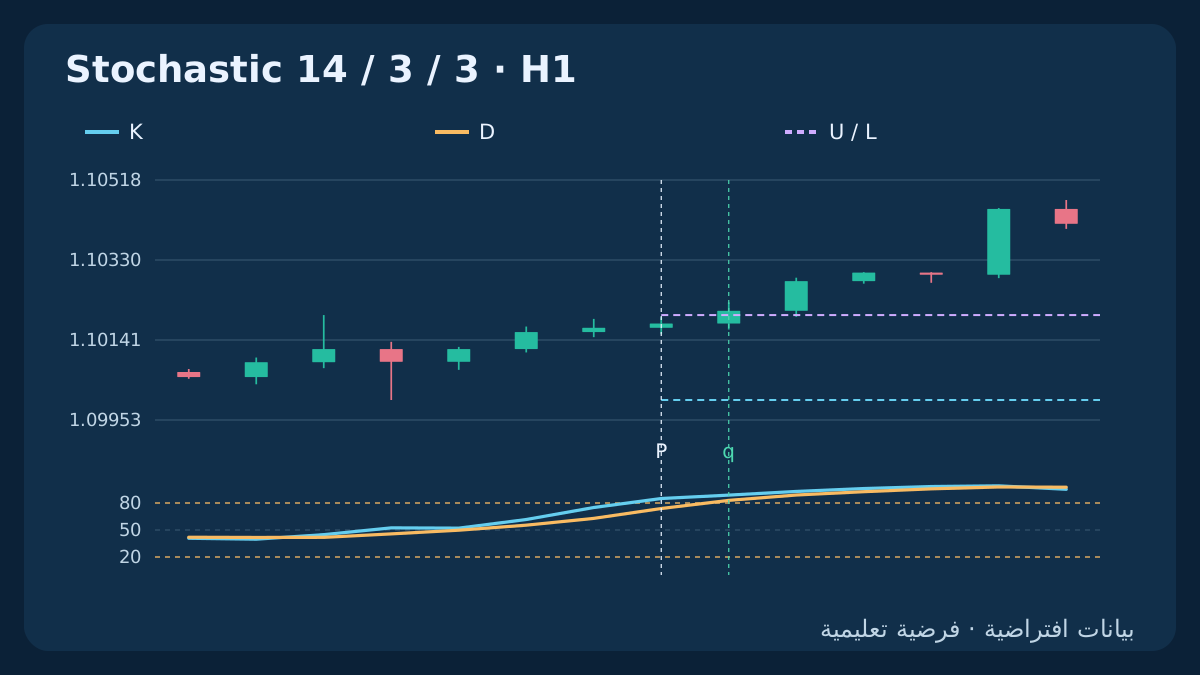
قد ترافق القراءة المرتفعة لمؤشر Stochastic قوة السعر بدلاً من أن تنبئ بانعكاسه. تختبر هذه الفرضية البحثية الدخول الجديد إلى منطقة زخم قوي ثم اختراق السعر ضمن مهلة محددة. لبداية المؤشر والنطاق الثابت وأول اختراق أوقات مختلفة. جميع سلاسل الأسعار وعروض الأسعار والنتائج النقدية أدناه افتراضية.
1. صياغة فرضية مستقلة لاختراق الزخم
يدرس هذا النموذج دخول الزخم حديثاً إلى منطقة قوية ثم كسر حد سعري. أما استراتيجية التراجع السابقة باستخدام Stochastic فتنتظر التعافي من منطقة متطرفة معاكسة. لا يشترط هذا النموذج مرشح اتجاه EMA أو نقطة ارتكاز للتباعد أو تقاطع K/D جديداً.
استخدم شموع Bid H1 لزوج EUR/USD وحساباً واحداً بلا مراكز أو طلبات معلقة أو طلبات مجهولة النتيجة. راقب كل إغلاق باستمرار؛ وبعد إعادة التشغيل تجاوز البدايات التي فاتت. الإعدادات والحدود اختيارات بحثية، وليست قيماً محسّنة أو دليلاً على أفضلية.
2. تحديد طريقة حساب Stochastic بدقة
استخدم (n, s, d) = (14, 3, 3) وأسعار Low/High دون إزاحة عرض. في هذا المثال 1 pip = 0.0001; point = tick = 0.00001. لكل شمعة مغلقة احسب R[t] = 100 × (Close[t] − LL14[t]) / (HH14[t] − LL14[t]) ثم K[t] = SMA3(R)[t]; D[t] = SMA3(K)[t]. إذا كان اتساع النطاق صفراً تصبح R غير متاحة؛ وكل نافذة تنعيم تضم مدخلاً غير متاح تبقى غير متاحة أيضاً.
هذا متوسط بسيط للنسب الخام. يستخدم مثال MetaQuotes المنشور نسبة مجموع المسافات إلى مجموع الاتساعات، وقد تختلف النتيجة؛ أعمدة المقارنة في CSV لا تقود قرارات هذه الاستراتيجية. تظهر أول قيم خام وK وD عند k = 13, 15, 17. يمكن اختبار بداية المنطقة أول مرة عند k = 17 لأنها تحتاج K السابقة وD الحالية، لا زوج D سابقاً. يجب أن تكون الشموع الداعمة البالغ عددها 18 صالحة ومتتابعة كل ساعة.
3. إنشاء بداية جديدة واحدة P في منطقة الزخم القوي
يتطلب BUY تحقق K[P−1] ≤ 80 ∧ K[P] > 80 ∧ K[P] > D[P]، ويتطلب SELL تحقق K[P−1] ≥ 20 ∧ K[P] < 20 ∧ K[P] < D[P]. استمرار الحالة المتطرفة ليس بداية جديدة، والمساواة عند العتبة الحالية لا تكفي. تجاهل البدايات الجديدة ما دامت فرصة أو حالة تعرض قائمة.
عند P ثبّت U = max(High[P−5 … P−1]); L = min(Low[P−5 … P−1]) وW = U − L; 8 ≤ W / pip ≤ 30، واشترط L < Close[P] < U. لا تدخل P نفسها ضمن النطاق المرجعي. إذا أغلقت شمعة البداية خارجه بالفعل تُرفض، ولا يعاد وصفها بأنها اختراق لاحق. ويجب أن تبقى شمعة P كاملة داخل حد الوقف المخطط بصورة صارمة.
4. إنهاء الفرصة عند أول اختراق خلال ثلاث شموع
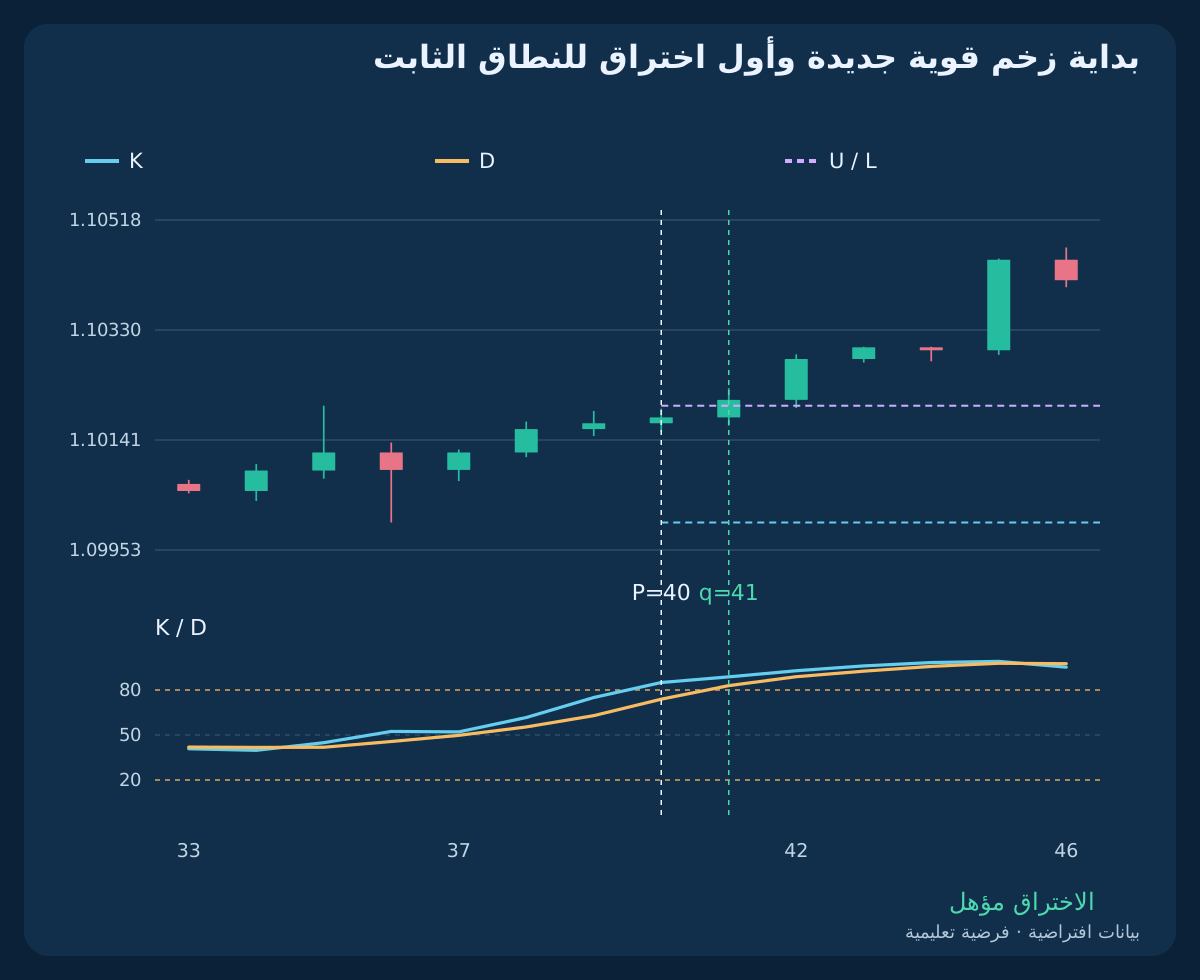
لا يمكن أن يتأهل إلا q ∈ {P+1, P+2, P+3}. قبل فحص السعر ألغِ عند نقص البيانات أو انقطاع الساعات أو اختلاف تاريخ الإغلاق UTC أو لمس الوقف أو زوال الزخم. يجب أن يحافظ BUY على K[q] > 80 ∧ K[q] > D[q] وSELL على K[q] < 20 ∧ K[q] < D[q] في كل شمعة فاصلة. المساواة تلغي أيضاً.
للشراء افحص أول إغلاق أعلى من U بصرامة؛ وللبيع أول إغلاق أدنى من L بصرامة. يجب أن يتجه جسم الشمعة في الاتجاه نفسه وأن تكون المسافة خارج الحد 1 ≤ overshoot_pips ≤ 3. إذا أخفق أول إغلاق خارجي في أي شرط تنتهي الفرصة. الإغلاق المساوي للحد ما زال داخله. عند P+3 افحص الاختراق الصالح قبل انتهاء المهلة؛ لا تصلح شمعة لاحقة الاختراق الأول الضعيف ولا تمدد الوقت.
5. تثبيت الحماية انطلاقاً من النطاق الأصلي
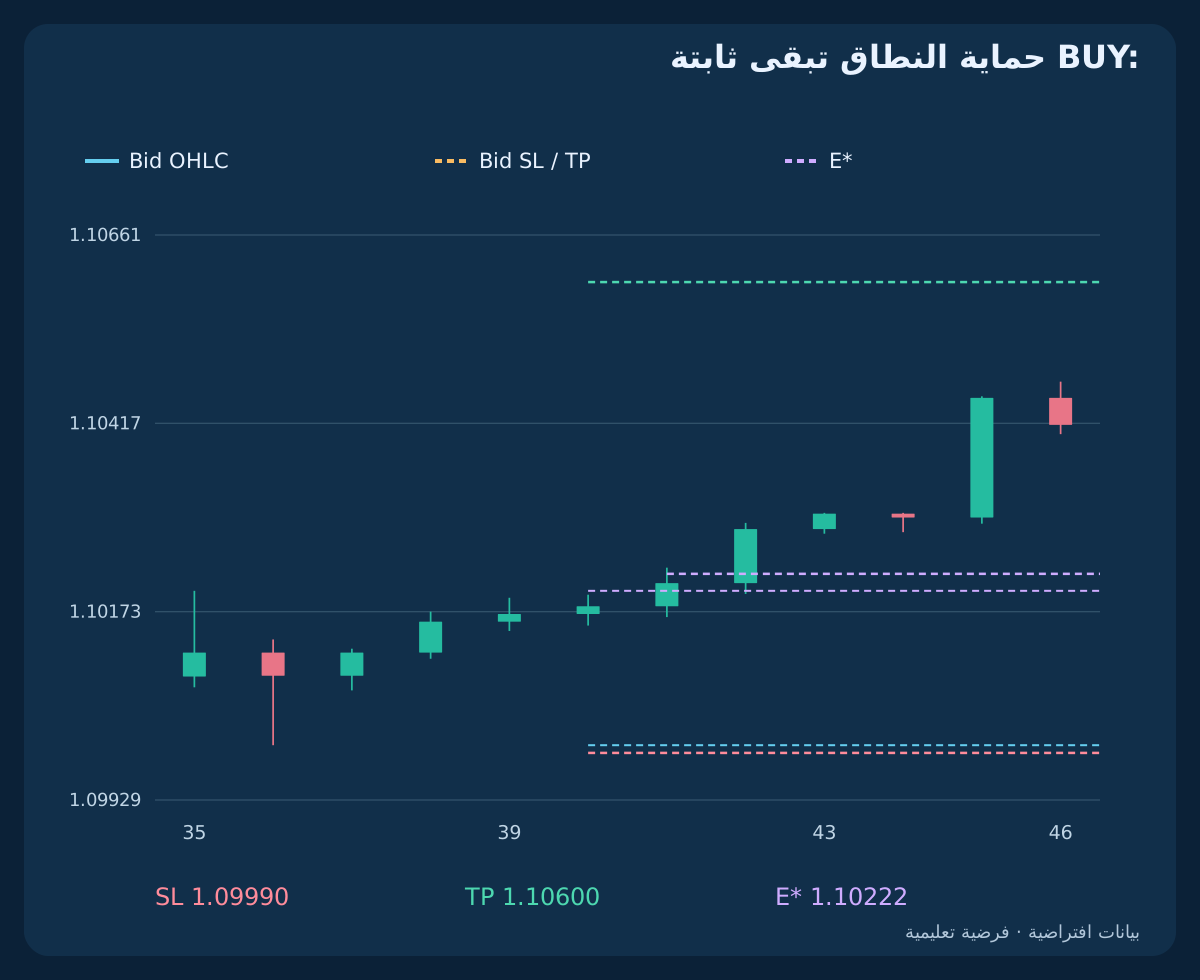
استخدم BUY: SL = L − 1 pip; TP = U + 2 × W وSELL: SL = U + 1 pip; TP = L − 2 × W. هذه المستويات معلومة عند P وتبقى ثابتة. يجب أن يكون أدنى سعر في شمعة البداية وكل شمعة انتظار للشراء أعلى من SL بصرامة، أو أعلى سعر للبيع أدنى من SL بصرامة. اللمس يلغي قبل تأهيل الاختراق.
السلسلتان من نوع Bid OHLC. وقف وهدف BUY مستويان على Bid؛ أما وقف وهدف SELL فعتبتان على Ask مشتقتان حسابياً من نطاق Bid الثابت، وليستا قمماً وقيعاناً مرصودة على Ask. اشترط توافق السعر مع حجم tick الفعلي ودعم الحماية. لا توسّع الوقف أو تحرّك الهدف لتمرير عرض غير ملائم. إسقاط اتساع النطاق لا يساوي ضعف المخاطرة الصافية الفعلية.
6. فصل أول عرض سعر عن مهلة إرسال الطلب
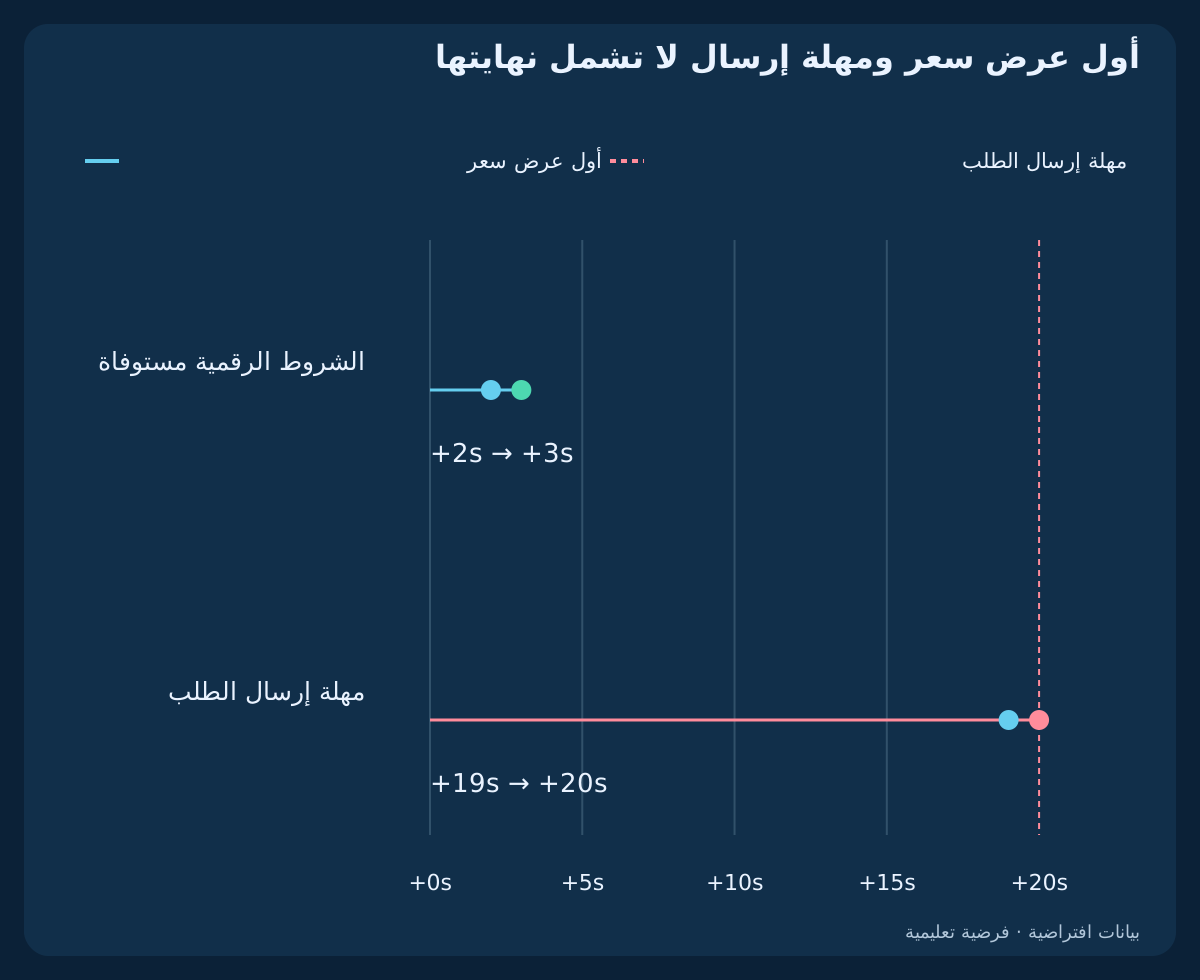
بعد إتاحة q استخدم أول عرض سعر ثنائي تمت ملاحظته مرة واحدة فقط. يجب أن تكون Bid/Ask موجبة ومرتبة، وأن يكون العمر الموثق عند الإرسال 0 ≤ age_seconds ≤ 2، وأن يرسل الطلب قبل q.close_UTC + 20 seconds حصراً. يجب ألا يتغير العرض أثناء الفحوص المسبقة، وإلا يُلغى. وعدم وجود أول عرض قبل انتهاء المهلة يعني عدم الدخول.
يسمح بإرسال الطلبات خلال 08:00 ≤ t_UTC < 16:00 فقط. في المثال تغطي q الفترة 09:00–10:00 UTC، ويصل العرض عند 10:00:02، والطلب عند 10:00:03، والتنفيذ المفترض عند 10:00:04. الطلب عند 10:00:20 UTC متأخر. أعد فحص الوقت قبل الإرسال واستخدم ساعات متوافقة لقياس عمر العرض. هذه الثواني تحد طلباً لم يُرسل بعد، وليست حقل انتهاء صلاحية أمر معلق لدى الوسيط.
7. تطبيق شروط جانب التنفيذ والتكلفة الكاملة
يجب ألا يتجاوز السبريد 1.2 pips. يشترط أن تكون Bid للشراء أعلى من U بصرامة، أو Ask للبيع أدنى من L بصرامة، وأن يكون عرض جانب الخروج بين SL وTP بصرامة. خطّط وفق BUY E* = Ask + 0.2 pip; SELL E* = Bid − 0.2 pip. يجب أن تكون المسافة باتجاه الصفقة من q.close إلى E* ضمن 0 … 2 pips مع شمول الطرفين. E* احتياط تخطيطي لحساب الحجم، وليس سعر طلب قابلًا للتنفيذ.
احسب مسافات موجبة من E* إلى الوقف والهدف. أضف عمولة الذهاب والإياب واحتياط الخروج واحتياط التمويل إلى الخسارة المخططة، واطرحها من الربح. اشترط G_net / L_net ≥ 1.5. تستخدم الأمثلة commission = 0.6 pip; exit reserve = 0.4 pip; financing reserve = 0. إذا جُهلت التكاليف المطبقة أو قواعد العقد أو الحماية أو الهامش تُرفض الفرصة. السبريد واحتياط الدخول محسوبان بالفعل في E*، فلا تخصمهما مرتين.
8. إعادة حساب بداية BUY وأول اختراق
عند P = 40 تكون K السابقة 75، والحالية 85، وD نحو 73.888889. النطاق الثابت هو L = 1.10000; U = 1.10200; W = 20 pips. تغلق P عند 1.10180 داخله. أول إغلاق خارجي هو q = 41; Close[q] = 1.10210، أعلى من U ببيب واحد وبجسم صاعد. K نحو 88.768116 وD تساوي 82.922705.
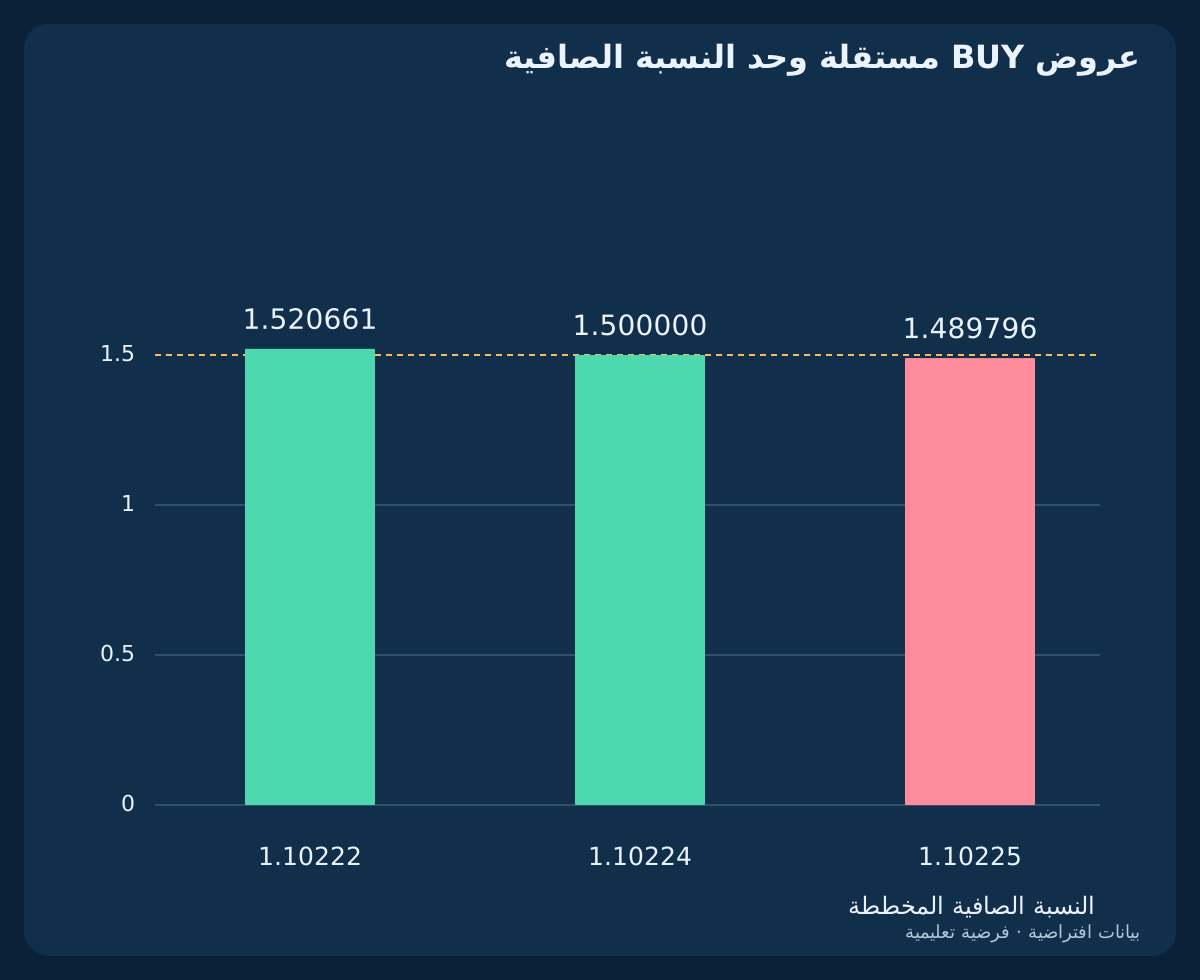
تبقى الحماية Bid SL = 1.09990; Bid TP = 1.10600. أول عرض هو Bid 1.10210 / Ask 1.10220، والدخول التخطيطي E* عند 1.10222. المخاطرة الإجمالية 23.2 بيب والربح الإجمالي 37.8. بعد احتياط التكاليف المشترك البالغ بيباً واحداً، نحصل على L_net = 24.2 pips; G_net = 36.8 pips والنسبة 36.8 / 24.2 ≈ 1.520661. تصاريح الوسيط والتنفيذ افتراضان منفصلان.
9. رفض الاختراق الأول الضعيف دون استعارة الشمعة التالية
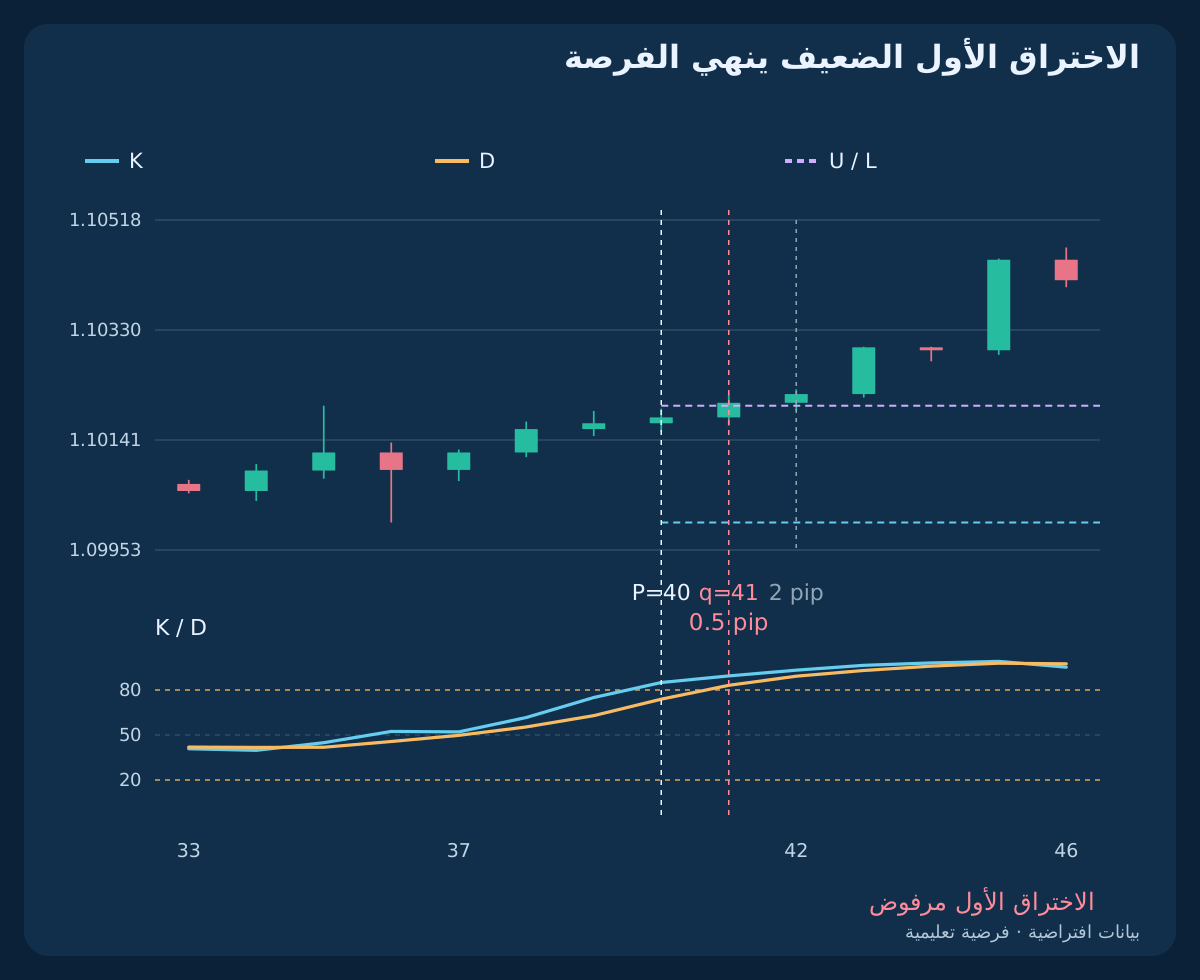
تستخدم السلسلة المستقلة للاختراق الضعيف البداية والنطاق الثابت نفسيهما. أول إغلاق خارج النطاق هو 1.10205، أعلى من U بمقدار 0.5 pip فقط. تبقى K في المنطقة العليا والجسم صاعداً، لكن شرط الحد الأدنى لبيب واحد لا يتحقق. تنتهي الفرصة فوراً.
تغلق الشمعة التالية عند 1.10220، أي اختراق بيبين. لا يصلح ذلك الإخفاق السابق. استمرار K فوق 80 لا يصنع بداية جديدة. لا تبدأ فرصة أخرى إلا بعبور جديد مستقل لاحق للعتبة، ونطاق مرجعي جديد صالح، وحساب بلا تعرض. الرفض قاعدة للنموذج، وليس دليلاً على استحالة تداول الحركة اللاحقة.
10. فصل بدائل عروض الأسعار المستقلة
يمر عرض BUY المقبول بشرط النسبة. بديل مستقل بدخول تخطيطي E* = 1.10224 يعطي 36.6 / 24.4 = 1.5، فتُقبل المساواة. عند E* = 1.10225 يكون الربح الصافي 36.5 بيب والخسارة المخططة 24.5، أي 36.5 / 24.5 ≈ 1.489796؛ ارفض رغم اجتياز السبريد ومسافة الدخول.
يفشل سبريد أول مستقل مقداره 1.3 pips رغم قبول النسبة. تمثل الصفوف ملاحظات أولى بديلة، لا سلسلة عروض لاحقة لاختيار الأفضل منها. بعد عرض سيئ أو انتهاء المهلة أو رفض صريح لا تكرر محاولة الاختراق نفسه. تحقّق من أي طلب مجهول النتيجة قبل السماح بفرصة جديدة.
| الجانب | E* المخطط | SL الثابت | TP الثابت | الخسارة الصافية بالبيب | الربح الصافي بالبيب | النسبة الصافية |
|---|---|---|---|---|---|---|
| BUY | 1.10222 | 1.09990 | 1.10600 | 24.2 | 36.8 | 1.520661 |
| BUY | 1.10225 | 1.09990 | 1.10600 | 24.5 | 36.5 | 1.489796 |
| SELL | 1.09787 | 1.10010 | 1.09400 | 23.3 | 37.7 | 1.618026 |
11. عكس SELL مع فحص Ask بصورة مستقلة
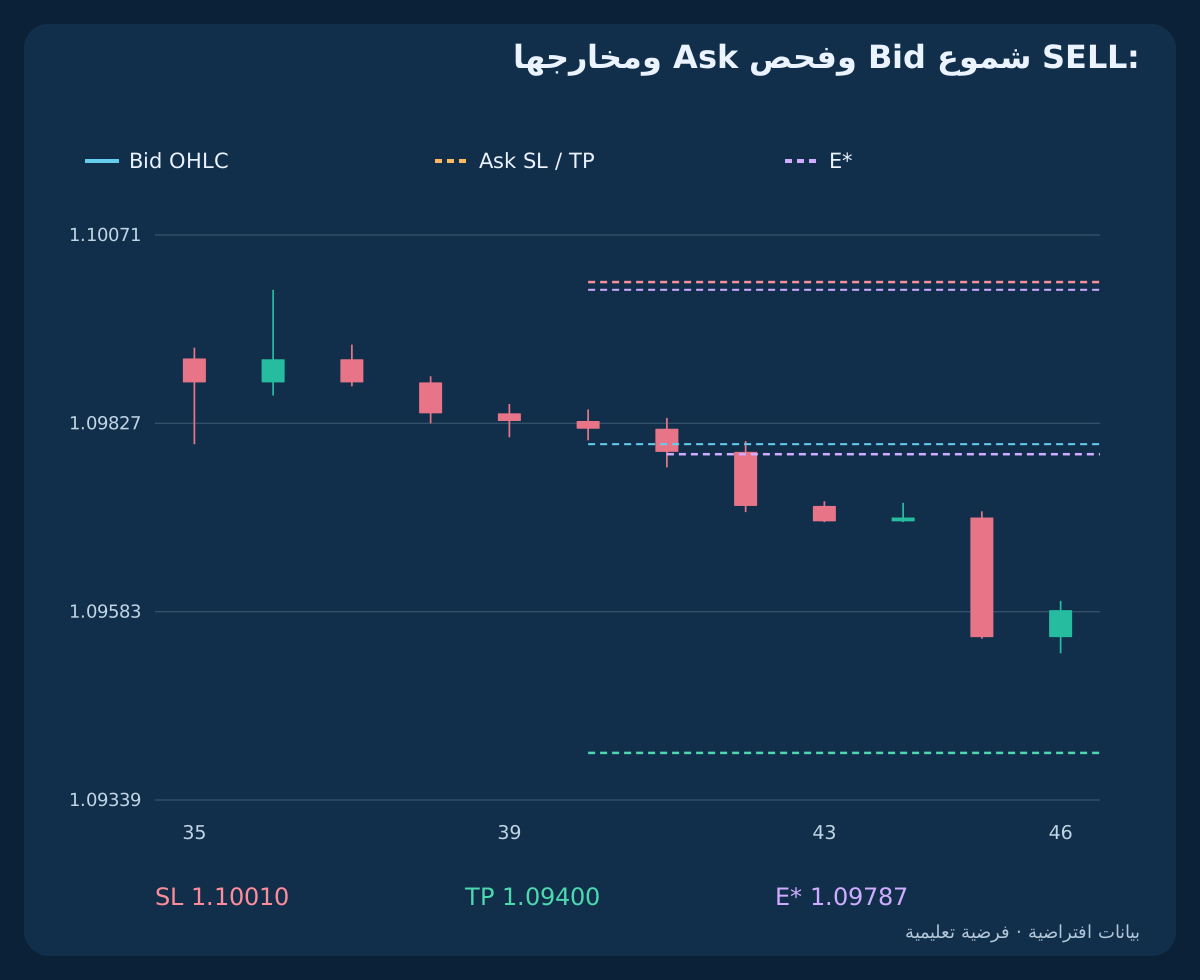
اعكس سلسلة BUY باستخدام price_sell = 2.20000 − price_buy. تكون K عند البداية تحت 20، وتغلق q عند 1.09790 دون الحد السفلي الثابت 1.09800. الحماية هي Ask SL = 1.10010; Ask TP = 1.09400. يفشل العرض المستقل Bid 1.09790 / Ask 1.09800 لأن Ask تساوي الحد تماماً، مع أن النسبة الصافية مقبولة.
بديل SELL المقبول هو Bid = 1.09789; Ask = 1.09799; E* = 1.09787. الخسارة المخططة 23.3 بيب والربح 37.7، بما يعطي 37.7 / 23.3 ≈ 1.618026. عكس سلسلة Bid لا يجعل تكاليف BUY/SELL متطابقة، ولا يثبت أن Ask لامست مخرج SELL. سجّل ملاحظات الجانب القابل للتنفيذ بصورة منفصلة.
12. تأكيد التنفيذ ومعالجة الطلبات المجهولة النتيجة
قبل إرسال طلب دخول سوقي واحد كحد أقصى، افحص tick الفعلي وخطوة الحجم والهامش المتاح وقيود الحماية وحالة الحساب. استخدم جانب العرض الحالي المسموح، ولا تستبدله باحتياط E* الافتراضي. لا يعني تأهل الاختراق وقبول الخطة الرقمية أن الطلب تأكد.
أكد رقم الأمر وسعر التنفيذ الفعلي والحجم والحماية. قد يخفي انتهاء انتظار الرد تنفيذاً حدث بالفعل؛ تحقّق ولا تعاود الإرسال. إذا خالف التنفيذ الخطة المقبولة أو فشلت الحماية، أوقف الدخول الجديد وحدد المركز الحقيقي وحاول إغلاقاً قابلاً للتنفيذ دون توسيع الوقف الأصلي. احسب جميع التكاليف. لا يضمن الاحتياط والميزانية حداً أقصى للخسارة الفعلية.
13. تقريب الحجم إلى الأسفل من الخسارة المخططة الكاملة
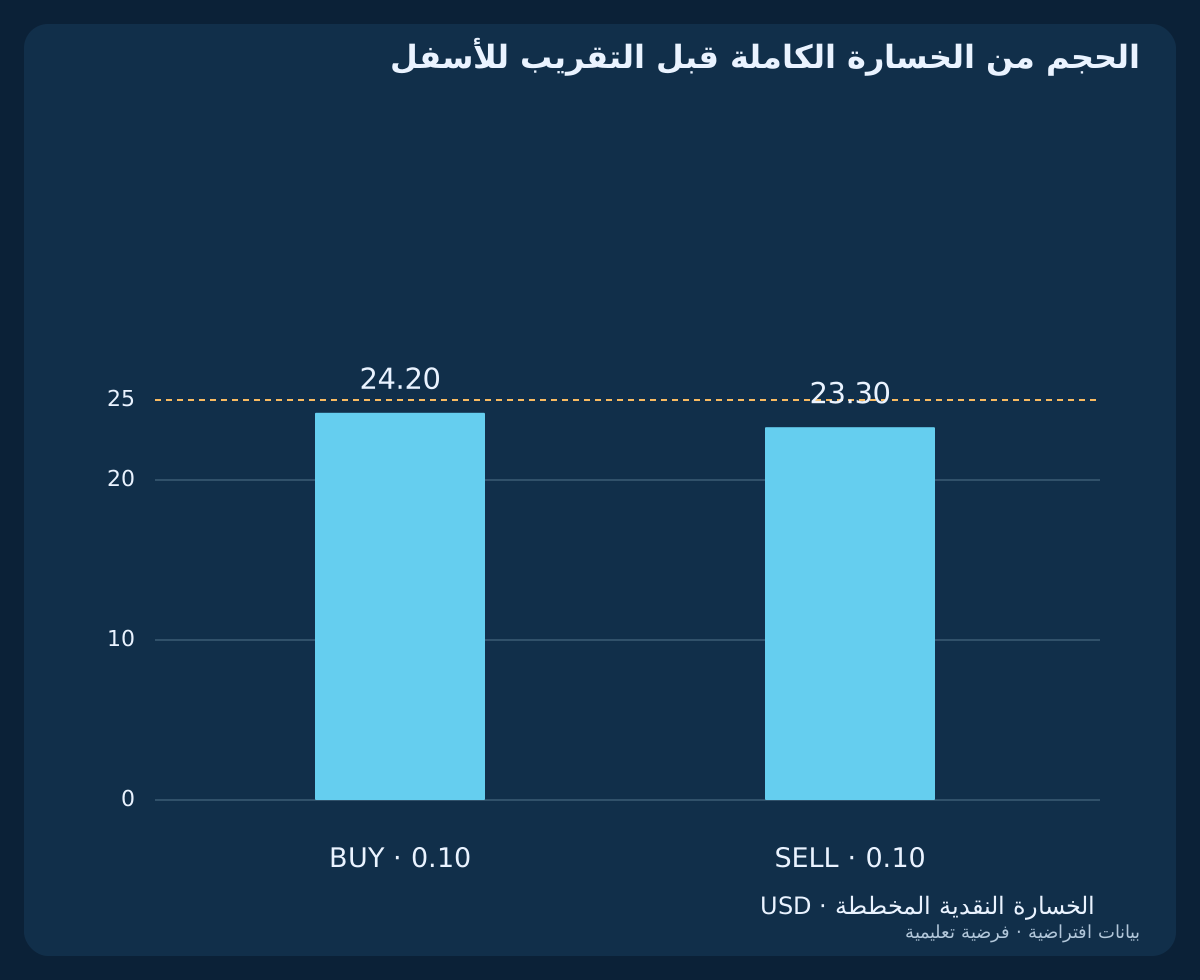
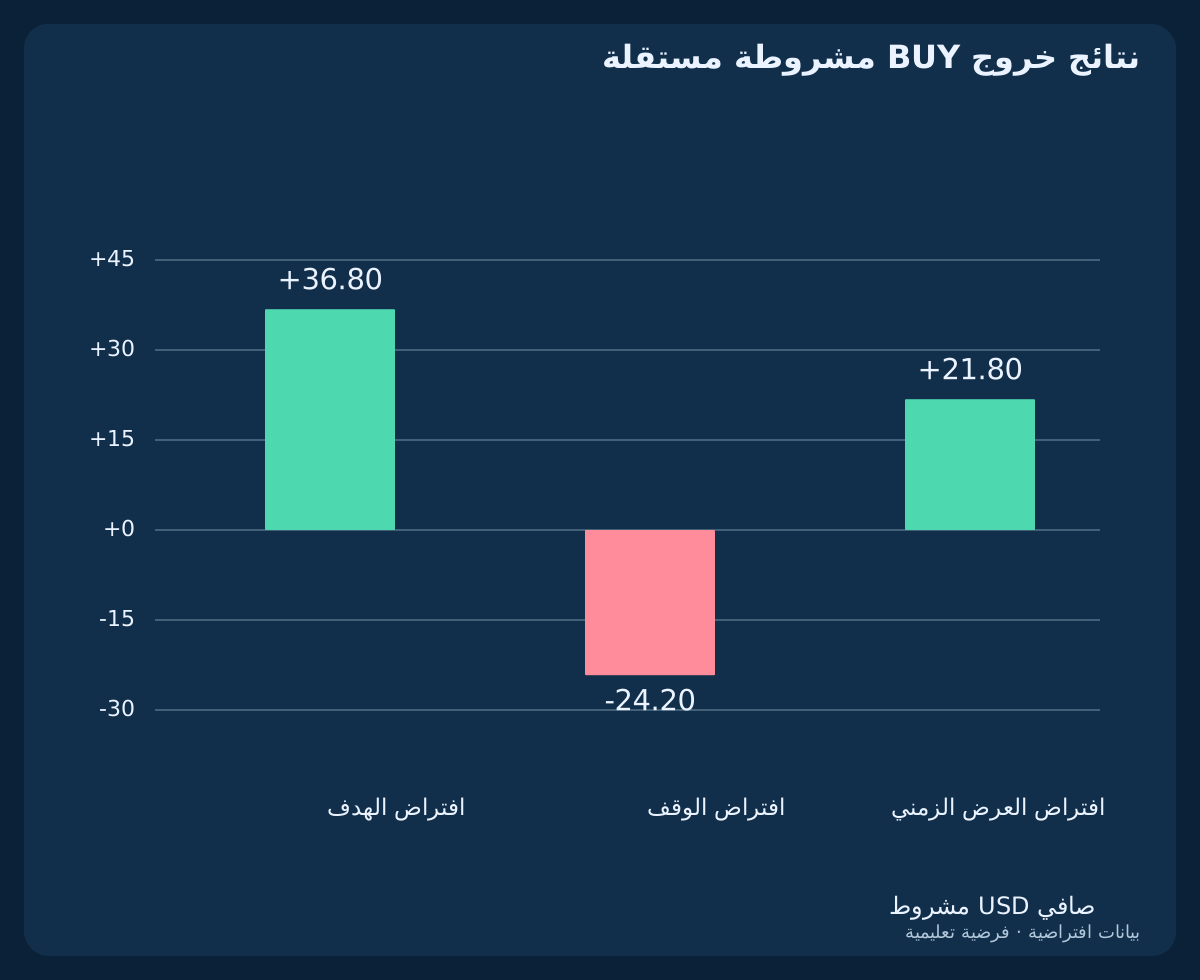
افترض حساب USD، وعقد EUR 100000 لكل لوت، وUSD 10 لكل بيب لكل لوت، وميزانية USD 25، وخطوة 0.01 لوت. خسارة BUY البالغة 24.2 بيب تكلف USD 242 لكل لوت: floor((25 / 242) / 0.01) × 0.01 = 0.10 lot. الخسارة النقدية المخططة USD 24.20، والربح المشروط عند الهدف USD 36.80.
تسمح خسارة SELL البالغة 23.3 بيب أيضاً بـ0.10 lot، بخسارة مخططة USD 23.30 وربح هدف مشروط USD 37.70. تحقق منفصلاً من العقد الفعلي وقيم عملة الحساب والهامش. إذا تجاوز الحد الأدنى للوت الميزانية فتجاوز الفرصة. المبلغ المختار توضيحي، وليس توصية بحجم مخاطرة.
14. تحديد الخروج قبل تفسير النتائج المشروطة
أبقِ SL/TP ثابتين. بعد الدخول اطلب الخروج عند أول عرض قابل للتنفيذ عندما لا تعود شمعة مغلقة مستوفية لشرط الزخم الاتجاهي؛ البيانات الضرورية غير المتاحة تستدعي أيضاً التحقق ومحاولة الخروج. وبصورة مستقلة أغلق عند q.close_UTC + 4 h، أي 14:00 UTC هنا. يبدأ الوقت من إغلاق الاختراق لا التنفيذ اللاحق. تبقى الحماية فعالة أثناء انتظار الخروج.
بافتراض تنفيذ BUY عند 1.10222 بحجم 0.10 لوت، تعطي حالتا الهدف والوقف المستقلتان USD +36.80 وUSD −24.20 ضمن الاحتياط المحدد. تفترض حالة زمنية مستقلة عدم وجود خروج أسبق: Bid 1.10450 وتنفيذ خروج 1.10446 وعمولة 0.6 بيب تعطي 21.8 net pips = USD 21.80. إذا شملت شمعة OHLC حدي الحماية دون معرفة تسلسل العروض، اترك النتيجة غير محسومة. لا تعكس الاتجاه بإشارة رُصدت أثناء بقاء تعرض أو طلب غير محسوم.
15. إعادة حساب ثلاثة ملفات دون اختلاق اختبار تاريخي
يوفر CSV الأول 240 صفاً افتراضياً H1 في ثلاث سلاسل: BUY وSELL المعكوسة والاختراق الأول الضعيف المرفوض. تأتي K/D من كامل OHLC المعلن. أعمدة نسبة المجاميع للمقارنة فقط. مسار البداية المختارة عرض لإشارة، وليس محاكاة حساب متصلة.
يحوي الملفان الآخران سبع خطط عروض مستقلة وخمس حالات خروج مشروطة. تسبق المقارنات الكسرية الدقيقة تقريب عرض CSV إلى 12 منزلة عشرية. أعد الحساب بالمعلومات المتاحة عند كل حدث فقط، واحتفظ بالإخفاقات والملاحظات المفقودة والتنفيذ غير المحسوم. لا يمكن استنتاج صفقات فعلية أو معدل فوز أو عائد مقاس من هذه الحالات المصطنعة.
تنزيل ثلاث سلاسل H1 افتراضية وStochastic المحسوب ومسارات البداية المختارة (CSV)
16. اختبار الفرضية ببيانات وتكاليف لم تُستخدم
ثبّت قواعد البيانات والمعلمات وتسلسل الأحداث وافتراضات التنفيذ قبل التقييم. احسب كل بداية مؤهلة وكل فرصة انتهت. اختبر التذبذب والانعكاس السريع والاختراق الأول الضعيف والفجوات الزمنية وارتفاع التكلفة وجهل التمويل وعدم يقين التنفيذ، لا الأمثلة الجذابة وحدها.
استخدم سجلات Bid/Ask ممثلة للسوق وعينة تقييم لم تُمس ومراقبة مستقبلية. قارن خيارات قريبة دون اعتبار أفضل إعداد بأثر رجعي دليلاً. يشرح الدليل المؤشر، وتضيف هذه المقالة فرضية اختراق واحدة واضحة. تثبت الحسابات القابلة للإعادة الاتساق الداخلي، لا القدرة على التنبؤ.
الأسئلة الشائعة
لماذا نفكر في BUY عندما يتجاوز Stochastic مستوى 80 بالفعل؟
تعد الفرضية الدخول الجديد إلى المنطقة العليا قوة محتملة، ثم تشترط اختراقاً سعرياً في المهلة. لا تزعم أن القراءة العالية تجعل الدخول مربحاً.
هل يلزم تقاطع K/D جديد؟
لا. يتطلب BUY أن تكون K فوق D وSELL أن تكون K تحت D؛ الحدث الجديد هو عبور K عتبة 80 أو 20. تغيير الحدث ينشئ نموذجاً آخر.
هل يعوض اختراق ثان أقوى الاختراق الأول الضعيف؟
لا. ينهي أول إغلاق خارجي الفرصة حتى إذا فشل الجسم أو مقدار التجاوز. لا تصلح شمعة لاحقة تلك الفرصة.
هل تتطابق إعدادات 14/3/3 دائماً مع MetaTrader؟
لا. هذا المرجع يحسب متوسط النسب الخام. قد يغيّر تنعيم نسبة المجاميع أو مصدر الأسعار أو حقل السعر قيم K/D. تحقق من التطبيق المثبت.
لماذا قد يفشل SELL بعد كسر Bid للحد السفلي؟
يجب أن تكون Ask أيضاً أدنى من الحد الثابت بصرامة. لا تثبت Bid وحدها شرط Ask القابل للتنفيذ أو تحقق خروج SELL.
هل تمثل النتائج النقدية أداءً مقاساً؟
لا. هي حسابات مشروطة مستقلة على شموع افتراضية وعروض وتكاليف وتنفيذ مفترض. قد تتجاوز الخسائر الحقيقية الاحتياط.
المصادر وملاحظات البحث
توثق TradingView متوسط النسب، ويوثق مثال MetaQuotes المنشور تنعيم نسبة المجاميع. البداية والنطاق الثابت ومهلة أول اختراق وشروط التكلفة والحالات الافتراضية اختيارات بحثية أصلية. لا يثبت أي من المرجعين أداء هذه الاستراتيجية.
فرضية بحثية تعليمية. OHLC افتراضية وخطط عروض مستقلة ومخارج مشروطة؛ لا أداء تداول مرصود أو اختبار حساب تاريخي متصل أو أفضلية مقاسة أو ضمان.