

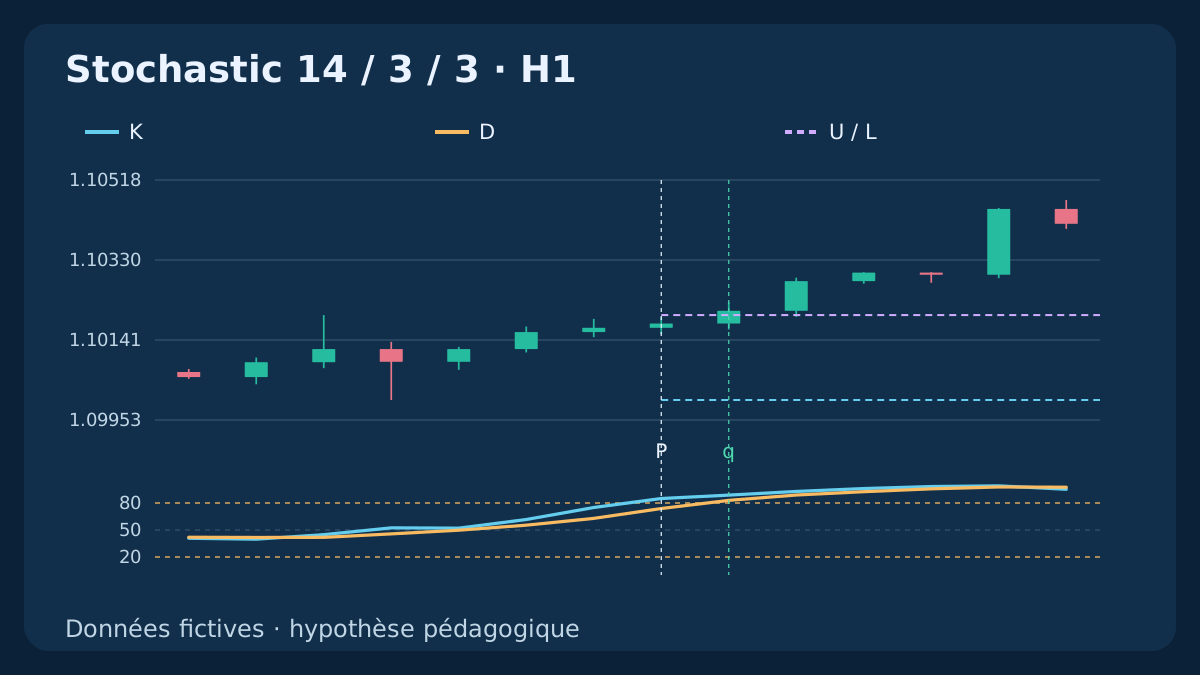
Un Stochastic élevé peut accompagner la force plutôt qu’annoncer un retournement. Cette hypothèse étudie une nouvelle entrée en zone de force suivie d’une cassure de prix dans un délai défini. L’origine de l’oscillateur, le range figé et la première cassure ont des instants distincts. Toutes les séries, cotations et sommes présentées sont fictives.
1. Énoncer une hypothèse distincte de cassure par momentum
Cette version étudie l’entrée de la force dans une nouvelle zone, puis la cassure d’une limite de prix. La stratégie Stochastic sur repli attend au contraire la sortie d’un extrême opposé. Ce modèle ne demande ni filtre de tendance EMA, ni pivot de divergence, ni nouveau croisement K/D.
Utiliser les bougies Bid H1 d’EUR/USD et un seul compte sans position, demande en attente ou réponse non résolue. Observer chaque clôture en continu ; après redémarrage, ignorer les origines manquées. Les réglages et seuils sont des choix de recherche, pas des paramètres optimisés ni la preuve d’un avantage.
2. Préciser exactement le calcul du Stochastic
Employer (n, s, d) = (14, 3, 3), les prix Low/High et aucun décalage d’affichage. Ici, 1 pip = 0.0001; point = tick = 0.00001. Pour chaque bougie clôturée, calculer R[t] = 100 × (Close[t] − LL14[t]) / (HH14[t] − LL14[t]), puis K[t] = SMA3(R)[t]; D[t] = SMA3(K)[t]. Un range nul rend R indisponible ; toute fenêtre de lissage contenant une entrée indisponible reste elle aussi indisponible.
Il s’agit de la moyenne simple des ratios bruts. L’exemple publié par MetaQuotes utilise un ratio de sommes des distances et des ranges, qui peut différer ; les colonnes comparatives du CSV ne pilotent pas cette stratégie. Les premiers ratio brut, K et D apparaissent en k = 13, 15, 17. Une origine de zone est testable dès k = 17, car elle utilise K précédent et D actuel, pas un couple D précédent. Les dix-huit bougies nécessaires doivent être valides et consécutives par heures.
3. Créer une seule nouvelle origine P en zone de force
Pour BUY, exiger K[P−1] ≤ 80 ∧ K[P] > 80 ∧ K[P] > D[P]. Pour SELL, exiger K[P−1] ≥ 20 ∧ K[P] < 20 ∧ K[P] < D[P]. Un extrême persistant ne crée pas une autre origine ; l’égalité au seuil actuel échoue. Ignorer les nouvelles origines tant qu’un épisode ou une exposition est actif.
En P, figer U = max(High[P−5 … P−1]); L = min(Low[P−5 … P−1]) et W = U − L; 8 ≤ W / pip ≤ 30. Exiger L < Close[P] < U. P est exclue du range de référence. Une origine clôturant déjà à l’extérieur est rejetée, sans être requalifiée en cassure ultérieure. Toute la bougie P doit aussi rester strictement à l’intérieur de la limite du stop prévu.
4. Consommer la première cassure dans les trois bougies
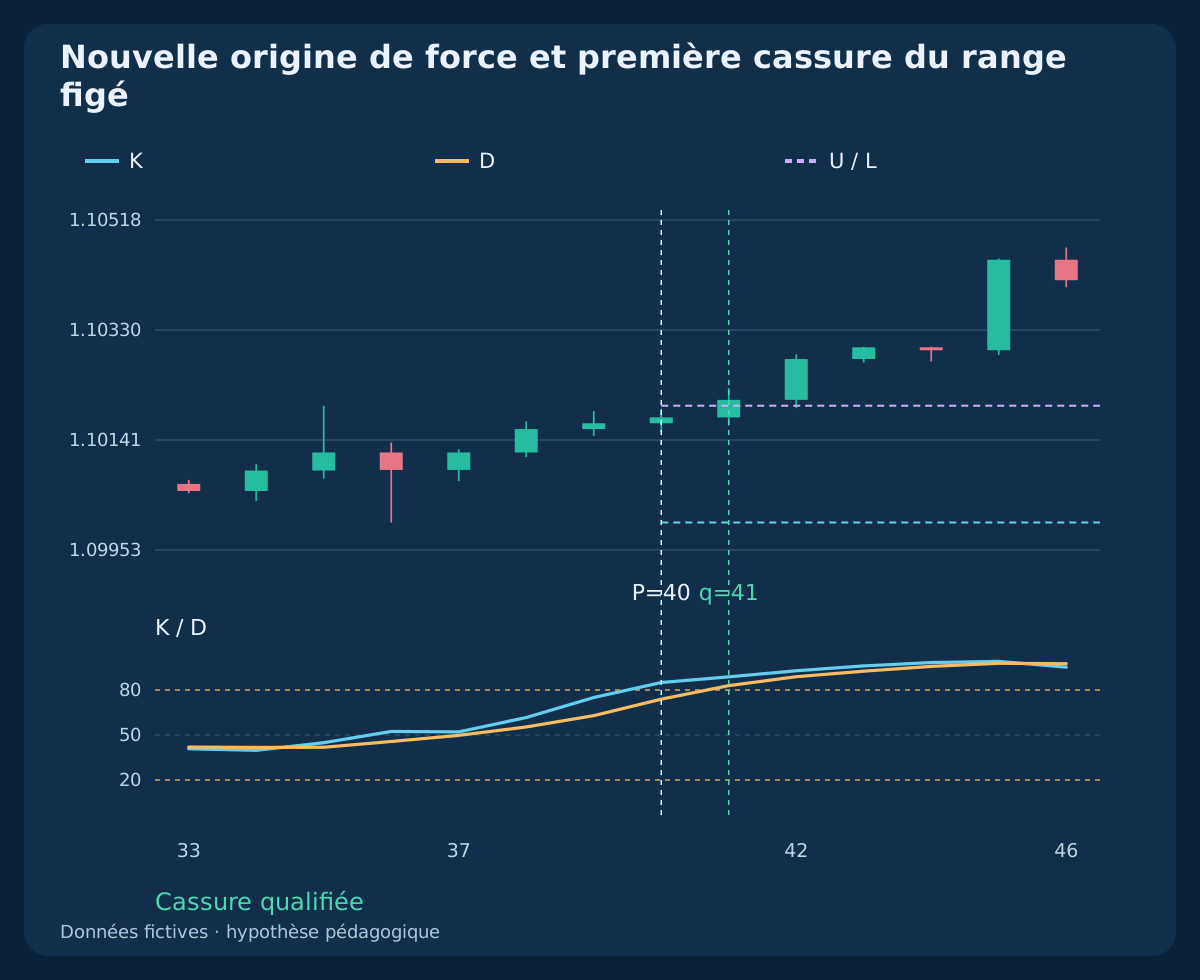
Seul q ∈ {P+1, P+2, P+3} peut qualifier. Avant d’examiner le prix, annuler en cas de données manquantes, intervalle horaire interrompu, autre date UTC de clôture, contact du stop ou perte de momentum. BUY doit conserver K[q] > 80 ∧ K[q] > D[q] et SELL K[q] < 20 ∧ K[q] < D[q] sur chaque bougie intermédiaire. L’égalité annule.
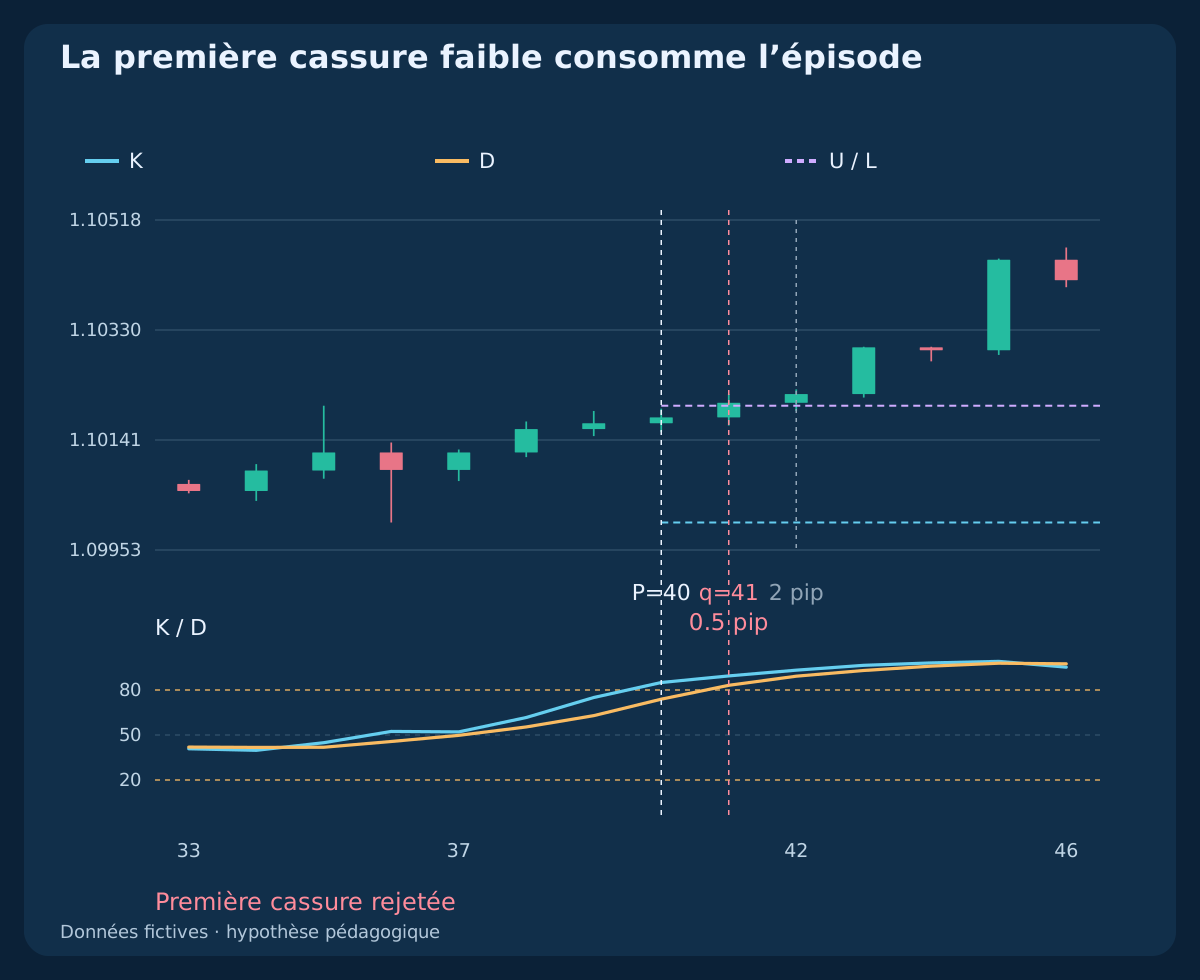
Pour BUY, examiner la première clôture strictement au-dessus de U ; pour SELL, la première strictement sous L. Exiger un corps dans ce sens et une distance extérieure 1 ≤ overshoot_pips ≤ 3. Si cette première clôture extérieure échoue à une condition, elle consomme l’épisode. Une clôture exactement sur la limite reste à l’intérieur. En P+3, vérifier la cassure valide avant expiration ; aucune bougie ultérieure ne répare une première cassure faible ni ne prolonge le délai.
5. Figer la protection depuis le range initial
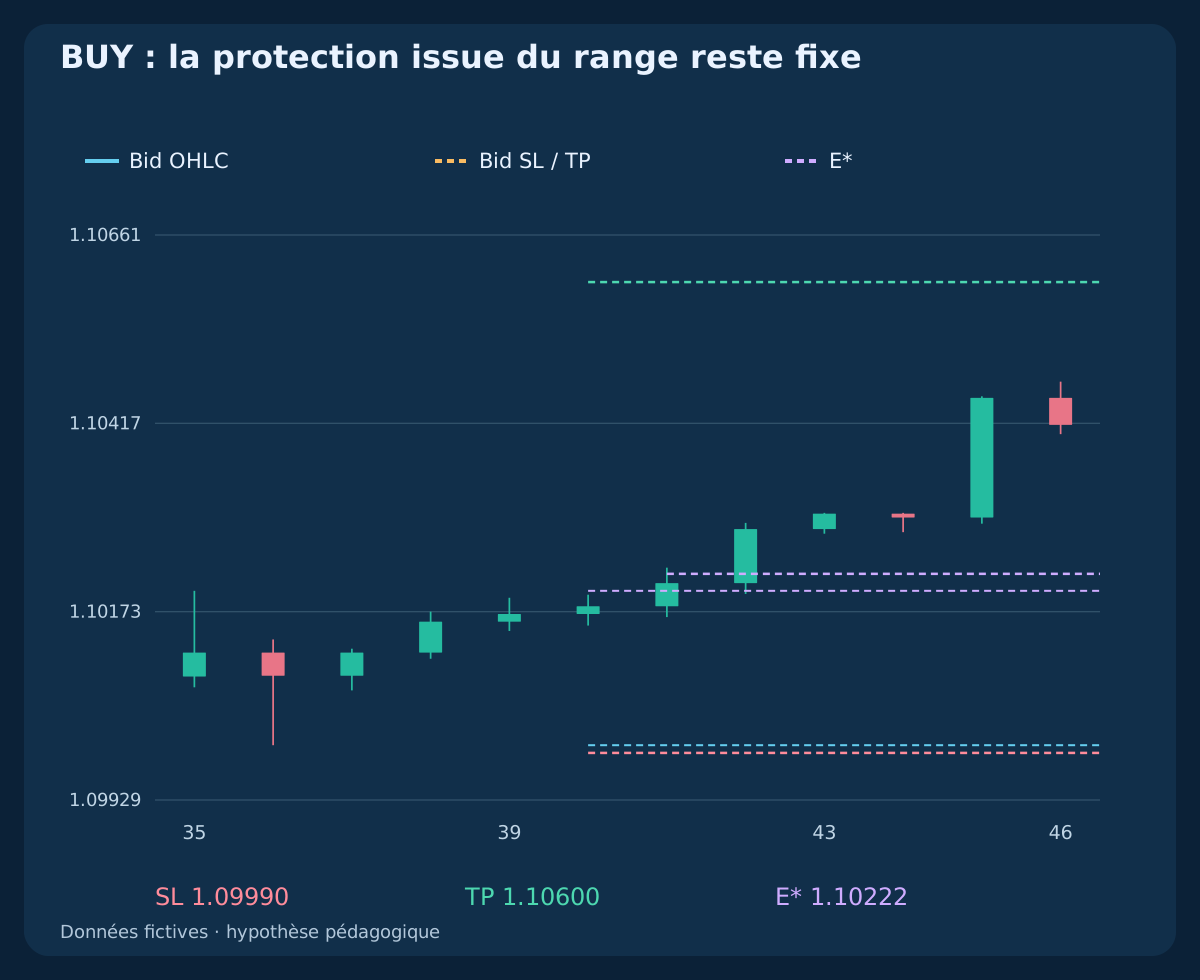
Appliquer BUY: SL = L − 1 pip; TP = U + 2 × W et SELL: SL = U + 1 pip; TP = L − 2 × W. Ces niveaux sont connus en P et restent fixes. L’origine et chaque bougie d’attente doivent avoir un Low BUY strictement supérieur à SL ou un High SELL strictement inférieur à SL. Un contact annule avant qualification de la cassure.
Les deux séries sont des OHLC Bid. SL et TP BUY sont des niveaux Bid ; SL et TP SELL sont des seuils Ask dérivés numériquement du range Bid figé, pas des extrêmes Ask observés. Les prix doivent respecter le tick et la protection doit être prise en charge. Ne jamais élargir le stop ni déplacer la cible pour accepter une mauvaise cotation. La projection du range ne représente pas deux fois le risque net réel.
6. Distinguer première cotation et échéance d’envoi
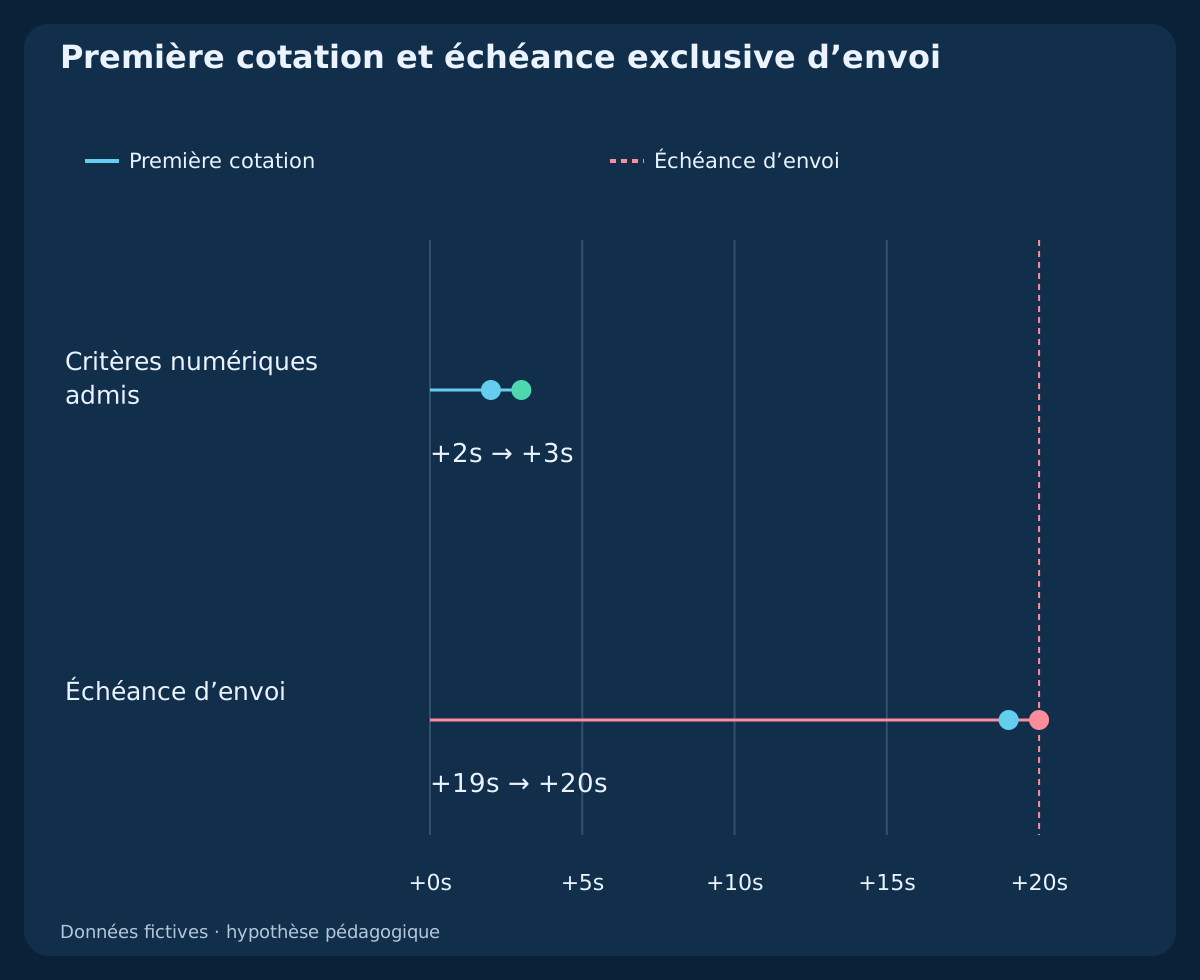
Dès que q est disponible, consommer exactement la première cotation observée à deux côtés. Exiger Bid/Ask positifs et ordonnés, âge documenté à l’envoi 0 ≤ age_seconds ≤ 2 et demande strictement avant q.close_UTC + 20 seconds. La cotation doit rester inchangée durant les contrôles préalables ; sinon, annuler. Sans première cotation avant expiration, aucune entrée.
Les demandes ne sont permises que pendant 08:00 ≤ t_UTC < 16:00. Dans l’exemple, q couvre 09:00–10:00 UTC ; cotation à 10:00:02, demande à 10:00:03 et exécution supposée à 10:00:04. Une demande à 10:00:20 UTC est trop tardive. Revérifier l’heure avant envoi et utiliser des horloges compatibles pour l’âge. Ces secondes limitent une demande non encore envoyée, pas le champ d’expiration d’un ordre en attente chez le courtier.
7. Appliquer les filtres du côté exécutable et des frais complets
Le spread ne doit pas dépasser 1.2 pips. Le Bid BUY doit rester strictement au-dessus de U ou l’Ask SELL strictement sous L ; la cotation du côté de sortie doit être strictement entre SL et TP. Prévoir BUY E* = Ask + 0.2 pip; SELL E* = Bid − 0.2 pip. La distance directionnelle entre q.close et E* doit être dans 0 … 2 pips, bornes incluses. E* est une réserve de dimensionnement, pas un prix exécutable de demande.
Calculer depuis E* des distances positives au stop et à la cible. Ajouter commission aller-retour, réserve de sortie et financement à la perte prévue ; les soustraire au gain. Exiger G_net / L_net ≥ 1.5. Les exemples utilisent commission = 0.6 pip; exit reserve = 0.4 pip; financing reserve = 0. Si les frais applicables, règles de contrat, protection ou marge sont inconnus, rejeter. Spread et réserve d’entrée sont déjà inclus dans E* : ne pas les retrancher deux fois.
8. Reproduire l’origine BUY et sa première cassure
En P = 40, K précédent vaut 75, K actuel 85 et D environ 73.888889. Le range figé est L = 1.10000; U = 1.10200; W = 20 pips. P clôture à 1.10180 à l’intérieur. La première clôture extérieure est q = 41; Close[q] = 1.10210, un pip au-dessus de U, avec corps haussier. K vaut environ 88.768116 et D 82.922705.
La protection reste Bid SL = 1.09990; Bid TP = 1.10600. La première cotation est Bid 1.10210 / Ask 1.10220 et E* prévu 1.10222. Risque brut et gain brut valent 23.2 et 37.8 pips. Après la réserve commune de frais d’un pip, L_net = 24.2 pips; G_net = 36.8 pips, soit 36.8 / 24.2 ≈ 1.520661. Les autorisations du courtier et l’exécution sont supposées séparément.
9. Rejeter une première cassure faible sans emprunter la suivante
La série indépendante de cassure faible partage origine et range figé. Sa première clôture extérieure vaut 1.10205, seulement 0.5 pip au-dessus de U. K reste en zone haute et le corps est haussier, mais le minimum d’un pip n’est pas atteint. L’épisode est immédiatement consommé.
La bougie suivante clôture à 1.10220, soit une cassure de deux pips. Elle ne répare pas l’échec précédent. K restant au-dessus de 80 ne crée pas une nouvelle origine. Seul un nouveau franchissement indépendant ultérieur, avec nouveau range valide et compte sans exposition, peut ouvrir un autre épisode. Le rejet est une règle du modèle, pas la preuve que le mouvement ultérieur était inexploitable.
10. Séparer les alternatives indépendantes de cotation
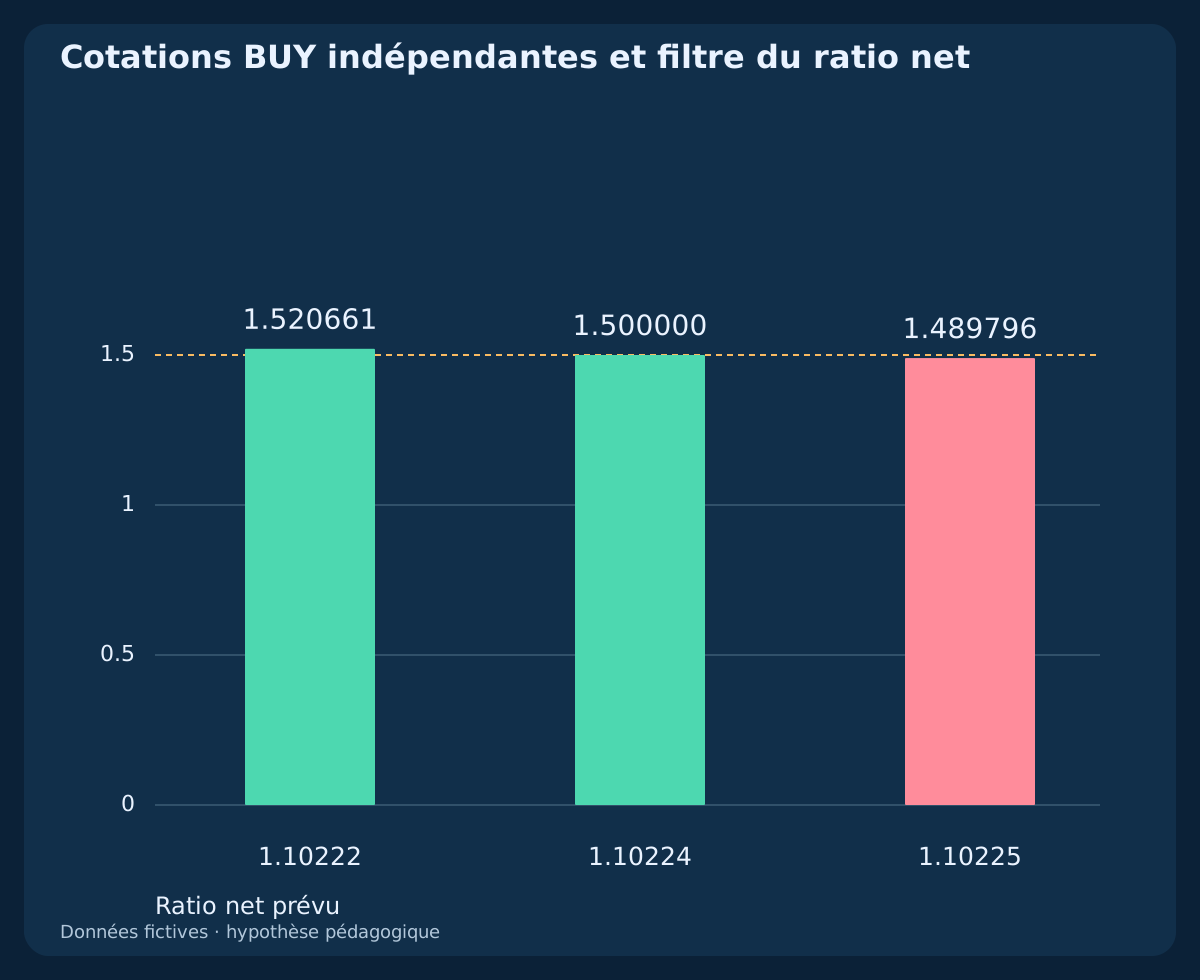
La cotation BUY admise passe le filtre. Une alternative indépendante avec entrée prévue E* = 1.10224 donne 36.6 / 24.4 = 1.5 ; l’égalité passe donc. Avec E* = 1.10225, gain net 36.5 pips et perte prévue 24.5 donnent 36.5 / 24.5 ≈ 1.489796 : rejet malgré spread et distance d’entrée conformes.
Un premier spread indépendant de 1.3 pips échoue malgré un ratio acceptable. Ces lignes sont des premières observations alternatives, pas une succession de cotations à sélectionner. Après mauvaise cotation, expiration ou rejet explicite, ne pas retenter cette cassure. Toute demande incertaine doit être réconciliée avant un nouvel épisode.
| Sens | E* prévu | SL fixe | TP fixe | Perte nette, pips | Gain net, pips | Ratio net |
|---|---|---|---|---|---|---|
| BUY | 1.10222 | 1.09990 | 1.10600 | 24.2 | 36.8 | 1.520661 |
| BUY | 1.10225 | 1.09990 | 1.10600 | 24.5 | 36.5 | 1.489796 |
| SELL | 1.09787 | 1.10010 | 1.09400 | 23.3 | 37.7 | 1.618026 |
11. Refléter SELL en contrôlant Ask séparément
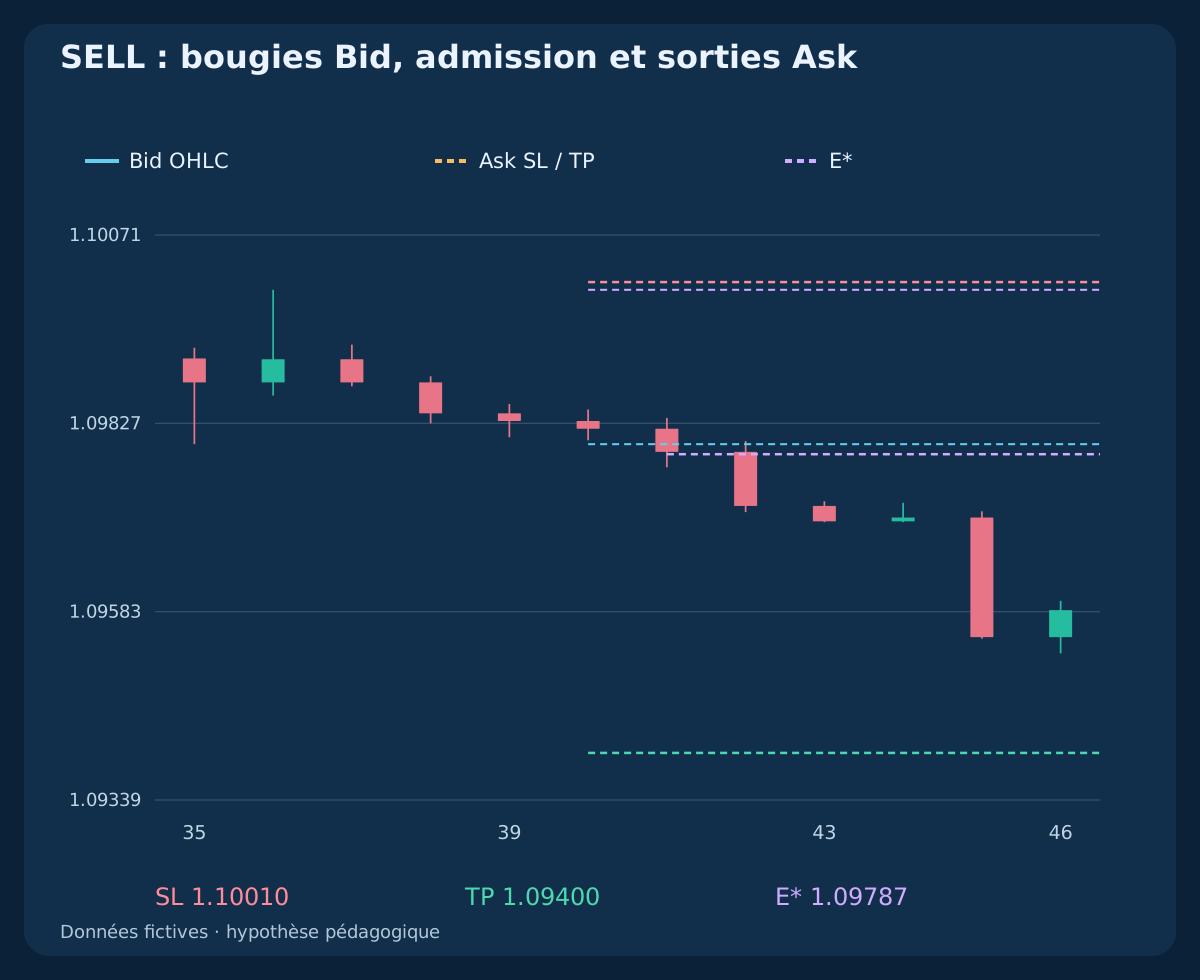
Refléter la série BUY selon price_sell = 2.20000 − price_buy. À l’origine, K est sous 20 et q clôture à 1.09790 sous la limite basse figée 1.09800. La protection est Ask SL = 1.10010; Ask TP = 1.09400. La cotation indépendante Bid 1.09790 / Ask 1.09800 échoue car Ask est exactement sur la limite, bien que son ratio net passe.
L’alternative SELL admise est Bid = 1.09789; Ask = 1.09799; E* = 1.09787. Perte prévue 23.3 pips et gain 37.7 donnent 37.7 / 23.3 ≈ 1.618026. Refléter une série Bid n’implique pas des coûts BUY/SELL identiques et ne prouve pas qu’Ask a touché une sortie SELL. Consigner séparément les observations du côté exécutable.
12. Confirmer l’exécution et traiter les demandes incertaines
Avant au plus une demande d’entrée au marché, vérifier tick réel, pas de volume, marge libre, contraintes de protection et état du compte. Utiliser le côté actuel autorisé de la cotation, jamais la réserve fictive E*. Une cassure qualifiée et un plan numérique accepté ne sont pas encore des ordres confirmés.
Confirmer ticket, prix exécuté, volume et protection. Un timeout peut masquer une exécution : réconcilier avant de renvoyer. Si l’exécution viole le plan admis ou si la protection échoue, suspendre les entrées, établir la position réelle et rechercher une clôture exécutable sans élargir le stop initial. Compter tous les frais. Réserves et budget ne garantissent pas une perte réelle maximale.
13. Arrondir le volume vers le bas depuis la perte complète
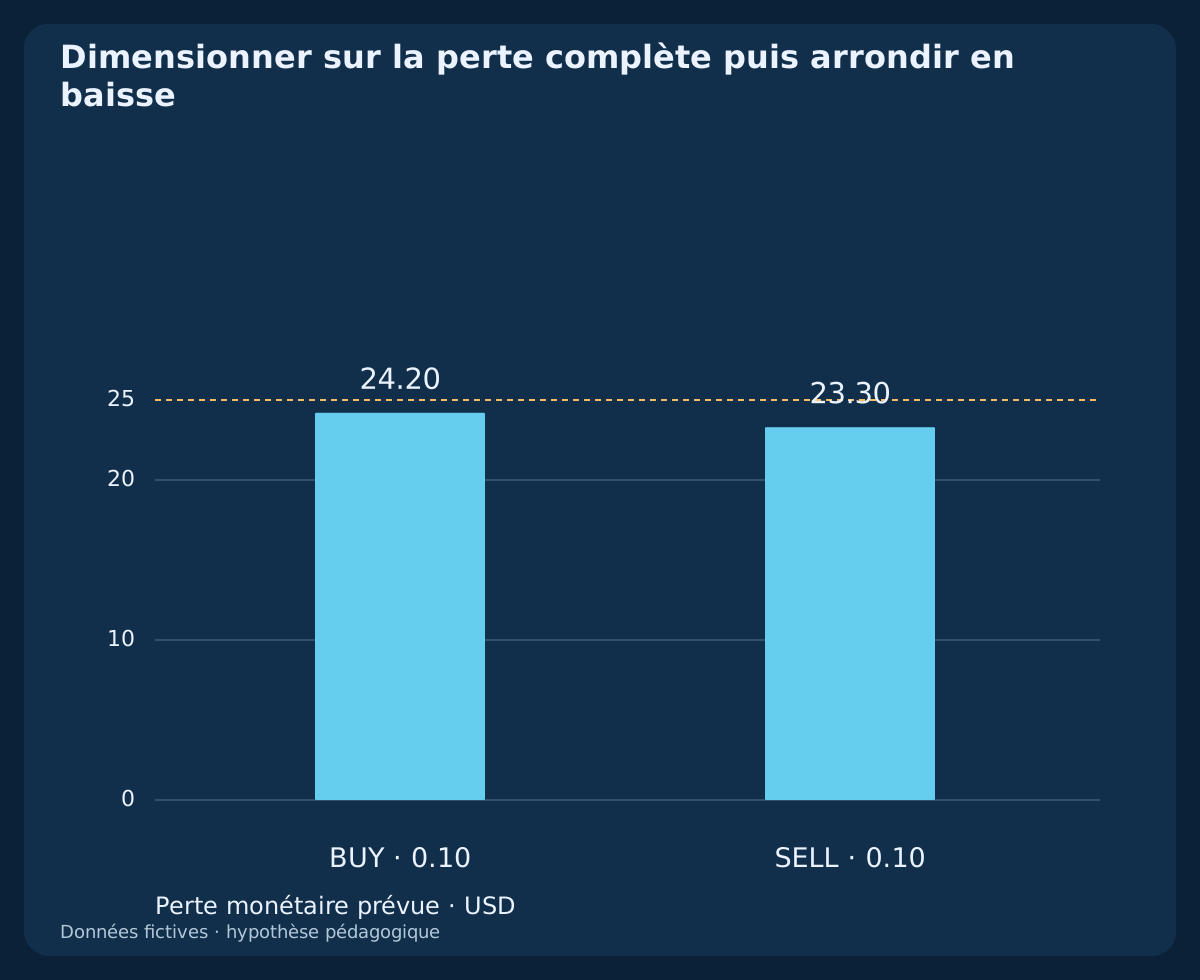
Supposer compte USD, contrat EUR 100000 par lot, USD 10 par pip et par lot, budget USD 25 et pas de 0.01 lot. La perte BUY de 24.2 pips coûte USD 242 par lot : floor((25 / 242) / 0.01) × 0.01 = 0.10 lot. La perte monétaire prévue est USD 24.20, le gain conditionnel à la cible USD 36.80.
La perte SELL de 23.3 pips permet également 0.10 lot, avec perte prévue USD 23.30 et gain conditionnel USD 37.70. Vérifier séparément contrat réel, valeurs dans la devise du compte et marge. Si le lot minimal dépasse le budget, s’abstenir. Le montant choisi illustre le calcul, sans recommander un risque.
14. Définir les sorties avant d’interpréter les résultats conditionnels
Conserver SL/TP fixes. Après entrée, demander une sortie à la première cotation exécutable dès qu’une bougie clôturée ne satisfait plus le momentum directionnel ; des données nécessaires indisponibles déclenchent aussi réconciliation et tentative de sortie. Clôturer indépendamment à q.close_UTC + 4 h, ici 14:00 UTC. L’horloge part de la clôture de cassure, pas de l’exécution ultérieure. La protection reste active pendant la demande de sortie.
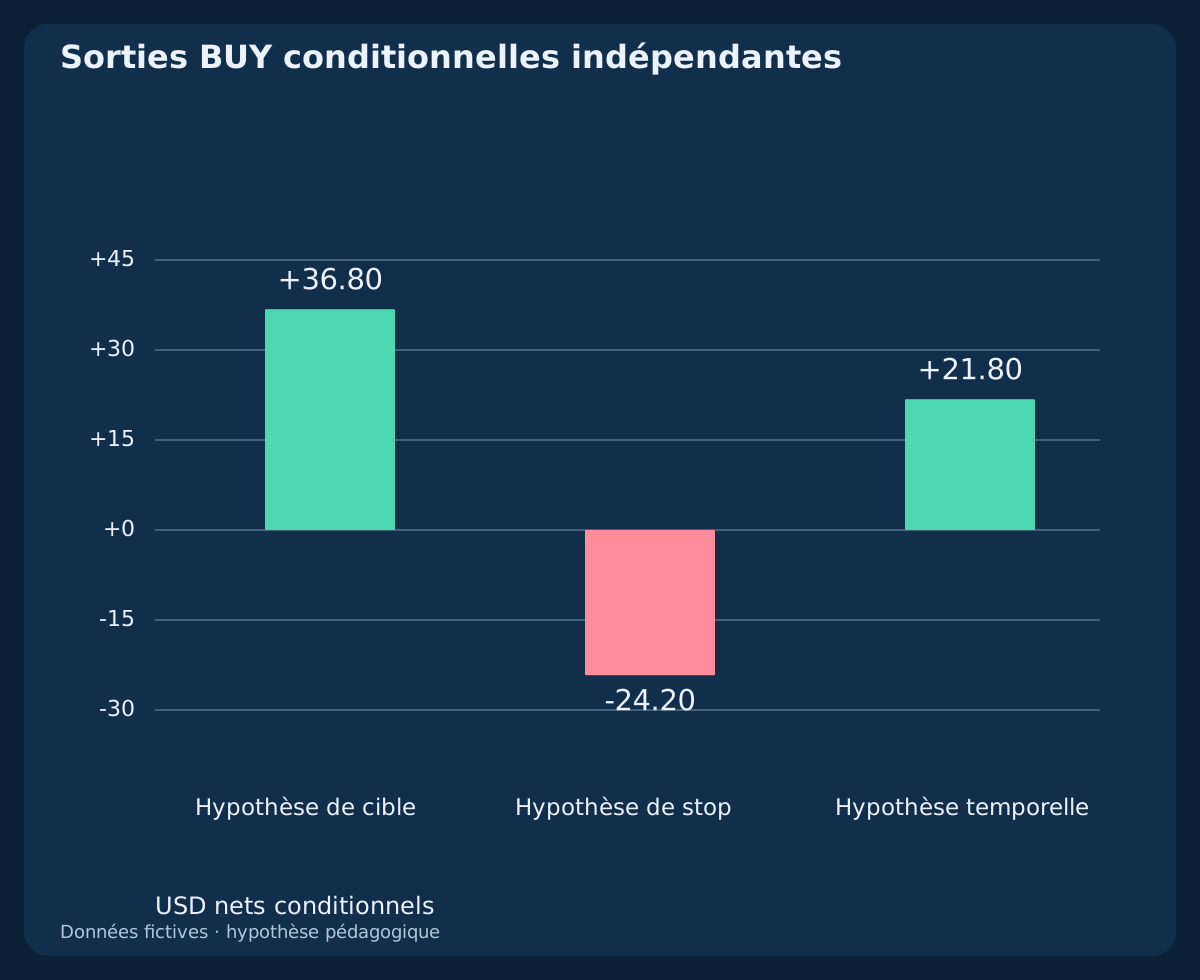
Avec BUY supposé exécuté à 1.10222 pour 0.10 lot, les scénarios indépendants de cible et stop donnent USD +36.80 et USD −24.20 sous la réserve annoncée. Un scénario temporel distinct suppose aucune sortie antérieure : Bid 1.10450, sortie exécutée 1.10446 et commission de 0.6 pip donnent 21.8 net pips = USD 21.80. Si une bougie OHLC atteint les deux limites sans ordre des cotations, laisser le résultat non résolu. Aucune inversion sur un signal reconnu pendant une exposition ou demande non résolue.
15. Recalculer trois fichiers sans inventer un backtest
Le premier CSV contient 240 lignes H1 fictives en trois séries : BUY, SELL reflétée et première cassure faible rejetée. K/D proviennent de tout l’OHLC déclaré. Les colonnes de ratio de sommes servent seulement à comparer. L’épisode de l’origine sélectionnée illustre un signal, pas une simulation continue du compte.
Les autres fichiers contiennent sept plans indépendants de cotation et cinq sorties conditionnelles. Les comparaisons rationnelles exactes précèdent l’affichage CSV arrondi à douze décimales. Recalculer avec les seules informations disponibles à chaque événement ; conserver échecs, observations manquantes et exécutions incertaines. Ces cas construits ne permettent d’inférer ni transactions observées, ni taux de réussite, ni rendement mesuré.
Télécharger trois séries H1 fictives, Stochastic calculé et épisodes de l’origine sélectionnée (CSV)
Télécharger sept plans indépendants de première cotation et filtres (CSV)
Télécharger cinq sorties conditionnelles et résultats monétaires (CSV)
16. Tester l’hypothèse sur des données et frais non utilisés
Figer conventions de données, paramètres, ordre des événements et hypothèses d’exécution avant évaluation. Compter toutes les origines admissibles et tous les épisodes consommés. Examiner marchés hésitants, retournements rapides, premières cassures faibles, trous temporels, frais plus élevés, financement inconnu et exécution incertaine, pas seulement les exemples séduisants.
Employer des enregistrements Bid/Ask représentatifs, un échantillon d’évaluation intact et une observation future. Comparer des choix voisins sans ériger le meilleur réglage rétrospectif en preuve. Le guide explique l’indicateur ; cet article ajoute une hypothèse précise de cassure. Des calculs reproductibles prouvent la cohérence interne, pas la prédiction.
Questions fréquentes
Pourquoi acheter avec Stochastic déjà au-dessus de 80 ?
L’hypothèse considère une nouvelle entrée en zone haute comme force possible, puis exige une cassure de prix dans le délai prévu. Elle ne prétend pas qu’une valeur haute rend l’entrée rentable.
Un nouveau croisement K/D est-il exigé ?
Non. BUY exige K au-dessus de D et SELL K sous D ; le nouvel événement est le franchissement par K du seuil 80 ou 20. Le modifier crée un autre modèle.
Une deuxième cassure plus forte peut-elle remplacer la première faible ?
Non. La première clôture extérieure consomme l’épisode même si le corps ou la distance échoue. Une bougie ultérieure ne le répare pas.
Les mêmes entrées 14/3/3 coïncident-elles toujours avec MetaTrader ?
Non. Ici, on moyenne les ratios bruts. Un ratio de sommes, un autre flux ou champ de prix peut changer K/D. Vérifier l’implémentation installée.
Pourquoi SELL peut-il échouer après une cassure Bid ?
Ask doit aussi être strictement sous la limite basse figée. Bid seul ne démontre ni la condition Ask exécutable ni une sortie SELL.
Les résultats monétaires sont-ils une performance mesurée ?
Non. Ce sont des calculs conditionnels indépendants sur bougies fictives et cotations, coûts et exécutions supposés. Les pertes réelles peuvent dépasser les réserves.
Sources et notes de recherche
TradingView documente la moyenne des ratios ; l’exemple publié par MetaQuotes décrit le lissage par ratio de sommes. Origine, range figé, délai de première cassure, filtres de frais et cas fictifs sont des choix originaux de recherche. Aucune référence ne valide la performance de cette stratégie.
Hypothèse pédagogique de recherche. OHLC fictifs, plans de cotation indépendants et sorties conditionnelles ; aucune performance observée, simulation continue de compte, avantage mesuré ou garantie.