

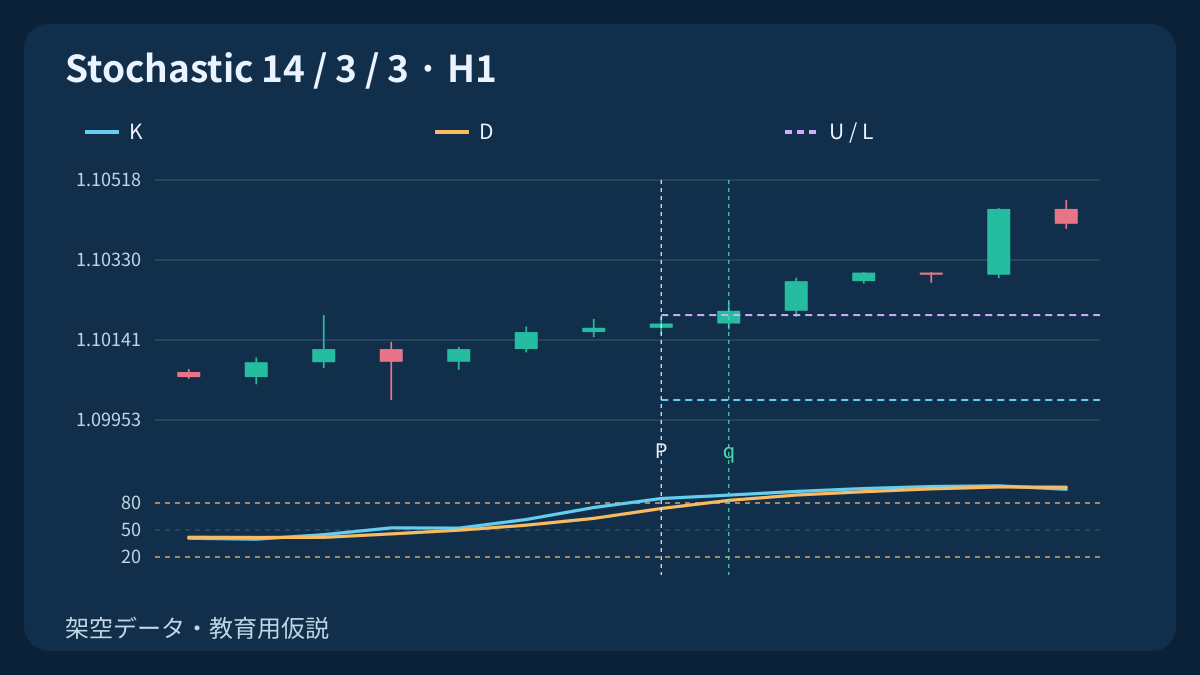
Stochasticの高い値は、反転の予告ではなく上昇の強さに伴って現れることがあります。この研究用モデルは、強いモメンタム領域への新規進入と、その後の期限内の価格ブレイクを検証対象とします。オシレーターの起点、固定レンジ、最初のブレイクは別々の時点です。以下の価格系列、気配値、損益はすべて架空です。
1. 独立したモメンタム・ブレイクアウト仮説を定める
このモデルは、強いモメンタム領域への新規進入後に価格境界を突破する場面を調べます。既存のStochastic押し戻り戦略は、反対側の極端な領域からの回復を待つため、対象が異なります。ここではEMAトレンド条件、ダイバージェンスのピボット、新たなK/Dクロスを要求しません。
EUR/USDのH1 Bid OHLCを使用し、口座は一つ、保有建玉・送信待ち・結果未確認の注文はない状態とします。各終値を継続観測し、再起動後に見逃した起点を再現して発注しません。設定値と閾値は研究上の選択であり、最適値や優位性の証拠ではありません。
2. Stochasticの計算方式を厳密に固定する
(n, s, d) = (14, 3, 3)、Low/High価格、表示シフトなしを使用します。この例では1 pip = 0.0001; point = tick = 0.00001です。確定足ごとにR[t] = 100 × (Close[t] − LL14[t]) / (HH14[t] − LL14[t])、続いてK[t] = SMA3(R)[t]; D[t] = SMA3(K)[t]を計算します。高低差がゼロならRは算出不可とし、算出不可の入力を含む平滑化窓も算出不可にします。
これは生の比率の単純平均です。MetaQuotesの公開例は距離とレンジそれぞれの合計の比を使うため、値が異なることがあります。CSVの比較列は本戦略の判断には使いません。生値、K、Dの最初の値はk = 13, 15, 17で現れます。起点判定は前のKと現在のDを使い、前のDとの組を要しないため、最短でk = 17です。計算を支える18本はすべて有効で、時刻が1時間ずつ連続している必要があります。
3. 強いモメンタム領域への新しい起点Pを作る
BUYはK[P−1] ≤ 80 ∧ K[P] > 80 ∧ K[P] > D[P]、SELLはK[P−1] ≥ 20 ∧ K[P] < 20 ∧ K[P] < D[P]を必要とします。極端な値が続くだけでは新しい起点になりません。現在値が閾値と等しい場合も不成立です。既存のセットアップまたは建玉が有効な間は、新しい起点を無視します。
PでU = max(High[P−5 … P−1]); L = min(Low[P−5 … P−1])とW = U − L; 8 ≤ W / pip ≤ 30を固定し、L < Close[P] < Uを要求します。P自身は基準レンジから除外します。起点足がすでにレンジ外で引けた場合は却下し、後続のブレイクとして扱い直しません。Pの足全体も、予定ストップの境界を厳密に超えていない必要があります。
4. 3本以内の最初のブレイクで機会を終了する
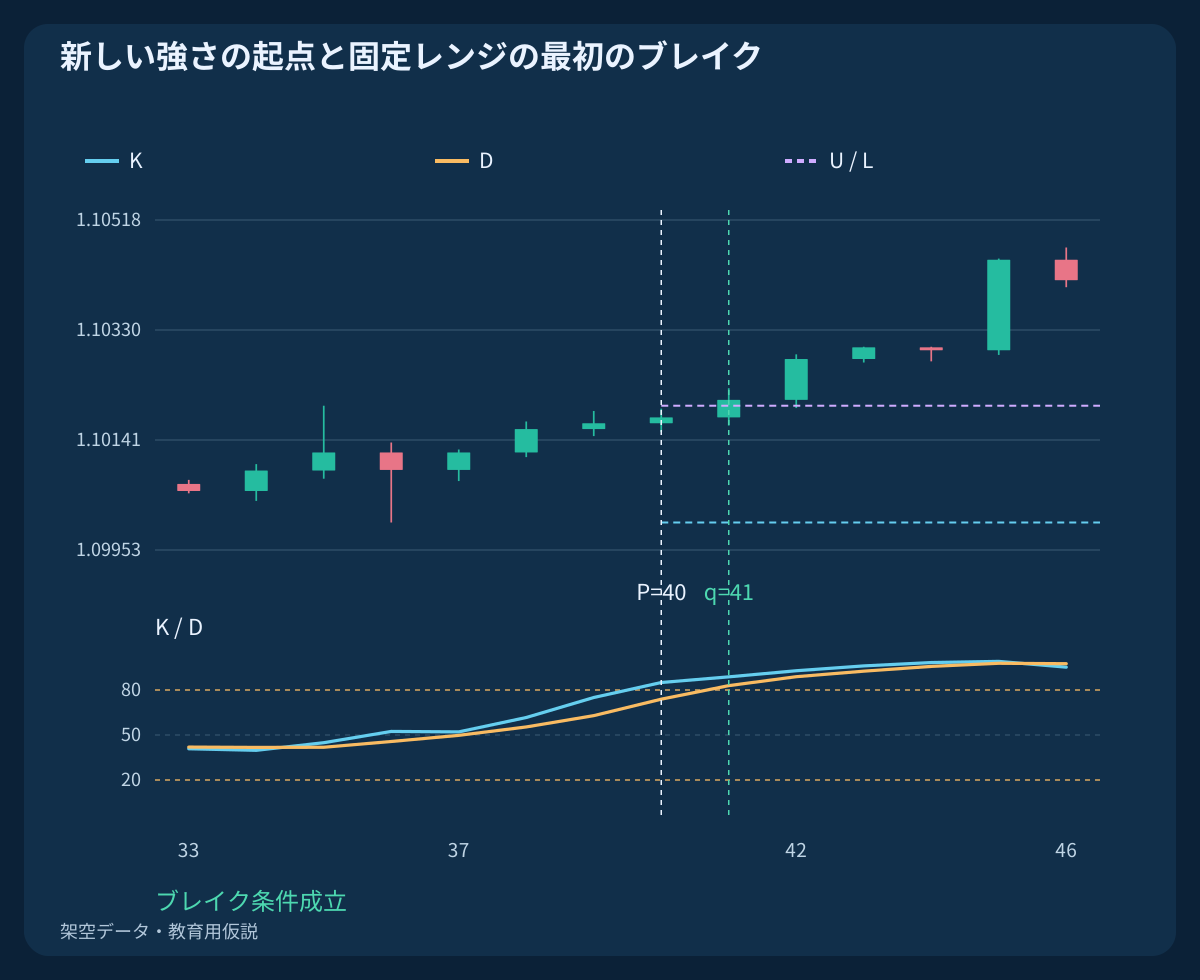
成立し得るのはq ∈ {P+1, P+2, P+3}だけです。価格を調べる前に、欠損、時刻の非連続、UTC終値日付の相違、ストップ水準への接触、モメンタム喪失を確認して取り消します。途中の各足でBUYはK[q] > 80 ∧ K[q] > D[q]、SELLはK[q] < 20 ∧ K[q] < D[q]を維持する必要があります。等しくなっても取り消します。
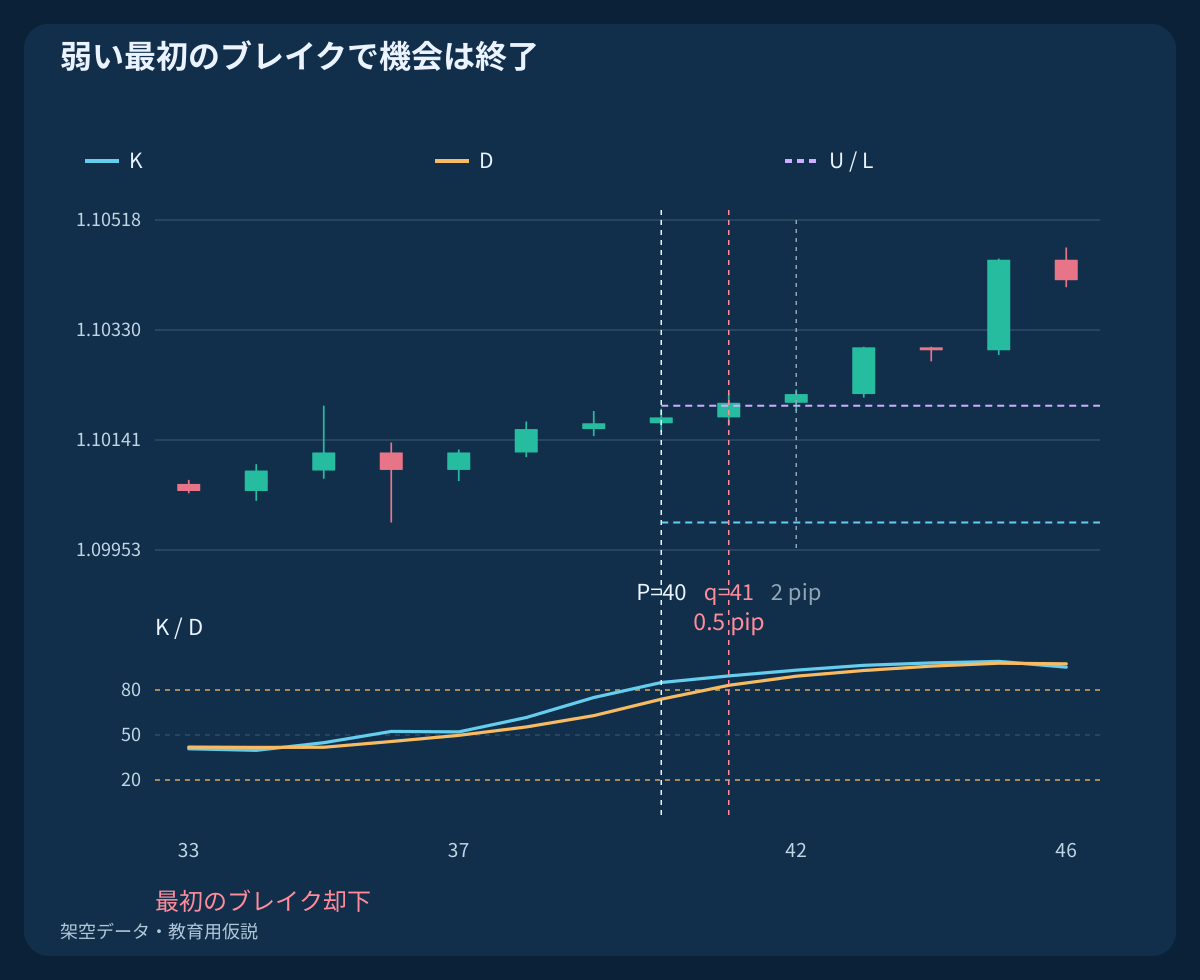
BUYはUを厳密に上回る最初の終値、SELLはLを厳密に下回る最初の終値を調べます。実体がその方向で、外側への距離が1 ≤ overshoot_pips ≤ 3であることが条件です。最初の外側終値で一方でも満たさなければ、その機会は終了します。境界と同値の終値はまだ内側です。P+3では有効なブレイクを先に判定してから期限切れとし、後の足で弱い最初のブレイクを修復したり、期限を延ばしたりしません。
5. 元のレンジから保護水準を固定する
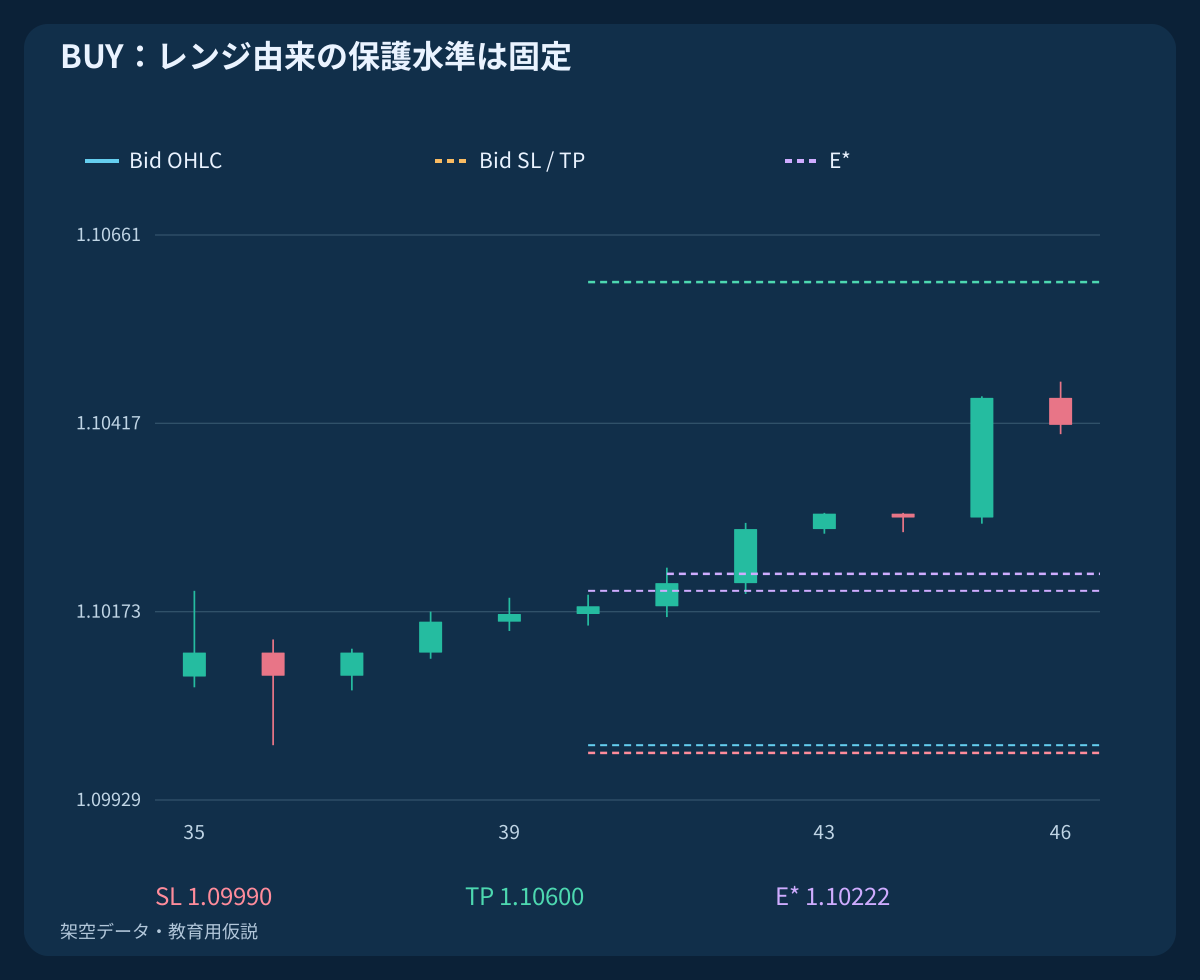
BUY: SL = L − 1 pip; TP = U + 2 × WおよびSELL: SL = U + 1 pip; TP = L − 2 × Wを使用します。これらはPで既知となり、その後固定されます。起点足と各待機足では、BUYの安値がSLより厳密に上、SELLの高値がSLより厳密に下である必要があります。接触したらブレイク判定前に取り消します。
どちらの系列もBid OHLCです。BUYのSL/TPはBid水準、SELLのSL/TPは固定Bidレンジから数値的に導いたAsk閾値であり、実際に観測したAskのスイング高安ではありません。価格が実際のティック刻みに合い、保護注文が利用可能であることを確認します。不利な気配値を通すためにストップや目標を動かしません。レンジの投影幅は実際の純リスクの2倍ではありません。
6. 最初の気配値と送信期限を分ける
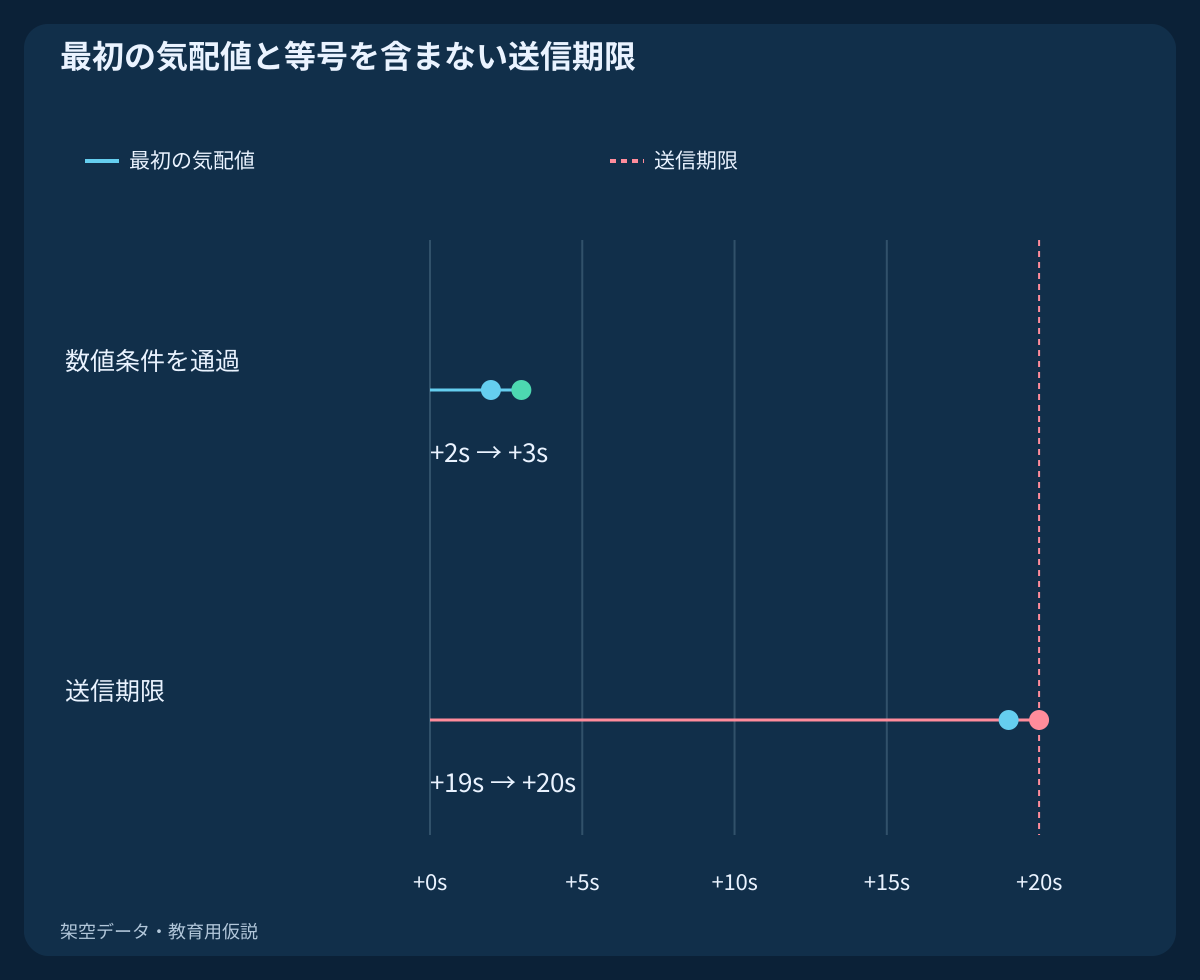
qが利用可能になった後、最初に観測した両側の気配値を一度だけ使います。Bid/Askは正で順序が正常、送信時の記録された経過時間は0 ≤ age_seconds ≤ 2、リクエストはq.close_UTC + 20 secondsより厳密に前である必要があります。事前確認中に気配値が変われば取り消します。期限前に最初の気配値が得られなければエントリーしません。
送信できるのは08:00 ≤ t_UTC < 16:00だけです。例のqは09:00–10:00 UTCで、気配値が10:00:02、リクエストが10:00:03、仮定した約定が10:00:04です。10:00:20 UTCの送信は遅すぎます。送信直前にも期限を再確認し、気配値の経過時間は整合した時計で測定します。この秒数は未送信リクエストの期限であり、業者の指値・逆指値注文の有効期限欄ではありません。
7. 約定側価格と全コストの条件を適用する
スプレッド上限は1.2 pipsです。BUYのBidがUより厳密に上、SELLのAskがLより厳密に下にあり、決済側価格はSLとTPの間に厳密に収まる必要があります。BUY E* = Ask + 0.2 pip; SELL E* = Bid − 0.2 pipを計画値とし、q.closeからE*への方向付き距離を両端含む0 … 2 pipsとします。E*は数量計算の予備費を含む値であり、発注可能な価格ではありません。
E*からストップ・目標までの正の距離を計算します。往復手数料、決済予備費、資金調達予備費を予定損失に加え、利益から差し引き、G_net / L_net ≥ 1.5を要求します。例ではcommission = 0.6 pip; exit reserve = 0.4 pip; financing reserve = 0です。適用コスト、契約、保護、証拠金が不明なら却下します。スプレッドと新規約定予備費はすでにE*へ反映されているので、二重控除しません。
8. BUYの起点と最初のブレイクを再計算する
P = 40では前のKが75、現在のKが85、Dが約73.888889です。固定レンジはL = 1.10000; U = 1.10200; W = 20 pipsで、Pの終値1.10180は内側です。最初の外側終値はq = 41; Close[q] = 1.10210で、Uの1ピップ上、実体は陽線です。Kは約88.768116、Dは82.922705です。
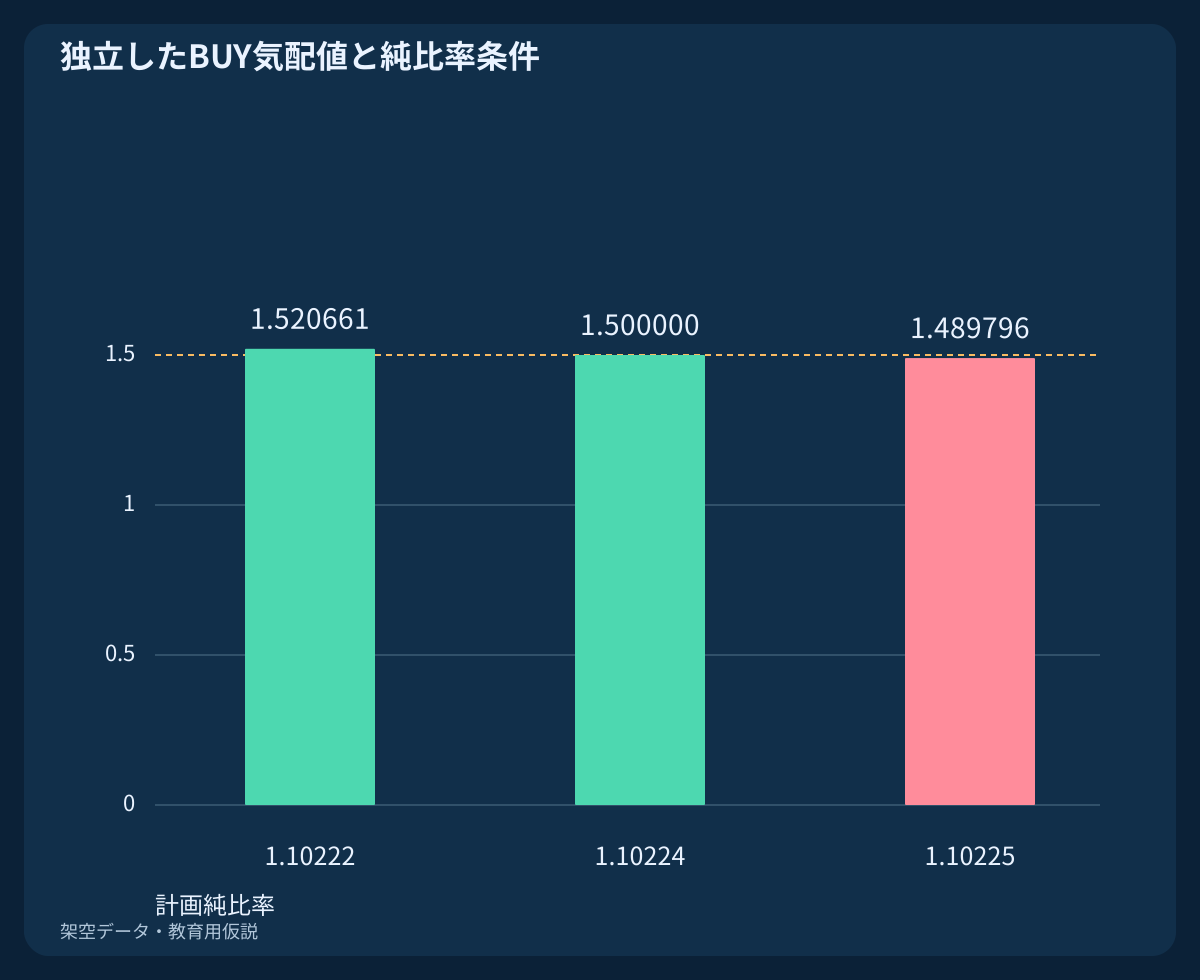
保護水準はBid SL = 1.09990; Bid TP = 1.10600のままです。最初の気配値はBid 1.10210 / Ask 1.10220、計画E*は1.10222です。総リスク23.2ピップ、総利益37.8ピップから、合計1ピップのコスト予備費を反映するとL_net = 24.2 pips; G_net = 36.8 pips、比率は36.8 / 24.2 ≈ 1.520661となります。業者側の許可と実際の約定は別途仮定しています。
9. 弱い最初のブレイクを次の足で補わない
独立した弱いブレイクの系列でも、起点と固定レンジは同じです。最初の外側終値は1.10205で、Uの上へ出た幅は0.5 pipにすぎません。Kは上側領域にあり、実体も上向きですが、最低1ピップを満たさないため、その機会は直ちに終了します。
次の足は1.10220で引け、2ピップのブレイクになりますが、先の不成立を修復できません。Kが80超を続けても新しい起点にはなりません。後に独立した新しい閾値越えが起こり、新しい有効なレンジと建玉のない口座がそろって初めて別のセットアップになります。却下はモデルの規則であり、その後の値動きが取引不能だった証拠ではありません。
10. 独立した気配値の代替例を混同しない
採用例のBUY気配値は比率条件を通ります。別の独立例で計画値がE* = 1.10224なら36.6 / 24.4 = 1.5となり、等号も採用されます。E* = 1.10225では純利益36.5ピップ、予定損失24.5ピップで36.5 / 24.5 ≈ 1.489796となるため、スプレッドとエントリー距離が有効でも却下します。
別例で最初のスプレッドが1.3 pipsなら、比率が良好でも失格です。各行は代替的な最初の観測であり、後続の気配値から有利なものを選ぶ一覧ではありません。悪い気配値、期限切れ、明示的な拒否の後に同じブレイクで再送しません。不明なリクエストは新しいセットアップを認める前に照合します。
| 方向 | 計画E* | 固定SL | 固定TP | 純損失pips | 純利益pips | 純比率 |
|---|---|---|---|---|---|---|
| BUY | 1.10222 | 1.09990 | 1.10600 | 24.2 | 36.8 | 1.520661 |
| BUY | 1.10225 | 1.09990 | 1.10600 | 24.5 | 36.5 | 1.489796 |
| SELL | 1.09787 | 1.10010 | 1.09400 | 23.3 | 37.7 | 1.618026 |
11. SELLを反映しAskを別に確認する
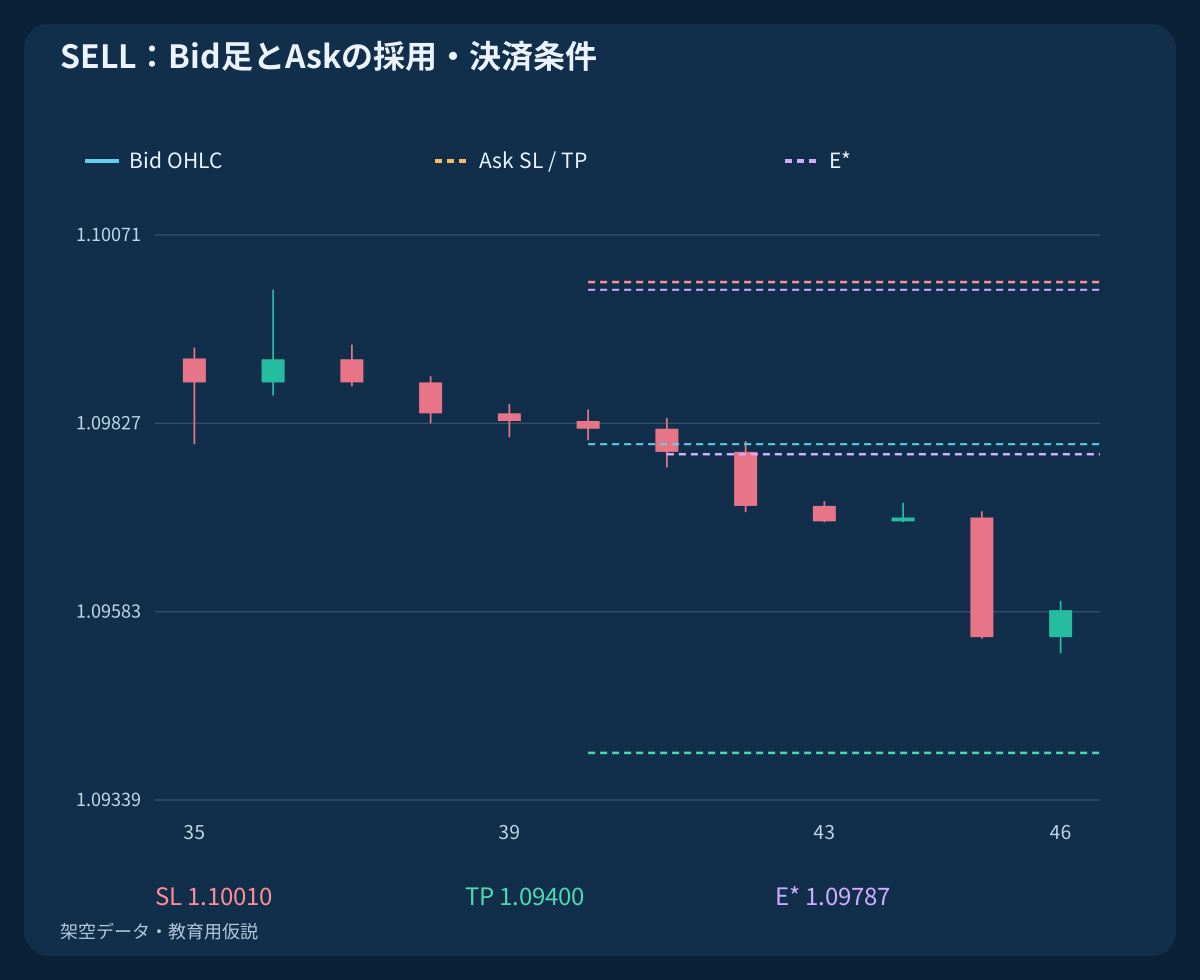
price_sell = 2.20000 − price_buyでBUY系列を反映します。起点でKは20未満となり、qは固定下限1.09800より下の1.09790で引けます。保護水準はAsk SL = 1.10010; Ask TP = 1.09400です。独立例のBid 1.09790 / Ask 1.09800は、純比率が有効でもAskが境界と同値なので却下されます。
採用されるSELLの別例はBid = 1.09789; Ask = 1.09799; E* = 1.09787です。予定損失23.3ピップ、利益37.7ピップから37.7 / 23.3 ≈ 1.618026となります。Bid系列を反映してもBUY/SELLのコストが同じになるわけではなく、AskがSELL決済水準に触れた証明にもなりません。約定に使う側の価格を別途記録します。
12. 約定を確認し不明なリクエストを扱う
成行エントリーのリクエストを最大1回送る前に、実際のティックサイズ、数量刻み、余剰証拠金、保護の制約、口座状態を確認します。現在の許可された側の価格を使い、架空のE*予備費に置き換えません。条件を満たすブレイクや採用された数値計画は、まだ確認済み注文ではありません。
チケット、実際の約定値、数量、保護を確認します。タイムアウトでも約定している可能性があるため、再送せず照合します。約定が採用計画を逸脱したり保護が失敗した場合は、新規エントリーを止め、実際の建玉を特定し、元のストップを広げず実行可能な決済を試みます。すべての費用を含めます。予備費と予算は実損失の上限を保証しません。
13. 完全な予定損失から数量を切り下げる
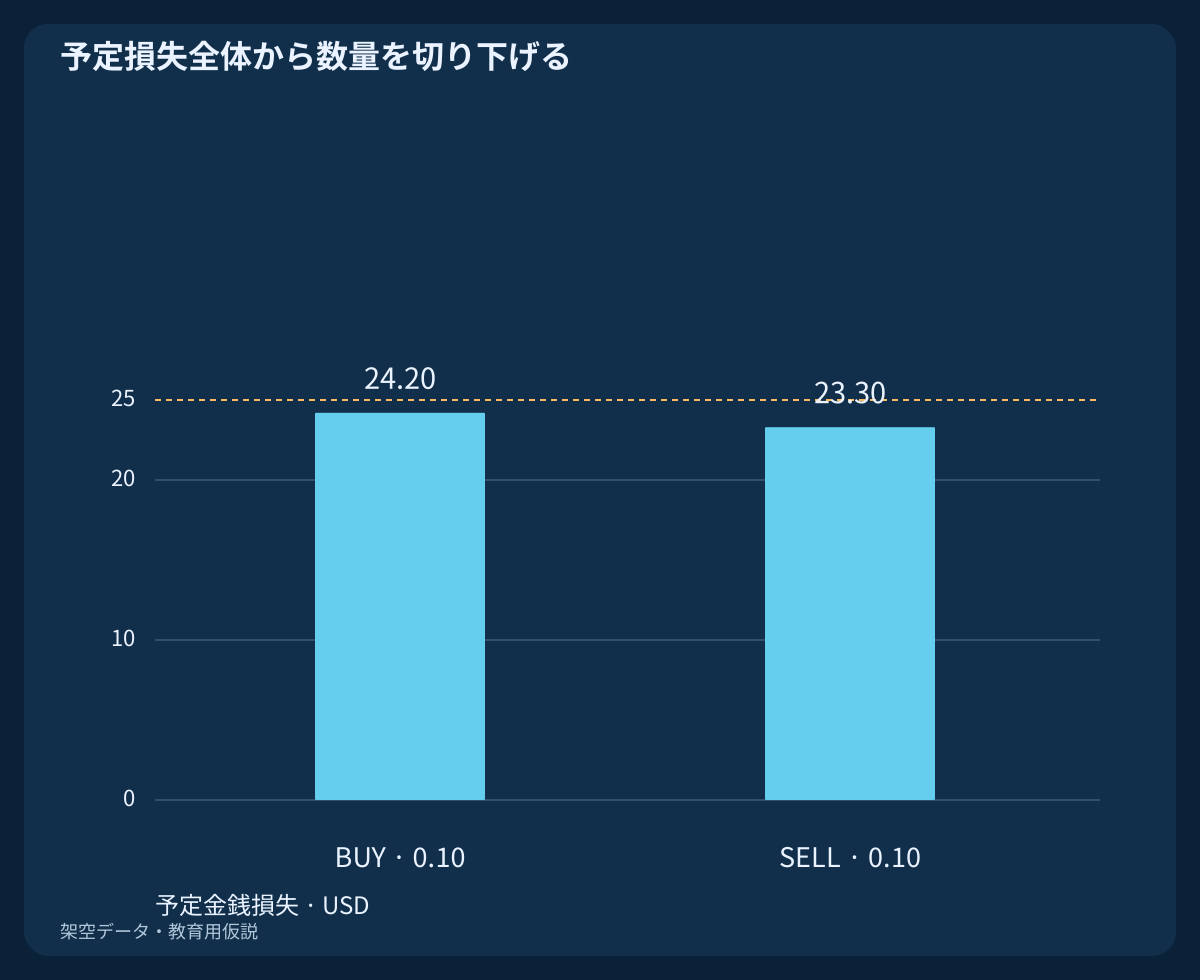
USD口座、1ロットEUR 100000、1ロット1ピップUSD 10、予算USD 25、数量刻み0.01ロットを仮定します。BUYの予定損失24.2ピップは1ロットUSD 242なのでfloor((25 / 242) / 0.01) × 0.01 = 0.10 lotです。予定金銭損失はUSD 24.20、目標到達時の条件付き利益はUSD 36.80です。
SELLの損失23.3ピップでも0.10 lotとなり、予定損失USD 23.30、条件付き目標利益USD 37.70です。実際の契約、口座通貨換算値、証拠金は別に確認します。最小数量でも予算を超えるなら見送ります。この金額は計算例であり、推奨リスク額ではありません。
14. 条件付き損益を読む前に決済を定める
SL/TPは固定します。エントリー後に確定足が方向別モメンタム条件を満たさなくなれば、最初の約定可能な気配値で決済を要求します。必要データの欠損も照合と決済試行の対象です。それとは別にq.close_UTC + 4 h、この例では14:00 UTCで決済します。起算点はブレイク足の終値時刻で、後の約定時刻ではありません。決済確認まで保護は有効のままです。
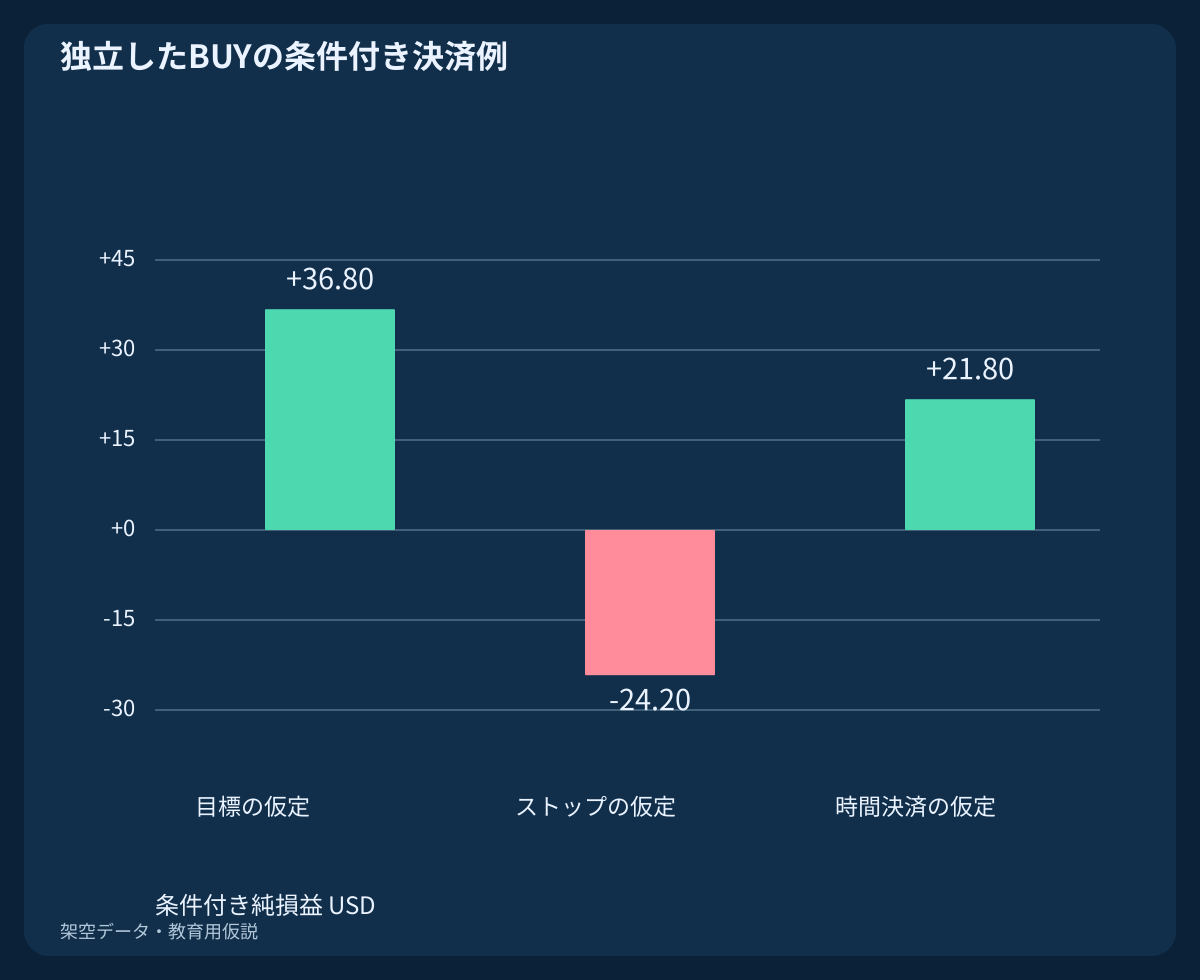
BUYが1.10222で0.10ロット約定したと仮定すると、独立した目標・ストップの例は指定予備費の下でUSD +36.80とUSD −24.20です。別の時間決済例では先行決済がなかったと仮定し、Bid 1.10450、決済値1.10446、手数料0.6ピップから21.8 net pips = USD 21.80となります。一つのOHLC足に両保護境界が含まれ、気配値の順番が不明なら結果は未解決とします。建玉や注文が未確認の間に認識した信号で同時反転しません。
15. 3ファイルを再計算し架空のバックテストを作らない
最初のCSVは、BUY、反映SELL、弱い最初のブレイク却下という3系列、計240行の架空H1 OHLCです。K/Dは宣言した全OHLCから計算します。合計の比の列は比較専用です。選択した起点のセットアップは信号の実演であり、連続した口座シミュレーションではありません。
残るファイルは独立した7件の気配値計画と5件の条件付き決済です。厳密な有理数比較の後にCSV表示を小数12桁へ丸めます。各時点で既知の情報だけで再計算し、失敗、欠損、未確認約定も残します。これらの構成例から実際の取引、勝率、計測済み収益を導くことはできません。
16. 未使用データとコストで仮説を検証する
評価前にデータ規則、設定、イベント順序、約定仮定を固定します。すべての適格起点と終了した機会を数えます。都合のよい例だけでなく、もみ合い、急反転、弱い最初のブレイク、時刻欠損、コスト上昇、資金調達費不明、約定不確実性も検証します。
代表性のある記録済みBid/Ask、未使用の評価標本、フォワード観測を使います。近い設定を比較しても、事後的な最良値を証拠と扱いません。ガイドは指標を説明し、この記事は一つの明示的なブレイク仮説を加えます。再計算可能であることが示すのは内部整合性であり、予測力ではありません。
よくある質問
Stochasticがすでに80超なのになぜBUYなのですか?
この仮説は上側領域への新規進入を強さの可能性と捉え、その後に期限内の価格ブレイクを要求します。高い値が利益の出るエントリーを保証するとは述べていません。
新しいK/Dクロスは必要ですか?
不要です。BUYはK>D、SELLはK
強い2回目のブレイクで弱い最初のブレイクを置き換えられますか?
できません。最初の外側終値で実体や距離が不成立なら、その機会は終了します。後の足では修復できません。
同じ14/3/3ならMetaTraderと必ず一致しますか?
一致するとは限りません。本例は生の比率の平均です。合計の比による平滑化、配信価格、価格フィールドが異なるとK/Dも変わります。インストール済みの実装を検証してください。
Bidが下限を割ってもSELLが却下されるのはなぜですか?
Askも固定下限より厳密に下である必要があります。Bidだけでは約定側Askの条件やSELL決済を証明できません。
金銭損益は実測成績ですか?
違います。架空の足と仮定した気配値、コスト、約定による独立した条件付き計算です。実損失は予備費を超えることがあります。
出典と検証上の注記
TradingViewは生比率の平均を、MetaQuotesの公開例は合計の比による平滑化を説明しています。起点、固定レンジ、最初のブレイク期限、費用条件、架空例は独自の研究上の選択です。いずれの資料も本戦略の実績を検証していません。
教育・研究用の仮説です。架空OHLC、独立した気配値計画、条件付き決済であり、実取引成績、連続口座バックテスト、計測済み優位性、保証はありません。