

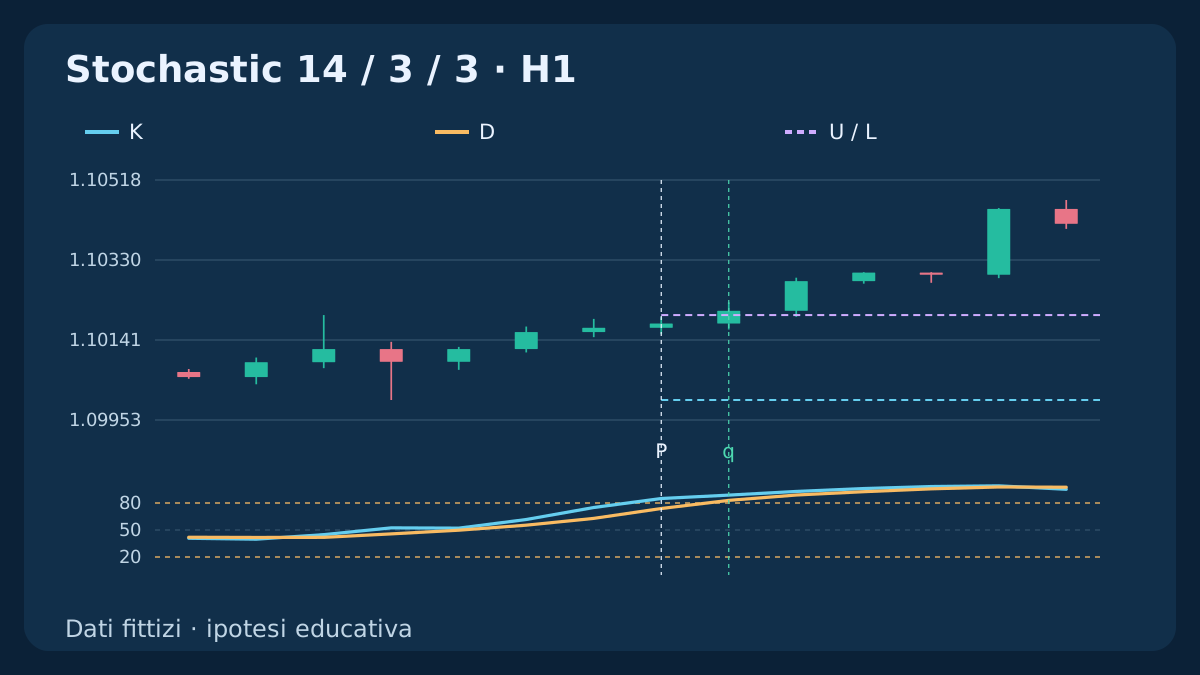
Un valore elevato di Stochastic può accompagnare la forza anziché annunciare un’inversione. Questa ipotesi studia un nuovo ingresso nella zona di forza seguito da un breakout tempestivo del prezzo. Origine dell’oscillatore, intervallo fisso e primo breakout hanno tempi distinti. Tutte le serie, quotazioni e somme mostrate sono fittizie.
1. Formulare un’ipotesi distinta di breakout del momentum
Questa versione studia l’ingresso della forza in una nuova zona e la successiva rottura di un limite di prezzo. La strategia Stochastic sul pullback aspetta invece il recupero da un estremo opposto. Qui non sono richiesti filtro di tendenza EMA, pivot di divergenza o nuovo incrocio K/D.
Usare candele Bid H1 di EUR/USD e un unico conto senza posizioni, richieste pendenti o risposte irrisolte. Osservare ogni chiusura senza interruzioni; dopo un riavvio saltare le origini perse. Parametri e soglie sono scelte di ricerca, non valori ottimizzati né prove di vantaggio.
2. Specificare il calcolo esatto di Stochastic
Usare (n, s, d) = (14, 3, 3), prezzi Low/High e spostamento grafico nullo. Qui 1 pip = 0.0001; point = tick = 0.00001. Per ogni candela completata calcolare R[t] = 100 × (Close[t] − LL14[t]) / (HH14[t] − LL14[t]), poi K[t] = SMA3(R)[t]; D[t] = SMA3(K)[t]. Un intervallo nullo rende R non disponibile; anche una finestra di smoothing contenente un dato non disponibile resta non disponibile.
Si usa la media semplice dei rapporti grezzi. L’esempio pubblicato da MetaQuotes usa invece il rapporto delle somme di distanze e intervalli, che può differire; le colonne comparative CSV non guidano la strategia. I primi valori grezzo, K e D compaiono in k = 13, 15, 17. Un’origine di zona è verificabile da k = 17, perché servono K precedente e D attuale, non una coppia precedente di D. Tutte le diciotto candele di supporto devono essere valide e consecutive a distanza oraria.
3. Creare una sola nuova origine P nella zona di forza
Per BUY richiedere K[P−1] ≤ 80 ∧ K[P] > 80 ∧ K[P] > D[P]. Per SELL richiedere K[P−1] ≥ 20 ∧ K[P] < 20 ∧ K[P] < D[P]. Un estremo persistente non crea un’altra origine; l’uguaglianza alla soglia attuale non basta. Ignorare nuove origini mentre un episodio o un’esposizione sono attivi.
In P fissare U = max(High[P−5 … P−1]); L = min(Low[P−5 … P−1]) e W = U − L; 8 ≤ W / pip ≤ 30. Richiedere L < Close[P] < U. P non fa parte dell’intervallo di riferimento. Se l’origine chiude già fuori, viene rifiutata senza reinterpretarla come breakout successivo. Anche l’intera candela P deve rimanere strettamente entro il limite dello stop previsto.
4. Consumare il primo breakout entro tre candele
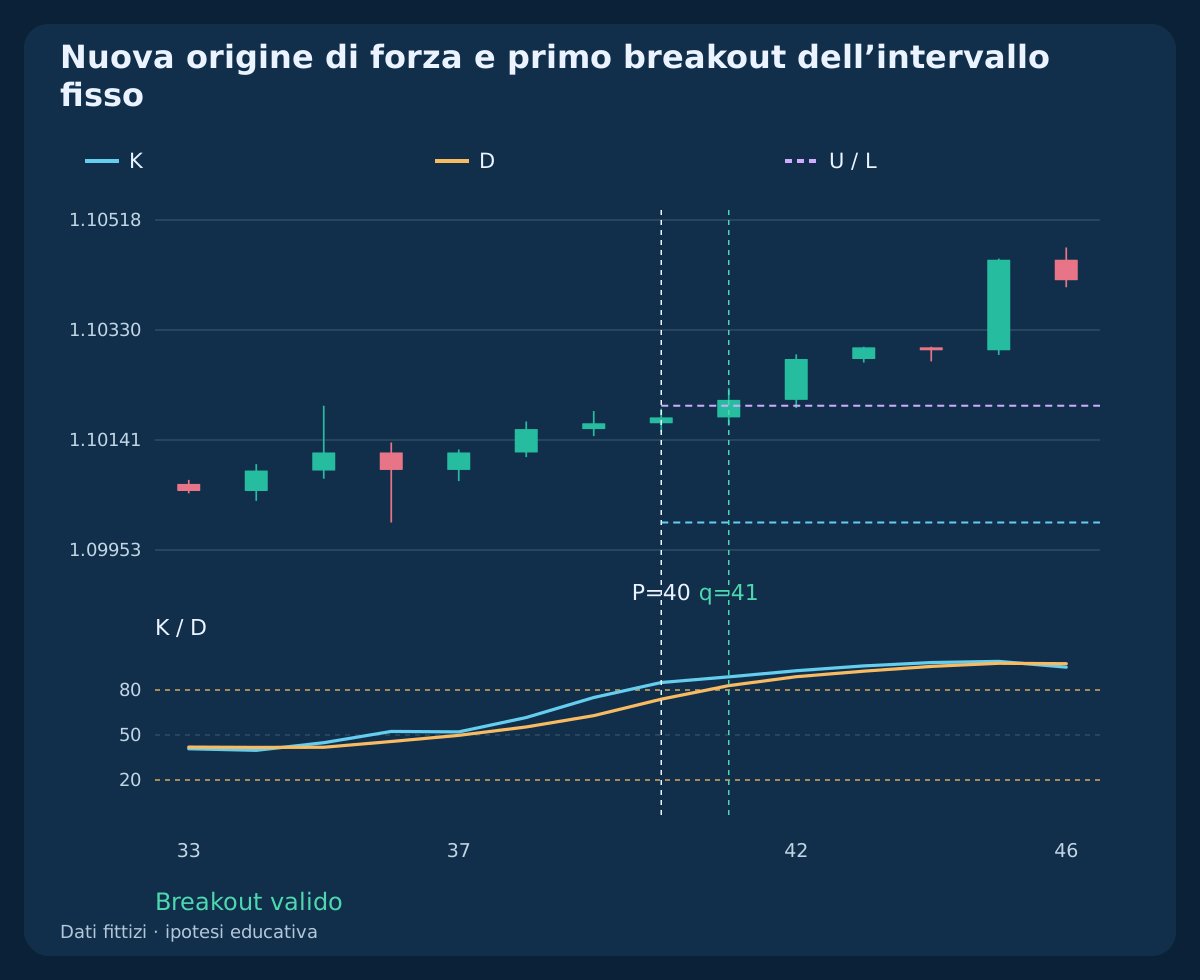
Può qualificare solo q ∈ {P+1, P+2, P+3}. Prima del prezzo annullare per dati mancanti, intervallo orario interrotto, diversa data UTC di chiusura, tocco dello stop o perdita di momentum. BUY deve mantenere K[q] > 80 ∧ K[q] > D[q] e SELL K[q] < 20 ∧ K[q] < D[q] su ogni candela intermedia. L’uguaglianza annulla.
Per BUY esaminare la prima chiusura strettamente sopra U; per SELL la prima strettamente sotto L. Servono corpo nella direzione e distanza esterna 1 ≤ overshoot_pips ≤ 3. Il primo prezzo di chiusura esterno che non soddisfa una delle condizioni consuma l’episodio. Una chiusura esattamente sul bordo è ancora interna. Su P+3 verificare il breakout valido prima della scadenza; nessuna candela successiva ripara una prima rottura debole o prolunga il termine.
5. Fissare la protezione dall’intervallo originale
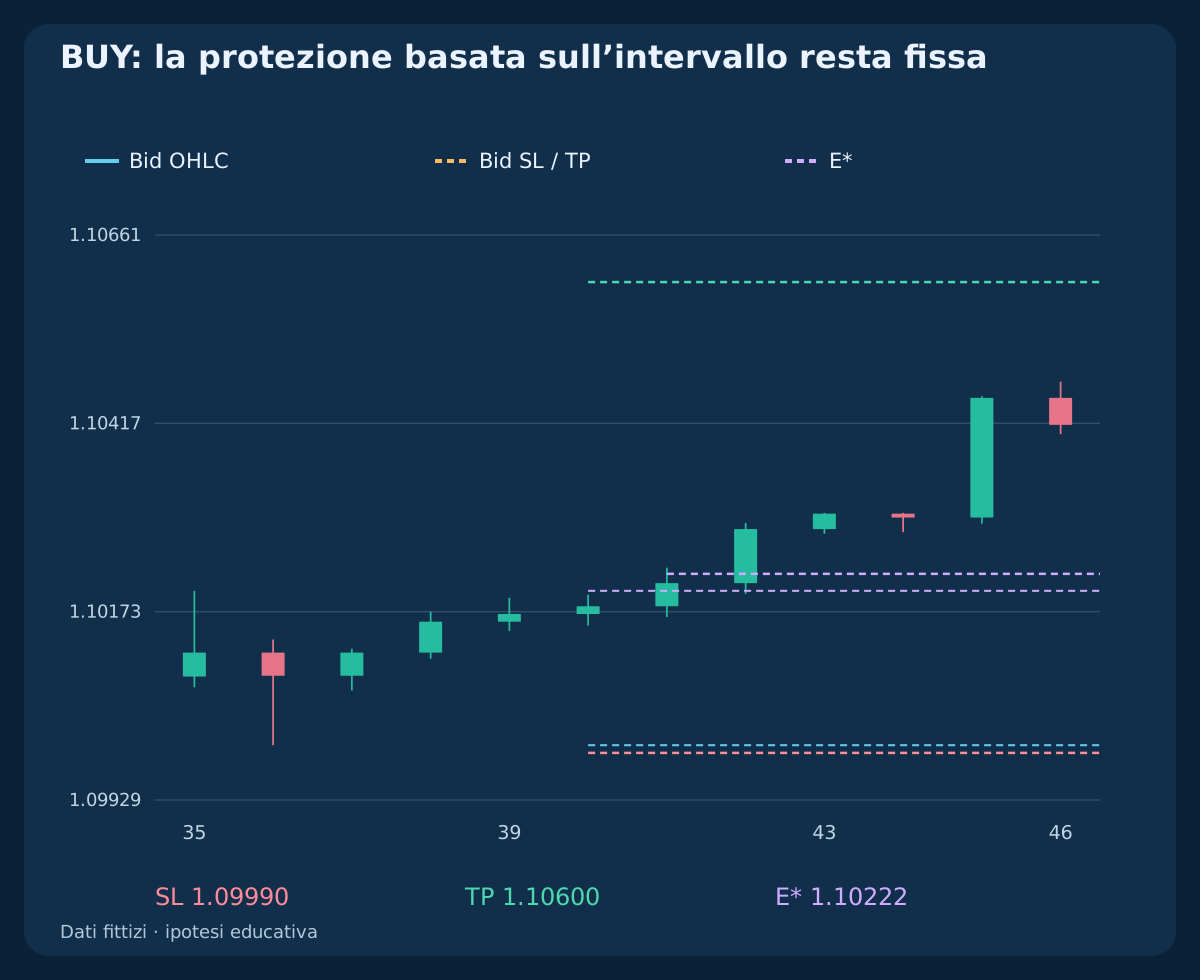
Applicare BUY: SL = L − 1 pip; TP = U + 2 × W e SELL: SL = U + 1 pip; TP = L − 2 × W. Questi livelli sono noti in P e rimangono fissi. Origine e ogni candela di attesa devono avere Low BUY strettamente sopra SL oppure High SELL strettamente sotto SL. Un tocco annulla prima della qualificazione del breakout.
Entrambe le serie sono OHLC Bid. SL e TP BUY sono livelli Bid; SL e TP SELL sono soglie Ask derivate numericamente dall’intervallo Bid fisso, non estremi Ask osservati. Servono prezzi sul tick corretto e protezione supportata. Non ampliare lo stop né spostare il target per ammettere una quotazione sfavorevole. La proiezione dell’intervallo non è due volte il rischio netto reale.
6. Separare prima quotazione e termine di invio
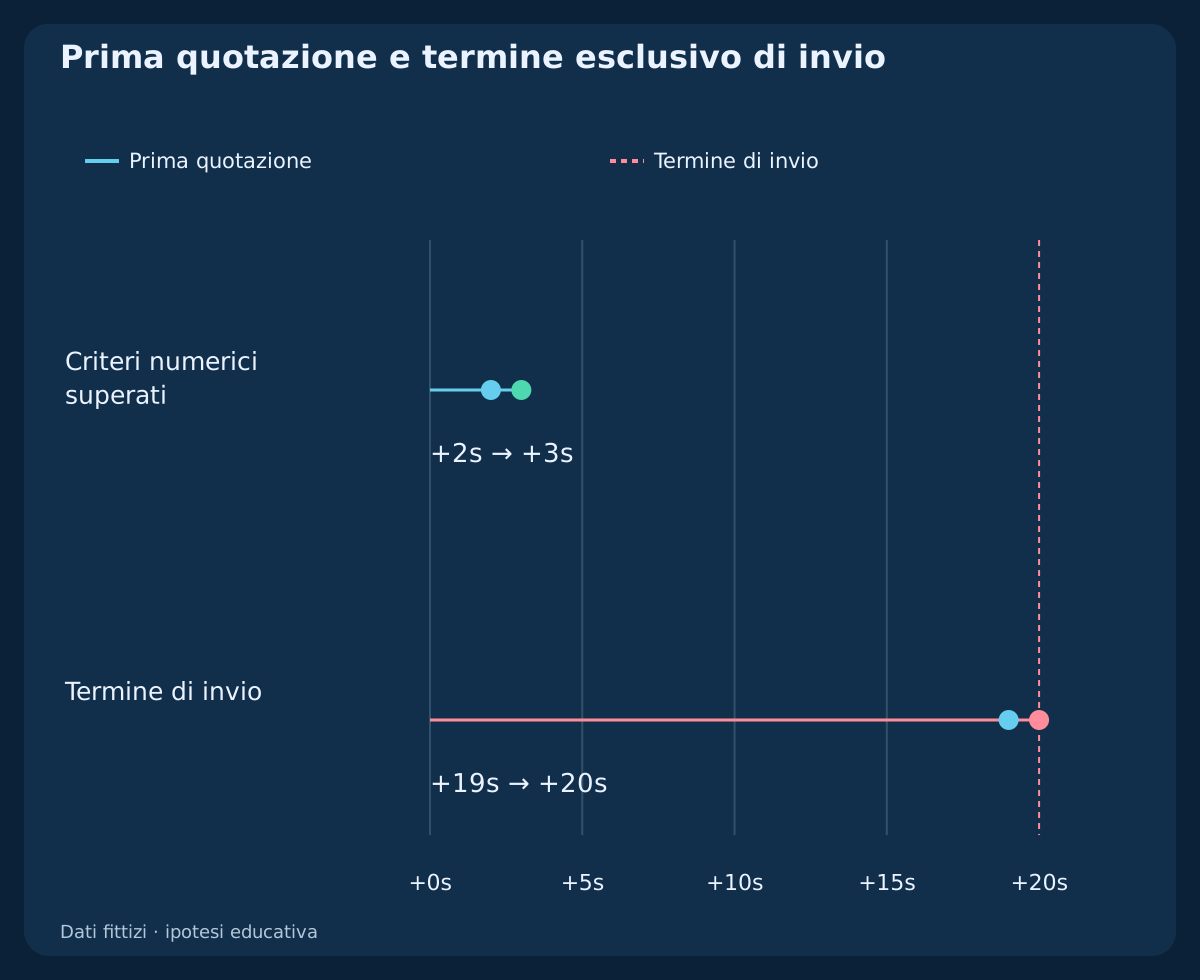
Quando q è disponibile, consumare esattamente la prima quotazione osservata con entrambi i lati. Richiedere Bid/Ask positivi e ordinati, età documentata alla trasmissione 0 ≤ age_seconds ≤ 2 e richiesta strettamente prima di q.close_UTC + 20 seconds. La quotazione deve restare invariata durante i controlli; altrimenti annullare. Senza prima quotazione prima della scadenza non si entra.
Le richieste sono consentite soltanto in 08:00 ≤ t_UTC < 16:00. Nell’esempio q copre 09:00–10:00 UTC, la quotazione arriva alle 10:00:02, la richiesta alle 10:00:03 e l’esecuzione ipotizzata alle 10:00:04. Una richiesta alle 10:00:20 UTC è tardiva. Ricontrollare l’ora prima dell’invio e usare orologi compatibili per l’età. Questi secondi limitano una richiesta non ancora inviata, non il campo di scadenza di un ordine pendente del broker.
7. Applicare i filtri del lato eseguibile e del costo completo
Richiedere spread non oltre 1.2 pips, Bid BUY strettamente sopra U oppure Ask SELL strettamente sotto L e quotazione del lato di uscita strettamente fra SL e TP. Pianificare BUY E* = Ask + 0.2 pip; SELL E* = Bid − 0.2 pip. La distanza direzionale da q.close a E* deve essere 0 … 2 pips, estremi inclusi. E* è una riserva per il dimensionamento, non un prezzo eseguibile della richiesta.
Calcolare distanze positive a stop e target da E*. Aggiungere commissione completa, riserva di uscita e finanziamento alla perdita prevista e sottrarli al guadagno. Richiedere G_net / L_net ≥ 1.5. Gli esempi usano commission = 0.6 pip; exit reserve = 0.4 pip; financing reserve = 0. Costi applicabili, contratto, protezione o margine sconosciuti implicano rifiuto. Spread e riserva d’ingresso sono già dentro E*: non sottrarli due volte.
8. Riprodurre origine BUY e primo breakout
In P = 40, K precedente è 75, K attuale 85 e D circa 73.888889. L’intervallo fisso è L = 1.10000; U = 1.10200; W = 20 pips. P chiude a 1.10180 al suo interno. La prima chiusura esterna è q = 41; Close[q] = 1.10210, un pip sopra U con corpo rialzista. K vale circa 88.768116 e D 82.922705.
La protezione resta Bid SL = 1.09990; Bid TP = 1.10600. La prima quotazione è Bid 1.10210 / Ask 1.10220, con E* previsto 1.10222. Rischio lordo 23.2 pips e guadagno lordo 37.8. Dopo il pip di riserva complessiva per i costi, L_net = 24.2 pips; G_net = 36.8 pips, quindi 36.8 / 24.2 ≈ 1.520661. Autorizzazioni del broker ed esecuzione sono ipotesi separate.
9. Rifiutare una prima rottura debole senza usare la candela dopo
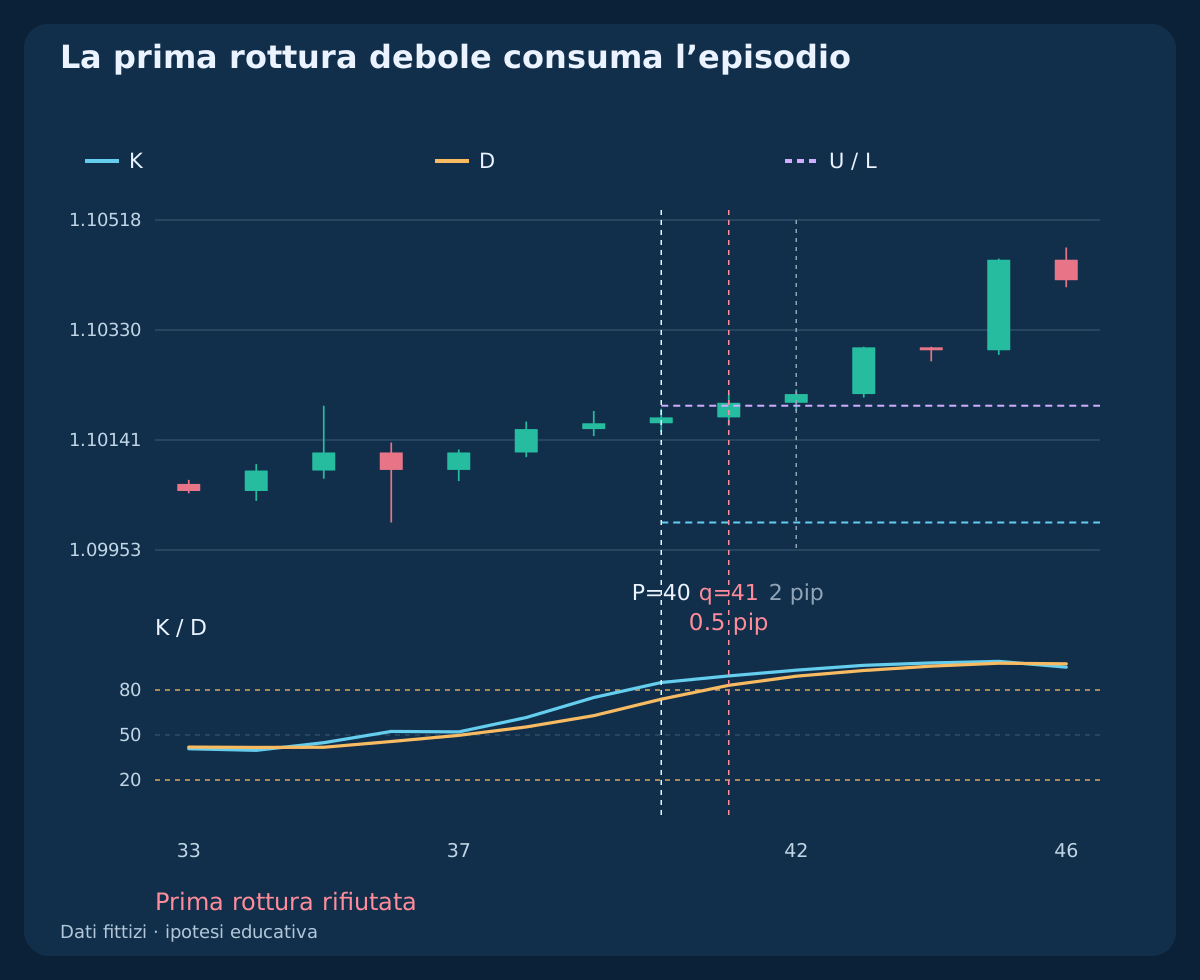
La serie separata della rottura debole condivide origine e intervallo fisso. La prima chiusura esterna è 1.10205, solo 0.5 pip sopra U. K resta nella zona alta e il corpo è rialzista, ma manca il minimo di un pip. L’episodio è consumato immediatamente.
La candela successiva chiude a 1.10220, una rottura di due pips. Non può riparare il fallimento precedente. K persistentemente sopra 80 non crea un’altra origine. Solo un nuovo attraversamento indipendente successivo della soglia, con nuovo intervallo valido e conto senza esposizione, può avviare un episodio. Il rifiuto è una regola del modello, non dimostra che il movimento successivo fosse intrattabile.
10. Tenere separate le alternative indipendenti di quotazione
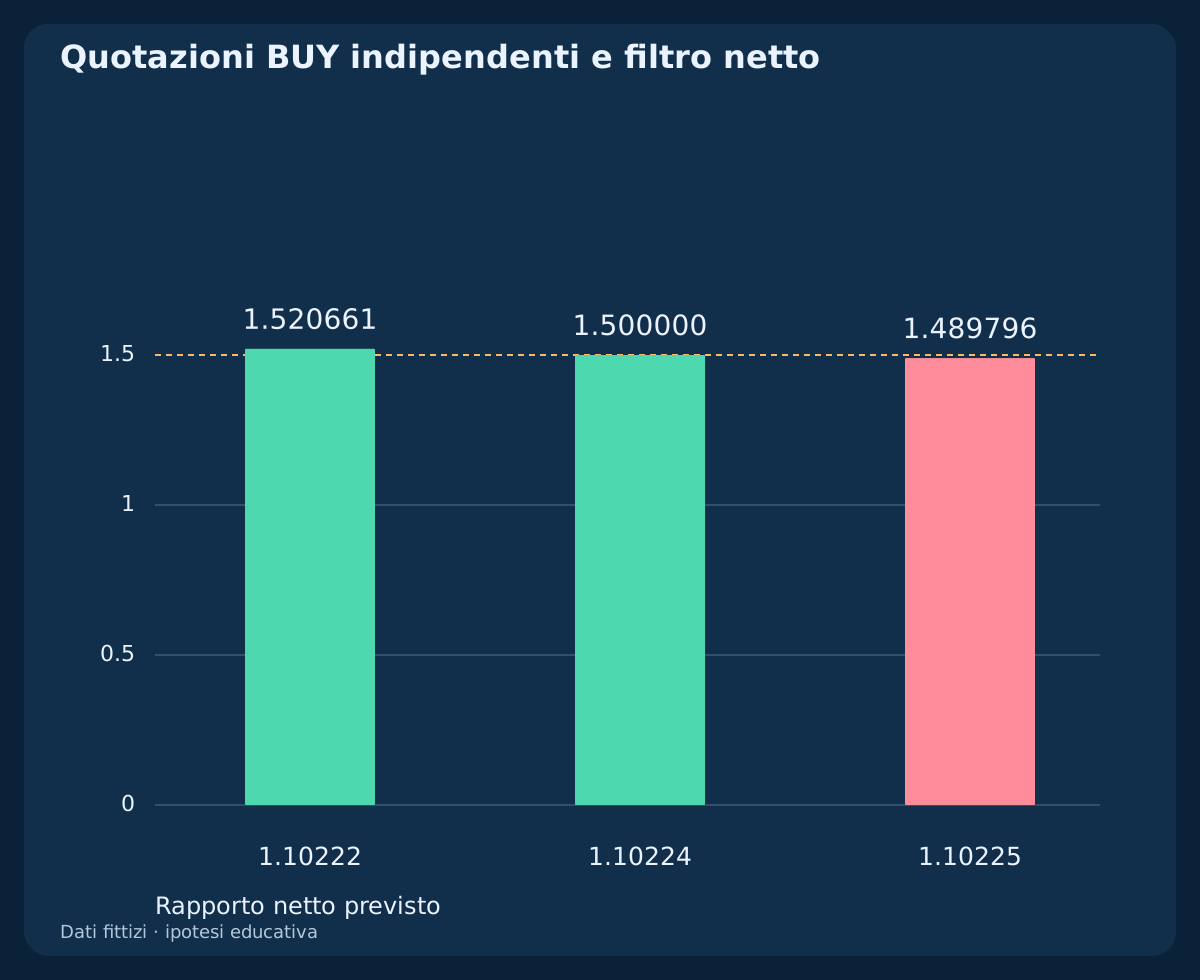
La quotazione BUY ammessa supera il filtro. Un’alternativa indipendente con ingresso previsto E* = 1.10224 dà 36.6 / 24.4 = 1.5, quindi l’uguaglianza passa. Con E* = 1.10225, guadagno netto 36.5 pips e perdita prevista 24.5 producono 36.5 / 24.5 ≈ 1.489796: rifiutare anche se spread e distanza d’ingresso passano.
Un primo spread separato di 1.3 pips fallisce nonostante il rapporto accettabile. Le righe sono prime osservazioni alternative, non quotazioni successive fra cui scegliere. Dopo quotazione sfavorevole, scadenza o rifiuto esplicito non ritentare quel breakout. Riconciliare ogni richiesta incerta prima di consentire un nuovo episodio.
| Lato | E* previsto | SL fisso | TP fisso | Perdita netta, pip | Guadagno netto, pip | Rapporto netto |
|---|---|---|---|---|---|---|
| BUY | 1.10222 | 1.09990 | 1.10600 | 24.2 | 36.8 | 1.520661 |
| BUY | 1.10225 | 1.09990 | 1.10600 | 24.5 | 36.5 | 1.489796 |
| SELL | 1.09787 | 1.10010 | 1.09400 | 23.3 | 37.7 | 1.618026 |
11. Riflettere SELL controllando Ask separatamente
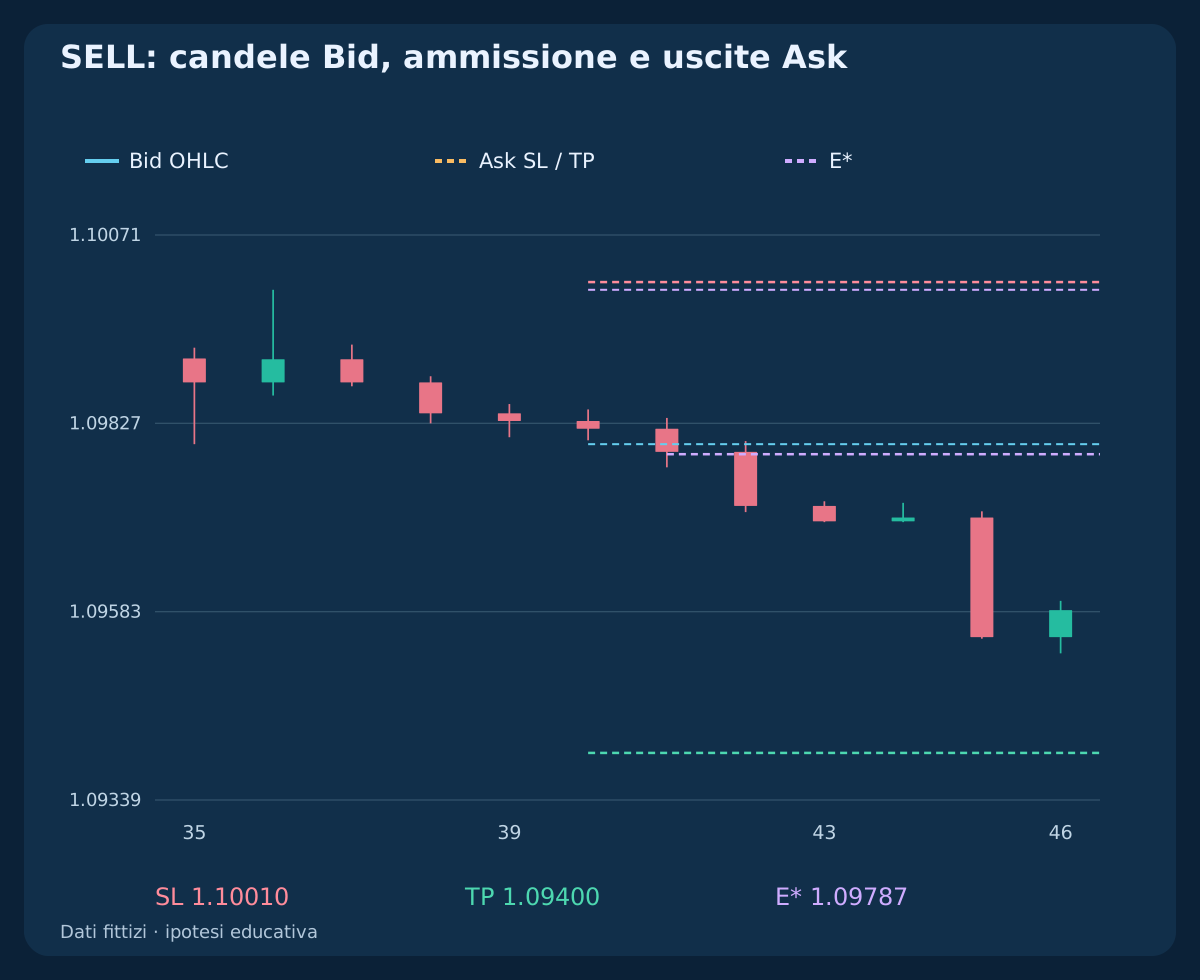
Riflettere la serie BUY con price_sell = 2.20000 − price_buy. All’origine K è sotto 20 e q chiude a 1.09790 sotto il bordo inferiore fisso 1.09800. La protezione è Ask SL = 1.10010; Ask TP = 1.09400. La quotazione indipendente Bid 1.09790 / Ask 1.09800 fallisce perché Ask coincide con il bordo, anche se il rapporto netto passa.
L’alternativa SELL ammessa è Bid = 1.09789; Ask = 1.09799; E* = 1.09787. Perdita prevista 23.3 pips e guadagno 37.7 danno 37.7 / 23.3 ≈ 1.618026. Una serie Bid riflessa non implica costi BUY/SELL identici e non prova che Ask abbia toccato un’uscita SELL. Registrare separatamente il lato eseguibile.
12. Confermare l’esecuzione e gestire richieste incerte
Prima di inviare al massimo una richiesta d’ingresso a mercato, controllare tick reale, passo di volume, margine libero, vincoli di protezione e stato del conto. Usare il lato corrente consentito della quotazione, non sostituirlo con la riserva fittizia E*. Breakout qualificato e piano numerico ammesso non sono ancora ordini confermati.
Confermare ticket, prezzo realmente eseguito, volume e protezione. Un timeout può nascondere un’esecuzione: riconciliare, non reinviare. Se l’esecuzione viola il piano ammesso o la protezione fallisce, fermare nuovi ingressi, accertare la posizione reale e cercare una chiusura eseguibile senza ampliare lo stop originale. Includere ogni costo. Riserve e budget non garantiscono la perdita reale massima.
13. Arrotondare il volume per difetto dalla perdita completa
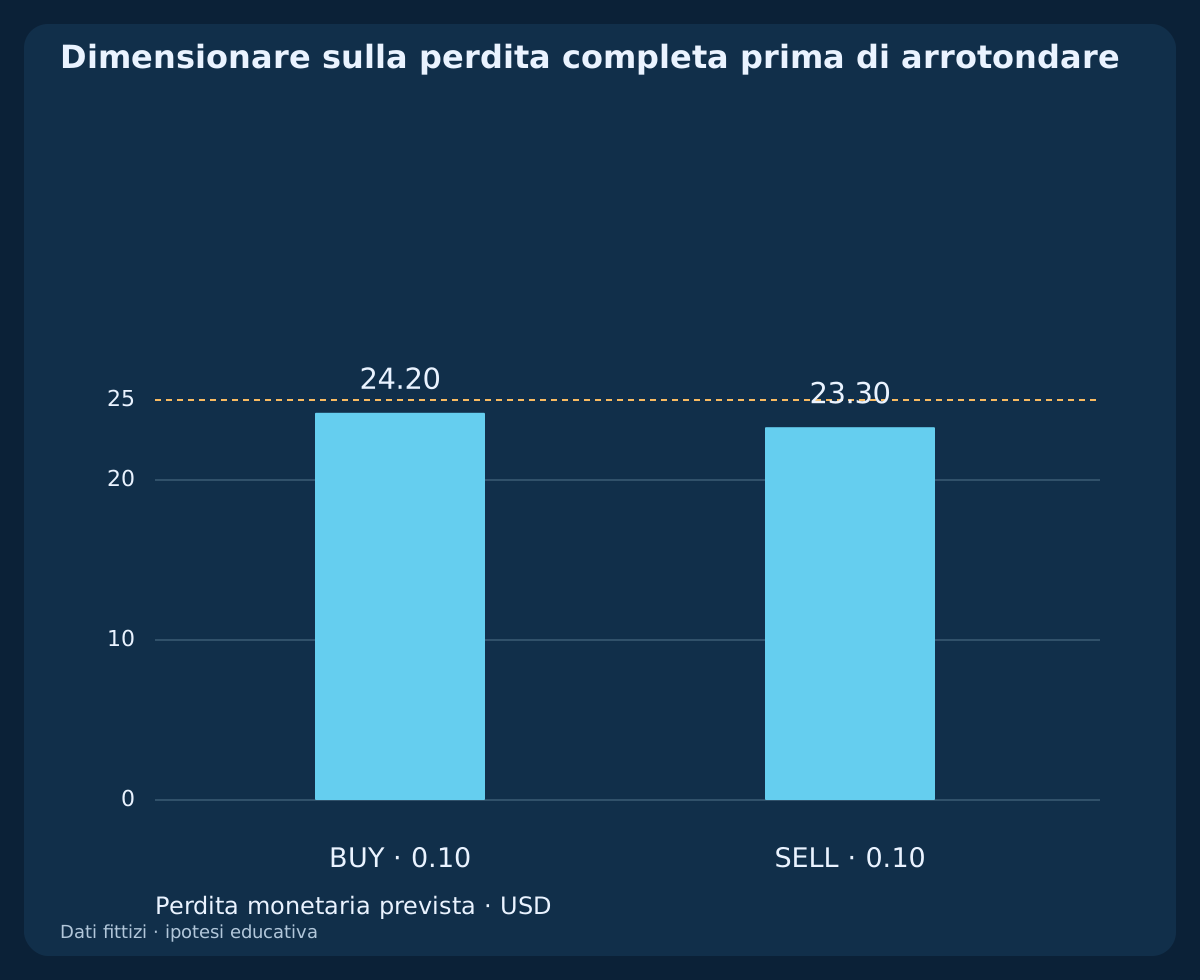
Ipotizzare conto USD, contratto EUR 100000 per lotto, USD 10 per pip per lotto, budget USD 25 e passo 0.01 lotto. La perdita BUY di 24.2 pips costa USD 242 per lotto: floor((25 / 242) / 0.01) × 0.01 = 0.10 lot. La perdita monetaria prevista è USD 24.20, il guadagno condizionale al target USD 36.80.
La perdita SELL di 23.3 pips permette anch’essa 0.10 lot, con perdita prevista USD 23.30 e guadagno condizionale USD 37.70. Contratto effettivo, valori nella valuta del conto e margine vanno verificati separatamente. Se il lotto minimo supera il budget, saltare. L’importo scelto illustra il calcolo, non raccomanda un livello di rischio.
14. Definire le uscite prima dei risultati condizionali
Mantenere SL/TP fissi. Dopo l’ingresso richiedere uscita alla prima quotazione eseguibile quando una candela completata non soddisfa più il momentum direzionale; anche dati necessari indisponibili attivano riconciliazione e tentativo di uscita. Chiudere inoltre a q.close_UTC + 4 h, qui 14:00 UTC. Il tempo parte dalla chiusura del breakout, non dall’esecuzione successiva. La protezione resta attiva mentre l’uscita è pendente.
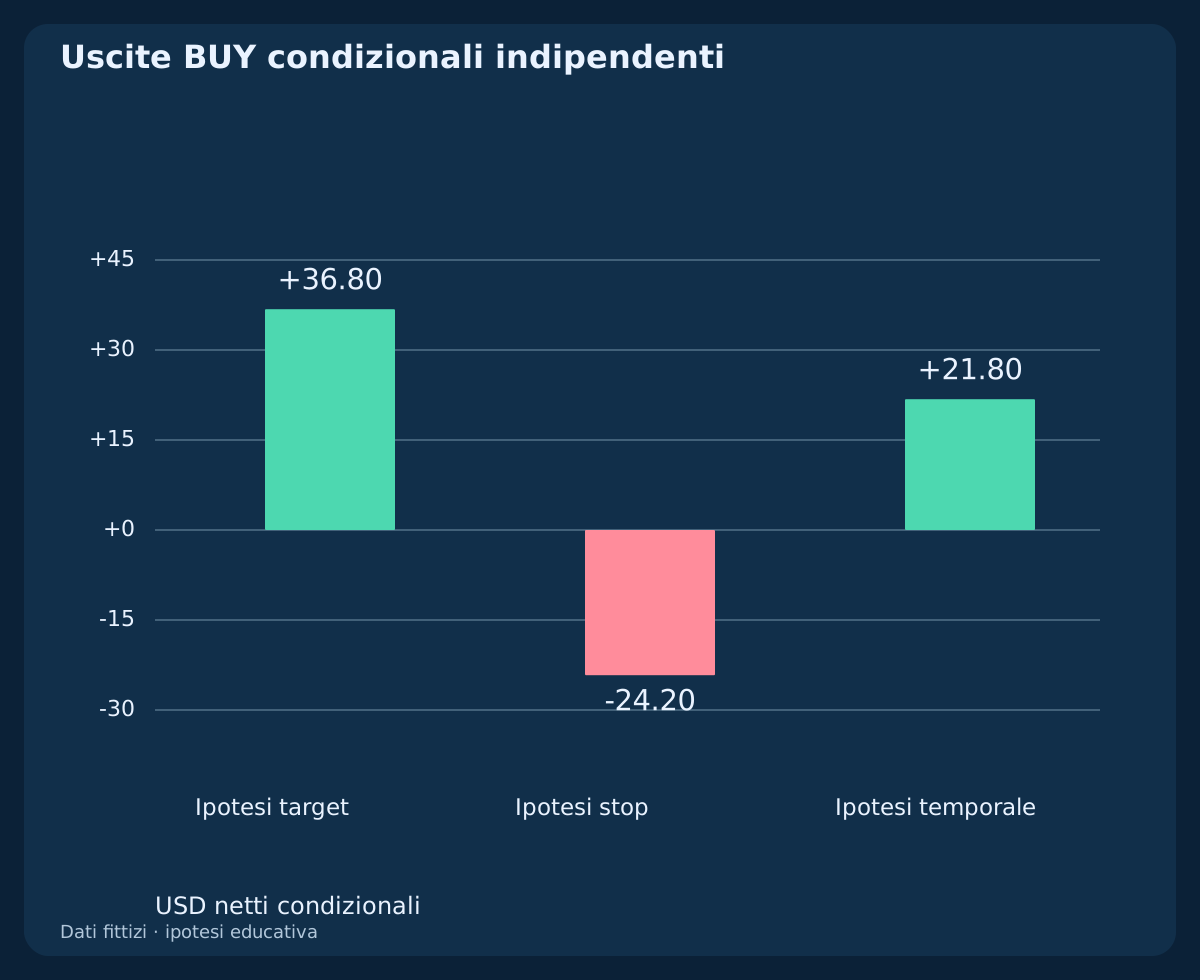
Con BUY ipotizzato eseguito a 1.10222 e 0.10 lotto, scenari indipendenti di target e stop danno USD +36.80 e USD −24.20 con la riserva dichiarata. Uno scenario temporale separato presume nessuna uscita precedente: Bid 1.10450, esecuzione d’uscita 1.10446 e commissione 0.6 pip danno 21.8 net pips = USD 21.80. Se una candela OHLC contiene entrambe le soglie senza ordine delle quotazioni, classificare l’esito come irrisolto. Non invertire su segnali riconosciuti durante esposizione o richiesta irrisolte.
15. Ricalcolare tre file senza inventare un backtest
Il primo CSV offre 240 righe H1 fittizie in tre serie: BUY, SELL riflessa e prima rottura debole rifiutata. K/D derivano dall’intero OHLC dichiarato. Le colonne del rapporto di somme sono solo comparative. L’episodio dell’origine selezionata dimostra un segnale, non simula un conto continuo.
Gli altri file contengono sette piani indipendenti di quotazione e cinque uscite condizionali. I confronti razionali esatti precedono l’arrotondamento visuale CSV a dodici decimali. Ricalcolare soltanto con informazioni disponibili a ogni evento, conservando fallimenti, osservazioni mancanti ed esecuzioni irrisolte. Da questi casi costruiti non si ricavano operazioni osservate, percentuale di successo o rendimento misurato.
Scarica tre serie H1 fittizie, Stochastic calcolato ed episodi dell’origine selezionata (CSV)
Scarica sette piani indipendenti di prima quotazione e filtri (CSV)
Scarica cinque uscite condizionali e risultati monetari (CSV)
16. Verificare l’ipotesi su dati e costi non utilizzati
Fissare convenzioni dei dati, parametri, ordine degli eventi e ipotesi di esecuzione prima della valutazione. Contare ogni origine idonea e episodio consumato. Esaminare mercati laterali, inversioni rapide, prime rotture deboli, lacune temporali, costi maggiori, finanziamento sconosciuto ed esecuzione incerta, non solo esempi favorevoli.
Usare registrazioni Bid/Ask rappresentative, un campione di valutazione intatto e osservazione futura. Confrontare scelte vicine senza trattare il miglior parametro retrospettivo come prova. La guida spiega l’indicatore; l’articolo aggiunge una specifica ipotesi di breakout. Calcoli riproducibili dimostrano coerenza interna, non valore predittivo.
Domande frequenti
Perché comprare con Stochastic già sopra 80?
L’ipotesi considera il nuovo ingresso nella zona alta come possibile forza e richiede poi un breakout tempestivo del prezzo. Non afferma che valori alti rendano redditizio l’ingresso.
Serve un nuovo incrocio K/D?
No. BUY richiede K sopra D e SELL K sotto D; il nuovo evento è K che attraversa la soglia 80 o 20. Cambiare evento crea un altro modello.
Un secondo breakout più forte può sostituire il primo debole?
No. La prima chiusura esterna consuma l’episodio anche se corpo o distanza falliscono. Una candela successiva non può ripararlo.
Gli stessi input 14/3/3 coincidono sempre con MetaTrader?
No. Qui si mediano i rapporti grezzi. Rapporto di somme, altra fonte o diverso campo prezzo possono cambiare K/D. Verificare l’implementazione installata.
Perché SELL può fallire dopo il breakout Bid inferiore?
Anche Ask deve essere strettamente sotto il bordo fisso. Bid da solo non prova la condizione Ask eseguibile né un’uscita SELL.
I risultati monetari sono performance misurata?
No. Sono calcoli condizionali indipendenti su candele fittizie e quotazioni, costi ed esecuzioni ipotizzati. Le perdite reali possono superare le riserve.
Fonti e note di ricerca
TradingView documenta la media dei rapporti; l’esempio pubblicato da MetaQuotes descrive lo smoothing tramite rapporto di somme. Origine, intervallo fisso, termine del primo breakout, filtri di costo e casi fittizi sono scelte originali di ricerca. Nessuna fonte convalida le performance della strategia.
Ipotesi educativa di ricerca. OHLC fittizi, piani di quotazione indipendenti e uscite condizionali; nessuna performance osservata, backtest continuo del conto, vantaggio misurato o garanzia.