

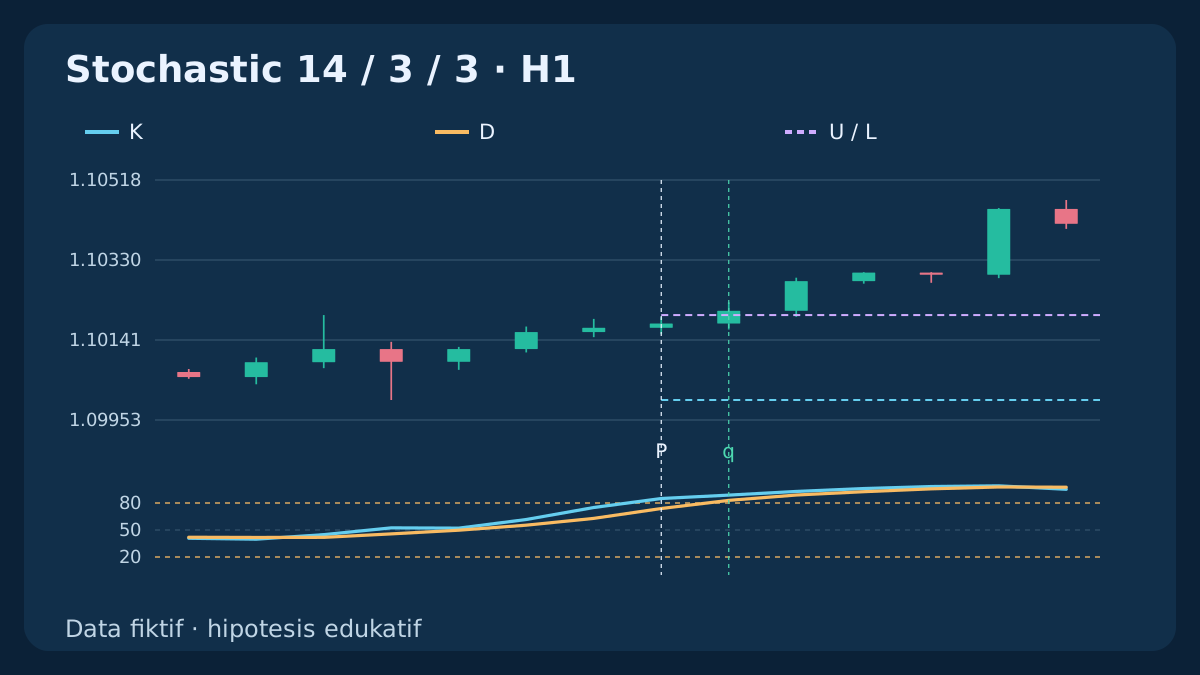
Stochastic yang tinggi dapat menyertai kekuatan harga, bukan menandakan pembalikan. Hipotesis penelitian ini menguji masuknya indikator ke zona momentum kuat, diikuti breakout harga dalam batas waktu. Awal osilator, rentang tetap, dan breakout pertama memiliki waktu berbeda. Seluruh riwayat harga, kuotasi, dan hasil uang di bawah bersifat fiktif.
1. Nyatakan hipotesis breakout momentum yang berbeda
Versi ini meneliti masuknya momentum ke zona baru, lalu penembusan batas harga. Strategi pullback Stochastic yang sudah ada justru menunggu pemulihan dari ekstrem berlawanan. Model ini tidak mensyaratkan filter tren EMA, pivot divergensi, atau persilangan K/D baru.
Gunakan candle Bid H1 EUR/USD dan satu akun tanpa posisi, permintaan tertunda, atau permintaan yang belum jelas hasilnya. Amati setiap penutupan secara berkelanjutan; setelah restart, lewati awal yang terlewat. Pengaturan dan ambang adalah pilihan penelitian, bukan parameter optimal atau bukti keunggulan.
2. Tetapkan perhitungan Stochastic secara tepat
Gunakan (n, s, d) = (14, 3, 3), harga Low/High, dan pergeseran tampilan nol. Di sini 1 pip = 0.0001; point = tick = 0.00001. Untuk setiap candle selesai, hitung R[t] = 100 × (Close[t] − LL14[t]) / (HH14[t] − LL14[t]), lalu K[t] = SMA3(R)[t]; D[t] = SMA3(K)[t]. Rentang nol membuat R tidak tersedia; jendela penghalusan yang berisi masukan tidak tersedia juga tetap tidak tersedia.
Ini adalah rata-rata sederhana rasio mentah. Contoh terbitan MetaQuotes memakai rasio jumlah jarak terhadap jumlah rentang, sehingga hasilnya dapat berbeda; kolom pembanding CSV tidak menentukan keputusan strategi ini. Nilai mentah, K, dan D pertama tersedia pada k = 13, 15, 17. Awal zona paling dini dapat diuji pada k = 17, karena membutuhkan K sebelumnya dan D saat ini, bukan pasangan D sebelumnya. Seluruh 18 candle pendukung harus valid dan berurutan setiap jam.
3. Bentuk satu awal baru P di zona momentum kuat
BUY memerlukan K[P−1] ≤ 80 ∧ K[P] > 80 ∧ K[P] > D[P], sedangkan SELL memerlukan K[P−1] ≥ 20 ∧ K[P] < 20 ∧ K[P] < D[P]. Kondisi ekstrem berlanjut bukan awal baru; nilai sekarang yang sama dengan ambang tidak lolos. Abaikan awal lain selama episode atau eksposur masih aktif.
Pada P, bekukan U = max(High[P−5 … P−1]); L = min(Low[P−5 … P−1]) dan W = U − L; 8 ≤ W / pip ≤ 30. Wajib L < Close[P] < U. P tidak termasuk rentang acuan. Jika candle awal sudah ditutup di luar rentang, tolak, bukan menafsirkannya ulang sebagai breakout berikutnya. Seluruh candle P juga harus tetap secara ketat di sisi dalam batas stop yang direncanakan.
4. Habiskan peluang pada breakout pertama dalam tiga candle
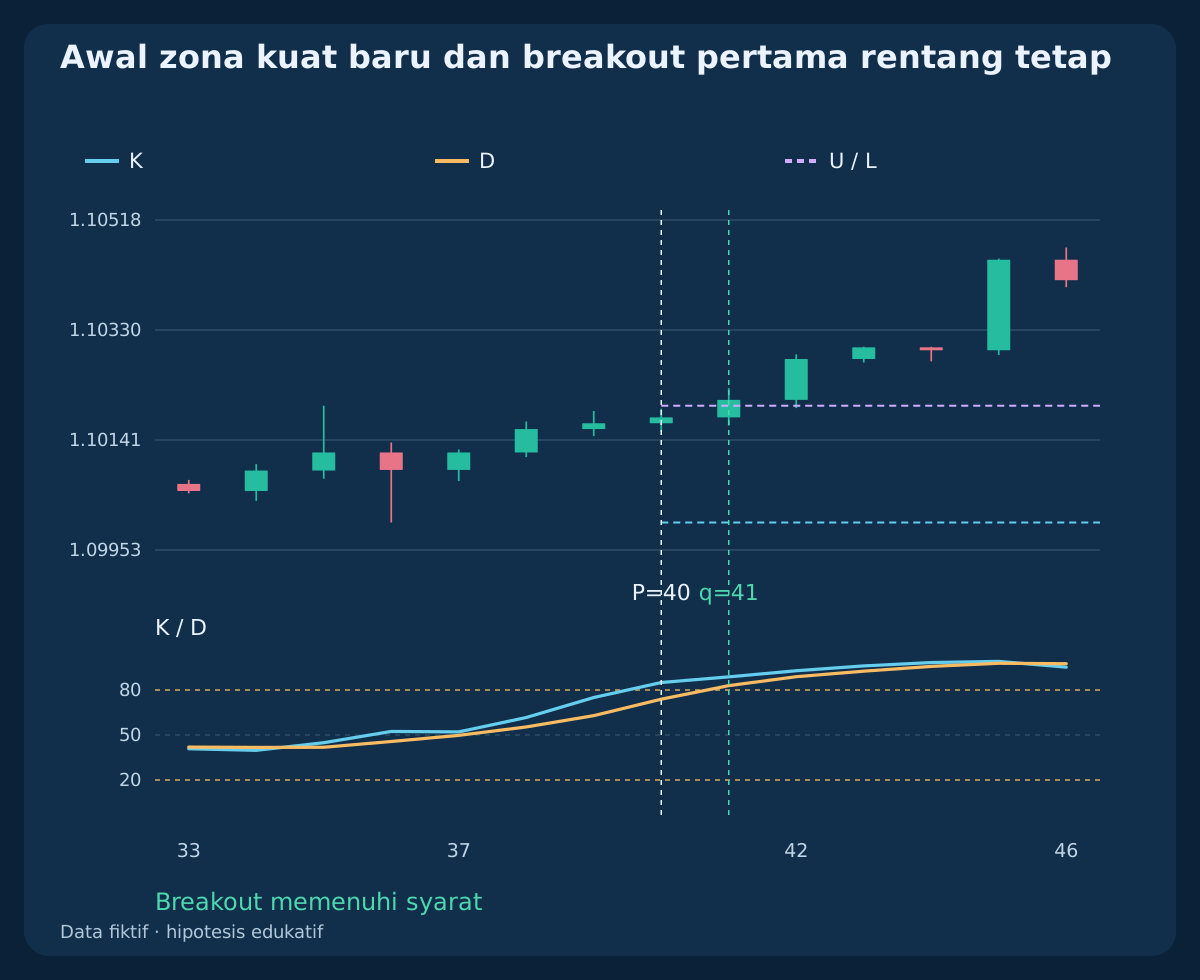
Hanya q ∈ {P+1, P+2, P+3} yang bisa memenuhi syarat. Sebelum memeriksa harga, batalkan jika data hilang, interval jam terputus, tanggal penutupan UTC berubah, stop tersentuh, atau momentum hilang. BUY harus menjaga K[q] > 80 ∧ K[q] > D[q] dan SELL K[q] < 20 ∧ K[q] < D[q] pada setiap candle perantara. Kesamaan nilai membatalkan.
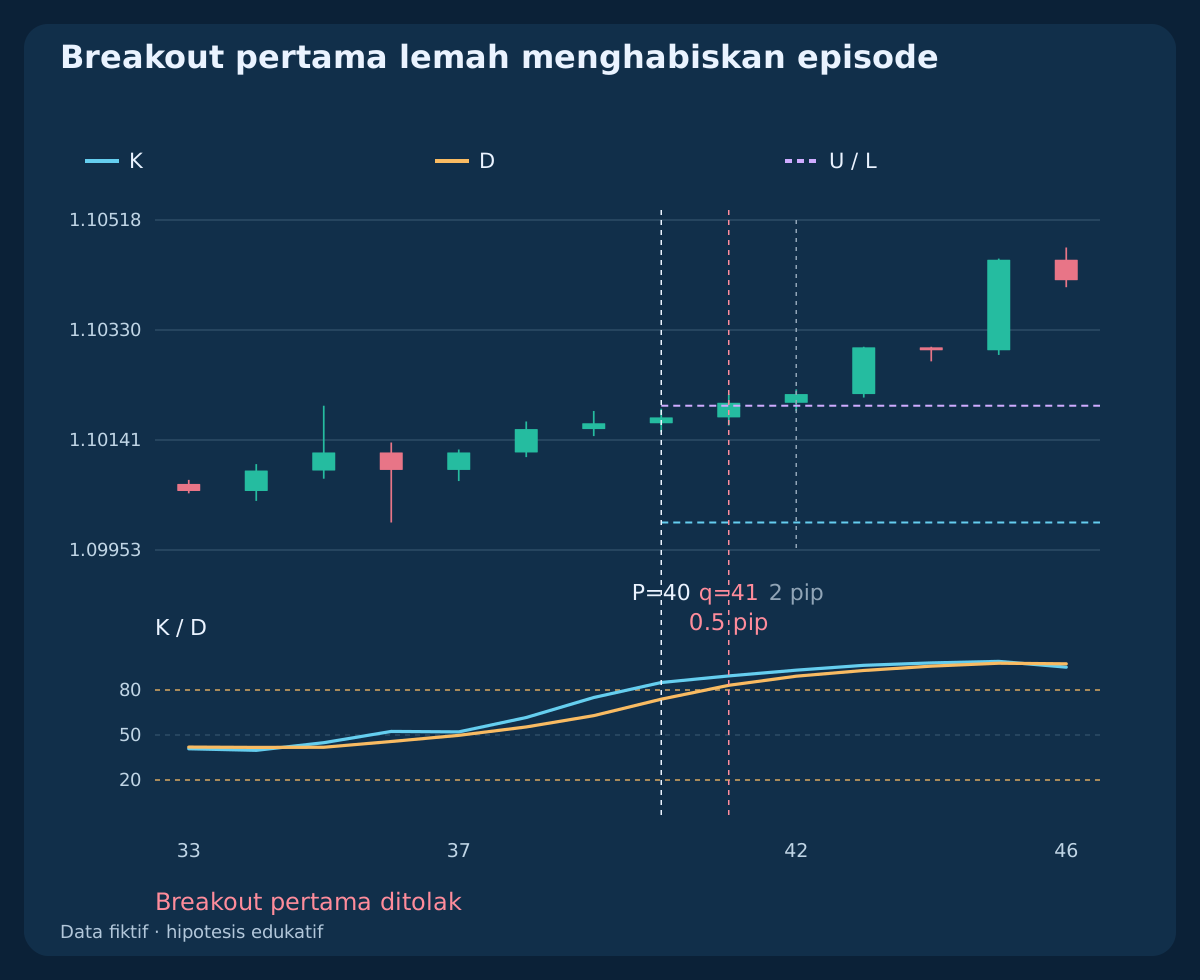
Untuk BUY, periksa penutupan pertama yang benar-benar di atas U; untuk SELL, pertama di bawah L. Badan candle harus searah dan jarak di luar batas harus 1 ≤ overshoot_pips ≤ 3. Jika penutupan luar pertama gagal pada salah satu syarat, episode selesai. Penutupan tepat di batas masih di dalam. Pada P+3, uji breakout valid sebelum kedaluwarsa; candle berikutnya tidak dapat memperbaiki breakout pertama yang lemah atau memperpanjang waktunya.
5. Bekukan proteksi dari rentang awal
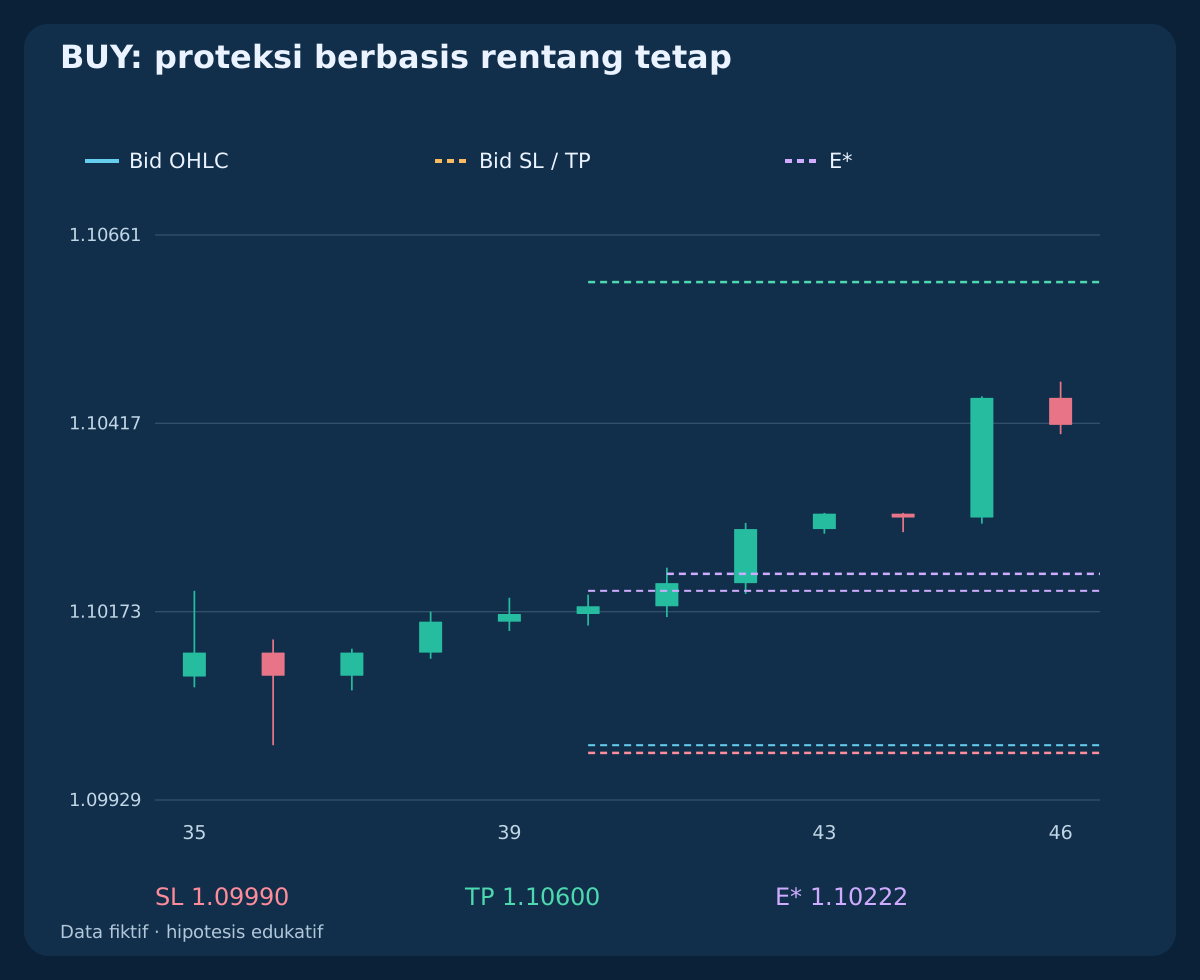
Gunakan BUY: SL = L − 1 pip; TP = U + 2 × W dan SELL: SL = U + 1 pip; TP = L − 2 × W. Level sudah diketahui pada P dan tetap. Candle awal dan setiap candle tunggu harus memiliki Low BUY secara ketat di atas SL, atau High SELL secara ketat di bawah SL. Sentuhan membatalkan sebelum kualifikasi breakout.
Kedua riwayat adalah OHLC Bid. SL/TP BUY merupakan level Bid; SL/TP SELL adalah ambang Ask yang diturunkan secara numerik dari rentang Bid tetap, bukan ekstrem ayunan Ask yang teramati. Pastikan harga sesuai tick dan proteksi didukung. Jangan memperlebar stop atau menggeser target untuk meloloskan kuotasi buruk. Proyeksi rentang bukan dua kali risiko neto aktual.
6. Pisahkan kuotasi pertama dari tenggat pengiriman
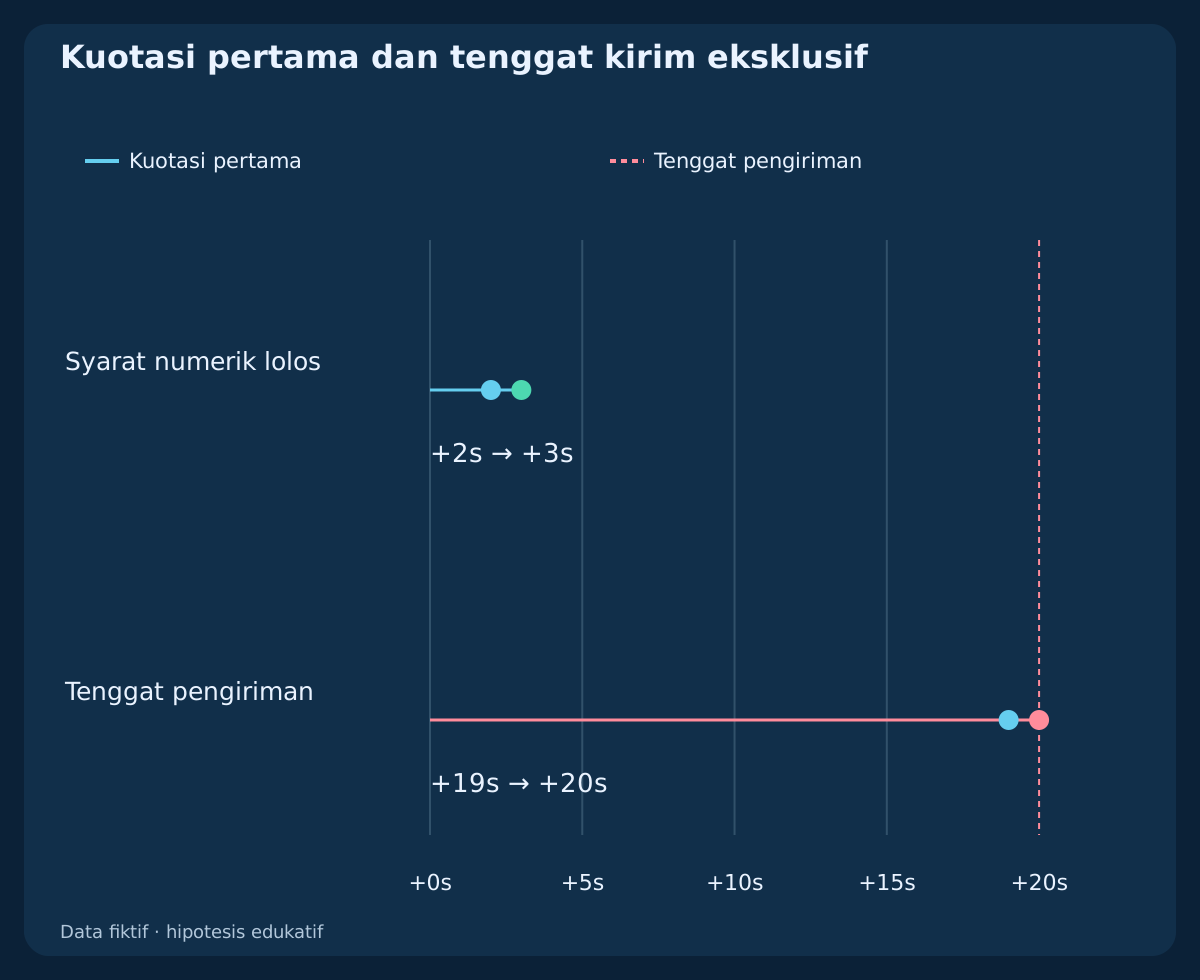
Setelah q tersedia, gunakan tepat kuotasi dua sisi pertama yang diamati. Bid/Ask harus positif dan berurutan, usia terdokumentasi saat transmisi 0 ≤ age_seconds ≤ 2, serta permintaan harus benar-benar sebelum q.close_UTC + 20 seconds. Kuotasi harus tetap sama selama pemeriksaan awal; jika berubah, batalkan. Tanpa kuotasi pertama sebelum habis waktu, tidak ada entry.
Permintaan hanya diizinkan selama 08:00 ≤ t_UTC < 16:00. Dalam contoh, q mencakup 09:00–10:00 UTC, kuotasi tiba 10:00:02, permintaan 10:00:03, dan eksekusi asumsi 10:00:04. Permintaan pada 10:00:20 UTC terlambat. Periksa lagi waktu sebelum mengirim dan gunakan acuan jam yang selaras untuk usia kuotasi. Batas detik ini berlaku untuk permintaan belum terkirim, bukan kolom masa berlaku pending order broker.
7. Terapkan batas sisi eksekusi dan biaya lengkap
Spread maksimum 1.2 pips. Bid BUY harus benar-benar di atas U atau Ask SELL di bawah L, dan kuotasi sisi exit harus berada secara ketat di antara SL dan TP. Rencanakan BUY E* = Ask + 0.2 pip; SELL E* = Bid − 0.2 pip. Jarak searah dari q.close ke E* harus 0 … 2 pips, termasuk kedua batas. E* adalah cadangan perencanaan ukuran, bukan harga permintaan yang dapat langsung dieksekusi.
Hitung jarak stop dan target positif dari E*. Tambahkan komisi pulang-pergi, cadangan exit, dan pendanaan ke rugi rencana; kurangkan dari laba. Wajib G_net / L_net ≥ 1.5. Contoh memakai commission = 0.6 pip; exit reserve = 0.4 pip; financing reserve = 0. Biaya yang berlaku, aturan kontrak, proteksi, atau margin tidak diketahui berarti penolakan. Spread dan cadangan entry sudah tercermin dalam E*: jangan dikurangi dua kali.
8. Hitung ulang awal BUY dan breakout pertama
Pada P = 40, K sebelumnya 75, K saat ini 85, dan D sekitar 73.888889. Rentang tetap adalah L = 1.10000; U = 1.10200; W = 20 pips. P ditutup pada 1.10180 di dalamnya. Penutupan luar pertama adalah q = 41; Close[q] = 1.10210, satu pip di atas U dengan badan bullish. K sekitar 88.768116 dan D 82.922705.
Proteksi tetap Bid SL = 1.09990; Bid TP = 1.10600. Kuotasi pertama Bid 1.10210 / Ask 1.10220, dengan E* rencana 1.10222. Risiko bruto 23.2 pip dan imbalan bruto 37.8. Setelah cadangan biaya gabungan satu pip, L_net = 24.2 pips; G_net = 36.8 pips, menghasilkan 36.8 / 24.2 ≈ 1.520661. Izin broker dan eksekusi diasumsikan terpisah.
9. Tolak breakout pertama yang lemah tanpa meminjam candle berikutnya
Riwayat lemah terpisah memakai awal dan rentang tetap yang sama. Penutupan luar pertamanya 1.10205, hanya 0.5 pip di atas U. K tetap di zona atas dan badan mengarah naik, tetapi syarat minimal satu pip gagal. Episode langsung selesai.
Candle berikutnya ditutup pada 1.10220, menembus dua pip. Itu tidak memperbaiki kegagalan sebelumnya. K yang terus di atas 80 bukan awal baru. Hanya persilangan ambang baru yang independen di kemudian hari, rentang acuan baru yang valid, dan akun tanpa eksposur dapat memulai episode lain. Penolakan adalah aturan model, bukan bukti bahwa pergerakan berikutnya tidak dapat diperdagangkan.
10. Pisahkan alternatif kuotasi yang independen
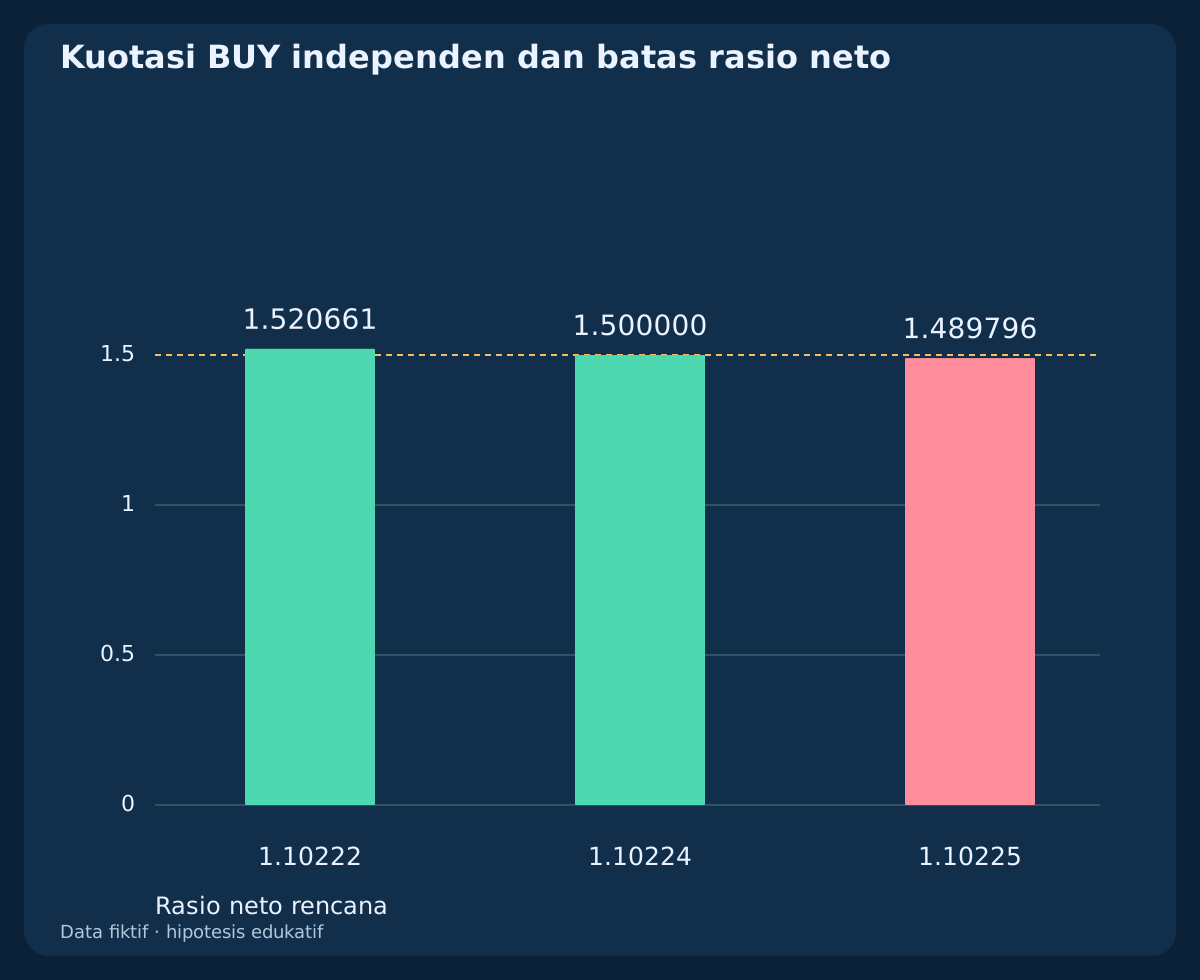
Kuotasi BUY yang diterima lolos rasio. Alternatif independen dengan entry rencana E* = 1.10224 menghasilkan 36.6 / 24.4 = 1.5, sehingga kesamaan lolos. Pada E* = 1.10225, laba neto 36.5 pip dan rugi rencana 24.5 menghasilkan 36.5 / 24.5 ≈ 1.489796; tolak meskipun spread dan jarak entry lolos.
Spread pertama terpisah sebesar 1.3 pips gagal walaupun rasionya dapat diterima. Baris-baris itu adalah alternatif pengamatan pertama, bukan rangkaian kuotasi untuk dipilih yang lebih baik. Setelah kuotasi buruk, kedaluwarsa, atau penolakan tegas, jangan ulangi breakout tersebut. Rekonsiliasi permintaan tidak pasti sebelum episode baru diizinkan.
| Sisi | E* rencana | SL tetap | TP tetap | Rugi bersih, pip | Untung bersih, pip | Rasio bersih |
|---|---|---|---|---|---|---|
| BUY | 1.10222 | 1.09990 | 1.10600 | 24.2 | 36.8 | 1.520661 |
| BUY | 1.10225 | 1.09990 | 1.10600 | 24.5 | 36.5 | 1.489796 |
| SELL | 1.09787 | 1.10010 | 1.09400 | 23.3 | 37.7 | 1.618026 |
11. Cerminkan SELL sambil memeriksa Ask terpisah
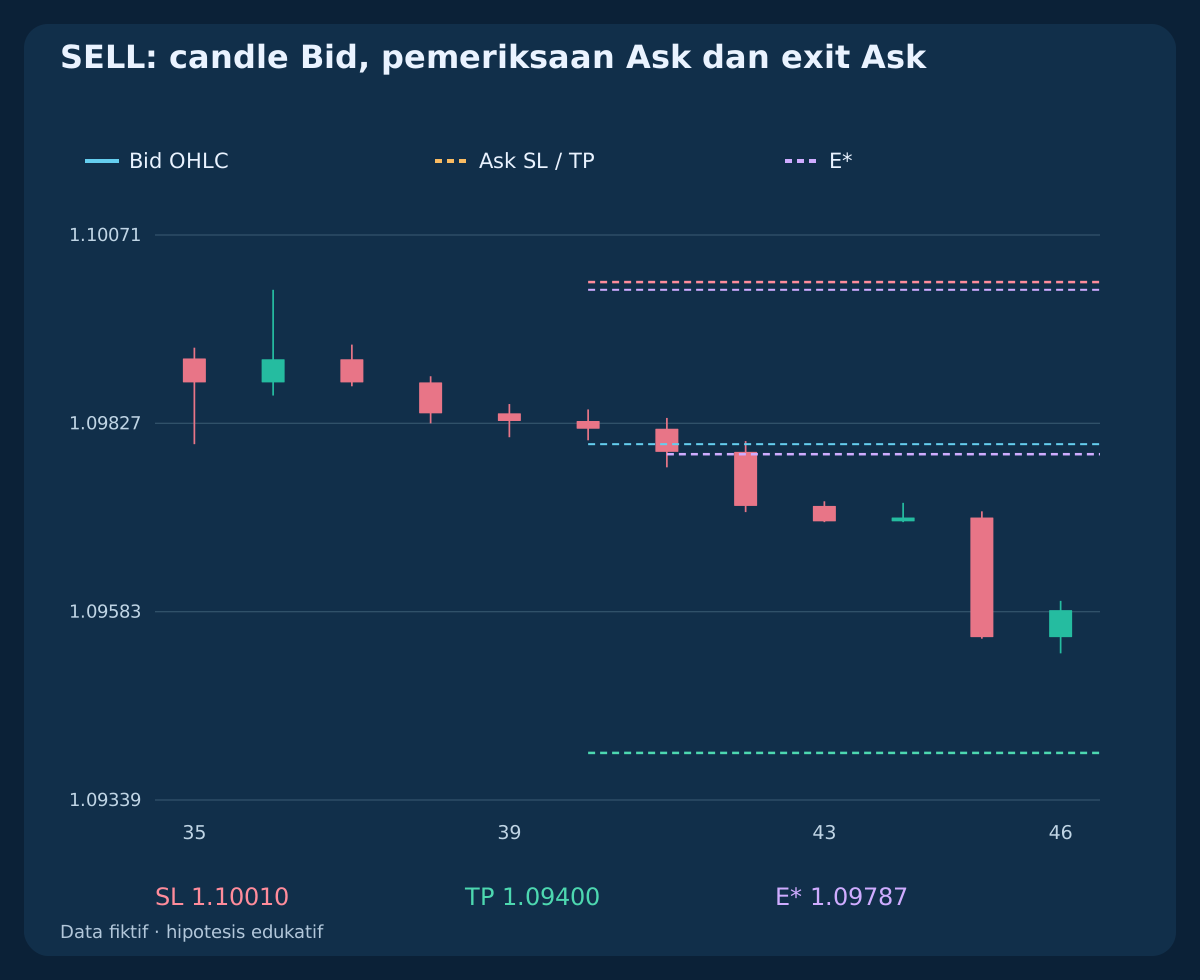
Cerminkan riwayat BUY dengan price_sell = 2.20000 − price_buy. K awal di bawah 20 dan q ditutup pada 1.09790, di bawah batas bawah tetap 1.09800. Proteksi adalah Ask SL = 1.10010; Ask TP = 1.09400. Kuotasi independen Bid 1.09790 / Ask 1.09800 gagal karena Ask tepat di batas, meskipun rasio netonya lolos.
Alternatif SELL yang diterima adalah Bid = 1.09789; Ask = 1.09799; E* = 1.09787. Rugi rencana 23.3 pip dan laba 37.7 menghasilkan 37.7 / 23.3 ≈ 1.618026. Cerminan riwayat Bid tidak berarti biaya BUY/SELL sama, atau membuktikan Ask menyentuh exit SELL. Catat pengamatan sisi yang dapat dieksekusi secara terpisah.
12. Konfirmasi eksekusi dan tangani permintaan tidak pasti
Sebelum mengirim paling banyak satu permintaan entry pasar, periksa tick aktual, langkah volume, margin bebas, batas proteksi, dan status akun. Gunakan sisi kuotasi terkini yang diizinkan, bukan cadangan E* fiktif. Breakout memenuhi syarat dan rencana numerik diterima belum berarti order telah terkonfirmasi.
Konfirmasi tiket, harga eksekusi aktual, volume, dan proteksi. Timeout dapat menyembunyikan eksekusi: rekonsiliasi, jangan kirim ulang. Bila eksekusi melanggar rencana yang diterima atau proteksi gagal, hentikan entry baru, pastikan posisi sebenarnya, dan cari penutupan yang bisa dieksekusi tanpa memperlebar stop awal. Catat seluruh biaya. Cadangan dan anggaran tidak menjamin rugi aktual maksimum.
13. Bulatkan ukuran ke bawah dari rugi rencana lengkap
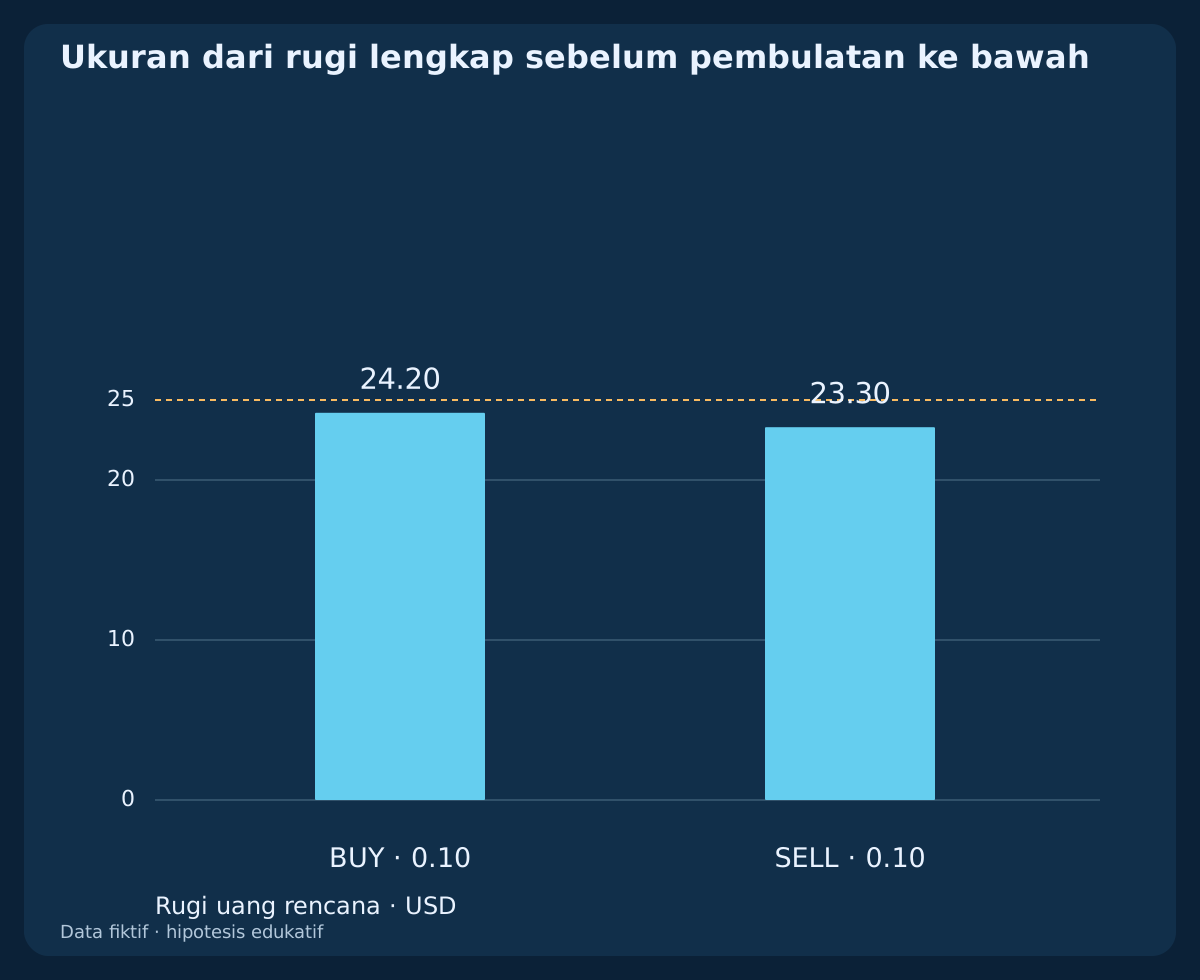
Asumsikan akun USD, kontrak EUR 100000 per lot, USD 10 per pip per lot, anggaran USD 25, dan langkah 0.01 lot. Rugi BUY 24.2 pip setara USD 242 per lot: floor((25 / 242) / 0.01) × 0.01 = 0.10 lot. Rugi uang rencana USD 24.20 dan laba target bersyarat USD 36.80.
Rugi SELL 23.3 pip juga memungkinkan 0.10 lot, dengan rugi rencana USD 23.30 serta laba target bersyarat USD 37.70. Kontrak aktual, nilai dalam mata uang akun, dan margin perlu verifikasi tersendiri. Jika lot minimum melampaui anggaran, lewati. Nilai uang ini ilustrasi, bukan rekomendasi besaran risiko.
14. Tetapkan exit sebelum menafsirkan hasil bersyarat
SL/TP tetap. Sesudah entry, minta exit pada kuotasi pertama yang dapat dieksekusi ketika candle selesai tidak lagi memenuhi momentum arah; data yang diperlukan tidak tersedia juga memicu rekonsiliasi dan upaya exit. Secara terpisah, tutup pada q.close_UTC + 4 h, di sini 14:00 UTC. Jam dimulai dari penutupan breakout, bukan eksekusi kemudian. Proteksi tetap aktif selama exit belum selesai.
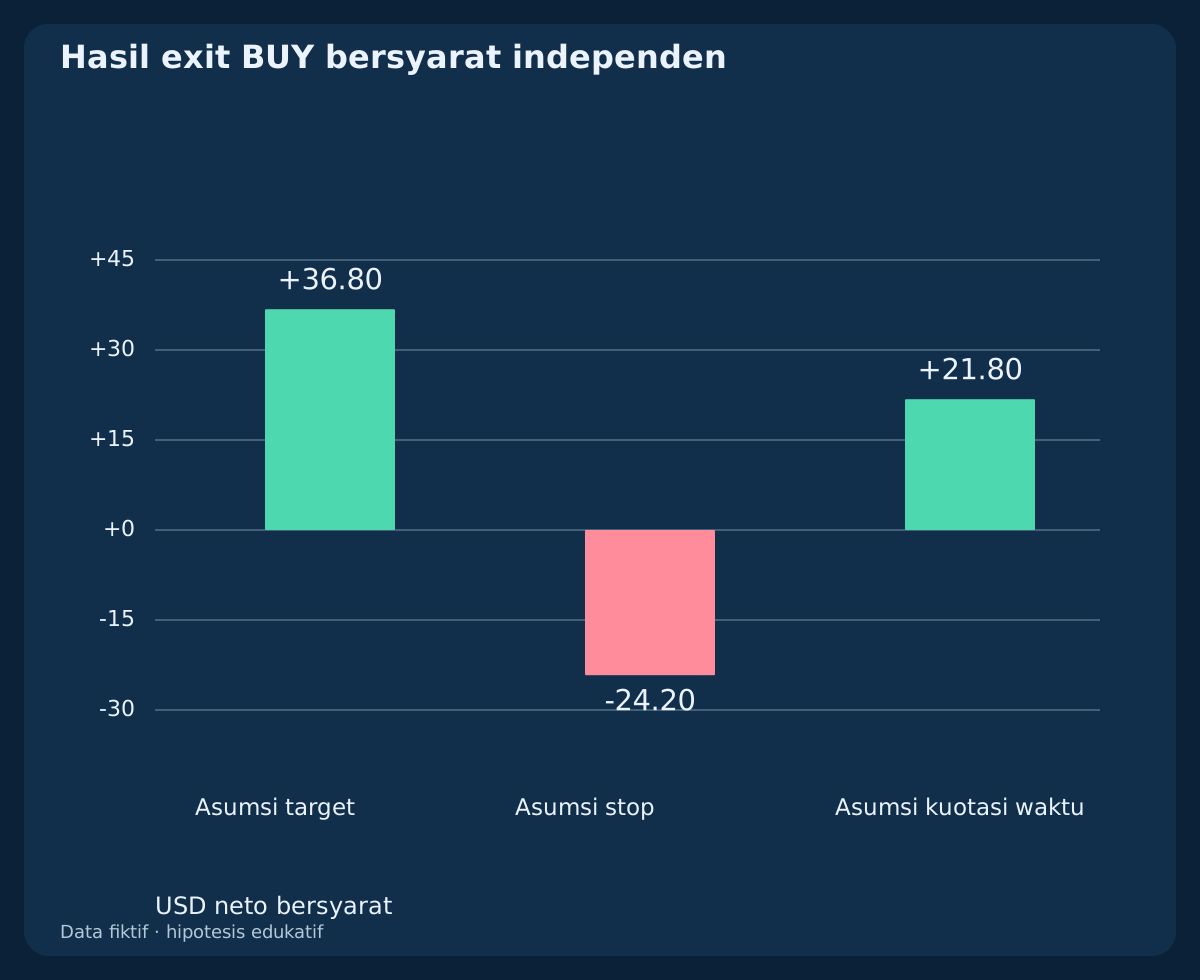
Dengan asumsi BUY terisi 1.10222 sebesar 0.10 lot, skenario target dan stop independen menghasilkan USD +36.80 dan USD −24.20 dengan cadangan yang disebutkan. Skenario waktu terpisah mengasumsikan tidak ada exit lebih awal: Bid 1.10450, eksekusi exit 1.10446, komisi 0.6 pip menghasilkan 21.8 net pips = USD 21.80. Jika kedua batas proteksi terjadi dalam satu OHLC tanpa urutan kuotasi, hasil tetap tidak terselesaikan. Jangan berbalik arah memakai sinyal yang dikenali ketika eksposur atau permintaan belum jelas.
15. Hitung tiga berkas tanpa membuat backtest semu
CSV pertama memuat 240 baris H1 fiktif dalam tiga riwayat: BUY, SELL cerminan, dan breakout pertama lemah yang ditolak. K/D dihitung dari seluruh OHLC yang dideklarasikan. Kolom rasio jumlah hanya pembanding. Episode awal terpilih adalah demonstrasi sinyal, bukan simulasi akun berkelanjutan.
Berkas lainnya berisi tujuh rencana kuotasi independen dan lima exit bersyarat. Perbandingan rasional eksak dilakukan sebelum pembulatan tampilan CSV ke 12 desimal. Hitung ulang hanya dengan informasi tersedia pada tiap peristiwa; pertahankan kegagalan, pengamatan hilang, dan eksekusi belum jelas. Kasus buatan ini tidak menunjukkan transaksi teramati, tingkat kemenangan, atau hasil terukur.
Unduh tiga riwayat H1 fiktif, Stochastic terhitung dan episode awal terpilih (CSV)
Unduh tujuh rencana kuotasi pertama independen dan syarat penerimaan (CSV)
16. Uji hipotesis pada data dan biaya yang belum digunakan
Bekukan aturan data, parameter, urutan peristiwa, dan asumsi eksekusi sebelum evaluasi. Hitung setiap awal yang memenuhi syarat dan episode yang selesai. Uji pasar berombak, pembalikan cepat, breakout pertama lemah, celah waktu, biaya lebih tinggi, pendanaan tidak diketahui, serta eksekusi tidak pasti, bukan hanya contoh menarik.
Gunakan rekaman Bid/Ask representatif, sampel evaluasi yang belum disentuh, dan pengamatan ke depan. Bandingkan pilihan berdekatan tanpa menganggap parameter terbaik secara retrospektif sebagai bukti. Panduan menjelaskan indikator; artikel ini menambahkan satu hipotesis breakout tertentu. Perhitungan yang dapat direproduksi menunjukkan konsistensi internal, bukan daya prediksi.
Pertanyaan umum
Mengapa BUY ketika Stochastic sudah di atas 80?
Hipotesis menafsirkan awal baru di zona atas sebagai kemungkinan kekuatan, lalu tetap memerlukan breakout harga tepat waktu. Ini bukan klaim bahwa nilai tinggi membuat entry menguntungkan.
Apakah perlu persilangan K/D yang baru?
Tidak. BUY membutuhkan K di atas D dan SELL K di bawah D; peristiwa baru adalah K melintasi ambang 80 atau 20. Mengubahnya menghasilkan model berbeda.
Bisakah breakout kedua yang lebih kuat mengganti yang pertama lemah?
Tidak. Penutupan luar pertama menghabiskan episode walaupun badan atau jaraknya gagal. Candle selanjutnya tidak dapat memperbaikinya.
Apakah input 14/3/3 selalu sama dengan MetaTrader?
Tidak. Referensi ini merata-ratakan rasio mentah. Rasio jumlah, feed lain, atau bidang harga berbeda dapat mengubah K/D. Verifikasi implementasi terpasang.
Mengapa SELL gagal setelah Bid menembus batas bawah?
Ask juga harus benar-benar di bawah batas tetap. Bid saja tidak membuktikan syarat Ask yang bisa dieksekusi maupun exit SELL.
Apakah hasil uang merupakan kinerja terukur?
Tidak. Itu perhitungan bersyarat independen dengan candle fiktif serta kuotasi, biaya, dan eksekusi asumsi. Rugi nyata dapat melebihi cadangan.
Sumber dan catatan penelitian
TradingView mendokumentasikan rata-rata rasio; contoh MetaQuotes mendokumentasikan penghalusan rasio jumlah. Awal, rentang tetap, tenggat breakout pertama, batas biaya, dan kasus fiktif adalah pilihan penelitian asli. Kedua referensi tidak memvalidasi kinerja strategi ini.
- TradingView: perhitungan dan penghalusan Stochastic
- MetaQuotes: perhitungan Stochastic MT4 yang dipublikasikan
Hipotesis penelitian edukatif. OHLC fiktif, rencana kuotasi independen dan exit bersyarat; tanpa kinerja teramati, backtest akun berkelanjutan, keunggulan terukur atau jaminan.