

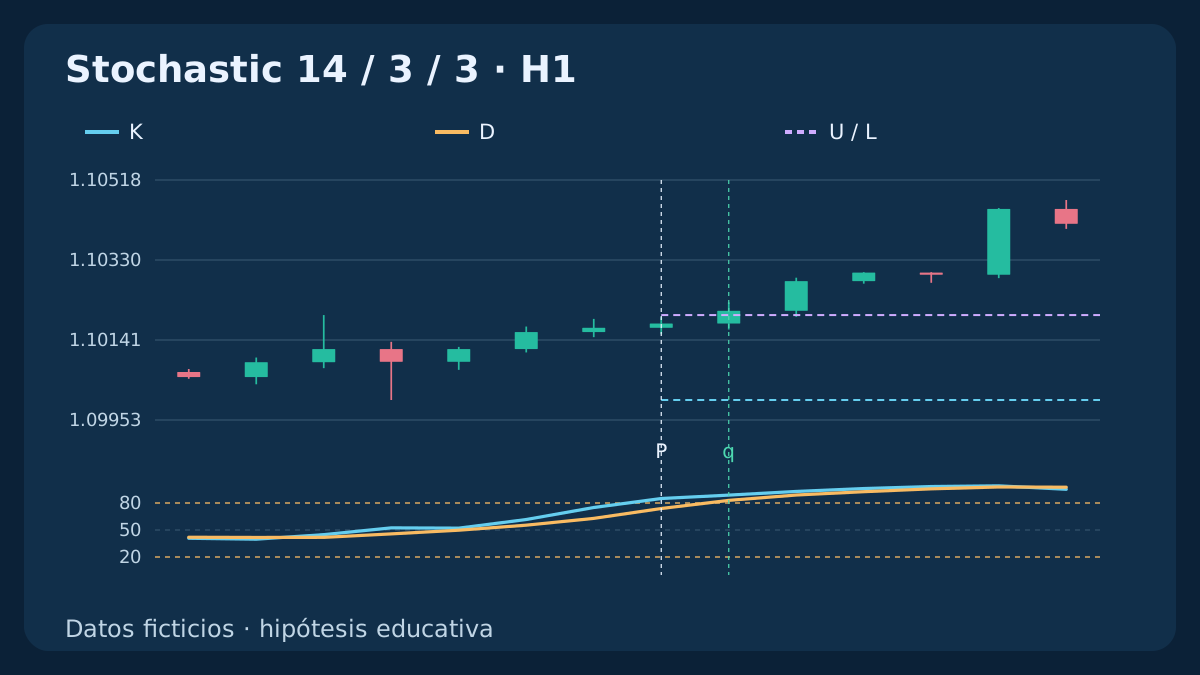
Una lectura alta de Stochastic puede acompañar la fuerza del precio en lugar de anunciar un giro. Esta hipótesis estudia una nueva entrada en una zona de fuerza seguida de una ruptura oportuna. El origen del oscilador, el rango fijo y la primera ruptura tienen momentos distintos. Todos los precios, cotizaciones y resultados monetarios son ficticios.
1. Definir una hipótesis de ruptura por impulso distinta
Esta versión estudia la entrada de fuerza en una nueva zona y la posterior ruptura de una frontera de precio. Se diferencia de la estrategia de retroceso con Stochastic, que espera la recuperación desde el extremo contrario. Aquí no se exige filtro de tendencia EMA, pivote de divergencia ni cruce nuevo K/D.
Se utilizan velas Bid H1 de EUR/USD y una única cuenta sin posiciones, solicitudes pendientes ni respuestas sin resolver. Hay que observar cada cierre de forma continua; tras un reinicio se descartan los orígenes perdidos. Los parámetros y umbrales son decisiones de investigación, no valores optimizados ni pruebas de ventaja.
2. Fijar el cálculo exacto de Stochastic
Usar (n, s, d) = (14, 3, 3), precios Low/High y desplazamiento visual cero. En este ejemplo 1 pip = 0.0001; point = tick = 0.00001. Para cada vela cerrada, calcular R[t] = 100 × (Close[t] − LL14[t]) / (HH14[t] − LL14[t]) y después K[t] = SMA3(R)[t]; D[t] = SMA3(K)[t]. Un rango nulo deja R sin valor disponible; cualquier ventana de suavizado con una entrada no disponible también queda sin valor.
Se trata de una media simple de cocientes originales. El ejemplo publicado por MetaQuotes usa un cociente de sumas de distancias y rangos, que puede diferir; las columnas comparativas del CSV no intervienen en esta estrategia. Los primeros valores original, K y D aparecen en k = 13, 15, 17. El primer origen de zona puede evaluarse en k = 17, pues necesita K anterior y D actual, no un par anterior de D. Las dieciocho velas de apoyo deben ser válidas y consecutivas por horas.
3. Crear un único origen nuevo P en la zona de fuerza
Para BUY se exige K[P−1] ≤ 80 ∧ K[P] > 80 ∧ K[P] > D[P]. Para SELL se exige K[P−1] ≥ 20 ∧ K[P] < 20 ∧ K[P] < D[P]. Permanecer en un extremo no crea otro origen; la igualdad en el umbral actual no cumple. Se ignoran nuevos orígenes mientras haya un episodio o exposición activos.
En P se fijan U = max(High[P−5 … P−1]); L = min(Low[P−5 … P−1]) y W = U − L; 8 ≤ W / pip ≤ 30. Se exige L < Close[P] < U. P queda excluida del rango de referencia. Si la vela de origen ya cierra fuera, se rechaza; no se reinterpreta como una ruptura posterior. Toda la vela P debe permanecer estrictamente dentro del límite de stop previsto.
4. Consumir la primera ruptura en tres velas
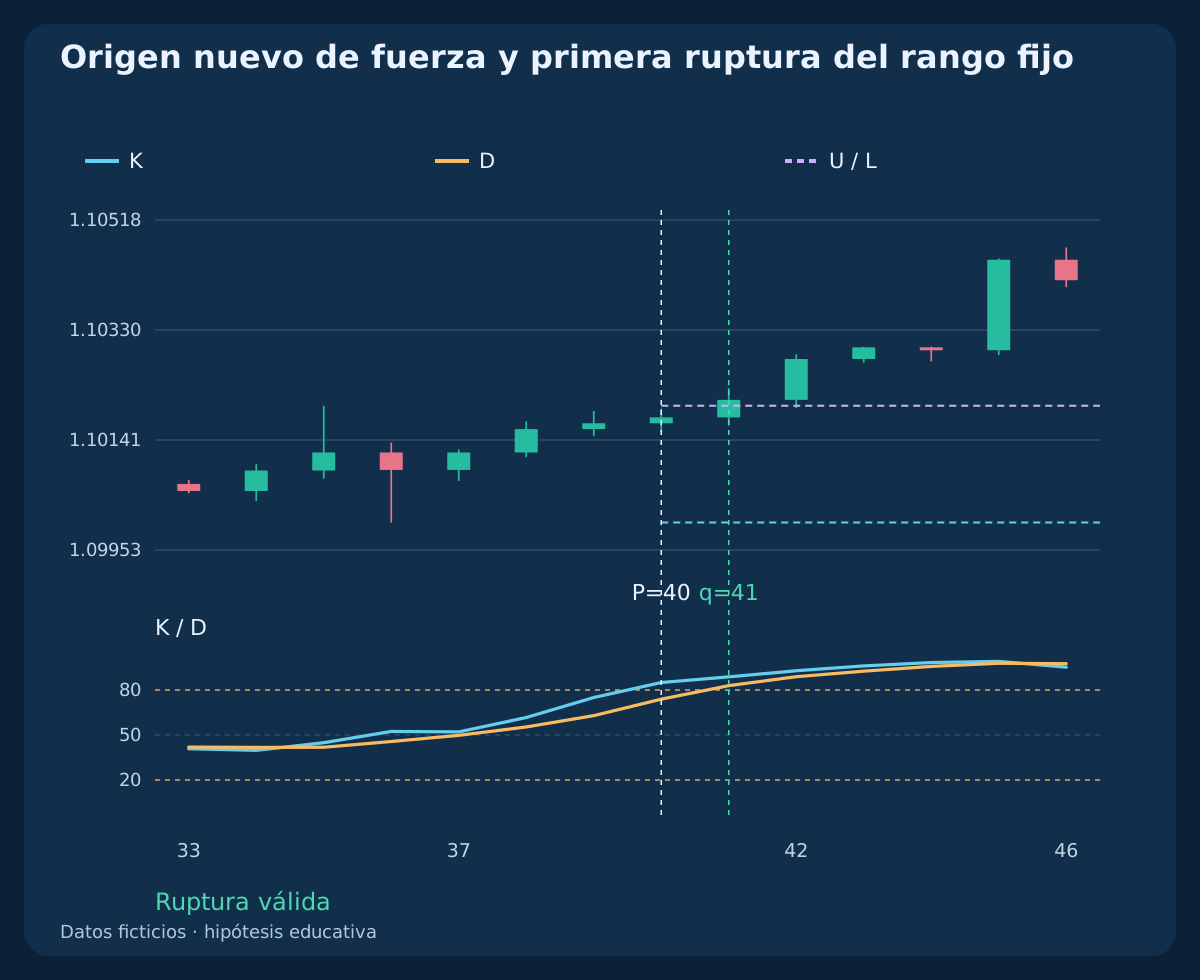
Solo puede cumplir q ∈ {P+1, P+2, P+3}. Antes de comprobar el precio se cancela por datos ausentes, intervalo horario interrumpido, distinta fecha UTC de cierre, toque del stop o pérdida de impulso. BUY debe mantener K[q] > 80 ∧ K[q] > D[q] y SELL K[q] < 20 ∧ K[q] < D[q] en cada vela intermedia. La igualdad cancela.
Para BUY se examina el primer cierre estrictamente superior a U; para SELL, el primero inferior a L. Se exige un cuerpo en esa dirección y una distancia exterior 1 ≤ overshoot_pips ≤ 3. Si el primer cierre exterior incumple cualquiera de estas condiciones, consume el episodio. Un cierre exactamente en el borde sigue dentro. En P+3 se evalúa la ruptura válida antes del vencimiento; ninguna vela posterior repara una ruptura débil ni amplía el plazo.
5. Fijar la protección desde el rango original
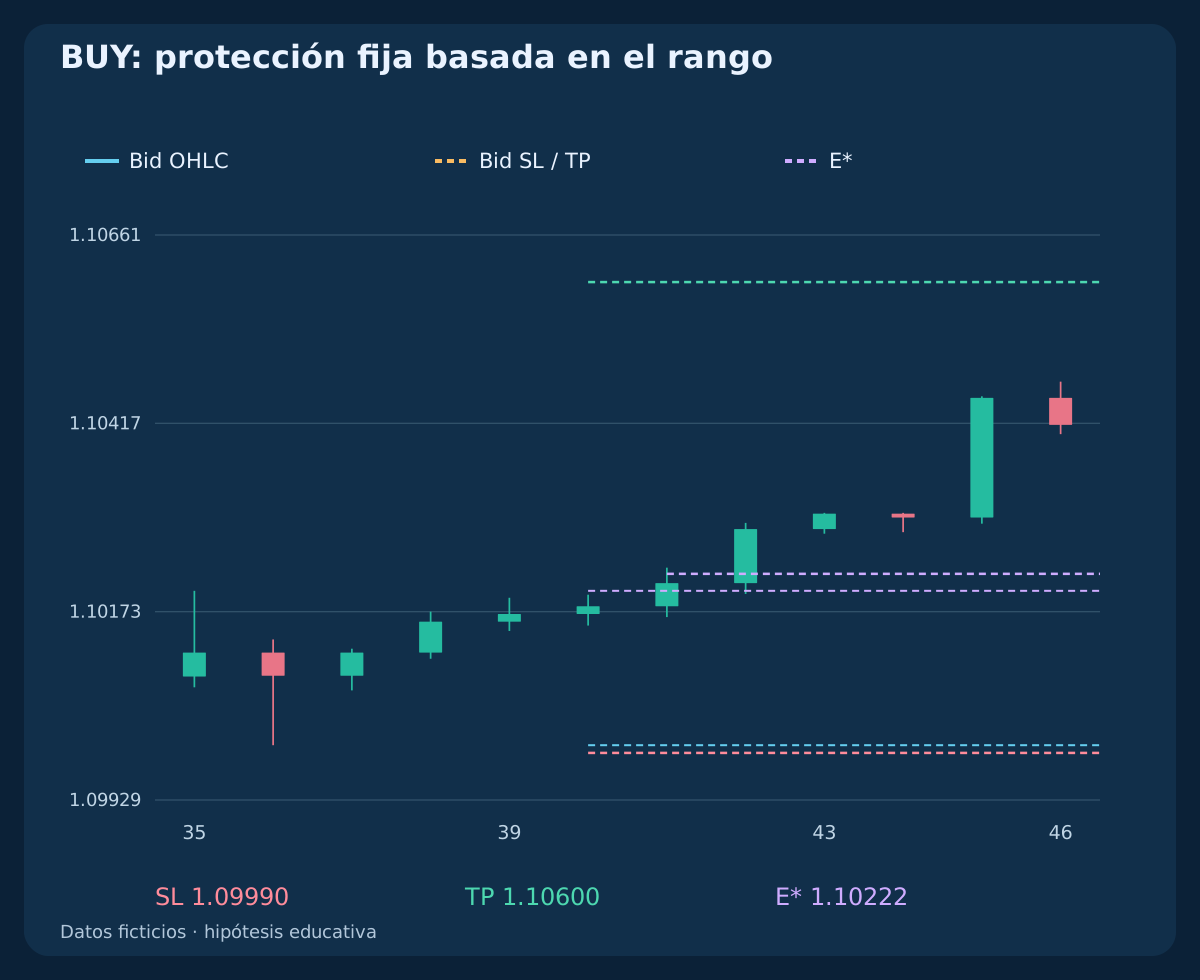
Aplicar BUY: SL = L − 1 pip; TP = U + 2 × W y SELL: SL = U + 1 pip; TP = L − 2 × W. Estos niveles ya se conocen en P y quedan fijos. La vela de origen y cada vela de espera deben tener Low de BUY estrictamente por encima de SL, o High de SELL estrictamente por debajo de SL. Un toque cancela antes de validar la ruptura.
Ambas series contienen OHLC Bid. SL y TP de BUY son niveles Bid; los de SELL son umbrales Ask derivados numéricamente del rango Bid fijo, no extremos observados en Ask. Los precios deben ajustarse al tick y la protección debe estar admitida. Nunca se amplía el stop ni se desplaza el objetivo para aceptar una cotización poco favorable. La proyección del rango no equivale al doble del riesgo neto real.
6. Separar la primera cotización del plazo de envío
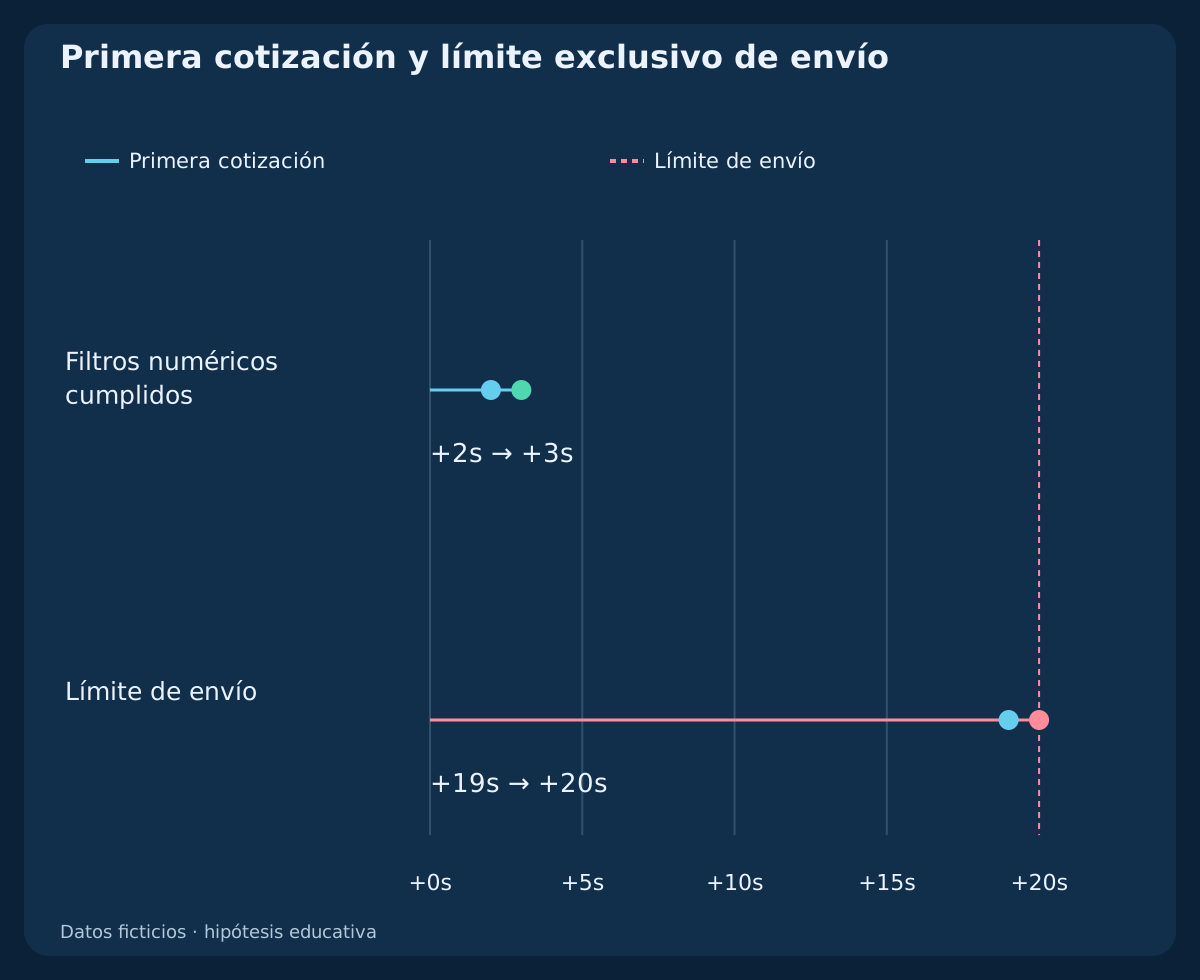
Cuando q esté disponible, se consume exactamente la primera cotización observada con ambos lados. Se exigen Bid/Ask positivos y ordenados, antigüedad documentada al transmitir 0 ≤ age_seconds ≤ 2 y envío estrictamente anterior a q.close_UTC + 20 seconds. La cotización debe permanecer sin cambios durante las comprobaciones; si cambia, se cancela. Si no llega una primera cotización antes del vencimiento, no hay entrada.
Solo se permiten solicitudes durante 08:00 ≤ t_UTC < 16:00. En el ejemplo q cubre 09:00–10:00 UTC; la cotización llega a las 10:00:02, la solicitud a las 10:00:03 y la ejecución supuesta a las 10:00:04. Una solicitud a las 10:00:20 UTC llega tarde. Se vuelve a comprobar la hora antes de enviar y se utilizan relojes compatibles para medir la antigüedad. Estos segundos limitan una solicitud aún no enviada, no el campo de expiración de una orden pendiente del bróker.
7. Aplicar filtros del lado ejecutable y de coste completo
El spread máximo es 1.2 pips. Bid de BUY debe superar estrictamente U, o Ask de SELL quedar estrictamente por debajo de L; la cotización del lado de salida debe estar estrictamente entre SL y TP. Se planifica BUY E* = Ask + 0.2 pip; SELL E* = Bid − 0.2 pip. La distancia direccional desde el cierre de q hasta E* debe estar en 0 … 2 pips, incluidos los extremos. E* es una reserva para dimensionar, no un precio ejecutable de solicitud.
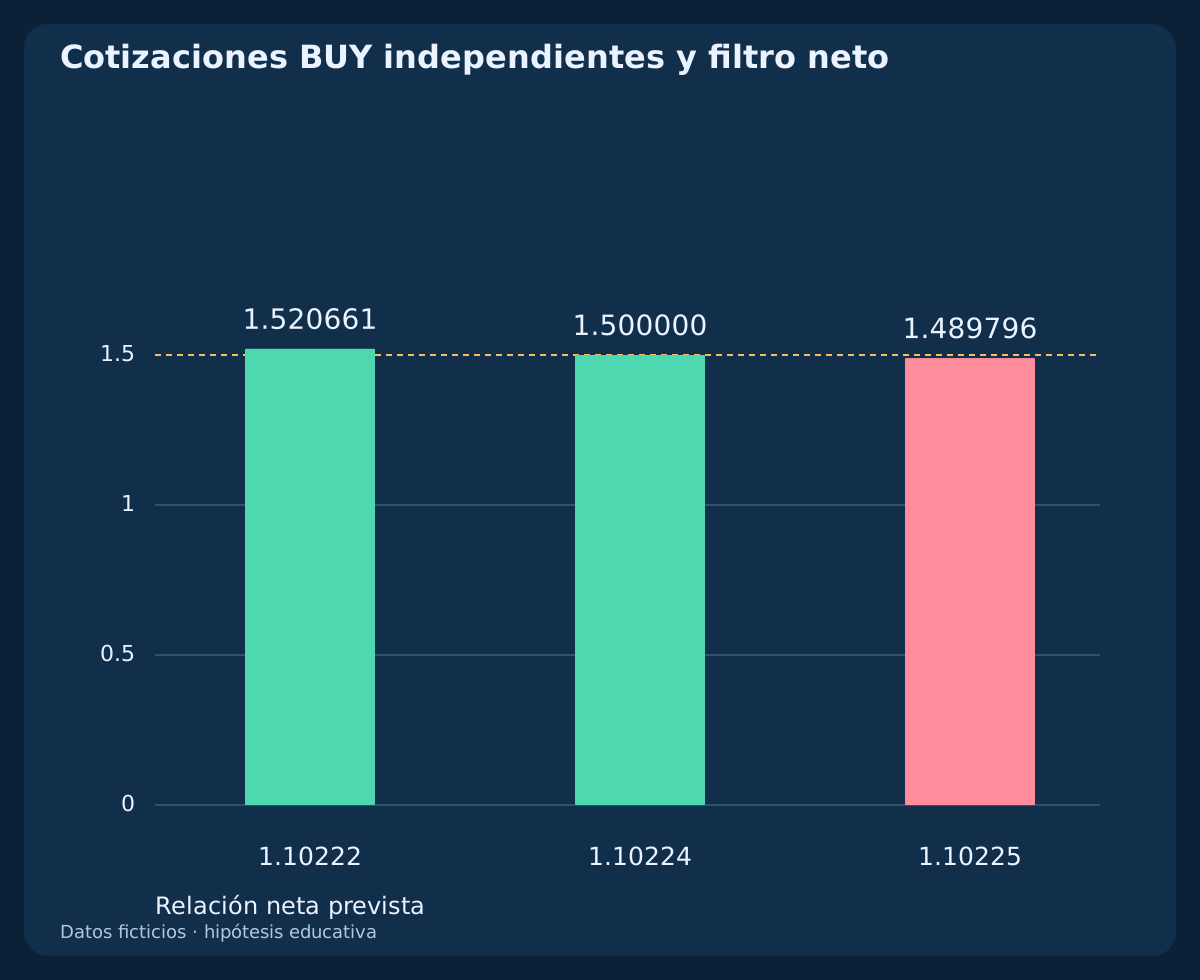
Calcular distancias positivas al stop y al objetivo desde E*. Añadir comisión de ida y vuelta, reserva de salida y financiación a la pérdida prevista, y restarlas de la ganancia. Exigir G_net / L_net ≥ 1.5. Los ejemplos usan commission = 0.6 pip; exit reserve = 0.4 pip; financing reserve = 0. Si se desconocen los costes aplicables, el contrato, la protección o el margen, se rechaza. El spread y la reserva de entrada ya están en E*: no se descuentan dos veces.
8. Reproducir el origen BUY y su primera ruptura
En P = 40, K anterior es 75; K actual es 85 y D aproximadamente 73.888889. El rango fijo es L = 1.10000; U = 1.10200; W = 20 pips. P cierra a 1.10180 dentro del rango. El primer cierre exterior es q = 41; Close[q] = 1.10210, un pip por encima de U, con cuerpo alcista. K es aproximadamente 88.768116 y D 82.922705.
La protección sigue en Bid SL = 1.09990; Bid TP = 1.10600. La primera cotización es Bid 1.10210 / Ask 1.10220 y E* prevista 1.10222. El riesgo bruto es 23.2 pips y la recompensa 37.8. Tras la reserva conjunta de costes de un pip, L_net = 24.2 pips; G_net = 36.8 pips, con 36.8 / 24.2 ≈ 1.520661. Los permisos del bróker y la ejecución se suponen por separado.
9. Rechazar una primera ruptura débil sin tomar la vela siguiente
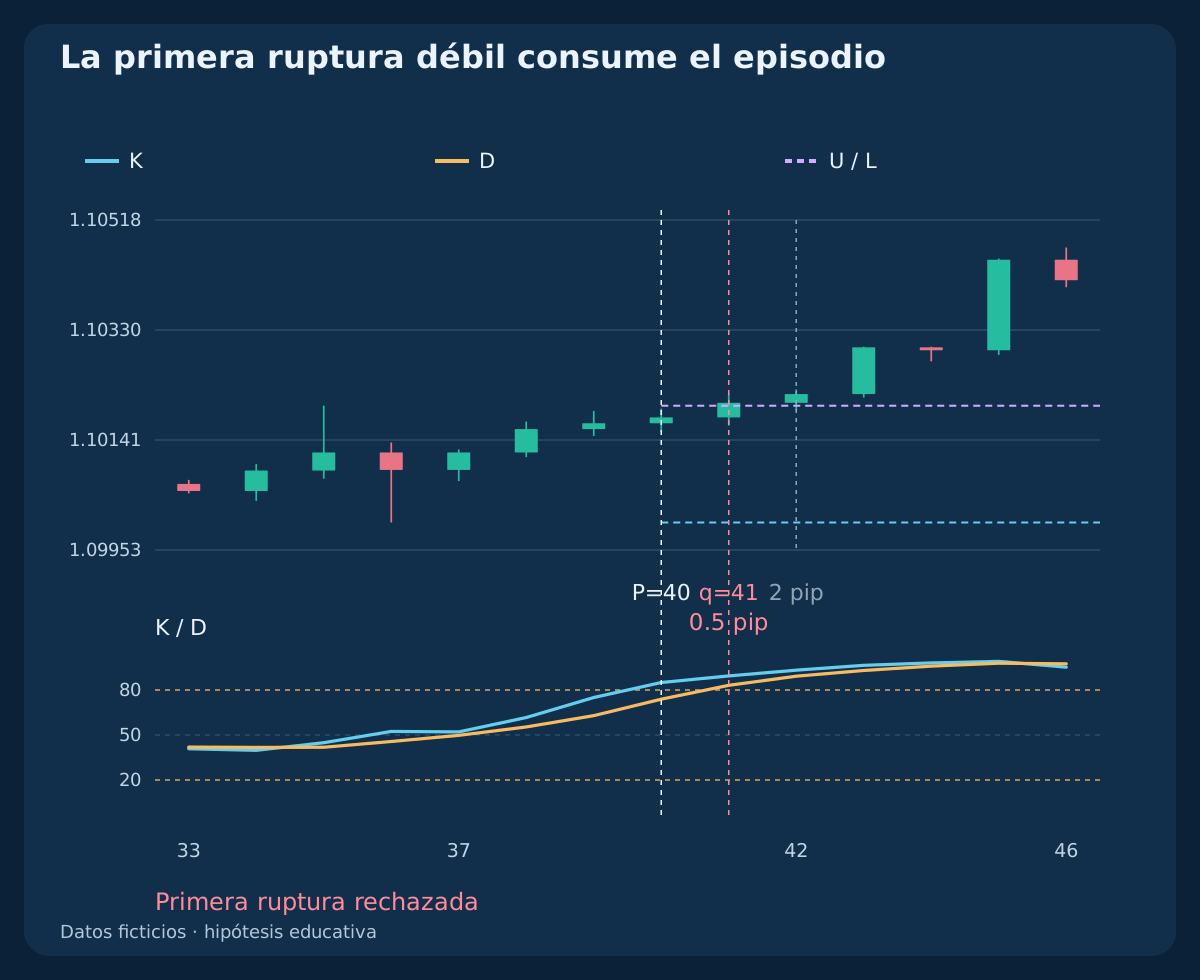
La serie independiente de ruptura débil comparte el mismo origen y rango fijo. Su primer cierre exterior es 1.10205, solo 0.5 pip por encima de U. K permanece en la zona superior y el cuerpo apunta al alza, pero no se cumple el mínimo de un pip. El episodio queda consumido inmediatamente.
La vela siguiente cierra a 1.10220, una ruptura de dos pips. No puede reparar el fallo anterior. K por encima de 80 de forma continuada no crea otro origen. Solo un nuevo cruce independiente posterior del umbral, con otro rango válido y cuenta sin exposición, puede iniciar un episodio. El rechazo es una regla del modelo, no prueba de que el movimiento posterior fuera imposible de negociar.
10. Separar las alternativas independientes de cotización
La cotización BUY admitida supera el filtro. Una alternativa independiente con entrada prevista E* = 1.10224 produce 36.6 / 24.4 = 1.5, por lo que la igualdad cumple. Con E* = 1.10225, la ganancia neta es 36.5 pips y la pérdida prevista 24.5, dando 36.5 / 24.5 ≈ 1.489796; se rechaza aunque spread y distancia de entrada cumplan.
Un primer spread independiente de 1.3 pips incumple pese a una relación aceptable. Las filas son primeras observaciones alternativas, no cotizaciones sucesivas entre las que elegir. Tras una mala cotización, vencimiento o rechazo explícito no se reintenta esta ruptura. Cualquier solicitud incierta debe conciliarse antes de permitir otro episodio.
| Lado | E* prevista | SL fijo | TP fijo | Pérdida neta, pips | Beneficio neto, pips | Relación neta |
|---|---|---|---|---|---|---|
| BUY | 1.10222 | 1.09990 | 1.10600 | 24.2 | 36.8 | 1.520661 |
| BUY | 1.10225 | 1.09990 | 1.10600 | 24.5 | 36.5 | 1.489796 |
| SELL | 1.09787 | 1.10010 | 1.09400 | 23.3 | 37.7 | 1.618026 |
11. Reflejar SELL y comprobar Ask por separado
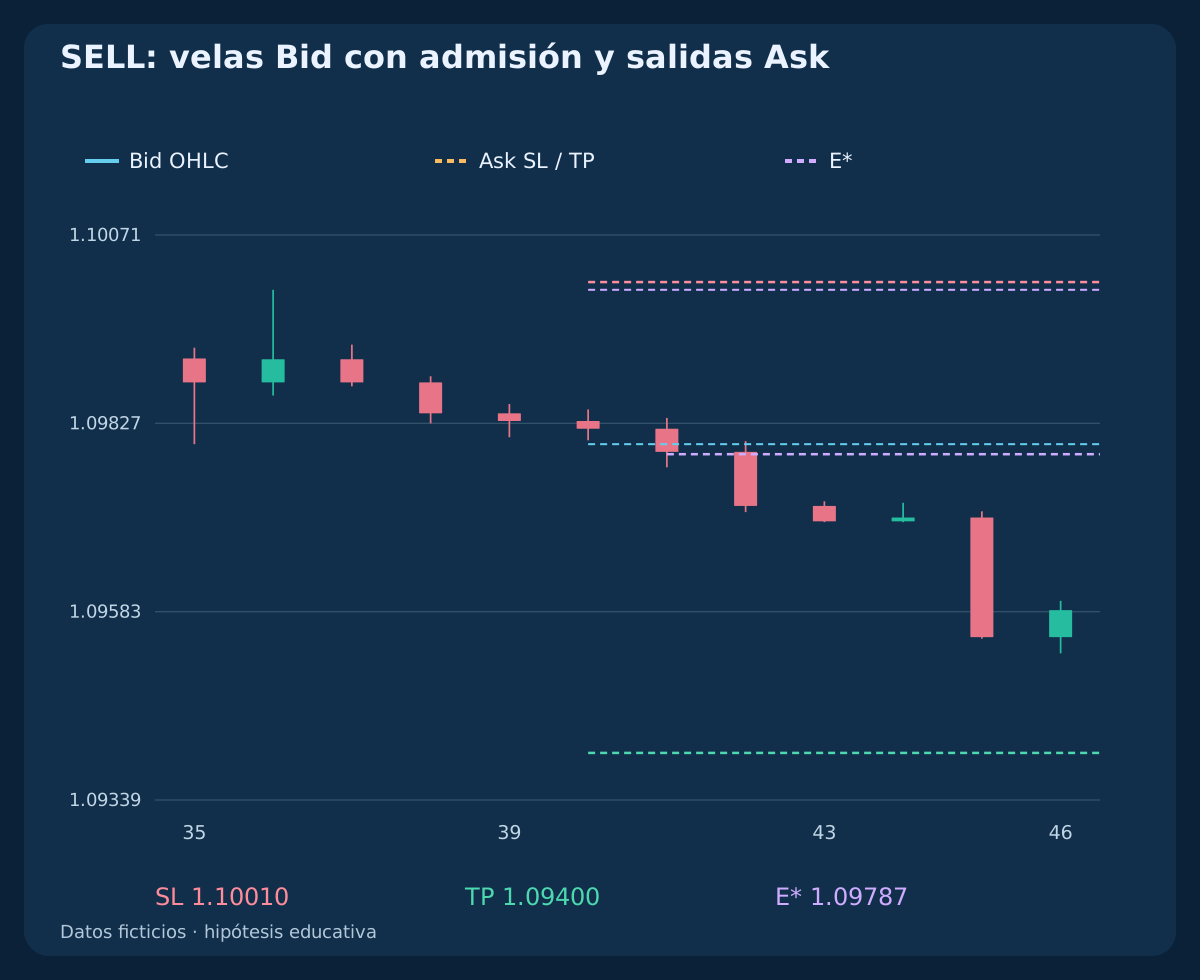
Reflejar la serie BUY con price_sell = 2.20000 − price_buy. Su origen tiene K por debajo de 20 y q cierra a 1.09790, bajo el borde inferior fijo 1.09800. La protección es Ask SL = 1.10010; Ask TP = 1.09400. La cotización independiente Bid 1.09790 / Ask 1.09800 falla porque Ask está exactamente en el borde, aunque su relación neta cumple.
La alternativa SELL admitida es Bid = 1.09789; Ask = 1.09799; E* = 1.09787. La pérdida prevista es 23.3 pips y la ganancia 37.7, con 37.7 / 23.3 ≈ 1.618026. Reflejar la serie Bid no implica costes idénticos en BUY y SELL ni demuestra que Ask alcanzara una salida SELL. Las observaciones del lado ejecutable se registran por separado.
12. Confirmar la ejecución y tratar las solicitudes inciertas
Comprobar tick real, paso de volumen, margen libre, restricciones de protección y estado de cuenta antes de enviar una única solicitud de entrada a mercado como máximo. Se utiliza el lado actual permitido de la cotización; no se sustituye por la reserva ficticia E*. Una ruptura válida y un plan numérico aceptado todavía no son órdenes confirmadas.
Confirmar ticket, precio ejecutado, volumen y protección. Un timeout puede ocultar una ejecución: se concilia, no se reenvía. Si la ejecución viola el plan admitido o falla la protección, se suspenden entradas, se determina la posición real y se busca un cierre ejecutable sin ampliar el stop original. Se contabilizan todos los costes. Ni las reservas ni el presupuesto garantizan una pérdida máxima real.
13. Redondear el volumen a la baja según la pérdida completa
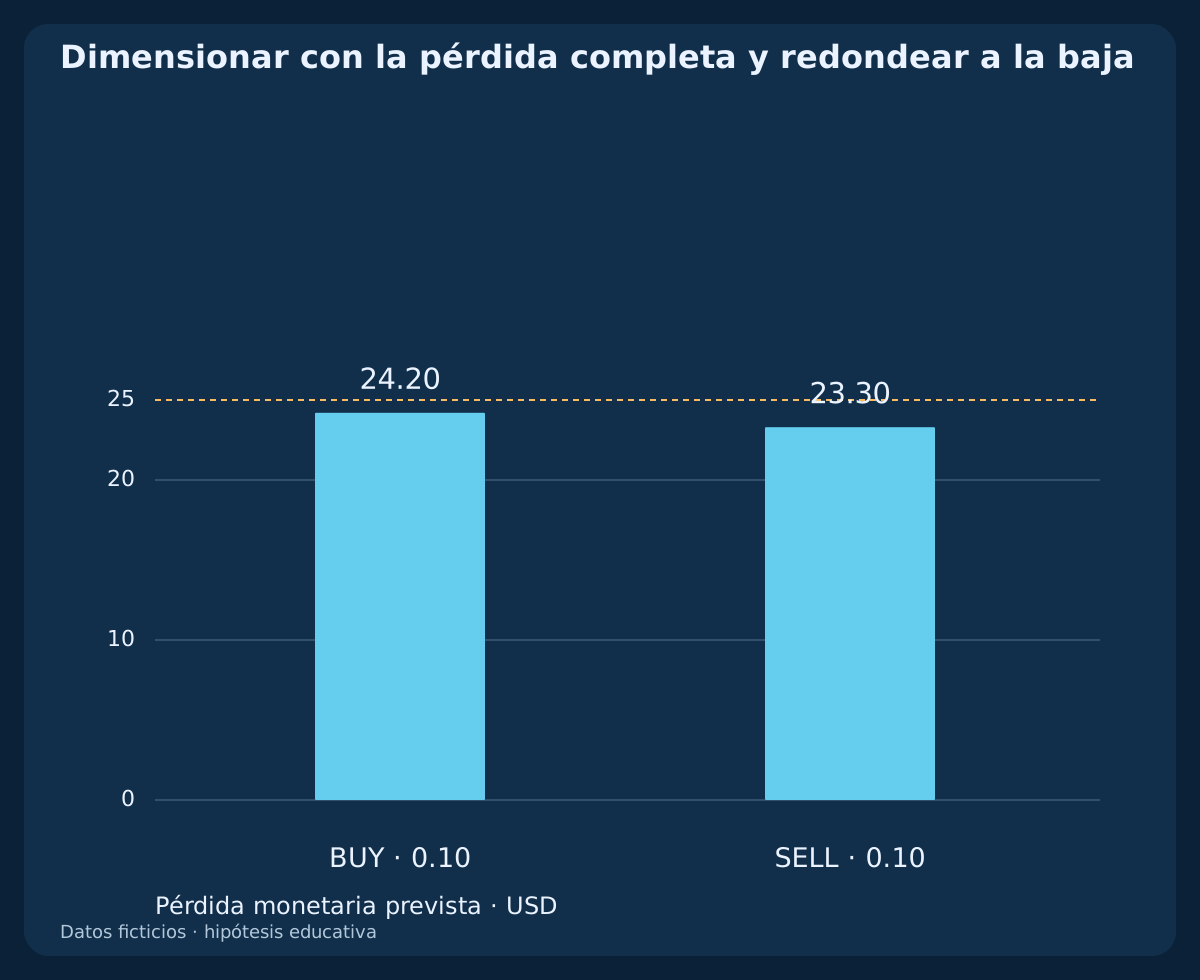
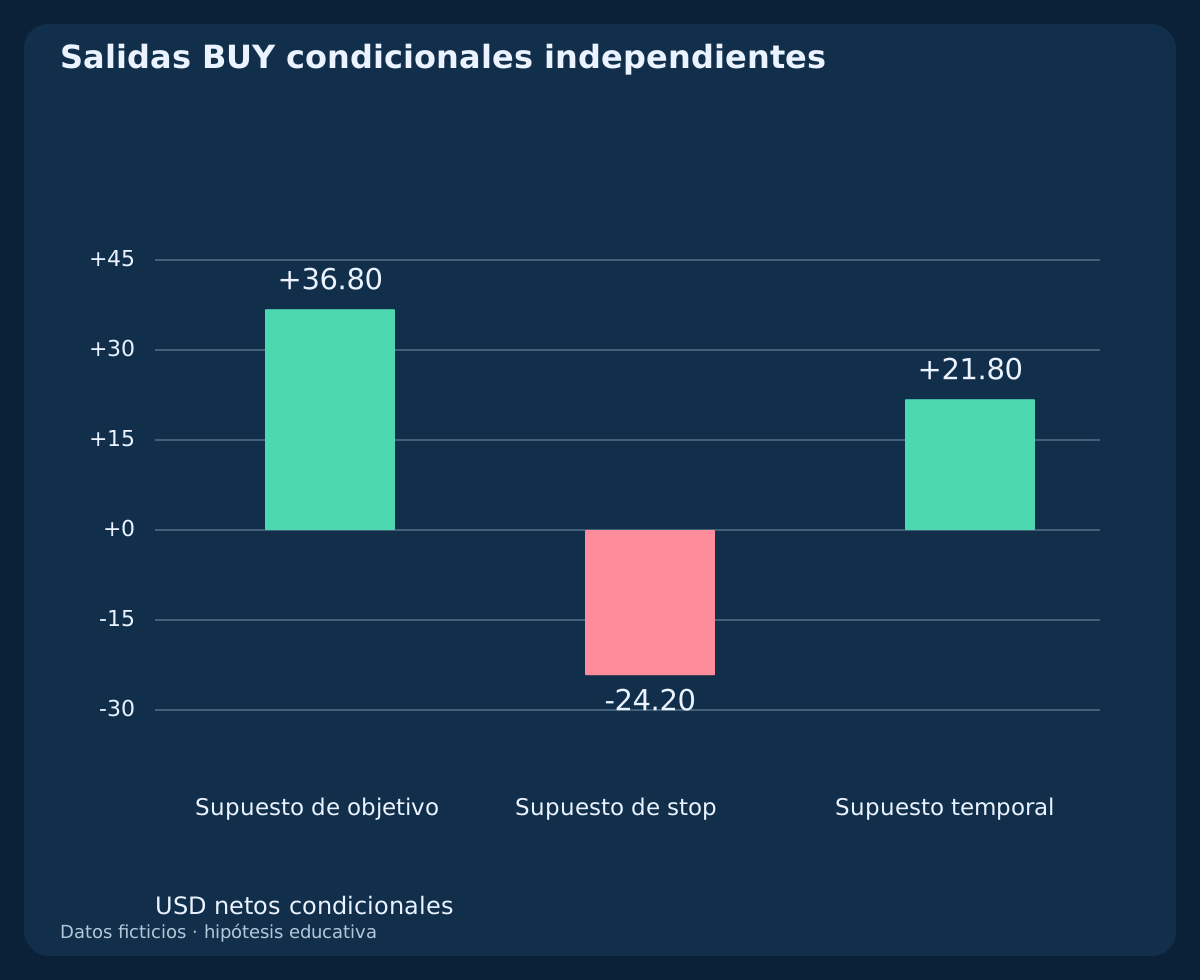
Suponer cuenta USD, contrato de EUR 100000 por lote, USD 10 por pip y lote, presupuesto USD 25 y paso de 0.01 lote. La pérdida BUY de 24.2 pips cuesta USD 242 por lote: floor((25 / 242) / 0.01) × 0.01 = 0.10 lot. La pérdida monetaria prevista es USD 24.20 y la ganancia condicional al objetivo USD 36.80.
La pérdida SELL de 23.3 pips también permite 0.10 lot, con pérdida prevista USD 23.30 y ganancia condicional USD 37.70. Se deben verificar por separado contrato real, valores en la divisa de cuenta y margen. Si el lote mínimo supera el presupuesto, se omite. El importe elegido es un ejemplo, no un riesgo recomendado.
14. Definir salidas antes de interpretar resultados condicionales
Mantener SL/TP fijos. Tras entrar, solicitar salida en la primera cotización ejecutable cuando una vela cerrada deje de cumplir la condición de impulso direccional; datos necesarios no disponibles también activan conciliación e intento de salida. Cerrar además en q.close_UTC + 4 h, aquí a las 14:00 UTC. El reloj empieza en el cierre de ruptura, no en la ejecución posterior. La protección sigue activa mientras se espera la salida.
Con ejecución BUY supuesta a 1.10222 y 0.10 lote, los escenarios independientes de objetivo y stop dan USD +36.80 y USD −24.20 bajo la reserva indicada. Otro escenario temporal supone que no hubo salida anterior: Bid 1.10450, ejecución de salida 1.10446 y comisión de 0.6 pip producen 21.8 net pips = USD 21.80. Si una vela OHLC contiene ambos límites de protección sin orden de cotizaciones, el resultado queda sin resolver. Nunca se revierte con una señal reconocida mientras la exposición o solicitud seguían sin conciliar.
15. Recalcular tres archivos sin inventar un backtest
El primer CSV contiene 240 filas H1 ficticias en tres series: BUY, SELL reflejada y primera ruptura débil rechazada. K/D se calculan con todo su OHLC declarado. Las columnas de cociente de sumas son solo comparativas. El episodio del origen seleccionado demuestra una señal, no simula una cuenta continua.
Los otros archivos contienen siete planes independientes de cotización y cinco salidas condicionales. Las comparaciones racionales exactas preceden al redondeo de visualización del CSV a doce decimales. Se recalcula únicamente con la información disponible en cada evento, conservando fallos, datos ausentes y ejecuciones inciertas. Estos casos construidos no permiten inferir operaciones observadas, tasa de acierto ni rentabilidad medida.
Descargar tres series H1 ficticias, Stochastic calculado y episodios del origen seleccionado (CSV)
Descargar siete planes independientes de primera cotización y filtros (CSV)
Descargar cinco salidas condicionales y resultados monetarios (CSV)
16. Contrastar la hipótesis con datos y costes no utilizados
Fijar convenciones de datos, parámetros, orden de eventos y supuestos de ejecución antes de evaluar. Contar todos los orígenes elegibles y episodios consumidos. Examinar mercados laterales, giros rápidos, primeras rupturas débiles, huecos temporales, mayores costes, financiación desconocida y ejecución incierta, no solo ejemplos atractivos.
Utilizar Bid/Ask registrado representativo, una muestra de evaluación intacta y observación futura. Comparar alternativas próximas sin tratar el mejor ajuste retrospectivo como prueba. La guía explica el indicador; este artículo añade una hipótesis concreta de ruptura. La reproducibilidad demuestra coherencia interna, no capacidad predictiva.
Preguntas frecuentes
¿Por qué comprar con Stochastic ya por encima de 80?
La hipótesis interpreta una nueva entrada en la zona superior como posible fuerza y exige después una ruptura de precio oportuna. No afirma que una lectura alta haga rentable la entrada.
¿Se exige un cruce nuevo K/D?
No. BUY exige K sobre D y SELL K bajo D; el evento nuevo es el cruce de K del umbral 80 o 20. Cambiar ese evento crea otro modelo.
¿Puede una segunda ruptura más fuerte sustituir a la primera débil?
No. El primer cierre exterior consume el episodio aunque fallen cuerpo o distancia. Una vela posterior no puede repararlo.
¿Los mismos parámetros 14/3/3 siempre coinciden con MetaTrader?
No. Esta referencia promedia cocientes originales. El cociente de sumas, otra fuente de precios o campo de precio pueden cambiar K/D. Hay que verificar la implementación instalada.
¿Por qué puede fallar SELL después de romper Bid el borde inferior?
También se exige Ask estrictamente bajo el borde fijo. Bid por sí solo no demuestra la condición Ask ejecutable ni una salida SELL.
¿Son los resultados monetarios rentabilidad medida?
No. Son cálculos condicionales independientes sobre velas ficticias y cotizaciones, costes y ejecuciones supuestos. La pérdida real puede superar las reservas.
Fuentes y notas de investigación
TradingView documenta la media de cocientes; el ejemplo publicado por MetaQuotes documenta el suavizado por cociente de sumas. Origen, rango fijo, plazo de primera ruptura, filtros de costes y casos ficticios son decisiones originales de investigación. Ninguna referencia valida la rentabilidad de esta estrategia.
Hipótesis educativa. OHLC ficticio, planes de cotización independientes y salidas condicionales; sin rentabilidad observada, backtest continuo de cuenta, ventaja medida ni garantía.