

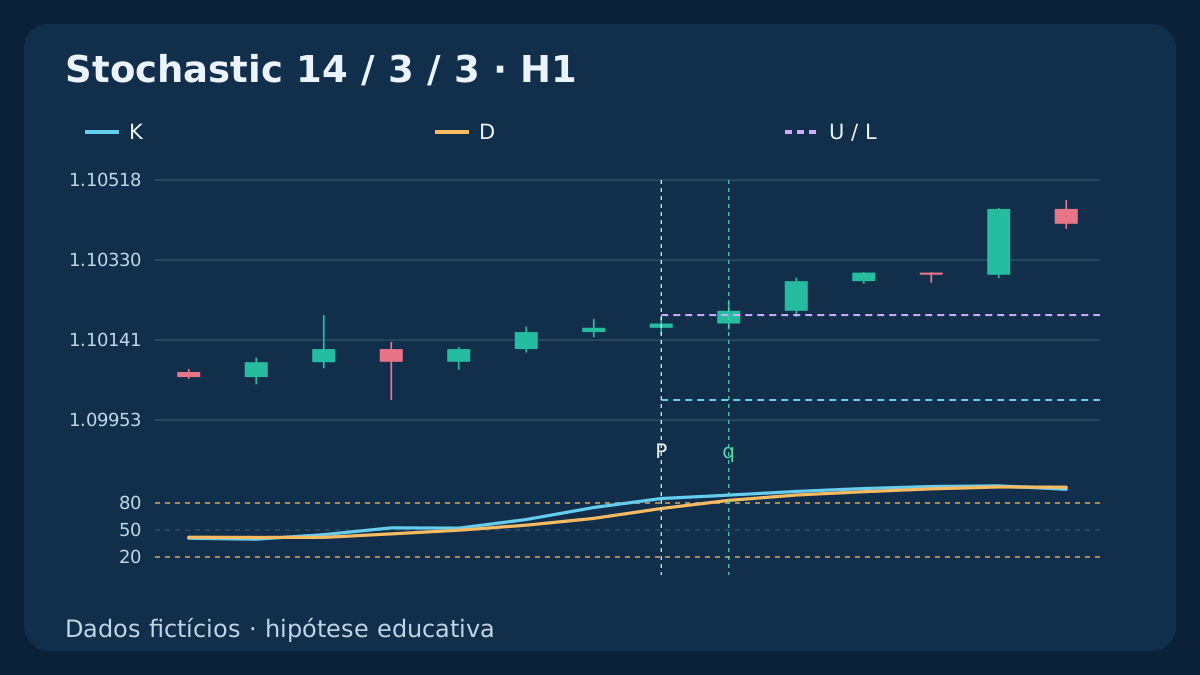
Uma leitura alta de Stochastic pode acompanhar força, em vez de anunciar reversão. Esta hipótese estuda uma nova entrada na zona de força seguida por um rompimento de preço dentro do prazo. A origem do oscilador, a faixa fixa e o primeiro rompimento têm momentos distintos. Todas as séries, cotações e quantias são fictícias.
1. Definir uma hipótese distinta de rompimento por momentum
Esta versão estuda a entrada da força em uma nova zona e o rompimento posterior de um limite de preço. A estratégia de pullback com Stochastic existente espera a recuperação de um extremo oposto. Aqui não se exige filtro de tendência EMA, pivô de divergência ou novo cruzamento K/D.
Use candles Bid H1 de EUR/USD e uma única conta sem posições, solicitações pendentes ou respostas não esclarecidas. Observe continuamente cada fechamento; após reiniciar, ignore origens perdidas. Configurações e limites são escolhas de pesquisa, não parâmetros otimizados nem evidência de vantagem.
2. Fixar o cálculo exato de Stochastic
Use (n, s, d) = (14, 3, 3), preços Low/High e deslocamento visual zero. Neste exemplo, 1 pip = 0.0001; point = tick = 0.00001. Para cada candle fechado, calcule R[t] = 100 × (Close[t] − LL14[t]) / (HH14[t] − LL14[t]) e depois K[t] = SMA3(R)[t]; D[t] = SMA3(K)[t]. Uma faixa nula torna R indisponível; qualquer janela de suavização com uma entrada indisponível também fica indisponível.
Esta é a média simples das razões brutas. O exemplo publicado pela MetaQuotes usa a razão entre somas de distâncias e faixas, que pode diferir; as colunas comparativas do CSV não comandam esta estratégia. Os primeiros valores bruto, K e D aparecem em k = 13, 15, 17. Uma origem de zona pode ser testada a partir de k = 17, pois precisa de K anterior e D atual, não de um par anterior de D. Os dezoito candles de suporte devem ser válidos e consecutivos por hora.
3. Criar uma única origem nova P na zona de força
Para BUY, exija K[P−1] ≤ 80 ∧ K[P] > 80 ∧ K[P] > D[P]. Para SELL, exija K[P−1] ≥ 20 ∧ K[P] < 20 ∧ K[P] < D[P]. Um extremo persistente não cria outra origem; igualdade no limite atual não serve. Ignore novas origens enquanto houver episódio ou exposição ativos.
Em P, fixe U = max(High[P−5 … P−1]); L = min(Low[P−5 … P−1]) e W = U − L; 8 ≤ W / pip ≤ 30. Exija L < Close[P] < U. P não entra na faixa de referência. Uma origem já fechando fora é rejeitada, sem ser reinterpretada como rompimento posterior. Todo o candle P também deve permanecer estritamente dentro do limite do stop planejado.
4. Consumir o primeiro rompimento em três candles
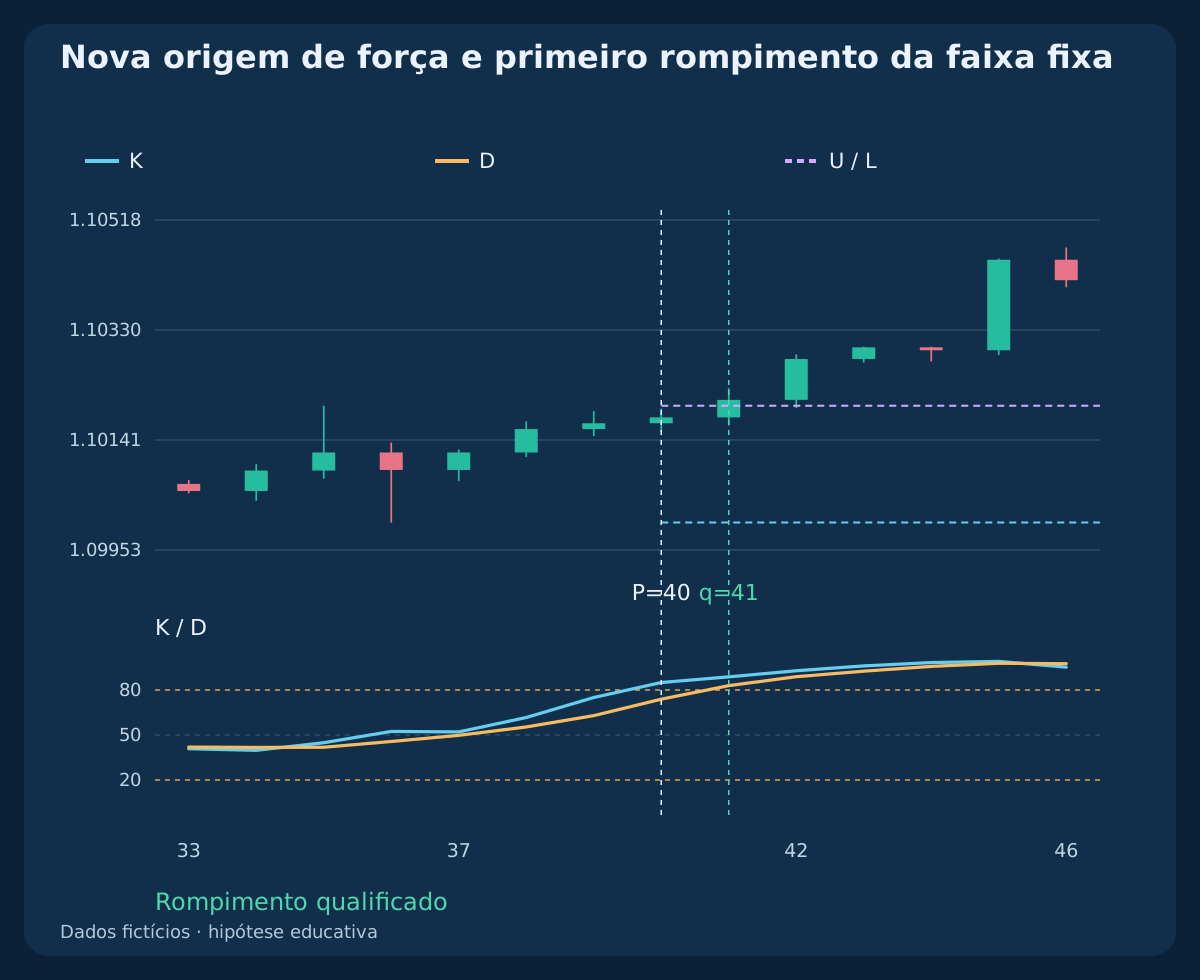
Somente q ∈ {P+1, P+2, P+3} pode se qualificar. Antes de examinar o preço, cancele por dados ausentes, intervalo horário interrompido, outra data UTC de fechamento, toque do stop ou perda de momentum. BUY deve manter K[q] > 80 ∧ K[q] > D[q] e SELL K[q] < 20 ∧ K[q] < D[q] em cada candle intermediário. Igualdade cancela.
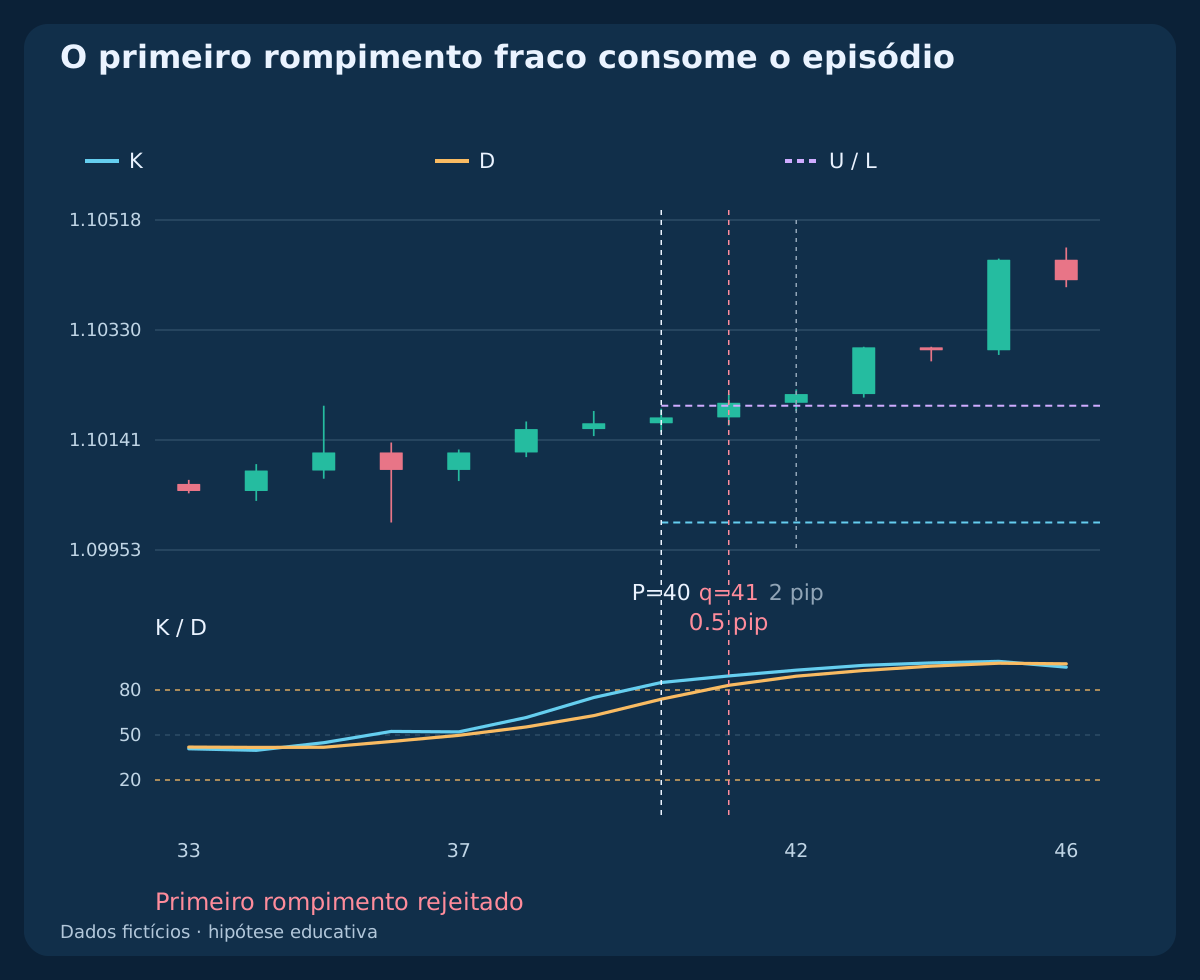
Para BUY, examine o primeiro fechamento estritamente acima de U; para SELL, o primeiro estritamente abaixo de L. Exija corpo nessa direção e distância externa 1 ≤ overshoot_pips ≤ 3. O primeiro fechamento externo que falhe em qualquer condição consome o episódio. Fechar exatamente na borda ainda é ficar dentro. Em P+3, teste um rompimento válido antes de expirar; candles posteriores não corrigem o primeiro rompimento fraco nem prorrogam o prazo.
5. Fixar a proteção a partir da faixa original
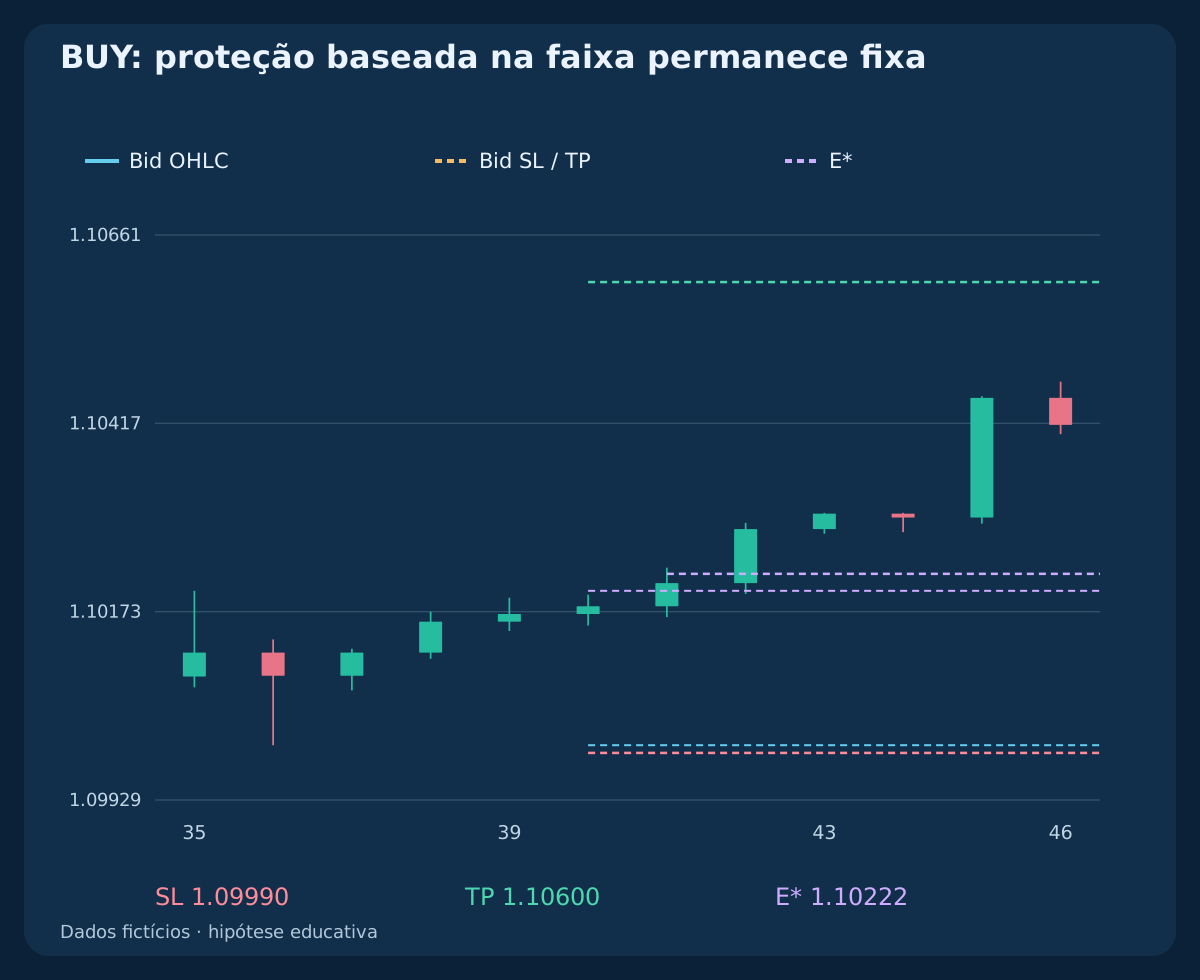
Use BUY: SL = L − 1 pip; TP = U + 2 × W e SELL: SL = U + 1 pip; TP = L − 2 × W. Esses níveis são conhecidos em P e permanecem fixos. A origem e cada candle de espera precisam ter Low de BUY estritamente acima de SL, ou High de SELL estritamente abaixo de SL. Um toque cancela antes da qualificação do rompimento.
As duas séries são OHLC Bid. SL e TP de BUY são níveis Bid; SL e TP de SELL são limites Ask derivados numericamente da faixa Bid fixa, não extremos Ask observados. Exija preços no tick válido e proteção compatível. Nunca amplie o stop nem desloque o alvo para aceitar uma cotação ruim. A projeção da faixa não é duas vezes o risco líquido real.
6. Separar a primeira cotação do prazo de envio
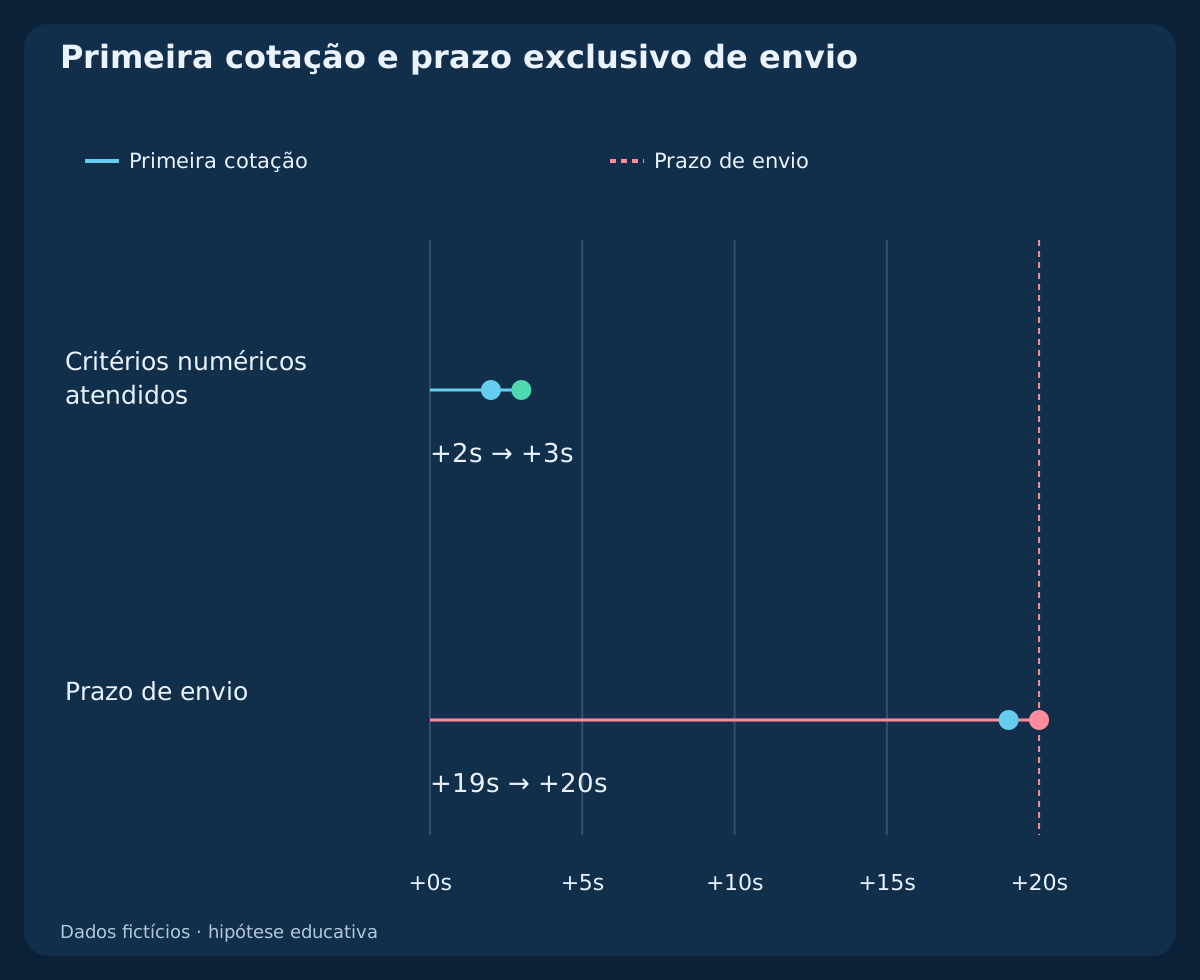
Quando q estiver disponível, consuma exatamente a primeira cotação observada com os dois lados. Exija Bid/Ask positivos e ordenados, idade documentada no envio 0 ≤ age_seconds ≤ 2 e solicitação estritamente antes de q.close_UTC + 20 seconds. A cotação deve permanecer inalterada durante a verificação; caso contrário, cancele. Sem primeira cotação antes do vencimento, não há entrada.
Solicitações só são permitidas em 08:00 ≤ t_UTC < 16:00. No exemplo, q cobre 09:00–10:00 UTC; a cotação chega às 10:00:02, a solicitação às 10:00:03 e a execução suposta às 10:00:04. Solicitar às 10:00:20 UTC é tarde demais. Confira o horário novamente antes de enviar e use relógios compatíveis para medir a idade. Esses segundos limitam uma solicitação ainda não enviada, não o campo de expiração de uma ordem pendente da corretora.
7. Aplicar filtros do lado executável e dos custos completos
Exija spread de no máximo 1.2 pips, Bid de BUY estritamente acima de U ou Ask de SELL estritamente abaixo de L, além da cotação do lado de saída estritamente entre SL e TP. Planeje BUY E* = Ask + 0.2 pip; SELL E* = Bid − 0.2 pip. A distância direcional entre q.close e E* deve ficar em 0 … 2 pips, incluindo os limites. E* é uma reserva para dimensionamento, não um preço executável da solicitação.
Calcule distâncias positivas de E* ao stop e ao alvo. Some comissão completa, reserva de saída e financiamento à perda planejada; desconte-os do ganho. Exija G_net / L_net ≥ 1.5. Os exemplos usam commission = 0.6 pip; exit reserve = 0.4 pip; financing reserve = 0. Custos aplicáveis, contrato, proteção ou margem desconhecidos significam rejeição. Spread e reserva de entrada já estão em E*: não os desconte duas vezes.
8. Reproduzir a origem BUY e o primeiro rompimento
Em P = 40, K anterior é 75, K atual 85 e D aproximadamente 73.888889. A faixa fixa é L = 1.10000; U = 1.10200; W = 20 pips. P fecha em 1.10180 dentro dela. O primeiro fechamento externo é q = 41; Close[q] = 1.10210, um pip acima de U, com corpo de alta. K é aproximadamente 88.768116 e D 82.922705.
A proteção permanece Bid SL = 1.09990; Bid TP = 1.10600. A primeira cotação é Bid 1.10210 / Ask 1.10220, com E* planejado de 1.10222. O risco bruto é 23.2 pips e o ganho bruto 37.8. Após a reserva conjunta de um pip para custos, L_net = 24.2 pips; G_net = 36.8 pips, resultando em 36.8 / 24.2 ≈ 1.520661. Permissões da corretora e execução são premissas separadas.
9. Rejeitar o primeiro rompimento fraco sem aproveitar o seguinte
A série separada de rompimento fraco tem a mesma origem e faixa fixa. Seu primeiro fechamento externo é 1.10205, apenas 0.5 pip acima de U. K continua na zona superior e o corpo aponta para cima, mas o mínimo de um pip não é atendido. O episódio é consumido imediatamente.
O candle seguinte fecha em 1.10220, rompendo dois pips. Isso não corrige a falha anterior. K continuamente acima de 80 não cria nova origem. Somente um novo cruzamento independente posterior do limite, com nova faixa válida e conta sem exposição, pode iniciar outro episódio. A rejeição é regra do modelo, não prova de que o movimento posterior não pudesse ser negociado.
10. Separar as alternativas independentes de cotação
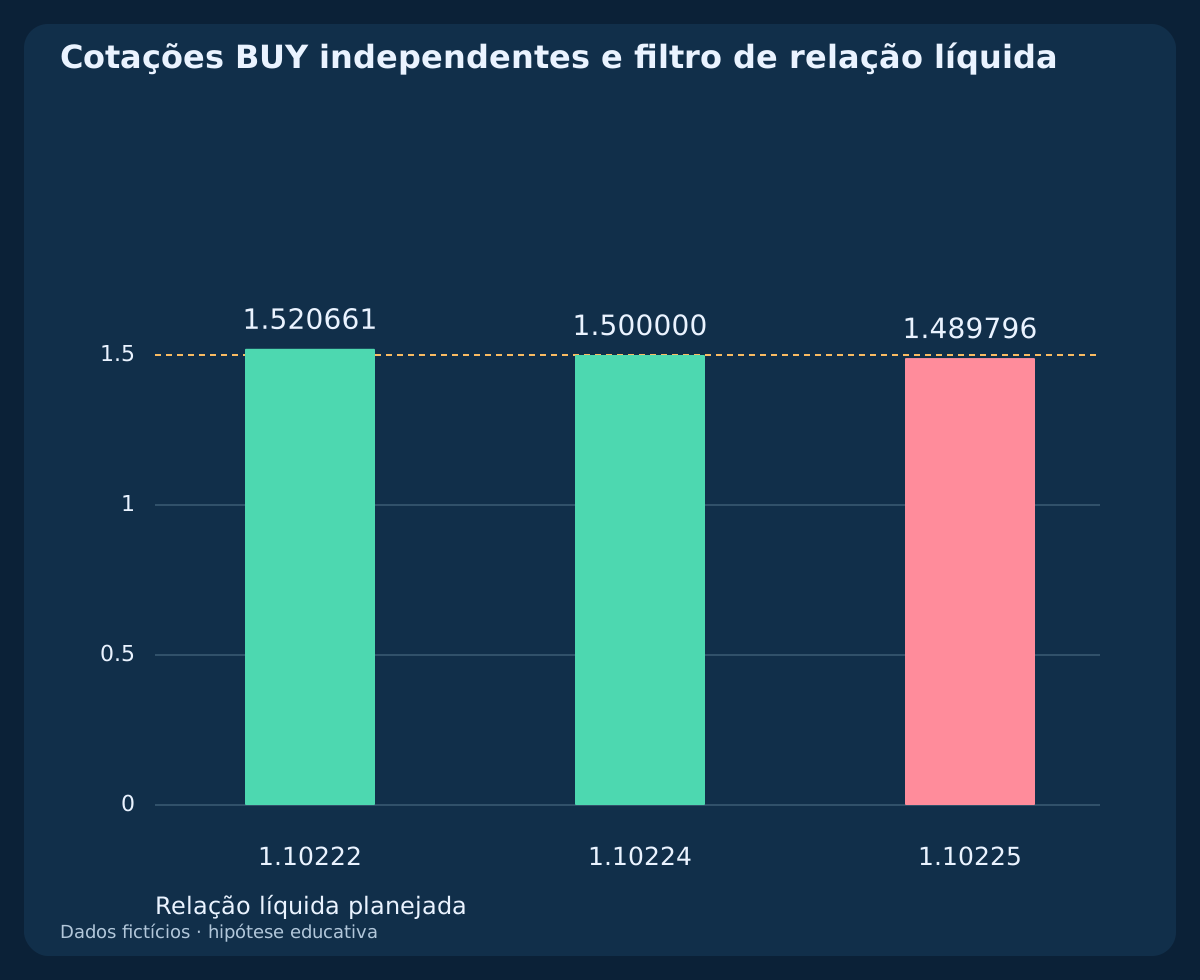
A cotação BUY admitida passa no filtro. Uma alternativa independente com entrada planejada E* = 1.10224 produz 36.6 / 24.4 = 1.5, portanto igualdade passa. Em E* = 1.10225, ganho líquido de 36.5 pips e perda planejada de 24.5 produzem 36.5 / 24.5 ≈ 1.489796: rejeite, mesmo com spread e distância de entrada aprovados.
Um primeiro spread separado de 1.3 pips falha apesar da relação aceitável. As linhas são primeiras observações alternativas, não cotações sucessivas entre as quais escolher. Após cotação ruim, vencimento ou rejeição explícita, não tente novamente esse rompimento. Esclareça qualquer solicitação incerta antes de permitir um novo episódio.
| Lado | E* planejada | SL fixo | TP fixo | Perda líquida, pips | Ganho líquido, pips | Relação líquida |
|---|---|---|---|---|---|---|
| BUY | 1.10222 | 1.09990 | 1.10600 | 24.2 | 36.8 | 1.520661 |
| BUY | 1.10225 | 1.09990 | 1.10600 | 24.5 | 36.5 | 1.489796 |
| SELL | 1.09787 | 1.10010 | 1.09400 | 23.3 | 37.7 | 1.618026 |
11. Espelhar SELL e verificar Ask separadamente
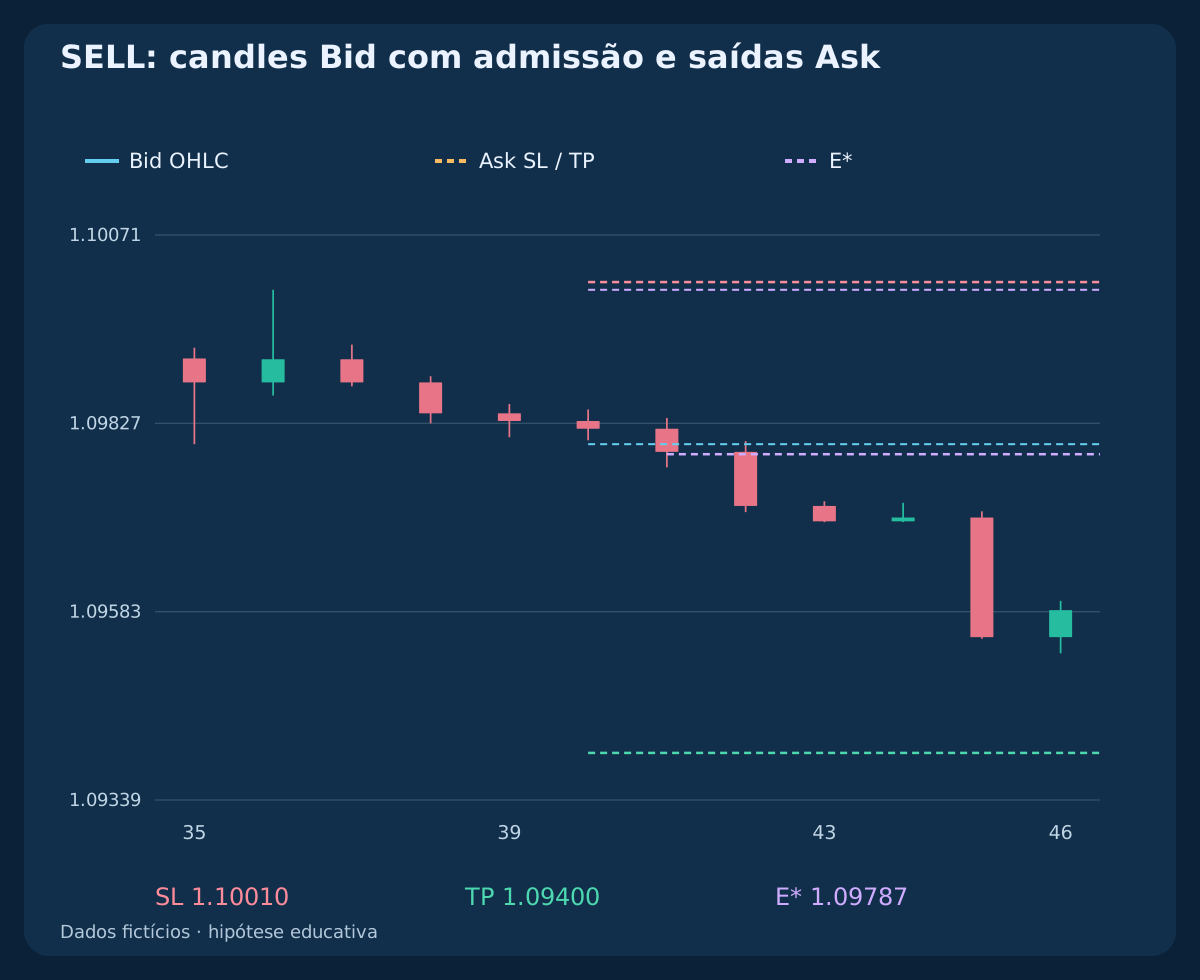
Espelhe a série BUY por price_sell = 2.20000 − price_buy. Na origem K está abaixo de 20 e q fecha em 1.09790, abaixo da borda inferior fixa 1.09800. A proteção é Ask SL = 1.10010; Ask TP = 1.09400. A cotação independente Bid 1.09790 / Ask 1.09800 falha porque Ask está exatamente na borda, embora sua relação líquida passe.
A alternativa SELL admitida é Bid = 1.09789; Ask = 1.09799; E* = 1.09787. A perda planejada de 23.3 pips e o ganho de 37.7 produzem 37.7 / 23.3 ≈ 1.618026. Espelhar Bid não implica custos BUY/SELL iguais nem prova que Ask tocou uma saída SELL. Registre o lado executável separadamente.
12. Confirmar a execução e tratar solicitações incertas
Antes de enviar no máximo uma solicitação de entrada a mercado, verifique tick real, passo de volume, margem livre, restrições de proteção e estado da conta. Use o lado atual permitido da cotação; não o substitua pela reserva fictícia E*. Um rompimento qualificado e um plano numérico aceito ainda não são ordens confirmadas.
Confirme ticket, execução real, volume e proteção. Um timeout pode esconder uma execução: concilie, não reenvie. Se o preenchimento violar o plano admitido ou a proteção falhar, suspenda entradas, esclareça a posição real e procure fechamento executável sem ampliar o stop original. Conte todos os custos. Reservas e orçamento não garantem um limite máximo de perda real.
13. Arredondar o volume para baixo pela perda completa
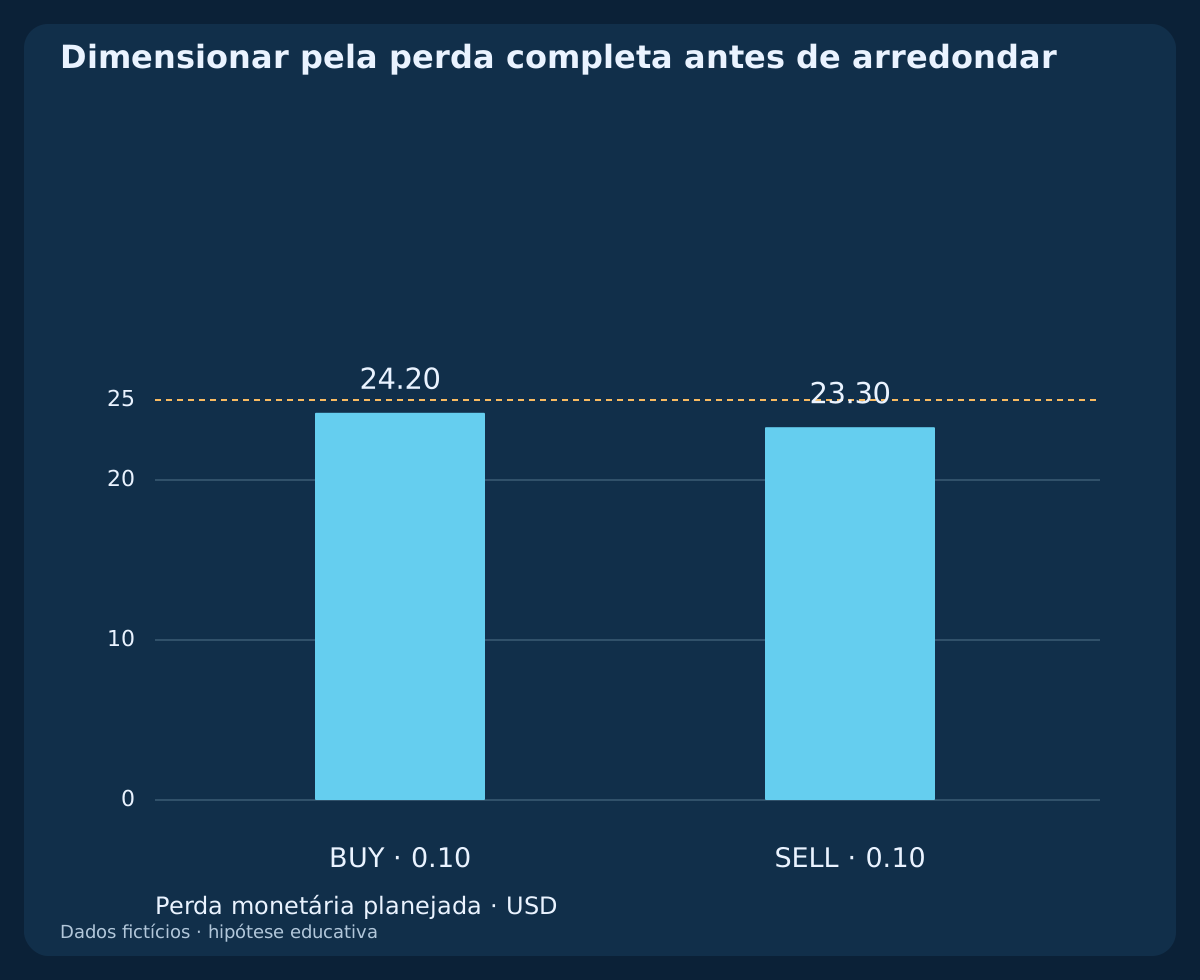
Suponha conta USD, contrato de EUR 100000 por lote, USD 10 por pip por lote, orçamento USD 25 e passo de 0.01 lote. A perda BUY de 24.2 pips custa USD 242 por lote: floor((25 / 242) / 0.01) × 0.01 = 0.10 lot. A perda monetária planejada é USD 24.20 e o ganho condicional no alvo USD 36.80.
A perda SELL de 23.3 pips também permite 0.10 lot, com perda planejada USD 23.30 e ganho condicional USD 37.70. Contrato real, valores na moeda da conta e margem precisam de verificação separada. Se o lote mínimo exceder o orçamento, ignore a entrada. O valor escolhido é uma ilustração, não uma recomendação de risco.
14. Definir saídas antes de interpretar resultados condicionais
Mantenha SL/TP fixos. Após entrar, solicite saída na primeira cotação executável quando um candle fechado deixar de satisfazer a condição direcional de momentum; dados necessários indisponíveis também acionam conciliação e tentativa de saída. Feche independentemente em q.close_UTC + 4 h, aqui às 14:00 UTC. O relógio começa no fechamento do rompimento, não na execução posterior. A proteção permanece ativa durante a solicitação de saída.
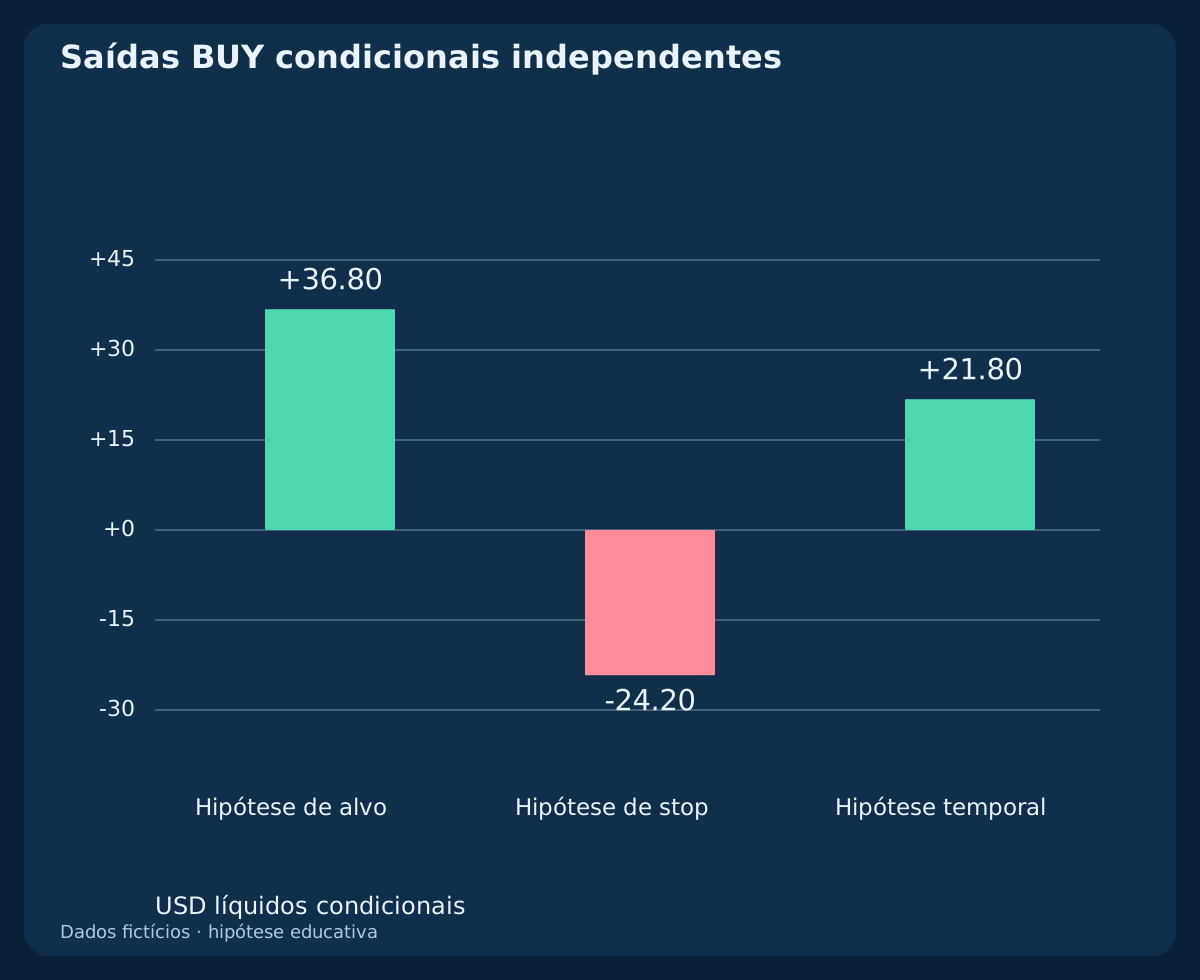
Com execução BUY suposta em 1.10222 e 0.10 lote, cenários independentes de alvo e stop dão USD +36.80 e USD −24.20 sob a reserva declarada. Outro cenário temporal supõe nenhuma saída anterior: Bid 1.10450, execução de saída 1.10446 e comissão de 0.6 pip dão 21.8 net pips = USD 21.80. Se um candle OHLC contiver ambos os limites de proteção sem ordem das cotações, deixe o resultado não resolvido. Não reverta usando um sinal reconhecido durante exposição ou solicitação não esclarecidas.
15. Recalcular três arquivos sem inventar um backtest
O primeiro CSV contém 240 linhas H1 fictícias em três séries: BUY, SELL espelhada e primeiro rompimento fraco rejeitado. K/D são calculados com todo o OHLC declarado. As colunas de razão de somas servem apenas à comparação. O episódio da origem escolhida demonstra um sinal, não simula uma conta contínua.
Os outros arquivos contêm sete planos independentes de cotação e cinco saídas condicionais. Comparações racionais exatas vêm antes do arredondamento visual do CSV para doze casas decimais. Recalcule apenas com informações disponíveis em cada evento e preserve falhas, dados ausentes e execuções incertas. Esses casos construídos não permitem inferir operações observadas, taxa de acerto ou retorno medido.
Baixar três séries H1 fictícias, Stochastic calculado e episódios da origem escolhida (CSV)
Baixar sete planos independentes de primeira cotação e filtros (CSV)
Baixar cinco saídas condicionais e resultados monetários (CSV)
16. Testar a hipótese com dados e custos não utilizados
Fixe convenções dos dados, parâmetros, ordem dos eventos e premissas de execução antes de avaliar. Conte cada origem elegível e episódio consumido. Teste lateralização, reversões rápidas, primeiros rompimentos fracos, falhas temporais, custos maiores, financiamento desconhecido e execução incerta, não apenas exemplos atraentes.
Use registros representativos de Bid/Ask, amostra de avaliação intocada e observação futura. Compare escolhas próximas sem tratar o melhor ajuste retrospectivo como prova. O guia explica o indicador; este artigo acrescenta uma hipótese específica de rompimento. Cálculos reproduzíveis estabelecem coerência interna, não capacidade preditiva.
Perguntas frequentes
Por que comprar com Stochastic já acima de 80?
A hipótese trata uma nova entrada na zona superior como possível força e depois exige rompimento de preço no prazo. Não afirma que leituras altas tornem a entrada lucrativa.
É necessário um cruzamento novo K/D?
Não. BUY exige K acima de D e SELL K abaixo de D; o evento novo é K cruzar o limite 80 ou 20. Alterar esse evento cria outro modelo.
Um segundo rompimento mais forte pode substituir o primeiro fraco?
Não. O primeiro fechamento externo consome o episódio mesmo quando corpo ou distância falham. Um candle posterior não pode corrigi-lo.
Os mesmos parâmetros 14/3/3 sempre coincidem com MetaTrader?
Não. Aqui se calcula a média de razões brutas. Razão de somas, outro feed ou campo de preço podem mudar K/D. Verifique a implementação instalada.
Por que SELL pode falhar após Bid romper a borda inferior?
Ask também precisa ficar estritamente abaixo dessa borda fixa. Bid sozinho não comprova a condição Ask executável nem uma saída SELL.
Os resultados monetários representam desempenho medido?
Não. São cálculos condicionais independentes com candles fictícios e cotações, custos e execuções supostos. A perda real pode exceder as reservas.
Fontes e notas de pesquisa
TradingView documenta a média de razões; o exemplo publicado pela MetaQuotes documenta a suavização pela razão de somas. Origem, faixa fixa, prazo do primeiro rompimento, filtros de custos e casos fictícios são escolhas originais de pesquisa. Nenhuma referência valida o desempenho da estratégia.
Hipótese educativa de pesquisa. OHLC fictício, planos de cotação independentes e saídas condicionais; sem desempenho observado, backtest contínuo de conta, vantagem medida ou garantia.