
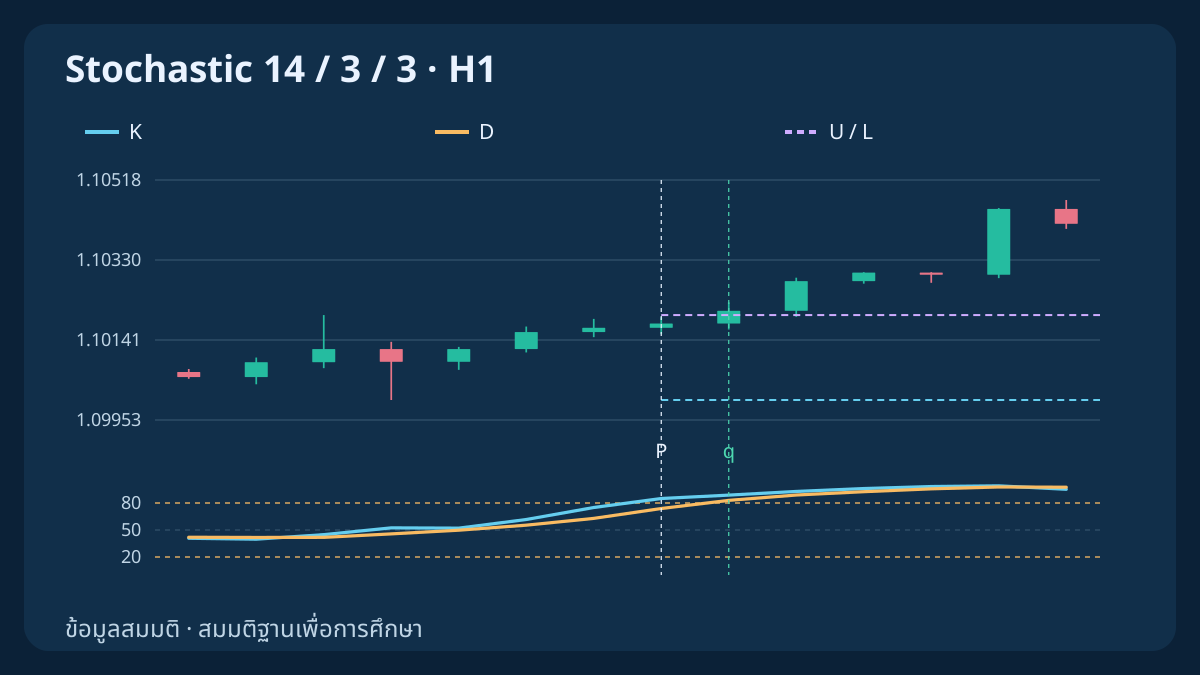
Stochastic ที่มีค่าสูงอาจเกิดร่วมกับแรงขึ้น ไม่ได้แปลว่าจะกลับตัวเสมอ สมมติฐานวิจัยนี้ศึกษาการเข้าสู่เขตโมเมนตัมแข็งแกร่งครั้งใหม่ ตามด้วยราคาที่เบรกเอาต์ภายในเวลาที่กำหนด จุดเริ่มของออสซิลเลเตอร์ กรอบคงที่ และการเบรกเอาต์ครั้งแรกเป็นคนละจังหวะกัน ข้อมูลราคา ราคาเสนอ และผลลัพธ์เป็นเงินทั้งหมดด้านล่างเป็นข้อมูลสมมติ
1. ระบุสมมติฐานเบรกเอาต์ตามโมเมนตัมให้แตกต่างชัดเจน
รูปแบบนี้ศึกษาการเข้าสู่เขตแรงครั้งใหม่ แล้วจึงทะลุขอบเขตราคา ต่างจากกลยุทธ์ Stochastic แบบย่อพักที่รอการฟื้นจากเขตสุดขั้วฝั่งตรงข้าม โมเดลนี้ไม่กำหนดตัวกรองแนวโน้ม EMA จุดกลับตัวของไดเวอร์เจนซ์ หรือการตัดกันใหม่ของ K/D
ใช้แท่ง Bid H1 ของ EUR/USD และบัญชีเดียวที่ไม่มีสถานะ คำขอค้าง หรือคำขอที่ยังไม่ทราบผล ต้องติดตามทุกการปิดแท่งอย่างต่อเนื่อง หลังเริ่มระบบใหม่ให้ข้ามจุดเริ่มที่พลาดไป ค่าตั้งและเกณฑ์เป็นทางเลือกเพื่อการวิจัย ไม่ใช่ค่าที่ปรับจนเหมาะที่สุดหรือหลักฐานว่ามีความได้เปรียบ
2. ตรึงวิธีคำนวณ Stochastic ให้ครบถ้วน
ใช้ (n, s, d) = (14, 3, 3) กับราคา Low/High และไม่เลื่อนการแสดงผล ในตัวอย่างนี้ 1 pip = 0.0001; point = tick = 0.00001 คำนวณ R[t] = 100 × (Close[t] − LL14[t]) / (HH14[t] − LL14[t]) สำหรับแต่ละแท่งที่ปิดแล้ว จากนั้นคำนวณ K[t] = SMA3(R)[t]; D[t] = SMA3(K)[t] หากกรอบมีความกว้างเป็นศูนย์ ให้ R เป็นค่าที่ใช้ไม่ได้ หน้าต่างปรับเรียบที่มีข้อมูลใช้ไม่ได้ก็ต้องใช้ไม่ได้เช่นกัน
นี่คือค่าเฉลี่ยอย่างง่ายของอัตราส่วนดิบ ตัวอย่างที่ MetaQuotes เผยแพร่ใช้ผลรวมระยะห่างหารด้วยผลรวมความกว้าง ซึ่งอาจให้ค่าไม่เหมือนกัน คอลัมน์เปรียบเทียบใน CSV ไม่ได้ใช้ตัดสินใจในกลยุทธ์นี้ ค่าดิบ K และ D เริ่มมีที่ k = 13, 15, 17 จุดเริ่มเขตตรวจได้เร็วสุดที่ k = 17 เพราะใช้ K ก่อนหน้าและ D ปัจจุบัน ไม่ต้องมีคู่ D ก่อนหน้า แท่งสนับสนุนทั้ง 18 แท่งต้องมีข้อมูลถูกต้องและเรียงต่อกันทุกชั่วโมง
3. สร้างจุดเริ่มใหม่ P ในเขตโมเมนตัมแข็งแกร่งเพียงครั้งเดียว
BUY ต้องมี K[P−1] ≤ 80 ∧ K[P] > 80 ∧ K[P] > D[P] ส่วน SELL ต้องมี K[P−1] ≥ 20 ∧ K[P] < 20 ∧ K[P] < D[P] การค้างในเขตสุดขั้วไม่ใช่จุดเริ่มใหม่ และค่าปัจจุบันที่เท่ากับเกณฑ์ไม่ผ่าน ให้ละเลยจุดเริ่มใหม่ขณะที่รอบเงื่อนไขเดิมหรือสถานะยังทำงานอยู่
ที่ P ให้ตรึง U = max(High[P−5 … P−1]); L = min(Low[P−5 … P−1]) และ W = U − L; 8 ≤ W / pip ≤ 30 พร้อมกำหนด L < Close[P] < U ไม่นำ P มารวมในกรอบอ้างอิง หากแท่งจุดเริ่มปิดนอกกรอบไปแล้วให้ปฏิเสธ ไม่ตีความใหม่ว่าเป็นการเบรกเอาต์ในภายหลัง ทั้งแท่ง P ต้องอยู่ด้านในขอบเขตสต็อปที่วางแผนไว้อย่างเคร่งครัดด้วย
4. ใช้เฉพาะการเบรกเอาต์ครั้งแรกภายในสามแท่ง
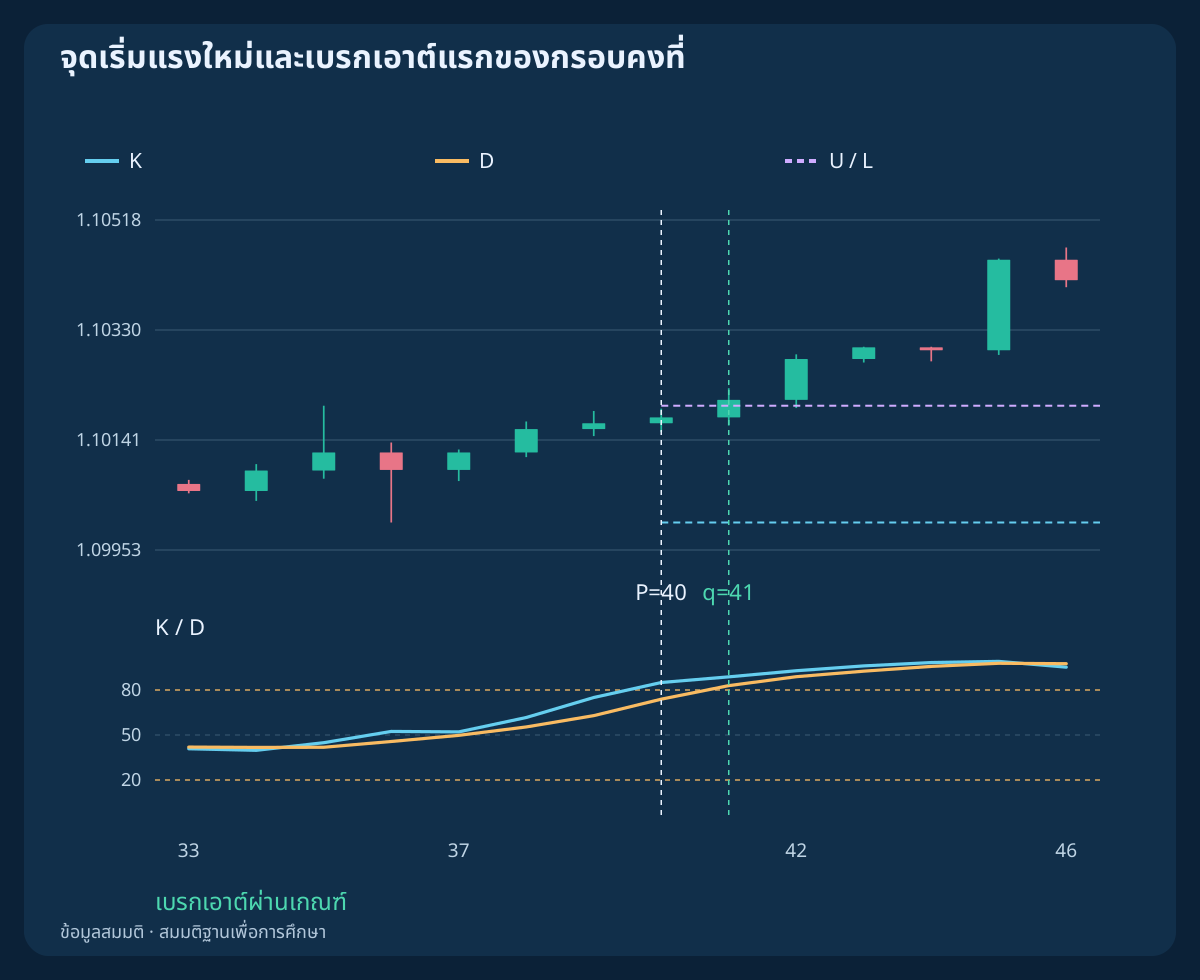
มีเพียง q ∈ {P+1, P+2, P+3} ที่มีสิทธิ์ผ่าน ก่อนตรวจราคาให้ยกเลิกหากข้อมูลขาด ช่วงชั่วโมงไม่ต่อเนื่อง วันที่ปิด UTC เปลี่ยน สัมผัสสต็อป หรือโมเมนตัมหายไป ทุกแท่งระหว่างทางต้องรักษา K[q] > 80 ∧ K[q] > D[q] สำหรับ BUY และ K[q] < 20 ∧ K[q] < D[q] สำหรับ SELL ค่าที่เท่ากันก็ยกเลิก
สำหรับ BUY ให้ตรวจการปิดเหนือ U อย่างเคร่งครัดครั้งแรก ส่วน SELL ตรวจการปิดต่ำกว่า L ครั้งแรก ลำตัวต้องชี้ไปในทิศทางนั้น และระยะนอกกรอบต้องเป็น 1 ≤ overshoot_pips ≤ 3 หากการปิดนอกกรอบครั้งแรกไม่ผ่านข้อใดข้อหนึ่ง รอบนั้นสิ้นสุดทันที การปิดเท่าขอบยังนับว่าอยู่ในกรอบ ที่ P+3 ให้ตรวจเบรกเอาต์ที่ถูกต้องก่อนหมดอายุ แท่งต่อมาไม่อาจแก้การทะลุครั้งแรกที่อ่อนหรือขยายเวลาเดิม
5. ตรึงการป้องกันจากกรอบเดิม
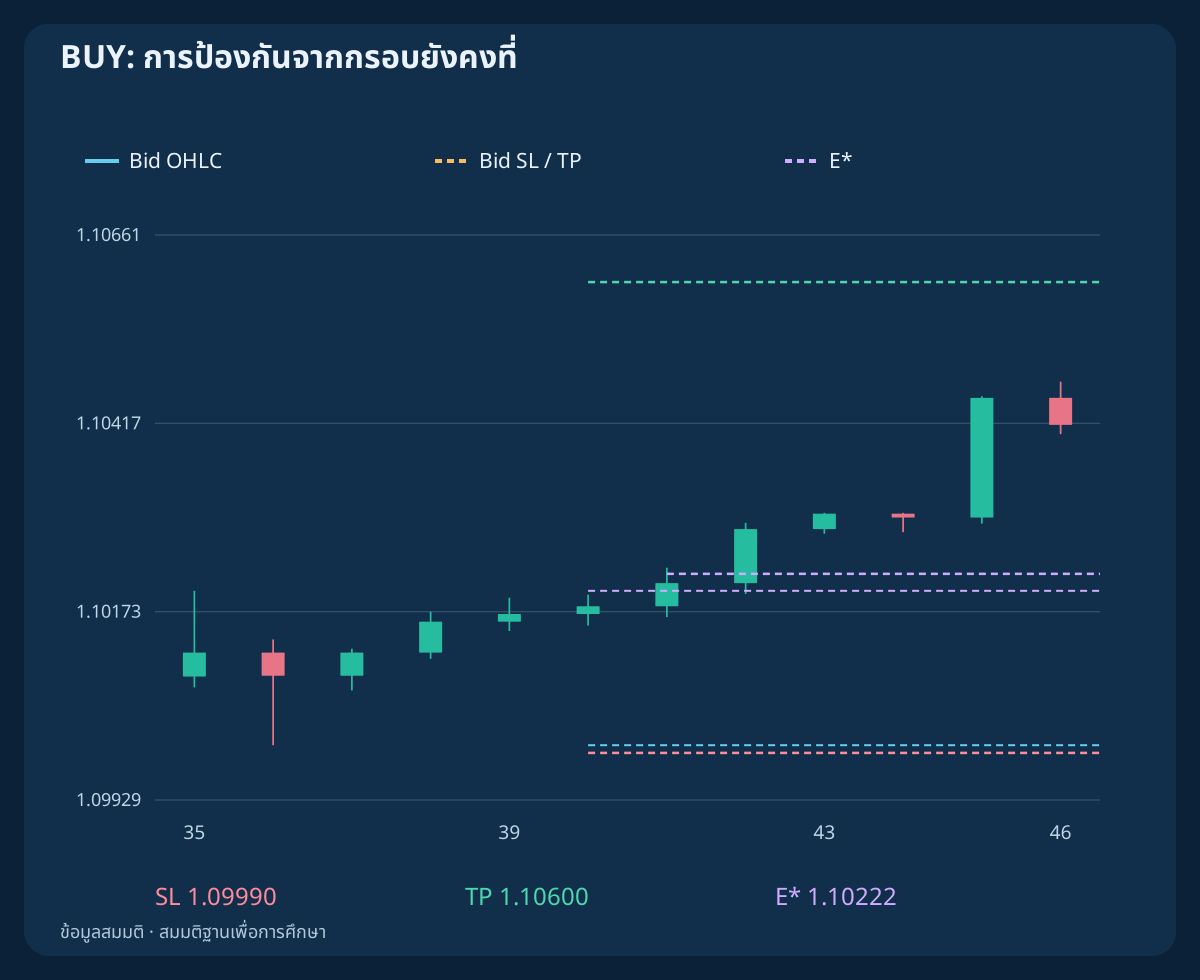
ใช้ BUY: SL = L − 1 pip; TP = U + 2 × W และ SELL: SL = U + 1 pip; TP = L − 2 × W ระดับเหล่านี้ทราบแล้วที่ P และคงเดิม แท่งจุดเริ่มและทุกแท่งรอต้องมี Low ของ BUY สูงกว่า SL อย่างเคร่งครัด หรือ High ของ SELL ต่ำกว่า SL อย่างเคร่งครัด หากแตะให้ยกเลิกก่อนตรวจว่าเบรกเอาต์ผ่าน
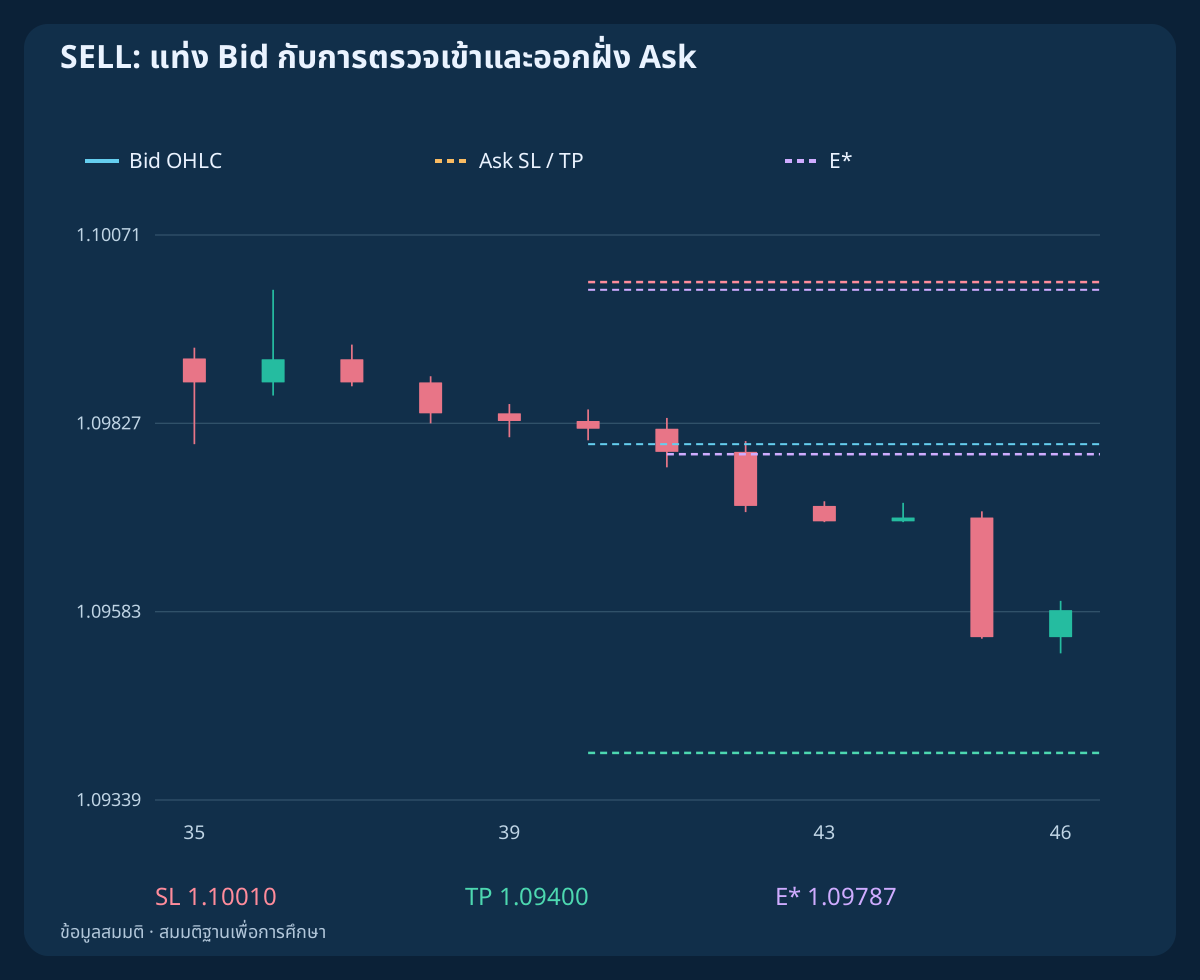
ทั้งสองชุดเป็น OHLC Bid ส่วน SL/TP ของ BUY ใช้ระดับ Bid ขณะที่ SL/TP ของ SELL เป็นเกณฑ์ Ask ที่คำนวณจากกรอบ Bid คงที่ ไม่ใช่จุดสูงต่ำของ Ask ที่สังเกตจริง ราคาต้องตรงกับขนาด tick และระบบต้องรองรับการป้องกัน ห้ามขยายสต็อปหรือเลื่อนเป้าหมายเพื่อให้ราคาเสนอที่ไม่ดีผ่าน ระยะฉายจากกรอบไม่ใช่สองเท่าของความเสี่ยงสุทธิจริง
6. แยกราคาเสนอแรกออกจากเวลาส่งคำขอ
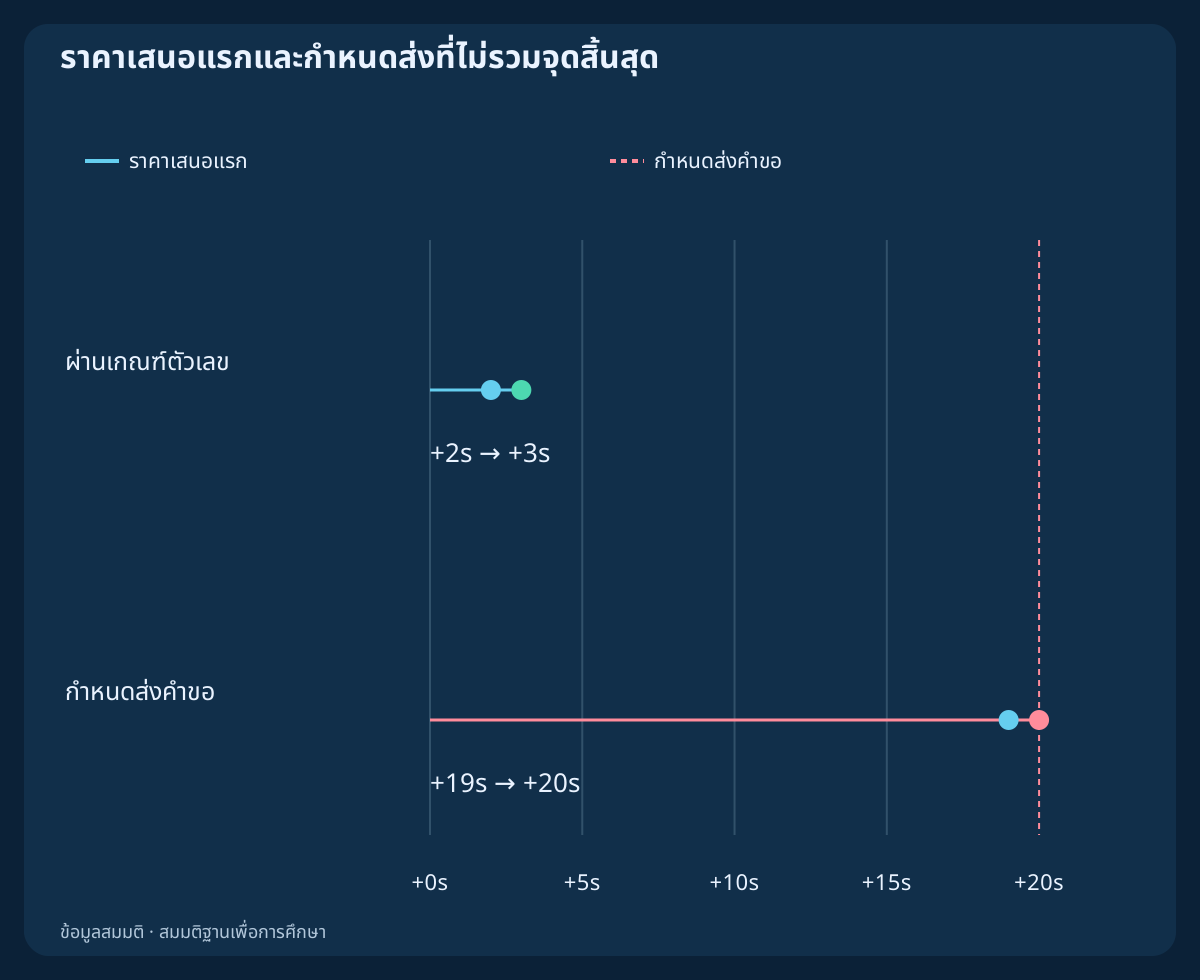
เมื่อ q พร้อมใช้งาน ให้ใช้ราคาเสนอสองฝั่งที่สังเกตได้ครั้งแรกเพียงครั้งเดียว Bid/Ask ต้องเป็นบวกและเรียงถูกต้อง อายุข้อมูลที่บันทึกไว้ ณ เวลาส่งต้องเป็น 0 ≤ age_seconds ≤ 2 และส่งคำขอก่อน q.close_UTC + 20 seconds อย่างเคร่งครัด ราคาเสนอต้องไม่เปลี่ยนระหว่างการตรวจล่วงหน้า มิฉะนั้นให้ยกเลิก หากไม่มีราคาเสนอแรกก่อนหมดเวลา ก็ไม่เปิดสถานะ
อนุญาตส่งเฉพาะ 08:00 ≤ t_UTC < 16:00 ตัวอย่าง q ครอบคลุม 09:00–10:00 UTC ราคาเสนอแรกมาที่ 10:00:02 ส่งคำขอที่ 10:00:03 และสมมติการจับคู่ที่ 10:00:04 คำขอที่ 10:00:20 UTC ช้าเกินไป ต้องตรวจเวลาอีกครั้งก่อนส่งและใช้นาฬิกาที่เทียบกันได้เพื่อวัดอายุข้อมูล วินาทีเหล่านี้จำกัดคำขอที่ยังไม่ส่ง ไม่ใช่ช่องวันหมดอายุของคำสั่งรอดำเนินการของโบรกเกอร์
7. ตรวจฝั่งราคาที่ซื้อขายได้และต้นทุนทั้งหมด
สเปรดต้องไม่เกิน 1.2 pips โดย Bid ของ BUY ต้องเหนือ U อย่างเคร่งครัด หรือ Ask ของ SELL ต้องต่ำกว่า L อย่างเคร่งครัด และราคาฝั่งปิดต้องอยู่ระหว่าง SL กับ TP อย่างเคร่งครัด วางแผน BUY E* = Ask + 0.2 pip; SELL E* = Bid − 0.2 pip ระยะตามทิศทางจาก q.close ไป E* ต้องอยู่ใน 0 … 2 pips รวมค่าขอบ E* เป็นค่าเผื่อเพื่อคำนวณขนาด ไม่ใช่ราคาที่ส่งคำขอซื้อขายได้จริง
คำนวณระยะสต็อปและเป้าหมายที่เป็นบวกจาก E* เพิ่มค่าคอมมิชชันไปกลับ ค่าเผื่อออก และค่าเผื่อต้นทุนถือครองในผลขาดทุนตามแผน และหักจากกำไร ต้องมี G_net / L_net ≥ 1.5 ตัวอย่างใช้ commission = 0.6 pip; exit reserve = 0.4 pip; financing reserve = 0 หากไม่ทราบต้นทุนที่ใช้จริง กฎสัญญา การป้องกัน หรือมาร์จิน ให้ปฏิเสธ สเปรดและค่าเผื่อเข้ารวมใน E* แล้ว ห้ามหักซ้ำ
8. คำนวณจุดเริ่ม BUY และเบรกเอาต์แรกซ้ำ
ที่ P = 40 ค่า K ก่อนหน้าคือ 75 ค่า K ปัจจุบัน 85 และ D ประมาณ 73.888889 กรอบคงที่คือ L = 1.10000; U = 1.10200; W = 20 pips P ปิดที่ 1.10180 ภายในกรอบ การปิดนอกกรอบครั้งแรกคือ q = 41; Close[q] = 1.10210 สูงกว่า U หนึ่ง pip พร้อมลำตัวขาขึ้น K ประมาณ 88.768116 และ D เท่ากับ 82.922705
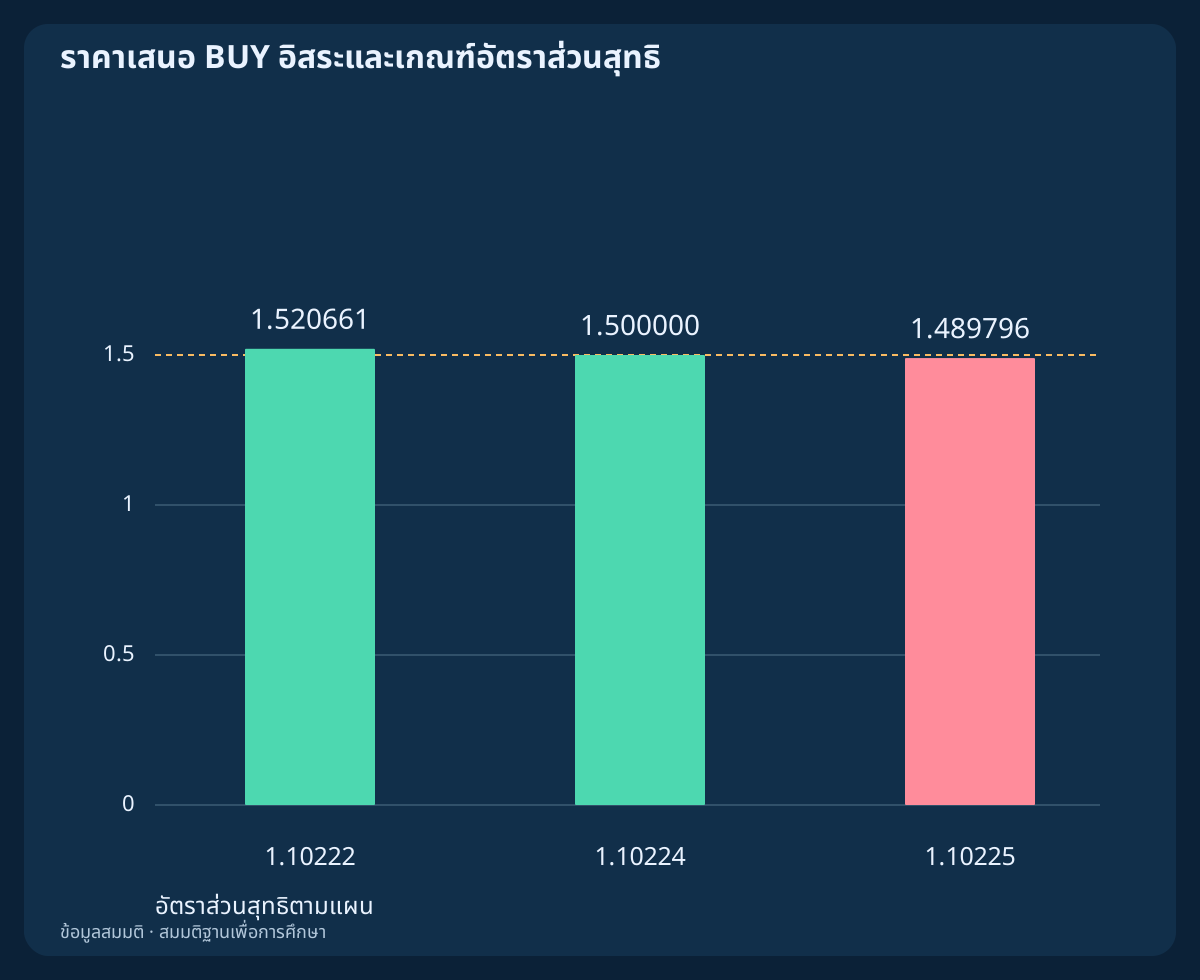
ระดับป้องกันยังเป็น Bid SL = 1.09990; Bid TP = 1.10600 ราคาเสนอแรกคือ Bid 1.10210 / Ask 1.10220 และ E* ตามแผน 1.10222 ความเสี่ยงก่อนต้นทุน 23.2 pip และผลตอบแทนก่อนต้นทุน 37.8 เมื่อรวมค่าเผื่อต้นทุนหนึ่ง pip จะได้ L_net = 24.2 pips; G_net = 36.8 pips หรือ 36.8 / 24.2 ≈ 1.520661 การอนุญาตของโบรกเกอร์และการจับคู่จริงเป็นสมมติฐานแยกต่างหาก
9. ปฏิเสธการทะลุครั้งแรกที่อ่อนโดยไม่ยืมแท่งถัดไป
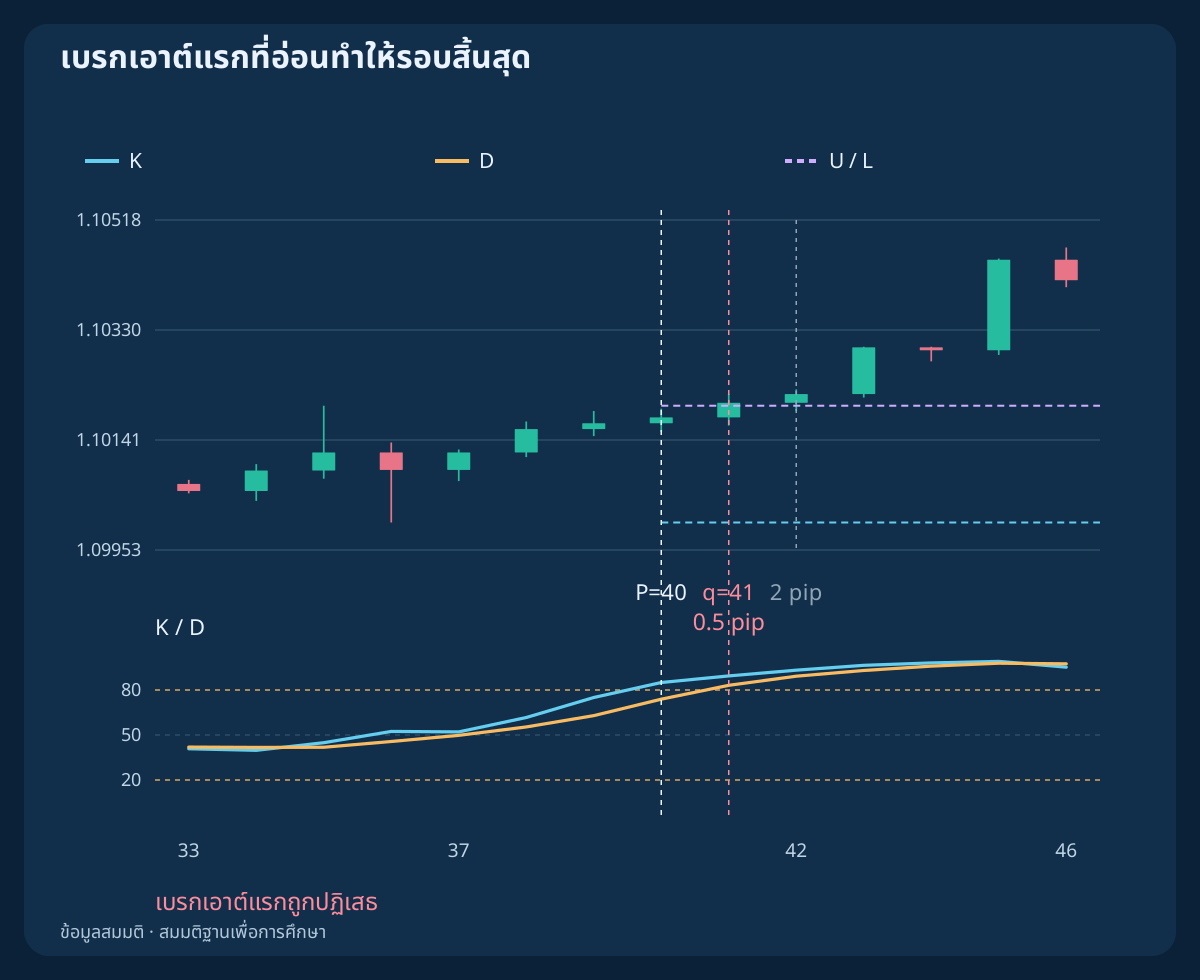
ชุดข้อมูลเบรกเอาต์อ่อนแยกต่างหากใช้จุดเริ่มและกรอบคงที่เดียวกัน การปิดนอกกรอบครั้งแรกคือ 1.10205 สูงกว่า U เพียง 0.5 pip แม้ K ยังอยู่เขตบนและลำตัวชี้ขึ้น แต่ไม่ถึงขั้นต่ำหนึ่ง pip จึงสิ้นสุดรอบนั้นทันที
แท่งถัดไปปิดที่ 1.10220 ทะลุสอง pip แต่ไม่อาจแก้ความล้มเหลวก่อนหน้า K ที่ค้างเหนือ 80 ไม่สร้างจุดเริ่มใหม่ ต้องรอการตัดเกณฑ์ครั้งใหม่ที่เป็นอิสระในภายหลัง พร้อมกรอบอ้างอิงใหม่ที่ถูกต้องและบัญชีไม่มีสถานะ การปฏิเสธเป็นกฎของโมเดล ไม่ได้พิสูจน์ว่าการเคลื่อนไหวภายหลังซื้อขายไม่ได้
10. แยกทางเลือกราคาเสนอที่เป็นอิสระ
ราคาเสนอ BUY ที่รับผ่านเกณฑ์อัตราส่วน ทางเลือกอิสระที่มีราคาเข้าตามแผน E* = 1.10224 ให้ 36.6 / 24.4 = 1.5 จึงยอมรับค่าเท่ากับเกณฑ์ ที่ E* = 1.10225 กำไรสุทธิ 36.5 pip และขาดทุนตามแผน 24.5 ให้ 36.5 / 24.5 ≈ 1.489796 ต้องปฏิเสธแม้สเปรดและระยะเข้าผ่าน
อีกกรณีหนึ่งมีสเปรดแรก 1.3 pips จึงไม่ผ่านแม้อัตราส่วนดีพอ แต่ละแถวเป็นสมมติฐานของการสังเกตครั้งแรกคนละกรณี ไม่ใช่ลำดับราคาเสนอให้เลือกอันที่ดีกว่า หลังราคาเสนอไม่ดี หมดเวลา หรือถูกปฏิเสธชัดเจน ห้ามลองเบรกเอาต์เดิมซ้ำ ต้องตรวจสอบคำขอที่ยังไม่ชัดเจนก่อนอนุญาตรอบใหม่
| ฝั่ง | E* ตามแผน | SL คงที่ | TP คงที่ | ขาดทุนสุทธิ pip | กำไรสุทธิ pip | อัตราส่วนสุทธิ |
|---|---|---|---|---|---|---|
| BUY | 1.10222 | 1.09990 | 1.10600 | 24.2 | 36.8 | 1.520661 |
| BUY | 1.10225 | 1.09990 | 1.10600 | 24.5 | 36.5 | 1.489796 |
| SELL | 1.09787 | 1.10010 | 1.09400 | 23.3 | 37.7 | 1.618026 |
11. สะท้อน SELL และตรวจ Ask แยกต่างหาก
สะท้อนข้อมูล BUY ด้วย price_sell = 2.20000 − price_buy จุดเริ่มมี K ต่ำกว่า 20 และ q ปิดที่ 1.09790 ต่ำกว่าขอบล่างคงที่ 1.09800 การป้องกันคือ Ask SL = 1.10010; Ask TP = 1.09400 ราคาเสนออิสระ Bid 1.09790 / Ask 1.09800 ไม่ผ่าน เพราะ Ask เท่าขอบพอดี แม้อัตราส่วนสุทธิผ่าน
ทางเลือก SELL ที่รับคือ Bid = 1.09789; Ask = 1.09799; E* = 1.09787 ขาดทุนตามแผน 23.3 pip และกำไร 37.7 ให้ 37.7 / 23.3 ≈ 1.618026 การสะท้อนชุด Bid ไม่ได้ทำให้ต้นทุน BUY/SELL เท่ากัน หรือพิสูจน์ว่า Ask แตะจุดออก SELL ต้องบันทึกราคาฝั่งที่ซื้อขายได้แยกกัน
12. ยืนยันการจับคู่และจัดการคำขอที่ไม่ทราบผล
ก่อนส่งคำขอเปิดสถานะแบบตลาดไม่เกินหนึ่งครั้ง ตรวจขนาด tick จริง ขั้นปริมาณ มาร์จินคงเหลือ ข้อจำกัดการป้องกัน และสถานะบัญชี ใช้ฝั่งราคาเสนอปัจจุบันที่อนุญาต ไม่แทนด้วยค่าเผื่อ E* ที่สมมติขึ้น เบรกเอาต์ผ่านและแผนตัวเลขผ่านยังไม่ใช่คำสั่งที่ยืนยันแล้ว
ยืนยันเลขรายการ ราคาจับคู่จริง ปริมาณ และการป้องกัน การหมดเวลาตอบกลับอาจซ่อนการจับคู่แล้ว จึงต้องตรวจสอบ ไม่ส่งซ้ำ หากการจับคู่ผิดแผนที่รับหรือการป้องกันล้มเหลว ให้หยุดเข้าใหม่ ตรวจสถานะจริง และพยายามปิดด้วยราคาที่ทำได้โดยไม่ขยายสต็อปเดิม รวมต้นทุนทั้งหมด ค่าเผื่อและงบไม่ได้รับประกันขาดทุนจริงสูงสุด
13. ปัดขนาดลงจากขาดทุนตามแผนทั้งหมด
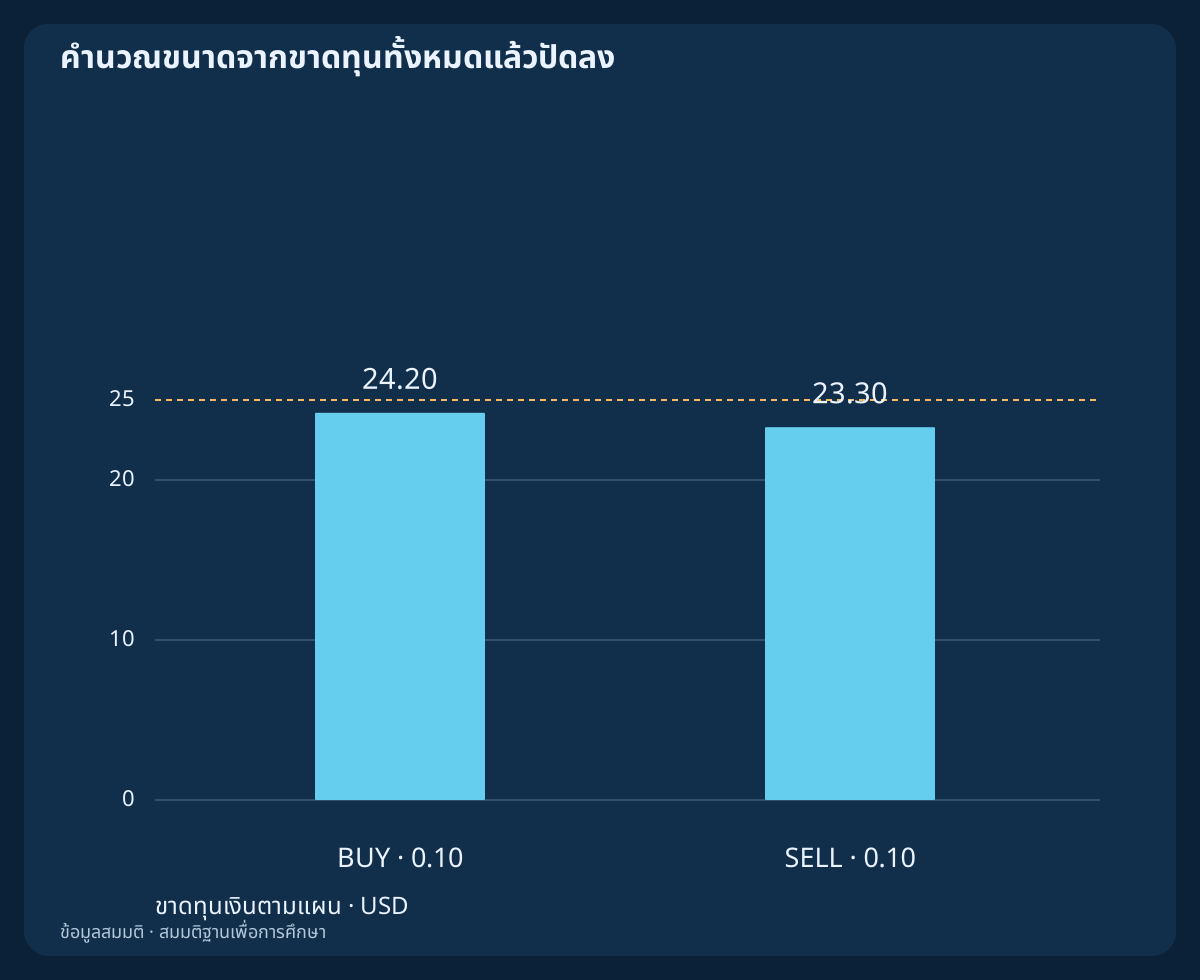
สมมติบัญชี USD สัญญา EUR 100000 ต่อล็อต มูลค่า USD 10 ต่อ pip ต่อล็อต งบ USD 25 และขั้น 0.01 ล็อต ขาดทุน BUY 24.2 pip เท่ากับ USD 242 ต่อล็อต: floor((25 / 242) / 0.01) × 0.01 = 0.10 lot ขาดทุนเงินตามแผนคือ USD 24.20 และกำไรเป้าหมายแบบมีเงื่อนไขคือ USD 36.80
ขาดทุน SELL 23.3 pip ก็อนุญาต 0.10 lot โดยขาดทุนตามแผน USD 23.30 และกำไรเป้าหมายมีเงื่อนไข USD 37.70 ต้องตรวจสัญญาจริง มูลค่าในสกุลบัญชี และมาร์จินแยกกัน หากล็อตขั้นต่ำเกินงบให้ข้าม จำนวนเงินนี้เป็นตัวอย่าง ไม่ใช่ขนาดความเสี่ยงที่แนะนำ
14. กำหนดการออกก่อนอ่านผลแบบมีเงื่อนไข
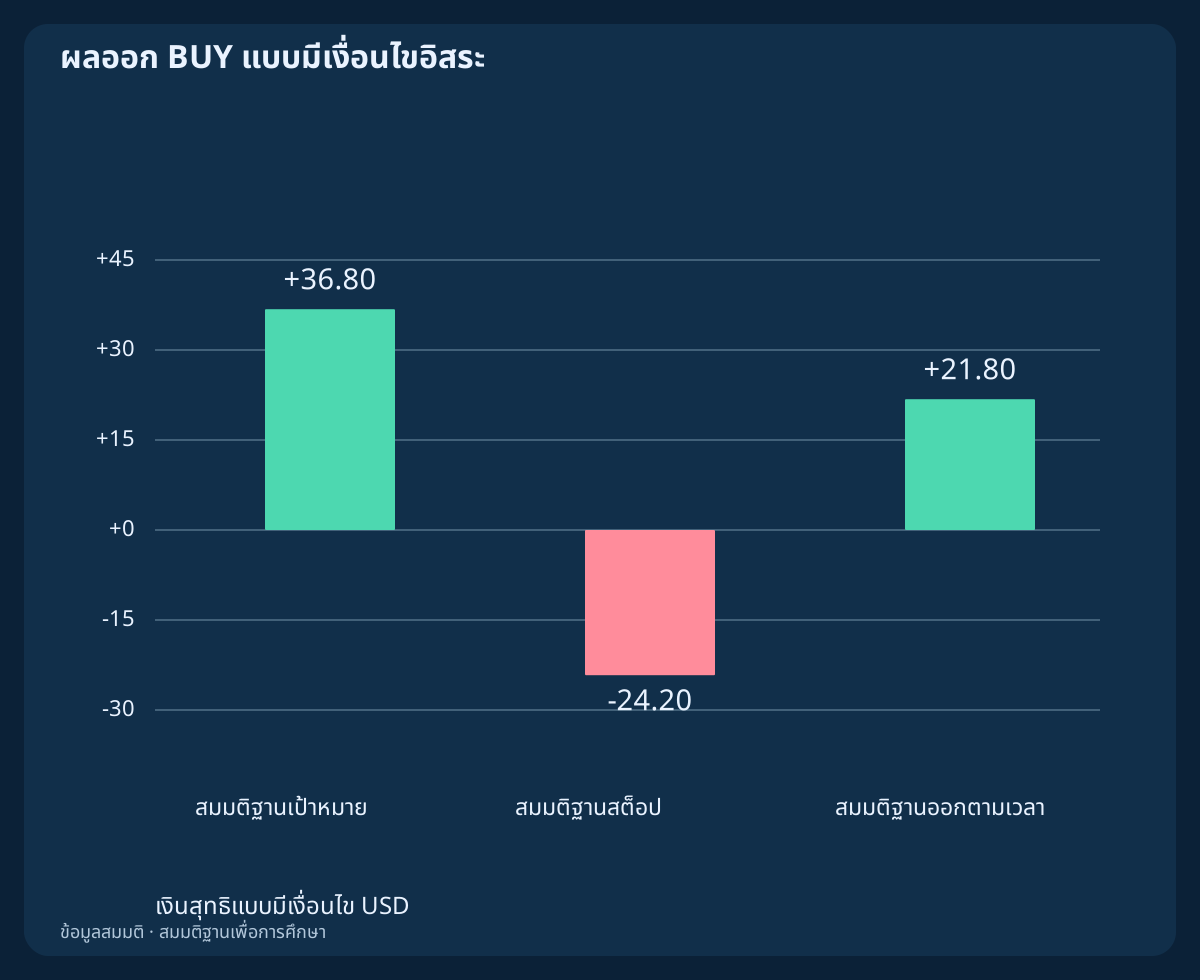
คง SL/TP ไว้ หลังเข้า หากแท่งที่ปิดแล้วไม่ผ่านเงื่อนไขโมเมนตัมตามทิศทาง ให้ขอออกที่ราคาเสนอแรกที่ซื้อขายได้ ข้อมูลที่จำเป็นใช้ไม่ได้ก็ให้ตรวจสอบและพยายามออกเช่นกัน อีกเงื่อนไขอิสระคือปิดที่ q.close_UTC + 4 h ซึ่งเป็น 14:00 UTC ในตัวอย่าง เริ่มนับจากการปิดแท่งเบรกเอาต์ ไม่ใช่เวลาจับคู่ที่ช้ากว่า การป้องกันยังทำงานขณะรอออก
หากสมมติ BUY จับคู่ที่ 1.10222 ขนาด 0.10 ล็อต กรณีเป้าหมายและสต็อปอิสระจะได้ USD +36.80 กับ USD −24.20 ภายใต้ค่าเผื่อที่ระบุ กรณีเวลาอีกชุดสมมติว่าไม่มีการออกก่อนหน้า: Bid 1.10450 ราคาปิดจริงสมมติ 1.10446 และค่าคอมมิชชัน 0.6 pip ให้ 21.8 net pips = USD 21.80 หากแท่ง OHLC เดียวครอบคลุมทั้งสองขอบป้องกันแต่ไม่ทราบลำดับราคาเสนอ ให้จัดผลเป็นยังสรุปไม่ได้ ห้ามกลับฝั่งด้วยสัญญาณที่พบขณะสถานะหรือคำขอยังไม่ชัดเจน
15. คำนวณสามไฟล์ซ้ำโดยไม่สร้างแบ็กเทสต์เทียม
CSV แรกมีข้อมูล H1 สมมติ 240 แถวในสามชุด ได้แก่ BUY, SELL สะท้อน และเบรกเอาต์แรกอ่อนที่ถูกปฏิเสธ K/D มาจาก OHLC ทั้งหมดที่ระบุ คอลัมน์อัตราส่วนผลรวมใช้เปรียบเทียบเท่านั้น รอบของจุดเริ่มที่เลือกเป็นการสาธิตสัญญาณ ไม่ใช่การจำลองบัญชีต่อเนื่อง
อีกสองไฟล์มีแผนราคาเสนออิสระเจ็ดกรณีและการออกแบบมีเงื่อนไขห้ากรณี เปรียบเทียบจำนวนตรรกยะแบบตรงก่อนปัดแสดง CSV เป็นทศนิยม 12 ตำแหน่ง ใช้เฉพาะข้อมูลที่ทราบในแต่ละเหตุการณ์และเก็บกรณีล้มเหลว ข้อมูลขาด และการจับคู่ที่ยังไม่ทราบผลไว้ กรณีที่สร้างขึ้นเหล่านี้ใช้อนุมานการเทรดจริง อัตราชนะ หรือผลตอบแทนที่วัดแล้วไม่ได้
ดาวน์โหลดข้อมูล H1 สมมติสามชุด Stochastic ที่คำนวณ และรอบจุดเริ่มที่เลือก (CSV)
16. ทดสอบสมมติฐานกับข้อมูลและต้นทุนที่ยังไม่ใช้
ตรึงกฎข้อมูล พารามิเตอร์ ลำดับเหตุการณ์ และสมมติฐานการจับคู่ก่อนประเมิน นับทุกจุดเริ่มที่มีสิทธิ์และทุกรอบที่สิ้นสุด ทดสอบตลาดแกว่งไร้ทิศทาง การกลับตัวเร็ว เบรกเอาต์แรกอ่อน ช่องว่างเวลา ต้นทุนสูงขึ้น ค่าใช้จ่ายถือครองที่ไม่ทราบ และการจับคู่ที่ไม่แน่นอน ไม่เลือกเฉพาะภาพสวย
ใช้ Bid/Ask ที่บันทึกไว้และเป็นตัวแทนตลาด ตัวอย่างประเมินที่ไม่เคยใช้คัดเลือก และการสังเกตล่วงหน้า เปรียบเทียบค่าตั้งใกล้เคียงโดยไม่ถือค่าที่ดีที่สุดย้อนหลังเป็นหลักฐาน คู่มืออธิบายอินดิเคเตอร์ ส่วนบทความนี้เพิ่มสมมติฐานเบรกเอาต์ที่ชัดเจนหนึ่งแบบ การคำนวณซ้ำได้ยืนยันความสอดคล้องภายใน ไม่ใช่ความสามารถพยากรณ์
คำถามที่พบบ่อย
ทำไมพิจารณา BUY เมื่อ Stochastic สูงกว่า 80 แล้ว
สมมติฐานมองการเข้าเขตบนครั้งใหม่ว่าอาจสะท้อนแรง แล้วจึงต้องมีการเบรกเอาต์ของราคาภายในเวลา ไม่ได้กล่าวว่าค่าสูงทำให้เข้าแล้วมีกำไร
ต้องมีการตัดกันใหม่ของ K/D หรือไม่
ไม่ต้อง BUY ต้องมี K เหนือ D ส่วน SELL ต้องมี K ต่ำกว่า D เหตุการณ์ใหม่คือ K ตัดเกณฑ์ 80 หรือ 20 หากเปลี่ยนเหตุการณ์ก็เป็นอีกโมเดล
เบรกเอาต์ครั้งที่สองที่แรงกว่าทดแทนครั้งแรกที่อ่อนได้ไหม
ไม่ได้ การปิดนอกกรอบครั้งแรกจบรอบแล้ว แม้ลำตัวหรือระยะไม่ผ่าน แท่งถัดไปไม่อาจแก้ได้
ค่า 14/3/3 เหมือนกันจะตรงกับ MetaTrader เสมอไหม
ไม่เสมอ ตัวอย่างนี้เฉลี่ยอัตราส่วนดิบ วิธีอัตราส่วนผลรวม แหล่งราคา หรือช่องราคาต่างกันอาจเปลี่ยน K/D ต้องตรวจการทำงานของรุ่นที่ติดตั้ง
ทำไม SELL ไม่ผ่านแม้ Bid หลุดขอบล่าง
Ask ต้องต่ำกว่าขอบล่างคงที่อย่างเคร่งครัดด้วย Bid เพียงอย่างเดียวไม่ยืนยันเงื่อนไข Ask ที่ซื้อขายได้หรือการออก SELL
ผลเงินเป็นผลงานที่วัดจริงหรือไม่
ไม่ใช่ เป็นการคำนวณแบบมีเงื่อนไขอิสระจากแท่งสมมติและราคาเสนอ ต้นทุน การจับคู่ที่สมมติ ขาดทุนจริงอาจเกินค่าเผื่อ
แหล่งข้อมูลและหมายเหตุการศึกษา
TradingView อธิบายค่าเฉลี่ยอัตราส่วน ส่วนตัวอย่าง MetaQuotes ที่เผยแพร่อธิบายการปรับเรียบด้วยอัตราส่วนผลรวม จุดเริ่ม กรอบคงที่ เวลาของเบรกเอาต์แรก เกณฑ์ต้นทุน และกรณีสมมติเป็นทางเลือกวิจัยของเรา แหล่งอ้างอิงทั้งสองไม่ได้ยืนยันผลงานของกลยุทธ์นี้
สมมติฐานวิจัยเพื่อการศึกษา ใช้ OHLC สมมติ แผนราคาเสนออิสระ และการออกแบบมีเงื่อนไข ไม่ใช่ผลงานจริง แบ็กเทสต์บัญชีต่อเนื่อง ความได้เปรียบที่วัดแล้ว หรือการรับประกัน