

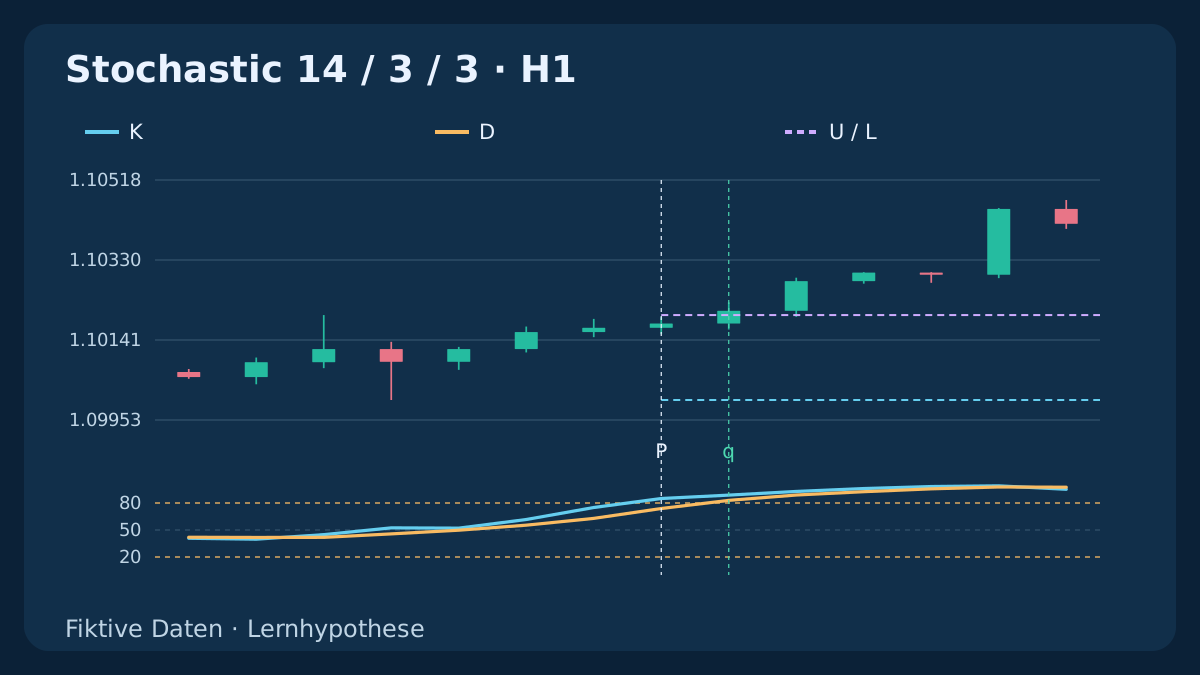
Ein hoher Stochastic-Wert kann Stärke begleiten, statt eine Umkehr anzukündigen. Diese Forschungshypothese untersucht einen neuen Eintritt in die Stärkezone mit anschließendem rechtzeitigem Kursausbruch. Oszillatorursprung, feste Spanne und erster Ausbruch haben eigene Zeitpunkte. Sämtliche Kursreihen, Quotes und Geldbeträge sind fiktiv.
1. Eine eigenständige Momentum-Ausbruchshypothese formulieren
Untersucht werden ein neuer Eintritt in eine Stärkezone und der anschließende Bruch einer Preisgrenze. Die vorhandene Stochastic-Rücklaufstrategie wartet dagegen auf die Erholung aus dem entgegengesetzten Extrem. Dieses Modell verlangt weder einen EMA-Trendfilter noch einen Divergenzpivot oder ein neues K/D-Kreuz.
Verwendet werden EUR/USD-H1-Bid-Kerzen und ein einziges Konto ohne Positionen, ausstehende oder ungeklärte Aufträge. Jeder Schluss muss fortlaufend beobachtet werden; nach einem Neustart werden verpasste Ursprünge ausgelassen. Einstellungen und Schwellen sind Forschungsentscheidungen, keine optimierten Werte oder Belege eines Vorteils.
2. Die Stochastic-Berechnung vollständig festlegen
Es gelten (n, s, d) = (14, 3, 3), Low/High-Preise und keine Anzeigeverschiebung. Hier gilt 1 pip = 0.0001; point = tick = 0.00001. Für jede abgeschlossene Kerze werden R[t] = 100 × (Close[t] − LL14[t]) / (HH14[t] − LL14[t]) und anschließend K[t] = SMA3(R)[t]; D[t] = SMA3(K)[t] berechnet. Bei einer Nullspanne ist R nicht verfügbar; ein Glättungsfenster mit einem nicht verfügbaren Eingang bleibt ebenfalls nicht verfügbar.
Dies ist das einfache Mittel der einzelnen Verhältnisse. Das veröffentlichte MetaQuotes-Beispiel verwendet dagegen das Verhältnis aufsummierter Abstände und Spannen; die Vergleichsspalten im CSV steuern diese Strategie nicht. Rohwert, K und D beginnen bei k = 13, 15, 17. Ein Zonenursprung ist erstmals bei k = 17 prüfbar, denn benötigt werden vorheriges K und aktuelles D, kein vorheriges D-Paar. Alle achtzehn zugrunde liegenden Kerzen müssen gültig und stündlich aufeinanderfolgend sein.
3. Einen neuen Stärkeursprung P bestimmen
BUY erfordert K[P−1] ≤ 80 ∧ K[P] > 80 ∧ K[P] > D[P], SELL erfordert K[P−1] ≥ 20 ∧ K[P] < 20 ∧ K[P] < D[P]. Ein anhaltender Extremzustand erzeugt keinen weiteren Ursprung; Gleichheit am aktuellen Schwellenwert genügt nicht. Während eines aktiven Ablaufs oder einer Position werden neue Ursprünge ignoriert.
Bei P werden U = max(High[P−5 … P−1]); L = min(Low[P−5 … P−1]) und W = U − L; 8 ≤ W / pip ≤ 30 fixiert. Es muss L < Close[P] < U gelten. P selbst gehört nicht zur Referenzspanne. Schließt bereits die Ursprungskerze außerhalb, wird sie verworfen und nicht nachträglich zum späteren Ausbruch erklärt. Auch die gesamte P-Kerze muss strikt innerhalb der geplanten Stop-Grenze bleiben.
4. Nur den ersten Ausbruch innerhalb von drei Kerzen verbrauchen
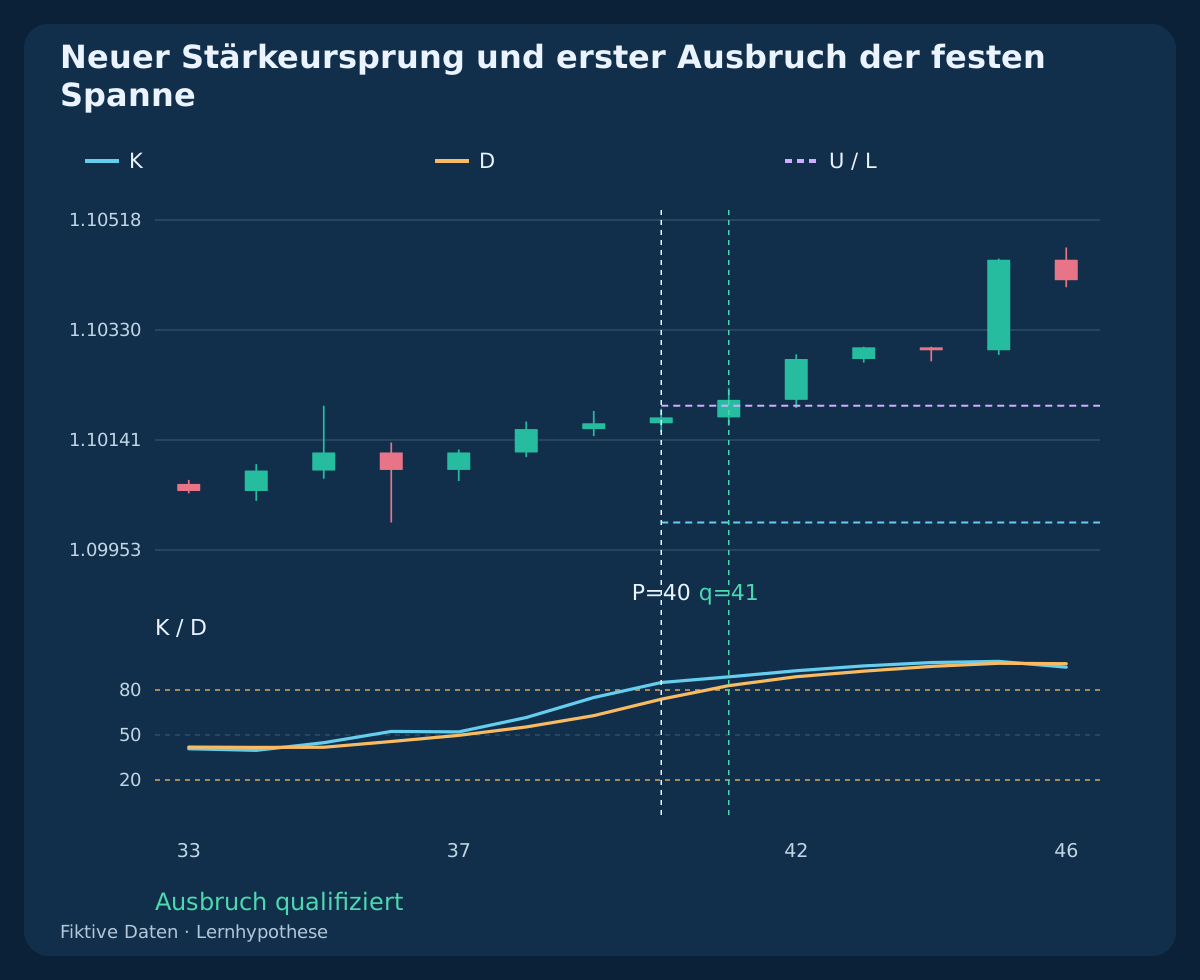
Nur q ∈ {P+1, P+2, P+3} kann qualifizieren. Vor der Kursprüfung wird bei fehlenden Daten, unterbrochener Stundenfolge, anderem UTC-Schlussdatum, Stop-Berührung oder verlorenem Momentum abgebrochen. BUY muss auf jeder Zwischenkerze K[q] > 80 ∧ K[q] > D[q] und SELL K[q] < 20 ∧ K[q] < D[q] halten. Gleichheit bricht ab.
Für BUY zählt der erste Schluss strikt über U, für SELL der erste strikt unter L. Der Kerzenkörper muss in diese Richtung zeigen und die Außendistanz 1 ≤ overshoot_pips ≤ 3 betragen. Verfehlt der erste Außenschluss eine Bedingung, ist der Ablauf verbraucht. Ein Schluss genau an der Grenze liegt noch innerhalb. Auf P+3 wird ein gültiger Ausbruch vor Ablauf der Frist geprüft; spätere Kerzen können einen schwachen ersten Bruch weder reparieren noch die Frist verlängern.
5. Absicherung aus der ursprünglichen Spanne fixieren
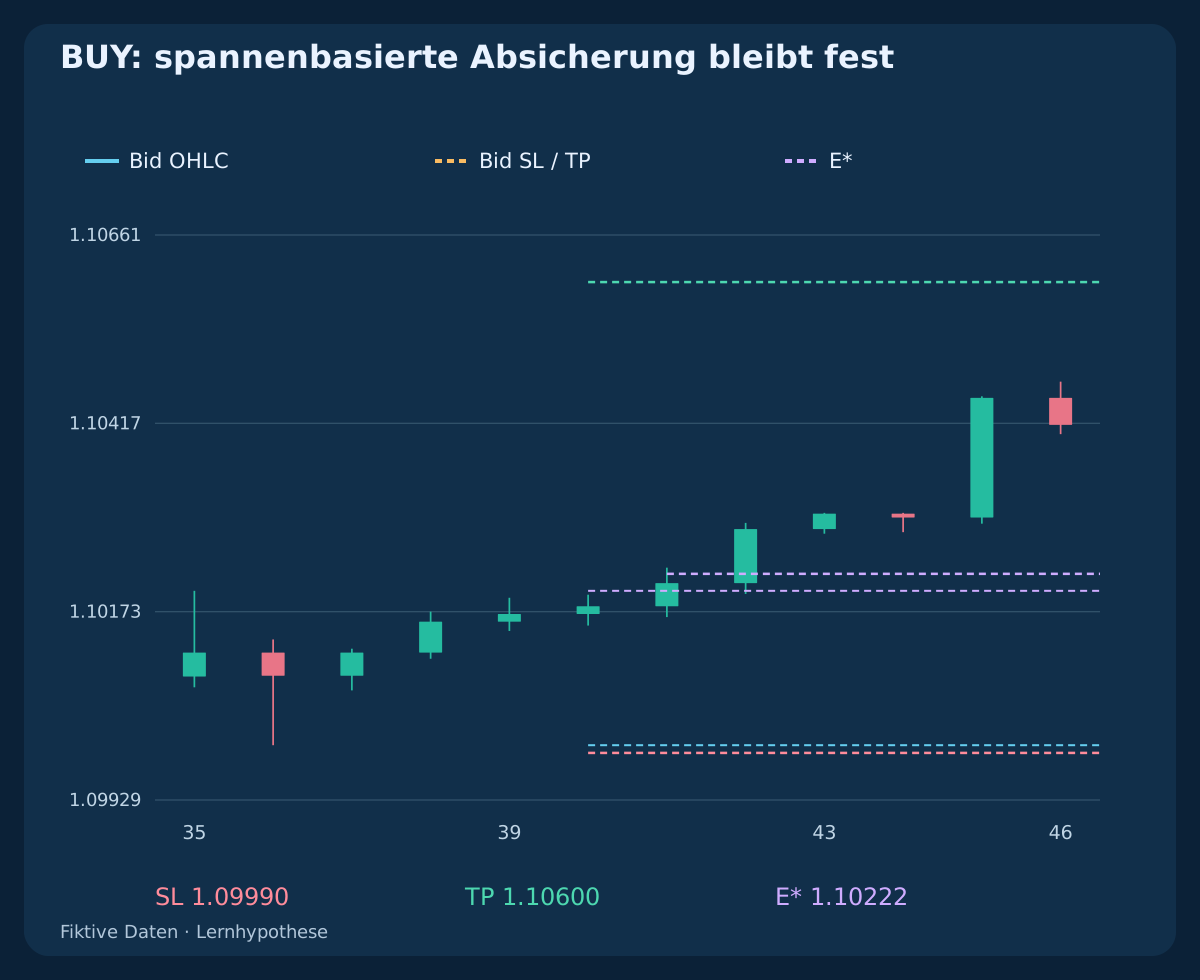
Es gelten BUY: SL = L − 1 pip; TP = U + 2 × W und SELL: SL = U + 1 pip; TP = L − 2 × W. Diese Niveaus sind bereits bei P bekannt und bleiben fest. Ursprung und jede Wartekerze benötigen bei BUY ein Low strikt über SL, bei SELL ein High strikt unter SL. Eine Berührung beendet den Ablauf vor der Ausbruchsqualifikation.
Beide Reihen bestehen aus Bid-OHLC. BUY-SL und -TP sind Bid-Niveaus; SELL-SL und -TP sind rechnerisch aus der festen Bid-Spanne abgeleitete Ask-Schwellen, keine beobachteten Ask-Swingextreme. Tickraster und unterstützte Absicherung müssen passen. Stop oder Ziel werden nie verschoben, um einen ungünstigen Quote zuzulassen. Die Spannenprojektion entspricht nicht dem Doppelten des tatsächlichen Nettorisikos.
6. Ersten Quote und Sendefrist getrennt prüfen
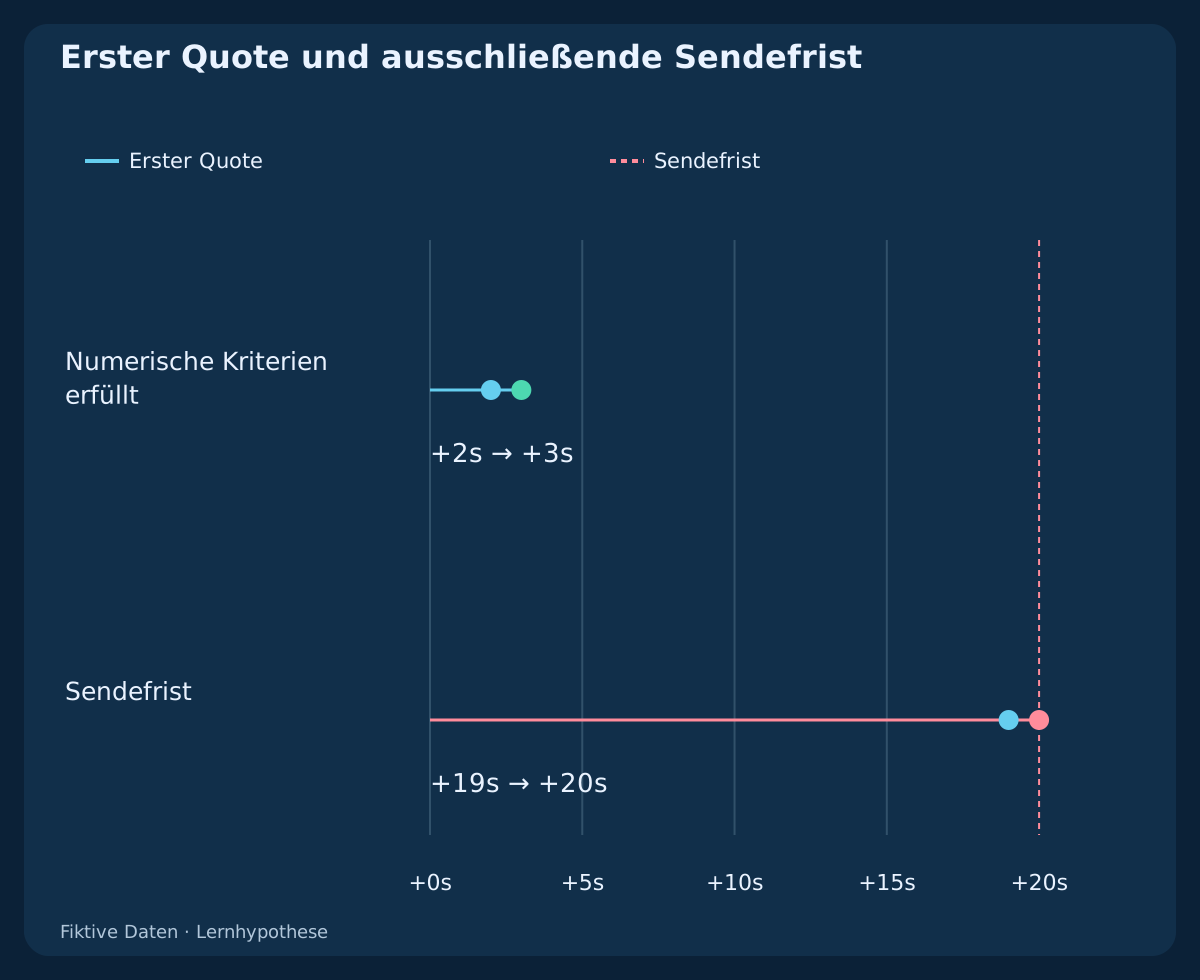
Sobald q verfügbar ist, wird genau der erste beobachtete zweiseitige Quote verbraucht. Bid/Ask müssen positiv und geordnet sein; das dokumentierte Alter beim Senden muss 0 ≤ age_seconds ≤ 2 betragen und die Anfrage strikt vor q.close_UTC + 20 seconds erfolgen. Der Quote muss während der Vorprüfung unverändert bleiben; andernfalls wird abgebrochen. Ohne ersten Quote vor Fristende gibt es keinen Einstieg.
Anfragen sind nur während 08:00 ≤ t_UTC < 16:00 erlaubt. Im Beispiel umfasst q 09:00–10:00 UTC, der Quote kommt um 10:00:02, die Anfrage um 10:00:03 und die angenommene Ausführung um 10:00:04. Eine Anfrage um 10:00:20 UTC ist zu spät. Vor dem Senden wird die Zeit erneut mit kompatiblen Uhren geprüft. Diese Sekunden begrenzen eine noch ungesendete Anfrage, nicht das brokerseitige Ablaufdatum einer Pending-Order.
7. Ausführbare Kursseite und vollständige Kosten prüfen
Der Spread darf höchstens 1.2 pips betragen. BUY-Bid muss strikt über U oder SELL-Ask strikt unter L liegen; die relevante Ausstiegsseite muss strikt zwischen SL und TP liegen. Geplant wird BUY E* = Ask + 0.2 pip; SELL E* = Bid − 0.2 pip. Der gerichtete Abstand von q.close zu E* muss einschließlich der Grenzen 0 … 2 pips betragen. E* ist eine Planungsreserve für die Größe, kein ausführbarer Anfragepreis.
Positive Stop- und Zielabstände werden ab E* berechnet. Roundtrip-Kommission, spätere Ausstiegsreserve und Finanzierungsreserve werden zum Planverlust addiert und vom Gewinn abgezogen. Verlangt wird G_net / L_net ≥ 1.5. Die Beispiele verwenden commission = 0.6 pip; exit reserve = 0.4 pip; financing reserve = 0. Unbekannte anwendbare Kosten, Kontraktregeln, Absicherung oder Margin führen zur Ablehnung. Spread und Einstiegsreserve stecken bereits in E* und werden nicht doppelt abgezogen.
8. BUY-Ursprung und ersten Ausbruch nachvollziehen
Bei P = 40 beträgt das vorherige K 75, das aktuelle K 85 und D ungefähr 73.888889. Die feste Spanne lautet L = 1.10000; U = 1.10200; W = 20 pips. P schließt mit 1.10180 innerhalb. Der erste Außenschluss ist q = 41; Close[q] = 1.10210, einen Pip über U und mit bullischem Körper. K liegt ungefähr bei 88.768116 und D bei 82.922705.
Die Absicherung bleibt Bid SL = 1.09990; Bid TP = 1.10600. Der erste Quote lautet Bid 1.10210 / Ask 1.10220, das geplante E* 1.10222. Bruttorisiko und Bruttochance betragen 23.2 beziehungsweise 37.8 Pips. Nach der gemeinsamen Kostenreserve von einem Pip ergeben sich L_net = 24.2 pips; G_net = 36.8 pips und 36.8 / 24.2 ≈ 1.520661. Brokerfreigaben und Ausführung werden gesondert angenommen.
9. Einen schwachen ersten Bruch ohne nächste Kerze ablehnen
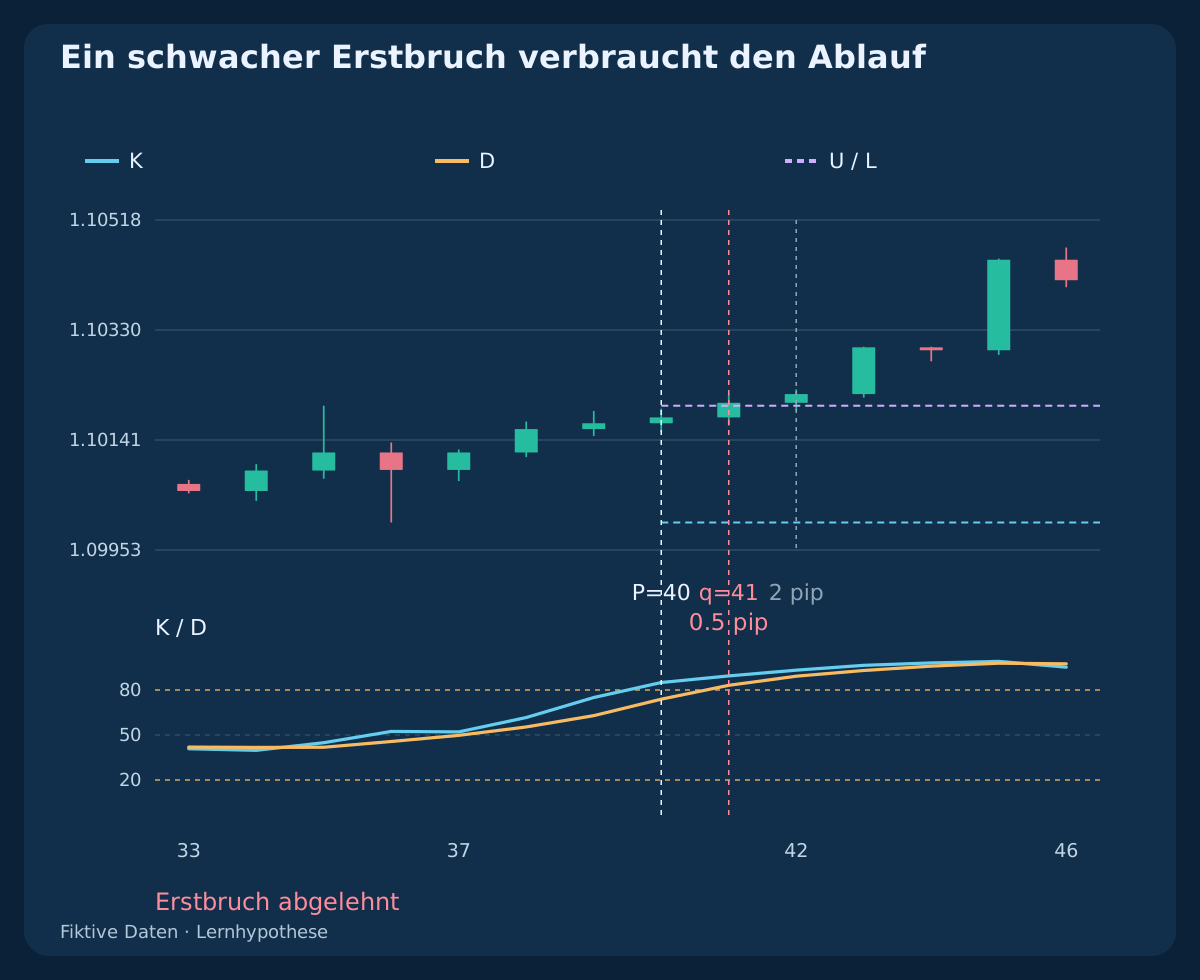
Die separate Reihe mit schwachem Ausbruch hat denselben Ursprung und dieselbe feste Spanne. Der erste Außenschluss beträgt 1.10205, nur 0.5 pip über U. K bleibt in der oberen Zone und der Körper zeigt aufwärts, doch die Mindestdistanz von einem Pip wird verfehlt. Der Ablauf ist sofort verbraucht.
Die folgende Kerze schließt bei 1.10220, also zwei Pips außerhalb. Sie repariert den vorherigen Fehlschlag nicht. Ein anhaltendes K über 80 schafft keinen neuen Ursprung. Erst ein späterer eigenständiger neuer Schwellenübertritt mit neuer gültiger Spanne und flachem Konto kann einen weiteren Ablauf beginnen. Die Ablehnung ist eine Modellregel, kein Beweis gegen die Handelbarkeit der späteren Bewegung.
10. Unabhängige Quote-Alternativen getrennt halten
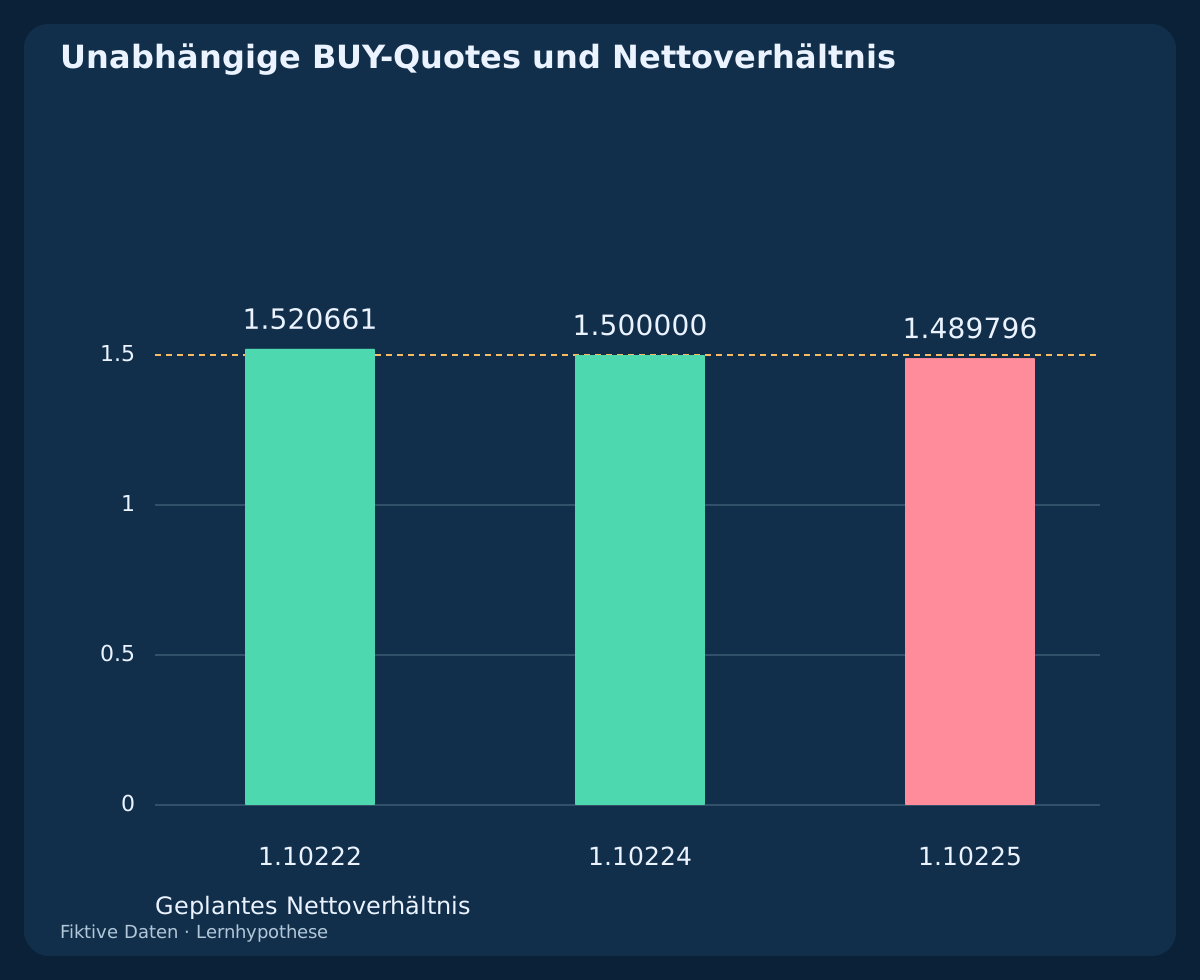
Der zugelassene BUY-Quote besteht die Verhältnisprüfung. Eine unabhängige Alternative mit geplantem E* = 1.10224 ergibt 36.6 / 24.4 = 1.5; Gleichheit ist zulässig. Bei E* = 1.10225 betragen Nettogewinn 36.5 Pips und Planverlust 24.5 Pips, also 36.5 / 24.5 ≈ 1.489796. Trotz passendem Spread und Einstiegsabstand wird abgelehnt.
Ein separater erster Spread von 1.3 pips scheitert trotz ausreichendem Verhältnis. Die Zeilen zeigen alternative erste Beobachtungen, keine Folge günstiger auswählbarer Quotes. Nach schlechtem Quote, Fristablauf oder ausdrücklicher Ablehnung wird dieser Ausbruch nicht wiederholt. Eine ungeklärte Anfrage muss vor einem neuen Ablauf abgeglichen werden.
| Seite | Geplantes E* | Fester SL | Fester TP | Nettoverlust, Pips | Nettogewinn, Pips | Nettoverhältnis |
|---|---|---|---|---|---|---|
| BUY | 1.10222 | 1.09990 | 1.10600 | 24.2 | 36.8 | 1.520661 |
| BUY | 1.10225 | 1.09990 | 1.10600 | 24.5 | 36.5 | 1.489796 |
| SELL | 1.09787 | 1.10010 | 1.09400 | 23.3 | 37.7 | 1.618026 |
11. SELL spiegeln und Ask gesondert kontrollieren
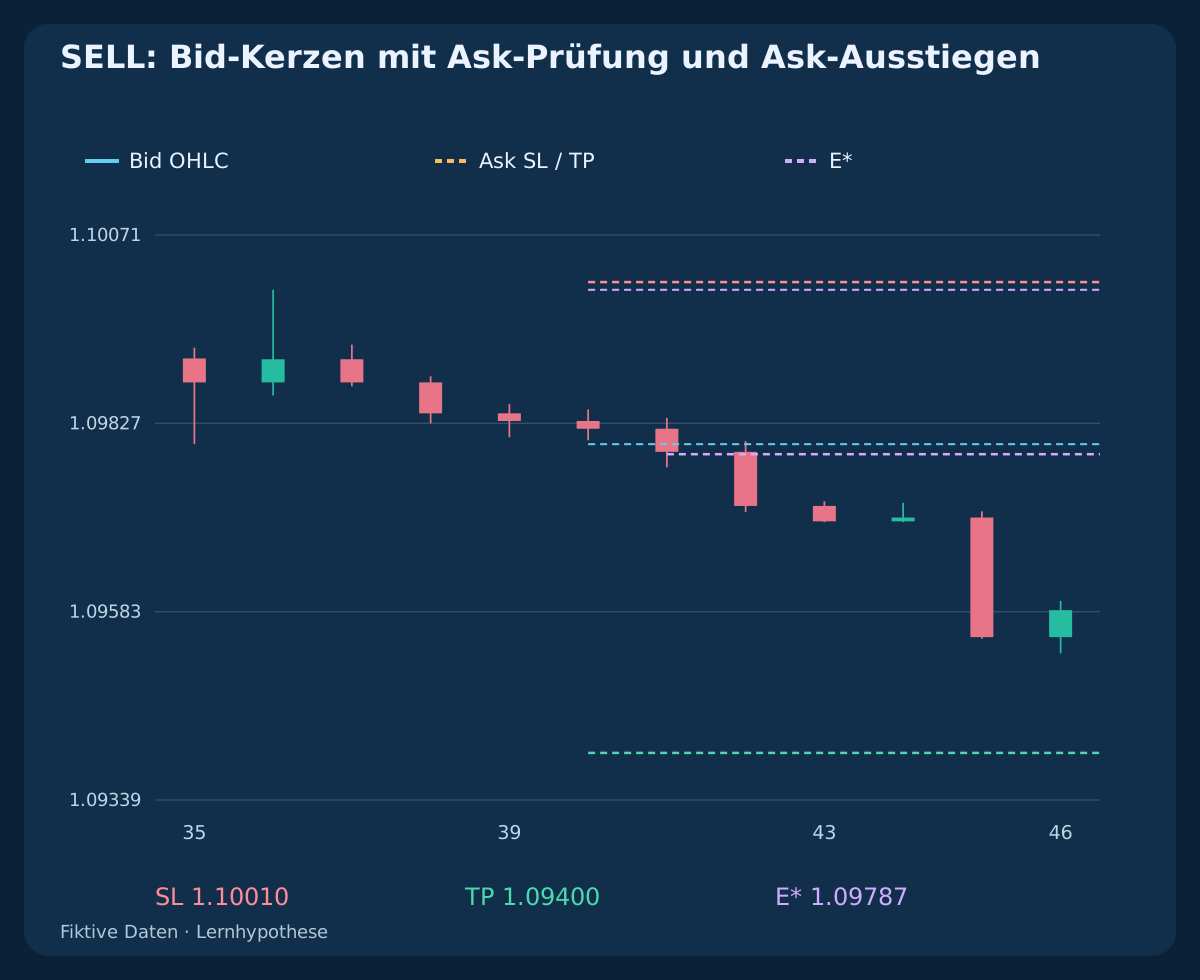
Die BUY-Reihe wird mit price_sell = 2.20000 − price_buy gespiegelt. Am Ursprung liegt K unter 20, q schließt mit 1.09790 unter der festen Untergrenze 1.09800. Die Absicherung ist Ask SL = 1.10010; Ask TP = 1.09400. Der unabhängige Quote Bid 1.09790 / Ask 1.09800 scheitert, weil Ask genau an der Grenze liegt, obwohl das Nettoverhältnis genügt.
Die zugelassene SELL-Alternative lautet Bid = 1.09789; Ask = 1.09799; E* = 1.09787. Planverlust 23.3 Pips und Gewinn 37.7 Pips ergeben 37.7 / 23.3 ≈ 1.618026. Eine gespiegelte Bid-Reihe bedeutet weder gleiche BUY-/SELL-Kosten noch einen nachgewiesenen Ask-Kontakt mit einem SELL-Ausstieg. Die ausführbare Kursseite wird gesondert protokolliert.
12. Ausführung bestätigen und ungeklärte Anfragen behandeln
Vor höchstens einer Markteinstiegsanfrage werden tatsächliche Tickgröße, Volumenschritt, freie Margin, Absicherungsregeln und Kontostatus geprüft. Verwendet wird die aktuelle zulässige Kursseite, nicht die fiktive E*-Reserve. Ein qualifizierter Ausbruch und numerisch angenommener Plan sind noch keine bestätigten Orders.
Ticket, tatsächliche Ausführung, Volumen und Absicherung müssen bestätigt werden. Ein Timeout kann eine Ausführung verdecken: zuerst abgleichen, nicht erneut senden. Verletzt die Ausführung den zugelassenen Plan oder scheitert die Absicherung, werden neue Einstiege gestoppt, die reale Position geklärt und ein ausführbarer Schluss ohne Ausweitung des ursprünglichen Stops gesucht. Alle Kosten zählen; Reserve und Budget garantieren keinen maximalen Realverlust.
13. Positionsgröße aus dem vollständigen Verlust abrunden
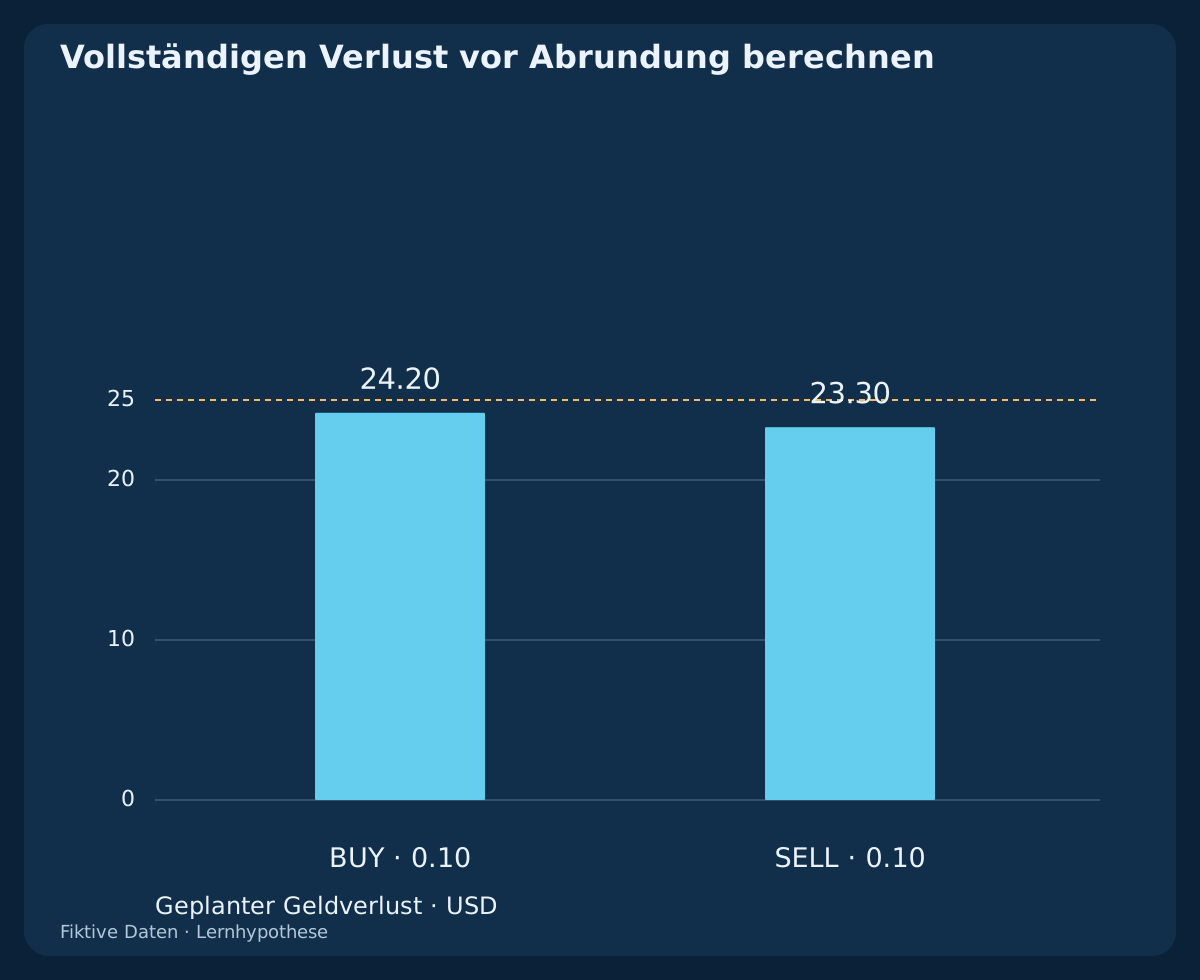
Angenommen werden USD-Konto, EUR 100000 Kontrakt je Lot, USD 10 je Pip und Lot, USD 25 Budget und 0.01-Lot-Schritt. BUY-Verlust von 24.2 Pips kostet USD 242 je Lot: floor((25 / 242) / 0.01) × 0.01 = 0.10 lot. Geplant sind USD 24.20 Verlust und USD 36.80 bedingter Zielgewinn.
SELL-Verlust von 23.3 Pips erlaubt ebenfalls 0.10 lot, bei USD 23.30 Planverlust und USD 37.70 bedingtem Zielgewinn. Tatsächlicher Kontrakt, Werte in Kontowährung und Margin werden separat geprüft. Übersteigt das Mindestlot das Budget, wird ausgelassen. Der gewählte Geldbetrag ist ein Beispiel, keine empfohlene Risikohöhe.
14. Ausstiege vor bedingten Ergebnissen festlegen
SL/TP bleiben fest. Nach dem Einstieg wird beim ersten ausführbaren Quote ein Ausstieg angefragt, sobald eine abgeschlossene Kerze die gerichtete Momentumbedingung nicht mehr erfüllt; fehlende erforderliche Daten lösen ebenfalls Abgleich und Ausstiegsversuch aus. Unabhängig davon wird bei q.close_UTC + 4 h geschlossen, hier um 14:00 UTC. Die Frist beginnt am Ausbruchsschluss, nicht an der späteren Ausführung. Bis zum bestätigten Ausstieg bleibt die Absicherung aktiv.
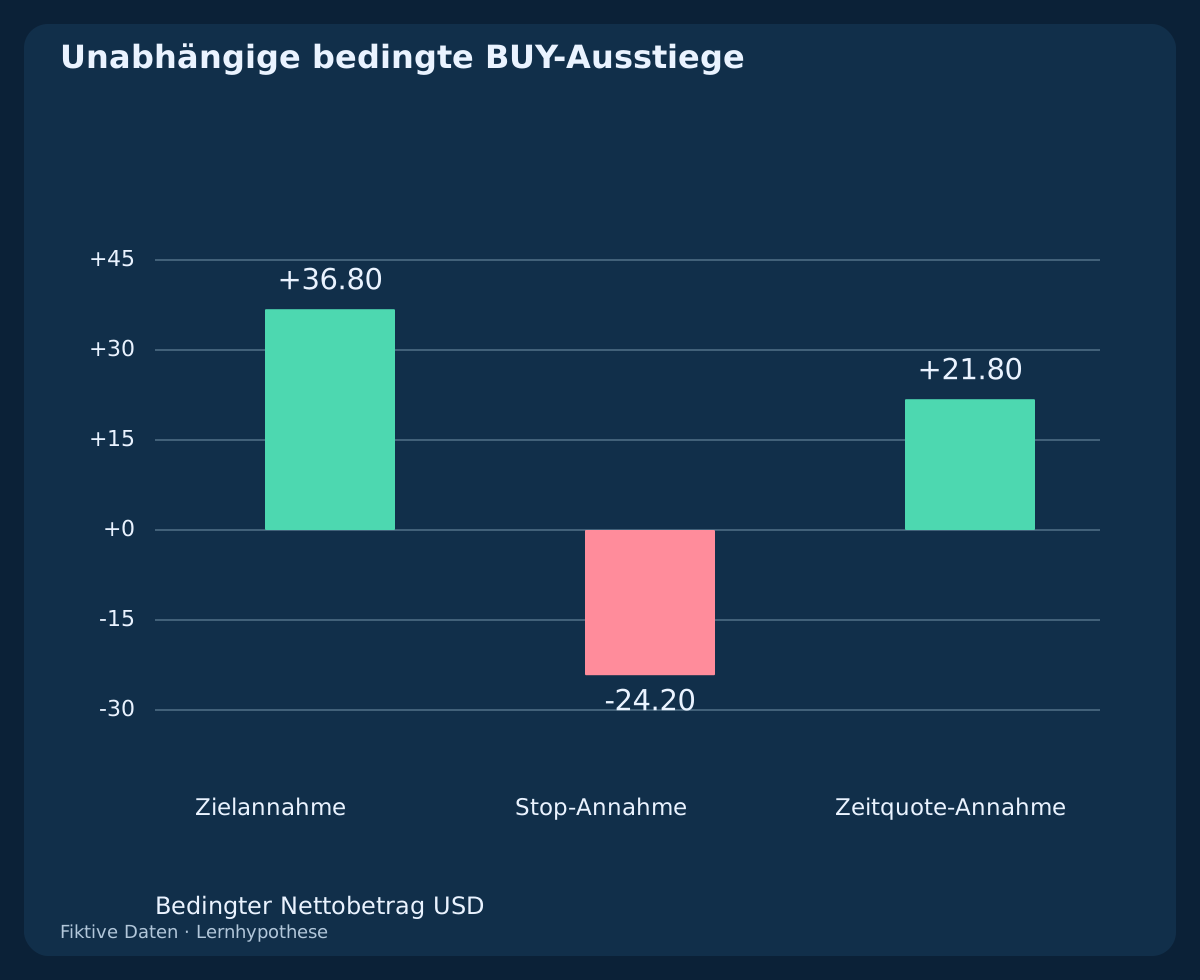
Bei angenommenem BUY-Fill 1.10222 und 0.10 Lot ergeben unabhängige Ziel- und Stop-Szenarien unter der genannten Reserve USD +36.80 beziehungsweise USD −24.20. Ein separates Zeitszenario unterstellt keinen früheren Ausstieg: Bid 1.10450, Ausstiegsfill 1.10446 und 0.6 Pip Kommission ergeben 21.8 net pips = USD 21.80. Enthält eine OHLC-Kerze beide Schutzgrenzen ohne Quote-Reihenfolge, bleibt das Ergebnis ungeklärt. Kein Richtungswechsel mit einem Signal, das während ungeklärter Position oder Anfrage erkannt wurde.
15. Drei Dateien nachrechnen, ohne einen Backtest zu erfinden
Das erste CSV enthält 240 fiktive H1-Zeilen in drei Reihen: BUY, gespiegeltes SELL und abgelehnter schwacher Erstbruch. K/D werden aus der vollständig angegebenen OHLC-Historie berechnet. Die Verhältnis-der-Summen-Spalten dienen nur dem Vergleich. Der Ablauf des gewählten Ursprungs demonstriert ein Signal, keine fortlaufende Kontosimulation.
Die anderen Dateien enthalten sieben unabhängige Quote-Pläne und fünf bedingte Ausstiege. Exakte rationale Vergleiche erfolgen vor der CSV-Anzeigerundung auf zwölf Dezimalstellen. Nur die am jeweiligen Ereignis verfügbare Information verwenden; Fehlschläge, Lücken und ungeklärte Fills bleiben erhalten. Aus diesen konstruierten Fällen folgen keine beobachteten Trades, Trefferquote oder gemessene Rendite.
Drei fiktive H1-Reihen, berechneten Stochastic und Abläufe des gewählten Ursprungs laden (CSV)
Sieben unabhängige Erstquote-Pläne und Zulassungskriterien laden (CSV)
16. Hypothese mit unbekannten Daten und Kosten prüfen
Datenkonventionen, Parameter, Ereignisfolge und Ausführungsannahmen werden vor der Bewertung fixiert. Jeder geeignete Ursprung und jeder verbrauchte Ablauf zählt. Zu prüfen sind Seitwärtsphasen, schnelle Umkehr, schwache Erstbrüche, Zeitlücken, höhere Kosten, unbekannte Finanzierung und unsichere Ausführung statt nur attraktiver Beispiele.
Repräsentative aufgezeichnete Bid/Ask-Daten, eine unberührte Bewertungsstichprobe und Vorwärtsbeobachtung verwenden. Nahe Einstellungen vergleichen, ohne den rückblickend besten Wert als Beweis zu behandeln. Der Leitfaden erläutert den Indikator; dieser Artikel ergänzt eine konkrete Ausbruchshypothese. Nachvollziehbare Rechnungen belegen innere Konsistenz, keine Vorhersagekraft.
Häufige Fragen
Warum kaufen, wenn Stochastic schon über 80 liegt?
Die Hypothese deutet einen neuen Eintritt in die obere Zone als mögliche Stärke und verlangt anschließend einen rechtzeitigen Preisbruch. Hohe Werte belegen keinen profitablen Einstieg.
Ist ein frisches K/D-Kreuz erforderlich?
Nein. BUY benötigt K über D, SELL K unter D. Das neue Ereignis ist der K-Übertritt über 80 beziehungsweise unter 20. Eine Änderung dieser Definition erzeugt ein anderes Modell.
Kann ein stärkerer zweiter Ausbruch den schwachen ersten ersetzen?
Nein. Der erste Außenschluss verbraucht den Ablauf auch bei ungeeignetem Körper oder Abstand. Eine spätere Kerze kann ihn nicht reparieren.
Stimmen gleiche 14/3/3-Werte immer mit MetaTrader überein?
Nein. Hier werden die ursprünglichen Verhältnisse gemittelt. Verhältnis-der-Summen-Glättung, andere Daten oder Preisfelder können K/D verändern. Die installierte Umsetzung muss geprüft werden.
Warum kann SELL nach einem Bid-Ausbruch scheitern?
Auch Ask muss strikt unter der fixierten Untergrenze liegen. Bid allein belegt weder die ausführbare Ask-Bedingung noch einen SELL-Ausstieg.
Sind die Geldbeträge gemessene Handelsleistung?
Nein. Es sind unabhängige bedingte Rechnungen aus fiktiven Kerzen und angenommenen Quotes, Kosten und Fills. Tatsächliche Verluste können die Reserven übersteigen.
Quellen und Untersuchungshinweise
TradingView dokumentiert das Mittel der Rohverhältnisse; das veröffentlichte MetaQuotes-Beispiel dokumentiert die Verhältnis-der-Summen-Glättung. Ursprung, feste Spanne, Erstbruchfrist, Kostenfilter und fiktive Fälle sind eigene Forschungsentscheidungen. Keine Referenz bestätigt die Handelsleistung dieser Strategie.
- TradingView: Stochastic-Berechnung und Glättung
- MetaQuotes: veröffentlichte MT4-Stochastic-Berechnung
Lern- und Forschungshypothese. Fiktive OHLC, unabhängige Quote-Pläne und bedingte Ausstiege; keine beobachtete Handelsleistung, fortlaufender Kontobacktest, gemessener Vorteil oder Garantie.