

Ein Kurs über einem Durchschnitt, ein hoher ADX und ein steigender ATR beschreiben verschiedene Eigenschaften. Ihre Übereinstimmung ergibt noch keine vollständige Einstiegsregel. Dieser Leitfaden trennt die Aufgaben anhand einer vollständig festgelegten fiktiven H1-Historie. Ein unabhängiges Kursbeispiel zeigt, warum höhere Volatilität bei unverändertem Richtungsbild ein kleineres Volumen erfordern kann.
1. Vor der Kombination drei verschiedene Fragen stellen
EMA kann die Lage des Kurses zu einem geglätteten Verlauf beschreiben. ADX fasst das Ungleichgewicht aufwärts und abwärts gerichteter Bewegungen zusammen. ATR misst jüngste True Ranges und bietet einen Maßstab für Abstände. Alles Bestätigung zu nennen, verdeckt diese Unterschiede. Schreibe auf, welche Beobachtung jede Komponente verändert und welche Entscheidung noch offenbleibt.
Dies ist ein Leitfaden zum Lesen und Prüfen einer Kombination, keine fertige Handelsstrategie. Das Beispiel ordnet abgeschlossene Kerzen ein, ohne Einstieg oder Rendite zu erfinden. Ein vollständiges System braucht Kursauslöser, Gültigkeitsdauer, Ausführung, Schutz, Ausstieg, Volumen und Portfoliolimits. Der MACD–RSI-Leitfaden erklärt den verwandten Unterschied zwischen fortbestehendem Zustand und neuem Ereignis.
2. Instrument, Eingaben und Aufgaben festlegen
Die Referenz nutzt fiktive EURUSD-Bid-H1-Kerzen, EMA 20 und EMA 50 auf Close sowie deklarierte Wilder-Berechnungen mit 14 Perioden für ADX und ATR. Das EMA-Paar liefert einen Richtungskontext, keine zwei unabhängigen Stimmen. ADX liefert die Stärkebedingung, ATR den Maßstab für ein späteres separates Planungsbeispiel. Die Perioden kennzeichnen den Versuch und sind keine nachgewiesenen Bestwerte.
Halte Symbol, Kerzengrenzen, Kursseite, Historie, Methode und Startwert zusammen fest. Eine Periodenangabe allein reproduziert keine Implementierung. Unterscheide in MT4 die visuelle Verschiebung einer Durchschnittslinie vom Buffer-Shift für einen früheren Balken. Verwende Datenfenster und gespeicherte Werte: Eine andere Chartskalierung verändert den sichtbaren Winkel, ohne die Berechnung zu ändern.
| Komponente | Aufgabe im Beispiel | Was noch fehlt |
|---|---|---|
| EMA 20 / 50 | Richtungskontext | Ein frisches Einstiegsereignis |
| ADX 14 | Festgelegte Stärkebedingung | Richtung und Ausführung |
| ATR 14 | Maßstab für Abstände | Garantierter Kursweg oder Höchstverlust |
3. EMA-Beziehungen lesen, ohne die nächste Kerze vorherzusagen
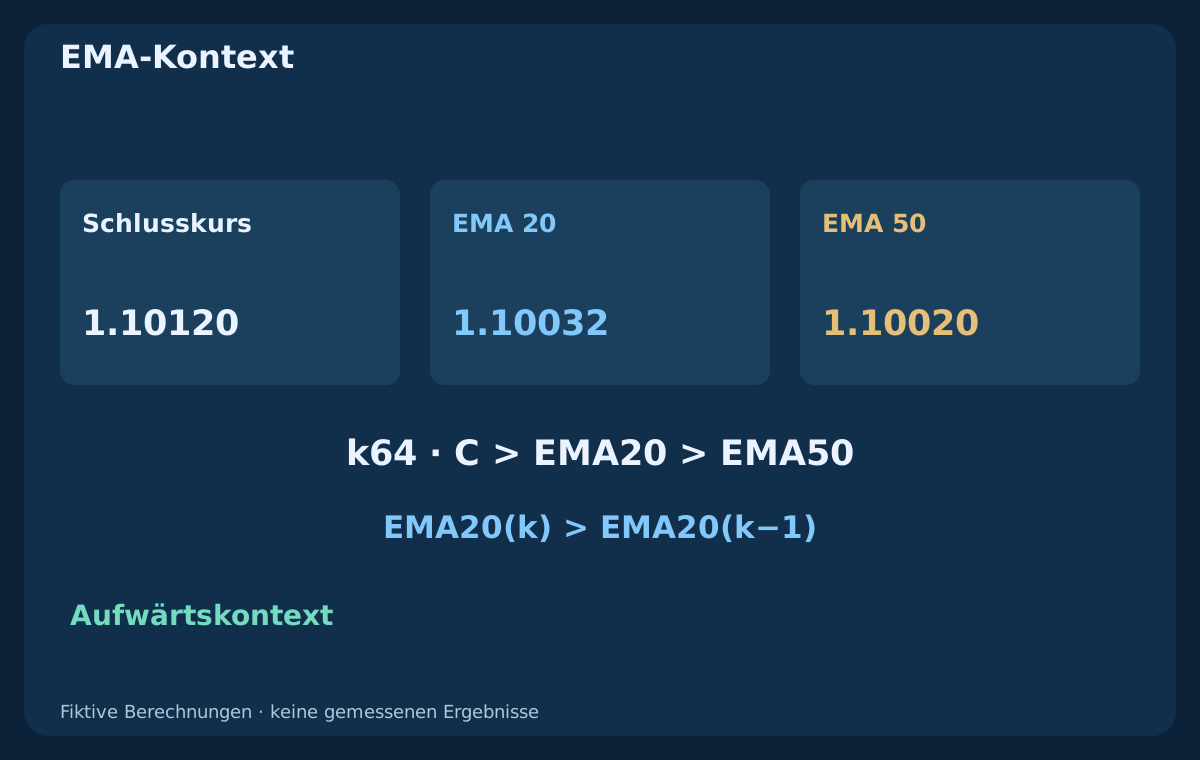
Für n Perioden verwenden wir α = 2/(n+1) und E(k) = E(k−1) + α × [C(k) − E(k−1)]. Startwert ist der arithmetische Mittelwert der ersten n Schlusskurse. Die schnelle Reihe beginnt bei k19, die langsame bei k49. Ein Schlusskurs über beiden Durchschnitten bei höherem und steigendem schnellen EMA ist eine gewählte Aufwärtsdefinition, kein Beweis für weitere Gewinne.
Ein Kurs kann während einer Erholung innerhalb eines größeren Rückgangs über einen EMA steigen. Fast gleiche Durchschnitte können ihre Reihenfolge im Seitwärtsmarkt wechseln. Ihr Abstand hat Kurseinheiten und hängt von Perioden und Historie ab. Eine spätere ATR-Normierung ist eine zusätzliche, gesondert zu prüfende Regel. Ein attraktiver Linienwinkel darf keine heimliche Zulassungsbedingung werden.
4. ADX-Stärke und Richtung auseinanderhalten
Der Aufwärtsunterschied der Hochs ist H(k) minus H(k−1), der Abwärtsunterschied der Tiefs L(k−1) minus L(k). +DM behält den Aufwärtswert nur, wenn er positiv und strikt größer als der Abwärtswert ist; −DM verwendet die umgekehrte Prüfung. Bei Gleichheit werden beide null. Das ist keine vorzeichenbehaftete Schlusskursrendite. Glätte DM und True Range vor der DI-Berechnung.
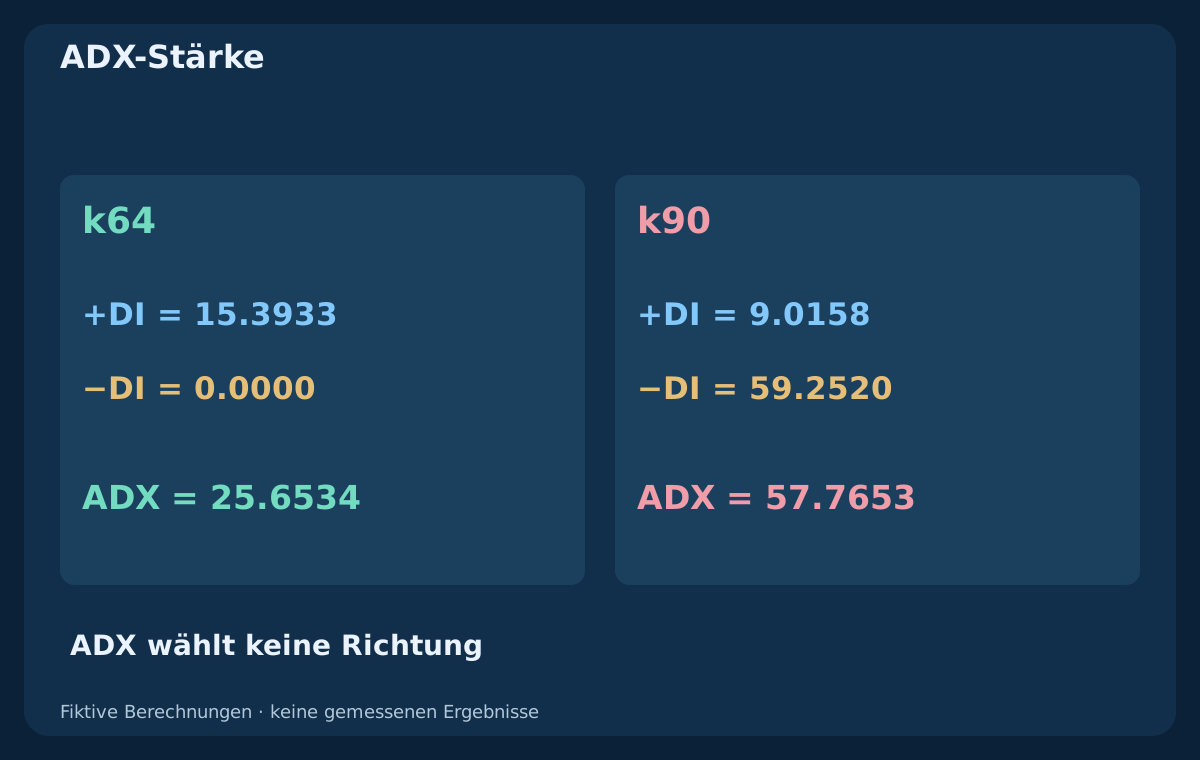
Hier gelten +DI = 100 × W(+DM)/W(TR), −DI = 100 × W(−DM)/W(TR) und DX = 100 × |+DI − (−DI)| / [+DI + (−DI)]. ADX ist Wilder-geglättetes DX. Weil das Vorzeichen entfällt, kann ein hoher ADX beide Richtungen begleiten. Die Reihenfolge von +DI und −DI enthält Richtungsinformation; sie ist von der richtungslosen ADX-Linie zu unterscheiden.
5. Glättung erklären, bevor MT4-Gleichheit erwartet wird
W startet mit dem Mittel der ersten 14 gültigen Beobachtungen und folgt dann W(k) = [13 × W(k−1) + x(k)]/14. Geglättete TR und DM stehen erstmals bei k14 bereit. Der erste ADX ist das Mittel von DX bei k14 bis k27, danach gilt dieselbe Rekursion. Bei positivem geglättetem TR und zwei DI-Werten von null setzen wir DX ausdrücklich auf null. Fehlende Historie wird nie durch null ersetzt; ein TR-Nenner von null macht die Prüfung ungültig.
MT4 liefert ADX über MODE_MAIN, MODE_PLUSDI und MODE_MINUSDI. iATR besitzt weder einen Preisbasis- noch einen Glättungswähler. iMA trennt Methode, Preisbasis, Linienverschiebung und Buffer-Shift. Gleiche Periodenzahl 14 beweist keine Übereinstimmung dieser Wilder-Rekonstruktion mit nativen oder angepassten Indikatoren. Gleiche Implementierung, Startwerte und Historie abgleichen und dann abgeschlossene Werte vergleichen; Terminalgleichheit wird hier nicht behauptet.
6. ATR als Maßstab statt als Richtungsstimme verwenden
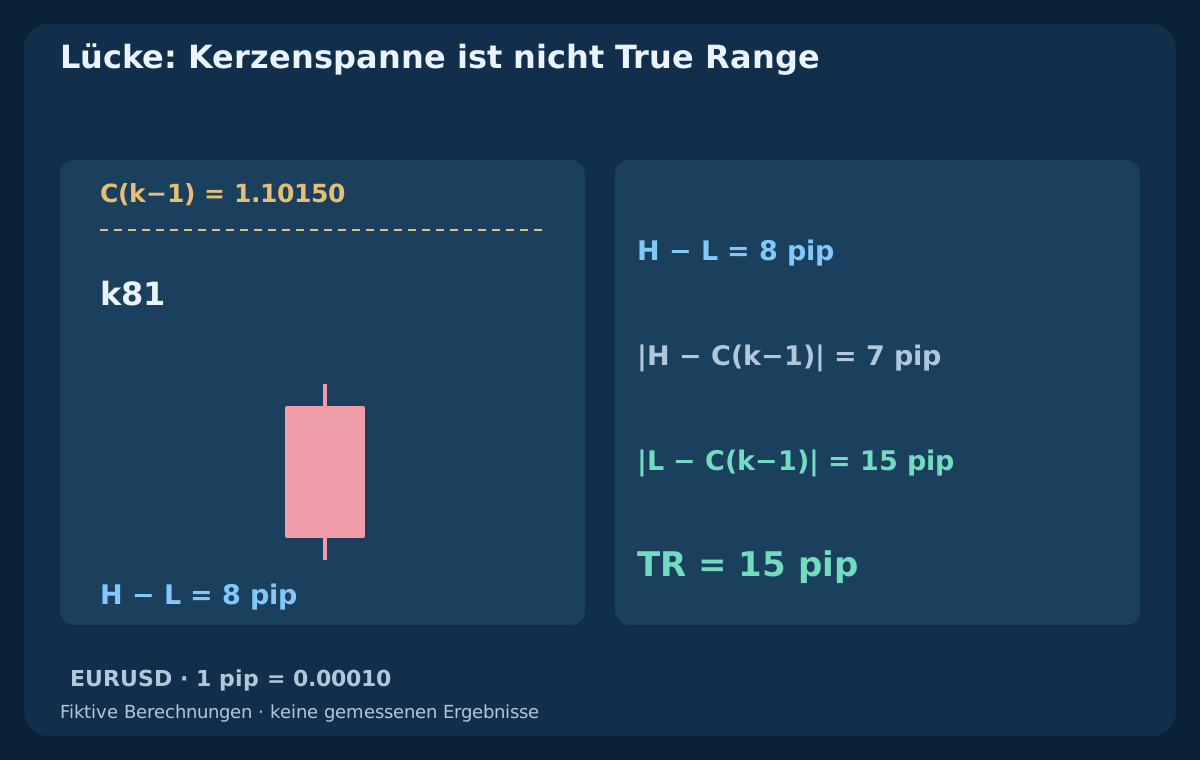
True Range lautet TR(k) = max[H(k) − L(k), |H(k) − C(k−1)|, |L(k) − C(k−1)|]. Unser ATR ist W(TR) mit der erklärten Rekursion. Bei einer Kurslücke kann TR größer als die Hoch-Tief-Spanne sein. Große Aufwärts- und Abwärtsbewegungen sowie Lücken können ATR erhöhen. Ein steigender ATR entscheidet deshalb nicht zwischen BUY und SELL.
ATR hat Kurseinheiten. Für EURUSD gilt 1 pip = 0.00010; 0.00100 entspricht 10 pips. Ein Punkt der fünften Dezimalstelle ist kleiner als ein Pip; andere Instrumente benötigen eigene Konventionen. Z(k) = [C(k) − EMA20(k)]/ATR14(k) beschreibt den Abstand auf einem historischen Maßstab. Das ist weder Wahrscheinlichkeit noch garantierte Zukunftsspanne oder automatisches Überdehnungsverbot.
7. Abgeschlossene Kerzen zeitlich abgleichen
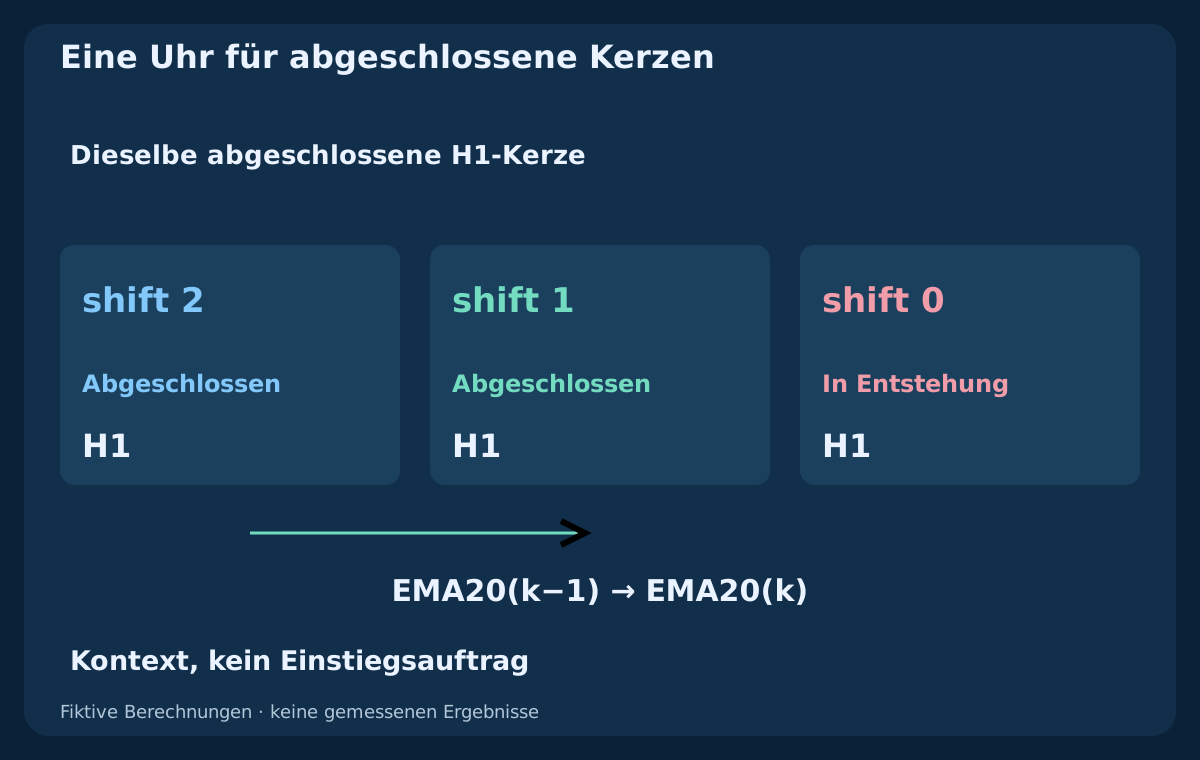
Bewerte H1 nach dem Kerzenschluss, sobald Folgebalken und nötige Historie verfügbar sind. In der aktuellen MT4-H1-Reihe ist Shift 1 die letzte abgeschlossene Kerze, Shift 2 ihr Vorgänger und Shift 0 noch in Entstehung. Vergleiche eine EMA-Steigung an beiden abgeschlossenen Zeitpunkten. Eine visuelle Verschiebung von null rechtfertigt keinen Buffer-Shift 0 für diese Regel.
Nutze dieselbe abgeschlossene H1-Beobachtung für alle Komponenten. Bei weiteren Zeitrahmen müssen reale Intervalle und Verfügbarkeit übereinstimmen, nicht bloß Array-Indizes. Vergleiche ungerundete Werte und speichere Zeitstempel und Eingaben. Ein Zustand kann viele Kerzen anhalten, ohne auf jedem Tick neue Anfragen zu erlauben. Positionen und Anfragen abzugleichen bleibt eine eigenständige Aufgabe.
8. Alle fiktiven Eingaben reproduzieren
Die CSV enthält 101 erfundene EURUSD-Bid-H1-Kerzen ab 2026-07-06 00:00 UTC, nach Abschlusszeit beschriftet. Bei k0 sind Open und Close 1.10000, High 1.10030 und Low 1.09990. Für k1–k60 wechselt Close minus Open in Pips gemäß (+2,−2) × 30; k61–k75 verwenden +3 pips, k76–k90 −6 pips, k91–k100 +2 pips. Dies sind konstruierte Eingaben, keine Brokerkurse oder Prognosen.
Nach k0 entspricht Open dem vorherigen Close, außer bei k81 mit einer Eröffnung 8 pips tiefer. High liegt einen Pip über dem größeren Wert von Open und Close, Low einen Pip unter dem kleineren. Bei k81 beträgt die Kerzenspanne 8 pips, True Range jedoch 15 pips. Die CSV enthält OHLC, TR, DM, DI, EMA, ADX, ATR und Beobachtungen. Leere Felder sind nicht verfügbar. Die endliche Historie definiert den Startwert, beweist aber keine Annäherung an ein Terminal mit älteren Daten.
Vollständige CSV mit fiktiven OHLC-Daten und Berechnungen herunterladen
9. Kontextzustände definieren und die Tabelle lesen
Aufwärtskontext U verlangt C(k) > EMA20(k) > EMA50(k) und EMA20(k) > EMA20(k−1). Abwärtskontext D kehrt beide Vergleiche um. Setze A(k) = [ADX14(k) ≥ 25], Q↑(k) = U(k) AND A(k) und Q↓(k) = D(k) AND A(k). Die inklusive Schwelle 25 ist illustrativ, nicht nachgewiesen optimal. ATR wird als Maßstab erfasst und nicht heimlich als weitere Richtungsfreigabe gezählt.
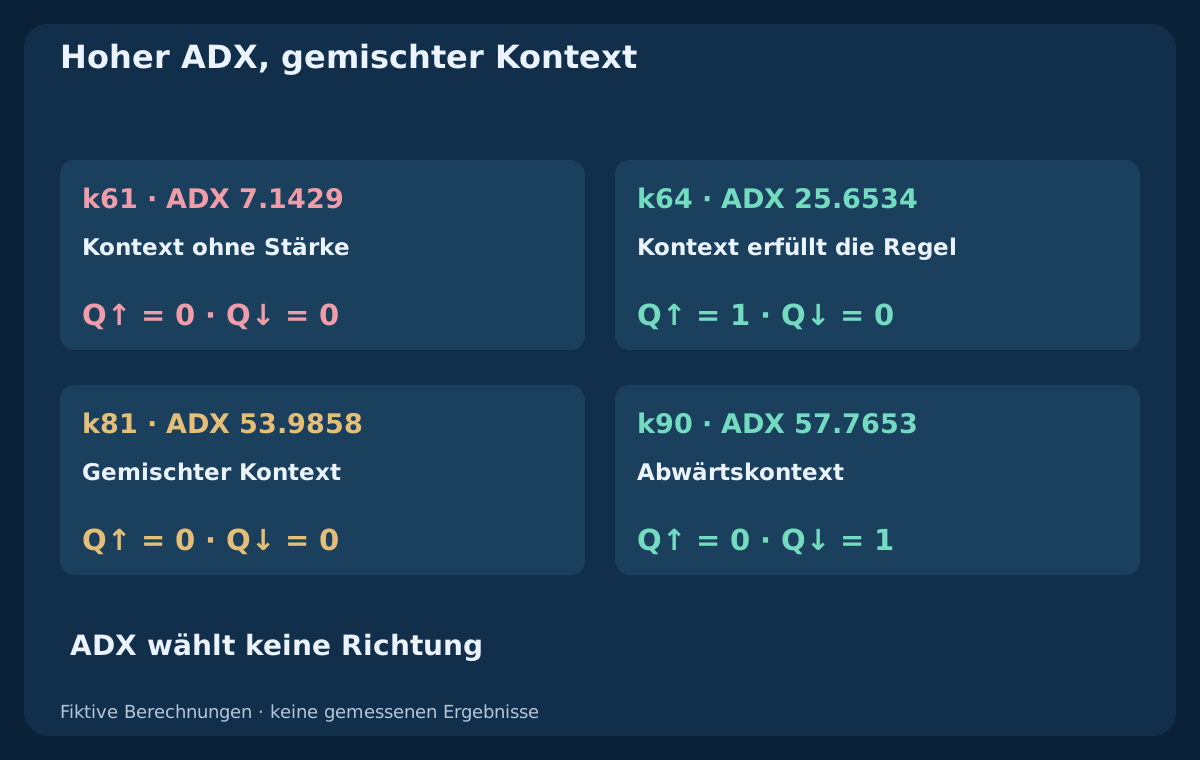
Bei k61 besteht U, doch ADX ist 7.1429, also Q↑ null. Bei k64 ermöglicht ADX 25.6534 Q↑ gleich eins. Bei k75 steht Close rund 4.6965 ATR über EMA20, während der Kontext weiter besteht; eine Abstandsobergrenze wurde nicht festgelegt. Die Tabelle rundet EMA auf fünf, andere Werte auf vier Dezimalstellen. Die Kennzeichen verwenden volle Genauigkeit und sind keine Trades oder gemessene Trefferquote.
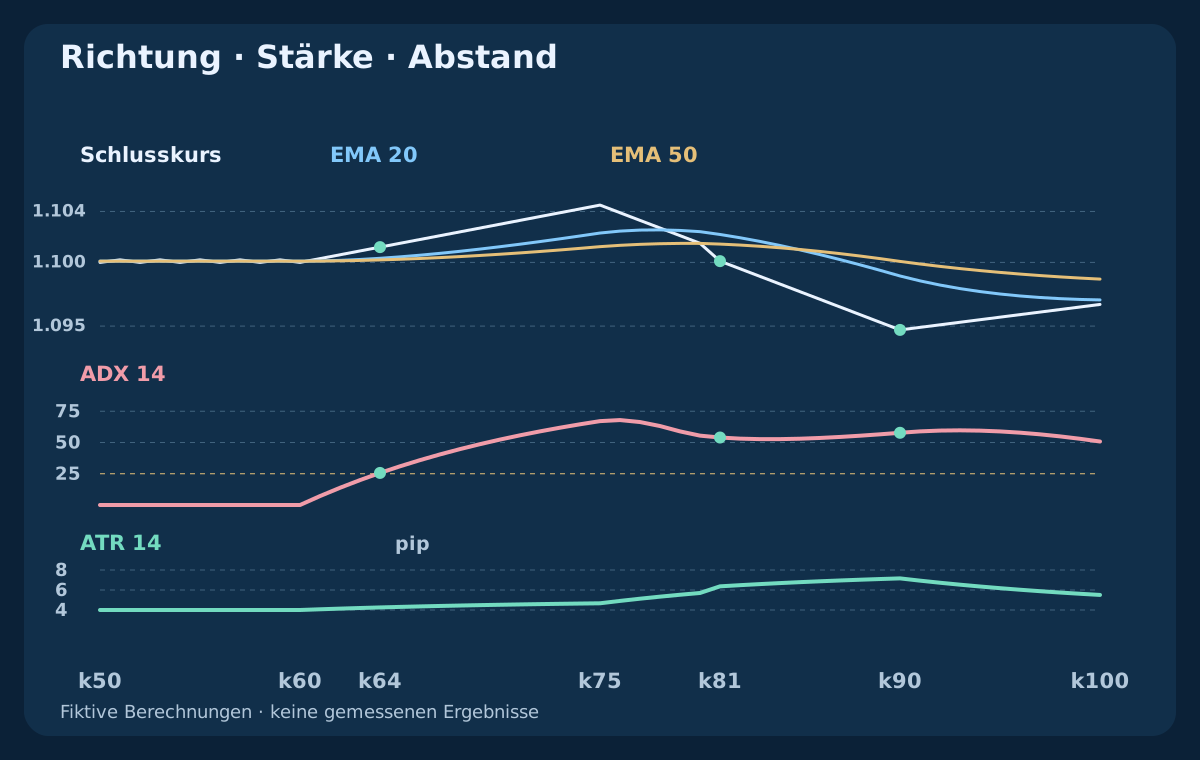
| Balken | Bid-Schluss | EMA 20 | EMA 50 | ADX 14 | ATR (pip) | Q↑ | Q↓ |
|---|---|---|---|---|---|---|---|
| k60 | 1.10000 | 1.10009 | 1.10010 | 0.0000 | 4.0000 | 0 | 0 |
| k61 | 1.10030 | 1.10011 | 1.10010 | 7.1429 | 4.0714 | 0 | 0 |
| k64 | 1.10120 | 1.10032 | 1.10020 | 25.6534 | 4.2565 | 1 | 0 |
| k75 | 1.10450 | 1.10231 | 1.10124 | 67.0974 | 4.6710 | 1 | 0 |
| k81 | 1.10010 | 1.10219 | 1.10144 | 53.9858 | 6.3659 | 0 | 0 |
| k90 | 1.09470 | 1.09893 | 1.10008 | 57.7653 | 7.1613 | 0 | 1 |
| k100 | 1.09670 | 1.09706 | 1.09869 | 50.7920 | 5.5067 | 0 | 1 |
10. Hohen ADX bei geändertem Kursbild richtig lesen
Bei k81 liegt ADX noch bei 53.9858, aber kein EMA-Kontext passt: Der Kurs liegt unter beiden Durchschnitten, der schnelle EMA jedoch noch über dem langsamen. Beide Q sind null. Bei k90 begleitet ADX 57.7653 einen gültigen Abwärtskontext. Die hohe Stärke garantierte nie, dass das frühere Aufwärtsbild bestehen bleibt; sie muss zum separat definierten Kontext gelesen werden.
Bei k100 hat sich der Kurs vom tieferen Niveau erholt, aber der gewählte Abwärtskontext besteht noch und ADX beträgt 50.7920. Ein fallender ADX beweist keine Aufwärtswende. Steigenden ADX, passende DI-Reihenfolge, eine andere Schwelle oder ein Abstandsmaximum zu verlangen, erzeugt jeweils eine neue Version. Solche Fragen sind prüfbar; nachträgliche Ergänzungen wegen unbequemer Zeilen verhindern einen ehrlichen Vergleich.
11. Den Kursauslöser vom Kontextfilter trennen
Eine Kontexteinordnung legt keinen Einstieg fest. Eine spätere Strategie könnte einen abgeschlossenen Konsolidierungsausbruch oder Rücksetzer mit frischem Kursereignis untersuchen, müsste Ereignis und Zeit aber eigenständig definieren. Nenne nicht jede Q↑-Zeile ein neues Signal und bewahre abgelehnte Auslöser nicht unbegrenzt auf, bis ADX passt. Das würde Entscheidungsmenge und Ausführungszeit verändern.
Lege fest, ob der Auslöser einmal auf seiner abgeschlossenen Kerze geprüft oder in einem erklärten Wartefenster behalten wird. Definiere Ablauf, Gegenereignisse, Datenlücken, eine beabsichtigte Anfrage und Ablehnungsgründe. Kläre ungewisse Anfragen und bestehende Positionen vor Wiederholungen nach Ausfällen. Indikatorübereinstimmung beweist weder Brokerannahme noch Schutz oder Sicherheit.
12. Stop-Regel vor der Lotgröße festlegen
ATR kann einen Mindestabstand liefern, identifiziert aber keine strukturelle Ungültigkeitsmarke und garantiert keinen Schutz vor üblichen Schwankungen. Strukturstop, ATR-Stop und Kombination sind verschiedene Hypothesen. Für einen geplanten BUY fixiert das getrennte Beispiel einen Bid-Strukturstop und nutzt d = max[Ask − structural stop, 1.5 × ATR]. Der Stop ist Ask − d. Das ist eine erklärte Konvention und keine allgemeine Empfehlung für den Faktor.
Richte den Stop am tatsächlichen Kursraster in der vorgesehenen Schutzrichtung aus und berechne den Abstand neu. Prüfe Broker-Mindestabstände, Spread und eine frische ausführbare Notierung. Veraltete Kurse oder ungültige Stops werden protokolliert und abgelehnt, nicht durch günstige historische Werte ersetzt. Lücken oder schnelle Bewegung können schlechtere Ausführungen erzeugen; Abstand und Reserve begrenzen reale Verluste nicht.
13. Ein Budget durch zwei Volatilitätsszenarien verfolgen
Das unabhängige EURUSD-Beispiel nutzt Bid/Ask 1.10500 / 1.10512, Strukturstop 1.10300 und Bid-Ziel 1.10900. Bei ATR 10 pips ist der Mindestabstand 15 pips; die Struktur bestimmt daher d mit 21.2 pips. Dazu kommen gesamte Eröffnungs- und Schließungsprovision von 0.8 pip und gesamte Ausführungsreserve von 1.2 pips. Geplanter Verlustabstand: 23.2 pips; Nettozielabstand: 36.8 pips; Verhältnis rund 1.586. Ask gegenüber Bid-Ausstiegen enthält den Einstiegsspread bereits.
Angenommen sind USD-Konto, Standardkontrakt 100000 EUR, Pip-Wert 10 USD je Standardlot, Budget 100 USD und Lotschritt 0.01. Runde 100 / (23.2 × 10) auf 0.43 lots ab: geplantes Risiko 99.76 USD. Verdoppelt sich nur ATR auf 20 pips, wächst die Untergrenze auf 30 pips, der Stop liegt bei 1.10212, der gesamte Verlustabstand bei 32.0 pips. Volumen: 0.31 lots; geplantes Risiko: 99.20 USD; Zielverhältnis: 1.150. Das sind Planungswerte, keine Ausführungen oder garantierten Höchstverluste.
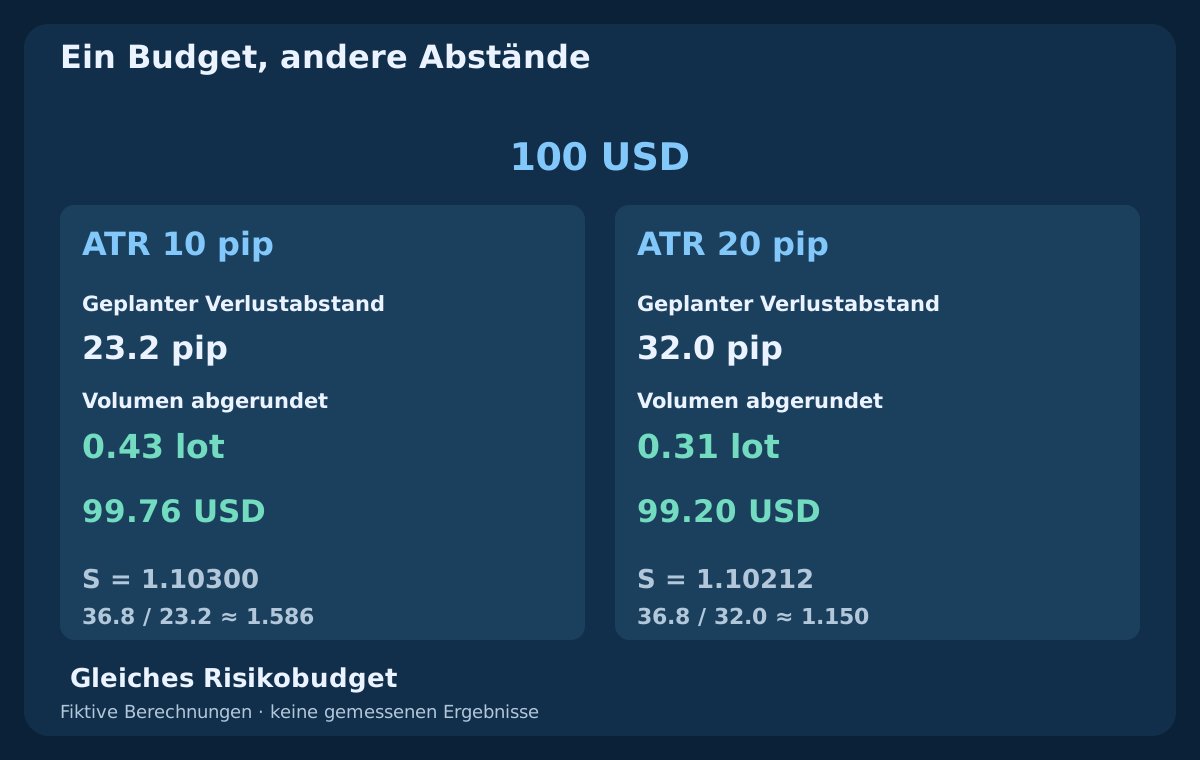
| Szenario | ATR (pip) | Bid-Stop | Abstand (pip) | Verlust + Kosten | Lots | Risiko USD | Zielverhältnis |
|---|---|---|---|---|---|---|---|
| Ausgangs-ATR | 10.0 | 1.10300 | 21.2 | 23.2 | 0.43 | 99.76 | 1.586 |
| ATR verdoppelt | 20.0 | 1.10212 | 30.0 | 32.0 | 0.31 | 99.20 | 1.150 |
14. Volatilitätsanpassung nicht mit höherem Risikolimit verwechseln
Die Szenarien halten Kurs, Struktur, Ziel, Budget und Kosten konstant, um ATR zu isolieren. Ein späterer Kurs kann alles erneut verändern. Bei anderer Kontowährung müssen Pip- oder Tick-Wert zum passenden Wechselkurs umgerechnet und Vertragsdaten geprüft werden. ATR allein bestimmt keine Lots. Prüfe Mindestvolumen, Schritt, Margin und korrelierte Gesamtpositionen.
Übertrage das zweite Szenario nicht auf einen bestehenden Trade, indem du dessen Stop bei ursprünglichem größerem Volumen erweiterst. Das erhöht geplante Exponierung, sofern keine gesonderte getestete Managementregel greift. Hier geht es um eine neue Position mit festem Budget. Laufende Verwaltung, Swaps, Nachrichten, Gesamtverluste und Neustartabgleich benötigen eigene Regeln.
15. Den Beitrag jeder Ergänzung prüfen
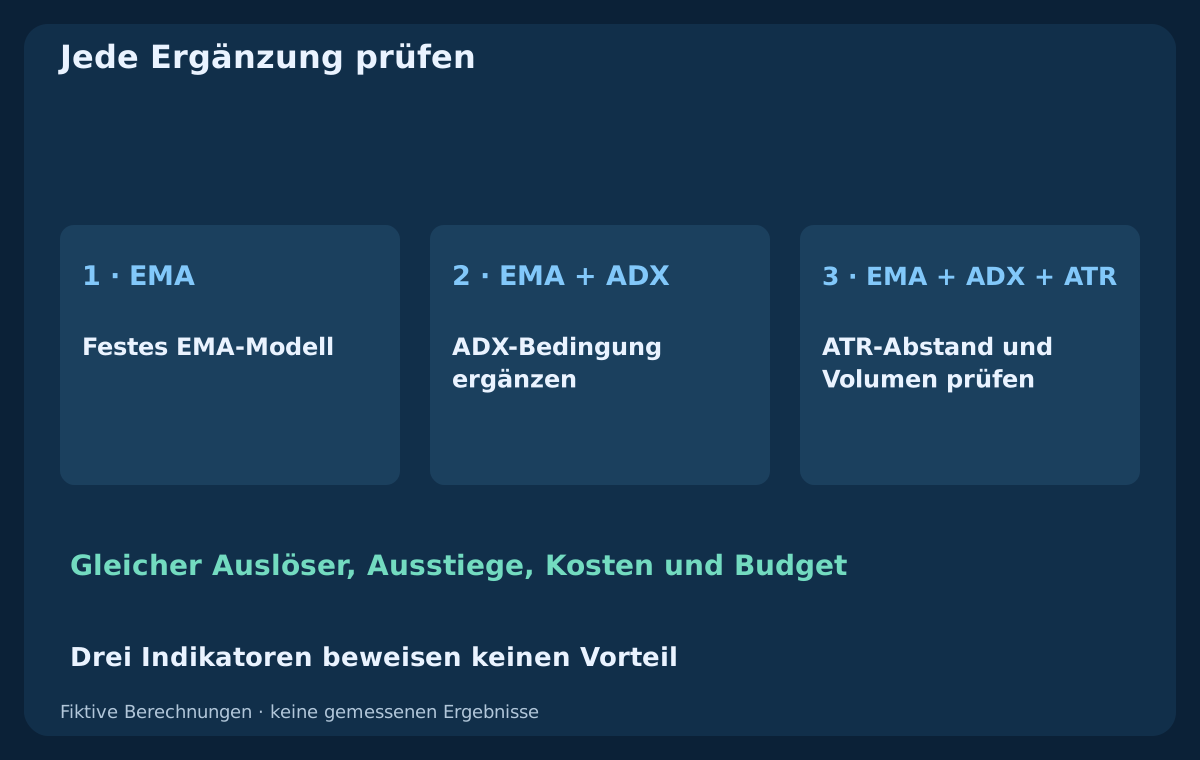
Fixiere ein vollständiges EMA-Kontextmodell mit einem Kursauslöser und festen Ausstiegen. Vergleiche dasselbe Modell mit zusätzlichem ADX-Filter. Prüfe anschließend die ATR-Abstands- und Volumenregel gegen eine erklärte Alternative bei gleichem Budget und gleicher Ausführung. Erfasse abgelehnte Auslöser, Verzögerungen, Stops, Lots, Exponierung und Kosten. Gleichzeitige Änderungen an Auslöser, Ausstieg und Budget würden Ursachen verdecken.
Nutze spätere Bewertungsdaten, bewahre alle Versionen auf und prüfe benachbarte Perioden und Schwellen ohne neue Gewinnerwahl für jedes Intervall. Betrachte Verluste, verpasste Gewinne, Nettoerwartung, Drawdown, Ausführungsfehler und Unsicherheit. Die fiktive Tabelle belegt nur Rechenweg und Zeitfolge, nicht Profitabilität, sichere Risikoprozente oder eine beste Kombination.
16. Vor einer Strategie kompakt prüfen
Benenne Historie, Kursseite, Zeitrahmen, EMA-Methode und Startwert, ADX- und ATR-Glättung, abgeschlossene Zeitpunkte und Datenlückenregeln. Lege Kontextvergleiche, Schwellengleichheit und rein diagnostische Werte fest. Definiere dann frisches Kursereignis, Gültigkeitsdauer, Schutz, Ausstieg, Kosten und Volumen. Ein anderer Leser soll dieselbe Entscheidung ohne nachträgliche Chartauswahl reproduzieren können.
Als nächster Schritt folgt eine getrennte Strategiehypothese, nicht der Handel aller gültigen Kontexte. Trenne ihre Belege vom späteren Bollinger-Bands–RSI-Leitfaden und anderen Experimenten. Eine nützliche Kombination hat klare Aufgaben und prüfbare Zusatzwirkungen. Drei gemeinsam gezeichnete Kursmaße erzeugen allein keine Verlässlichkeit.
Häufige Fragen
Was tragen EMA, ADX und ATR jeweils bei?
EMA liefert einen gewählten Richtungskontext, ADX die Stärke gerichteter Bewegung ohne Vorzeichen und ATR einen True-Range-Maßstab. Die Aufgaben können sich ergänzen, nutzen aber überlappende Kursdaten. Übereinstimmung beweist weder Unabhängigkeit noch Einstiegsereignis oder Profitabilität.
Sind EMA 20/50, ADX 14 und ATR 14 die besten Einstellungen?
Hier wird kein Optimum belegt. Die Referenzperioden kennzeichnen das Beispiel. Glättung, Startwerte, Historie, Zeitrahmen und Kosten zählen ebenfalls. Fixiere vollständige Regeln und prüfe Nachbarwerte sowie spätere Daten statt nur ein schönes historisches Bild auszuwählen.
Bedeutet ADX über 25, dass der Kurs steigen sollte?
Nein. ADX misst Stärke ohne Richtungswahl. Bei k81 besteht trotz hohem ADX ein widersprüchlicher EMA-Kontext, bei k90 ein Abwärtskontext. Eine Schwelle ist eine Zulassungsregel; DI-Reihenfolge oder steigenden ADX zu verlangen erzeugt eine weitere Prüfversion.
Kann ATR Kursziele oder meinen Stop garantieren?
Nein. ATR fasst historische True Ranges mit einem bestimmten Mittelungsverfahren zusammen. Ein Vielfaches ist ein gewählter Abstand, keine Prognose, kein Konfidenzintervall und keine Verlustgrenze. Lücken, Slippage und Ausführung können Plan und Reserve überschreiten.
Warum können MT4-Werte von der CSV abweichen?
Die CSV verwendet erklärte Wilder-Referenzen und EMA-Startwerte auf fiktiven Kerzen. Terminal und Indikatoren können bei Algorithmus, Initialisierung, älteren Daten, Kerzengruppierung und Kursquelle abweichen. Gleiche Perioden reichen nicht; vergleiche genaue abgeschlossene Kerzen und Implementierung.
Warum sinkt die Lotgröße bei steigendem ATR?
Bei festem Budget erhöht die größere ATR-Untergrenze den geplanten Verlust je Lot. Das Volumen wird deshalb von 0.43 auf 0.31 Lots abgerundet. Dies gilt unter den genannten Annahmen für eine neue Position; es erlaubt keine Stop-Erweiterung eines bestehenden Trades bei gleichem Volumen.
Quellen und Lehrhinweise
MetaQuotes dokumentiert Konzepte und MQL4-Schnittstellen. Glättung, Startwerte, künstliche OHLC-Folge und Beobachtungsregeln dieses Beispiels sind ausdrücklich erklärte Lehrdefinitionen. Sie bilden weder ein bestimmtes MT4-Terminal verifiziert nach noch beschreiben sie einen kommerziellen EA oder gemessene Handelsergebnisse. Die CSV enthält alle Eingaben und Zwischenwerte; das Kurs- und Volumenbeispiel ist davon unabhängig.
- MetaQuotes — Moving Average
- MetaQuotes — Average Directional Movement Index
- MetaQuotes — Average True Range
Lehrinhalt. OHLC-Historie, Indikatorwerte und Kursszenarien sind fiktiv. Forexhandel birgt Risiken. Übereinstimmung und Planungsreserven garantieren weder Gewinn noch Ausführung oder Höchstverlust.