

Ein Docht außerhalb einer bekannten Grenze beginnt hier lediglich eine Umkehrhypothese. Dieser eigenständige Ansatz trennt einen abgeschlossenen H1-Sweep von einem späteren M15-Bruch eines bereits vor dem Sweep festgelegten Niveaus. Danach ist ausschließlich der erste Rücktest zulässig. Jede Phase hat eigene Fristen und Ablehnungsgründe. Ein erfundener Vormittag und seine abhängige bärische Spiegelung erklären den Ablauf, belegen aber weder historische Ergebnisse noch einen profitablen Vorteil.
1. Eine Umkehrhypothese ohne Annahmen über verborgene Orders
Ein Sweep bezeichnet hier einen messbaren Ausflug über eine Grenze mit anschließendem Schlusskurs innerhalb der Spanne. Bid-Kerzen zeigen weder die ausgeführten Stopps bestimmter Teilnehmer noch institutionelle Bestände oder die Ursache der Bewegung. Strukturbruch und Rücktest sind weitere Auswahlbedingungen, keine unabhängigen Beweise für eine erfolgreiche Umkehr. Ein anhaltender Trend oder ein erneuter Sweep kann die gesamte Folge scheitern lassen.
Verwenden Sie normale EURUSD-Bid-Kerzen eines Feeds mit den angegebenen UTC-Intervallen. Angenommene Einheiten: pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; account=USD. Prüfen Sie die tatsächlichen Kontraktdaten. Dieser Forschungsansatz nutzt weder D1-Mittelpunkt noch FVG, Order Block, Indikator, Nachrichten- oder frei gewählten Sitzungsfilter zur Auswahl. Der feste UTC-Zeitplan ist ein Versuchsparameter, keine Aussage über die beste Handelszeit.
2. Sechs H1-Kerzen und ein internes Niveau vor dem Sweep fixieren
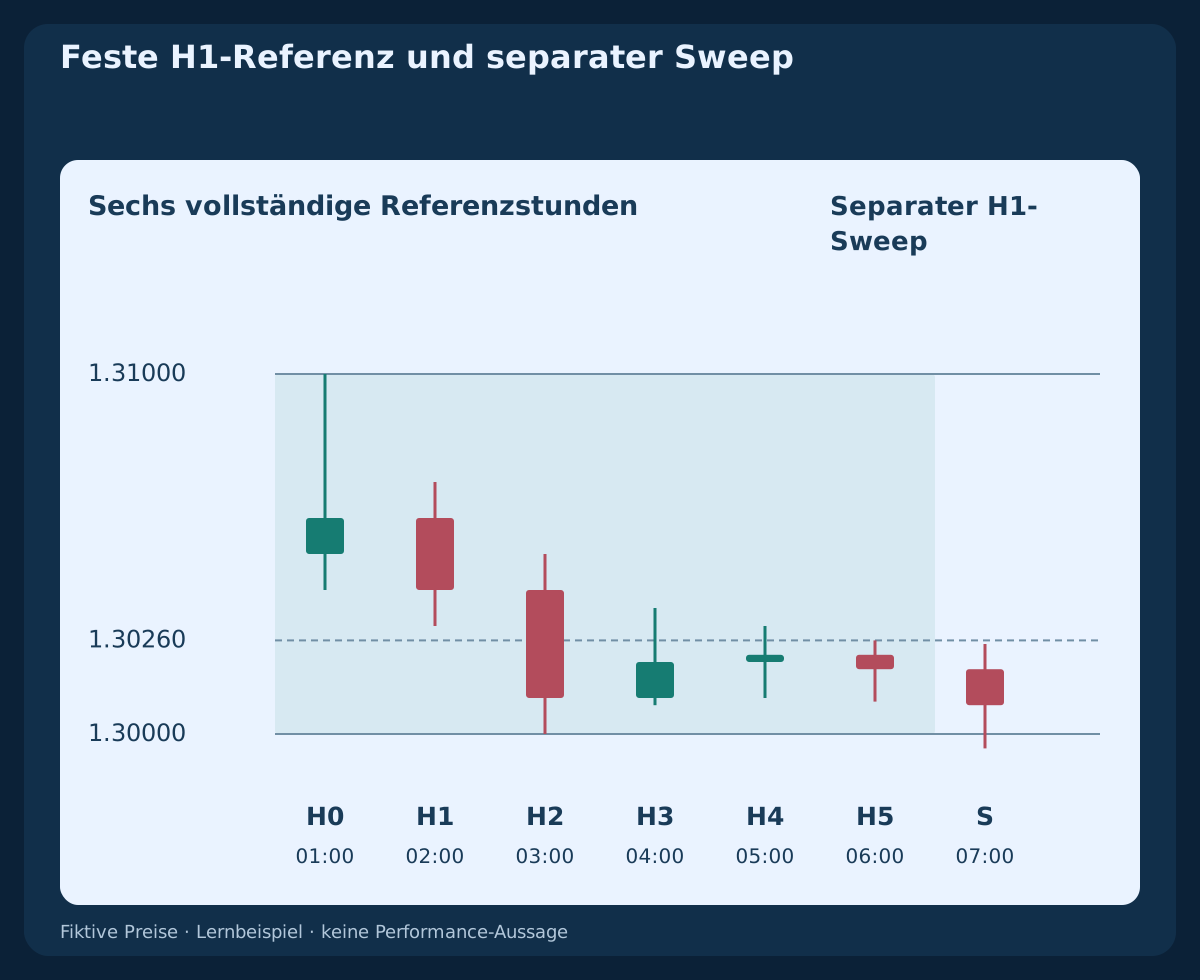
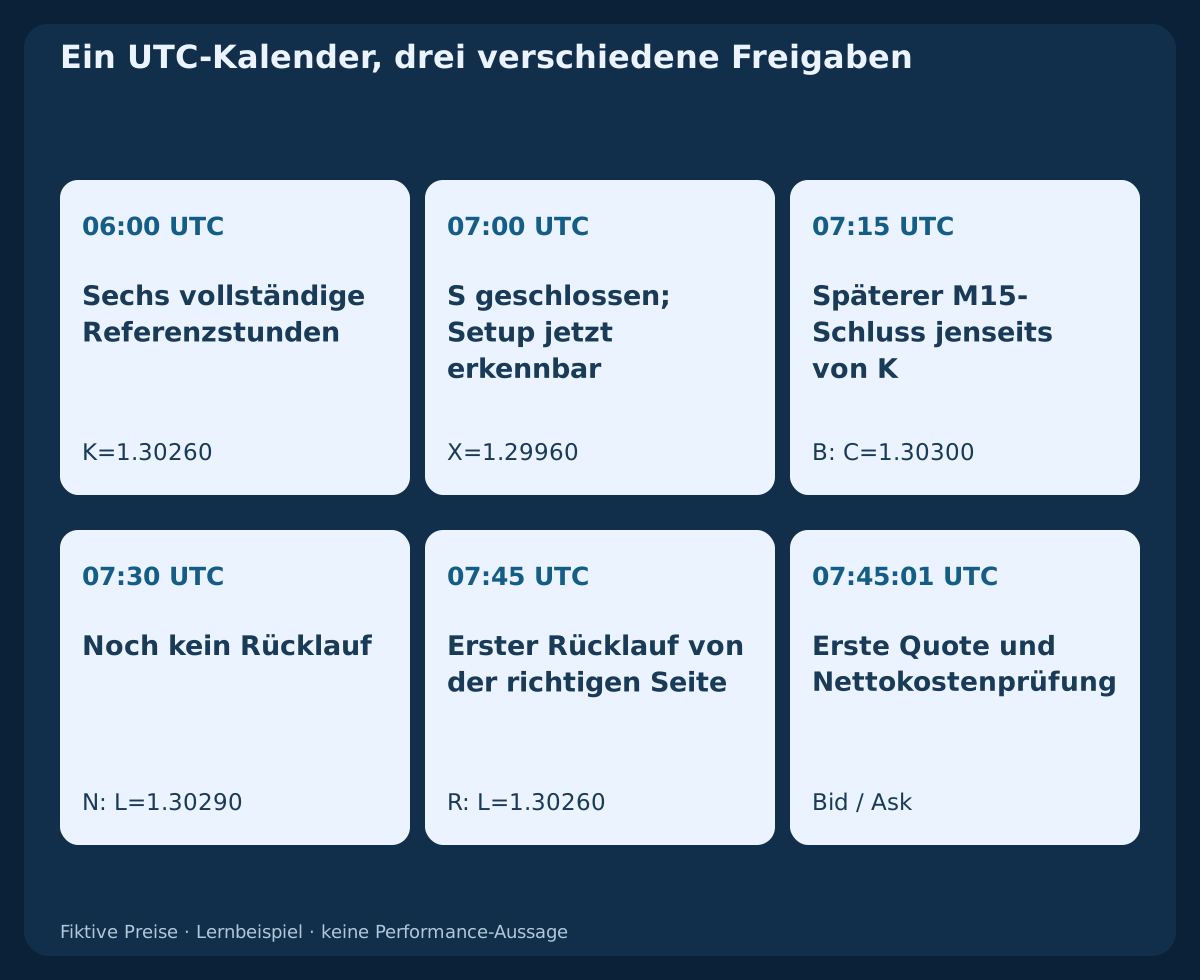
Fixieren Sie montags bis freitags nach UTC die sechs vollständigen Intervalle 00:00–06:00 UTC nach deren geplantem Ende. Berechnen Sie L=min(Low); U=max(High); W=U−L über diese sechs Kerzen und verlangen Sie 60≤W/pip≤160. Die Grenzen bleiben für dieses Datum unverändert. Fehlende Intervalle oder eine unzuverlässige UTC-Zuordnung sperren den Tag; weder eine benachbarte Kerze noch eine verkürzte Sitzung darf als Ersatz dienen.
Für BUY gilt K=High(05:00–06:00 H1) mit 0.25≤(K−L)/W≤0.50. SELL verwendet stattdessen das Tief derselben Kerze und 0.50≤(K−L)/W≤0.75. Dies sind vorab fixierte interne Niveaus, keine rückblickend bestätigten Swing-Pivots. Im Originalbeispiel gilt L=1.30000; U=1.31000; W=100 pip; K_BUY=1.30260. Broker-Zeitstempel müssen exakt UTC zugeordnet werden: passende Kerzen aus ausreichenden Daten rekonstruieren oder das Modell aussetzen.
3. Nur den vorgesehenen H1-Sweep auswerten
Der einzige Sweep-Kandidat S umfasst 06:00–07:00 UTC. Seine Auswertung verbraucht die Tagesgelegenheit auch bei Ablehnung oder fehlenden Daten. BUY verlangt 2≤(L−Low(S))/pip≤10; L<Close(S)<K; High(S)≤K. Das unterschrittene Tief wird zurückerobert, ohne dass S bereits das interne Hoch überschritten hat. Ein bullischer Kerzenkörper ist für S nicht erforderlich. Keine andere H1-Kerze ersetzt ihn an diesem Tag.
Für BUY fixieren Sie X=Low(S); SL_Bid=X−1 pip; TP_Bid=U−1 pip. Die erfundenen Daten liefern Low(S)=1.29960; High(S)=1.30250; Close(S)=1.30080, also einen Sweep von vier Pips. Daraus folgt X=1.29960; SL_Bid=1.29950; TP_Bid=1.30990. Erst nach dem Schluss von S um 07:00 UTC kann das Setup erkannt werden. Vor der Erkennung darf im gesamten Konto weder eine EURUSD-Position noch eine ausstehende EURUSD-Order bestehen; andernfalls ist der Tag verbraucht.
4. Auf einen eigenständig abgeschlossenen M15-Bruch warten
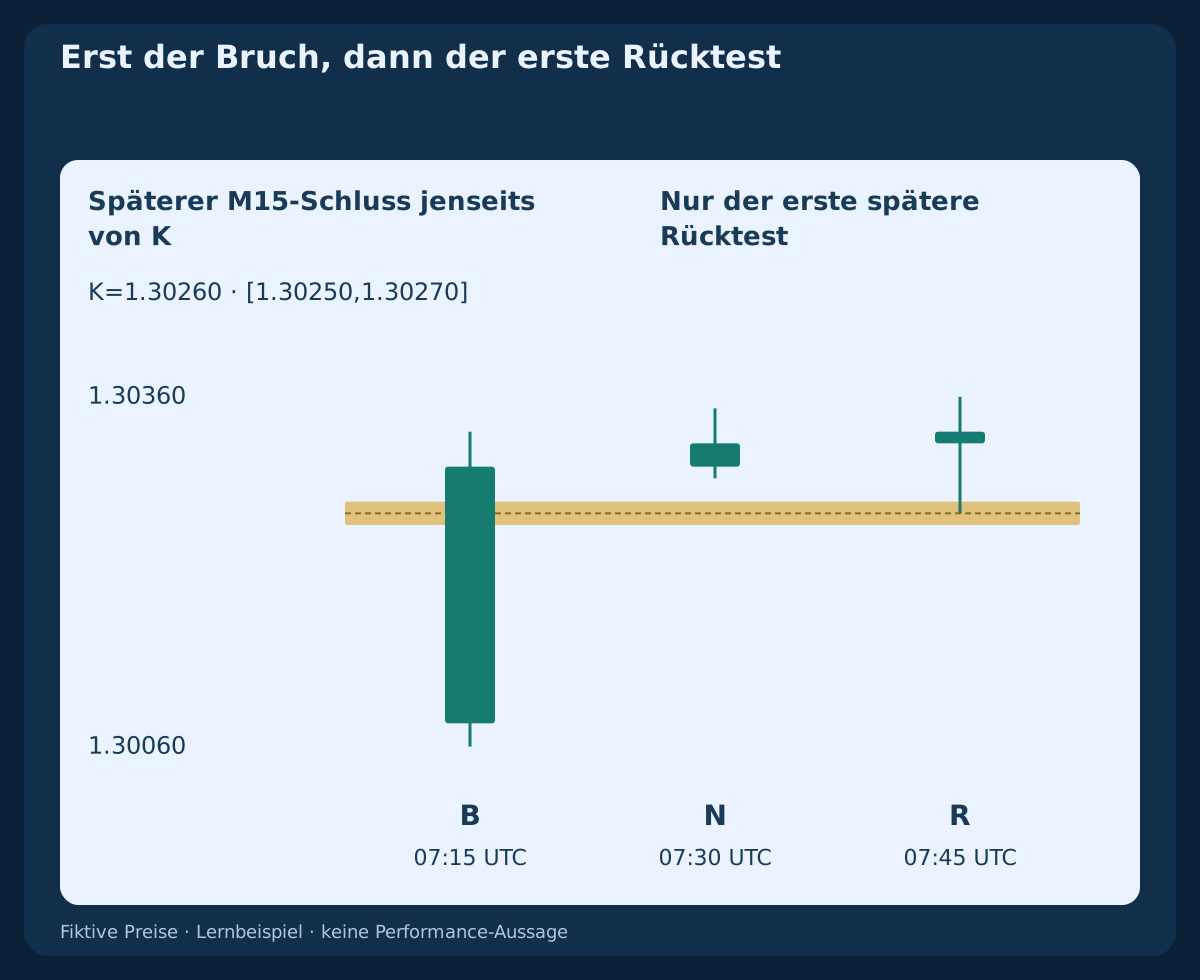
Als Bestätigung kommen nur die Schlusszeiten 07:15,07:30,07:45 UTC infrage. BUY wählt den ersten abgeschlossenen Schluss mit Close(B)>K+1 pip. Dieser erste Bruch muss zusätzlich bullisch sein, Close(B)>Open(B), und Close(B)−K≤8 pip erfüllen. Gleichheit an der Ein-Pip-Schwelle bestätigt nicht; Gleichheit an der Acht-Pip-Grenze ist erlaubt. Verfehlt der erste Bruch eine weitere Bedingung, wird er endgültig verworfen statt durch einen späteren Schluss ersetzt.
Prüfen Sie bei sämtlichen Beobachtungen nach S bis einschließlich B zuerst die Vetos vor dem Einstieg. Ohne Bruch zu den drei vorgesehenen Schlusszeiten verfällt das Setup. Im Beispiel schließt B um 07:15 UTC mit Open=1.30080; High=1.30330; Low=1.30060; Close=1.30300, vier Pips über K. Die eigene Überschreitung erzeugt den Bruch; B ist kein späterer Rücktest und erlaubt noch keinen sofortigen Einstieg.
5. Ausschließlich den ersten späteren Rücktest verwenden
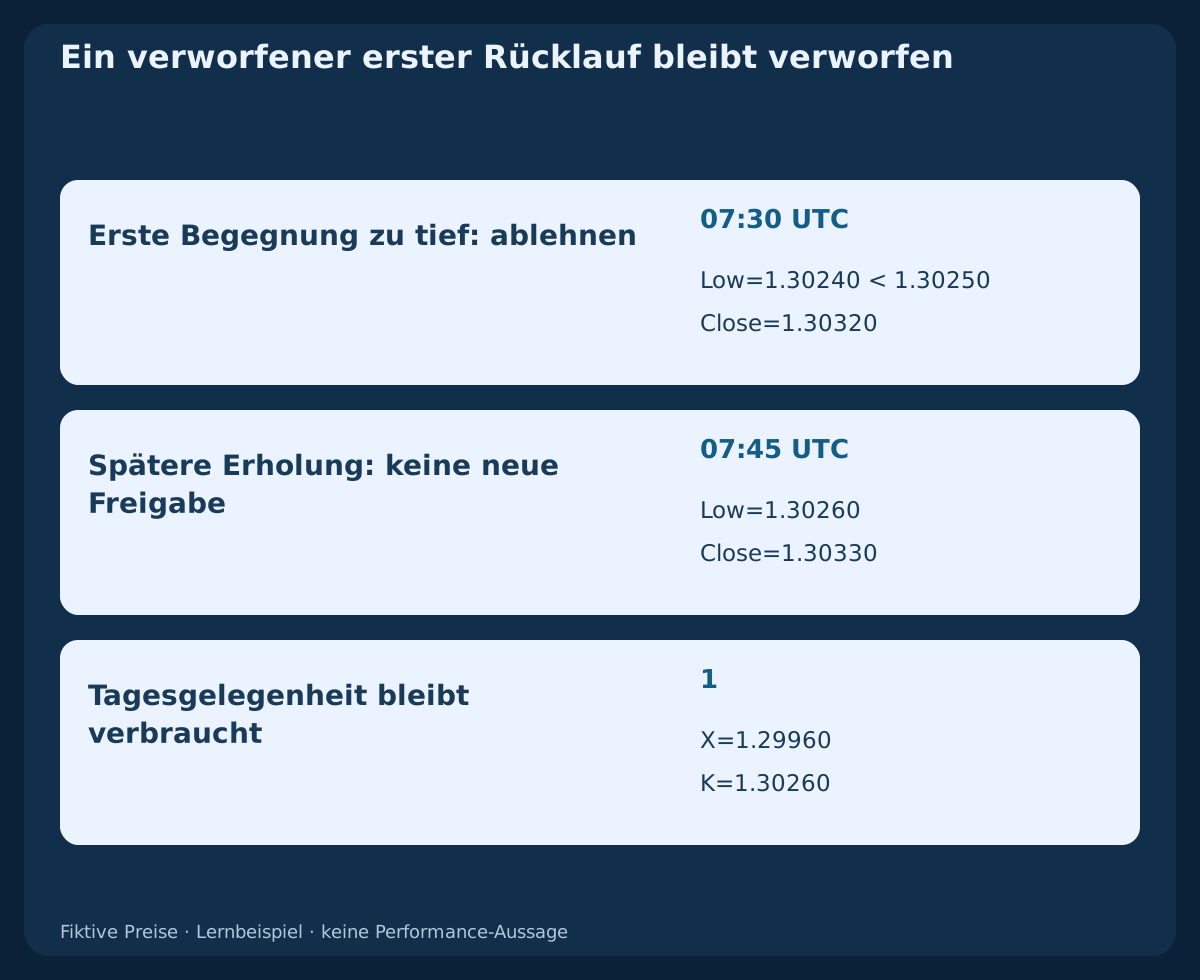
Nach B werden genau die nächsten drei aufeinanderfolgenden M15-Kerzen geprüft. Das feste BUY-Rücktestband lautet [K−1 pip,K+1 pip]=[1.30250,1.30270]. Die erste Kerze mit Open≤K+1 pip or Low≤K+1 pip ist die erste Begegnung, auch bei einer Eröffnung mit Kurslücke unterhalb des Bandes. Verlangen Sie Open(R)>K+1 pip; K−1 pip≤Low(R)≤K+1 pip; Close(R)>K+1 pip, einen bullischen Körper und Close(R)−K≤8 pip. Ein zu tiefes Eindringen oder eine Eröffnung von der falschen Seite verbraucht die Gelegenheit trotz attraktivem Schluss.
N schließt um 07:30 UTC mit Low(N)=1.30290 und ist deshalb noch kein Rücklauf. R schließt um 07:45 UTC mit Open=1.30320; High=1.30360; Low=1.30260; Close=1.30330. Dies ist die erste Begegnung von der richtigen Seite und sie erfüllt die Schlussbedingungen. Läge B erst am letzten Bestätigungsschluss, wäre der späteste Rücktestschluss 08:30 UTC. Die dritte zulässige Kerze zählt noch; ohne gültige erste Begegnung verfällt das Setup.
6. Der Aufhebung Vorrang vor beiden Signalen geben
Vom Schluss von S bis zur Übermittlung wird BUY aufgehoben, sobald ein später beobachteter Bid Bid≤X or Bid≥TP_Bid erreicht. Wenden Sie dieselben Grenzen auf abgeschlossene M15-Extrema nach S an, einschließlich B, aller Wartekerzen und R, sowie auf bereits beobachtete Quotes der laufenden Kerze beim Senden. Gleichheit hebt auf. Eine Kerze, die X berührt und über der Bestätigungsschwelle schließt, wird ohne Annahmen zur Reihenfolge innerhalb der Kerze abgelehnt.
Aufhebung, ungültiger erster Bruch oder Rücktest, schlechte erste Quote, Verfall und notwendige fehlende Daten sind endgültige Zustände für dieses UTC-Datum. Eine spätere Erholung aktiviert das alte Setup nicht wieder. X, K, Band und Ziel bleiben unverändert. Ein neues Datum braucht sechs eigene vollständige Referenzstunden und sein vorgesehenes S; alte Kandidaten werden nicht übertragen. Alte oder unklare Positionen müssen vor einem neuen Handelstag ebenfalls abgeglichen sein.
7. SELL samt Ausstiegen über Ask festlegen
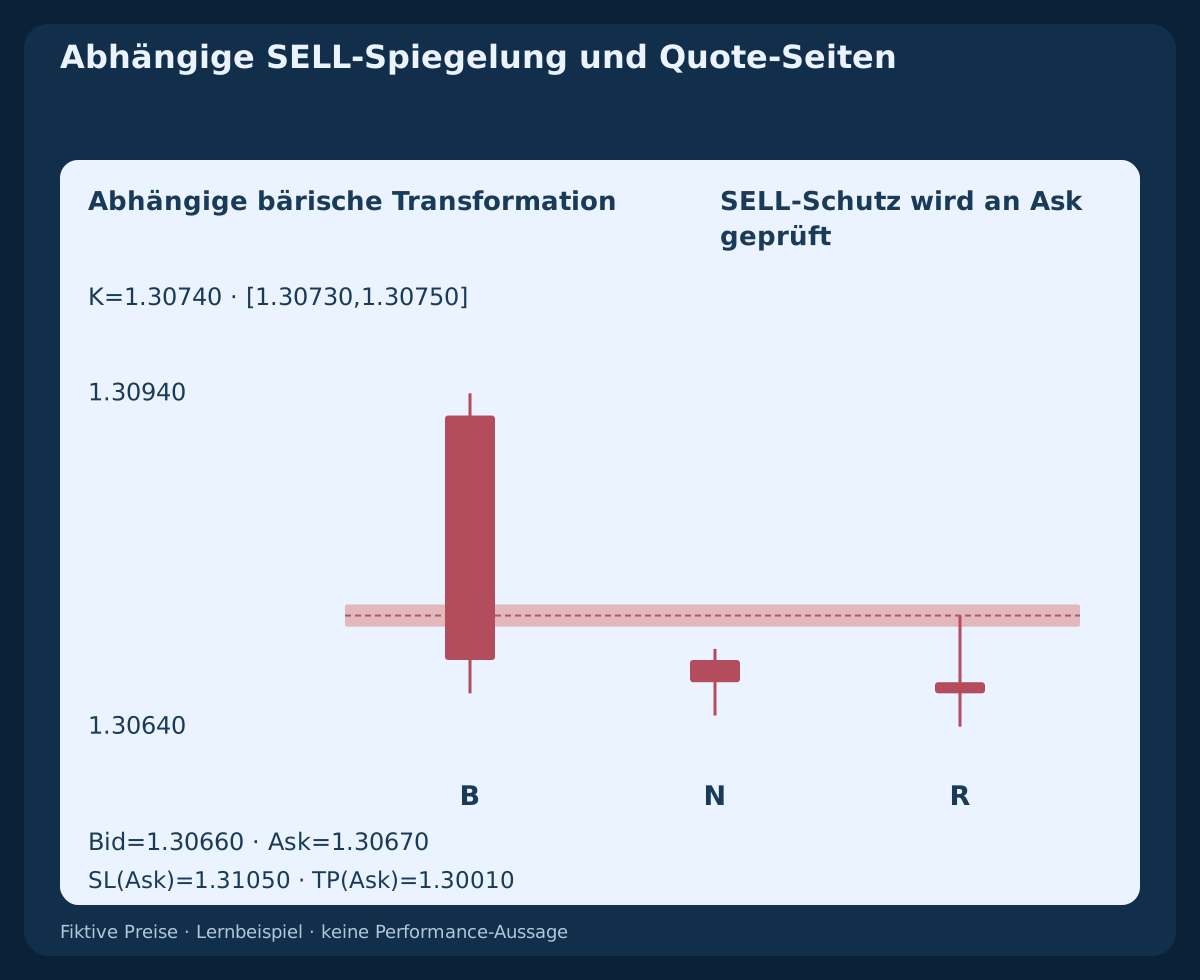
SELL verlangt 2≤(High(S)−U)/pip≤10; K<Close(S)<U; Low(S)≥K, wobei K das H1-Tief vor S ist. Fixieren Sie X=High(S); SL_Ask=X+1 pip; TP_Ask=L+1 pip. Wählen Sie den ersten späteren Schluss Close(B)<K−1 pip mit bärischem Körper und K−Close(B)≤8 pip. Die erste folgende Begegnung erfüllt Open≥K−1 pip or High≥K−1 pip; erforderlich sind Eröffnung von unterhalb des Bandes, Hoch innerhalb des Bandes, bärischer Schluss darunter und dieselbe Acht-Pip-Grenze.
Vor dem Einstieg hebt Bid≥X or Bid≤L+1 pip SELL auf. Das Band bleibt [K−1 pip,K+1 pip]. SELL eröffnet zu Bid und schließt zu Ask; seine festen numerischen Schutzkurse rekonstruieren keine historischen Ask-Extrema. Die abhängige Transformation p′=2.61000−p vertauscht Bid-Hoch und -Tief und liefert K_SELL=1.30740; X=1.31040; SL_Ask=1.31050; TP_Ask=1.30010. Das Quote-Paar wird getrennt unter Vertauschung von Bid und Ask gespiegelt. Die Chartspiegelung ist keine weitere unabhängige Marktstichprobe.
8. Die erste Quote nach Verfügbarkeit des Rücktests prüfen
Verwenden Sie die erste Quote des Symbols mit Bid und Ask, die nach Verfügbarkeit der vollständigen R-Daten und strikt nach dessen geplanter Schlusszeit empfangen wird. Beim Senden müssen R_close<t_quote≤t_submit<R_close+15 seconds und 0≤t_submit−t_quote≤2 seconds auf überprüften Uhren gelten. Eine verpasste erste Quote, ungeklärte Reihenfolge oder verspätete Datenbereitschaft hebt auf; suchen Sie keinen besseren Preis. Verlangen Sie einen positiven handelbaren Bid unter Ask, spread≤1.5 pip; abs(Bid−Close(R))≤1 pip und weiterhin freie Vetos.
BUY nutzt den quotierten Ask, SELL den Bid. Die erste Originalquote lautet 07:45:01 UTC; Bid=1.30330; Ask=1.30340. Prüfen Sie Handelsfreigabe, Tickraster, Mindestabstände, Volumengrenzen, Margin und verfügbares Kontorisiko. Ein gemeldeter Mindeststoppabstand von null garantiert keine Annahme. Zulässig ist nur eine Marktanfrage mit beiden festen, bereits bei Eröffnung unterstützten Schutzkursen. Erfordert der Handelsplatz erst eine ungeschützte Eröffnung und spätere Änderung, entfällt der Einstieg.
9. Beide Ausführungsreserven vor dem Verhältnis berücksichtigen
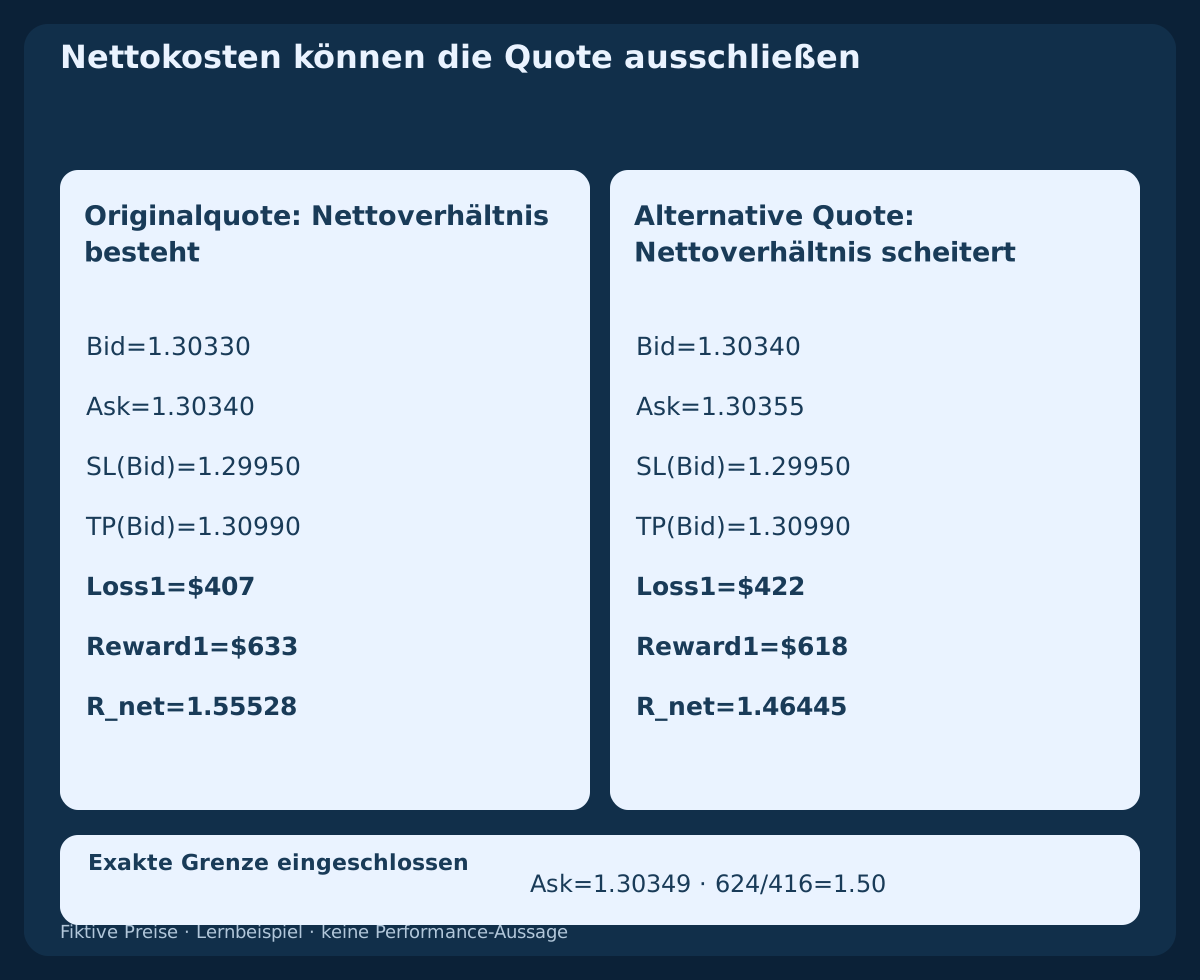
Für dieses USD-Beispiel gelten die Annahmen pip_value=$10/pip/lot; commission=$7/lot round trip; entry_allowance=0.5 pip; exit_allowance=0.5 pip; financing_reserve=$0. Prüfen Sie tatsächliche Gebühren und Haltekosten und ersetzen Sie die Eingaben vor dem Test. dSL und dTP sind positive Distanzen in Pips von der aktuellen Einstiegquote zu festen Stopp- und Zielkursen auf der ausführbaren Preisseite. Berechnen Sie Loss1=(dSL+1.0)×10+7; Reward1=(dTP−1.0)×10−7 und verlangen Sie positive Schätzwerte mit Reward1/Loss1≥1.50, ohne gerundete Vergleichswerte.
Die angenommene BUY-Quote ergibt dSL=39 pip; dTP=65 pip; Loss1=$407; Reward1=$633; R_net=633/407≈1.55528. Der Abstand von Einstiegs-Ask zu Ausstiegs-Bid enthält den Spread bereits; rechnen Sie ihn nicht erneut hinzu. Die Reserven sind Planungsannahmen und begrenzen keine tatsächliche Slippage. Ein gutes Bruttoverhältnis, kleiner Spread oder bestätigter Rücktest kann ein unzureichendes Nettoverhältnis nicht überstimmen.
10. Kontorisiko abrunden und eine schlechtere Quote ablehnen
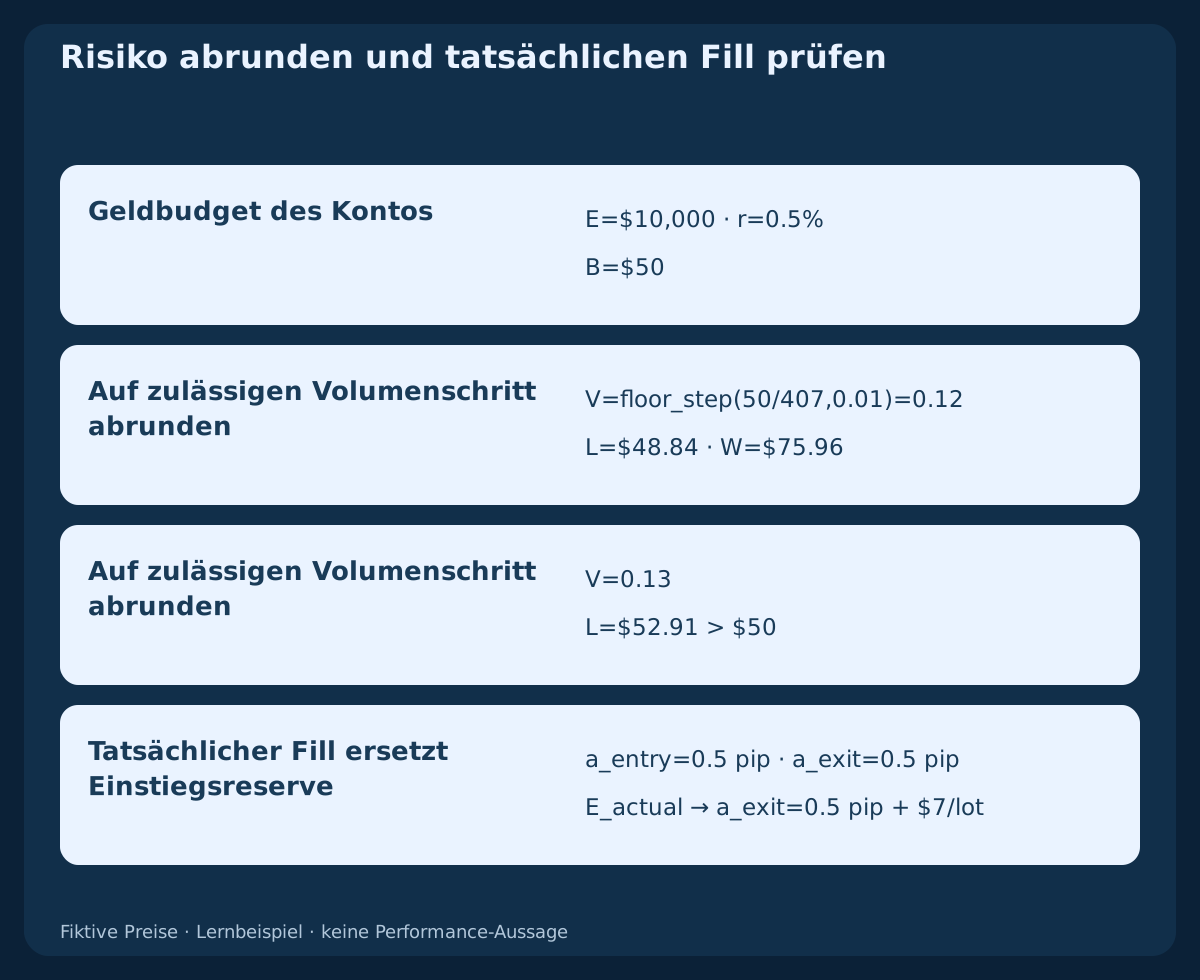
Verwenden Sie Budget=min(0.005×equity,max(0,0.01×equity−existingPlannedLoss)). Unbekanntes bestehendes Kontorisiko sperrt den Einstieg; EURUSD-Positionen und ausstehende EURUSD-Orders sind ausgeschlossen. Bei equity=$10,000; existingPlannedLoss=$0; Budget=$50; min=step=0.01 lot wird V=floor_step(Budget/Loss1,0.01)=0.12 lot abgerundet. Der geplante Verlust beträgt 0.12×407=$48.84, der geplante Zielgewinn 0.12×633=$75.96. Der nächste Schritt 0.13×407=$52.91 überschreitet das Budget. Liegt das Volumen unter dem Minimum, entfällt der Einstieg.
Die alternative erste Quote Bid=1.30340; Ask=1.30355 besteht Spread- und Bid-Abweichungsgrenzen, ergibt aber Loss1=$422; Reward1=$618; 618/422≈1.46445<1.50. Verwerfen Sie den Tag ohne Verschiebung von Stopp oder Ziel. Mit Originalkursen und -kosten ergibt Ask=1.30349 genau 624/416=1.50; der nächste Tick Ask=1.30350 scheitert. Dies sind alternative Rechenfälle, keine späteren Quotes, aus denen das Modell auswählen darf.
11. Einmal senden und das tatsächliche Ergebnis abgleichen
Speichern Sie Kandidatenidentität des UTC-Datums, feste Niveaus und verbrauchtes Anfragerecht vor der einzigen geschützten Einstiegsanfrage. Eine eindeutige Ablehnung verbraucht den Tag ebenfalls. Eine unklare Antwort beweist weder Scheitern noch erlaubt sie erneutes Senden: neue Exponierung sperren, Brokerorders, Ausführungen und Kontostand prüfen und zuerst dieselbe Anfrage klären. Ein Neustart stellt Zustand und Fristen wieder her, nicht ein neues Anfragerecht.
Nach bestätigter Ausführung prüfen Sie beide Schutzkurse und die tatsächliche Größe. Berechnen Sie Verlust und Gewinn vom tatsächlichen Fill neu, nur noch mit exit_allowance=0.5 pip; commission=$7/lot; financing_reserve=$0. Der Fill ersetzt die Einstiegsreserve; diese darf nicht doppelt zählen. Überschreitet die nachteilige Einstiegsbewegung 0.5 pip, das neu berechnete Risiko das gespeicherte Budget oder unterschreitet das Nettoverhältnis 1.50 beziehungsweise fehlt gültiger Schutz, fordern Sie zur ersten handelbaren Quote die vollständige Schließung an. Akzeptierter Schutz bleibt bis zur bestätigten Schließung bestehen. Abbruch und Kosten werden protokolliert; auch eine unklare Schließung erfordert Abgleich.
12. Feste Ausstiege und UTC-Frist beibehalten
Ansonsten bleiben SL und TP unverändert, ohne Trailing, Einstandsanpassung, Teilverkauf, Aufstockung oder automatische Umkehr. Eine bestätigte frühere Schutzausführung hat Vorrang. Ist die Position noch offen, fordern Sie zur ersten handelbaren Quote ab 10:00 UTC am Setup-Datum die vollständige Schließung an: Bid für BUY, Ask für SELL. Nach dem Einstieg gibt es keinen weiteren Kerzenschluss- oder Strukturausstieg. Das X-Veto vor Einstieg wird nicht zum zusätzlichen Ausstieg danach.
Ein Ausfall verschiebt die Frist nicht. Nach Rückkehr der Quotes zuerst abgleichen und eine verbleibende Modellposition so bald wie ausführbar schließen. Werden notwendige Überwachung oder Zeitzuordnung schon vorher unzuverlässig, Schutz behalten und Schließung anfordern, sobald möglich. Gewöhnliche Schutzorders, Zeitausstiege, Reserven und ein Kontobudget garantieren keine Obergrenze des tatsächlichen Verlusts.
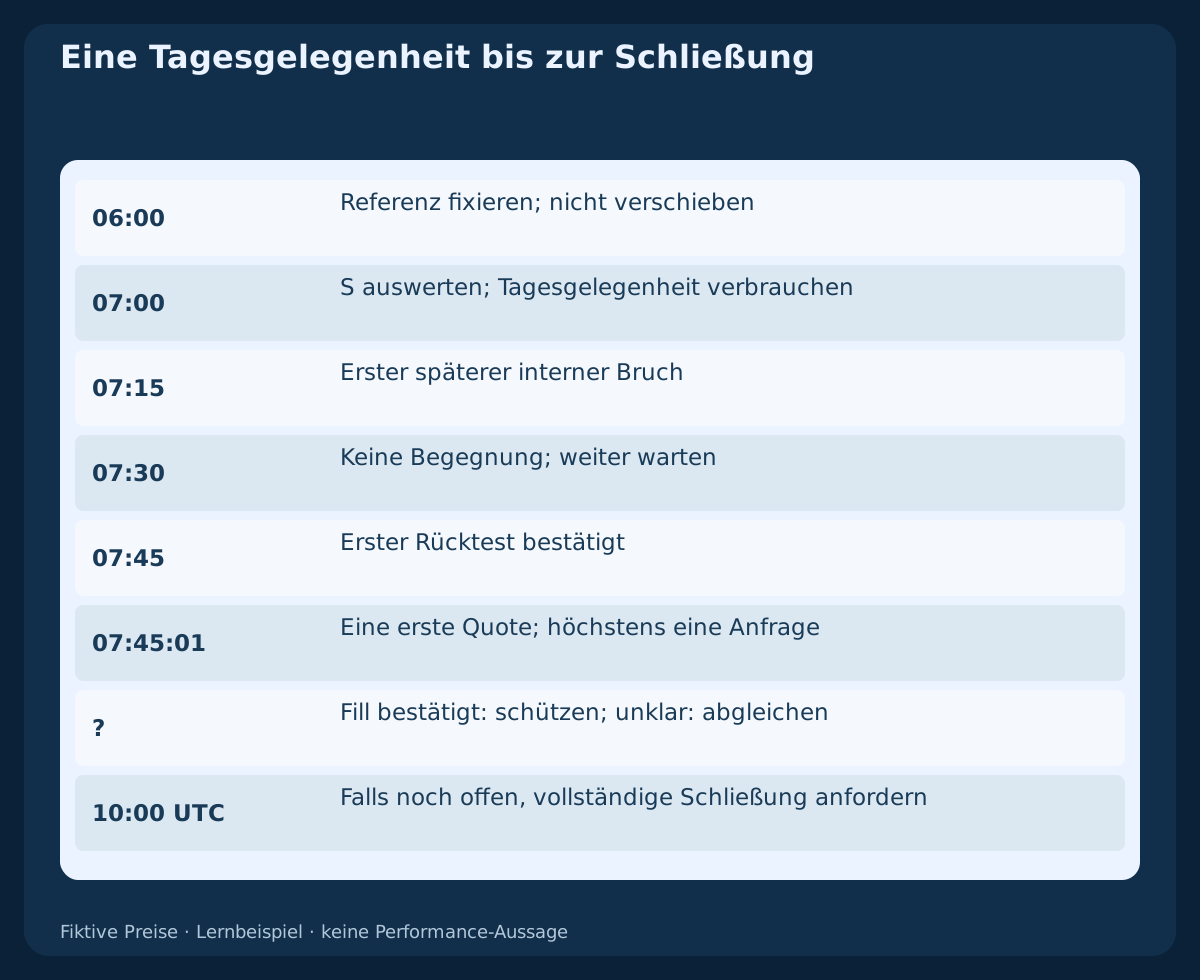
13. Den ursprünglichen Vormittag und seine abhängige Spiegelung nachvollziehen
Die Tabelle kombiniert sechs erfundene H1-Referenzkerzen, S und die spätere M15-Folge B–N–R. Die erste CSV ergänzt die jeweils vier M15-Bestandteile der letzten Referenzstunde und der Sweep-Stunde sowie eine deterministische bärische Transformation. Die zweite enthält die akzeptierte Quote, eine verworfene Alternative und das abhängige gespiegelte Quote-Paar. Dies sind weder historische Ticks noch Broker-Ausführungsberichte.
Nehmen Sie ausschließlich zur Veranschaulichung einen BUY-Fill exakt bei Ask=1.30340; V=0.12 lot an. Ein exakt bei Bid=1.29950 ausgeführter Stopp ergibt $46.80 Kursverlust zuzüglich $0.84 Provision, insgesamt $47.64 vor zusätzlicher Slippage oder Gebühren. Das alternativ exakt bei Bid=1.30990 erreichte Ziel ergäbe $78.00−$0.84=$77.16. Diese hypothetischen Ergebnisse schließen sich gegenseitig aus; sie sind weder Planungswerte mit Reserven noch reale Ergebnisse. Ein späterer Ausstiegsverlauf wird nicht geliefert.
Erfundene H1/M15-Kerzen und abhängige bärische Spiegelung laden (CSV)
Drei Rechenfälle mit Quote-Paaren laden (CSV)
| Kerze | Zeitrahmen | Eröffnung UTC | Schluss UTC | Eröffnung | Hoch | Tief | Schluss |
|---|---|---|---|---|---|---|---|
| H0 | H1 | 00:00 | 01:00 | 1.30500 | 1.31000 | 1.30400 | 1.30600 |
| H1 | H1 | 01:00 | 02:00 | 1.30600 | 1.30700 | 1.30300 | 1.30400 |
| H2 | H1 | 02:00 | 03:00 | 1.30400 | 1.30500 | 1.30000 | 1.30100 |
| H3 | H1 | 03:00 | 04:00 | 1.30100 | 1.30350 | 1.30080 | 1.30200 |
| H4 | H1 | 04:00 | 05:00 | 1.30200 | 1.30300 | 1.30100 | 1.30220 |
| H5 | H1 | 05:00 | 06:00 | 1.30220 | 1.30260 | 1.30090 | 1.30180 |
| S | H1 | 06:00 | 07:00 | 1.30180 | 1.30250 | 1.29960 | 1.30080 |
| B | M15 | 07:00 | 07:15 | 1.30080 | 1.30330 | 1.30060 | 1.30300 |
| N | M15 | 07:15 | 07:30 | 1.30300 | 1.30350 | 1.30290 | 1.30320 |
| R | M15 | 07:30 | 07:45 | 1.30320 | 1.30360 | 1.30260 | 1.30330 |
14. Den ersten verworfenen Rücklauf behalten und Preisseiten trennen
Ersetzen Sie N in einem gesonderten Gegenbeispiel durch eine erste Begegnung mit Eröffnung 1.30300, Tief Low=1.30240 und bullischem Schluss 1.30320. Das Tief liegt unter der festen Banduntergrenze 1.30250: ablehnen, obwohl X unberührt bleibt. Ein später scheinbar gültiges R dient nur der Beobachtung und wird nicht zum neuen ersten Rücktest. Diese Alternative wird nicht als zusätzliches Ereignis in die Original-CSV eingeschoben.
Das separate gespiegelte Quote-Paar lautet Bid=1.30660; Ask=1.30670. Für SELL beträgt das Kursrisiko bis zum festen Ask-Stopp 39 pip, der mögliche Kursgewinn zum festen Ask-Ziel 65 pip. Ein Bid-Chart zeigt nicht, welcher Ask-Schutz zuerst ausgelöst wurde. Eine Kurslücke über das ganze Band beweist keinen Rücktest von der richtigen Seite. Ungeklärte Ereignisfolge und fehlende Daten der benötigten Preisseite bleiben gekennzeichnet.
15. Alle Uhren wiedergeben und die vollständige Grundgesamtheit behalten
Speichern Sie UTC-Datum, Referenzkerzen, K-Identität, S-Verfügbarkeit, feste X/SL/TP, Bestätigungsfenster, ersten Bruch, Rücktestfenster, erste Begegnung, Veto, erste Quote sowie Empfangs- und Sendezeiten. Anfrageidentität, reale Fills, Schutz, Gebühren und Ausstiegsbestätigungen werden nur bei vorhandenen Belegen ergänzt. Ungültige, verfallene, verpasste, abgelehnte und abgebrochene Fälle gehören neben akzeptierten Trades ins Protokoll.
Historische Umsetzung muss feststellen, welche Kerzen bei jeder Entscheidung vollständig waren. MT4-Shift 0 ist noch offen und Zeitstempel bezeichnen Eröffnungen; die nächste Kerze jenseits einer Datenlücke repariert die Lücke nicht. Verifizierte UTC-Intervalle rekonstruieren und passende historische Bid/Ask-Quotes zur Ereignisreihenfolge nutzen. OHLC allein löst Stopp und Ziel in derselben Kerze nicht auf. Mehrdeutigkeit markieren und eine separat bezeichnete konservative Sensitivität statt des günstigen Verlaufs auswerten.
16. Die festgelegte Basis vor zusätzlichen Filtern testen
Fixieren Sie Uhren, Sechs-Stunden-Spanne, Breite und K-Anteile, Sweep-Tiefe, Drei-plus-drei-Fenster, Rücktestband, Kosten und Tagesrecht vor der Ergebnissichtung. Verwenden Sie gleiche Datenzeiträume für Varianten und reservieren Sie einen späteren chronologischen Prüfzeitraum. Benachbarte Breiten, Puffer, Uhrzeiten und Kosten prüfen, ohne nur das beste Ergebnis auszuwählen. Spiegelung und überlappende Preisbedingungen sind abhängig, keine zusätzlichen Beobachtungen oder unabhängigen Stimmen.
Prüfen Sie die Umsetzung vorwärts im Demokonto, einschließlich Lücken, abgewiesenem Schutz, Neustarts und unklaren Antworten. Berichten Sie Nettoerwartungswert, Drawdown, Verlustserien, Nichteinstiege und Ausführungsfehler vor praktischen Überlegungen. Abbildungen und exakte Rechnung machen die Basis reproduzierbar; Backtest, Trefferquote, gemessener Erwartungswert oder Live-Empfehlung werden nicht geliefert. Ein zusätzlicher FVG-, Trend- oder Nachrichtenfilter ist eine neue Version mit neuer unangetasteter Evaluation.
Häufige Fragen
Beweist ein Sweep das Einsammeln von Stopps durch Banken?
Nein. Definiert sind quotierte Kurse und ein abgeschlossener Rücklauf. Teilnehmer, ausgeführtes Volumen und Ursachen werden nicht identifiziert.
Kann der H1-Sweep zugleich die M15-Bestätigung sein?
Nein. Das Setup ist erst nach 07:00 UTC bekannt; die Bestätigung ist eine eigene spätere abgeschlossene M15-Kerze am vorher fixierten K.
Kann ein besserer zweiter Rücktest den ersten retten?
Nein. Die erste Begegnung verbraucht den Tag auch bei ungeeigneter Tiefe, Eröffnungsseite, Schluss oder Ausführung. Erholung setzt nichts zurück.
Warum braucht SELL Ask-Belege für Ausstiege?
SELL eröffnet zu Bid und schließt zu Ask. Bid-OHLC und aktueller Spread rekonstruieren keine historischen Ask-Auslöser und beweisen keinen Fill.
Sind die geplanten $48.84 Verlust garantiert begrenzt?
Nein. Der Wert enthält erklärte Reserven und lineare Gebühren. Lücken, stärkere Slippage, Schutzfehler oder verspätete Schließung können das Budget überschreiten.
Was folgt auf eine unklare Einstiegsantwort?
Das Modell sperrt weitere Einstiege und gleicht die ursprüngliche Anfrage mit Broker- und Kontobelegen ab. Eine fehlende Antwort rechtfertigt kein erneutes Senden.
Quellen und Untersuchungshinweise
Regeln, UTC-Fenster, Schwellen, erfundene Kerzen und Abbildungen sind eigene Forschungsentscheidungen. Offizielle Quellen bestätigen Quote- und Ordermechanik, nicht die Strategie oder deren Profitabilität.
- MetaTrader 4: Ordertypen, Bid/Ask und Schutz-Auslöser
- MetaQuotes MQL4: Marktanfragen und Brokergrenzen
Lehrbezogene Strategiespezifikation. Erfundenes OHLC, abhängige Spiegelung und hypothetische Rechnung; kein einsatzfertiger EA, historischer Backtest oder gemessener Gewinn.