

Ein auf einer früheren Kerze eingezeichneter Pivot war damals nicht unbedingt schon bekannt. Dieses Forschungsmodell macht die Bestätigungsverzögerung sichtbar, fixiert die erste passende Dreipunktstruktur und erlaubt eine spätere Ausbruchschance. Das Beispiel führt von vollständigen H4-Kerzen über Kurs und Volumen bis zum Ausstieg nach mehreren Sitzungen.
1. Die Forschungsfrage vor dem Muster definieren
Ein BUY-Kandidat besteht aus Tief P1, späterem Hoch P2 und höherem Tief P3; SELL spiegelt dies. Die Bezeichnung beschreibt eine lokale Umkehrhypothese, keinen Beweis einer übergeordneten Trendwende. Der Leitfaden zur Marktstruktur ergänzt den Kontext. Jede Regel und Zahl ist eine feste Lehrannahme, keine optimierte Liveempfehlung.
Der Einstieg braucht bestätigte Wendepunkte und einen späteren Ausbruch statt bloßer optischer Ähnlichkeit. Die Doppeltop-/Doppelboden-Strategie ist ein anderes Modell. Ähnliche Extremwerte, RSI-Divergenz und eine vorherige Kurszone sind hier nicht erforderlich. Historische Rentabilität ist nicht nachgewiesen.
2. Kontrakt, Kalender und Chancenbudget fixieren
Angenommen werden EUR/USD, ein EUR-100000-Standardkontrakt, USD-Konto, Punkt und Tick 0.00001 sowie 1 Pip = 0.0001: USD 10 je Pip und Lot. H4 beginnt um 21:00, 01:00, 05:00, 09:00, 13:00 und 17:00 UTC; D1 endet um 21:00 UTC. Das sind Sommer-Datenkonventionen, keine universellen MT4-Einstellungen. Historische Serverabweichungen gemäß Tageskerzen-Protokoll zuordnen.
Die noch nicht aktivierte Suche wird am Wochenbeginn zurückgesetzt, hier 2026-08-09 21:00 UTC; alle Pivotzentren und linken Kerzen liegen in dieser Woche. Ein qualifizierter Kandidat verbraucht das Wochenbudget auch ohne Einstieg. Höchstens eine Modellposition und eine Einstiegsanfrage; offene oder unklare Exposition sperrt neue Einstiege. Sitzungs-/Feiertagskalender müssen vorher bekannt sein, keine künftigen Kurse. Fehlende benötigte Historie sperrt die Woche.
| Parametergruppe | Feste Annahme | Bedeutung |
|---|---|---|
| Instrument und Konto | EUR/USD · USD | Ein festes Symbol und Kontowährung |
| Kontrakt und Einheiten | 100000 EUR · 0.00001 · 0.0001 · USD 10 | Kontrakt, Punkt/Tick, Pip, Pipwert je Lot |
| Zeitkonvention | H4: 21/01/05/09/13/17 UTC · D1: 21:00 UTC | Erklärter Kalender mit geprüften historischen Abweichungen |
| Pivot und Abstand | 2 + 2 · 3–12 H4 | Strenger Links-/Rechtstest und Zentrenabstand |
| Mustergeometrie | 40–200 pip · 25–75% · 10 pip | Strecke, Rücklauf, Mindestabstand P1/P3 |
| Signalfenster | 3 H4 · 2.0 pip · 20.0 pip | Spätere Schlüsse, strenger Puffer, maximale Extension |
| Entscheidungszeit | 60 s · 0–2 s | Frist ab Grenze und zulässiges Kursalter |
| Kurs-/Distanzgrenzen | 1.5 pip · 3.0 pip · 20–120 pip | Maximaler Spread/Abstand und erlaubtes Preisrisiko |
| Schutz und Ertrag | 2.0 pip · 2.0R · 1.5 | Stoppuffer, Preisziel, minimale Nettoplanquote |
| Risiko und Lotschritt | 0.5% · 0.01 lot | Eigenkapitalbudget; Volumen abrunden |
| Geplante Kosten | 0.6 + 1.0 + 3.0 pip | Provision, gemeinsame Ausführungsreserve, Haltekosten |
| Haltedauergrenzen | 3 D1 · 20:45 UTC | Folgende D1-Grenzen oder Freitag, was zuerst kommt |
| Chancenlimits | 1 · 1 · 1 | Kandidat pro Woche, Modellposition, Einstiegsanfrage |
3. Pivots mit zwei abgeschlossenen Kerzen je Seite bestätigen
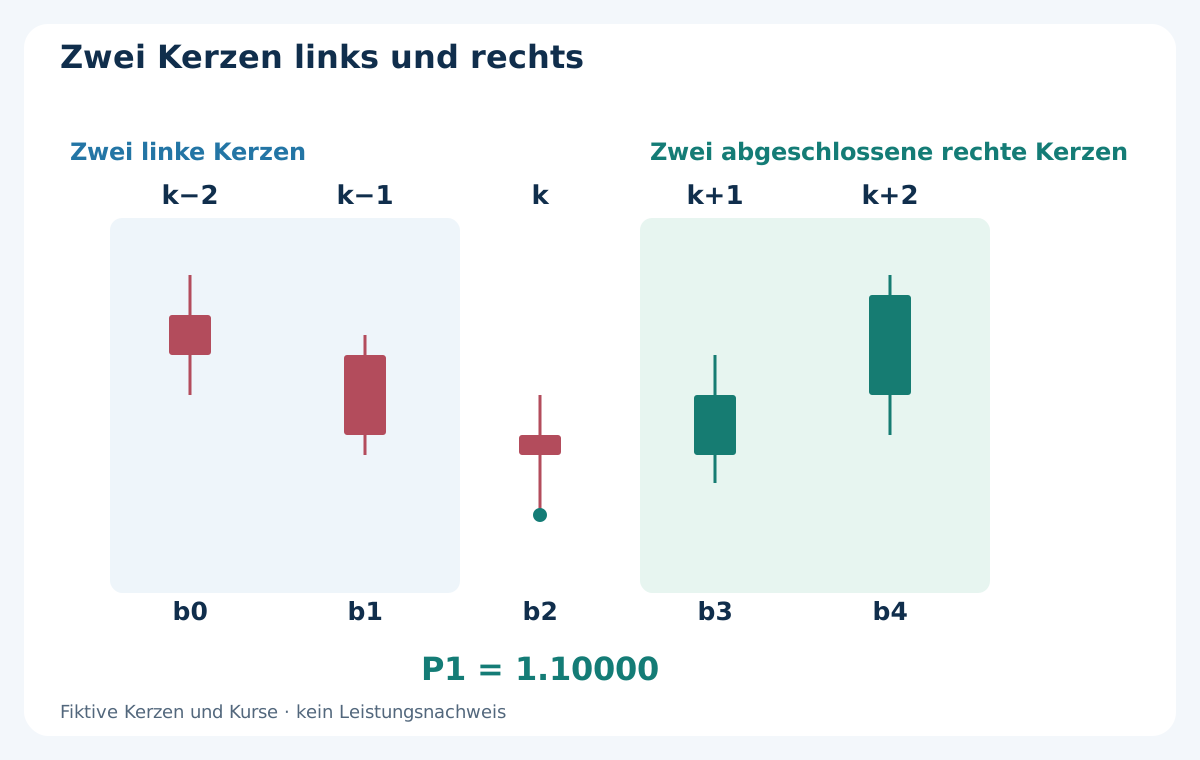
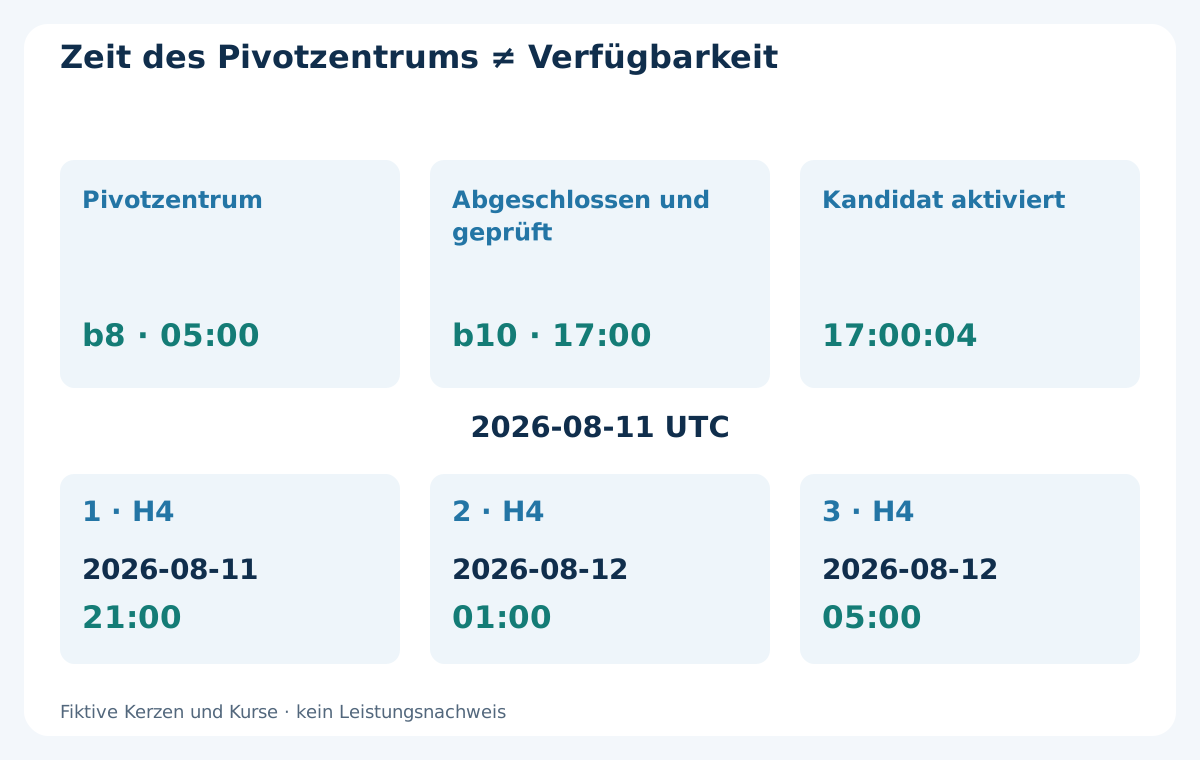
Ein Tief im Zentrum k muss unter den Tiefs k−2, k−1, k+1 und k+2 liegen; ein Hoch muss deren Hochs streng übertreffen. Gleichheit reicht nicht. Ein Zentrum, das beide Typen erfüllt, wird ausgeschlossen. Nutzbar wird der Pivot erst nach Schluss von k+2 und gültiger Historie. MT4-Index 0 läuft noch; die Zeit des eingezeichneten Zentrums ist nicht die Verfügbarkeitszeit.
Zwei rechte H4 bedeuten nur bei durchgängigen Intervallen wie hier acht Stunden nach Schluss der Zentrumskerze. Pausen können die reale Zeit verlängern. Zentren chronologisch nach Bestätigung verarbeiten: Gegentyp anhängen; bei aufeinanderfolgenden gleichen Typen den extremeren behalten, bei Gleichheit den früheren. Ersetzen darf man nur vor Aktivierung, niemals nachträglich nach einer Entscheidung.
4. Die erste passende Dreipunktstruktur auswählen und fixieren
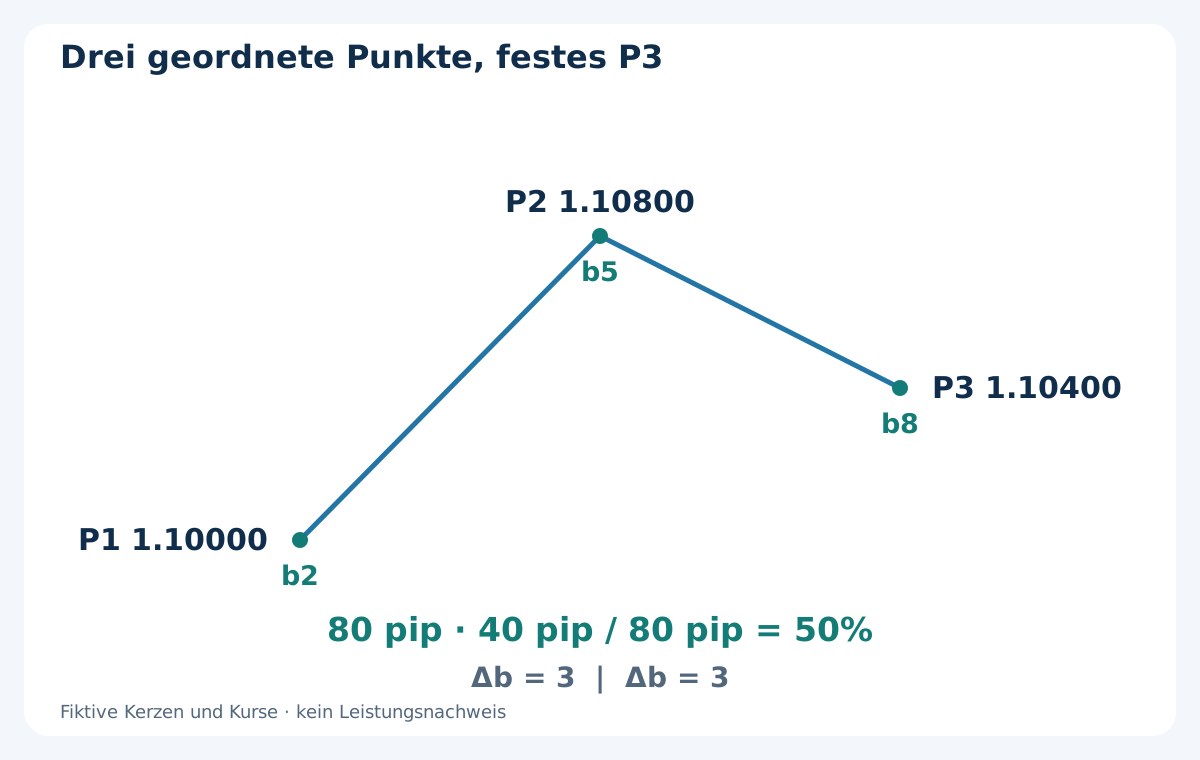
Verwendet werden die letzten drei Punkte des alternierenden Stroms: BUY Tief–Hoch–Tief, P3 mindestens 10 Pips über P1; SELL Hoch–Tief–Hoch, P3 mindestens 10 Pips darunter. Erforderlich sind P1–P2-Strecke 40–200 Pips, P2–P3-Rücklauf 25–75% davon und jeweils 3–12 H4-Abstände zwischen benachbarten Zentren, alle Grenzen eingeschlossen.
Vor BUY-P1 müssen die Tiefs der beiden linken Kerzen zum Zentrum hin fallen, vor SELL die Hochs steigen. Sobald das erste geometrisch passende P3 bekannt ist, wird das Wochenbudget vor weiteren Ablehnungsprüfungen verbraucht. Alle Punktkennungen und Kurse einfrieren: spätere Pivots dürfen den Kandidaten nicht verbessern oder ersetzen. Der Swing-Leitfaden liefert den Halterisikokontext.
5. Eine vollständige fiktive H4-Folge nachvollziehen
Die Tabelle enthält erfundene Bid-OHLC-Eingaben, keine heruntergeladenen historischen Belege. Zentren sind P1 bei b2, P2 bei b5 und P3 bei b8; bekannt werden sie nach b4, b7 und b10. P1 = 1.10000, P2 = 1.10800 und P3 = 1.10400 ergeben 80 Pips Strecke, 40 Pips Rücklauf und 50%. Jeder Zentrenabstand beträgt 3 Kerzen.
P1 wird am 2026-08-10 17:00 UTC bestätigt, P2 am 2026-08-11 05:00, P3 am 2026-08-11 17:00, jeweils zuzüglich tatsächlicher Beobachtungsverzögerung. Die ersten beiden Kerzen dienen dem Anlauf, nicht als Zentren. b0–b12 sind vorwärts laufende Zeitbezeichnungen, keine MT4-Shift-Indizes. Alle Eingabekerzen behalten. Späteres Einzeichnen darf keine Bestätigung vorverlegen.
| Kerze | UTC-Intervall [Beginn, Ende) | Eröffnung | Hoch | Tief | Schluss | Bedeutung |
|---|---|---|---|---|---|---|
| b0 | 2026-08-09 21:00 → 2026-08-10 01:00 | 1.10500 | 1.10600 | 1.10300 | 1.10400 | Anlauf |
| b1 | 2026-08-10 01:00 → 2026-08-10 05:00 | 1.10400 | 1.10450 | 1.10150 | 1.10200 | Anlauf |
| b2 | 2026-08-10 05:00 → 2026-08-10 09:00 | 1.10200 | 1.10300 | 1.10000 | 1.10150 | P1-Zentrum |
| b3 | 2026-08-10 09:00 → 2026-08-10 13:00 | 1.10150 | 1.10400 | 1.10080 | 1.10300 | Rechte Kerze |
| b4 | 2026-08-10 13:00 → 2026-08-10 17:00 | 1.10300 | 1.10600 | 1.10200 | 1.10550 | P1-Bestätigung endet |
| b5 | 2026-08-10 17:00 → 2026-08-10 21:00 | 1.10550 | 1.10800 | 1.10500 | 1.10700 | P2-Zentrum |
| b6 | 2026-08-10 21:00 → 2026-08-11 01:00 | 1.10700 | 1.10750 | 1.10550 | 1.10600 | Rechte Kerze |
| b7 | 2026-08-11 01:00 → 2026-08-11 05:00 | 1.10600 | 1.10650 | 1.10480 | 1.10500 | P2-Bestätigung endet |
| b8 | 2026-08-11 05:00 → 2026-08-11 09:00 | 1.10500 | 1.10600 | 1.10400 | 1.10450 | P3-Zentrum |
| b9 | 2026-08-11 09:00 → 2026-08-11 13:00 | 1.10450 | 1.10650 | 1.10440 | 1.10600 | Rechte Kerze |
| b10 | 2026-08-11 13:00 → 2026-08-11 17:00 | 1.10600 | 1.10780 | 1.10550 | 1.10750 | P3-Bestätigung endet |
| b11 | 2026-08-11 17:00 → 2026-08-11 21:00 | 1.10750 | 1.10830 | 1.10680 | 1.10820 | Fensterschluss: Gleichheit, kein Signal |
| b12 | 2026-08-11 21:00 → 2026-08-12 01:00 | 1.10820 | 1.10870 | 1.10750 | 1.10840 | Fensterschluss: erster strenger Ausbruch |
6. Erst nach tatsächlicher Verfügbarkeit von Punkt 3 aktivieren
Die abgeschlossenen Daten von b10 seien am 2026-08-11 17:00:04 UTC gültig. Erst dann aktiviert P3 den Kandidaten. Die drei künftigen Signalschlüsse sind 2026-08-11 21:00, 2026-08-12 01:00 und 2026-08-12 05:00 UTC. Die Intervalle sind nun fest und werden durch Neustart nicht verlängert. Das Auftauchen des dritten Pivots allein erzeugt keinen Einstieg.
Alle abgeschlossenen Schlüsse nach dem P2-Zentrum bis einschließlich P3-Bestätigung prüfen. Hat einer die gepufferte P2-Schwelle bereits durchbrochen, wird dieser Kandidat verworfen: der erste Ausbruch lag vor Kenntnis von P3. Das gilt auch für die Bestätigungskerze selbst. Bei unprüfbarer Historie oder Reihenfolge Woche sperren, keine frühere Chance aus späteren Downloads rekonstruieren.
7. Den ursprünglichen Punkt 3 als Ungültigkeitsreferenz behalten
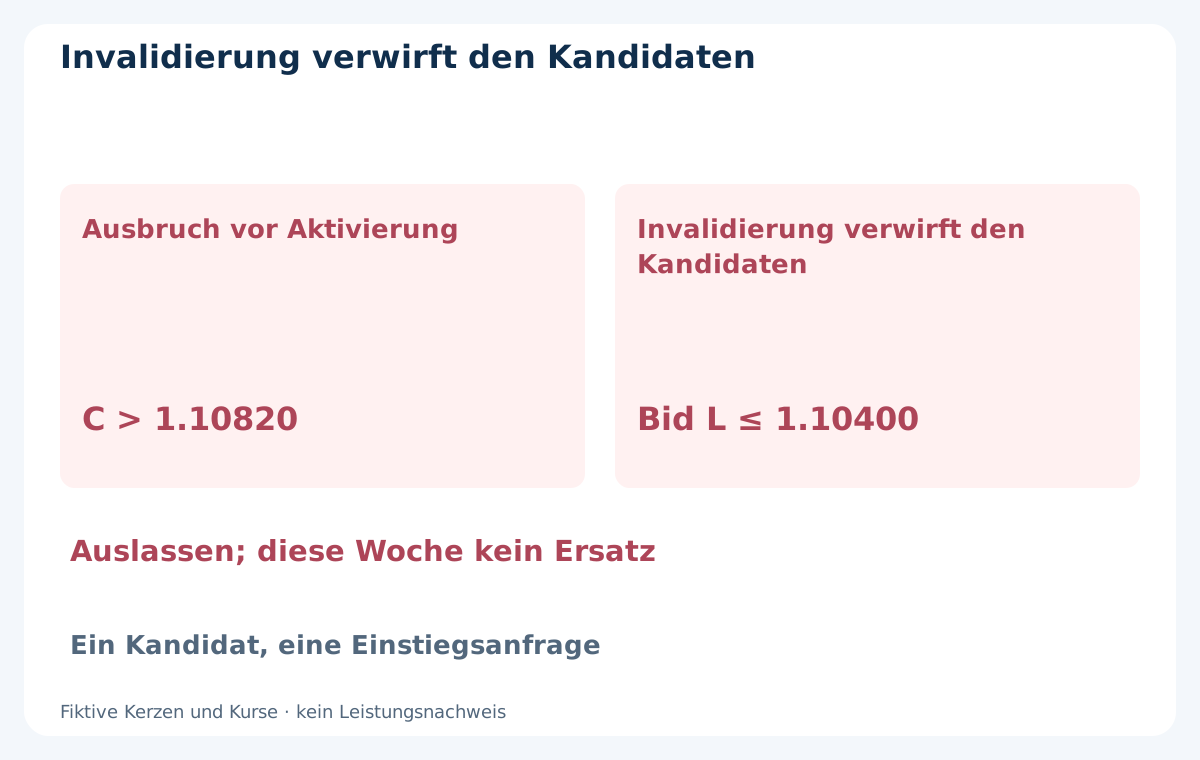
Vor Einstieg macht ein abgeschlossener Post-P3-Balken mit Bid-Tief ≤ P3 BUY ungültig; Bid-Hoch ≥ P3 macht SELL ungültig. Alle Kerzen bis zum Signal prüfen und auch ablehnen, wenn der erste Einstiegskurs die Bid-Referenz bereits verletzt hat. Gleichheit genügt zur Invalidierung. Berührt eine Signalkerze P3 und schließt jenseits P2, hat Invalidierung Vorrang: kein Einstieg, keine günstige OHLC-Reihenfolge unterstellen.
Das ist die Stornierung eines ungefüllten Kandidaten. Nach realer Eröffnung gelten fester Stop und Ausstiegszyklus; P3 wird nicht durch einen später bequemeren Pivot ersetzt. Invalidierte, abgelaufene oder sonst abgelehnte Kandidaten verbrauchen weiterhin das Wochenbudget. Grund protokollieren, keinen Ersatz in derselben Woche suchen.
8. Den ersten strengen Ausbruch im festen Signalfenster verwenden
C sei ein abgeschlossener Bid-H4-Schluss nach Aktivierung. BUY verlangt C > P2 + 2.0 Pips, SELL C < P2 − 2.0 Pips. Dochte allein zählen nicht. Im Beispiel lautet die Schwelle 1.10820. Der erste Fensterschluss ist gleich und löst nichts aus; der zweite am 2026-08-12 01:00 UTC bei 1.10840 ist der erste strenge Ausbruch, 4 Pips jenseits P2.
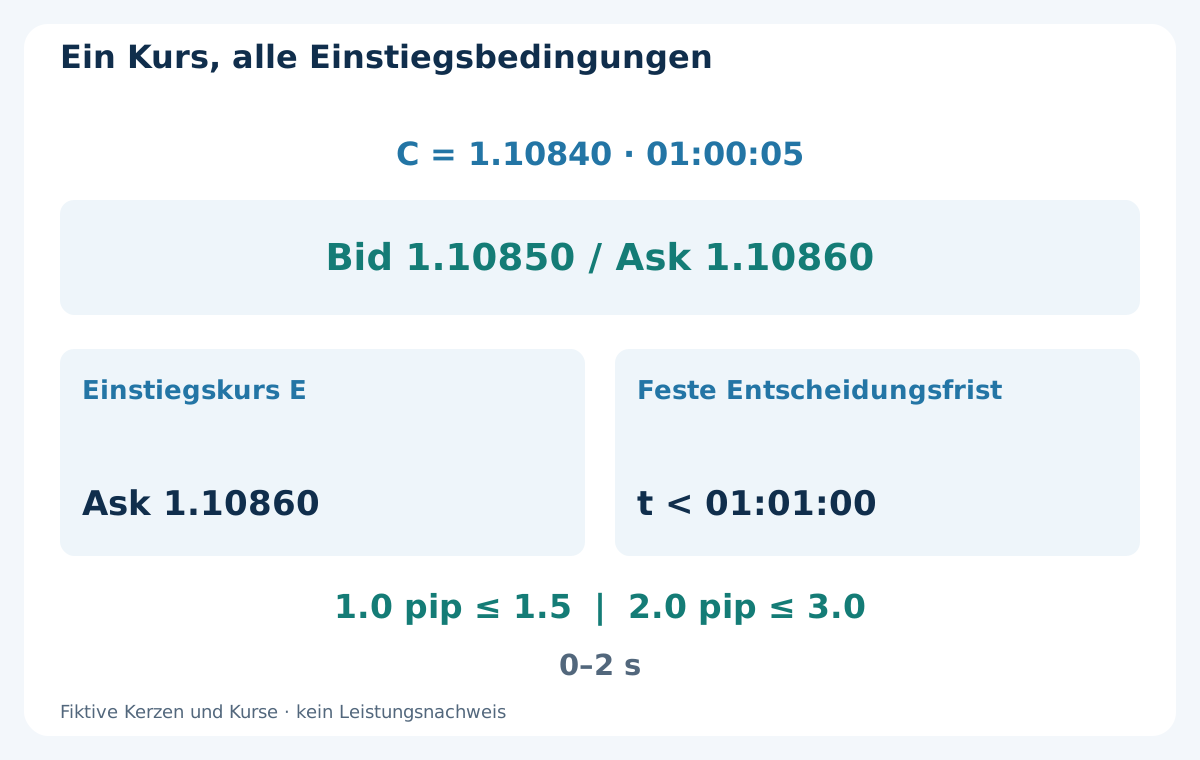
Einen ersten strengen Ausbruch mehr als 20.0 Pips jenseits P2 ablehnen, nicht später ersetzen. Einstiegssignale nur Montag bis Donnerstag nach UTC-Schlussdatum. Ein erster Ausbruch außerhalb dieser Tage verbraucht den Kandidaten. Ohne Ausbruch an den drei Schlüssen verfällt er. Jeder zulässige Signalschluss besitzt eine feste 60-Sekunden-Kursfrist ab geplantem Schluss, auch der dritte.
9. Einen Folgekurs und die Ausführbarkeit prüfen
Signalhistorie sei um 01:00:04 gültig, der erste spätere Kurs um 01:00:05 Bid 1.10850 / Ask 1.10860. BUY nutzt Ask: Spread 1.0 Pip, absoluter Abstand von C 2.0 Pips. Verlangt sind Spread ≤ 1.5 Pips, Abstand ≤ 3.0 Pips, Kursalter 0 bis 2 Sekunden nach geprüfter Uhr sowie Kurszeit streng vor 01:01:00. Gleichheit am Fristende ist zu spät.
Diese Filter gelten für genau einen Kurs; Ablehnung erlaubt weder Kurssuche noch neue Einstiegsanfrage. Tickrundung, Minimum/Schritt, Margin, Rechte, Server-Stopabstände und verfügbares Kontorisiko prüfen. MODE_STOPLEVEL null garantiert keine Annahme. Kandidaten-/Orderzustand über Neustarts speichern. Unklare Antwort erfordert Kontoabgleich vor weiteren Aktionen, kein blindes Wiederholen.
10. Originalstop fixieren und alle geplanten Kosten einrechnen
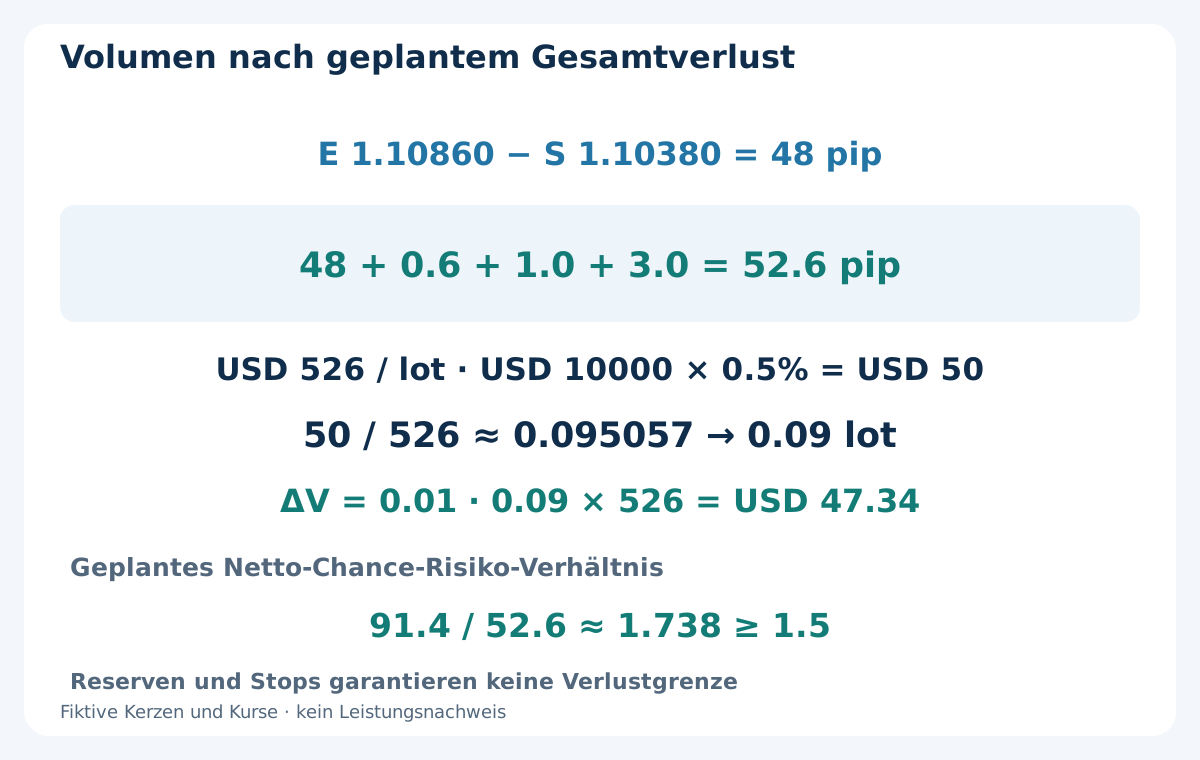
BUY fixiert E = 1.10860 und S = P3 − 2.0 Pips = 1.10380: 48 Pips Preisrisiko, innerhalb 20–120 Pips. Hinzu kommen 0.6 Pip Gesamtprovision, 1.0 Pip gemeinsame Reserve für ungünstige Ausführungen —0.5 Einstieg, 0.5 Ausstieg— sowie 3.0 Pips Haltekosten: 48 + 0.6 + 1.0 + 3.0 = 52.6 Pips, USD 526 je Lot. Bereits enthaltener Spread wird nicht erneut addiert.
USD 10000 Eigenkapital und 0.5% Budget ergeben USD 50 Planrisiko. Rohvolumen 50 / 526 ≈ 0.095057 Lot; Minimum/Schritt 0.01 ergeben abgerundet 0.09 Lot mit USD 47.34 geplantem Verlust. Bei unpassendem Minimum oder Margin auslassen. Der Positionsgrößen-Leitfaden erläutert Einheiten. Lücken, Finanzierung und gescheiterte Ausstiege können die Reserve übersteigen; keine Verlustgarantie.
11. Ziel vor Anfrage fixieren und tatsächliche Ausführung prüfen
Vor Einstieg T = E + 2 × 48 Pips = 1.11820 setzen. S/T bleiben fest: kein Trailing, Break-even, Teilschluss, Verbilligen oder Gegenhedge. Bruttozielabstand 96 Pips. Nach 0.6 + 1.0 + 3.0 Pips Planabzügen verbleiben 91.4 Pips; 91.4 / 52.6 ≈ 1.738 liegt über Minimum 1.5.
Das ist ein Preisziel 2.0R, kein Versprechen 2.0R netto. Nach Ausführung scheitert eine ungünstige Einstiegsslippage über 0.5 Pip. Mit realem Einstieg und nur noch 0.5 Pip Ausstiegsreserve plus Provision/Finanzierung Abstand, Budget und Nettoquote erneut prüfen, ohne S/T zu bewegen. Regelverletzende Ausführung oder ungeprüfter Schutz führt zum realen Notschluss, nicht zur Ergebnislöschung oder zweiten Chance. Die Wochenspannen-Strategie ist ein anderes Referenzmodell, kein Zusatzfilter.
12. Einen fiktiven abgeschlossenen BUY einmal abrechnen
Angenommen werden Ask-Einstieg 1.10860 mit 0.09 Lot und Bid-Ausstieg 1.11820 am 2026-08-13 um 10:00 UTC. Die 96 Pips ergeben USD 86.40. Reale Gesamtprovision −USD 0.54 und gesamter gebuchter Swap −USD 1.08 führen zu 86.40 − 0.54 − 1.08 = USD 84.78 netto. Diese fiktiven Ausführungen und Gebühren sind kein Leistungsbeleg.
Spread steckt bereits in Ask-zu-Bid-Ausführungen. Unverbrauchte Ausführungs-/Finanzierungsreserven sind keine zusätzlichen Belastungen. OrderProfit enthält Swap und Provision nicht: gebuchte Komponenten mit Vorzeichen einmal abstimmen. Der Swap-/Rollover-Leitfaden erklärt, warum reale Vertragskalender und Sätze statt eines universellen Tagesmultiplikators gelten.
| Buchung | USD | Behandlung |
|---|---|---|
| Realer Kursgewinn zwischen Fills | +86.40 | 96 Pips bei 0.09 Lot |
| Gesamtprovision | −0.54 | Reale Belastung mit Vorzeichen |
| Gebuchter Swap | −1.08 | Reale kumulierte Finanzierung, einmal zählen |
| Realisierter Nettogewinn | +84.78 | 86.40 − 0.54 − 1.08 |
| Unverbrauchte Planreserven | 0.00 | Keine zusätzliche Belastung |
13. Das erste zutreffende Kurs- oder Zeitereignis nutzen
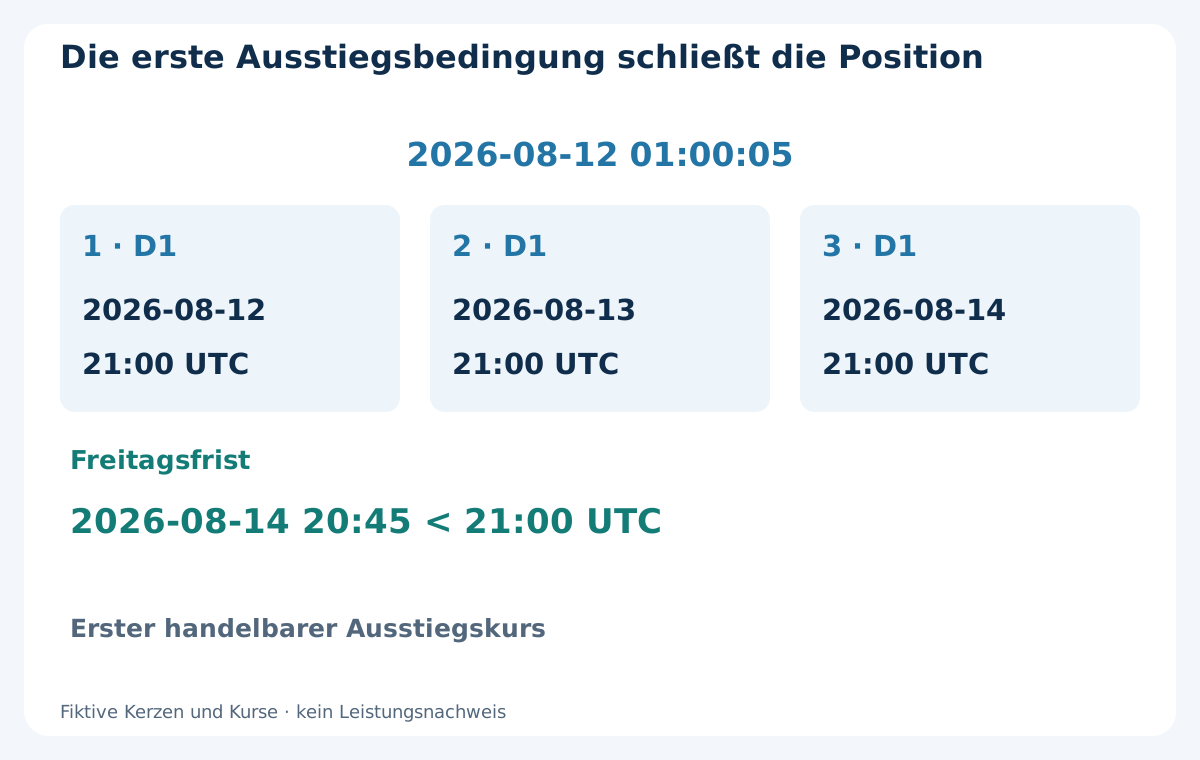
Eine verbleibende Position verlässt den Markt bei Stop, Ziel, dritter folgender D1-Grenze nach realem Einstieg oder Freitagsfrist, je nachdem, was zuerst kommt. Nach Einstieg Mittwoch 2026-08-12 01:00:05 folgen 2026-08-12 21:00, 2026-08-13 21:00 und 2026-08-14 21:00 UTC. Freitag 2026-08-14 20:45 UTC liegt vor der dritten Grenze. Ein angekündigter früherer Wochenschluss verlegt die Frist auf 15 Minuten davor.
Eine Zeitbedingung fordert Schließung zum ersten handelbaren Kurs ab Fälligkeit an; sie garantiert keinen zeitgleichen Fill. Ohne Kurs oder bestätigten Ausstieg bleibt der Schluss fällig: kontrolliert und mit Abgleich weiterbearbeiten, bis die Position nachweislich geschlossen ist. Bei ungeklärter Exposition keine neuen Einstiege. Neustart oder neue Woche löschen weder Altposition noch Haltedauer oder misslungenen Wochenendausstieg.
14. SELL mit den richtigen Kursseiten spiegeln
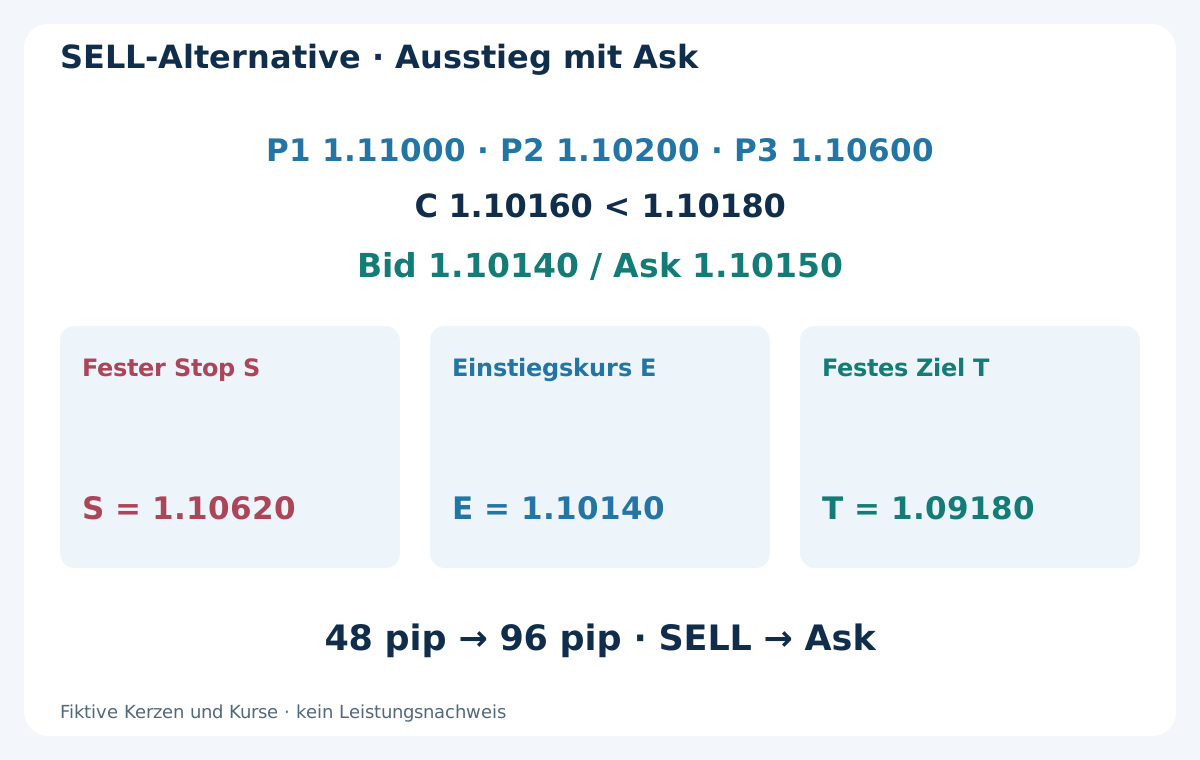
Im separaten Alternativfall ergeben P1 = 1.11000, P2 = 1.10200 und P3 = 1.10600 dieselben 80 Pips und 50% Rücklauf. Ein späterer Bid-Schluss C = 1.10160 liegt unter strenger Schwelle 1.10180. Erster Folgekurs Bid 1.10140 / Ask 1.10150: Spread 1.0 Pip, absoluter Abstand 2.0 Pips. SELL steigt bei Bid 1.10140 ein.
S = P3 + 2.0 Pips = 1.10620 und T = 1.10140 − 2 × 48 Pips = 1.09180 fixieren. Preisrisiko 48 Pips, Zielabstand 96; gleiche Kosten-, Volumen- und Lebenszyklusfilter. Pivots und Invalidierung vor Einstieg verwenden Bid, SELL-Ausstiege und Stop-/Zielausführung Ask. Eigenen Kontobeleg behalten; BUY und SELL gleichzeitig sind nicht gestattet.
15. Zeitgerechte Verfügbarkeit und abgelehnte Pfade testen
H4-Kalender, strenge Fünfkerzen-Pivots, Ersatz gleicher Typen und ersten Kandidaten chronologisch rekonstruieren. Fehlende Kerzen, abgelehnte Formen, Vorab-Ausbrüche, P3-Verletzungen, gleiche Schlüsse, verspätete Kurse, fehlerhafte Anfragen und fällige Exposition aufzeichnen. Ein Simulator abgeschlossener Kerzen darf nicht zum historischen Signalschluss ausführen.
Berührt eine gehaltene Kerze Stop und Ziel, erklärt OHLC die Reihenfolge nicht. Ausreichende Kursdaten oder ausdrücklich konservative Regel für den ungeklärten Pfad verwenden. Provision, reale oder deklarierte Finanzierung, ungünstige Fills, Neustarts und Zeitwechsel einrechnen. Entwicklung, unberührte spätere Prüfung und Forward-Beobachtung trennen. Kleine Stichprobe oder positives Bruttoergebnis begründen keine Tragfähigkeit.
16. Muster und Lebenszyklus reproduzierbar prüfen
Woche/Kalender, vollständige Pivotfenster, Bestätigungszeiten, alternierenden Strom, Geometrie, Original-P3, Vorab-Historie, Dreischlussfenster und ersten strengen Ausbruch prüfen. Danach ersten Folgekurs, feste Frist, Kosten-/Kontogrenzen, Volumen, S/T und tatsächlichen Fill verifizieren. Beim Halten gebuchte Kosten und frühesten Ausstieg vom Musterbild getrennt verfolgen.
Jedes reale und verworfene Ereignis anschließend abstimmen. Andere Pivotregel, Schwelle oder Uhrzeit bedeutet neue Version mit neuer Validierung. Ziel ist ein prüfbarer Lebenszyklus, keine Behauptung, eine bekannte Form sei sicher oder profitabel. Keine Statistik wird erfunden; kein kommerzieller EA der Website wird als Umsetzung oder Empfänger des Beispielergebnisses ausgewiesen.
Häufige Fragen
Wann ist ein Punkt tatsächlich bestätigt?
Erst nach Schluss seiner zwei rechten H4-Kerzen und gültiger Historie. Das P3-Zentrum beginnt am 2026-08-11 05:00; die Bestätigung endet um 17:00 und ist um 17:00:04 beobachtbar. Rückwirkendes Einzeichnen schafft keine frühere Verfügbarkeit.
Darf ein Ausbruch während der Bestätigung von Punkt 3 später gehandelt werden?
Nein. Ein strenger gepufferter P2-Ausbruch bis zur Bestätigungskerze liegt vor der Kenntnis von P3. Kandidat ablehnen, Wochenbudget bleibt verbraucht; ein später schönerer Ausbruch ist kein Ersatz.
Zählt ein Schluss exakt an der Einstiegsschwelle?
Nein. BUY braucht im Beispiel C > 1.10820. Gleichheit beim ersten Schluss löst nichts aus; 1.10840 ist der erste strenge Ausbruch. Überschreitet der echte erste Ausbruch 20.0 Pips Extension, wird die Chance verbraucht, nicht ein weiterer Schluss erlaubt.
Darf Punkt 3 nach einem besseren Pivot versetzt werden?
Nein. Der ursprüngliche Punkt 3 bleibt. Vor Einstieg annulliert ein BUY-Bid-Tief bei oder unter P3 den Kandidaten, SELL entsprechend umgekehrt. Nach dem Fill gelten feste S/T und echte Ausstiegsregeln, kein neu gezeichnetes Muster.
Warum verwendet das Beispiel 0.09 Lot?
USD 50 geteilt durch USD 526 Planverlust je Lot ergeben etwa 0.095057 Lot. Auf Schritt 0.01 abrunden ergibt 0.09 Lot und USD 47.34 Planverlust. Das ist eine Budgetreserve, keine Absicherung aller Kurslücken oder Ausstiegsfehler.
Garantiert Freitagsschluss ein Wochenende ohne Position?
Nein. Er löst einen frühen Schließversuch aus. Bei fehlenden Kursen oder gescheiterter Ausführung reale Position und Fälligkeit bewahren, Konto abgleichen und neue Einstiege bis zur Klärung sperren. Keinen fiktiven Freitagsfill buchen.
Quellen und Lernhinweise
MetaQuotes dokumentiert abgeschlossene und laufende Kerzen, asynchronen Historienzugriff sowie Kurs- und Stopanforderungen. FXOpen wurde nur zum allgemeinen Dreipunktmuster konsultiert. Pivotauswahl, Schwellen, Wochenlimit und Lebenszyklus sind eine eigene Lehrspezifikation, keine Ausführungsgarantie oder Rentabilitätsevidenz. Daten, Kerzen, Kurse, Kosten und Ergebnisse sind fiktiv. Weder Backtest noch Umsetzung in einem kommerziellen EA werden behauptet.
Lehrmodell für Forschungszwecke. Kerzen, Kurse, Kalender, Einstellungen und Ergebnisse sind fiktiv. Forex birgt Risiken. Kein Backtest, keine Ausführungsgarantie, Verlustobergrenze oder zukünftige Leistung ist belegt.