

Kleinere Histogrammbalken zeigen einen schrumpfenden Abstand zwischen MACD und Signallinie. Sie beweisen keine bevorstehende Trendfortsetzung. Dieses eigene Modell verfolgt eine neue Histogrammphase, fixiert vor Ende des Rücksetzers ein Kursniveau und erlaubt nur die erste exakt terminierte Erholung.
1. Eine eigenständige Fortsetzungshypothese definieren
Das Modell untersucht die erste Erholung des MACD-minus-Signal-Histogramms bei weiterhin gerichtetem Hauptwert und Kurskontext. Es verwendet ein Niveau vor dem Rücksetzer und verlangt die Bestätigung auf der Erholungskerze selbst. Das vorhandene MACD/ATR-Scalpingmodell wählt dagegen eine Wende und wartet auf einen separaten Folgekerzentest mit ATR-Ausgängen. Ein bloßer Zeitrahmenwechsel ergäbe diesen Unterschied nicht.
Fiktive EURUSD-H1-Bid-OHLC und ein angenommenes USD-Konto mit 1 pip=0.0001 verwenden. Einstellungen, Abstände, Tiefe und Fristen sind eigene Forschungsentscheidungen, keine erwiesenen Optima. EMA-Kontext und MACD verwerten dieselben Kurse und liefern keine unabhängige Evidenz. Kein konstruiertes Beispiel berichtet eine Order, gemessenen Vorteil oder Handelsergebnis.
2. Hauptwert, Signal und Differenz vor dem Zählen benennen
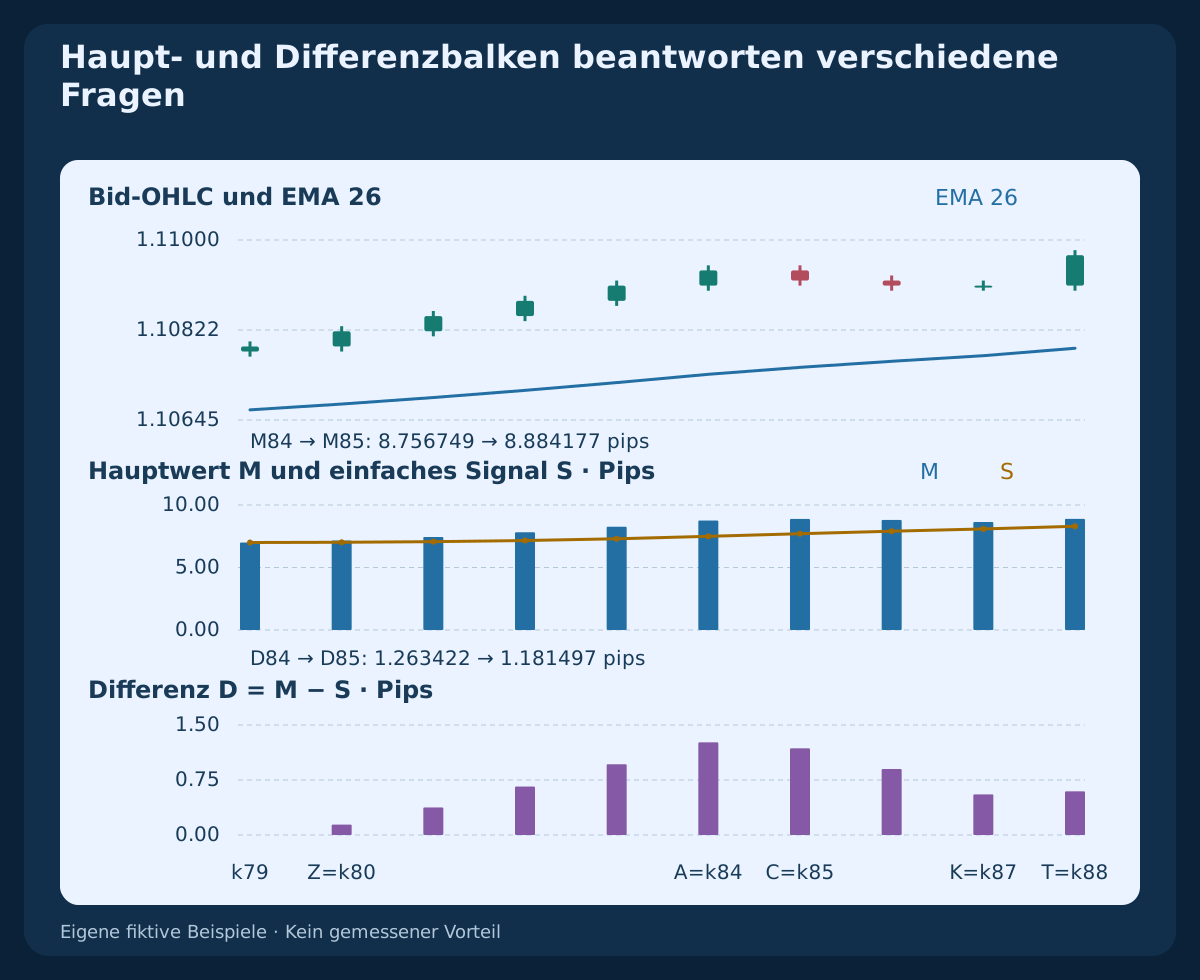
Verwenden Sie M=EMA12(Close)−EMA26(Close), S=SMA9(M) und D=M−S. Der traditionelle MT4-MACD zeichnet M als Balken; hier kontrahiert die separate OsMA-Differenz D. Ein EMA-geglättetes Signal erzeugt eine andere D-Reihe und möglicherweise andere Ereignisse. Unser Signal aus neun Werten ist ausdrücklich ein einfacher Mittelwert.
Jede Preis-EMA mit dem Mittel ihrer ersten n Schlusskurse initialisieren, danach E_n(k)=(2×Close(k)+(n−1)×E_n(k−1))/(n+1) anwenden. EMA12 beginnt bei k11, EMA26 und M bei k25, S und D bei k33; der erste vollständig verfügbare neue D-Nulldurchgang wäre frühestens k34. Andere Vorgeschichte oder Initialisierung eines Terminals kann die Werte verändern; exakte Plattformgleichheit wird nicht zugesichert.
3. Nur an einem neuen Differenz-Nulldurchgang beginnen
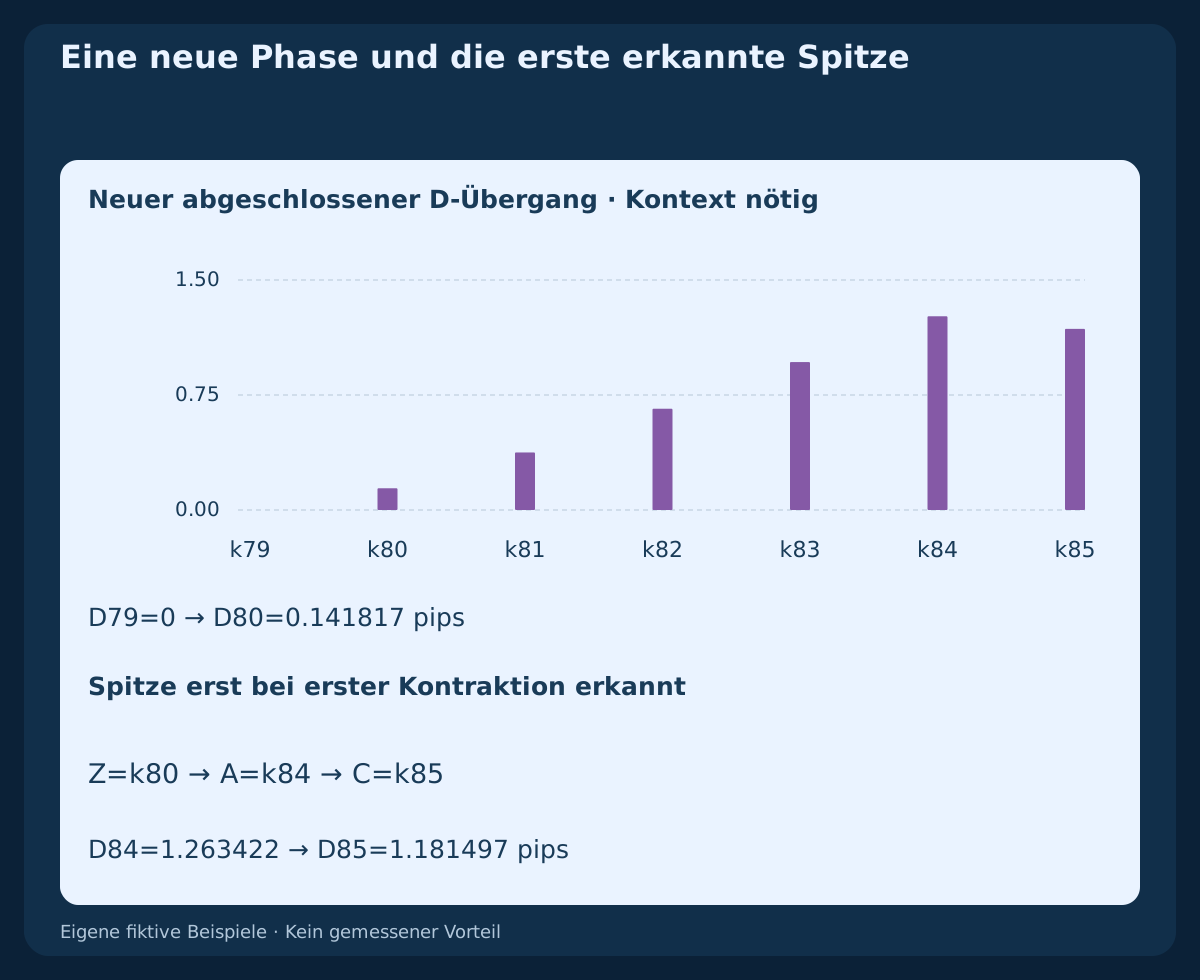
BUY-Ursprung Z verlangt D(Z−1)≤0 AND D(Z)>0, SELL D(Z−1)≥0 AND D(Z)<0. Beide Werte müssen existieren. Der erste verfügbare positive Wert erzeugt keinen künstlichen Übergang von null. Eine Phase ist der ununterbrochene Abschnitt desselben strengen D-Vorzeichens; null beendet ihn.
An Z und jeder späteren Kandidatenkerze benötigt BUY M(t)>0 AND Close(t)>EMA26(t) AND EMA26(t)>EMA26(t−5). SELL kehrt alle drei strengen Vergleiche um. Ein abgelehnter Ursprung verbraucht die Phase, auch wenn der Kontext später besser wird. Keinen Ursprung übernehmen, der während einer offenen Position oder ungeklärten Anfrage entstand.
4. Die Betragsspitze erst beim Kontraktionsbeginn erkennen
Ab Z mindestens drei strikt zunehmende positive Werte von U=abs(D) verlangen, einschließlich Z. Die erste Abnahme identifiziert A=C−1, nachdem C schließt und seine Daten eintreffen. Am eigenen Schluss war A noch keine bestätigte Spitze. Gleichheit während der Anfangsausdehnung oder Abnahme vor drei Werten verwirft die Phase.
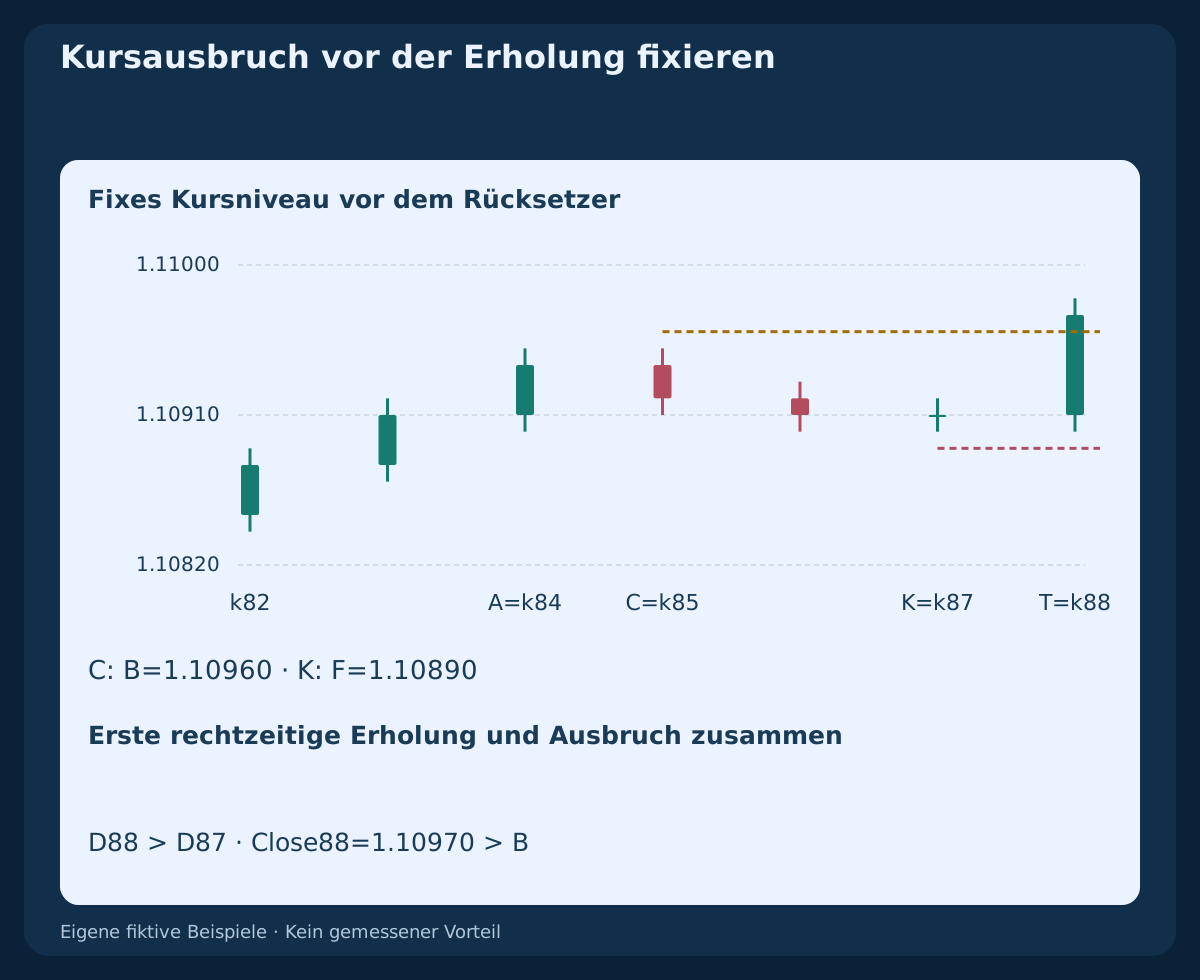
An C das BUY-Niveau B=max High(A−2…A)+1 pip oder SELL-Niveau B=min Low(A−2…A)−1 pip fixieren, jeweils mit beiden Bereichsgrenzen. Es nutzt abgeschlossene Kerzen vor dem Rücksetzer und wandert nicht mit der Korrektur. Ein Schluss bereits jenseits von B während der Kontraktion verwirft die Gelegenheit; spätere Erholung repariert sie nicht.
5. Genau drei strenge Kontraktionskerzen verlangen
Die Kerzen sind C, C+1, C+2, mit U(A)>U(C)>U(C+1)>U(C+2)>0. Definieren Sie K=C+2. Eine frühere Wende, Gleichheit oder Änderung des D-Vorzeichens qualifiziert nicht. Der Kontext muss auf jeder abgeschlossenen Kerze bestehen. Das sind drei Abnahmen, nicht nur drei Werte mit zwei Abnahmen.
An K verbleibende Amplitude 0.25≤U(K)/U(A)≤0.75 bei strikt positivem U(A) verlangen. Der gleichwertige Vergleich U(A)≤4U(K)≤3U(A) vermeidet eine Division. Das ist ein festgelegter Tiefenfilter, keine Wahrscheinlichkeit. Die gültige Konstruktion behält 0.4384475074 der Spitze; volle Werte statt gerundeter Beschriftungen vergleichen.
6. Die nächste Kerze für Erholung und Kursausbruch verwenden
Einzige Erholungskerze ist T=C+3=K+1. Es gilt U(T)>U(K) bei unverändert strengem D-Vorzeichen. BUY braucht zusätzlich Close(T−1)≤B AND Close(T)>B, SELL Close(T−1)≥B AND Close(T)<B. Docht, Gleichheit oder bereits außerhalb liegender Zustand reichen nicht.
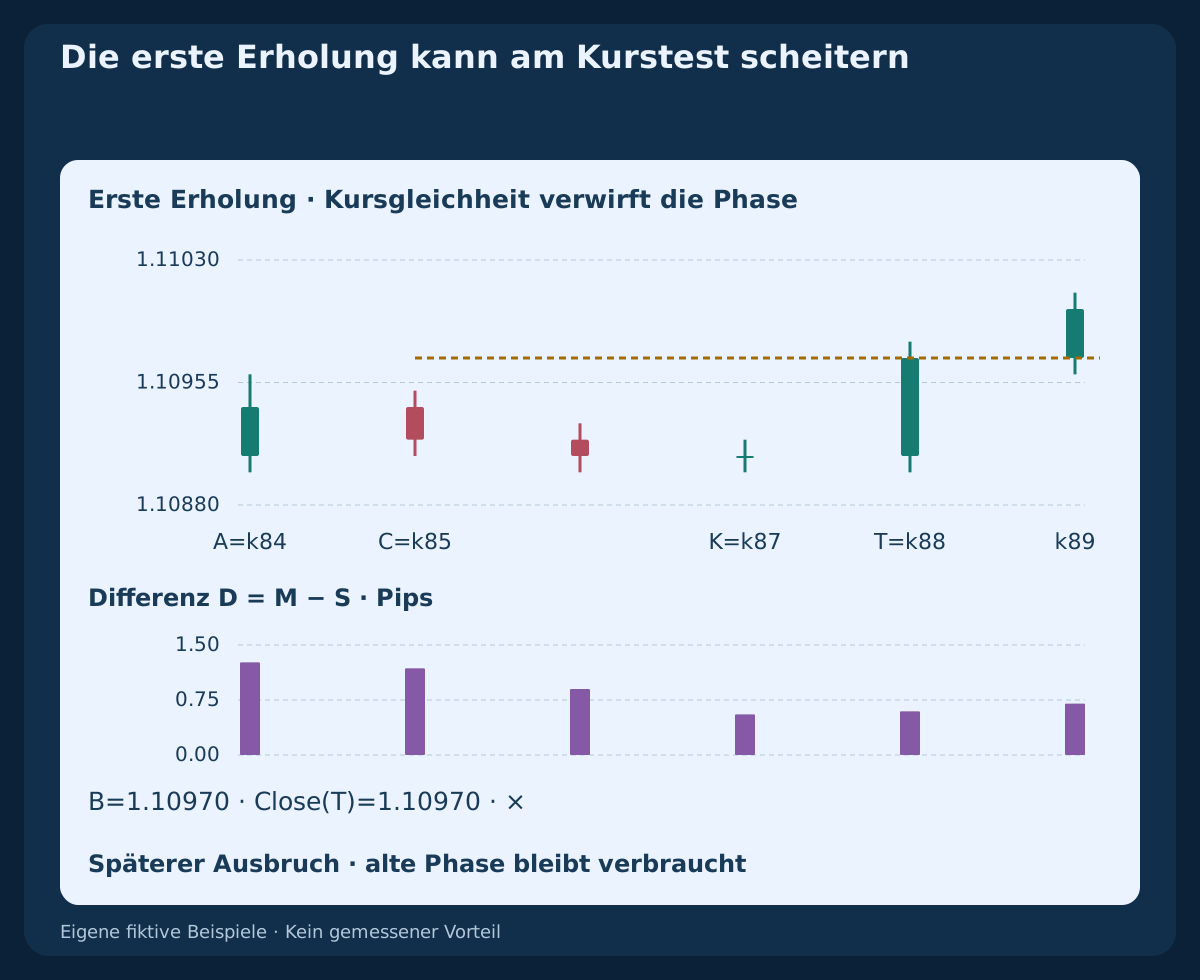
Schrumpft T weiter oder bleibt gleich, verfällt die Gelegenheit bei diesem Schluss. Erholt sich das Histogramm erstmals, aber der Kurstest scheitert, sofort verbrauchen. Keine zusätzliche Bestätigungskerze anhängen. Größere spätere Balken oder ein späterer Kursausbruch beleben die Phase nicht wieder; ein zukünftiger unabhängiger D-Nulldurchgang ist nötig.
7. Korrekturschutz fixieren und zuerst abbrechen
Nach drei Kontraktionen und Tiefentest an K fixiert BUY F=min Low(C…K)−1 pip, SELL die Bid-Obergrenze V=max High(C…K)+1 pip. Kein T-Kurs gehört in diesen Bereich. An T BUY bei Low(T)≤F oder SELL bei High(T)≥V abbrechen, bevor Erholung oder Kursbestätigung geprüft werden.
Fehlender Trend, notwendige Datenlücken oder ein ungültiges D-Vorzeichen beenden den aktiven Kandidaten ebenfalls. OHLC ordnet Strukturbruch innerhalb der Kerze und späteren Schluss nicht; Abbruch hat Vorrang. Eine für aktiven Abbruch verwendete Kerze darf keinen anderen Ursprung aktivieren. Erholter Kontext allein setzt eine verbrauchte Phase nicht zurück.
8. SELL nach Betrag statt numerischem Anstieg spiegeln
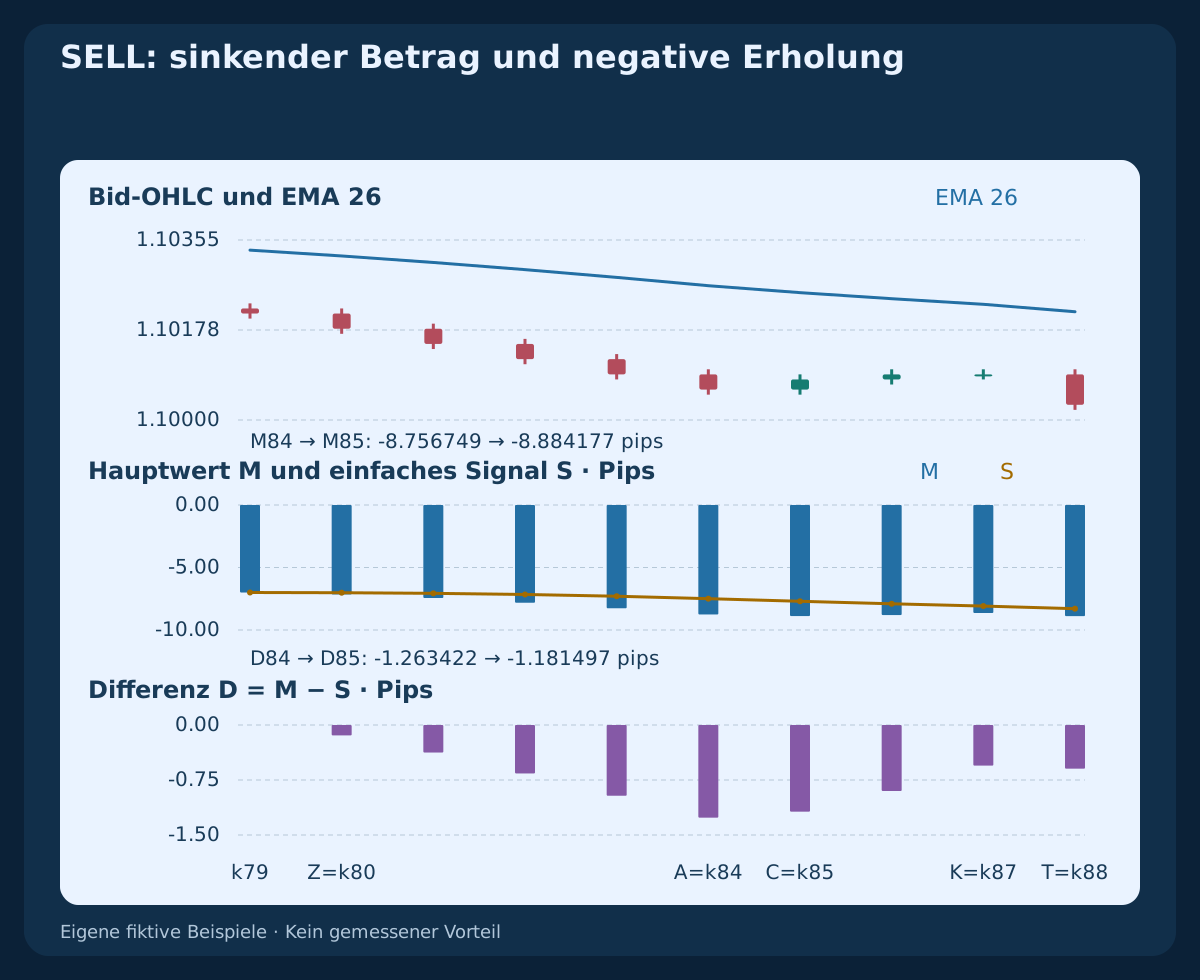
Für SELL sind Hauptwert und D negativ, EMA26 fällt. Kontraktion bedeutet Annäherung von D an null; erneute Ausdehnung bedeutet stärker negative Werte. Die gemeinsame Regel bleibt U=abs(D). Numerisch steigendes negatives D ist nicht die hier definierte SELL-Erholung.
Die separate SELL-Konstruktion spiegelt alle Bid-OHLC um 1.10500, vertauscht Hoch und Tief und berechnet EMA, M, S und D neu. Einstiegs- und Schutzseiten bleiben für BUY/SELL verschieden. Ein gespiegelter Bid-Chart ist keine beobachtete Ask-Historie und verspricht kein identisches ausführbares Risiko.
9. Nur die erste Kursstellung nach der Erholung prüfen
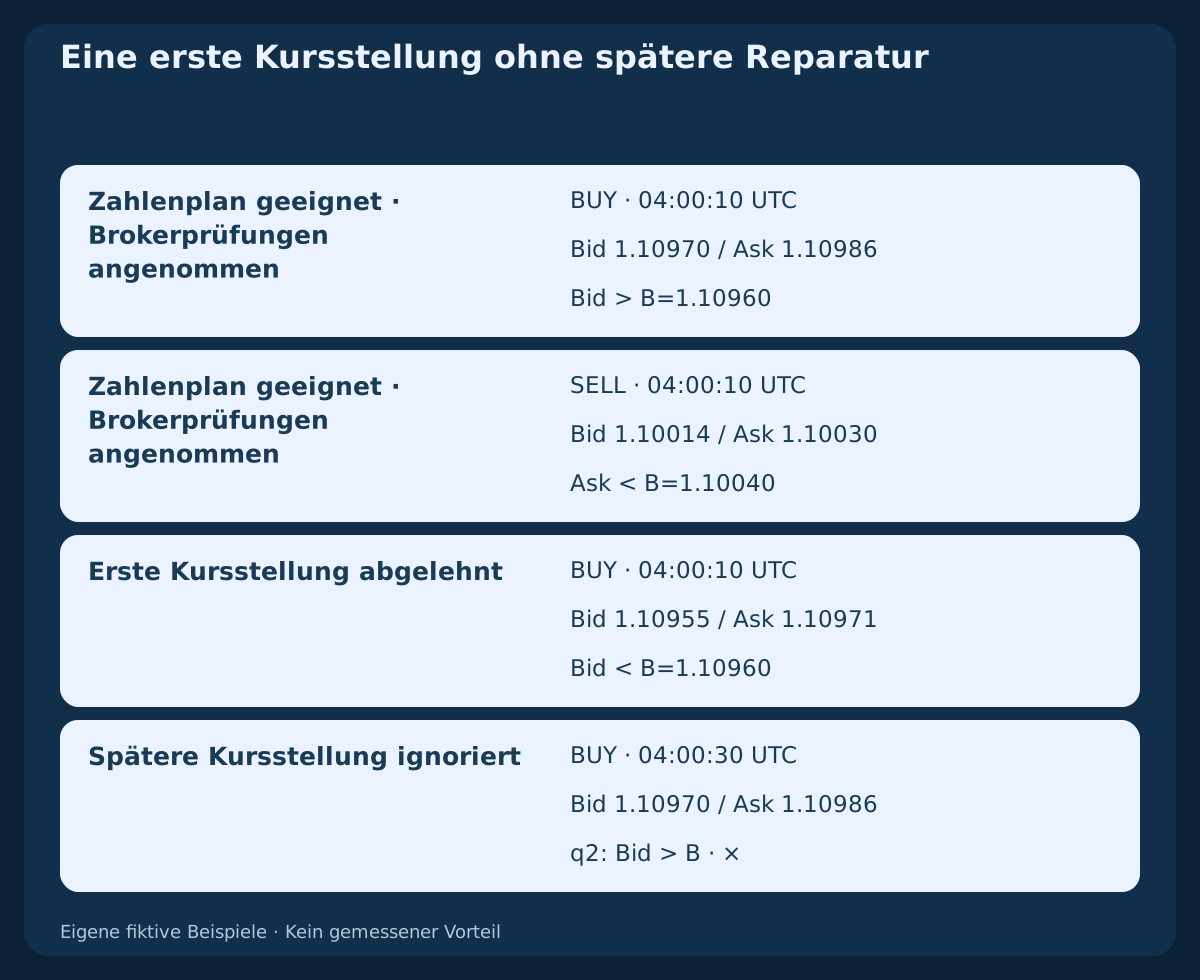
Die unmittelbar folgende H1-Kerze ist E. Ihre erste beobachtete beidseitige Kursstellung muss innerhalb von 60 seconds nach der geplanten T-Schlussgrenze mit verfügbaren abgeschlossenen Daten eintreffen. Fehlende Daten bei dieser ersten Beobachtung verbrauchen die Chance; nicht später nach einem passenden Kurs suchen. Die nominelle Grenze beweist weder Datenankunft noch Ausführung.
Positive Kurse, Ask≥Bid, Spread ≤2.0 pips, BUY Bid_entry>B oder SELL Ask_entry<B verlangen. Nachteilige Abweichung muss BUY Ask_entry−CloseBid(T)≤2 pips oder SELL CloseBid(T)−Bid_entry≤2 pips erfüllen. Nach Stopberechnung gilt 6≤R≤25 pips. Gleichheit am Ausbruch scheitert; die übrigen genannten Grenzen sind einschließlich.
10. Kursseitige Ausgänge vor der Anfrage festlegen
BUY steigt zum Ask ein mit SL_Bid=F, R=(Ask_entry−F)/pip und TP_Bid=Ask_entry+2R×pip. SELL steigt zum Bid ein, fixiert s_entry=Ask_entry−Bid_entry und verwendet SL_Ask=V+s_entry, R=(SL_Ask−Bid_entry)/pip, TP_Ask=Bid_entry−2R×pip. Die SELL-Umrechnung nutzt den Einstiegsspread als erklärte Übersetzung und rekonstruiert keine historischen Ask-Hochs.
Absolute Preise an der geprüften Kursstellung vor der Anfrage fixieren; spätere Ausführungsslippage verschiebt sie nicht. Kein Trailing, Nachkaufen oder Teilausstieg. Beim ersten Schutzauftrag aussteigen, sonst vollständigen Marktausstieg nach zwölf H1-Kerzen einschließlich E an Close(E+11) anfordern. Handelbare Kurse bleiben erforderlich; Lücken, Handelspausen und wechselnder Spread verändern Ausführungen und tatsächliche Verluste.
11. Kosten budgetieren und handelbares Volumen abrunden
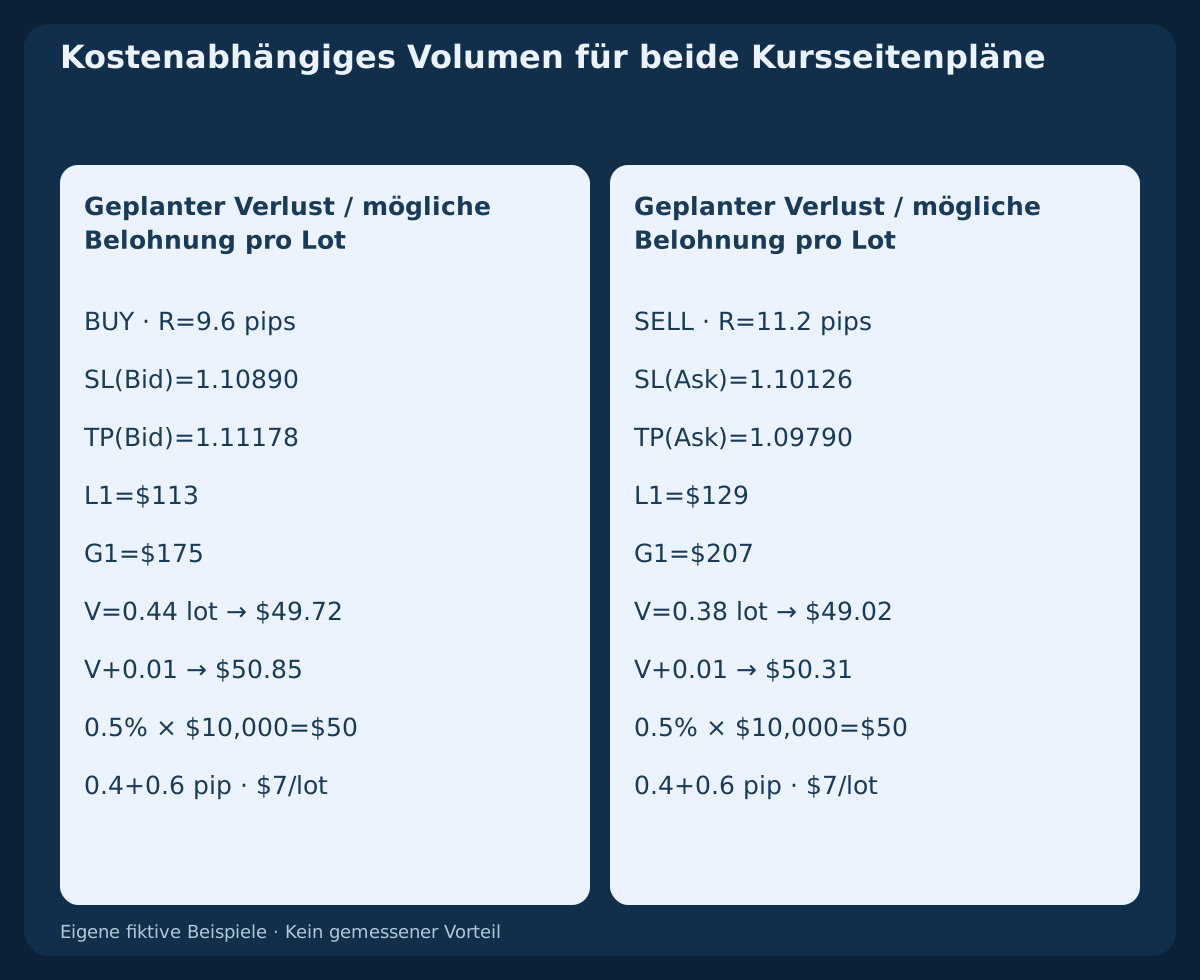
Geplantes Budget 0.5% of equity verwenden. Die separaten Beispiele nehmen Eigenkapital $10,000, Budget $50, Pipwert $10 per pip per lot, Roundturn-Kommission $7 per lot, Schritt 0.01 lot und nachteilige Ein-/Ausstiegsreserven zusammen 0.4+0.6=1 pip an. Finanzierung ist nur in diesen Beispielen null.
Geschätzter Verlust je Lot (R+1)×10+7, mögliche Belohnung nach diesen Kosten (2R−1)×10−7. floor((50/loss_per_lot)/0.01)×0.01 verwenden, dann Volumengrenzen, Margin, tatsächlichen Kontraktwert, Kursraster und Stopabstände prüfen. Übersteigt das Mindestlot das Budget, ablehnen. Die Kursseiten enthalten Spread bereits; nicht doppelt abziehen. Geplantes Risiko garantiert keine Verlustobergrenze.
12. Die vollständige BUY-Zeitfolge und Planung nachrechnen
Kerze null eröffnet bei 2026-10-19 11:00 UTC. Neuer Ursprung Z=k80, Spitze A=k84, erste Kontraktion C=k85, dritte K=k87, erste Erholung T=k88. D an A/K/T beträgt 1.263422 / 0.553944 / 0.595605 pips. An C steigt M noch, während D schrumpft: Die Balkenreihen sind nicht austauschbar.
BUY fixiert B=1.10960 an C und F=1.10890 an K. T schließt bei 1.10970, Grenze 2026-10-23 04:00 UTC. Erste Daten und Bid/Ask seien bei 04:00:10 UTC gleich 1.10970 / 1.10986. Daraus R=9.6 pips, Ziel 1.11178, Verlust/Belohnung pro Lot $113 / $175. Volumen 0.44 lot plant $49.72, der nächste Schritt $50.85. Gegebenenfalls liegt die Zeitausstiegsgrenze bei 2026-10-23 16:00 UTC. Keine spätere Ausführung und kein Ergebnis werden behauptet.
13. Den unabhängigen SELL-Kursplan prüfen
Gespiegeltes SELL verwendet B=1.10040, Bid-Obergrenze V=1.10110 und T-Schluss 1.10030. Die D-Werte an A/K/T betragen −1.263422 / −0.553944 / −0.595605 pips. Der Betrag sinkt dreimal und steigt danach; die Erholung ist eine numerische Abnahme von D.
Erster Bid/Ask angenommen 1.10014 / 1.10030, Spread 1.6 pips. Fester Ask-Stop 1.10126 ergibt R=11.2 pips und Ask-Ziel 1.09790. Geschätzter Verlust/Belohnung pro Lot $129 / $207; 0.38 lot plant $49.02, der nächste Schritt $50.31. Kurs- und Zeitausstiegsgrenzen entsprechen BUY. Ein Bruttoziel bei zwei R ist keine Nettobelohnung von zweimal geplantem Verlust.
14. Frühe, tiefe, späte und zuerst gescheiterte Fälle behalten
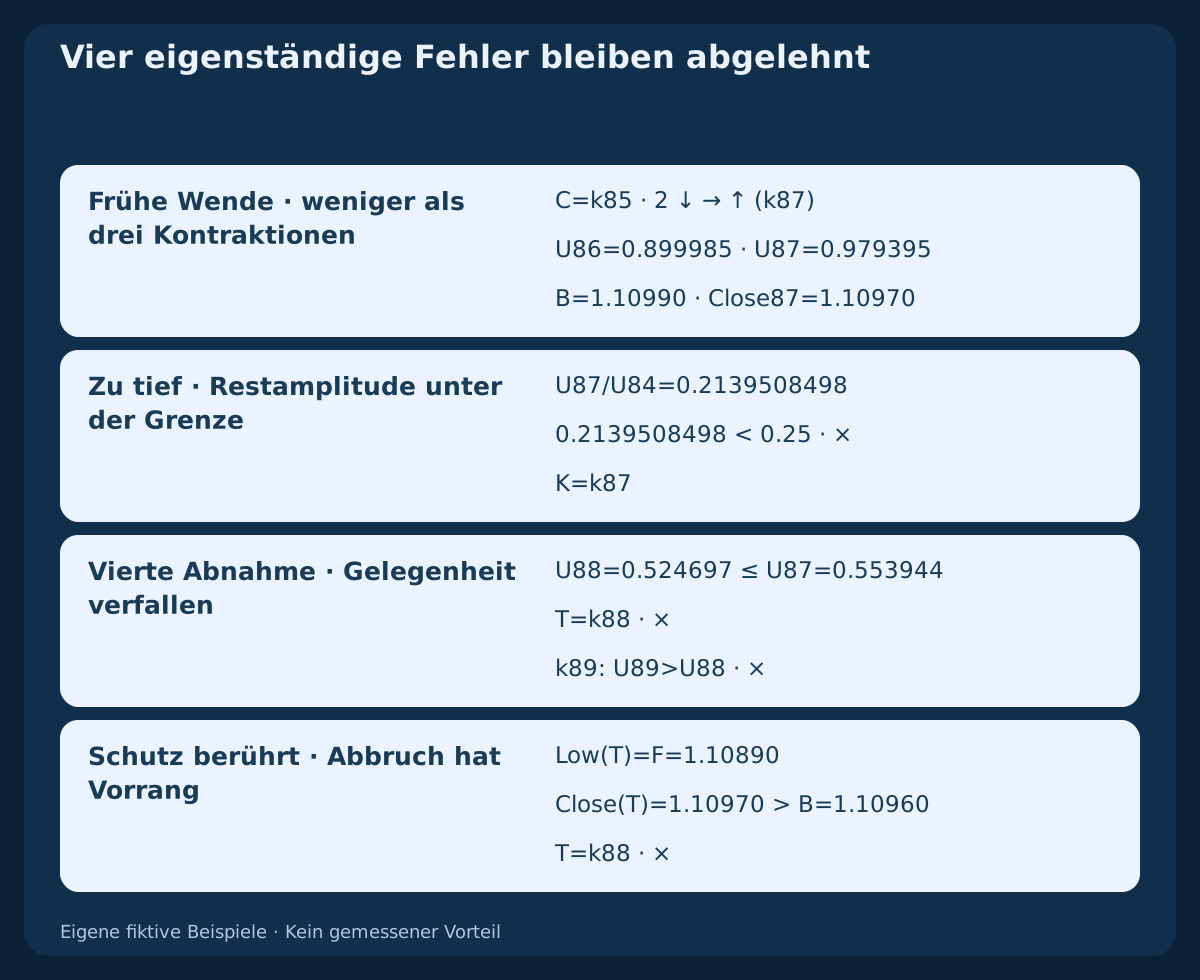
Getrennte Reihen verwerfen Erholung nach nur zwei Kontraktionen, Restamplitude 0.2139508498 unter der Untergrenze, eine vierte Abnahme an T und Schutzberührung an T. Im Gleichheitsfall liegt das separat fixierte Niveau bei B=1.10970; T schließt exakt dort. Damit scheitert die erste Histogrammerholung trotz später höheren Schlusskurses.
Der erste abgelehnte angenommene Bid/Ask beträgt 1.10955 / 1.10971 bei 04:00:10 UTC. Bid bleibt trotz akzeptablem Spread und günstiger Abweichung unter BUY. Die spätere Kursstellung bei 04:00:30 UTC, 1.10970 / 1.10986, wird ignoriert. Das sind eigene Konstruktionen, keine nachträglich ausgewählten gewinnenden Alternativausführungen.
15. Die komplette Historie herunterladen und geschlossene Puffer lesen
Die erste CSV enthält acht fiktive OHLC-Reihen, vollständigen Vorlauf, EMA12/26, Hauptwert, SMA-Signal und Differenz. Spitzen- und Niveauangaben erscheinen erst bei Kenntnis. Die zweite protokolliert Ereignisse und angenommene Kurse. Die Tabelle zeigt BUY in Pips; CSV-Indikatoren stehen in Preiseinheiten. Leere Vorlaufzellen bedeuten nicht verfügbar, nicht null.
Eine abgeschlossene MT4-Differenz lässt sich mit iOsMA(NULL,PERIOD_H1,12,26,9,PRICE_CLOSE,1) abfragen. Alternativ MODE_SIGNAL von MODE_MAIN mit identischen iMACD-Parametern und Shifts abziehen. Der vorherige abgeschlossene Balken hat Shift zwei; Shift null läuft. Zeitstempel fixieren, da sich Shifts ändern. MT4 benennt Eröffnungen, unsere UTC-Angaben Schlussgrenzen.
Acht fiktive H1-OHLC-Reihen mit EMA, MACD-Hauptwert, SMA-Signal und Differenz herunterladen (CSV)
Entscheidungsereignisse und angenommene Kurspläne herunterladen (CSV)
| Index | UTC-Schlussgrenze | Bid-Schluss | M (Pips) | S (Pips) | D (Pips) |
|---|---|---|---|---|---|
| 79 | 2026-10-22 19:00:00 UTC | 1.10790 | 7.000000 | 7.000000 | 0.000000 |
| 80 | 2026-10-22 20:00:00 UTC | 1.10820 | 7.159544 | 7.017727 | 0.141817 |
| 84 | 2026-10-23 00:00:00 UTC | 1.10940 | 8.756749 | 7.493327 | 1.263422 |
| 85 | 2026-10-23 01:00:00 UTC | 1.10920 | 8.884177 | 7.702680 | 1.181497 |
| 86 | 2026-10-23 02:00:00 UTC | 1.10910 | 8.802998 | 7.903013 | 0.899985 |
| 87 | 2026-10-23 03:00:00 UTC | 1.10910 | 8.639077 | 8.085132 | 0.553944 |
| 88 | 2026-10-23 04:00:00 UTC | 1.10970 | 8.890830 | 8.295225 | 0.595605 |
16. Vor Leistungsforschung den Zustand abgleichen
Höchstens eine Position je Instrument und eine ursprüngliche Marktanfrage je Chance mit unterstütztem angehängtem Schutz. Brokerablehnung, Requote, veraltete Daten oder erster schlechter Kurs verbrauchen die Phase. Unklare Antworten verlangen Ticket-/Exposure-Abgleich vor neuem Risiko, keinen automatischen Wiederholungsversuch. Nach bestätigtem Ausstieg einen zukünftigen unabhängigen Ursprung abwarten; keine während der Position entstandene Phase übernehmen.
Kausale Präfixe, Gleichheit, fehlende Vorgänger, genaue Tiefengrenzen und Ablauf testen. Bid-OHLC rekonstruiert weder Ask-Ausführung noch die Reihenfolge zweier berührter Ausgänge; Mehrdeutigkeit behalten und Ticks beschaffen. Forschung benötigt Brokerhistorie, realistische Kosten, Ablehnungen und Tests außerhalb der Stichprobe. Die Konstruktionen belegen Regeln und Arithmetik, keine Trefferquote oder Begründung für Echtgeldhandel.
Häufige Fragen
Welches Histogramm verwendet die Strategie?
MACD-Hauptwert minus dessen einfaches Signal aus neun Werten. Standard-MT4-Balken zeigen den Hauptwert; deren Kontraktion wäre ein anderes Modell. Ein exponentielles Signal verändert die Differenz ebenfalls.
Reichen drei kleinere Werte?
Nein. Erforderlich sind drei strenge Abnahmen ab der erkannten Spitze und Erholung auf der unmittelbar folgenden Kerze. Vor der Kontraktion braucht die neue Phase mindestens drei zunehmende Werte.
Darf der Kurs eine Kerze später bestätigen?
Nein. Die erste fristgerechte Erholung muss auf derselben abgeschlossenen Kerze das fixe Niveau durchbrechen. Ein späterer Ausbruch repariert Gleichheit oder fehlende erste Bestätigung nicht.
Erneuert ein positiver Hauptwert eine abgelehnte Phase?
Nein. Kontext allein setzt nichts zurück. Die Differenz muss das alte strenge Vorzeichen verlassen; ein zukünftiger neuer Übergang muss bei flacher, abgeglichener Position selbstständig bestehen.
Ist der SELL-Stop ein beobachtetes historisches Ask-Hoch?
Nein. Die feste Bid-Korrekturobergrenze wird mit dem Einstiegsspread übersetzt. Späterer Spread kann den Ask-Stop bei anderem Bid auslösen; Bid-Kerzen rekonstruieren keine Ask-Ausführung.
Belegen die Beispiele Profitabilität?
Nein. Es sind eigene fiktive OHLC und angenommene Kurse ohne ausgeführte Orders oder Ergebnisse. Einstellungen, Tiefe, Puffer und Fristen bleiben unvalidierte Forschungshypothesen.
Quellen und Untersuchungshinweise
Primärquellen belegen Hauptwert/Signal/Differenz, einfaches MT4-Signal, EMA-Signal anderer Plattformen, geschlossene Puffer und Kursseiten. Präzise Phasen-, Ausdehnungs-, Kontraktions-, Tiefen-, Zeit-, Kurs-, Schutz- und Quote-Regeln sowie Daten sind eigene Hypothesen; die Quellen validieren keine Handelsleistung.
Lehrhypothese. Acht fiktive Reihen und angenommene Kurse; keine ausgeführten Orders, Brokerbacktests, gemessenen Vorteile oder garantierten Ergebnisse.