

Las barras más pequeñas describen una distancia menor entre MACD y su señal. No demuestran que el precio vaya a retomar la tendencia. Este modelo original sigue una sola onda nueva del histograma, fija un nivel de precio antes de terminar el retroceso y permite únicamente la primera recuperación dentro del plazo exacto.
1. Definir una hipótesis de continuación distinta
El modelo estudia la primera recuperación del histograma MACD menos señal manteniendo direccionales la serie principal y el contexto de precio. Usa un nivel anterior al retroceso y exige confirmación en la propia vela de recuperación. El modelo de scalping MACD/ATR existente selecciona un giro y espera una prueba separada en la vela siguiente, con salidas ATR. Cambiar solo el marco temporal no crearía esta diferencia.
Usar OHLC Bid ficticios de EURUSD H1 y una cuenta supuesta en USD, con 1 pip=0.0001. Parámetros, distancias, profundidad y plazos son decisiones originales de investigación, no valores óptimos demostrados. El contexto EMA y MACD reutilizan precios: no aportan evidencia independiente. Ningún ejemplo construido presenta una orden, ventaja medida o resultado de trading.
2. Identificar principal, señal y diferencia antes de contar
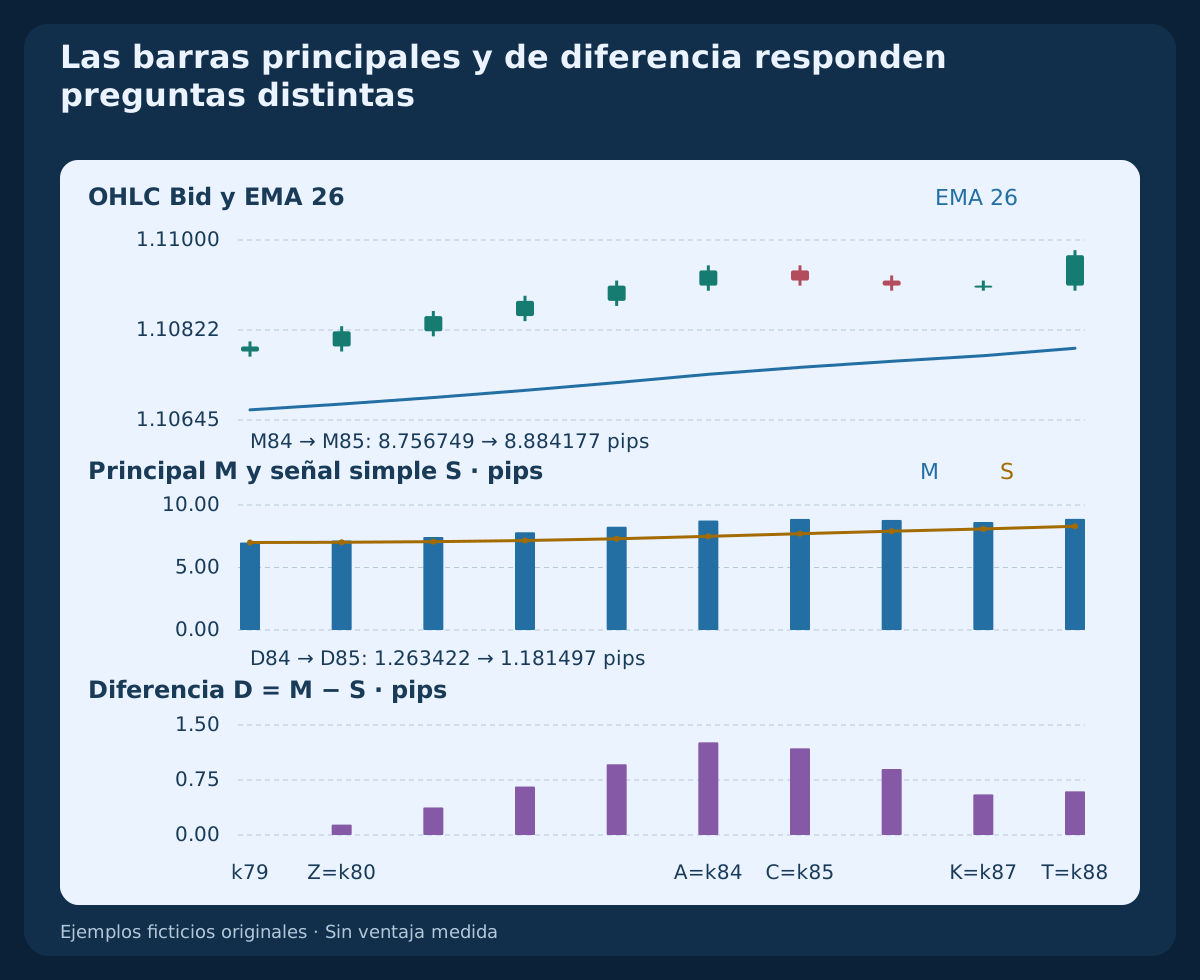
Usar M=EMA12(Close)−EMA26(Close), S=SMA9(M) y D=M−S. MT4 tradicional dibuja M como barras; esta estrategia contrae D, la diferencia OsMA separada. Una señal suavizada mediante EMA produce otra serie D y posiblemente otros eventos. Nuestra señal de nueve valores es explícitamente simple.
Inicializar cada EMA de precio con la media de sus primeros n cierres y aplicar E_n(k)=(2×Close(k)+(n−1)×E_n(k−1))/(n+1). EMA12 empieza en k11, EMA26 y M en k25, S y D en k33; el primer cruce nuevo completamente disponible podría ser k34. La referencia declarada no garantiza coincidencia con un terminal que use otros antecedentes o inicialización.
3. Empezar únicamente con un cruce nuevo de la diferencia
El origen BUY Z requiere D(Z−1)≤0 AND D(Z)>0; SELL requiere D(Z−1)≥0 AND D(Z)<0. Deben existir ambas lecturas. El primer valor positivo disponible no fabrica un cruce desde cero. La onda es el tramo continuo con el mismo signo estricto de D; cero lo termina.
En Z y cada vela candidata posterior, BUY exige M(t)>0 AND Close(t)>EMA26(t) AND EMA26(t)>EMA26(t−5). SELL invierte las tres comparaciones estrictas. Un origen fallido consume esa onda aunque mejore el contexto. No adoptar un origen ocurrido durante una posición abierta o una solicitud sin resolver.
4. Reconocer el máximo solo al empezar la contracción
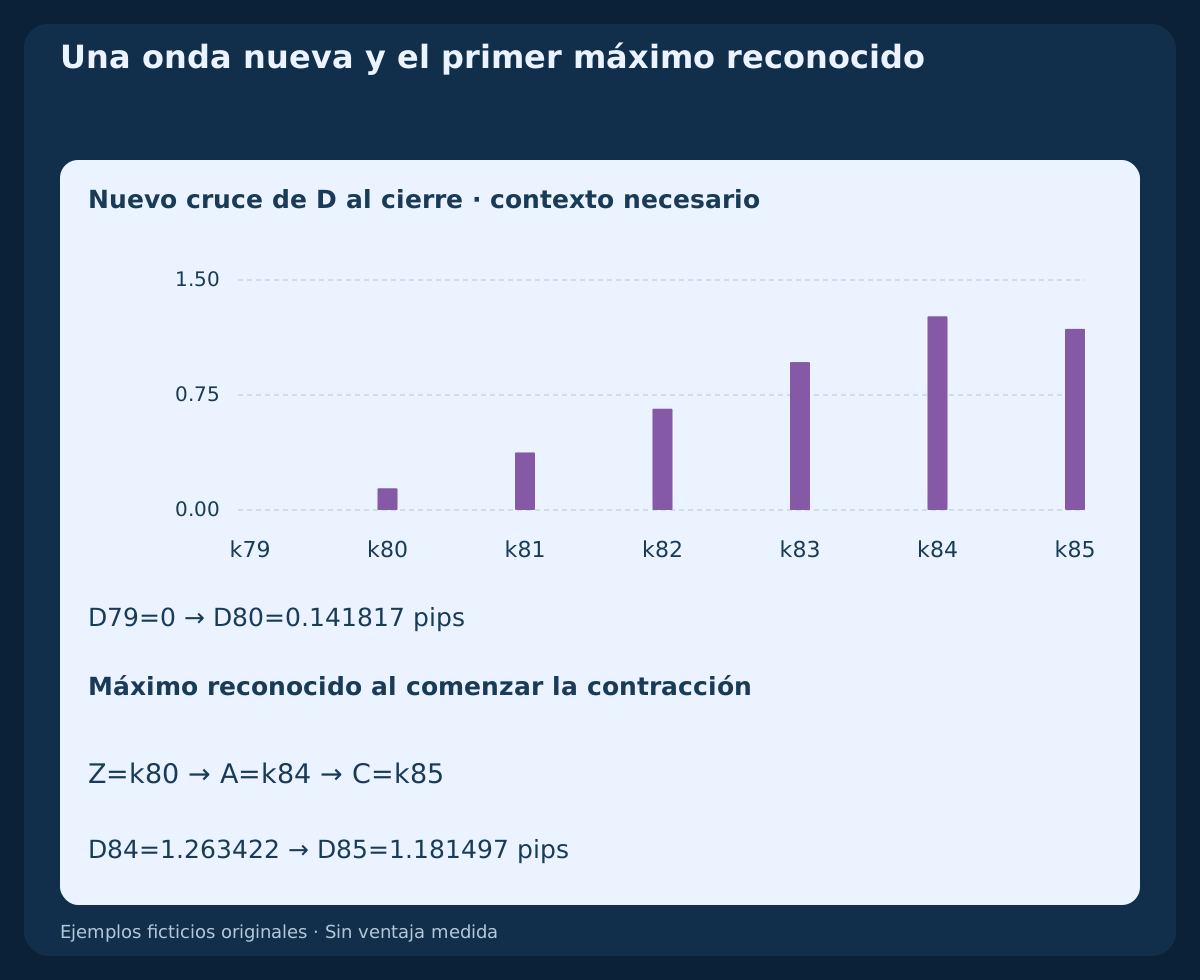
Desde Z exigir al menos tres lecturas positivas estrictamente crecientes de U=abs(D), incluida Z. La primera disminución identifica A=C−1 tras cerrar C y llegar sus datos; A no era un máximo confirmado en su propio cierre. La igualdad durante la expansión inicial o disminuir antes de tres lecturas rechazan la onda.
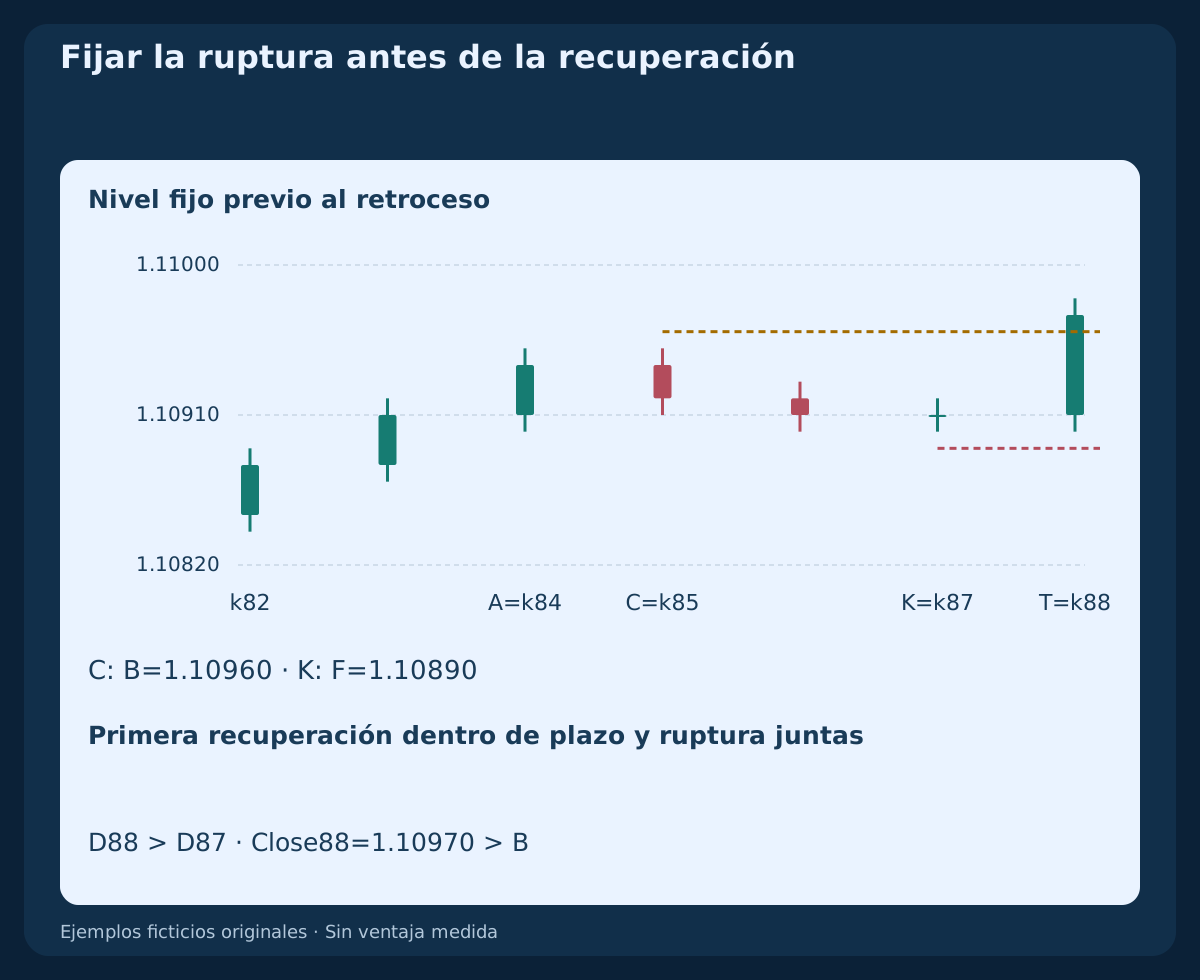
En C fijar el nivel BUY B=max High(A−2…A)+1 pip o SELL B=min Low(A−2…A)−1 pip, con ambos extremos del rango incluidos. El nivel usa velas completas previas al retroceso y no se desplaza con la corrección. Un cierre ya más allá de B durante la contracción rechaza la oportunidad; una recuperación posterior no la repara.
5. Exigir exactamente tres velas de contracción estricta
Las velas son C, C+1, C+2, con U(A)>U(C)>U(C+1)>U(C+2)>0. Definir K=C+2. Un giro anterior a K, una lectura igual o un cambio del signo de D no califican. Mantener el contexto válido en cada vela cerrada. Son tres disminuciones, no tres lecturas con solo dos disminuciones.
En K exigir amplitud restante 0.25≤U(K)/U(A)≤0.75, con U(A) estrictamente positiva. La comparación equivalente U(A)≤4U(K)≤3U(A) evita dividir. Es un filtro de profundidad declarado, no una probabilidad. La construcción válida conserva 0.4384475074 del máximo; comparar valores completos, no etiquetas redondeadas.
6. Usar la siguiente vela para recuperación y ruptura
La única vela de recuperación es T=C+3=K+1. Exigir U(T)>U(K) con el mismo signo estricto de D. BUY también necesita Close(T−1)≤B AND Close(T)>B; SELL Close(T−1)≥B AND Close(T)<B. Una mecha, igualdad o permanecer ya fuera del nivel no bastan.
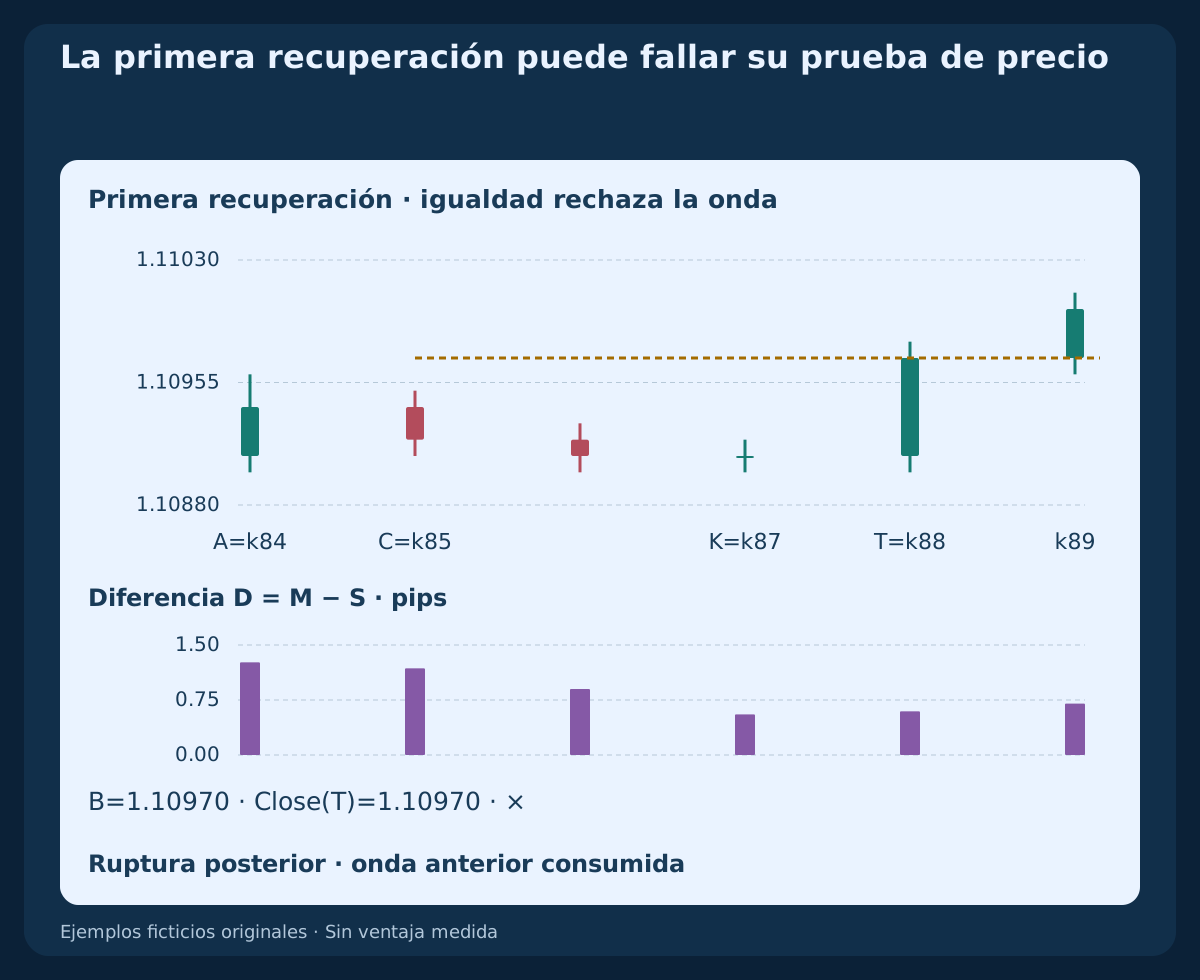
Si T sigue contrayéndose o es igual, vencer en ese cierre. Si ocurre la primera recuperación pero falla su prueba de precio, consumirla inmediatamente. No añadir otra vela para confirmar precio. Barras mayores o una ruptura posterior no reviven la onda; hace falta otro cruce D independiente futuro.
7. Fijar la protección de la corrección y cancelar primero
Tras las tres contracciones y el filtro de profundidad en K, BUY fija F=min Low(C…K)−1 pip; SELL fija el techo Bid V=max High(C…K)+1 pip. Ningún precio de T entra en ese rango. En T cancelar BUY si Low(T)≤F, o SELL si High(T)≥V, antes de comprobar recuperación o precio.
Fallo de tendencia, historial necesario ausente o signo D inválido también terminan la candidatura. OHLC no ordena una ruptura estructural intravela y el cierre posterior: la cancelación prevalece. Una vela usada para cancelar un candidato activo no puede activar otro origen. Recuperar el contexto no reinicia una onda consumida.
8. Reflejar SELL con magnitud, no subida numérica
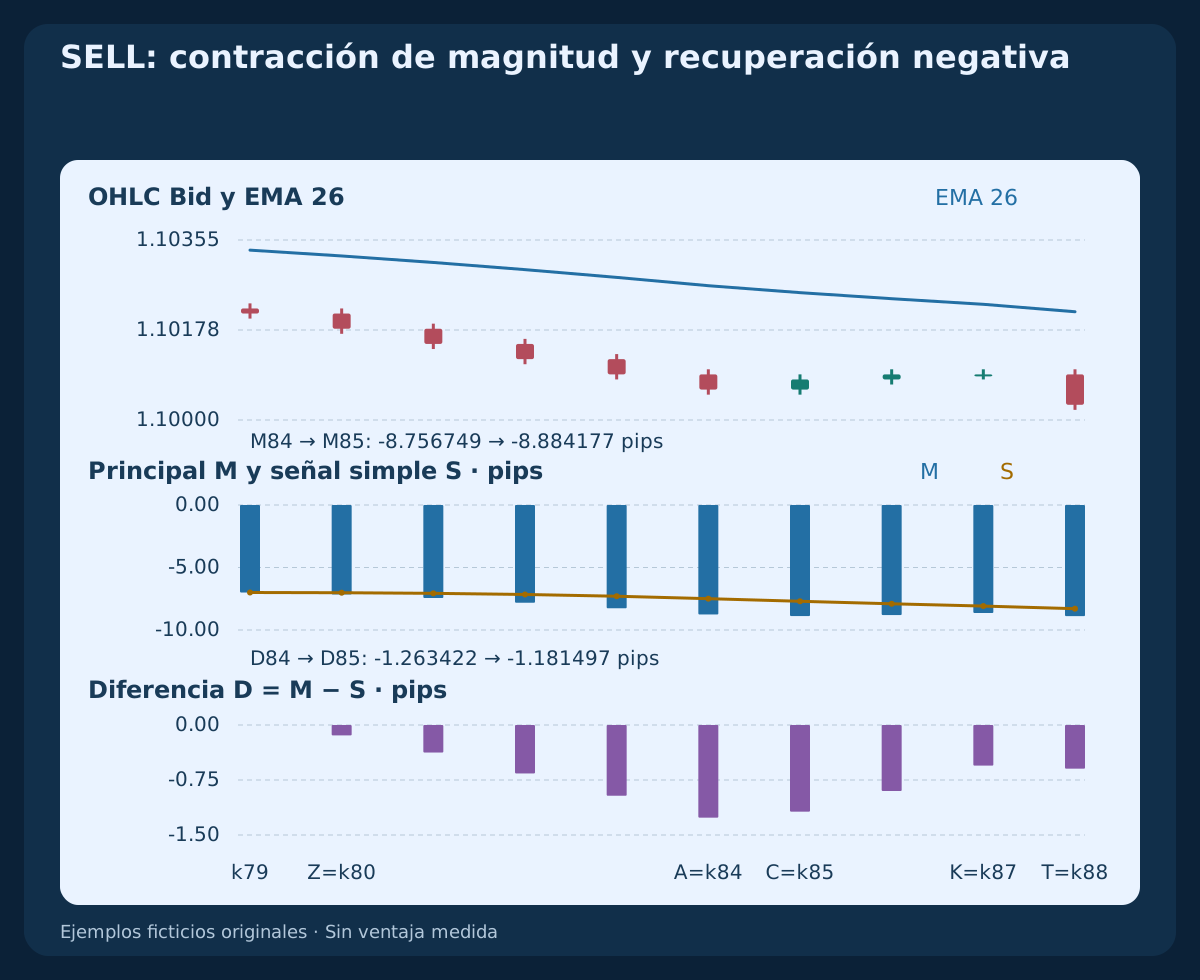
En SELL, principal y D son negativos y EMA26 desciende. Contraerse significa acercarse D a cero; reexpandirse significa hacerse más negativo. La regla común sigue siendo U=abs(D). Que un D negativo suba numéricamente no es esta recuperación SELL.
La construcción SELL separada refleja todos los OHLC Bid alrededor de 1.10500, intercambia máximos y mínimos y recalcula EMA, M, S y D. Cotizaciones y protecciones BUY/SELL conservan sus lados. Un gráfico Bid reflejado no es un historial Ask observado; tampoco promete idéntico riesgo ejecutable.
9. Evaluar solo la primera cotización tras el cierre
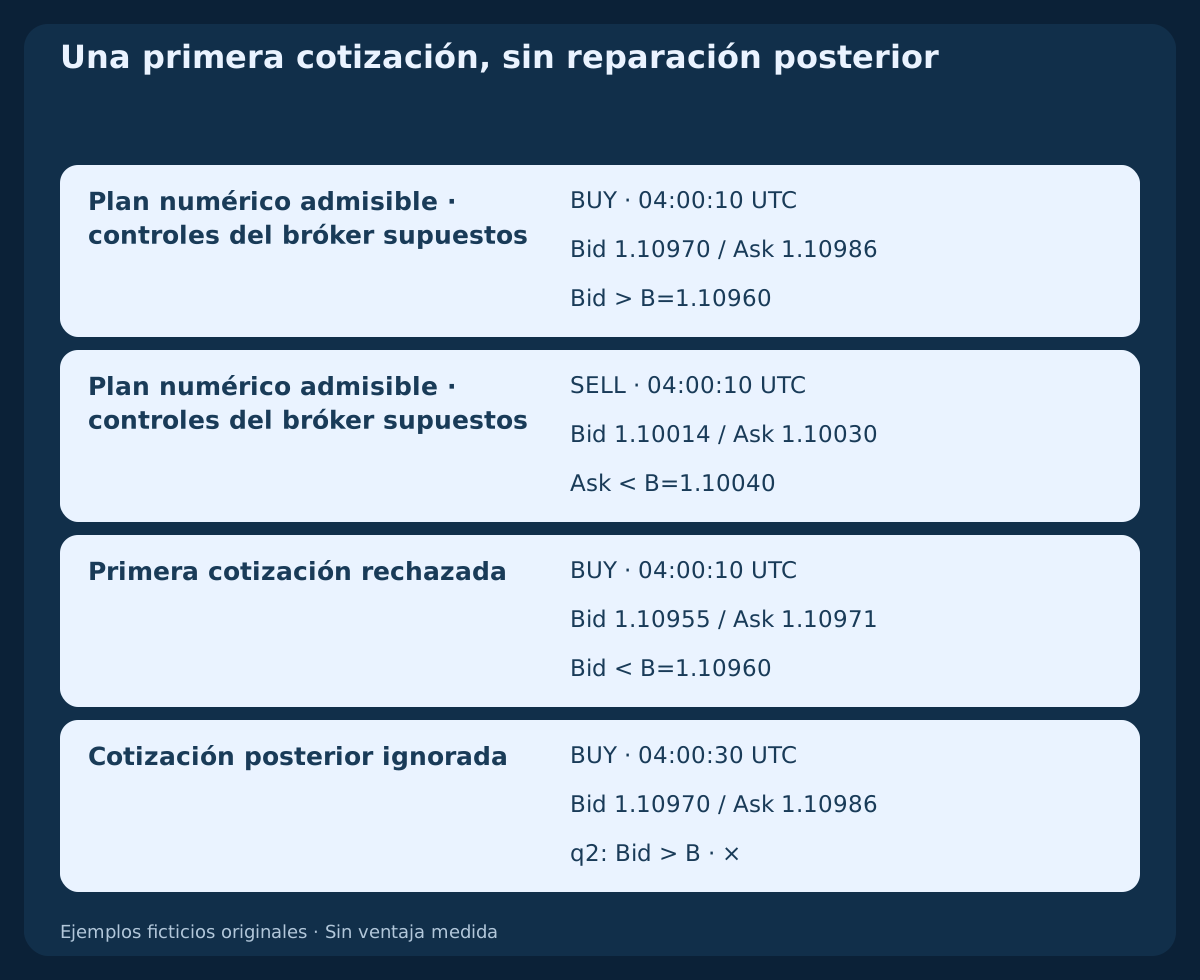
La vela H1 inmediatamente siguiente es E. Su primera cotización observada de ambos lados debe llegar dentro de 60 seconds desde el cierre programado de T, con los datos cerrados listos. Si falta información en esa primera observación, consumir la oportunidad; no buscar otra cotización conveniente. La frontera nominal no prueba llegada de datos ni ejecución.
Exigir precios positivos, Ask≥Bid, spread ≤2.0 pips, BUY Bid_entry>B o SELL Ask_entry<B. El desplazamiento adverso debe cumplir BUY Ask_entry−CloseBid(T)≤2 pips o SELL CloseBid(T)−Bid_entry≤2 pips. Tras calcular el stop exigir 6≤R≤25 pips. La igualdad en la ruptura falla; los demás límites indicados son inclusivos.
10. Fijar salidas por lado antes de solicitar la orden
BUY entra a Ask, con SL_Bid=F, R=(Ask_entry−F)/pip y TP_Bid=Ask_entry+2R×pip. SELL entra a Bid, fija s_entry=Ask_entry−Bid_entry y usa SL_Ask=V+s_entry, R=(SL_Ask−Bid_entry)/pip y TP_Ask=Bid_entry−2R×pip. La conversión SELL usa el spread de entrada como traducción declarada; no reconstruye máximos Ask históricos.
Fijar los precios absolutos en la cotización evaluada antes de la solicitud; el deslizamiento posterior no los mueve. Sin trailing, promediar posiciones ni salidas parciales. Salir con la primera protección ejecutada o solicitar cierre total tras doce velas H1 incluida E, en Close(E+11). Se espera una cotización negociable; gaps, cierres de mercado y spreads variables alteran ejecuciones y pérdidas reales.
11. Presupuestar costes y redondear volumen hacia abajo
Presupuesto planificado 0.5% of equity. Los ejemplos independientes suponen patrimonio $10,000, presupuesto $50, valor $10 per pip per lot, comisión completa $7 per lot, paso 0.01 lot y reservas adversas de entrada/salida que suman 0.4+0.6=1 pip. Se supone financiación cero en estos ejemplos, no universalmente.
Pérdida estimada por lote (R+1)×10+7, recompensa potencial después de esos costes (2R−1)×10−7. Usar floor((50/loss_per_lot)/0.01)×0.01 y revisar límites de volumen, margen, valor real del contrato, rejilla de precios y distancias mínimas. Rechazar si el lote mínimo supera presupuesto. Los lados cotizados incluyen spread: no descontarlo dos veces. El riesgo planificado no garantiza un máximo de pérdida.
12. Reproducir el reloj y el plan BUY completo
La vela cero abre en 2026-10-19 11:00 UTC. Origen nuevo Z=k80, máximo A=k84, primera contracción C=k85, tercera K=k87 y primera recuperación T=k88. D en A/K/T es 1.263422 / 0.553944 / 0.595605 pips. En C la serie M aún crece mientras D disminuye, mostrando por qué no se sustituyen sus barras.
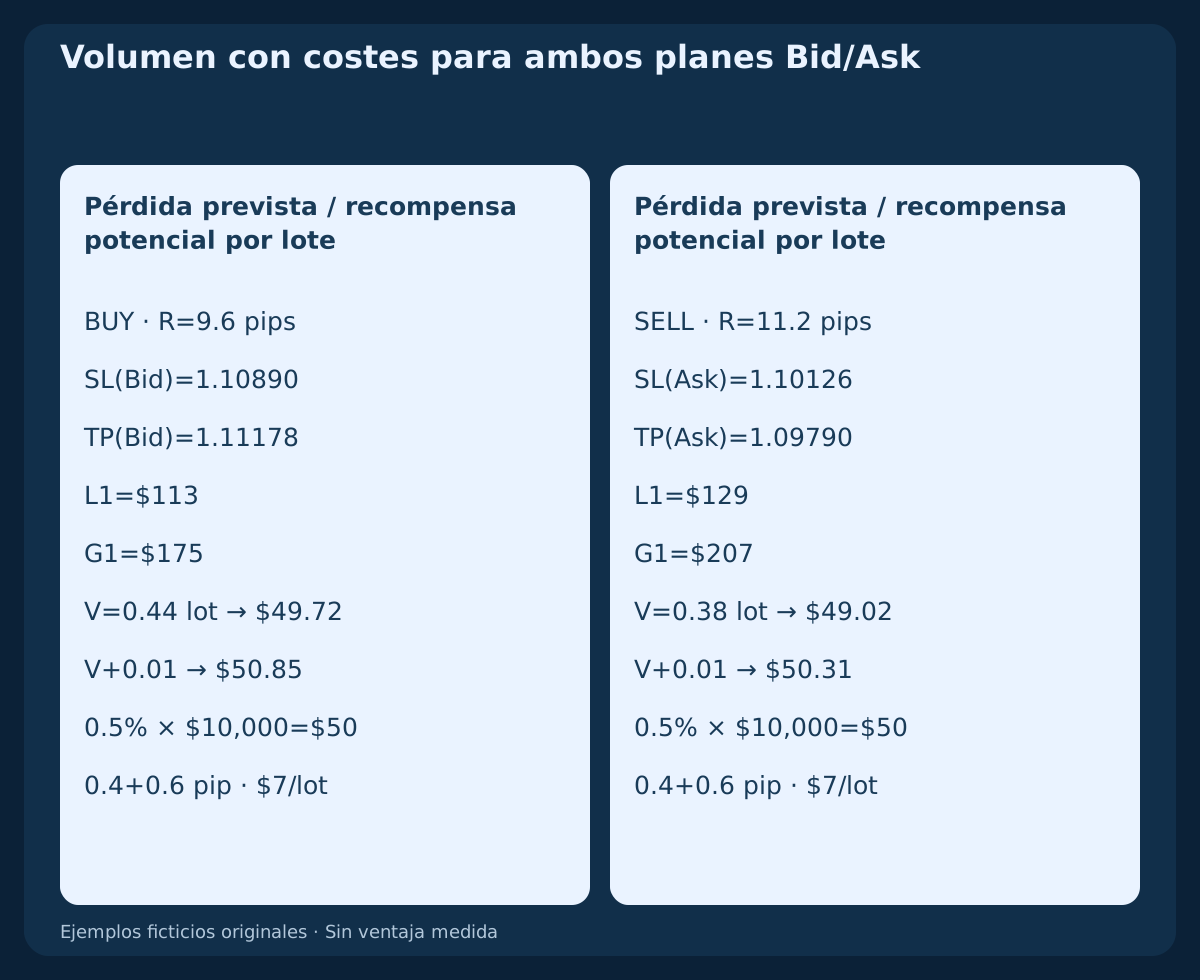
BUY fija B=1.10960 en C y F=1.10890 en K. T cierra en 1.10970, frontera 2026-10-23 04:00 UTC. Suponer primeros datos y Bid/Ask en 04:00:10 UTC, 1.10970 / 1.10986. Así, R=9.6 pips, objetivo 1.11178, pérdida/recompensa por lote $113 / $175. Volumen 0.44 lot planifica $49.72; el siguiente paso $50.85. Si se necesita, la frontera de salida temporal es 2026-10-23 16:00 UTC. No se afirma ejecución ni resultado posterior.
13. Comprobar el plan SELL independiente
SELL reflejado usa B=1.10040, techo Bid V=1.10110 y cierre T 1.10030. D en A/K/T vale −1.263422 / −0.553944 / −0.595605 pips. La magnitud disminuye tres veces y luego aumenta; la recuperación es una disminución numérica de D.
Suponer primer Bid/Ask 1.10014 / 1.10030, spread 1.6 pips. Stop Ask fijo 1.10126 produce R=11.2 pips y objetivo Ask 1.09790. Pérdida/recompensa estimadas por lote $129 / $207; 0.38 lot planifica $49.02, siguiente paso $50.31. Las fronteras de cotización y salida temporal coinciden con BUY. Un objetivo bruto a dos R no da recompensa neta de dos veces la pérdida planificada.
14. Conservar giros tempranos, profundos, tardíos y fallidos
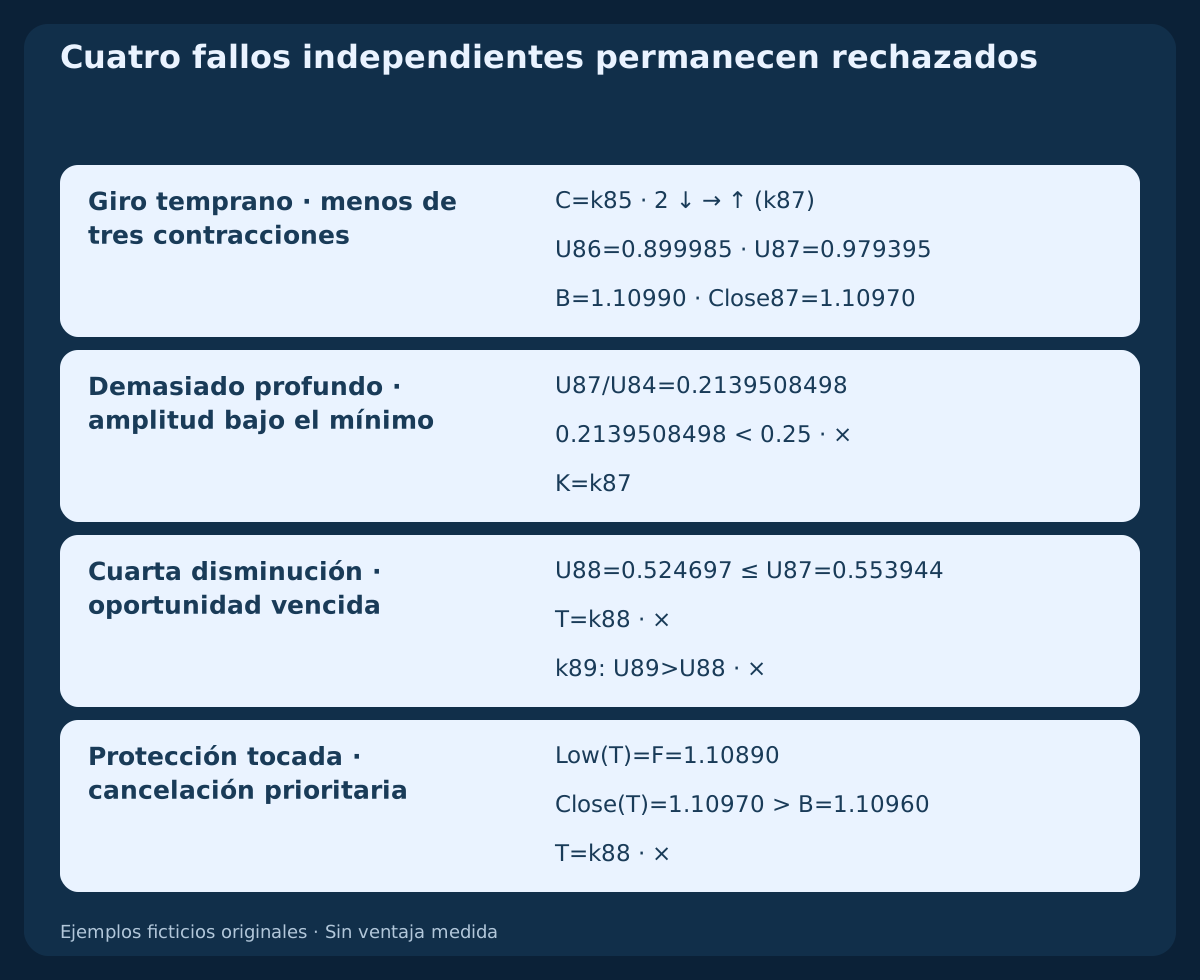
Los historiales separados rechazan recuperación tras solo dos contracciones, amplitud restante 0.2139508498 bajo el mínimo, una cuarta contracción en T y toque de protección en T. En la igualdad de precio el nivel fijado por separado es B=1.10970; T cierra exactamente allí y falla el primer giro aunque un cierre posterior lo supere.
El primer rechazo de cotización supone Bid/Ask 1.10955 / 1.10971 en 04:00:10 UTC. Bid queda bajo el nivel BUY pese al spread admisible y desplazamiento favorable. La cotización posterior de 04:00:30 UTC, 1.10970 / 1.10986, se ignora. Son construcciones separadas, no ejecuciones alternativas elegidas después de ver cuál gana.
15. Descargar el historial y leer buffers cerrados
El primer CSV ofrece ocho historiales ficticios, todo el calentamiento, EMA12/26, principal, señal SMA y diferencia. Los campos de máximo y niveles fijos solo aparecen cuando se conocen. El segundo registra eventos y cotizaciones supuestas. La tabla resume BUY en pips; los indicadores del CSV están en unidades de precio. Celdas iniciales vacías significan indisponibilidad, no cero.
La diferencia cerrada MT4 puede inspeccionarse con iOsMA(NULL,PERIOD_H1,12,26,9,PRICE_CLOSE,1). Otra opción es restar MODE_SIGNAL de MODE_MAIN usando idénticos parámetros y desplazamientos iMACD. La vela previa cerrada es shift dos; shift cero sigue formándose. Conservar tiempos porque los shifts cambian. MT4 identifica aperturas; las marcas UTC mostradas aquí son fronteras de cierre.
Descargar ocho historiales H1 ficticios con OHLC, EMA, MACD principal, señal SMA y diferencia (CSV)
Descargar eventos de decisión y planes de cotización supuestos (CSV)
| Índice | Frontera de cierre UTC | Cierre Bid | M (pips) | S (pips) | D (pips) |
|---|---|---|---|---|---|
| 79 | 2026-10-22 19:00:00 UTC | 1.10790 | 7.000000 | 7.000000 | 0.000000 |
| 80 | 2026-10-22 20:00:00 UTC | 1.10820 | 7.159544 | 7.017727 | 0.141817 |
| 84 | 2026-10-23 00:00:00 UTC | 1.10940 | 8.756749 | 7.493327 | 1.263422 |
| 85 | 2026-10-23 01:00:00 UTC | 1.10920 | 8.884177 | 7.702680 | 1.181497 |
| 86 | 2026-10-23 02:00:00 UTC | 1.10910 | 8.802998 | 7.903013 | 0.899985 |
| 87 | 2026-10-23 03:00:00 UTC | 1.10910 | 8.639077 | 8.085132 | 0.553944 |
| 88 | 2026-10-23 04:00:00 UTC | 1.10970 | 8.890830 | 8.295225 | 0.595605 |
16. Reconciliar el estado antes de investigar resultados
Como máximo una posición por instrumento y una solicitud inicial por oportunidad, con protección adjunta admitida. Rechazo del bróker, recotización, datos obsoletos o primera cotización fallida consumen la onda. Una respuesta incierta requiere reconciliar tickets y exposición antes de nuevo riesgo; nunca reintentar automáticamente. Tras una salida verificada esperar otro origen futuro independiente, sin adoptar ondas iniciadas durante la posición.
Probar prefijos causales, igualdad, predecesores ausentes, límites de profundidad y vencimiento. OHLC Bid no recupera Ask ni resuelve qué salida tocada ocurrió primero; conservar ambigüedad y obtener ticks. La investigación exige historial de bróker, costes realistas, rechazos y pruebas fuera de muestra. Los ejemplos verifican reglas y aritmética reproducibles, no tasa de acierto ni razón para operar dinero real.
Preguntas frecuentes
¿Qué histograma utiliza la estrategia?
La diferencia entre MACD principal y su señal simple de nueve valores. Las barras MACD estándar de MT4 muestran la serie principal; contar su contracción prueba otro modelo. Una señal exponencial también cambia los valores.
¿Bastan tres lecturas menores?
No. Se requieren tres disminuciones estrictas desde el máximo reconocido y recuperación en la vela inmediatamente siguiente. La onda inicial necesita además al menos tres lecturas crecientes antes de contraerse.
¿Puede el precio confirmar una vela después?
No. La primera recuperación puntual debe pasar la ruptura fija en esa misma vela cerrada. Una ruptura posterior no repara un primer cierre igual o insuficiente.
¿Un MACD principal positivo renueva una onda rechazada?
No. El contexto no la reinicia. La diferencia debe abandonar el signo estricto anterior y otro cruce futuro debe cumplir independientemente, con exposición cerrada y reconciliada.
¿El stop SELL es un máximo Ask histórico observado?
No. El techo Bid de la corrección se traduce con el spread de entrada. Cambios posteriores pueden activar Ask con otro Bid; las velas Bid no reconstruyen ejecuciones Ask.
¿Los ejemplos demuestran rentabilidad?
No. Son historiales OHLC originales ficticios y cotizaciones supuestas, sin órdenes ni resultados. Parámetros, profundidad, buffers y plazos siguen sin validar.
Fuentes y notas de investigación
Las fuentes primarias respaldan principal/señal/diferencia, señal simple MT4, convención EMA de otras plataformas, índices cerrados y lados ejecutables. Las reglas exactas de onda, expansión, contracción, profundidad, plazos, precio, protección, cotizaciones y datos son hipótesis originales; las fuentes no validan su rendimiento.
Hipótesis educativa. Ocho historiales ficticios y cotizaciones supuestas; sin órdenes, backtest de bróker, ventaja medida ni resultado garantizado.