

Des barres plus petites indiquent un rapprochement entre MACD et son signal. Elles ne prouvent pas une reprise imminente de tendance. Ce modèle original suit une seule nouvelle phase de l’histogramme, fige un niveau avant la fin du repli et n’autorise que la première reprise au moment prévu.
1. Définir une hypothèse de continuation distincte
Le modèle teste la première reprise de l’histogramme MACD moins signal alors que la série principale et le contexte de prix restent directionnels. Il utilise un niveau précédant le repli et exige une confirmation sur la bougie de reprise elle-même. Le modèle de scalping MACD/ATR existant sélectionne un retournement puis attend un test séparé sur la bougie suivante, avec sorties ATR. Changer seulement d’unité de temps ne créerait pas cette différence.
Utiliser des OHLC Bid fictifs EURUSD H1 et un compte supposé en USD, avec 1 pip=0.0001. Paramètres, espacements, profondeur et délais sont des choix originaux de recherche, sans optimum démontré. Contexte EMA et MACD réutilisent les prix ; leur accord n’est pas une preuve indépendante. Aucun exemple construit ne rapporte ordre, avantage mesuré ou résultat de trading.
2. Nommer principal, signal et différence avant de compter
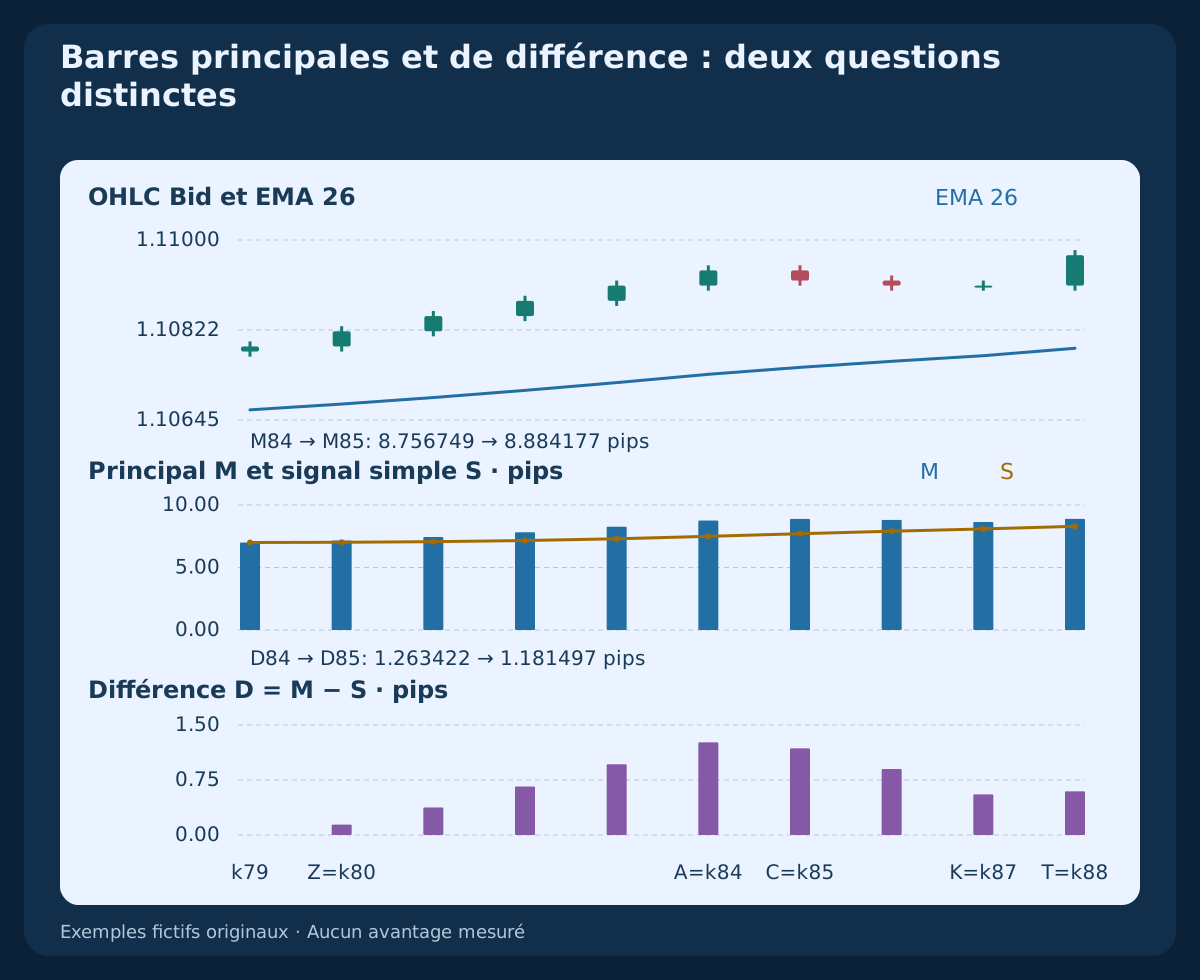
Employer M=EMA12(Close)−EMA26(Close), S=SMA9(M) et D=M−S. MT4 traditionnel affiche M en barres ; la contraction étudiée porte sur D, différence OsMA séparée. Un signal lissé par EMA produit une autre série D, donc éventuellement d’autres événements. Notre signal de neuf valeurs est explicitement simple.
Initialiser chaque EMA de prix par la moyenne de ses n premières clôtures, puis appliquer E_n(k)=(2×Close(k)+(n−1)×E_n(k−1))/(n+1). EMA12 commence à k11, EMA26 et M à k25, S et D à k33 ; le premier nouveau franchissement D entièrement disponible pourrait être k34. Une autre initialisation ou antériorité du terminal peut modifier les valeurs ; aucune parité exacte n’est garantie.
3. Commencer uniquement sur un nouveau franchissement de D
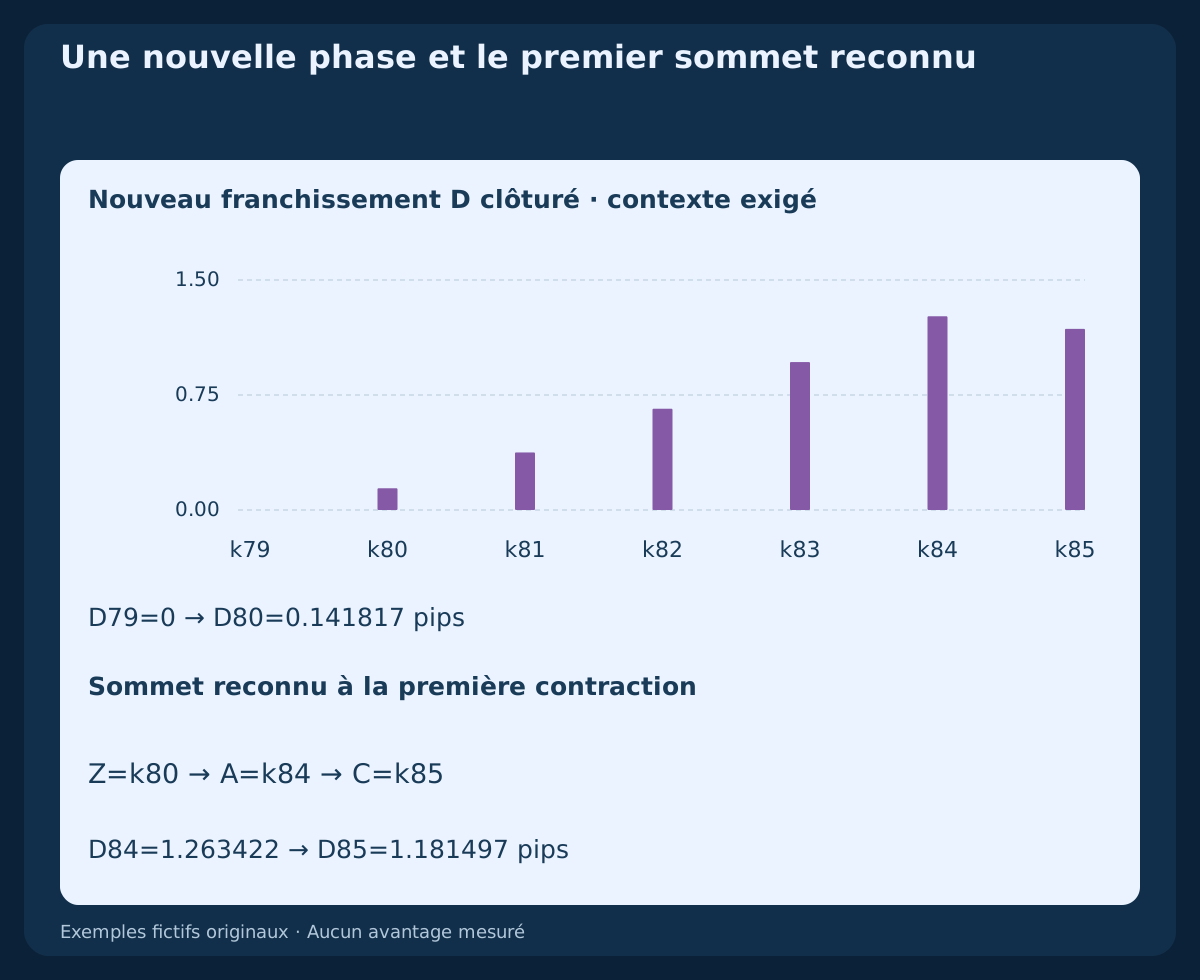
L’origine BUY Z exige D(Z−1)≤0 AND D(Z)>0, SELL D(Z−1)≥0 AND D(Z)<0. Les deux lectures doivent exister. La première valeur positive disponible ne fabrique pas un franchissement depuis zéro. La phase est la séquence ininterrompue du même signe strict de D ; zéro la termine.
À Z et sur chaque bougie candidate suivante, BUY exige M(t)>0 AND Close(t)>EMA26(t) AND EMA26(t)>EMA26(t−5). SELL inverse les trois comparaisons strictes. Une origine rejetée consomme sa phase même si le contexte s’améliore ensuite. Ne pas adopter une origine apparue pendant une position ou une demande non résolue.
4. Reconnaître le sommet d’amplitude au début de la contraction
Depuis Z, exiger au moins trois lectures positives strictement croissantes de U=abs(D), Z comprise. La première baisse identifie A=C−1 après clôture de C et arrivée de ses données ; A n’était pas un sommet confirmé à sa propre clôture. L’égalité pendant l’expansion initiale ou une baisse avant trois lectures rejettent la phase.
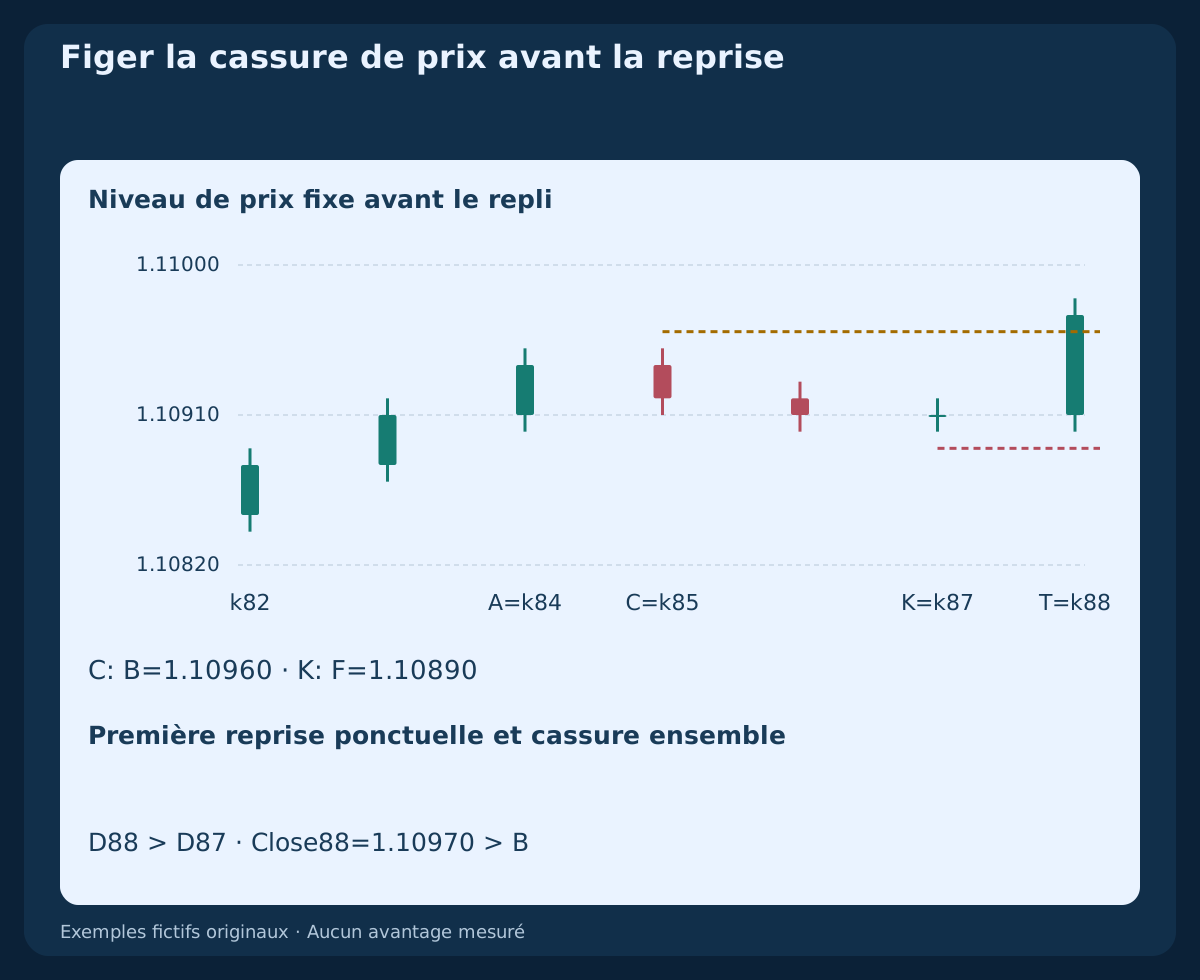
À C figer le niveau BUY B=max High(A−2…A)+1 pip, ou SELL B=min Low(A−2…A)−1 pip, bornes comprises. Il utilise des bougies complètes précédant le repli et ne suit pas la correction. Une clôture déjà au-delà de B pendant la contraction rejette l’occasion ; une reprise ultérieure ne la répare pas.
5. Exiger exactement trois bougies de contraction stricte
Les bougies sont C, C+1, C+2, avec U(A)>U(C)>U(C+1)>U(C+2)>0. Définir K=C+2. Reprise avant K, égalité ou changement de signe D ne conviennent pas. Maintenir le contexte sur chaque bougie clôturée. Il faut trois baisses, pas simplement trois lectures contenant deux baisses.
À K exiger l’amplitude restante 0.25≤U(K)/U(A)≤0.75, avec U(A) strictement positive. La comparaison équivalente U(A)≤4U(K)≤3U(A) évite la division. C’est un filtre de profondeur déclaré, pas une probabilité. L’exemple valide conserve 0.4384475074 du sommet ; comparer les valeurs complètes plutôt que les étiquettes arrondies.
6. Réserver la bougie suivante à la reprise et à la cassure
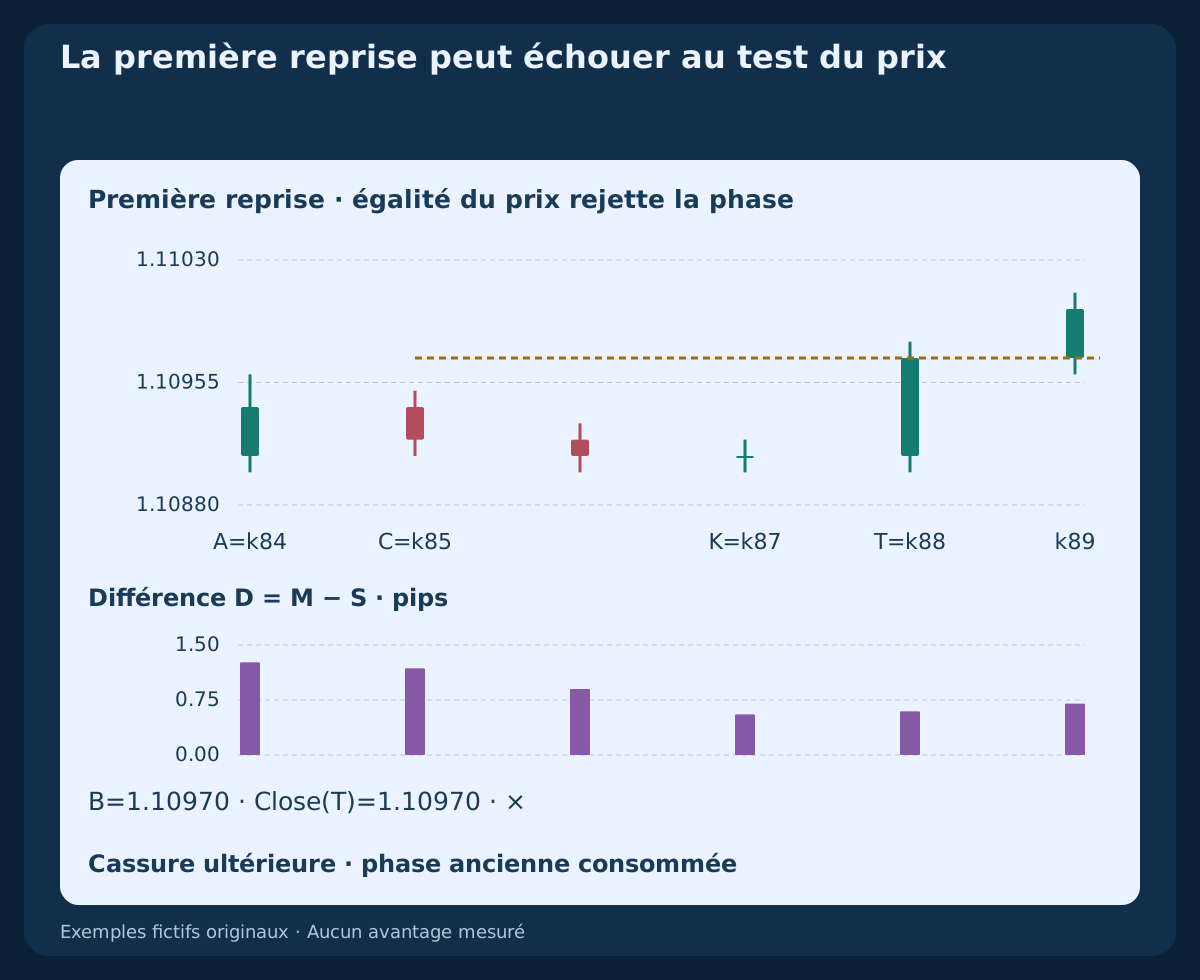
Seule bougie de reprise : T=C+3=K+1. Exiger U(T)>U(K) avec le même signe strict de D. BUY demande aussi Close(T−1)≤B AND Close(T)>B, SELL Close(T−1)≥B AND Close(T)<B. Mèche, égalité ou état déjà au-delà du niveau ne suffisent pas.
Si T continue à diminuer ou reste égal, expiration à sa clôture. Si la première reprise survient mais échoue au prix, la consommer immédiatement. Ne pas ajouter de bougie pour confirmer le prix. Barres ultérieures plus grandes ou cassure tardive ne réactivent pas la phase ; il faut un nouveau franchissement D indépendant futur.
7. Figer la protection de correction et annuler d’abord
Après les trois contractions et le test de profondeur à K, BUY fige F=min Low(C…K)−1 pip ; SELL le plafond Bid V=max High(C…K)+1 pip. Aucun prix de T n’entre dans cet intervalle. À T annuler BUY si Low(T)≤F, SELL si High(T)≥V, avant de tester reprise ou confirmation.
Échec de tendance, données obligatoires absentes ou signe D invalide terminent également le candidat actif. OHLC n’ordonne pas rupture intrabougie et clôture suivante ; l’annulation prime. Une bougie utilisée pour annuler un candidat actif ne peut armer une autre origine. Le retour du contexte ne réinitialise jamais une phase consommée.
8. Refléter SELL selon l’amplitude, pas la hausse numérique
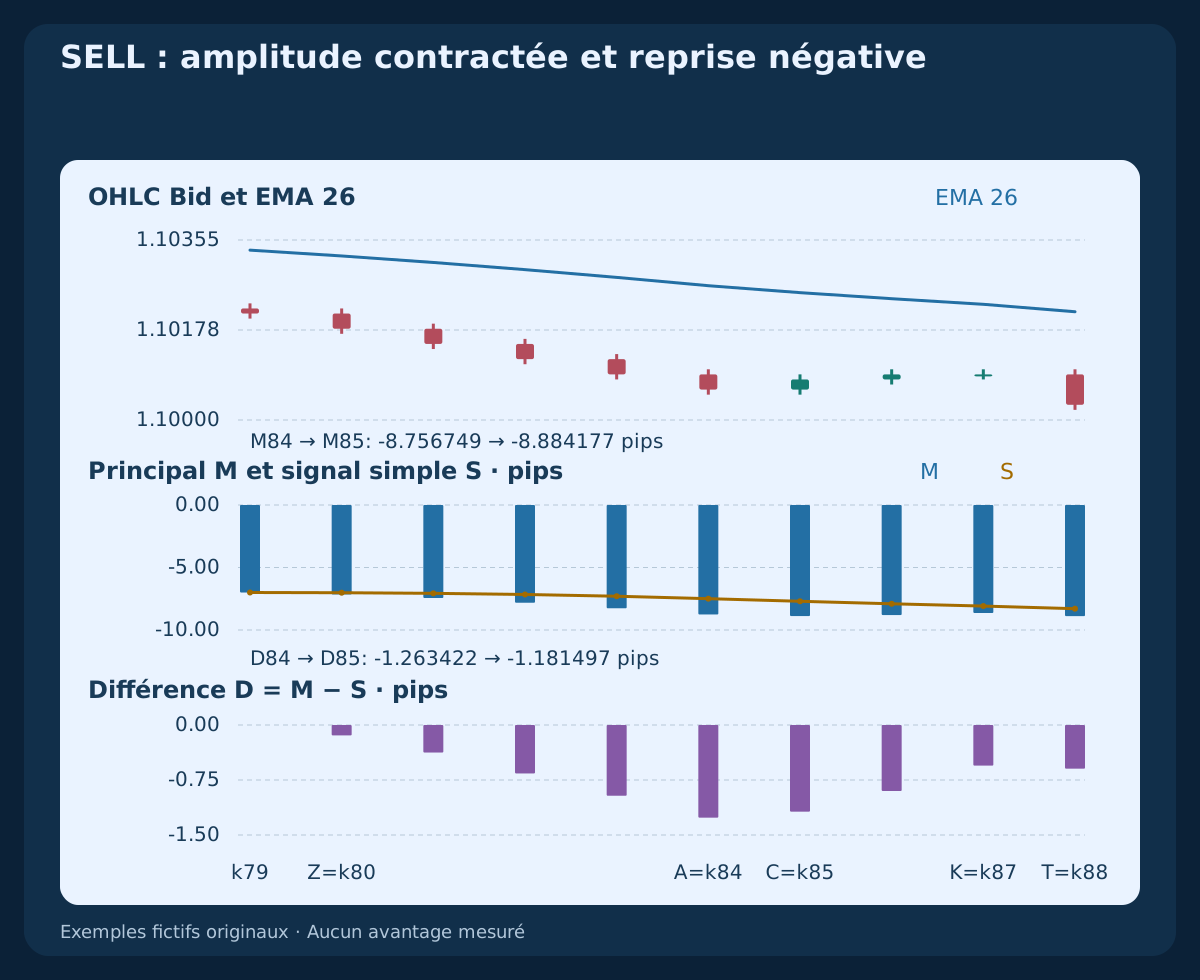
Pour SELL, principal et D sont négatifs et EMA26 descend. La contraction rapproche D de zéro ; la réexpansion le rend plus négatif. La règle commune reste U=abs(D). Une hausse numérique de D négatif n’est pas la reprise SELL définie ici.
La construction SELL indépendante reflète tous les OHLC Bid autour de 1.10500, échange hauts et bas puis recalcule EMA, M, S et D. Cotations et protections conservent leurs côtés propres. Un graphique Bid reflété n’est pas un historique Ask observé et ne promet pas un risque exécutable identique.
9. Évaluer uniquement la première cotation après la reprise
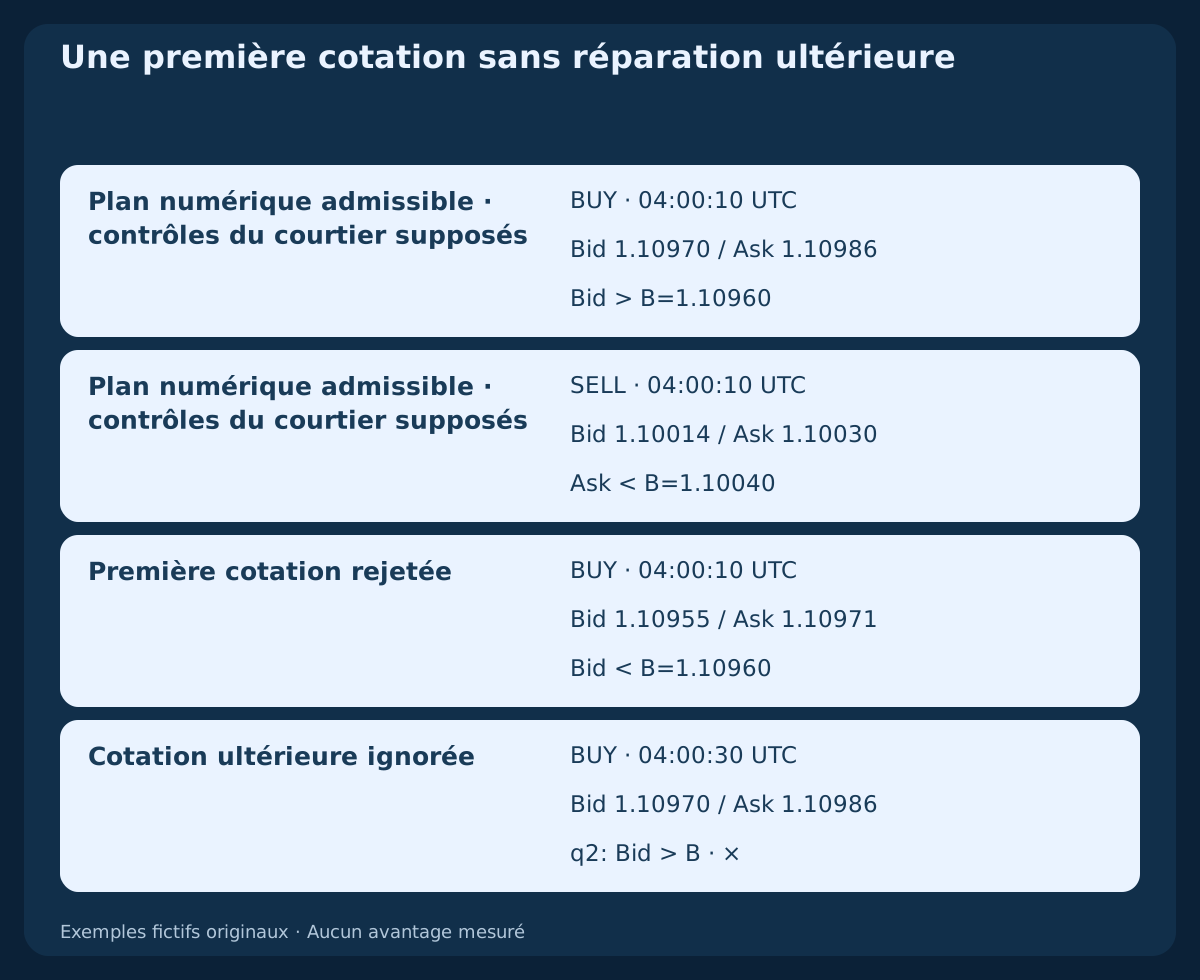
La bougie H1 immédiatement suivante est E. Sa première cotation observée des deux côtés doit arriver dans les 60 seconds suivant la frontière T prévue, avec données clôturées prêtes. Des données absentes à cette première observation consomment l’occasion ; ne pas chercher une cotation commode plus tard. La frontière ne prouve ni données disponibles ni exécution.
Exiger prix positifs, Ask≥Bid, spread ≤2.0 pips, BUY Bid_entry>B ou SELL Ask_entry<B. L’écart défavorable doit satisfaire BUY Ask_entry−CloseBid(T)≤2 pips ou SELL CloseBid(T)−Bid_entry≤2 pips. Après calcul du stop, exiger 6≤R≤25 pips. L’égalité au niveau échoue ; les autres limites indiquées sont inclusives.
10. Figer les sorties du bon côté avant la demande
BUY entre à Ask avec SL_Bid=F, R=(Ask_entry−F)/pip et TP_Bid=Ask_entry+2R×pip. SELL entre à Bid, fige s_entry=Ask_entry−Bid_entry, puis utilise SL_Ask=V+s_entry, R=(SL_Ask−Bid_entry)/pip et TP_Ask=Bid_entry−2R×pip. La conversion SELL utilise le spread d’entrée comme traduction déclarée, sans reconstruire des hauts Ask historiques.
Figer ces prix absolus à la cotation évaluée avant la demande ; un glissement ultérieur ne les déplace pas. Ni stop suiveur, ni renforcement pour moyenner, ni sortie partielle. Sortir à la première protection exécutée ; sinon demander la clôture totale après douze bougies H1 dont E, à Close(E+11). Il faut une cotation négociable ; gaps, fermetures et spread variable modifient exécutions et pertes réelles.
11. Budgéter les frais et arrondir le volume à la baisse
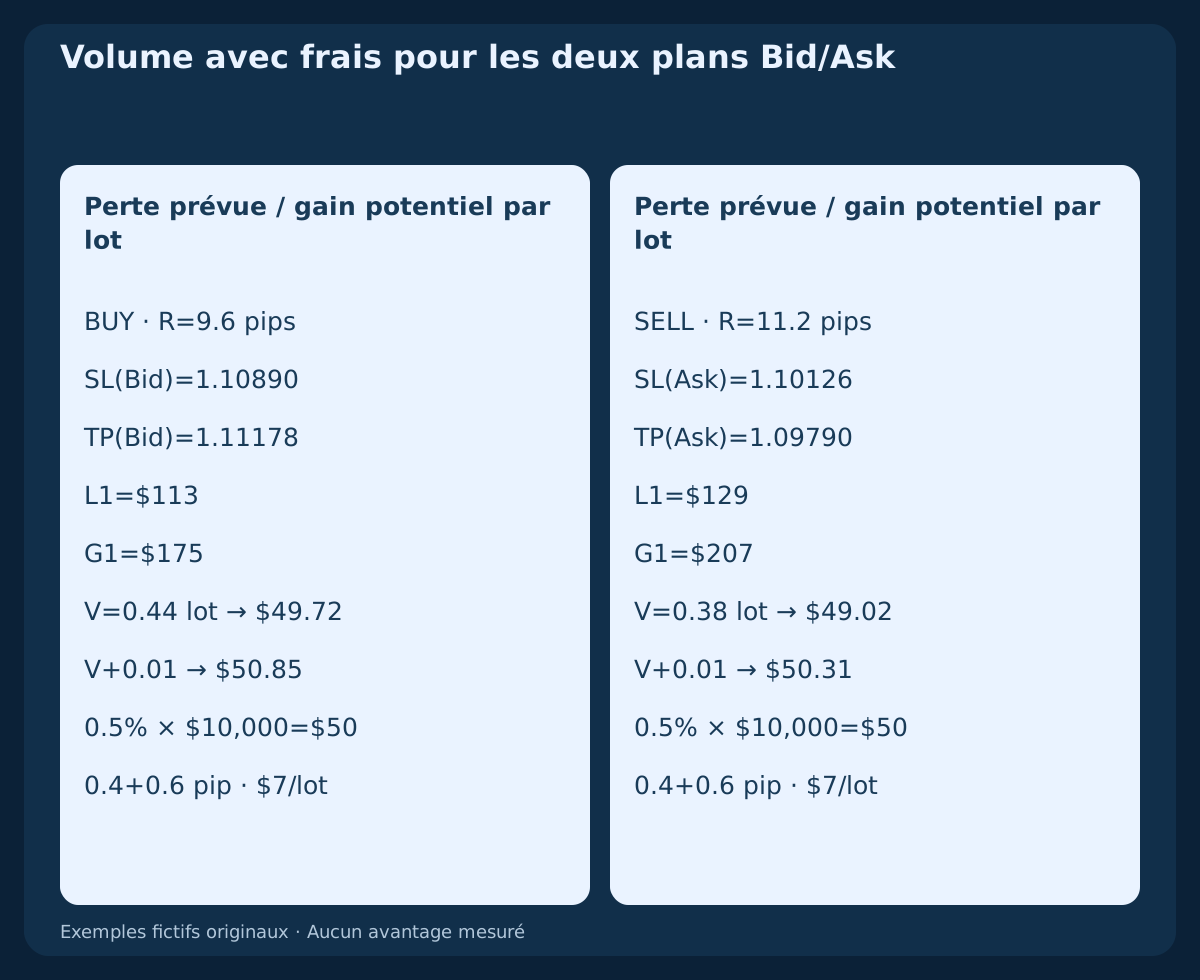
Employer un budget prévu 0.5% of equity. Les exemples séparés supposent fonds propres $10,000, budget $50, valeur du pip $10 per pip per lot, commission aller-retour $7 per lot, pas 0.01 lot, et réserves défavorables entrée/sortie totalisant 0.4+0.6=1 pip. Le financement est supposé nul pour ces exemples seulement.
Perte estimée par lot (R+1)×10+7, gain potentiel après ces coûts (2R−1)×10−7. Utiliser floor((50/loss_per_lot)/0.01)×0.01 puis vérifier volumes, marge, contrat réel, grille de prix et distances de protection. Rejeter si le lot minimum dépasse le budget. Les côtés cotés incluent le spread ; ne pas le déduire deux fois. Le risque prévu ne garantit pas un plafond de perte.
12. Reproduire l’horloge et le plan BUY complet
La bougie zéro ouvre à 2026-10-19 11:00 UTC. Nouvelle origine Z=k80, sommet A=k84, première contraction C=k85, troisième K=k87, première reprise T=k88. D à A/K/T vaut 1.263422 / 0.553944 / 0.595605 pips. À C, M monte encore tandis que D se contracte, montrant pourquoi les barres ne sont pas interchangeables.
BUY fige B=1.10960 à C et F=1.10890 à K. T clôture à 1.10970, frontière 2026-10-23 04:00 UTC. Supposer premières données et Bid/Ask à 04:00:10 UTC, 1.10970 / 1.10986. Alors R=9.6 pips, objectif 1.11178, perte/gain par lot $113 / $175. Le volume 0.44 lot prévoit $49.72, le pas suivant $50.85. Si nécessaire, la frontière de sortie temporelle est 2026-10-23 16:00 UTC. Aucune exécution ou issue ultérieure n’est affirmée.
13. Contrôler le plan de cotation SELL indépendant
SELL reflété utilise B=1.10040, plafond Bid V=1.10110 et clôture T 1.10030. D aux points A/K/T vaut −1.263422 / −0.553944 / −0.595605 pips. L’amplitude diminue trois fois puis augmente ; la reprise correspond à une baisse numérique de D.
Premier Bid/Ask supposé 1.10014 / 1.10030, spread 1.6 pips. Stop Ask fixe 1.10126, donc R=11.2 pips, objectif Ask 1.09790. Perte/gain estimés par lot $129 / $207 ; 0.38 lot prévoit $49.02, pas suivant $50.31. Frontières de cotation et de sortie identiques à BUY. Un objectif brut à deux R n’offre pas un gain net double de la perte prévue.
14. Conserver les reprises précoces, profondes, tardives et rejetées
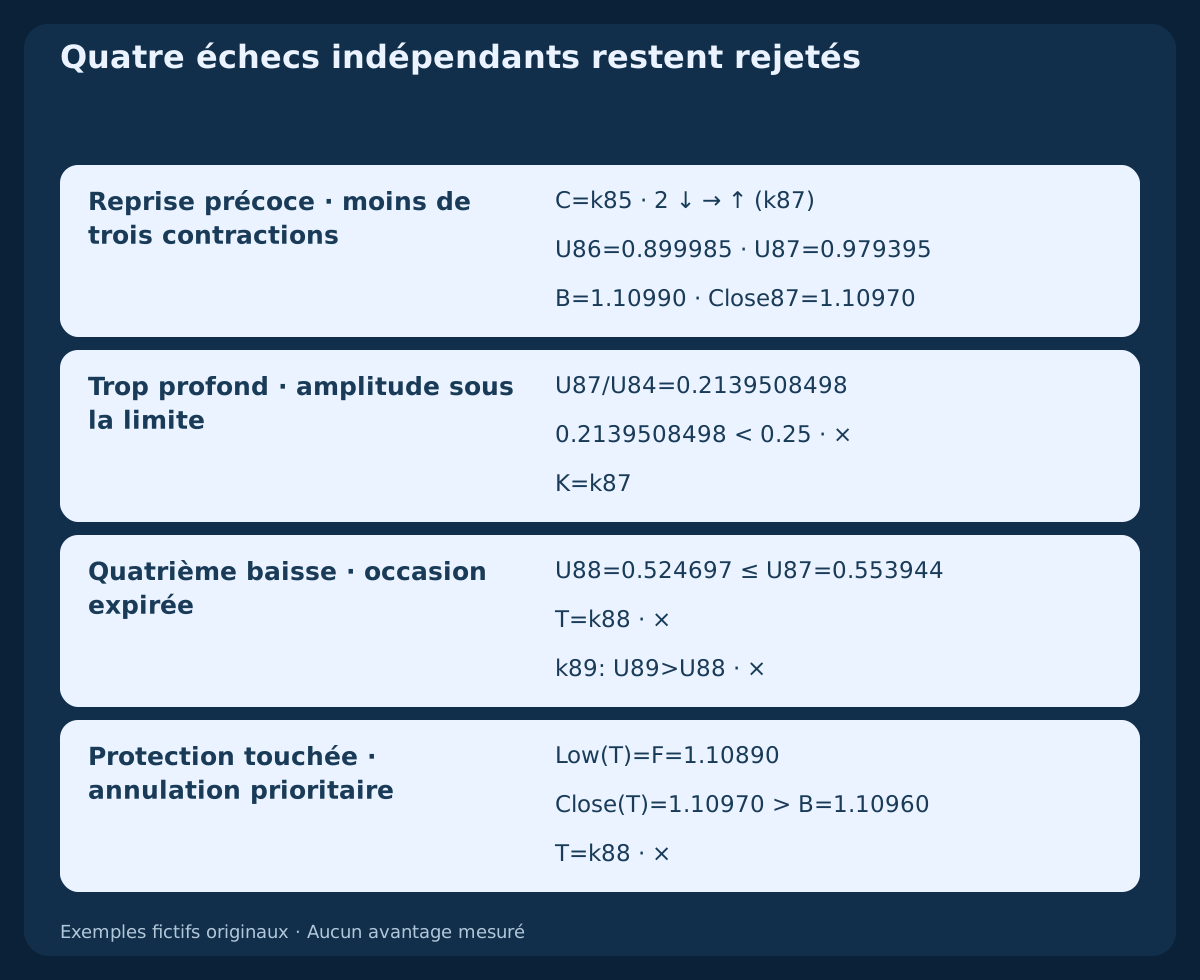
Les historiques séparés rejettent reprise après seulement deux contractions, amplitude restante 0.2139508498 sous la limite, quatrième baisse à T et contact de protection à T. Dans le cas d’égalité, le niveau fixé séparément vaut B=1.10970 ; T clôture exactement dessus et rejette la première reprise malgré une clôture ultérieure au-delà.
Le premier rejet de cotation suppose Bid/Ask 1.10955 / 1.10971 à 04:00:10 UTC. Bid manque le niveau BUY malgré spread admissible et déplacement favorable. La cotation ultérieure à 04:00:30 UTC, 1.10970 / 1.10986, est ignorée. Ce sont des constructions séparées, pas des exécutions alternatives choisies après avoir vu laquelle gagne.
15. Télécharger l’historique et lire les buffers clôturés
Le premier CSV fournit huit historiques fictifs, préchauffage complet, EMA12/26, principal, signal SMA et différence. Les champs du sommet et des niveaux n’apparaissent que lorsqu’ils sont connus. Le second consigne événements et cotations supposées. La table donne BUY en pips ; les indicateurs CSV sont en unités de prix. Les cases initiales vides signifient indisponible, pas zéro.
Une différence clôturée MT4 se lit par iOsMA(NULL,PERIOD_H1,12,26,9,PRICE_CLOSE,1). On peut aussi soustraire MODE_SIGNAL de MODE_MAIN avec paramètres et shifts iMACD identiques. La précédente bougie clôturée est au shift deux ; zéro est en formation. Figer les dates car les shifts changent. MT4 horodate les ouvertures ; nos heures UTC indiquent les frontières de clôture.
Télécharger événements de décision et plans de cotation supposés (CSV)
| Indice | Frontière de clôture UTC | Clôture Bid | M (pips) | S (pips) | D (pips) |
|---|---|---|---|---|---|
| 79 | 2026-10-22 19:00:00 UTC | 1.10790 | 7.000000 | 7.000000 | 0.000000 |
| 80 | 2026-10-22 20:00:00 UTC | 1.10820 | 7.159544 | 7.017727 | 0.141817 |
| 84 | 2026-10-23 00:00:00 UTC | 1.10940 | 8.756749 | 7.493327 | 1.263422 |
| 85 | 2026-10-23 01:00:00 UTC | 1.10920 | 8.884177 | 7.702680 | 1.181497 |
| 86 | 2026-10-23 02:00:00 UTC | 1.10910 | 8.802998 | 7.903013 | 0.899985 |
| 87 | 2026-10-23 03:00:00 UTC | 1.10910 | 8.639077 | 8.085132 | 0.553944 |
| 88 | 2026-10-23 04:00:00 UTC | 1.10970 | 8.890830 | 8.295225 | 0.595605 |
16. Réconcilier l’état avant d’étudier la performance
Une position maximum par instrument et une demande de marché initiale par occasion, avec protection jointe prise en charge. Rejet du courtier, recotation, données périmées ou premier mauvais prix consomment la phase. Une réponse incertaine impose de vérifier ticket et exposition avant nouveau risque, jamais un nouvel essai automatique. Après sortie vérifiée, attendre une origine future indépendante ; ne pas adopter une phase née pendant la position.
Tester préfixes causaux, égalités, prédécesseurs absents, limites de profondeur et expiration. OHLC Bid ne reconstitue ni Ask ni l’ordre de deux sorties touchées ; conserver l’ambiguïté et obtenir des ticks. La recherche exige historique de courtier, frais réalistes, rejets et tests hors échantillon. Les constructions établissent règles et calculs reproductibles, pas taux de réussite ni raison de risquer de l’argent réel.
Questions fréquentes
Quel histogramme utilise cette stratégie ?
La différence entre MACD principal et son signal simple de neuf valeurs. Les barres standard MT4 représentent le principal ; leur contraction teste un autre modèle. Un signal exponentiel change aussi la différence.
Trois lectures plus petites suffisent-elles ?
Non. Il faut trois baisses strictes depuis le sommet reconnu puis une reprise à la bougie suivante. La phase initiale doit aussi compter au moins trois lectures croissantes avant contraction.
Le prix peut-il confirmer une bougie après la reprise ?
Non. La première reprise ponctuelle doit franchir le niveau fixe sur cette même bougie clôturée. Une cassure ultérieure ne répare pas une première égalité ou confirmation insuffisante.
Un MACD principal positif renouvelle-t-il une phase rejetée ?
Non. Le contexte seul ne réinitialise rien. La différence doit quitter l’ancien signe strict ; un futur franchissement indépendant doit se qualifier avec exposition nulle et réconciliée.
Le stop SELL est-il un haut Ask historique observé ?
Non. Le plafond Bid de correction est traduit par le spread d’entrée. Un spread ultérieur différent peut activer Ask à un autre Bid ; les bougies Bid ne reconstruisent pas l’exécution Ask.
Les exemples démontrent-ils une rentabilité ?
Non. Historiques OHLC et cotations sont fictifs et originaux, sans ordres exécutés ni résultats. Réglages, profondeur, marges et délais restent non validés.
Sources et notes de recherche
Les sources primaires étayent principal/signal/différence, signal simple MT4, signal EMA ailleurs, indices clôturés et côtés exécutables. Les règles précises de phase, expansion, contraction, profondeur, temps, prix, protection, cotation et toutes les constructions sont originales ; les sources ne valident pas leur performance.
Hypothèse pédagogique. Huit historiques fictifs et cotations supposées ; aucun ordre exécuté, backtest de courtier, avantage mesuré ou résultat garanti.