

Dieses Modell kauft weder jeden positiven MACD-Wert noch jeden RSI-Anstieg. Es verlangt einen neuen Nulldurchgang der MACD-Hauptreihe nach oben, einen passenden RSI derselben abgeschlossenen H1-Kerze und eine zulässige erste ausführbare Quote. Die Charts trennen Signal, Ablehnung, Einstiegsplan und Ausstiegsniveaus. Sämtliche Preise sind erfundene Lehrdaten, keine gemessene Profitabilität.
1. Die Kaufhypothese vor den Ergebnissen festlegen
Die Hypothese untersucht, ob ein neuer Wechsel der MACD-Hauptreihe von nichtpositiv zu positiv mit ausreichend hohem RSI derselben Kerze eine prüfenswerte Gruppe für Aufwärtsfortsetzung bildet. Das beweist keinen Vorteil. Beide Indikatoren verarbeiten überlappende Preise und können einer Umkehr nachlaufen. Eindeutige Regeln ermöglichen einen fairen Test, schaffen jedoch keine unabhängige Evidenz.
Diese Version untersucht ausschließlich EURUSD-H1-Käufe als BUY. Es gibt weder Short-Regel noch Nachkaufen, Aufstocken, automatische Umkehr oder vorzeitigen RSI-Ausstieg. Einstieg, Stopp, Ziel, Kostengrenze, Volumen und Zeitausstieg gehören zu einer festen Spezifikation. Zusätzliche Trendfilter oder ein Verkaufsmodell ergeben eine gesondert zu protokollierende Version.
2. Instrument, Einstellungen und Zeitfenster fixieren
Verwende Bid-OHLC und Close für MACD 12/26 und RSI 14. Die sichtbare MACD-Signallinie ist das einfache Mittel von neun gültigen Hauptwerten, ohne Einfluss auf den Auslöser. Neue Entscheidungen sind Montag bis Donnerstag bei abgeschlossener UTC-Kerzengrenze ab 06:00 und vor 23:00 zulässig. Brokerkerzen müssen auf tatsächliche UTC-Grenzen abgebildet werden; die lokale Anzeige genügt nicht.
Vor einer Kandidatenkerze müssen mindestens 40 abgeschlossene Vorgänger und alle benötigten Werte vorliegen. Für dieses Modell dürfen weder Position noch wartender Einstieg oder ungeklärter Auftrag existieren. Fehlende Historie, veralteter Zustand oder unzulässige Zeit verwerfen das Ereignis. Kalender und Vorlauf sind erklärte Forschungsparameter ohne nachgewiesene Ergebnisverbesserung.
| Element | Feste Spezifikation | Aufgabe oder Grenze |
|---|---|---|
| MACD 12 / 26 / 9 | Close; EMA-Differenz; angezeigtes SMA-Signal | Neuer Nulldurchgang der Hauptreihe |
| RSI 14 | Wilder-Referenz; dieselbe abgeschlossene Kerze | Strikt über 55 |
| Kalender | Montag–Donnerstag; 06:00 ≤ UTC-Stunde < 23:00 | Nur Zulässigkeit; kein Optimum behauptet |
| Ausführung | Erste Quote; weniger als 10 Sekunden | Ein Auftrag; feste Bid-Ausstiege |
3. Die tatsächlich durch null laufende MACD-Reihe bestimmen
Es gilt M(k) = EMA12(C)(k) − EMA26(C)(k). Klassisches MT4 zeigt die Hauptreihe als Balken; die sichtbare Signallinie lautet SIG(k) = SMA(M,9)(k). Eine eigene Differenzreihe ist DIF(k) = M(k) − SIG(k). Ihr Nulldurchgang wäre eine Haupt-/Signalkreuzung und damit ein anderes Ereignis. Unser Auslöser verwendet M selbst.
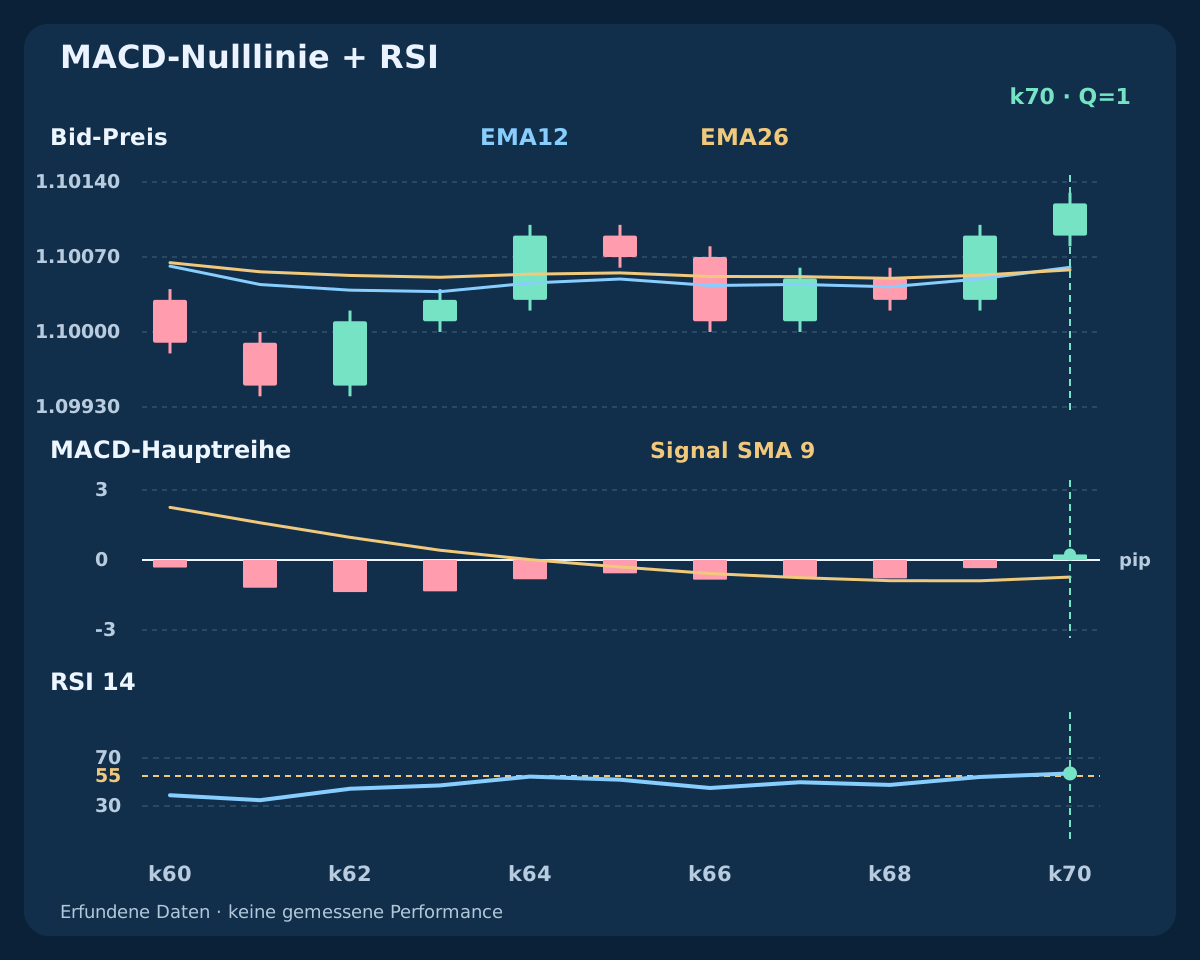
Der gemeinsame Chart zeigt oben Kerzen, mittig Hauptbalken mit Signallinie und unten RSI. Alle Bereiche beziehen sich auf dieselben abgeschlossenen Kerzen. MACD wird nur zur Lesbarkeit in Pips ausgedrückt; ein positiver Umrechnungsfaktor verändert Nulldurchgänge nicht. Unnormierte Größen verschiedener Symbole sind nicht direkt vergleichbar. Ein fremdes Histogramm darf erst nach Prüfung seiner Formel eingesetzt werden.
4. Neues Ereignis und RSI derselben Kerze verlangen
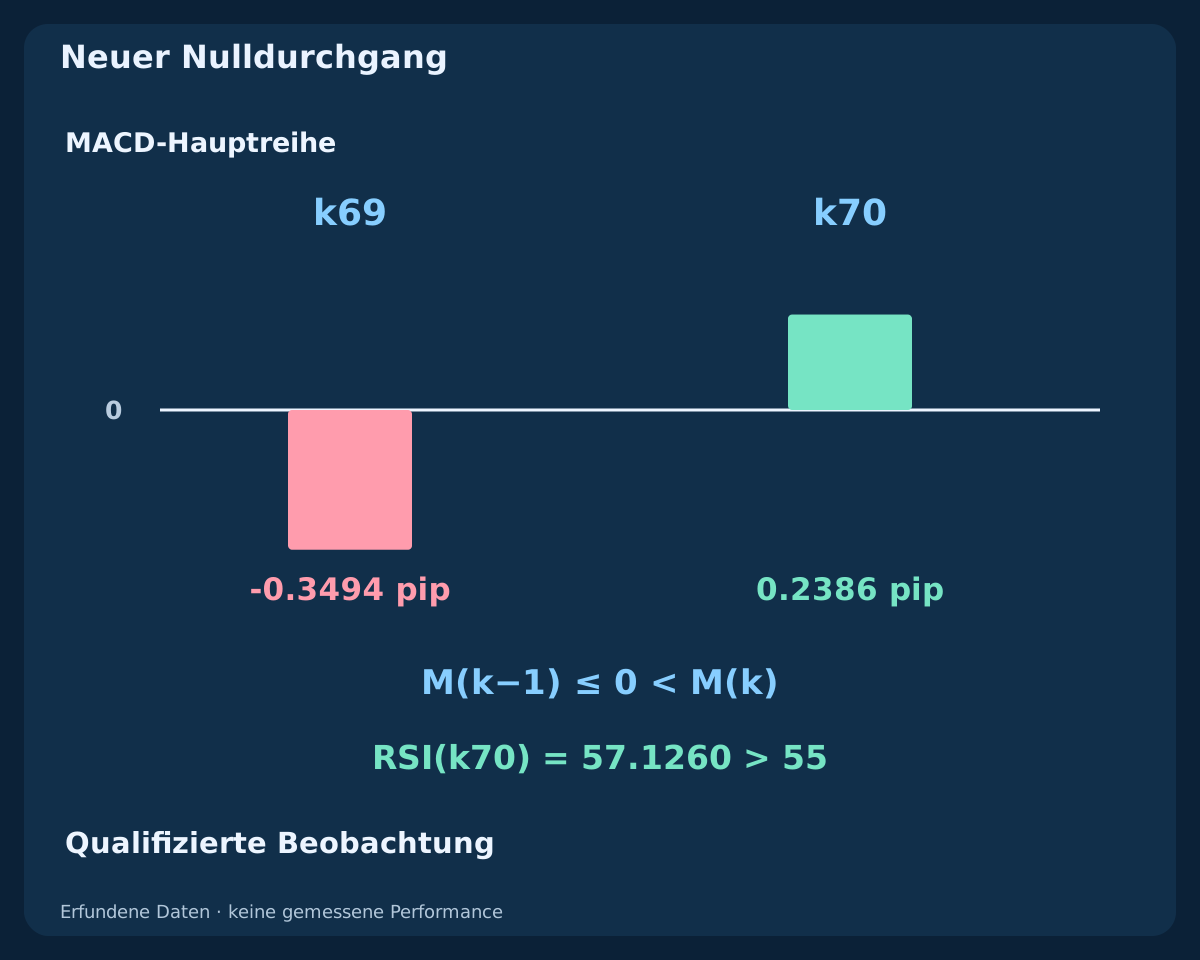
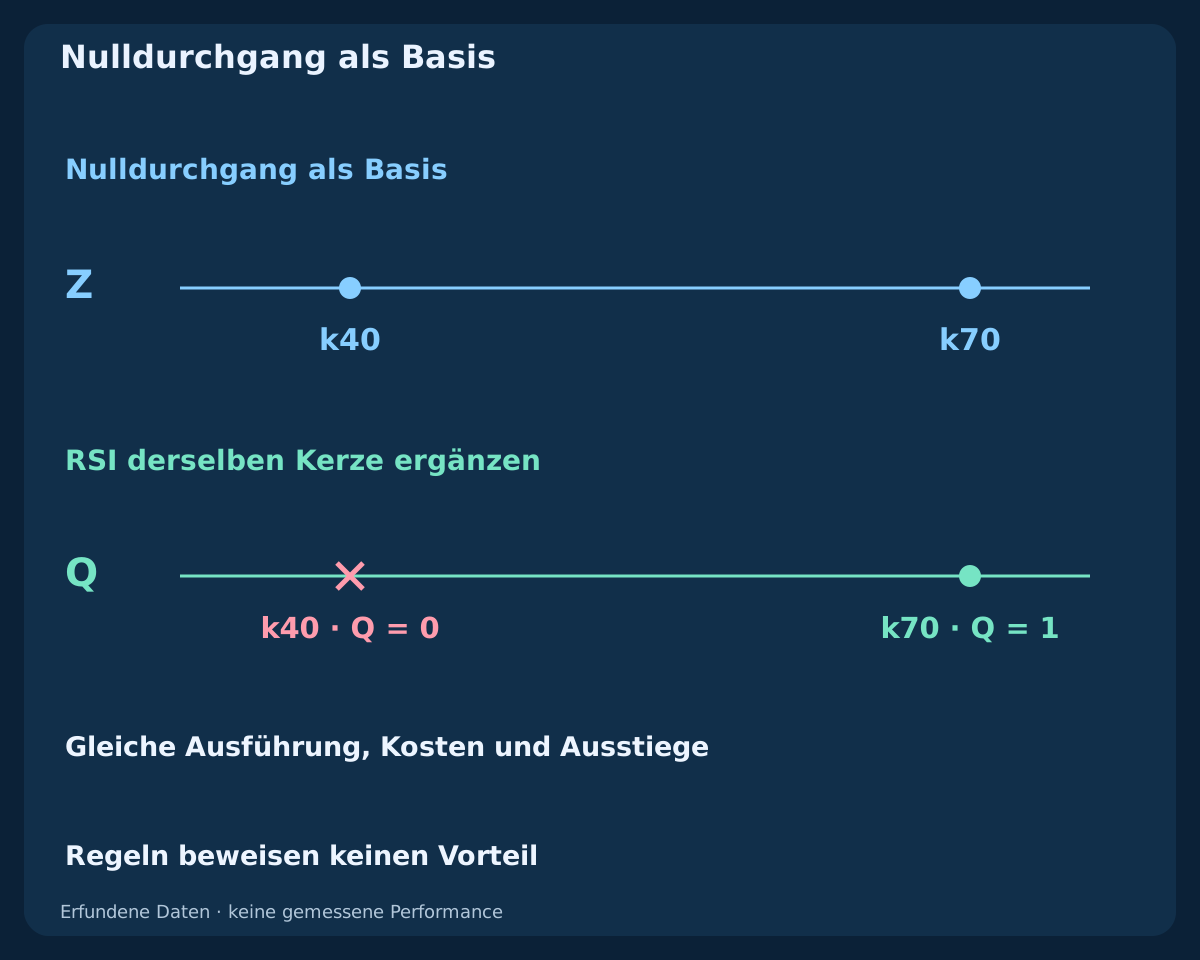
Das frische Ereignis ist Z(k) = [M(k−1) ≤ 0] AND [M(k) > 0]. Die qualifizierte Beobachtung ist Q(k) = Z(k) AND [RSI14(k) > 55]. Ein vorheriger Wert genau null erlaubt einen neuen Durchgang; ein aktueller Wert genau null nicht. RSI genau 55 scheitert. Ein neuer RSI-Kreuzungspunkt ist nicht erforderlich, sondern dessen Zustand auf derselben abgeschlossenen Kerze.
Ein bereits positiver Hauptwert erzeugt kein weiteres Ereignis. Verwirft RSI das Z-Ereignis, wird es nicht bis zu einem späteren Anstieg gespeichert. Fehlt RSI, ist die Entscheidung nicht verfügbar statt künstlich bestanden. Q erlaubt die anschließende Kursprüfung, ist aber weder Auftrag noch Fill. Eine Kaufdefinition ermächtigt auch nicht stillschweigend zu einer gespiegelten SELL-Regel.
5. Abgeschlossene Daten und erklärte Startwerte verwenden
Bewerte nach H1-Abschluss, sobald nächste Kerze und Historie verfügbar sind. MT4 shift 1 ist zuletzt abgeschlossen, shift 2 der Vorgänger, shift 0 läuft noch. Verwende MODE_MAIN für den Test, unterscheide MODE_SIGNAL und wähle PRICE_CLOSE. Intrabar-Farbwechsel oder Dochtkreuzungen erfüllen die Schlusskursregel nicht.
Die Lehrrechnung startet jede EMA mit dem einfachen Mittel ihrer ersten Periode und nutzt danach EMA_n(k) = [2C(k) + (n−1)EMA_n(k−1)]/(n+1). RSI beginnt mit mittleren Gewinnen und Verlustbeträgen der ersten 14 Änderungen und wird nach Wilder fortgeschrieben. Hauptwerte ab k25, Signal ab k33, RSI ab k14, Entscheidungen ab k40. Sind Gewinne und Verluste beide null, ist unser RSI undefiniert. Andere Vorgeschichte oder Terminalinitialisierung kann Werte verändern; Gleichheit benötigt einen realen Vergleich. Vor dem Runden entscheiden.
6. Die erste Quote zeitlich begrenzen
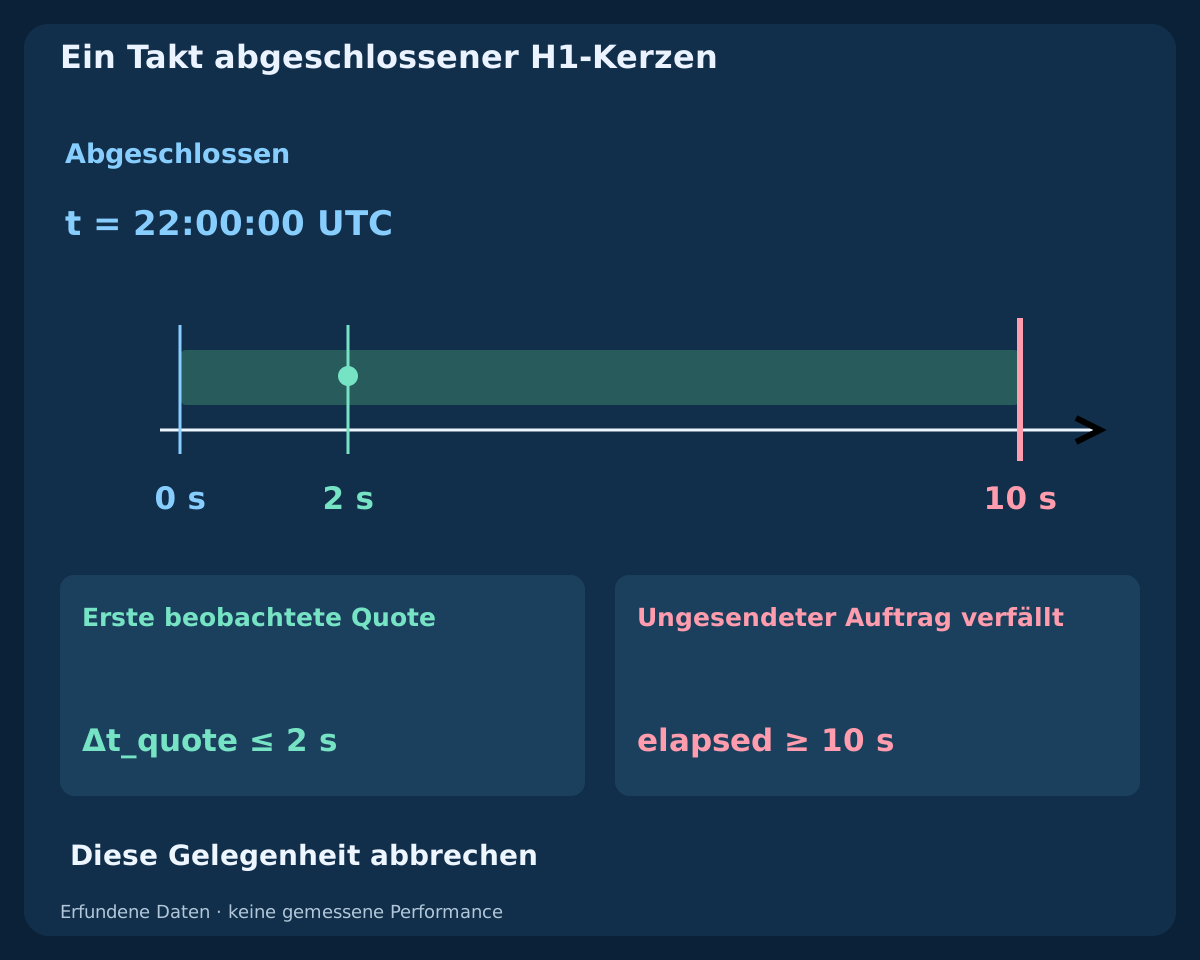
t bezeichnet die UTC-Grenze der abgeschlossenen Kerze. Prüfe die erste zweiseitige Bid/Ask-Quote danach. Ein noch ungesendeter Auftrag darf nur während 0 ≤ elapsed < 10 seconds gesendet werden; die Quote darf höchstens 2 seconds alt sein. Ohne rechtzeitige Quote verfällt die Gelegenheit. Scheitert die erste an Aktualität, Spread, Abstand, Ertrag oder Brokergrenzen, ist das Ereignis verbraucht; eine spätere ersetzt sie nicht.
Maximaler Spread: 1.5 pips. Ask-Stopp-Abstand: 5 to 25 pips einschließlich Grenzen. Geplantes Nettoertrags-/Verlustverhältnis: mindestens 1.5. Prüfe Kursraster, Mindestabstände, Volumen, Margin und angehängten Schutz. Das sind testbare Bedingungen ohne Sicherheitsgarantie. Vor Fristende senden; ein bereits gesendeter Auftrag muss abgeglichen werden und gilt nach Ablauf nicht automatisch als gelöscht.
7. Stopp und Ziel aus abgeschlossenen Preisen fixieren
Auf der qualifizierten Kerze gilt S = min[L(k−4), …, L(k)] − 2 pips: das niedrigste Bid-Tief von fünf abgeschlossenen Kerzen einschließlich Signal minus fester Puffer. Das Bid-Ziel lautet T = C(k) + 2 × [C(k) − S]. Beide Niveaus werden vor der Einstiegsquote fixiert. Chartbezüge versprechen kein doppeltes tatsächlich ausführbares Risiko.
Ziel nicht verschieben und Stopp nicht erweitern, um eine schlechte Quote passend zu machen. Zuerst auf das tatsächliche Tickraster normalisieren und danach Abstände sowie Bedingungen neu berechnen. Fehlendes Tief, ungültiger Schutz oder Ziel hinter dem Einstieg verwerfen das Ereignis. Trailing-Stopp, Einstandsanpassung und Teilgewinn fehlen in dieser Version bewusst als Regeln.
8. Erfundene OHLC-Historie und Indikatoren nachrechnen
Die CSV enthält 71 erfundene EURUSD-H1-Kerzen mit Abschlusszeit ab 2026-07-06 00:00 UTC und Start 1.10000. Es gilt 1 pip = 0.00010. Die ersten 40 Änderungen wiederholen (−1,+1) × 20, die folgenden 30 sind +3,+3,+6,−2,−4,+6,+4,+2,+2,−2,−2,+1,−6,−2,−4,+2,−2,−4,+2,−4,−4,+6,+2,+6,−2,−6,+4,−2,+6,+3 in Pips. Die Folge dient zur Erklärung von Annahme und Ablehnung, nicht zum Nachweis von Renditen.
Jede spätere Eröffnung entspricht dem vorigen Schluss, das Hoch liegt einen Pip über dem höheren Wert aus Eröffnung und Schluss, das Tief einen Pip unter dem niedrigeren. Anfangseröffnung gleich Anfangsschluss, gleiche Dochtregel. Alle OHLC- und Zwischenwerte sind enthalten. Leer bedeutet nicht verfügbar, nicht null. Ende ist k70; die Einstiegszeichnung impliziert weder spätere Preise noch eine Gewinnkurve.
Vollständige erfundene OHLC- und Indikator-CSV herunterladen
9. Ablehnung, späteren Zustand und neues Signal vergleichen
Bei k40 wird die Hauptreihe positiv, RSI beträgt jedoch 51.5822: Z ist eins, Q null. Bei k41 steigt RSI auf 60.6605, aber die Hauptreihe war bereits positiv und Z ist null. Der spätere Zustand reaktiviert die Ablehnung nicht. Der vergrößerte Chart markiert beide Kerzen, damit steigender RSI nicht als gültiger verspäteter Einstieg erscheint.
Bei k69 beträgt die Hauptreihe −0.3494 pips, bei k70 +0.2386 pips mit RSI 57.1260. Z und Q sind eins. Der Abschluss 2026-07-08 22:00 UTC liegt im Kalenderfenster. Entscheidungen nutzen volle Präzision, nur Anzeigen sind gerundet. Q muss weiterhin die erste Quote prüfen und beweist keine ausgeführte Transaktion.
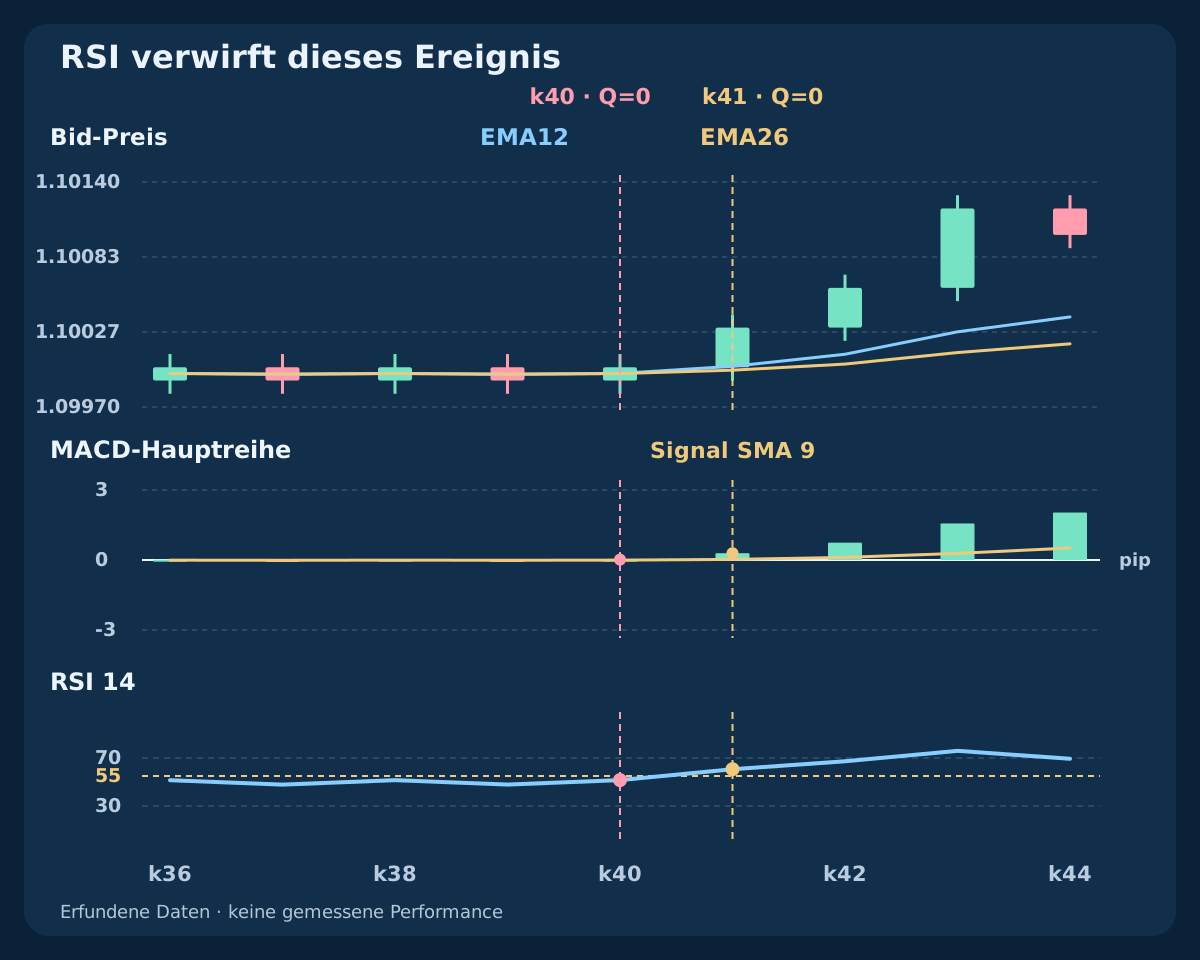
| Kerze | Bid-Schluss | Hauptreihe (pip) | RSI 14 | Z | Q |
|---|---|---|---|---|---|
| k39 | 1.09990 | -0.0286 | 47.8578 | 0 | 0 |
| k40 | 1.10000 | 0.0167 | 51.5822 | 1 | 0 |
| k41 | 1.10030 | 0.2913 | 60.6605 | 0 | 0 |
| k69 | 1.10090 | -0.3494 | 54.2038 | 0 | 0 |
| k70 | 1.10120 | 0.2386 | 57.1260 | 1 | 1 |
10. Den festen Schutzplan bei k70 aufstellen
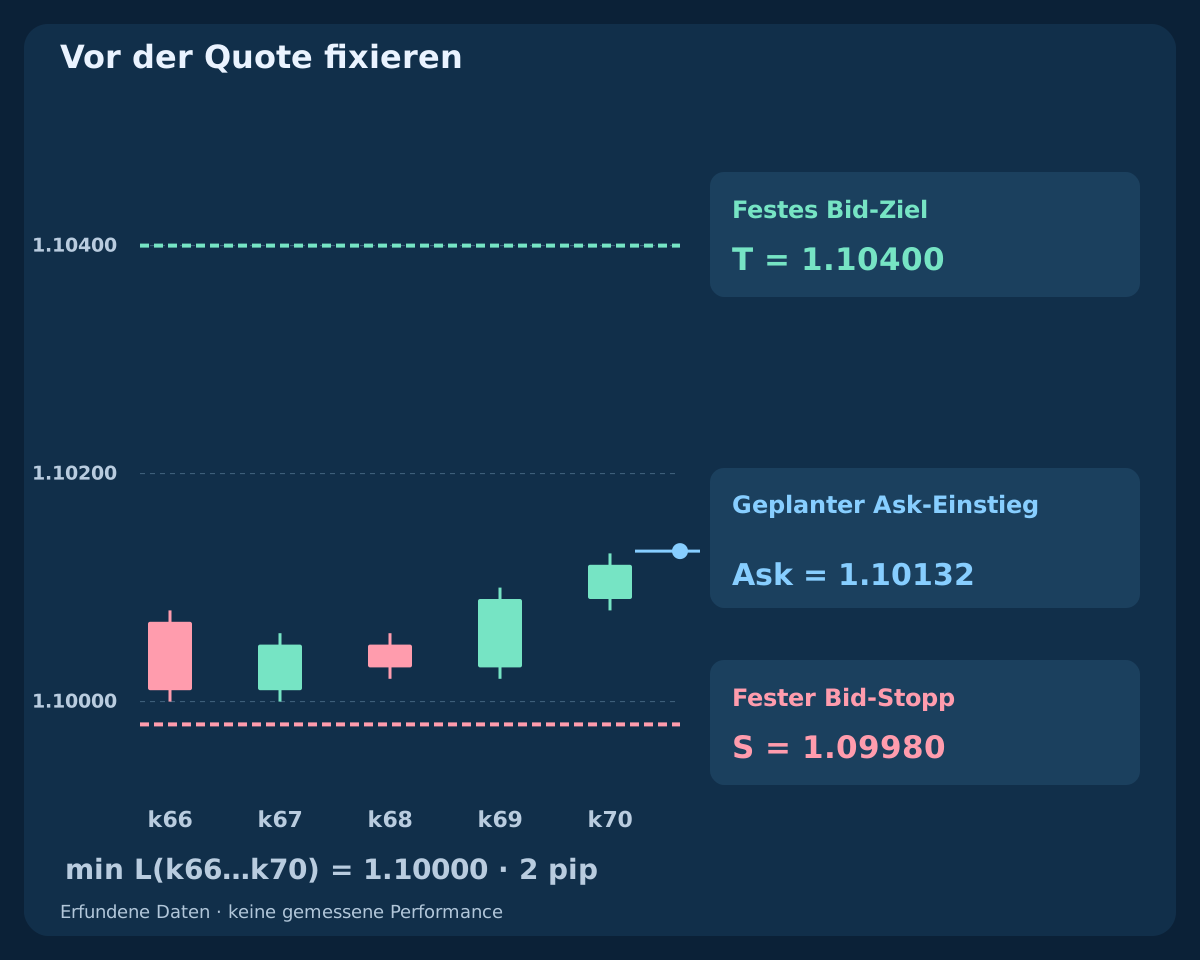
Das niedrigste Bid-Tief von k66 bis k70 ist 1.10000. Abzüglich Puffer ergibt sich S = 1.09980. Der Schluss C(k70) = 1.10120 führt zu T = 1.10400. Im Schutzchart stehen tatsächlich abgeschlossene Beispielkerzen und feste Niveaus; der spätere Einstiegsmarker ist ein separater Plan, keine erfundene Zukunftskerze.
Unterstelle für dieses Beispiel ein Preisraster mit fünf Nachkommastellen 0.00001 bei EURUSD: ein Pip entspricht zehn solchen Punkten. Tatsächliche Tickgröße und Brokergrenzen prüfen, denn Dezimalstellen allein bestimmen sie nicht. Die beiden Ausstiege liegen schon auf dem angenommenen Raster. Anfangsschutz muss mitgesendet und bestätigt sein. Ein Broker, der zuerst ungeschütztes Öffnen verlangt, unterstützt dieses Einstiegsmodell nicht.
11. Die erste ausführbare Quote nach Kosten beurteilen
Angenommene zulässige erste Quote um 22:00:02 UTC: Bid/Ask 1.10120 / 1.10132. BUY steigt zum Ask ein und zum Bid aus. Spread 1.2 pips, Bruttostopp 15.2 pips, Bruttoziel 26.8 pips. Hinzu kommen gesamte Kommission 0.6 pip und Reserve für ungünstige Ausführung 1.0 pip. Geplanter Verlust 16.8 pips, Nettoziel 25.2 pips, Verhältnis 1.5000: Die eingeschlossene Mindestgrenze ist erfüllt.
Wäre die erste Quote stattdessen 1.10160 / 1.10172, ergeben dieselben Ausstiege Bruttoverlust 19.2 pips, geplanten Verlust 20.8 pips, Nettoziel 21.2 pips und Verhältnis 1.0192. Diese Alternative scheitert trotz gleichen Spreads und Signals. Es sind alternative erste Quotes, keine Erlaubnis zu warten und auszuwählen. Ask-Einstieg gegen Bid-Ausstieg berücksichtigt den Spread bereits. Reserven sind Planannahmen, keine Verlustgrenzen oder zugesicherten Fills.
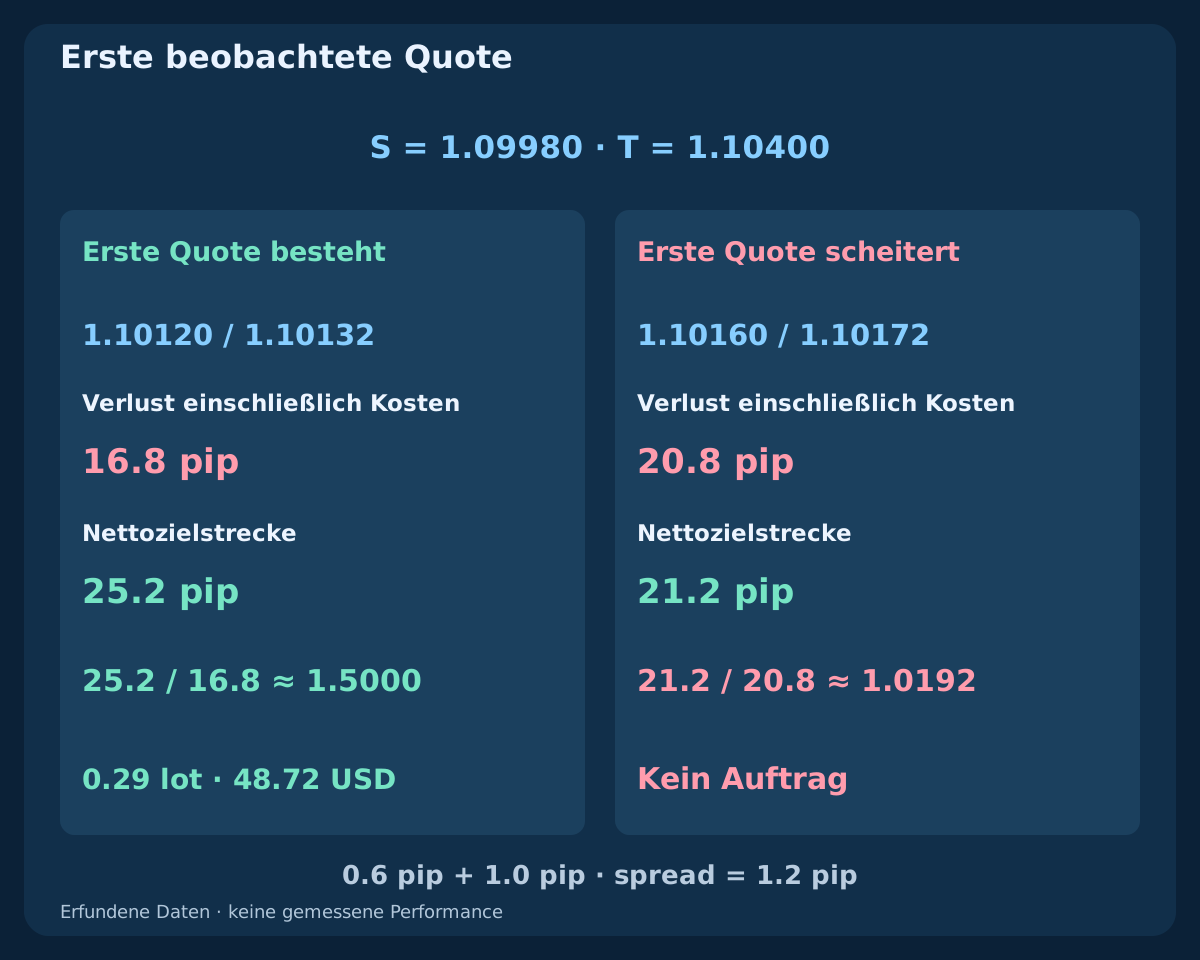
| Erste Quote | Bid / Ask | Bruttostopp (pip) | Verlust + Kosten | Nettoziel | Verhältnis | Entscheidung |
|---|---|---|---|---|---|---|
| Zulässig | 1.10120 / 1.10132 | 15.2 | 16.8 | 25.2 | 1.5000 | Bestanden |
| Teuer | 1.10160 / 1.10172 | 19.2 | 20.8 | 21.2 | 1.0192 | Verwerfen |
12. Volumen innerhalb eines Kontobudgets abrunden
Unterstelle momentanes Eigenkapital 10000 USD und Forschungsanteil 0.5%, also Budget 50 USD. Bei Standardkontrakt 100000 EUR und Pip-Wert 10 USD je Standardlot im USD-Konto wird das Budget durch den geplanten Verlust einschließlich Kosten geteilt. Lotschritt 0.01 ergibt abgerundet 0.29 lots mit geplantem Risiko 48.72 USD für die akzeptierte Quote.
Andernorts tatsächliche Kontraktwerte und Kontowährungsumrechnung verwenden. Brokerhöchstvolumen anwenden, auf zulässigen Schritt abrunden, dann Risiko und Margin prüfen. Unter Mindestlot oder ohne Margin auslassen, nicht aufrunden. Bestehende Exponierung braucht eigene Grenzen. Kurslücken, andere Gebühren oder schlechtere Ausführung können Reserve und Budget trotz Schutzstopp überschreiten.
13. Ausstiegsreihenfolge und Zeitgrenze definieren
Fixierten Stopp und Ziel aktiv halten; der erste tatsächliche Bid-Auslöser schließt BUY nach den Brokerregeln. Bleibt die Position offen, erfolgt der Schließauftrag zum ersten ausführbaren Bid ab 12 clock hours nach der Eröffnungsgrenze der Einstiegskerze. Ausfall oder geschlossener Markt können verzögern. Spätere RSI-/MACD-Änderungen sind keine zusätzlichen Ausstiege, eine Short-Umkehr ist nicht vorgesehen.
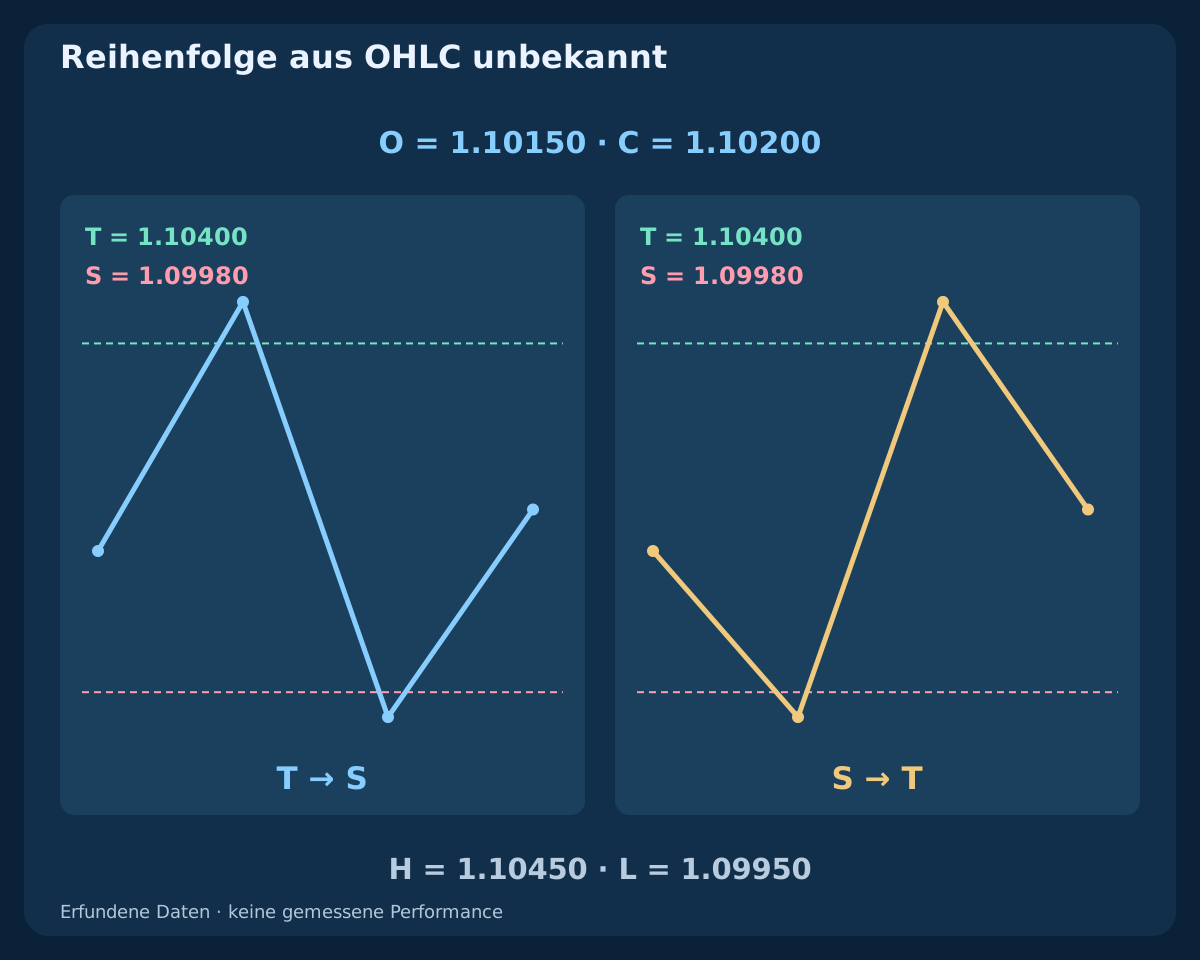
Ein Bid-Chart am Niveau beweist keinen Ausführungspreis. Bei Ask 1.10400 und Bid 1.10388 ist das Bid-Ziel 1.10400 nicht erreicht. Eine unabhängige hypothetische Kerze mit H = 1.10450 und L = 1.09950 umfasst beide Ausstiege; OHLC verrät die Reihenfolge nicht. Tickfolge mit Ausführungsmodell verwenden oder Ergebnis als mehrdeutig markieren, statt einen Gewinner zu wählen.
14. Abbruchgründe und unklare Aufträge abgleichen
Getrennt protokollieren: RSI, fehlende Daten, Zeit, bestehende Exponierung, Frist, alte Quote, Spread, Abstand, Ertrag, Volumen, Margin und Brokerablehnung. Nach erster fehlgeschlagener Kursprüfung oder ausdrücklich gescheitertem Auftrag ist das Ereignis verbraucht. Ein neuer Nulldurchgang schafft nur bei geklärtem Positions- und Auftragszustand eine Gelegenheit.
Die zehn Sekunden sind eine Sendefrist des Clients, kein Ablaufparameter für Marktaufträge. Ein Timeout kann einen Fill verdecken: Brokeraufträge und Ausführungen vor neuer Eröffnung abgleichen. Fill, Volumen und Schutz bestätigen. Bei ungeschütztem Fill sofortige kontrollierte Schließung versuchen und neue Einstiege bis zum Abgleich sperren. Fehl- oder Teilschließung lässt Restexponierung. Unklare Antwort rechtfertigt keinen weiteren vollen BUY.
15. Den RSI-Zusatz unter gleicher Ausführung testen
Vergleiche eine fixierte Z-Basis mit Q bei gleichem Kalender, erster Quote, Schutz, Kosten, Budget, Einzelposition und Zeitausstieg. Jedes Modell benötigt seinen eigenen chronologischen Positionszustand: Filtern verändert spätere Verfügbarkeit. Keine identischen Handelslisten erzwingen und ausgeschlossene Ereignisse nicht zu alten Schlusskursen bewerten. Beobachtungen und tatsächlich zulässige Aufträge getrennt berichten.
Geeignete Bid/Ask- oder Tickdaten, realistische Kosten und Fehler, spätere Validierung und alle getesteten Versionen verwenden. Nettoerwartung, Drawdown, Unsicherheit und verpasste Chancen zählen neben der Trefferquote. Schwellen, Perioden und Kosten auf Empfindlichkeit prüfen, ohne je Abschnitt einen neuen Sieger auszuwählen. Die erfundenen Daten validieren nur Rechnung und Zeitfolge, nicht optimierbare Handelsperformance.
16. Die vollständige Regel vor dem Forschungsversuch prüfen
Hauptreihe, abgeschlossene Zeitpunkte, neuen Durchgang und gleichzeitigen RSI kontrollieren. Kalender, freie Position, fixierte Tiefs, Stopp und Ziel, Frist, Kursalter, Spread, Abstand und Nettoverhältnis prüfen. Danach Kontraktwert, Budgetrundung, Brokergrenzen, Schutz und eindeutige Auftragsidentität bestätigen. Tatsächliche Ausstiegsfolge und ungeklärte Fälle nachvollziehbar protokollieren.
Dies ist die erste Strategie nach drei Kombinationsleitfäden. Ihre reine Kaufhypothese bleibt von der nächsten EMA–ADX–ATR-Konsolidierungsbruchstrategie und dem späteren Bollinger-Mittellinienrücklauf getrennt. Der vollständige Bauplan ermöglicht Tests, rechtfertigt aber keinen Liveeinsatz und behauptet keinen Gewinn durch Indikatorübereinstimmung.
Häufige Fragen
Löst ein positiver MACD-Wert allein einen BUY aus?
Nein. Erforderlich sind neuer Hauptreihen-Nulldurchgang, RSI über 55 auf derselben abgeschlossenen Kerze, zulässige Zeit und geklärter Zustand. Danach muss die erste Quote Zeit, Kosten, Schutz und Volumen erfüllen. Bereits positiv ist lediglich ein Zustand.
Ist das MT4-Histogramm gleich Hauptreihe minus Signal?
Klassisches MT4 zeigt die Hauptreihe als Balken mit einfacher Signallinie. Andere Darstellungen nennen die Differenz Histogramm. Die Reihe ausdrücklich bestimmen: Hier geht es um den Nulldurchgang der Hauptreihe, nicht ihrer Signaldifferenz.
Kann später steigender RSI eine Ablehnung gültig machen?
Nein. Bei k40 scheitert RSI, bei k41 passt er ohne neuen Nulldurchgang. Das verworfene Ereignis wird nicht gespeichert. Eine verzögerte Version benötigt eigene Warte-, Abbruch- und Testregeln.
Warum ist das geplante Nettoverhältnis nicht automatisch zwei?
Das Ziel bezieht sich auf den abgeschlossenen Schluss, BUY steigt aber zum Ask ein. Quote, Kommission und Ausführungsreserve verändern Ertrags- und Verluststrecke. Feste Chartgeometrie garantiert kein ausführbares Nettoverhältnis.
Garantiert das Budget einen Höchstverlust?
Nein. Das Volumen wird mit erklärten Kosten abgerundet, doch Lücken, Ausführung, Ausfälle und Gebühren können den Plan überschreiten. Stopps und Reserven begrenzen den realisierten Verlust nicht garantiert.
Zeigen die Charts einen profitablen Backtest?
Nein. Sie zeigen erfundene OHLC, berechnete Indikatoren und ausdrückliche Planungsbeispiele. Die CSV endet am Signal ohne spätere Ergebnisse. Profitabilität benötigt chronologische Tests und spätere Validierung mit realistischer Ausführung.
Quellen und Forschungshinweise
MetaQuotes dokumentiert Indikatoren und Auftragsschnittstellen. Schwellen, Kalender, endliche Initialisierung, erfundene OHLC-Daten, Kosten und Handelsregeln sind eigene Forschungsspezifikationen. Sie sind weder optimierte Empfehlung noch verifizierte Terminalnachbildung oder Beschreibung eines kommerziellen EA. Die CSV endet an der Signalkerze und enthält keine späteren Handelsergebnisse. Kurs- und mehrdeutiges Kerzenbeispiel sind separat.
Forschung zu Lernzwecken. Preise, Charts und Quotes sind erfunden. Forex birgt Risiken. Übereinstimmung, Budgets und Stopps garantieren weder Gewinn noch Höchstverlust.